
Em 2027, por dentro do DAS, o cliente do regime regular credita de 0,62% a 4,36% da nota; por fora (Simples híbrido), 11,2% de CBS e 0,1% de IBS destacados, se o Senado mantiver os 11,3%. Cliente do Simples por dentro não credita. Quem optou cancela até 20/12/2026; nova opção, pela regra publicada, de 01 a 31/03/2027.
Em 2027, no Simples híbrido, a empresa recolhe o IBS e a CBS fora do DAS, e o cliente do regime regular (Lucro Presumido ou Real) credita o que vem destacado na nota e é pago: 11,2% de CBS e 0,1% de IBS, se o Senado mantiver os 11,3% do TCU (LC 214/2025, arts. 47, 344 e 347). Por dentro do DAS, ele credita de 0,62% a 4,36% da nota, conforme o anexo e a faixa. Cliente do Simples por dentro não credita. Pela regra publicada, a próxima opção vai de 01 a 31/03/2027 (regras conferidas em 12/11/2026).
O que é o Simples híbrido e como funciona?
É a empresa do Simples Nacional que apura e recolhe o IBS e a CBS pelo regime regular, fora do DAS, e mantém os demais tributos na guia única. A faculdade está na lei: as parcelas do IBS e da CBS deixam de ser cobradas no DAS e passam a seguir as regras do regime regular (LC 214/2025, art. 41, §§ 3º e 4º; LC 123/2006, art. 13, § 9º; Res. CGSN 140/2018, art. 40-C). Na tela da opção, a Receita chama as duas situações de “Simples Nacional Puro” (IBS e CBS no DAS) e “Simples Nacional híbrido” (IBS e CBS por fora).
No híbrido, o DAS é calculado pela alíquota efetiva de sempre, sem as parcelas de CBS e IBS da faixa, e o IBS e a CBS são apurados à parte, também por mês: são duas apurações (Res. CGSN 140/2018, art. 22-A e parágrafo único; LC 214/2025, art. 43). O IBS e a CBS pagos por fora não entram na receita bruta do Simples (Res. CGSN 140/2018, art. 2º, § 5º, VIII). Para o cliente do regime regular, a diferença fica assim:
| Por dentro do DAS (Simples puro) | Por fora do DAS (Simples híbrido) | |
|---|---|---|
| IBS e CBS | dentro do DAS, pela fatia da faixa | apurados à parte, no regime regular |
| Demais tributos (IRPJ, CSLL, ICMS ou ISS e, fora do Anexo IV, a contribuição previdenciária) | no DAS | no DAS, que sai sem as fatias de CBS e IBS |
| Crédito do cliente do regime regular | o equivalente ao devido no DAS: de 0,62% a 4,36% da nota em 2027 | o IBS e a CBS destacados e pagos: 11,2% + 0,1% = 11,3% em 2027, se o Senado mantiver; 7,91% com redução de 30% |
| Cliente pessoa física ou do Simples por dentro | não credita | não credita |
| Crédito das compras do fornecedor | não tem | tem, sobre o IBS e a CBS destacados nas compras e pagos |
| Receita bruta do Simples | o valor da nota | o valor da nota sem o IBS e a CBS cobrados por fora |
| Apurações por mês | uma (PGDAS-D) | duas (PGDAS-D e a do IBS e da CBS) |
Não existe Lucro Presumido ou Real híbrido: a escolha é só de quem está no Simples. Quem é do Presumido ou do Real já fica no regime regular (LC 214/2025, art. 41, § 1º). O MEI que recolhe pelo SIMEI segue as regras dele, e a opção de 2026 não se aplica a ele (LC 214/2025, art. 41, § 2º; Res. CGSN 186/2026, art. 4º); quanto ele paga e o crédito de quem compra dele estão em o MEI paga IBS e CBS em 2027?. O que muda no DAS de todo o Simples em 2027 está em Simples Nacional 2027: o que muda.
Quanto de crédito o cliente toma por dentro e por fora do DAS em 2027?
Por dentro, o cliente do regime regular credita o IBS e a CBS no montante equivalente ao devido no DAS: a alíquota efetiva do fornecedor vezes a fatia de CBS e de IBS da faixa, com o percentual informado na nota (LC 214/2025, art. 47, §§ 3º e 9º, II; LC 123/2006, art. 23, §§ 1º-A e 2º; Res. CGSN 140/2018, art. 58, §§ 4º a 6º). No mês de início de atividade, vale a menor alíquota dos anexos (art. 58, § 6º). A fatia de cada faixa está na partilha do Simples em 2027; em percentual da nota, fica assim:
| Anexo | 1ª faixa (até R$ 180 mil) | 2ª (até R$ 360 mil) | 3ª (até R$ 720 mil) | 4ª (até R$ 1,8 milhão) | 5ª (até R$ 3,6 milhões) |
|---|---|---|---|---|---|
| I (comércio) | 0,62% | 0,62% a 0,88% | 0,88% a 1,17% | 1,17% a 1,46% | 1,46% a 1,84% |
| II (indústria) | 0,63% | 0,63% a 0,86% | 0,86% a 1,13% | 1,13% a 1,39% | 1,39% a 1,73% |
| III (serviços) | 0,94% | 1,03% a 1,47% | 1,43% a 1,83% | 1,83% a 2,33% | 2,19% a 2,93% |
| IV (serviços do § 5º-C) | 0,97% | 1,13% a 1,69% | 1,62% a 2,03% | 1,95% a 2,71% | 2,59% a 4,36% |
| V (serviços do § 5º-I) | 2,66% | 2,66% a 2,87% | 3,04% a 3,29% | 3,47% a 3,74% | 3,35% a 3,65% |
| Por fora, todos os anexos | 11,3% (11,2% de CBS + 0,1% de IBS), se o Senado mantiver os 11,3% e a atividade não tiver redução |
Cálculo do escritório sobre a LC 123/2006, Anexos I a V, na redação dos Anexos XVIII a XXII da LC 214/2025 (o XX na redação da LC 227/2026), com o piso e o topo de cada faixa da RBT12; recalculado em 12/11/2026. Conta: alíquota efetiva da faixa x (fatia de CBS + fatia de IBS da partilha). Na 5ª faixa dos Anexos III e IV, quando o ISS trava em 5%, a fatia passa a ser (efetiva menos 5%) x 23,46% no III e x 36,67% no IV. A 6ª faixa fica de fora: acima de R$ 3,6 milhões, o IBS sai do DAS. O intervalo de 0,62% a 1,84% é o do comércio; em serviços, o crédito chega a 4,36%. A calculadora do Simples Nacional dá a sua alíquota efetiva.
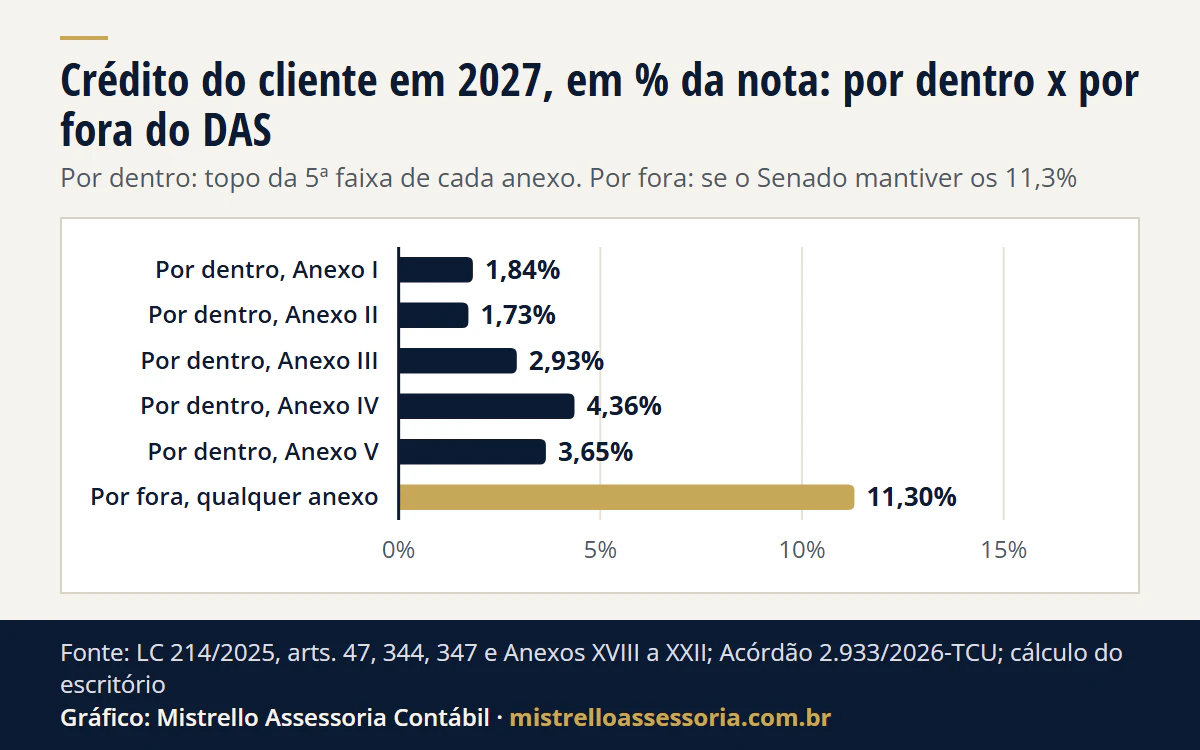
Ver os dados do gráfico
| Situação do fornecedor | Crédito do cliente |
|---|---|
| Por dentro, Anexo I | 1,84% |
| Por dentro, Anexo II | 1,73% |
| Por dentro, Anexo III | 2,93% |
| Por dentro, Anexo IV | 4,36% |
| Por dentro, Anexo V | 3,65% |
| Por fora, qualquer anexo | 11,30% |
Por fora, o cliente do regime regular credita o IBS e a CBS destacados na nota fiscal de aquisição, quando o débito do fornecedor é extinto: pago, compensado com créditos ou recolhido no split payment (art. 27; LC 214/2025, art. 47, caput, § 1º, II, e § 2º, I). Em 2027 e 2028, o IBS é de 0,1% (0,05% estadual e 0,05% municipal) e a CBS é a alíquota fixada menos 0,1 ponto (arts. 344 e 347). O TCU calculou a alíquota de referência da CBS de 2027 em 11,3% (Acórdão 2.933/2026-TCU-Plenário); quem fixa é o Senado, até 15/12/2026, e até 12/11/2026 a resolução não tinha saído. Mantidos os 11,3%, a CBS cobrada em 2027 é de 11,2%. Se o Senado fixar depois de 22/12, valem as alíquotas do TCU até a resolução vigorar (art. 349, § 2º): veja CBS de 11,3% em 2027.
As reduções de alíquota do regime regular valem também para quem está por fora, porque o regime regular inclui os regimes diferenciados (art. 41, caput). Se a atividade tiver redução de 30%, a conta de 2027 fica em 7,84% de CBS e 0,07% de IBS (arts. 344, parágrafo único, I, e 347, § 1º, I); quem tem redução está em reduções da Reforma Tributária.
Uma correção que circula: as alíquotas de 0,9% de CBS e 0,1% de IBS do ano-teste de 2026 não se aplicam às operações do Simples (LC 214/2025, art. 348, III, “c”) e não são o crédito de 2027. O que o Presumido e o Real já preenchem na nota em 2026 está em CST e cClassTrib na NF-e do ano-teste. E, nos dois lados, o crédito depende de o débito ser extinto, o que liga a conta ao split payment e ao crédito condicionado ao pagamento.
Vale a pena recolher IBS e CBS por fora? A conta numa nota de R$ 10.000
Exemplo hipotético, cálculo do escritório. Premissas: prestador de serviços do Anexo III com receita dos últimos 12 meses de R$ 600.000 (3ª faixa, alíquota efetiva de 10,56%); nota de R$ 10.000; cliente no regime regular; janeiro de 2027; CBS de 11,2% e IBS de 0,1% (se o Senado mantiver os 11,3%); atividade sem redução; IBS e CBS calculados sobre o preço sem eles, sem descontar o ISS pago no DAS (hipótese conservadora, porque nenhum ato ainda diz como o optante tira esse ISS da base); sem os créditos das compras do prestador nem o custo da 2ª apuração. Valores em reais; o preço de equilíbrio é arredondado antes das linhas seguintes.
| Por dentro | Por fora, mesmo total da nota | Por fora, CBS e IBS somados ao preço | Por fora, preço de equilíbrio | |
|---|---|---|---|---|
| Preço sem CBS e IBS | 10.000,00 | 8.984,73 | 10.000,00 | 9.824,70 |
| CBS e IBS destacados | dentro do DAS | 1.006,29 + 8,98 = 1.015,27 | 1.120,00 + 10,00 = 1.130,00 | 1.100,37 + 9,82 = 1.110,19 |
| Total da nota | 10.000,00 | 10.000,00 | 11.130,00 | 10.934,89 |
| Crédito do cliente | 175,30 (CBS 173,29 + IBS 2,01; 1,75% da nota) | 1.015,27 | 1.130,00 | 1.110,19 |
| Custo do cliente depois do crédito | 9.824,70 | 8.984,73 | 10.000,00 | 9.824,70 |
| DAS do prestador | 1.056,00 | 791,29 | 880,70 | 865,27 |
| Fica com o prestador depois do DAS, da CBS e do IBS | 8.944,00 | 8.193,44 | 9.119,30 | 8.959,43 |
Como ler a tabela:
- Mesmo total da nota: o cliente ganha R$ 839,97 e o prestador perde R$ 750,56. É o que acontece quando o cliente não aceita pagar mais; se o cliente não credita (pessoa física ou empresa do Simples por dentro), a perda é só do prestador.
- CBS e IBS somados ao preço antigo: o prestador ganha R$ 175,30 e o cliente perde os mesmos R$ 175,30, o crédito de 1,75% que ele tinha por dentro.
- Preço de equilíbrio (R$ 9.824,70 mais CBS e IBS): os dois ficam praticamente iguais (R$ 15,43 a favor do prestador). Daí em diante, decidem os créditos das compras do prestador (que só existem por fora), a fatia das vendas para quem não credita, o caixa (o cliente paga uma nota 9,3% maior e recupera no crédito depois do pagamento) e o custo da 2ª apuração.
Pela conta, por fora tende a compensar quando quase toda a venda vai para cliente do regime regular que aceita o preço com o imposto por fora, ou quando as compras com crédito são grandes; com cliente pessoa física, por fora custa caro. Mão de obra não gera crédito: salário e pró-labore de administrador ficam fora do IBS e da CBS (LC 214/2025, art. 6º, I, “a” e “b”), e só dá crédito o imposto destacado na compra e pago (art. 47, § 2º, I). Negócio intensivo em pessoas tem pouco crédito a tomar por fora.
O mesmo raciocínio na 1ª faixa do Anexo III, com uma nota de R$ 12.000 e crédito de 0,94%, está em Reforma tributária para prestador de serviços em 2027. Quando a conta aponta para sair do Simples, o caminho está em Simples, Presumido ou Real: como escolher, e o comparador Simples x Presumido ajuda a ver o peso do regime atual.
Meu cliente é empresa: ele credita de qualquer jeito?
Não. Credita quem está no regime regular (Lucro Presumido ou Real). A empresa do Simples que fica por dentro não toma crédito de IBS nem de CBS nas compras, de fornecedor nenhum (LC 214/2025, art. 47, § 9º, I). Pessoa física não credita. Uso e consumo pessoal não dá crédito (arts. 47 e 57). Por isso “vender para empresa” não basta: o que pesa é a fatia da receita que vem de clientes do regime regular.
No SaaS, a conta numa assinatura de R$ 10.000 em Porto Alegre/RS, no Anexo III, no Anexo V, por fora do DAS e no Lucro Presumido, está em SaaS em 2027: quanto de IBS e CBS o seu cliente credita?.
Quem compra refeição em bar e restaurante também não credita, por dentro ou por fora (art. 276); a conta do setor está em contabilidade para restaurantes e bares. A gorjeta repassada integralmente, até 15% da conta, fica fora da base por fora (art. 274), e a partir de 2027 também sai do DAS, como mostra gorjeta no Simples em 2027. Pela mesma lógica, quem vende quase só a pessoa física, como o salão de beleza e a academia, tem pouco crédito a oferecer por fora; a conta pesa mais para quem fatura a empresas do Presumido ou do Real, como a agência de marketing.
Perdi o prazo de 30/10: quando posso optar e até quando cancelo?
A opção é por semestre, não por ano: vale para o semestre de janeiro ou de julho, é irretratável para cada um e é feita em setembro e em março (LC 123/2006, art. 13, § 10). Para 2027, o calendário fica assim:
| O que | Quando | Efeito | Base |
|---|---|---|---|
| Opção para janeiro a junho de 2027 | 01/09 a 30/10/2026 (encerrada) | 01/01/2027 | Res. CGSN 186/2026, art. 2º (redação da Res. CGSN 194/2026) |
| Cancelar a opção feita em 2026 | 03/11 a 20/12/2026, sem volta | IBS e CBS no DAS de janeiro a junho de 2027; sem nova opção para o mesmo semestre | art. 2º, parágrafo único; Manual da Opção, item 4.2 |
| Optar ou renunciar para julho a dezembro de 2027 | 01 a 31/03/2027 (regra publicada) | 01/07/2027 | Res. CGSN 140/2018, art. 40-D, II (Res. CGSN 190/2026) |
| Cancelar o pedido de março | até 31/05/2027 | não produz efeito | art. 40-D, § 2º, II |
| Optar ou renunciar para janeiro a junho de 2028 | 01 a 30/09/2027 (regra publicada) | 01/01/2028 | art. 40-D, I |
| Cancelar o pedido de setembro | até 30/11/2027 | não produz efeito | art. 40-D, § 2º, I |
| Não fez nada | a opção feita continua nos semestres seguintes | art. 40-D, § 1º | |
| Empresa com CNPJ inscrito de 31/10 a 31/12/2026 | na inscrição | janeiro a junho de 2027 | Res. CGSN 186/2026, art. 3º, II (redação da Res. CGSN 194/2026) |
| Empresa nova a partir de 2027 | junto com a opção pelo Simples | desde a inscrição; inscrita de 01/04 a 30/06 ou de 01/10 a 31/12, também no semestre seguinte | art. 40-D, §§ 3º e 4º |
| Recebeu ressarcimento de crédito no ano ou no anterior | não pode voltar para o DAS | LC 214/2025, art. 41, § 5º; Res. CGSN 140/2018, art. 40-E |
Quem não optou fica com o IBS e a CBS no DAS de janeiro a junho de 2027. “Cancelar até 30/11” era a regra da redação original para 2026; hoje vale 20/12/2026 (Res. CGSN 186/2026, art. 2º, parágrafo único). Cancelada a opção, não há nova opção para o mesmo semestre. O dia 20/12/2026 cai num domingo e a norma não fala em prorrogação: não deixe para o último dia. A janela de março é a da regra publicada (Res. CGSN 140/2018, art. 40-D) e pode mudar por resolução, como a de setembro mudou em 2026.
A opção pelo próprio Simples tem outro calendário: veja Opção pelo Simples em 2027: prazos e cancelamento. Para sair do Simples, o caminho está em desistir do Simples em 2027. O DAS de novembro e os outros vencimentos do mês, por regime, estão nos prazos de dezembro de 2026.
As janelas de 2027, com os outros vencimentos de cada mês, estão nos prazos de março de 2027 e nos prazos de setembro de 2027.
Onde se faz a opção, a renúncia e o cancelamento?
No Portal do Simples Nacional, no serviço “Opção pelo regime regular de IBS e CBS”, ou no Portal da Tributação sobre o Consumo, em “Escolher Regime de Apuração IBS/CBS”, com conta gov.br prata ou ouro ou com certificado digital. O cancelamento é o botão “Cancelar Opção”, no mesmo lugar (Manual da Opção pelo Regime Regular do IBS e da CBS no Simples Nacional, versão de 07/10/2026, itens 3.1, 4 e 4.2).
A opção se renova sozinha enquanto não houver renúncia (Res. CGSN 140/2018, art. 40-D, § 1º; Roteiro da Opção pelo Simples Nacional para 2027, item 4.2). E quem pediu e recebeu ressarcimento de crédito de IBS ou de CBS no ano corrente ou no anterior não volta para dentro do DAS (LC 214/2025, art. 41, § 5º; Res. CGSN 140/2018, art. 40-E). A trava é do ressarcimento recebido, não do crédito usado para abater o débito do mês. Para a empresa nova, vale a regra da tabela acima.
A opção muda o DAS, a faixa e o Fator R?
O DAS sai sem as fatias de CBS e IBS, e a opção não cria regra própria de faixa nem de Fator R. A lei e a resolução do Simples não têm regra própria de Fator R para quem recolhe IBS e CBS por fora (LC 123/2006, art. 18, §§ 5º-J e 5º-K; Res. CGSN 140/2018, art. 26). No DAS do híbrido saem só as parcelas de CBS e IBS, e a contribuição previdenciária continua inteira (art. 22-A); o IBS e a CBS recolhidos por fora não entram na receita bruta (art. 2º, § 5º, VIII), o que mantém ou melhora o Fator R. A mudança de 2027 vale para todos: o cálculo passa a usar os 12 meses anteriores ao mês anterior ao da apuração. A conta mês a mês está em Fator R: como calcular em 2027.
Acima de R$ 3,6 milhões de receita, o IBS sai do DAS, como o ICMS e o ISS, e a 6ª faixa da partilha só tem CBS (LC 123/2006, art. 13-A, na redação da LC 214/2025, art. 517). No Anexo IV, a contribuição previdenciária patronal já fica fora do DAS: veja Anexo IV do Simples: INSS patronal fora do DAS.
O que fazer até 20/12/2026 e até março de 2027?
- Separe os clientes: quantos estão no regime regular (Presumido ou Real) e quanto da receita vem deles. Pessoa física e empresa do Simples por dentro não creditam.
- Ache a sua linha na tabela de crédito e compare com os 11,3% por fora; refaça a conta da nota de R$ 10.000 com o seu preço.
- Some as compras com IBS e CBS destacados: elas só viram crédito por fora.
- Optou até 30/10/2026? Decida até 20/12/2026 se mantém (o Senado tem até 15/12 para fixar a alíquota); cancelada, não há volta para o mesmo semestre.
- Não optou? Pela regra publicada, a próxima janela é de 01 a 31/03/2027, com efeito em 01/07/2027; dá para cancelar o pedido até 31/05/2027.
- Prepare o caixa: em 2027 o DAS passa a incidir na emissão da nota; veja fim do regime de caixa no Simples.
- Confira o emissor para 1º/01/2027: a nota de serviço do Simples traz IBS e CBS a partir dessa data, por dentro ou por fora do DAS, salvo em plataformas digitais e nos subitens 1.03, 1.05, 1.09 e 16.01, que ficam para 1º/03/2027 (Ato Conjunto RFB/CGIBS 7/2026); veja quem informa IBS e CBS na NFS-e.
Esse cronograma se encaixa no calendário geral da Reforma Tributária. Se quiser essa conta com os seus clientes e as suas compras antes de 20/12/2026 ou da janela de março, fazemos a comparação e registramos a escolha e os prazos, com escritório em Porto Alegre/RS e atendimento online para todo o Brasil. É trabalho de planejamento tributário e de contabilidade para empresas; para o seu caso, fale com a equipe.
Os outros prazos de fim de ano da empresa estão no checklist do que fazer antes de 31/12/2026.
Fontes e legislação
- LC 214/2025: arts. 6º, I, “a” e “b” (folha fora da incidência), 41 (regime regular e opção do Simples), 43 (apuração mensal), 47 e 57 (crédito), 276 (bares e restaurantes), 344, 347, 348, III, “c”, e 349 (alíquotas de 2026 a 2028 e prazo do Senado), 517 e Anexos XVIII a XXII (LC 123 de 2027 e partilha).
- LC 123/2006, arts. 13, §§ 9º a 11, 13-A, 18, §§ 5º-J e 5º-K, e 23, §§ 1º-A e 2º, na redação da LC 214/2025 e da LC 227/2026.
- Resoluções do CGSN: 140/2018 (arts. 2º, § 5º, VIII, 22-A, 26, 40-C, 40-D, 40-E e 58), na redação da 190/2026; 186/2026, arts. 2º a 4º, na redação da 194/2026.
- Portal do Simples Nacional: Manual da Opção pelo Regime Regular do IBS e da CBS e Roteiro da Opção pelo Simples Nacional para 2027, versões de 07/10/2026.
- Acórdão nº 2.933/2026-TCU-Plenário, sessão de 28/10/2026, item 9.1.1 (texto no portal do TCU).
- Situação no Senado: dados abertos do Senado Federal, consulta de 12/11/2026.
Regras conferidas na fonte oficial em 12/11/2026. Tabelas de crédito e da nota de R$ 10.000: cálculo do escritório, exemplo hipotético, com CBS de 11,2% e IBS de 0,1% (se o Senado mantiver os 11,3%).
Bases legais: LC 214/2025, arts. 41, 47, 344, 347, 349 e Anexos XVIII a XXII; LC 123/2006, arts. 13, §§ 9º a 11, e 18, §§ 5º-J e 5º-K; Resolução CGSN 140/2018, arts. 2º, § 5º, VIII, 22-A, 40-C, 40-D, 40-E e 58 (redação da Resolução CGSN 190/2026); Resolução CGSN 186/2026, arts. 2º e 3º (redação da Resolução CGSN 194/2026); Acórdão 2.933/2026-TCU-Plenário; Manual da Opção pelo Regime Regular do IBS e da CBS no Simples Nacional (versão de 07/10/2026).