
Setor · Exportação de serviços
Contabilidade para exportação de serviços
Recebe do exterior no CPF ou já fatura como PJ? Dev, consultor, designer e infoprodutor: carnê-leão ou empresa, a conta muda com o valor, a atividade e o contrato. Na PJ, ISS, PIS e Cofins (em 2027, ISS, CBS e IBS) podem sair da conta quando a exportação se caracteriza e se prova.
Conversar sobre o meu casoAtendimento por escrito em português e inglês
- Responsável técnico CRC RS-106421/O-1
- Método com origem em auditoria Big Four (KPMG)
- Atendimento direto, sem balcão
Atualizado em , com as regras conferidas na fonte oficial em 12/11/2026.
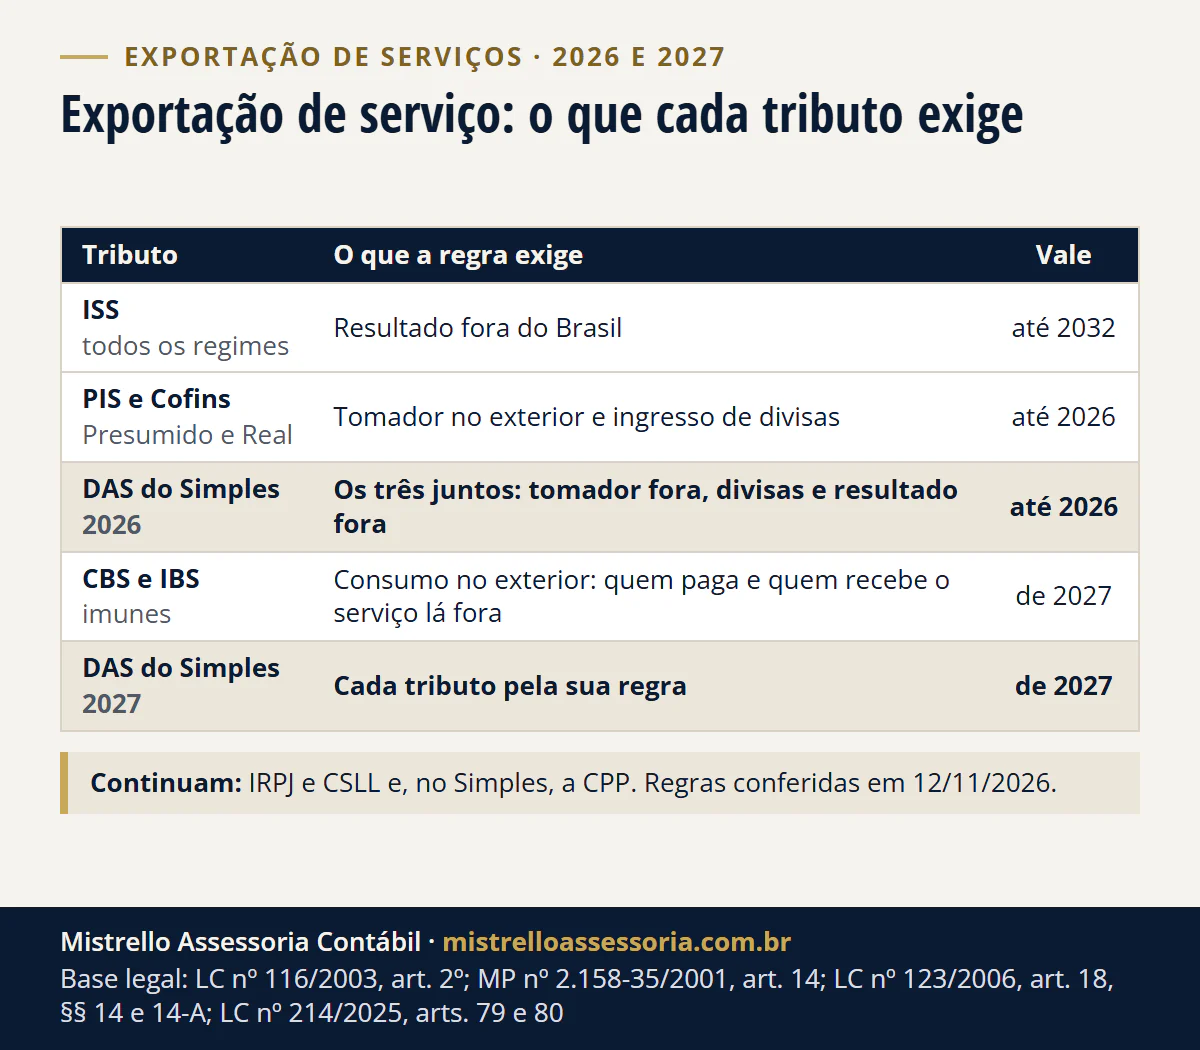
Em novembro de 2026, a empresa que exporta serviço não paga ISS, desde que o resultado não se verifique no Brasil (LC 116/2003, art. 2º, I e parágrafo único). PIS e Cofins ficam de fora até 31/12/2026, com tomador no exterior e ingresso de divisas: isentos no Lucro Presumido, não incidem no Lucro Real (MP 2.158-35/2001, art. 14; Lei 10.637/2002 e Lei 10.833/2003). No Simples, ISS, PIS e Cofins saem do DAS da receita segregada, se o resultado também fica fora (LC 123/2006, art. 18, § 14; Resolução CGSN 140/2018, art. 25, § 4º). A exportação é imune à CBS e ao IBS, que pesam a partir de 2027 (LC 214/2025, arts. 79 e 80). IRPJ e CSLL continuam.
Em resumo
- ISS
- Não incide na exportação; o serviço feito no Brasil com resultado aqui fica de fora (LC 116/2003, art. 2º).
- PIS e Cofins
- Até 31/12/2026, no Presumido e no Real: tomador no exterior e ingresso de divisas.
- Simples em 2026
- Os três juntos (tomador no exterior, ingresso de divisas e resultado fora); receita segregada no PGDAS-D, com limite próprio de R$ 4,8 milhões.
- CBS e IBS
- Imunes, com a cobrança pesando a partir de 2027; nos serviços à distância, quem paga e quem recebe o serviço têm de estar no exterior.
- Continuam
- IRPJ e CSLL e, no Simples, a CPP.
Exportação de serviço: qual tributo sai e o que cada um exige?
Depende do tributo: cada um tem a sua condição, e só no Simples de 2026 as três condições andam juntas.
| Tributo | Quem | O que a regra exige | Até quando | Base |
|---|---|---|---|---|
| ISS | Todos os regimes | Exportação; fica de fora o serviço feito no Brasil com resultado aqui | Segue em 2027; cai de 2029 a 2032; acaba em 2033 | LC 116/2003, art. 2º, I e parágrafo único; art. 8º-B |
| PIS e Cofins | Presumido (isentos) e Real (não incidem) | Tomador residente ou domiciliado no exterior e pagamento que represente ingresso de divisas (ou recursos mantidos lá fora); o local do resultado não importa | Até 31/12/2026 | MP 2.158-35/2001, art. 14, III e § 1º; Lei 10.637/2002, art. 5º, II; Lei 10.833/2003, art. 6º, II; Lei 11.371/2006, art. 10; SC Cosit 162/2026 |
| Parcelas de PIS, Cofins e ISS do DAS | Simples | Tomador no exterior, ingresso de divisas e resultado fora do Brasil, os três | Até 31/12/2026 | LC 123/2006, art. 18, § 14; Res. CGSN 140/2018, art. 25, § 4º; SC Cosit 78/2019 |
| CBS e IBS | Regime regular | Residente ou domiciliado no exterior e consumo no exterior (nos serviços à distância, adquirente e destinatário lá fora) | Efeitos desde 2026; pesa a partir de 2027 | LC 214/2025, arts. 8º, 79 e 80, § 1º-A |
| Parcelas de CBS, IBS e ISS do DAS | Simples | Cada tributo pela sua regra; a receita conta como exportação se pelo menos um a qualificar assim | A partir de 01/01/2027 | LC 123/2006, art. 18, §§ 14 e 14-A, na redação da LC 214/2025; Res. CGSN 140/2018, art. 25, § 4º-B, na redação da Res. CGSN 190/2026 |
| IRPJ e CSLL (e a CPP no Simples) | Todos | Continuam devidos | Sem mudança | LC 123/2006, art. 18, § 14; Lei 9.249/1995, arts. 15 e 20 |
Regras conferidas na fonte oficial em 12/11/2026. A nota fiscal do serviço também muda com a reforma: veja o que muda na nota de serviço.
Em 2026, a mesma receita pode ficar sem PIS e Cofins numa empresa do Presumido e pagar essas parcelas no DAS de uma empresa do Simples, se o resultado se verifica no Brasil: fora do Simples, a Receita disse que a isenção e a não incidência não dependem do local da prestação nem do resultado (SC Cosit 162/2026), e no Simples o conceito próprio de 2026 exige o resultado fora (Resolução CGSN 140/2018, art. 25, § 4º). Em 2027, no Simples, cada tributo segue a sua regra, e a receita conta como exportação para o limite se pelo menos um deles a qualificar assim (Resolução CGSN 140/2018, art. 25, § 4º-B, na redação da Resolução CGSN 190/2026).
Recebo do exterior: como pessoa física (carnê-leão) ou como PJ exportadora
É a pergunta que mais chega aqui. Quem mora no Brasil e recebe de cliente ou empresa no exterior tem dois caminhos legais: receber no CPF e recolher o carnê-leão todo mês, ou faturar por uma empresa que exporta serviço. Nenhum dos dois ganha sempre: a conta muda com o valor, a atividade e o contrato. Para o lado da pessoa física, a calculadora de carnê-leão do exterior mostra a data do câmbio de cada mês e o DARF, com o imposto pago lá fora. Para quem é advogado e recebe de escritório nos EUA, a conta do carnê-leão, do INSS de 20% e da sociedade unipessoal está em advogado contractor dos EUA: carnê-leão ou sociedade?
| Ponto | Pessoa física (carnê-leão) | PJ exportadora |
|---|---|---|
| Imposto de renda | Carnê-leão pela tabela progressiva mensal, que chega a 27,5%, somado às outras rendas na declaração anual | IRPJ e CSLL na empresa: dentro do DAS, no Simples, ou pela presunção, no Lucro Presumido |
| Quando paga | No mês do recebimento, transferido ou não para o Brasil; DARF até o último dia útil do mês seguinte | Guia mensal do regime; no Simples, a partir de 2027, pelo mês da nota fiscal |
| Tributos sobre a receita | Não há DAS nem PIS e Cofins: o peso está no imposto de renda da tabela | ISS, PIS e Cofins fora da conta na exportação que se prova (em 2027, ISS, CBS e IBS) |
| Previdência | INSS como contribuinte individual, 20% do salário de contribuição | INSS sobre o pró-labore dos sócios |
| Custo de manter | Só o imposto e a organização do carnê-leão | Abertura, contabilidade mensal e obrigações acessórias |
Bases: Receita Federal, Perguntas e Respostas IRPF 2026; tabela da Lei 11.482/2007; contribuinte individual na Lei 8.212/1991; exportação no ISS e no Simples.
Quando a pessoa física basta
- Renda eventual ou de valor pequeno, em que o custo de manter uma empresa come a diferença.
- Projeto pontual, sem previsão de continuar.
- Contrato ou termos da plataforma que só admitem a pessoa física: a receita não vira da empresa por escolha de quem recebe.
Quando a PJ exportadora compensa
- Renda recorrente e relevante, sobretudo quando outra renda, como um salário, já leva a soma para a faixa de 27,5% na declaração anual.
- Cliente que aceita contratar a empresa, com invoice e nota em nome da PJ.
- Atividade que fica no Anexo III do Simples, como software, quando a folha com pró-labore chega a 28% da receita (Fator R).
- Sócios ou grupo de freelancers que precisam dividir o resultado com regra clara.
Dentro da PJ, a escolha entre o Simples e o Lucro Presumido também muda com o faturamento. Na nossa simulação de 2026, para atividade sujeita ao Fator R, com toda a receita exportada, sem outros custos, pró-labore de 28% da receita no Anexo III e de um salário mínimo no Presumido, e todo o lucro distribuído a um sócio sem outras rendas, o Anexo III pesa menos até uns R$ 25 mil por mês; o Presumido, de uns R$ 26 mil a R$ 80 mil; e o Anexo III volta a pesar menos a partir de uns R$ 85 mil, porque o IR do pró-labore é abatido do imposto mínimo da Lei 15.270 (Lei 9.250/1995, art. 16-A). São referências, não regra: o ponto de virada depende do valor mensal, da atividade, do anexo e do custo da empresa. A tabela por faixa, com as premissas, está em Simples ou Presumido: a conta muda com o faturamento, e o comparador de regimes separa a parte exportada para um primeiro número com a sua receita. Se a empresa já saiu do Simples e o comparador mostra o Simples mais barato, o que somar antes de concluir (o Fator R, o pró-labore e o IR do sócio) está em exporto serviço e saí do Simples: foi boa troca? Fazer essa conta com os seus números é o trabalho do diagnóstico.
Exportação de serviço tem ISS? E PIS e Cofins?
ISS. Não, quando o serviço é exportado: o ISS não incide (LC 116/2003, art. 2º, I). Fica de fora o serviço desenvolvido no Brasil cujo resultado aqui se verifique, ainda que o pagamento venha do exterior (parágrafo único). A lei não define "resultado": quem cobra o ISS e aplica o critério é o município da empresa. Em 2027 o ISS segue com a mesma regra; as alíquotas caem de 2029 a 2032 e o imposto acaba em 2033 (LC 116/2003, art. 8º-B; LC 214/2025, art. 543, IV).
PIS e Cofins, até 31/12/2026. No Lucro Presumido (regime cumulativo), as receitas de serviço prestado a pessoa física ou jurídica residente ou domiciliada no exterior, com pagamento que represente ingresso de divisas, são isentas (MP 2.158-35/2001, art. 14, III e § 1º); no Lucro Real (não cumulativo), as contribuições não incidem (Lei 10.637/2002, art. 5º, II; Lei 10.833/2003, art. 6º, II). Fora do Simples, a Receita disse que a isenção e a não incidência não dependem do local da prestação nem do resultado (SC Cosit 162/2026). Vale qualquer forma de pagamento autorizada com conversão de moeda, antes ou depois do pagamento, ainda que pelo valor líquido (SC Cosit 160/2024), e quem mantém o recebido no exterior não perde o benefício (Lei 11.371/2006, art. 10); o caminho do câmbio está em como receber dinheiro do exterior na PJ.
Em 2027. O PIS e a Cofins são revogados em 01/01/2027, com as regras da exportação (LC 214/2025, art. 542, XII, XVIII, XXI e XXXV), e a CBS assume o lugar: veja IBS e CBS em 2027, abaixo.
No software, a condição que mais pesa é onde o resultado se verifica. Os casos, com a conta do DAS e o que muda em 2027, estão em exporto software para os EUA: pago ISS, PIS e Cofins?
Exportação de serviços no Simples Nacional: o que sai do DAS?
Não é preciso sair do Simples: a receita de exportação vai segregada no PGDAS-D, e o DAS dela sai sem as parcelas dos tributos sobre o consumo; IRPJ, CSLL e CPP ficam (LC 123/2006, art. 18, § 4º-A, IV, e § 14; Resolução CGSN 140/2018, art. 25).
| Ano | Sai do DAS | Fica no DAS | Base |
|---|---|---|---|
| 2026 | Cofins, PIS, IPI, ICMS e ISS | IRPJ, CSLL e CPP | LC 123/2006, art. 18, § 4º-A, IV, e § 14 |
| 2027 | ICMS e ISS (§ 14), mais IPI, IBS e CBS (§ 14-A) | IRPJ, CSLL e CPP | LC 123/2006, art. 18, §§ 14 e 14-A, na redação da LC 214/2025, art. 517; efeitos pelo art. 544, III |
Na 1ª faixa do Anexo III, o que sai soma 49,10% da alíquota efetiva nos dois anos (conta nossa sobre os anexos). No Anexo IV, a CPP já é paga fora do DAS.
Na 1ª faixa do Anexo III, as parcelas que saem somam 49,10% da alíquota efetiva em 2026 (Cofins, PIS e ISS) e os mesmos 49,10% em 2027 (CBS, IBS e ISS), pela partilha dos anexos (conta nossa sobre a LC 123/2006, Anexo III, e a LC 214/2025, Anexo XX). As alíquotas de cada faixa estão na tabela do Simples por anexo em 2026 e 2027, e a fatia do Anexo V, em exportação de software.
Exemplo hipotético, sem relação com cliente; números de 12/11/2026
Empresa de um sócio, no Anexo III, na 1ª faixa (alíquota efetiva de 6%), com toda a receita de serviço prestado a uma empresa dos Estados Unidos que contrata, paga e usa o serviço lá. Em 2026, o DAS da exportação fica com IRPJ, CSLL e CPP: 6% x 50,90% = 3,054% da receita. Em R$ 10.000 de receita no mês, o DAS vai de R$ 600,00 para R$ 305,40. Em 2027, na mesma faixa e com a mesma alíquota efetiva, saem CBS, IBS e ISS, os mesmos 49,10%, e a conta fica igual.
Em 2026, no Simples, exportação de serviço é a prestação a residente ou domiciliado no exterior com pagamento que represente ingresso de divisas, salvo o serviço desenvolvido no Brasil com resultado aqui (Resolução CGSN 140/2018, art. 25, § 4º); sem saber onde está o resultado, a receita vai como mercado interno (SC Cosit 78/2019). Em 2027 esse conceito próprio é revogado e vale o § 4º-B: cada tributo pela sua regra (Resolução CGSN 190/2026).
A exportação tem limite próprio: até R$ 4,8 milhões no mercado interno e, adicionalmente, até R$ 4,8 milhões de exportação no ano. A alíquota de cada grupo sai da sua própria receita, e o sublimite de R$ 3,6 milhões também é contado em separado (LC 123/2006, art. 3º, §§ 14 e 15; Resolução CGSN 140/2018, arts. 9º e 23).
Empresa com filial, sucursal, agência ou representação no exterior não pode ficar no Simples, desde 01/01/2025 (LC 123/2006, art. 3º, § 4º, XII). Ter cliente, conta ou plataforma lá fora não é filial. Se a dúvida é ter uma empresa nos EUA, a regra é outra. O que mais muda no regime está em Simples Nacional em 2027, e o comparador de regimes separa a parte exportada.
E no Lucro Presumido, o que a exportação paga?
Sai o ISS, pela mesma regra do resultado; PIS e Cofins são isentos até 31/12/2026, com tomador no exterior e ingresso de divisas, sem olhar o resultado. IRPJ e CSLL continuam, sobre a base presumida de 32% da receita de serviços em geral (Lei 9.249/1995, arts. 15 e 20), com acréscimo de 10% nos percentuais de presunção sobre a parcela da receita acima de R$ 5 milhões no ano (LC 224/2025, art. 4º). Qual regime pesa menos para quem exporta está em exporto serviço e saí do Simples: foi boa troca?, e a escolha do regime para o ano que vem, em Lucro Presumido em 2027.
Empresa que exporta serviço paga IBS e CBS em 2027?
Não: as exportações de serviços são imunes ao IBS e à CBS, e o exportador mantém o direito aos créditos das suas compras (LC 214/2025, arts. 8º e 79).
Exportação de serviço é o fornecimento a residente ou domiciliado no exterior com consumo lá fora (art. 80). O consumo está fora quando o local da operação não é o Brasil, nos serviços com regra própria de local (art. 11, II a IX), ou quando adquirente e destinatário estão no exterior, nos demais casos (art. 80, § 1º-A).
Têm regra própria de local os serviços ligados a imóvel, os feitos fisicamente sobre pessoa ou bem ou fruídos presencialmente, os eventos, o transporte e a comunicação por cabo. Consultoria, marketing, design, tradução e desenvolvimento ficam nos demais casos: quem paga (adquirente) e quem recebe o serviço (destinatário) têm de estar no exterior (art. 3º, IV e V).
O texto da LC 214 não pede ingresso de divisas para a CBS e o IBS; o câmbio segue sendo prova e tem regra própria, em como receber dinheiro do exterior na PJ. Guarde contrato, invoice, nota e comprovante de recebimento que mostrem quem contratou e quem recebeu o serviço.
A antiga presunção pelo domicílio do adquirente foi revogada pela LC 227/2026, e no serviço fornecido ao mesmo tempo no Brasil e no exterior só a parcela executada ou consumida fora é exportação (art. 80, §§ 2º e 5º).
O crédito das compras só é apropriado no regime regular (Presumido, Real, ou Simples que optou por recolher IBS e CBS por fora do DAS); no Simples por dentro não há crédito (art. 47, caput e § 9º, I). Para quem só exporta, a escolha por dentro ou por fora não muda o imposto sobre a receita, que é imune nos dois; muda o crédito das compras e as obrigações. O saldo credor pode ser ressarcido, nos prazos da lei. No Simples, a partir de 01/01/2027, o DAS da exportação sai sem ISS (LC 123/2006, art. 18, § 14) e sem IBS, CBS e IPI (§ 14-A, na redação da LC 214/2025).
O ISS não acaba em 2027: segue com a regra do resultado, e a CBS e o IBS com a do consumo. A mesma receita pode ficar sem CBS e IBS e pagar ISS, ou o contrário. No exemplo hipotético acima, se a mesma empresa presta parte do serviço para a filial brasileira do cliente, em 2026, no Simples, essa parte é mercado interno (resultado no Brasil); em 2027, essa parte não é exportação para a CBS e o IBS (o destinatário está no Brasil), e só a outra parte sai do DAS.
2026 é ano de teste (CBS de 0,9% e IBS de 0,1%, sem aplicação ao optante do Simples) (LC 214/2025, arts. 343 a 348); a alíquota da CBS em 2027 ainda não está fixada. O que muda para quem presta serviço no Brasil está em o que muda para o prestador de serviços em 2027, o panorama da reforma tributária está na página do tema, e a nota fiscal, em o que muda na nota de serviço. E se a empresa também paga serviço ou software de fora, o imposto dessa outra ponta tem regra própria.
Consultoria, marketing, tradução e design: é exportação em 2027?
Sim, quando quem paga e quem recebe o serviço estão no exterior. Deixa de ser exportação a parte que vai para a filial ou o representante do cliente no Brasil; o serviço feito presencialmente aqui tem duas leituras.
| Serviço | É exportação quando | Não é exportação quando | Base (LC 214/2025) |
|---|---|---|---|
| Consultoria, design, tradução, desenvolvimento | Quem paga e quem recebe o serviço estão no exterior | O serviço é entregue à filial ou ao representante do cliente no Brasil | art. 80, § 1º-A, II; art. 3º, IV e V; art. 11, X, a, 2 |
| Marketing para empresa de fora | Quem paga e quem recebe o serviço estão no exterior; a lei não usa o público da campanha como teste | Quem recebe o serviço é a operação do cliente no Brasil | art. 80, § 1º-A, II; art. 11, X, a, 2 |
| Parte para a matriz, parte para a filial no Brasil | Na parcela executada ou consumida no exterior | Na parcela que vai para a filial | art. 80, § 5º |
| Aula, evento ou serviço presencial feito no Brasil | Há duas leituras, sem posição oficial (veja abaixo) | Idem | art. 80, § 1º-A, I e II; art. 11, III e IV |
Regras da LC 214/2025 na redação dada pela LC 227/2026, conferidas no Planalto (a LC 235/2026 não mexeu nos arts. 3º, 11 e 80). O software, com dois contratos do mesmo cliente, está em exportação de software.
Serviço presencial no Brasil para cliente de fora: há duas leituras. Uma exige o local da operação fora do Brasil (§ 1º-A, I); a outra aceita adquirente e destinatário no exterior (inciso II). Em 08/11/2026, artigo no site da Fenacon apontou que Receita e Comitê Gestor não tinham se manifestado. Documente quem contrata, quem recebe e onde se presta o serviço.
O prazo de 180 dias para comprovar a exportação, sob pena de pagar CBS e IBS, é da exportação de bens materiais e dos serviços ligados a ela, como frete e despacho aduaneiro, não do serviço comum (art. 81-A, § 1º, e art. 80, § 1º, II).
Para quem é e para quem não é
É para você se
- Você mora no Brasil e presta serviço a empresa ou cliente no exterior: desenvolvimento, design, tradução, consultoria, conteúdo, dados e avaliação de modelos de IA.
- Recebe pela Wise, pelo Payoneer, pela Upwork ou pela Deel, como prestador independente, ou por plataforma parecida.
- Vende app ou software em loja internacional.
- Faz parte de um grupo de freelancers que fechou um projeto com cliente de fora.
- É infoprodutor e vende cursos ou mentorias também para fora do Brasil.
- Quer abrir a PJ para exportar, ou já tem uma e não separa a receita de exportação.
O caminho é outro se
- Você mora fora, saiu sem a saída definitiva, tem residência fiscal em outro país ou o tema é dinheiro investido fora, conta no exterior ou offshore (Lei 14.754/2023): veja patrimônio internacional.
- A empresa é de software ou SaaS e vende no mercado brasileiro: veja tecnologia e SaaS.
- Você é empregado com carteira assinada de uma empresa no Brasil, ainda que a vaga seja de empresa estrangeira: o imposto já sai na folha, e o ponto é a declaração anual, em pessoa física.
- A dúvida é da outra ponta, quando a empresa também paga serviço ou software de fora: aí a conta é a da importação de serviços.
- Você representa uma empresa estrangeira que quer operar no Brasil.
Atendemos quem exporta serviço de qualquer cidade do Brasil, online: o escritório fica em Porto Alegre/RS e o atendimento é remoto e por escrito, pelo WhatsApp, pelo formulário e pelo e-mail, que é como trabalhamos com todos os clientes. Se a sua empresa já fatura para cliente no exterior, o acompanhamento do mês, com a conferência da nota de exportação, o câmbio e o DAS, está em contabilidade para PJ com cliente no exterior. Somos o lado brasileiro: cuidamos da empresa e dos tributos no Brasil. Contrato e imposto do país do seu cliente são tratados por você com o profissional de lá; se ele pedir um documento daqui, nós preparamos e quem leva é você.
As decisões que pesam para quem fatura de fora
O requisito de cada tributo
No Simples de 2026, os três juntos: tomador no exterior, ingresso de divisas e resultado fora do Brasil. No Presumido e no Real, o PIS e a Cofins pedem tomador no exterior e ingresso de divisas. Em 2027, a CBS e o IBS olham o consumo no exterior; o ISS segue com o resultado.
Simples × Presumido
No Simples, a receita exportada é segregada e, nas atividades sujeitas a ele, o Fator R decide entre o Anexo III e o V; no Presumido, IRPJ e CSLL saem pela presunção. Qual pesa menos depende da margem e da folha.
Câmbio e o bolso do sócio
Variação cambial no reconhecimento da receita e, desde 2026, retenção de 10% sobre dividendos altos e IRPFM (Lei 15.270/2025): a retirada entra no planejamento.
Como ajudamos
O ISS não incide sobre a exportação de serviços, mas o texto legal exclui o serviço desenvolvido no Brasil cujo resultado aqui se verifique. Para PIS e Cofins, até 2026, a isenção vem da legislação federal, condicionada ao tomador no exterior e ao ingresso de divisas. É enquadramento que se constrói com documento, não checkbox de plataforma, e a Receita já disse que, no Simples, sem prova do local do resultado, a receita vai como mercado interno. O passo a passo do câmbio, com a finalidade certa e o IOF zero, está em como receber dinheiro do exterior na PJ.
- Decisão entre pessoa física e PJ com os seus números: carnê-leão e INSS de um lado, DAS ou Presumido, pró-labore e custo da empresa do outro.
- Caracterização e prova da exportação: relatórios por país, câmbio das remessas e nota fiscal com tomador do exterior.
- Segregação da receita exportada no Simples (PGDAS-D): a parcela de fora com a redução, a interna tributada normalmente.
- Simulação Simples × Presumido para quem fatura de fora, cruzando o Fator R e a margem de cada regime.
- Virada de 2027: a receita de exportação separada por tributo (ISS, CBS e IBS), a escolha de recolher IBS e CBS por dentro ou por fora do DAS e o crédito das compras.
- Política de retirada do sócio (pró-labore × dividendos), considerando a retenção de 10% e o IRPFM da Lei 15.270/2025.
- Para quem segue no CPF: carnê-leão mês a mês, regularização de meses em atraso e o saldo lá fora na declaração anual.
No bolso do sócio, a nova lei do IR mudou a conta da retirada a partir de 2026.
Prazos de 2027 que mexem na conta de quem exporta
A virada de 2027 junta a Reforma Tributária e uma revisão grande do Simples Nacional. As datas abaixo são da PJ exportadora; quem recebe no CPF não tem opção a fazer, mas pode usar a janela para decidir se abre a empresa.
Opção pelo Simples para 2027
Janela de 1º/09 a 15/10/2026, já encerrada, sem a antiga reabertura em janeiro. Pedido indeferido por débito ou cadastro: regularização até 30/10/2026. Arrependimento: cancelamento de 03/11 a 20/12/2026. O CNPJ inscrito de 16/10/2026 em diante faz a opção junto com a inscrição (Resolução CGSN 194/2026). Daí em diante, a opção é de 1º a 30 de setembro, para o ano seguinte (Resolução CGSN 190/2026).
IBS e CBS por dentro ou por fora do DAS
Para o 1º semestre de 2027, a escolha foi de 1º/09 a 30/10/2026, com cancelamento de 03/11 a 20/12/2026 (Resolução CGSN 194/2026); depois, em setembro e em março, para cada semestre. A receita de exportação fica fora da CBS e do IBS nos dois caminhos (LC 214/2025): a escolha pesa mais para quem também vende no Brasil a outras empresas ou tem compras relevantes com IBS e CBS.
Fim do regime de caixa no Simples
A partir de 1º/01/2027, o DAS incide sobre a receita auferida, e a receita nasce na emissão da nota fiscal (Resolução CGSN 190/2026). Quem emite a invoice e a nota num mês e recebe o câmbio no outro paga o DAS pelo mês da nota. O saldo a receber em 31/12/2026 pede conta antes da virada.
Fator R com um mês de defasagem
A partir de 2027, folha (com pró-labore) e receita passam a ser as dos 12 meses antecedentes ao mês anterior ao da apuração (LC 214/2025; Resolução CGSN 140/2018, art. 26). Vale para todo optante, inclusive quem recolher IBS e CBS por fora: a escolha não traz regra própria para o Fator R. Na prática, um ajuste de pró-labore leva um mês a mais para aparecer na conta.
PIS e Cofins dão lugar à CBS
A partir de 1º/01/2027, as regras do PIS e da Cofins, inclusive a isenção da exportação na MP 2.158-35/2001, são revogadas, e a CBS assume o lugar delas (LC 214/2025). A exportação é imune à CBS e ao IBS: veja quem é adquirente e destinatário.
Mensalidade ou consulta avulsa
Muita gente chega pedindo "só uma consulta". A decisão entre pessoa física e PJ cabe num trabalho fechado: o diagnóstico. A rotina da PJ exportadora, não: ela vira contabilidade mensal.
Diagnóstico: a decisão
Primeira conversa sem custo, para entender o caso. O diagnóstico é pago, com o valor informado no contato. Nele, com o valor e a frequência dos recebimentos, a atividade, o contrato e o caminho do dinheiro, simulamos pessoa física e PJ e entregamos a recomendação por escrito, com o passo a passo. O valor é descontado da proposta se você contratar.
PJ exportadora: a rotina mensal
Se a resposta for PJ, vêm a abertura e a contabilidade mensal: DAS ou guias do regime com a receita de exportação segregada, nota fiscal com tomador do exterior, câmbio documentado, pró-labore e Fator R, obrigações acessórias. Proposta em pacote fechado, com escopo por escrito.
Pessoa física: o carnê-leão em dia
Se a resposta for ficar no CPF, o acompanhamento é do carnê-leão mês a mês, dos meses em atraso, quando houver, e da declaração anual com o saldo mantido lá fora. Também com escopo por escrito.
Sem fidelidade e sem multa de saída. Os critérios de honorário estão em como cobramos.
Prova da exportação
A prova decide a desoneração
Relatório de vendas por país, câmbio documentado e nota fiscal com tomador do exterior: sem isso, no Simples, a receita vai como mercado interno. Em 2027, a CBS e o IBS olham quem paga e quem recebe o serviço, e a prova continua decidindo. Construímos o enquadramento com papel de trabalho, para a economia resistir à pergunta.
Conversar sobre o meu caso3
requisitos somados no Simples de 2026 (tomador no exterior, ingresso de divisas e resultado fora do Brasil); no Presumido e no Real, o PIS e a Cofins pedem os dois primeiros.
Perguntas frequentes
As perguntas que mais chegam de quem recebe do exterior, no CPF ou pela PJ. Não encontrou a sua?
Conversar sobre o meu casoTrabalho remoto para uma empresa de fora. Recebo como pessoa física ou abro PJ?
Na pessoa física, o que vem do exterior paga carnê-leão todo mês, pela tabela progressiva que chega a 27,5%, mais o INSS de contribuinte individual. Na PJ, a exportação de serviço pode tirar ISS, PIS e Cofins da conta (a partir de 2027, ISS, CBS e IBS), mas entram honorários, pró-labore e obrigações. Decidem o valor, a atividade e o contrato: se ele só admite a pessoa física, a receita não passa para a empresa por escolha sua. E, se você guarda com o contratante, ao mesmo tempo, pessoalidade, subordinação e habitualidade, como pode acontecer com quem presta serviço a um contratante só, a PJ não pode ficar no Simples, e a lei não ressalva o contratante no exterior (LC 123/2006, art. 3º, § 4º, XI). Veja o comparativo de PF e PJ.
Recebo pela Wise, Payoneer, Upwork ou Deel. Quando pago o imposto?
Na pessoa física, rendimento do exterior entra no carnê-leão no mês do recebimento, transferido ou não para o Brasil (Perguntas e Respostas IRPF 2026, pergunta 130); na prática, é o mês em que o pagamento cai na sua conta da plataforma, e não o do saque. O DARF do carnê-leão vence no último dia útil do mês seguinte. Se a Deel contrata você com carteira assinada por uma empresa no Brasil, é salário, com imposto retido na folha. Na PJ, guarde o comprovante de câmbio de cada recebimento: ele faz parte da prova da exportação. Veja como declarar o que entra pela plataforma.
Vendo um app na App Store ou no Google Play. Declaro no CPF ou abro CNPJ?
No CPF, o que a loja paga do exterior entra no carnê-leão do mês e se soma ao salário no ajuste anual. No CNPJ do Simples, licenciamento e elaboração de software ficam no Anexo III quando a folha, com o pró-labore, chega a 28% da receita (Fator R); abaixo disso, vão ao Anexo V (LC 123/2006, art. 18, §§ 5º-D, IV e V, e 5º-M, II). A parte vendida a usuários no Brasil tende a ser mercado interno, e os relatórios da loja por país separam uma da outra. Veja quando o CNPJ compensa.
Vamos fazer um projeto em grupo para um cliente no exterior. Um CNPJ ou um para cada?
Depende de quem assina com o cliente e de como o dinheiro chega a cada um. O desenho mais caro costuma ser um CNPJ faturar tudo e pagar os outros como empresas: para eles, a receita é do mercado interno, e o mesmo dinheiro paga imposto de novo. Sócios com pró-labore ou remuneração de pessoa física entram na folha do Fator R (LC 123/2006, art. 18, § 24). Veja as estruturas lado a lado.
Quero abrir a PJ para exportar. Dá para entrar no Simples em 2027?
Depende de quando o CNPJ nasce. Para a empresa que já existe, a opção para 2027 teve janela de 1º/09 a 15/10/2026, já encerrada, com pendências regularizáveis até 30/10/2026 (Resolução CGSN 186/2026, na redação da Resolução CGSN 194/2026); fora dela, a próxima é em setembro de 2027, para 2028. O CNPJ inscrito de 16/10/2026 em diante faz a opção junto com a inscrição, como empresa em início de atividade. Feita na inscrição, a opção vale até o fim de 2027, salvo exclusão (Resolução CGSN 186/2026, art. 3º, na redação da Resolução CGSN 194/2026); quem abre sem optar e começa no Presumido fica fora do Simples em 2026 e em 2027 e só pode pedir o regime em setembro de 2027, para valer em 2028 (Resolução CGSN 140/2018, art. 6º, § 1º, na redação da Resolução CGSN 190/2026). Por isso, a escolha sai antes da inscrição, pelo faturamento esperado: na nossa simulação de 2026 (atividade sujeita ao Fator R, receita toda exportada, sem outros custos, pró-labore de 28% da receita no Anexo III e de um salário mínimo no Presumido, e todo o lucro distribuído a um sócio só, sem outras rendas), o Anexo III pesa menos até uns R$ 25 mil por mês, o Presumido de uns R$ 26 mil a R$ 80 mil e o Anexo III de novo a partir de uns R$ 85 mil. Com mais de um sócio, a última virada muda. Veja prazos e pendências da opção.
Vocês fazem consulta avulsa?
A primeira conversa, para entender o caso, é sem custo. A decisão entre pessoa física e PJ sai no diagnóstico, que é pago, com o valor informado no contato e descontado da proposta se você contratar. Se a resposta for PJ, a empresa passa a ter contabilidade mensal; se for ficar no CPF, o acompanhamento é do carnê-leão e da declaração anual. Veja como cobramos.
Exportação de serviços paga IBS e CBS em 2027?
Não. A exportação de serviço é imune ao IBS e à CBS (LC 214/2025, arts. 8º e 79). Nos serviços prestados à distância, como consultoria, marketing, design e tradução, quem paga e quem recebe o serviço têm de estar no exterior (art. 80, § 1º-A). O crédito das compras só é aproveitado no regime regular; no Simples por dentro do DAS não há crédito (art. 47, § 9º, I). O ISS continua em 2027. Veja cada caso em 2027.
Preciso sair do Simples Nacional para exportar serviços?
Não. A receita de exportação vai segregada no PGDAS-D, com limite próprio, e o DAS dela sai sem as parcelas dos tributos sobre o consumo; IRPJ, CSLL e CPP ficam (LC 123/2006, art. 18, §§ 4º-A, IV, 14 e 14-A). Veja o que sai do DAS em 2026 e em 2027.
Preciso trazer o dinheiro para o Brasil para não pagar PIS e Cofins?
Até 31/12/2026, não: a empresa que mantém no exterior o que recebeu pela exportação não perde a isenção nem a não incidência do PIS e da Cofins (Lei 11.371/2006, art. 10), e, no Simples, a receita segue como exportação sem o efetivo ingresso de divisas (Resolução CGSN 140/2018, art. 25, § 4º-A). Se o pagamento é recebido no Brasil, ele precisa representar ingresso de divisas, o que vale para qualquer forma de pagamento autorizada que envolva conversão de moeda, antes ou depois do pagamento, ainda que pelo valor líquido (SC Cosit 160/2024). As duas regras acabam com o PIS e a Cofins em 01/01/2027. Veja como receber dinheiro do exterior na PJ.
Recebo em dólar ou euro. Como fica a variação cambial?
Entre a venda e a entrada do dinheiro na conta brasileira pode haver variação cambial, e o momento de reconhecer a receita em moeda estrangeira tem regra própria, tratada caso a caso conforme o regime e o fluxo de recebimento (plataforma, conta internacional, câmbio direto). No Simples, a partir de 2027, a receita nasce na emissão da nota fiscal, e não no recebimento (Resolução CGSN 140/2018, art. 2º, §§ 8º e 9º-A, na redação da Resolução CGSN 190/2026). O desenho errado gera receita tributada duas vezes ou ingresso de divisas descaracterizado. Veja o circuito de invoice, câmbio e nota.
E a retirada do sócio em 2026: o que mudou?
A Lei 15.270/2025 (efeitos desde 01/01/2026) criou a retenção de 10% de IRPF sobre o total de lucros e dividendos do mês quando os pagamentos de uma mesma PJ à mesma pessoa física passam de R$ 50 mil, e a tributação mínima (IRPFM) para quem soma rendimentos anuais acima de R$ 600 mil. Para quem exporta com carga baixa na PJ, a política de pró-labore e dividendos passou a fazer parte do planejamento. O redutor do art. 16-B da Lei 9.250/1995 só entra quando o IRPJ e a CSLL efetivos da empresa, somados à alíquota efetiva do imposto mínimo do sócio, passam de 34%, o que raramente acontece com carga baixa. Por isso, acima de R$ 600 mil de renda no ano, o mínimo sobre os dividendos tende a ser pago sem redutor. Veja a retenção de 10% em 2026.
Análises para Exportação de Serviços
Aprofunde no tema
Próximo passo
Fatura do exterior? A conta pode estar maior do que deveria
Pessoa física ou PJ, requisitos da exportação, regime certo e câmbio: avaliados com simulação e papel de trabalho, sem promessa de resultado.
- Primeira conversa sem custo
- Proposta com escopo fechado
- A conta demonstrada antes de mudar
5,0 no Google 8 avaliações
Quem responde é o contador, por escrito, no mesmo dia útil (mensagens de seg-sex até as 17h; depois disso, no dia útil seguinte). Proposta clara após o diagnóstico - veja como cobramos.
- 01
Triagem e diagnóstico
Primeira conversa sem custo; se o caso pede análise, o diagnóstico é pago e descontado da proposta se você contratar.
- 02
Proposta clara
Escopo e honorário fechados antes de começar - sem surpresa depois.
- 03
Execução documentada
Implementação com papel de trabalho e acompanhamento direto do responsável técnico.