

Em 2027, Presumido e Real pagam a mesma CBS, com o mesmo crédito; entre eles, decidem o IRPJ e a CSLL, e o Real paga menos quando o lucro tributável fica abaixo da base presumida. Frente ao Simples, decidem a folha (Fator R) e o cliente (pessoa física não credita). Sair do Simples para 2027: comunicar até 31/12/2026.
Em 2027, nenhum regime paga sempre menos. Presumido e Real pagam a mesma CBS, com o mesmo crédito das compras (LC 214/2025, arts. 41, § 1º, e 47), e entre eles decidem o IRPJ e a CSLL: o Real paga menos quando o lucro tributável fica abaixo da base presumida (32% da receita nos serviços em geral). Frente ao Simples, decidem a folha (Fator R) e o cliente: pessoa física não toma crédito. Conferido em 08/11/2026, com a CBS de 11,3% do TCU, ainda sem resolução do Senado.
Como cada regime calcula o imposto em 2026 e em 2027?
| Regime | Teto de receita | Como calcula em 2026 | O que muda em 2027 |
|---|---|---|---|
| Simples Nacional | R$ 4,8 mi/ano (sublimite de R$ 3,6 mi para ICMS e ISS) | Guia única (DAS), com alíquota efetiva por anexo | PIS e Cofins saem da partilha do DAS e entram a CBS e uma fração de IBS; sublimite também para o IBS; opção semestral de recolher IBS e CBS por fora; fim do regime de caixa |
| Lucro Presumido | R$ 78 mi no ano anterior | IRPJ e CSLL sobre um lucro presumido (em regra, 8% e 12% no comércio e na indústria, 32% nos serviços); PIS e Cofins cumulativos de 3,65% | CBS e IBS no regime regular, com crédito, iguais aos do Real; a presunção 10% maior acima de R$ 5 mi/ano vale o ano todo |
| Lucro Real | Sem teto; obrigatório acima de R$ 78 mi e em algumas atividades | IRPJ e CSLL sobre o lucro efetivo; PIS e Cofins não cumulativos de 9,25%, com créditos | CBS e IBS no regime regular, com crédito, iguais aos do Presumido |
O Simples é da Lei Complementar 123. A presunção do Presumido vem do art. 15 da Lei 9.249/1995 para o IRPJ e do art. 20 para a CSLL, e o limite de R$ 78 milhões e os casos de Lucro Real obrigatório estão na Lei 9.718/1998, arts. 13 e 14. Os 9,25% do Real em 2026 somam PIS de 1,65% e Cofins de 7,6% (Lei 10.637/2002 e Lei 10.833/2003, art. 2º).
Em 1º/01/2027, PIS e Cofins deixam de existir e entra a CBS (EC 132/2023, ADCT, art. 126; LC 214/2025, art. 544, III). Quem não opta pelo Simples nem é MEI fica no regime regular do IBS e da CBS (art. 41, § 1º), e a lei não separa o Presumido do Real nesse ponto: é por isso que, em 2027, a CBS deixa de ser uma diferença entre os dois.
Para 2026, o STF decidiu em 21/10/2026 que o ISS não integra a base do PIS e da Cofins (Tema 118); o efeito no tempo depende da modulação. O detalhe está em ISS fora do PIS/Cofins: o que muda no Presumido.
Qual regime escolher em 2027, sinal por sinal?
A matriz abaixo não diz qual regime vence: diz qual conta fazer primeiro, conforme o sinal que a sua empresa tem. A conta com os seus números sai no comparador Simples x Presumido.
| Sinal da empresa | O que pesa em 2027 | Primeira conta a fazer | Base |
|---|---|---|---|
| Serviço do Fator R com folha (pró-labore, CPP e FGTS) de 28% ou mais da receita | Anexo III em vez do V | Simples III contra Presumido | LC 123, art. 18, §§ 5º-I, 5º-J e 24 |
| Clientes pessoa física | não creditam a CBS | Simples primeiro; no Presumido e no Real a CBS vira preço ou custo | LC 214, art. 47 (Perfil 1) |
| Clientes empresas do regime regular e folha baixa | o crédito que o cliente toma | Simples V no DAS, Simples V por fora (a partir de julho), Simples III com pró-labore maior, Presumido e Real | LC 214, art. 47, §§ 3º e 9º; LC 123, art. 13, §§ 9º e 10 (Perfil 2) |
| Lucro tributável abaixo da base presumida (32% nos serviços em geral; 8% e 12% no comércio e na indústria) | IRPJ e CSLL sobre um lucro que não existe | Real contra Presumido | Lei 9.249, arts. 15 e 20 (Perfil 3) |
| Prejuízo ou margem que oscila | compensação de prejuízo só no Real, até 30% do lucro do período | Real | Lei 9.065, art. 15 |
| Compras grandes de fornecedores do regime regular | crédito igual no Presumido e no Real | não decide entre os dois; no Simples, só com IBS e CBS por fora | LC 214, arts. 41, § 1º, e 47 |
| Receita acima de R$ 3,6 milhões | ICMS, ISS e, em 2027, IBS fora do DAS | Simples com guia de fora contra Presumido | LC 123, art. 13-A |
| Receita acima de R$ 4,8 milhões | fora do Simples (exportação tem limite adicional) | Presumido contra Real | LC 123, art. 3º, II e § 14 |
| Receita acima de R$ 5 milhões no Presumido | presunção 10% maior só no excedente | refazer o Presumido | LC 224, art. 4º, §§ 4º, VII, e 5º |
| Receita acima de R$ 78 milhões, banco, factoring, lucro do exterior | Real obrigatório | nenhuma | Lei 9.718, arts. 13 e 14 |
| Exporta serviço | sem ISS, IBS e CBS na exportação, dentro e fora do Simples | o Fator R decide o anexo | LC 123, art. 18, § 14-A; LC 214, art. 79; LC 116, art. 2º, I |
| Construção, vigilância ou limpeza (Anexo IV) | CPP fora do DAS | Simples IV com a CPP somada | ver Anexo IV do Simples |
| Sócio com mais de R$ 50 mil de lucros no mês | retenção de 10% sobre o total (o caso do Simples está na seção do sócio) | incluir o sócio na conta | Lei 9.250, arts. 6º-A e 16-B |
Quanto cada regime cobra do mesmo negócio em 2027?
Exemplos hipotéticos, com as regras de 2027 e CBS de 11,3% (hipótese até a resolução do Senado). Nenhum deles é de cliente. Hipóteses comuns aos três perfis:
- CBS de 11,2% e IBS de 0,1%, que somam 11,3% se o Senado fixar a alíquota de referência calculada pelo TCU. Em 2027 a CBS é a referência menos 0,1 ponto, e o IBS de 0,1% não se abate da CBS, salvo no regime de combustíveis (LC 214/2025, arts. 344, 347, § 2º, e 349). O estado da alíquota está em CBS de 11,3% em 2027.
- ISS de 5% sobre o preço do serviço (a alíquota é a da lei do município) e fora da base da CBS, que também não inclui o próprio IBS e a própria CBS (art. 12, § 2º, I e V).
- Encargos de 28% sobre a folha inteira fora do Simples, como hipótese simplificada (sobre salários, 20% de contribuição patronal, mais RAT e terceiros; sobre o pró-labore, a contribuição é de 20%, pela Lei 8.212/1991, art. 22). Onde o pró-labore pesa muito na folha, os encargos reais ficam um pouco abaixo. FGTS fora da comparação, porque é igual nos três.
- Receita constante (a RBT12 igual à receita do ano), compras de fornecedores do regime regular e valores anuais.
Perfil 1: estúdio de design, clientes pessoa física, folha alta
Receita de R$ 480.000 no ano: o cliente paga esse total em qualquer regime. Folha de R$ 144.000 com o pró-labore (Fator R de 30%) e compras com crédito de R$ 24.000.
| Item (ano) | Simples (Anexo III, 3ª faixa) | Lucro Presumido | Lucro Real |
|---|---|---|---|
| Preço sem CBS e IBS | R$ 480.000,00 | R$ 433.467,29 | R$ 433.467,29 |
| CBS e IBS (menos o crédito de R$ 2.712,00) | no DAS | R$ 43.820,71 | R$ 43.820,71 |
| IRPJ | no DAS | R$ 20.806,43 | depende do lucro |
| CSLL | no DAS | R$ 12.483,86 | depende do lucro |
| ISS | no DAS | R$ 21.673,36 | R$ 21.673,36 |
| Encargos da folha | no DAS (CPP no Anexo III) | R$ 40.320,00 | R$ 40.320,00 |
| Total | R$ 47.160,00 (9,83%) | R$ 139.104,36 (28,98%) | R$ 105.814,07 com lucro zero |
Com cliente pessoa física, a CBS do Presumido e do Real sai da margem (ou entra no preço). O Real só empata com o Presumido com lucro tributável de R$ 138.709,53 (32% de R$ 433.467,29) e, mesmo sem lucro nenhum, fica acima do Simples. As contas: (R$ 480.000 × 13,5% − R$ 17.640) ÷ R$ 480.000 = 9,825%; preço sem CBS e IBS = R$ 480.000 ÷ (1 + 11,3% × 95%), porque o ISS fica fora da base da CBS.
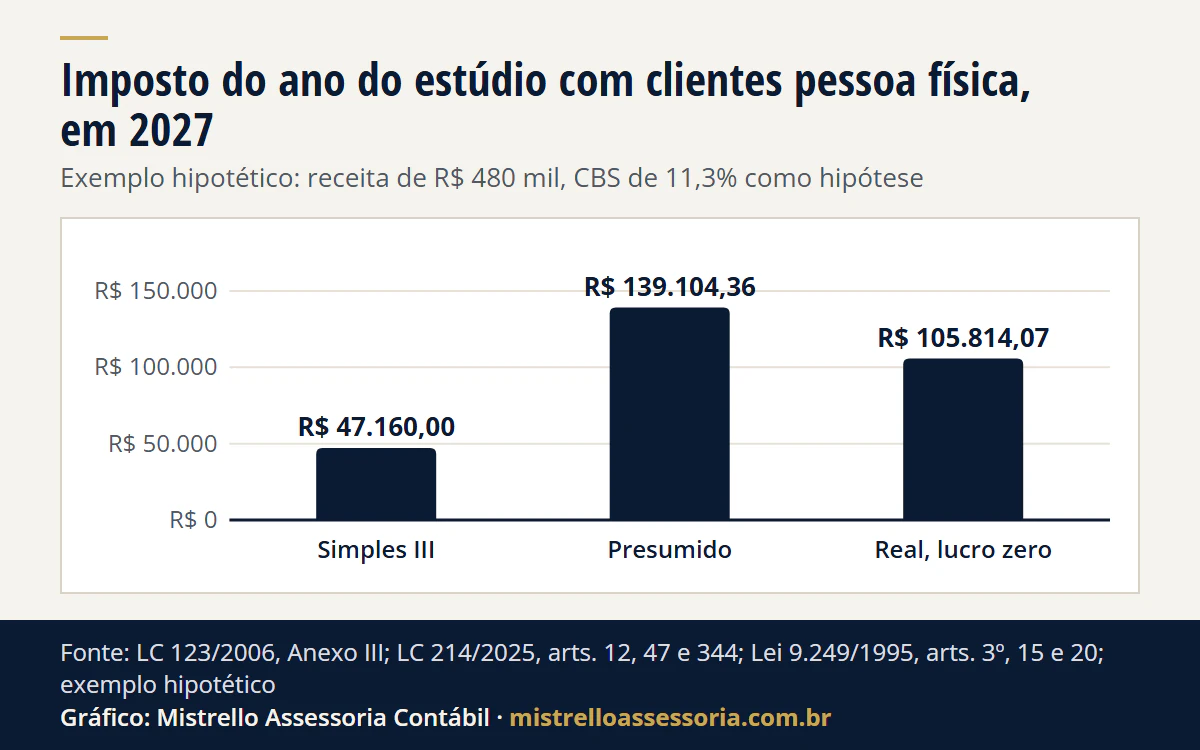
Ver os dados do gráfico
| Regime | Imposto do ano |
|---|---|
| Simples III | R$ 47.160,00 |
| Presumido | R$ 139.104,36 |
| Real, lucro zero | R$ 105.814,07 |
Perfil 2: consultoria, clientes empresas, folha baixa
Receita de R$ 1.200.000 no ano, sem CBS e IBS. Folha de R$ 240.000 com o pró-labore (Fator R de 20%), compras com crédito de R$ 120.000 e outros custos sem crédito de R$ 480.000. Os clientes estão no regime regular e creditam o que a lei deixa. “Imposto que fica na operação” é o que a empresa paga menos o crédito que o cliente toma.
| Item (ano) | Simples V, IBS e CBS no DAS | Simples V, IBS e CBS por fora (a partir de julho de 2027) | Simples III, folha de 28% | Lucro Presumido | Lucro Real |
|---|---|---|---|---|---|
| DAS | R$ 228.900,00 (19,08%) | R$ 185.065,65 (sem CBS e IBS) | R$ 156.360,00 (13,03%) | - | - |
| IRPJ e CSLL | no DAS | no DAS | no DAS | R$ 106.560,00 | R$ 55.872,00 (lucro de R$ 232.800, 19,4%) |
| ISS e encargos | no DAS | no DAS | no DAS | R$ 127.200,00 | R$ 127.200,00 |
| CBS e IBS a recolher (débito menos crédito das compras) | no DAS | R$ 115.260,00 | no DAS | R$ 115.260,00 | R$ 115.260,00 |
| Crédito que o cliente toma | R$ 43.834,35 (19,15% do DAS) | R$ 128.820,00 | R$ 25.955,76 (16,60% do DAS) | R$ 128.820,00 | R$ 128.820,00 |
| Imposto que fica na operação | R$ 185.065,65 | R$ 171.505,65 | R$ 130.404,24, mais o custo pessoal do pró-labore extra | R$ 220.200,00 | R$ 169.512,00 |
Com cliente empresa, a CBS do Presumido e do Real passa ao cliente, que credita; o que separa os dois é o IRPJ e a CSLL. Com margem de 19,4%, abaixo dos 32% presumidos, o Real fica perto do Simples por fora, e o Presumido é o mais caro dos cinco. O Simples III pede R$ 96.000 a mais de pró-labore, que tem INSS e IRPF do sócio: a conta pessoal está em Fator R em 2027. A coluna do Simples por fora mostra um ano inteiro nesse modo: em 2027, ele só vale de julho a dezembro, porque a opção do 1º semestre foi até 30/10/2026 e a do 2º semestre é em março de 2027.
As contas: Anexo V, 4ª faixa, (R$ 1.200.000 × 20,5% − R$ 17.100) ÷ R$ 1.200.000 = 19,08%; Anexo III, 4ª faixa, (R$ 1.200.000 × 16% − R$ 35.640) ÷ R$ 1.200.000 = 13,03%. O cliente do Simples credita só a parte de CBS e IBS do DAS na faixa: 18,94% mais 0,21% no Anexo V e 16,41% mais 0,19% no Anexo III (LC 214/2025, Anexos XXII e XX). No Presumido, a base é de R$ 384.000 (32%): IRPJ de 15% mais 10% sobre os R$ 144.000 que passam de R$ 240.000 no ano, R$ 72.000, e CSLL de 9%, R$ 34.560. O lucro do Real é a receita menos folha, encargos, ISS, compras e outros custos. A CBS e o IBS do Presumido e do Real são R$ 128.820,00 de débito (11,3% sobre a receita sem o ISS) menos R$ 13.560,00 de crédito das compras.
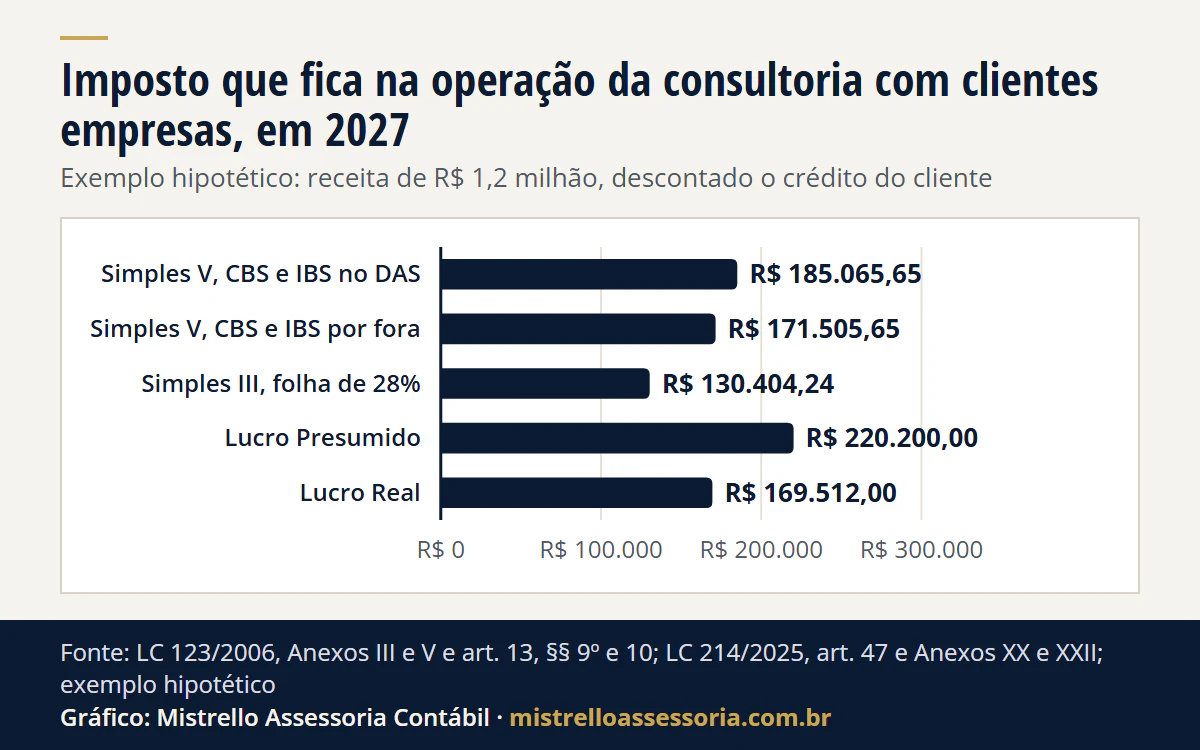
Ver os dados do gráfico
| Regime | Imposto que fica |
|---|---|
| Simples V, CBS e IBS no DAS | R$ 185.065,65 |
| Simples V, CBS e IBS por fora | R$ 171.505,65 |
| Simples III, folha de 28% | R$ 130.404,24 |
| Lucro Presumido | R$ 220.200,00 |
| Lucro Real | R$ 169.512,00 |
Perfil 3: empresa de serviços acima do Simples
Receita de R$ 7.200.000 no ano, folha de R$ 2.400.000, compras com crédito de R$ 2.400.000 e clientes empresas. ISS, encargos e CBS são iguais nos dois regimes, e o lucro do Real é de 19% da receita.
| Item (ano) | Lucro Presumido | Lucro Real |
|---|---|---|
| Base do IRPJ e da CSLL | R$ 2.374.400,00 (32% de R$ 5 milhões + 35,2% de R$ 2,2 milhões) | R$ 1.368.000,00 (lucro de 19%) |
| IRPJ | R$ 569.600,00 | R$ 318.000,00 |
| CSLL | R$ 213.696,00 | R$ 123.120,00 |
| IRPJ e CSLL | R$ 783.296,00 (10,88%) | R$ 441.120,00 |
| CBS e IBS líquidos (débito de R$ 772.920,00, crédito de R$ 271.200,00) | R$ 501.720,00 | R$ 501.720,00 |
A LC 224 custa R$ 23.936,00 a mais neste perfil. O Real passa a custar mais só com lucro tributável acima de R$ 2.374.400 (32,98% da receita). Até 2026, o PIS e a Cofins do Real (9,25%, com crédito) e os do Presumido (3,65%, sem crédito) entravam na comparação; em 2027 essa parte fica igual nos dois, e a distância no IRPJ e na CSLL, de R$ 342.176,00, decide sozinha.
Lucro Presumido ou Simples Nacional: qual paga menos em 2027?
Quatro pontos decidem, nesta ordem:
- Fator R. Nos serviços do § 5º-I (consultoria, engenharia, design, publicidade, entre outros), folha de 28% ou mais da receita leva ao Anexo III; abaixo, ao V (LC 123/2006, art. 18, §§ 5º-I, 5º-J e 5º-M). A folha conta pró-labore, CPP e FGTS (§ 24), e em 2027 a janela muda: são os 12 meses anteriores ao mês que antecede a apuração (§ 5º-K, na redação da LC 214/2025, art. 517). A apuração de março de 2027 usa fevereiro de 2026 a janeiro de 2027.
- Anexo e faixa. Da 1ª à 5ª faixa, as tabelas de 2027 e 2028 repetem as de hoje; a 6ª faixa cai 0,1 ponto no Anexo I (18,90%), no III (32,90%) e no V (30,40%) (LC 214/2025, Anexos XVIII, XX e XXII). A tabela completa está em tabela do Simples Nacional 2026 e 2027, e a conta do mês, na calculadora do Simples Nacional.
- Cliente pessoa física ou empresa. Pessoa física não credita: no Presumido, a CBS vira preço ou custo (Perfil 1). Empresa do regime regular credita: aí o Simples no DAS perde parte da vantagem, e entra a opção por fora (Perfil 2).
- Compras com crédito. No Simples com IBS e CBS no DAS, a empresa não aproveita o crédito das compras; por fora, sim.
No comércio do Anexo I não há Fator R, mas a folha pesa do mesmo jeito: a contribuição patronal está no DAS e, no Presumido, é paga à parte. A conta de um restaurante de Porto Alegre/RS, com o ICMS de 3,5% do RS e a CBS de 2027, está em restaurante no Simples ou no Presumido.
No Perfil 2, subir o pró-labore para chegar a 28% baixa o DAS, mas o pró-labore é rendimento do sócio, com INSS e IRPF: a conta pessoal está em Fator R em 2027 e em quanto custa o pró-labore em 2026. Quem exporta serviço tem outra conta: a receita de exportação sai do DAS sem ISS, IBS e CBS, dentro e fora do Simples (LC 123/2006, art. 18, § 14-A; LC 214/2025, art. 79), e o caso está em exporto serviço: sair do Simples foi boa troca?. O que muda nas guias e declarações do Simples está em Simples Nacional em 2027, e o fim do regime de caixa, em fim do regime de caixa no Simples.
Lucro Presumido ou Lucro Real: como saber qual compensa a partir de 2027?
Em 2027, os dois pagam a mesma CBS, com o mesmo crédito amplo: o contribuinte do regime regular credita o que pagou nas compras quando o débito do fornecedor é extinto, exceto uso e consumo pessoal (LC 214/2025, arts. 41, § 1º, 47 e 57). “Ter muitos créditos” deixou de ser argumento para o Real contra o Presumido. A comparação fica no IRPJ e na CSLL:
- Empate: quando o lucro tributável do Real iguala a base presumida. Nos serviços em geral, 32% da receita para o IRPJ e para a CSLL; no comércio e na indústria, em regra 8% para o IRPJ e 12% para a CSLL (Lei 9.249/1995, arts. 15 e 20). As alíquotas são as mesmas nos dois: IRPJ de 15%, com adicional de 10% sobre o que passa de R$ 20 mil por mês (art. 3º), e CSLL de 9% (Lei 7.689/1988, art. 3º, III).
- Acima de R$ 5 milhões no ano, a base presumida sobe: a presunção fica 10% maior só sobre o excedente, e 32% vira 35,2% nessa parte (LC 224/2025, art. 4º, §§ 4º, VII, e 5º). No Perfil 3, o empate passa de 32% para 32,98% da receita. O detalhe está em presunção +10% da LC 224.
- Prejuízo: só o Real compensa prejuízo fiscal, até 30% do lucro de cada período (Lei 9.065/1995, art. 15). Margem que oscila ou ano de investimento pesam a favor dele.
No Perfil 3, com lucro de 19% e base presumida de 32,98%, o Real paga R$ 342.176,00 a menos de IRPJ e CSLL. Com lucro acima da base presumida, a conta se inverte. Quem é obrigado ao Real, a escolha entre anual e trimestral, a estimativa e o Lalur estão em Lucro Real: quem é obrigado e quando compensa; como fazer a opção pelo Presumido, em Lucro Presumido em 2027. Na indústria, o crédito de PIS e Cofins de 2026 tem regra própria: veja créditos de PIS/Cofins na indústria sem o ICMS.
O cliente é pessoa física ou empresa: o que muda na conta?
Pessoa física não credita a CBS. No Presumido e no Real, a CBS entra no preço ou sai da margem; no Simples com IBS e CBS no DAS, o cliente paga o mesmo preço e a empresa paga só o DAS. Empresa do regime regular credita, e quanto ela credita depende do seu regime:
| Seu regime | O cliente do regime regular credita | Base |
|---|---|---|
| Simples, IBS e CBS no DAS | a parte de CBS e IBS do DAS na sua faixa (ex.: 16,60% do DAS no Anexo III, 3ª e 4ª faixas; 19,15% no Anexo V, 4ª faixa) | LC 214, art. 47, §§ 3º e 9º, II; Anexos XX e XXII |
| Simples, IBS e CBS por fora | a CBS e o IBS destacados na nota | LC 123, art. 13, §§ 9º e 10 |
| Presumido e Real | a CBS e o IBS destacados, iguais nos dois | LC 214, arts. 41, § 1º, e 47 |
Pessoa física não credita em nenhuma das linhas. O crédito de quem compra do Simples é o montante devido no Simples, a parte de CBS e IBS do DAS, e não a alíquota cheia (LC 214/2025, art. 47, § 9º, II). Quando o “por fora” compensa está em IBS e CBS por dentro ou por fora, e a conta do prestador que fica no mesmo regime de 2026 para 2027 está em reforma tributária para prestador de serviços.
Quais são os limites de cada regime em 2027?
| Limite | O que acontece | Base |
|---|---|---|
| R$ 3,6 milhões | ICMS, ISS e IBS saem do DAS | LC 123, art. 13-A (redação da LC 214, art. 517) |
| R$ 4,8 milhões | teto do Simples; excesso de até 20%: exclusão só no ano seguinte | LC 123, art. 3º, II e § 9º-A |
| R$ 5 milhões | presunção 10% maior sobre o excedente, no Presumido | LC 224, art. 4º, § 5º |
| R$ 78 milhões | Real obrigatório | Lei 9.718, arts. 13 e 14 |
| 6ª faixa do Simples (R$ 3,6 a 4,8 milhões), em 2027 e 2028 | Anexo I 18,90%, III 32,90%, V 30,40% (hoje 19,00%, 33,00% e 30,50%); 1ª a 5ª faixas sem mudança | LC 214, Anexos XVIII, XX e XXII |
A receita de exportação tem limite adicional igual ao do Simples (LC 123/2006, art. 3º, § 14). Bancos, factorings, securitizadoras e quem tem lucro do exterior ficam no Real em qualquer receita (Lei 9.718/1998, art. 14).
O lucro que vai para o sócio muda a escolha?
Pode mudar, porque a conta completa olha a empresa e o sócio. Desde janeiro de 2026, lucros acima de R$ 50 mil no mês, pagos pela mesma empresa à mesma pessoa física, têm retenção de 10% sobre o total (Lei 9.250/1995, art. 6º-A, incluído pela Lei 15.270/2025). Quem soma mais de R$ 600 mil de rendimentos no ano entra na tributação mínima, com um redutor quando a carga da empresa somada à do sócio passa de 34% (arts. 16-A e 16-B). É por aí que o regime entra no imposto do sócio: quanto maior a alíquota efetiva de IRPJ e CSLL da empresa sobre o lucro, maior o redutor (art. 16-B). Um Real que paga menos na empresa pode deixar mais imposto mínimo para o sócio.
A conta da retenção e do redutor está em dividendos com 10% em 2026, onde também está o caso do Simples.
Até quando dá para trocar de regime para 2027 e 2028?
Visto de 08/11/2026:
| Decisão | Prazo | Base |
|---|---|---|
| Opção pelo Simples para 2027 | 1º/09 a 15/10/2026; pendências regularizáveis até 30/10/2026 (encerrados) | Res. CGSN 186/2026, art. 1º (redação da 194/2026) |
| IBS e CBS por fora do DAS no 1º semestre de 2027 | até 30/10/2026 (encerrado) | Res. CGSN 186/2026, art. 2º (redação da 194/2026) |
| Cancelar a opção pelo Simples ou a opção por fora | 03/11 a 20/12/2026 | Res. CGSN 186/2026, art. 1º, § 1º, I, e art. 2º, parágrafo único |
| Sair do Simples para 2027 | comunicar até 31/12/2026; a partir de 2027, a comunicação vale só para 1º de janeiro do ano seguinte | Res. CGSN 140/2018, art. 81, I |
| Lucro Real anual (por estimativa) em 2027 | pagamento do imposto de janeiro, até o último dia útil de fevereiro de 2027 | Lei 9.430/1996, arts. 3º, parágrafo único, e 6º |
| Lucro Presumido em 2027 | pagamento da 1ª quota do 1º trimestre, até o último dia útil de abril de 2027 (no Real trimestral, a 1ª quota vence no mesmo dia) | Lei 9.430/1996, arts. 5º e 26, § 1º |
| IBS e CBS por fora do DAS no 2º semestre de 2027 | março de 2027 | LC 123, art. 13, § 10; Res. CGSN 140, art. 40-D |
| Voltar ao Simples | setembro de 2027, até o último dia útil, para valer em 2028 | LC 123, art. 16, § 2º (redação da LC 214, art. 517) |
A opção pelo Presumido vale para o ano todo (Lei 9.430/1996, art. 26), e a do Real anual é irretratável no ano (art. 3º). Como saber o regime de hoje: a Consulta Optantes da Receita mostra se a empresa está no Simples ou no Simei; fora do Simples, a escolha do ano aparece no 1º pagamento do IRPJ (estimativa de janeiro no Real anual, quota de abril no Presumido e no Real trimestral). Recebeu termo de exclusão por débito? O prazo e a regularização estão em termo de exclusão do Simples.
O passo a passo de cada saída está em desistir do Simples em 2027 e em Lucro Presumido em 2027: como e quando optar. O que aconteceu com a opção de 2027, e por que não há mais opção em janeiro, está em opção pelo Simples para 2027: prazo e pendências.
Como fazer a conta da sua empresa?
Responda com os números dos últimos 12 meses:
- Qual é o seu Fator R (folha com pró-labore, CPP e FGTS ÷ receita), já com a janela de 2027?
- A sua margem real é maior ou menor que a base presumida do seu setor (32% nos serviços em geral)?
- Você tem compras que vão gerar crédito de CBS e IBS em 2027, como insumos, aluguel e serviços de fornecedores do regime regular? No Presumido e no Real, o crédito é o mesmo.
- Os seus clientes são pessoas físicas ou empresas que querem crédito na sua nota?
- A sua receita está perto de um limite: R$ 3,6 milhões, R$ 4,8 milhões, R$ 5 milhões no Presumido ou R$ 78 milhões?
- Algum sócio recebe mais de R$ 50 mil de lucros por mês?
- Você refez a simulação para 2027, já com a CBS?
Respondeu “não sei” a duas ou mais? Vale refazer a conta antes de 20/12/2026, quando fecha o cancelamento das opções do Simples. Para serviços, use o comparador Simples x Presumido, que faz a conta de 2026 e a de 2027 com a alíquota da CBS como campo editável, a calculadora do Simples Nacional e a calculadora de Fator R. Para quem está abrindo, o tipo jurídico vem antes: veja qual tipo jurídico escolher.
Como o escritório faz o estudo de regime?
Simulamos os três regimes com a receita, a margem, a folha, as compras e o tipo de cliente da empresa, nas regras de 2026 e nas de 2027, incluímos o sócio na conta e registramos a escolha e o prazo de cada opção. A decisão é da empresa, e o resultado depende de cada caso. É parte do planejamento tributário e da contabilidade para empresas, com escritório em Porto Alegre e atendimento online em todo o Brasil. O panorama da Reforma está em Reforma Tributária. Para olhar o seu regime, fale com o escritório.
Fontes
- LC 123/2006 (Simples Nacional) e LC 214/2025 (IBS e CBS; redação de 2027 da LC 123 no art. 517 e Anexos XVIII, XX e XXII)
- LC 224/2025 (presunção 10% maior acima de R$ 5 milhões)
- Lei 9.249/1995, Lei 9.430/1996, Lei 9.718/1998, Lei 9.065/1995 e Lei 7.689/1988 (IRPJ e CSLL)
- Lei 15.270/2025 (lucros ao sócio e tributação mínima)
- Constituição, ADCT, art. 126 (fim do PIS e da Cofins)
- Resolução CGSN 186/2026, Resolução CGSN 190/2026 e Resolução CGSN 140/2018 (prazos e regras do Simples)
Regras conferidas na fonte oficial em 08/11/2026.
Bases legais: Lei Complementar nº 123/2006, arts. 3º, II, §§ 9º-A e 14, 13, §§ 9º e 10, 13-A, 16, § 2º, e 18, §§ 5º-I, 5º-J, 5º-K, 5º-M, 14-A e 24 (redação da LC nº 214/2025, art. 517, e da LC nº 227/2026); LC nº 214/2025, arts. 12, § 2º, 41, § 1º, 47, 79, 344, 347, 349, 542 e 544, III, e Anexos XX e XXII; Lei nº 9.249/1995, arts. 3º, 15 e 20; Lei nº 7.689/1988, art. 3º, III; Lei nº 9.430/1996, arts. 3º, 5º, 6º, 25 e 26; Lei nº 9.065/1995, art. 15; Lei nº 9.718/1998, arts. 13 e 14; Lei nº 10.637/2002, art. 2º, e Lei nº 10.833/2003, art. 2º; LC nº 224/2025, art. 4º, §§ 4º, VII, e 5º; Lei nº 9.250/1995, arts. 6º-A, 16-A e 16-B (incluídos pela Lei nº 15.270/2025); EC nº 132/2023 (ADCT, art. 126); Resolução CGSN nº 186/2026, arts. 1º e 2º (redação da Resolução CGSN nº 194/2026); Resolução CGSN nº 140/2018, arts. 2º, § 8º, 40-D e 81, I (redação da Resolução CGSN nº 190/2026).