

Em 2026 o Simples tem 5 anexos e 6 faixas até R$ 4,8 milhões (LC 123/2006). Em 2027 e 2028 as faixas 1 a 5 e as parcelas a deduzir não mudam; só a 6ª faixa cai 0,1 ponto (LC 214/2025, art. 519). PIS e Cofins saem da partilha e entram a CBS e uma fatia de IBS, que nas faixas 1 a 5 somam o mesmo percentual.
Em novembro de 2026, o Simples Nacional tem 5 anexos e 6 faixas de receita bruta em 12 meses (RBT12), até R$ 4,8 milhões, cada uma com alíquota nominal e parcela a deduzir (LC 123/2006, Anexos I a V). Para 2027 e 2028, as tabelas novas (LC 214/2025, art. 519) mantêm as faixas 1 a 5 e as parcelas a deduzir; só a 6ª faixa cai 0,1 ponto. Na partilha, PIS e Cofins saem e entram a CBS e uma fatia de IBS, que somam o mesmo percentual nas faixas 1 a 5.
Para quem fica no DAS, o que muda a conta em janeiro de 2027 não é a tabela: é a janela da RBT12, que recua um mês, o fim do regime de caixa (a receita passa a contar na emissão da nota) e, na indústria, a troca do Anexo II pelo Anexo I. Abaixo estão as tabelas de 2026 e de 2027-2028 lado a lado, a partilha de cada faixa com a CBS e o IBS, a conta passo a passo e a transição até 2033, com as regras conferidas na fonte oficial.
Qual é a tabela do Simples Nacional 2026 de cada anexo?
São cinco anexos, um por tipo de receita, e todos usam as mesmas seis faixas de receita bruta dos últimos 12 meses. Cada faixa tem uma alíquota nominal e uma parcela a deduzir; a alíquota que a empresa paga de fato, a efetiva, sai da conta mostrada mais abaixo. Na 1ª faixa a parcela a deduzir é zero, e por isso a efetiva é igual à nominal. A microempresa (ME) fatura até R$ 360 mil no ano e a empresa de pequeno porte (EPP), até R$ 4,8 milhões (LC 123/2006, art. 3º, I e II).
As tabelas abaixo trazem as alíquotas de 2026 e, ao lado, as de 2027 e 2028. A única diferença está na 6ª faixa, em negrito.
Anexo I: comércio (e indústria a partir de 2027)
| Faixa | RBT12 | Nominal 2026 | Nominal 2027-2028 | Parcela a deduzir |
|---|---|---|---|---|
| 1ª | Até R$ 180.000,00 | 4,00% | 4,00% | R$ 0,00 |
| 2ª | De R$ 180.000,01 a R$ 360.000,00 | 7,30% | 7,30% | R$ 5.940,00 |
| 3ª | De R$ 360.000,01 a R$ 720.000,00 | 9,50% | 9,50% | R$ 13.860,00 |
| 4ª | De R$ 720.000,01 a R$ 1.800.000,00 | 10,70% | 10,70% | R$ 22.500,00 |
| 5ª | De R$ 1.800.000,01 a R$ 3.600.000,00 | 14,30% | 14,30% | R$ 87.300,00 |
| 6ª | De R$ 3.600.000,01 a R$ 4.800.000,00 | 19,00% | 18,90% | R$ 378.000,00 |
Anexo II: indústria em 2026; a partir de 2027, só produto com IPI mantido
| Faixa | RBT12 | Nominal 2026 | Nominal 2027-2028 | Parcela a deduzir |
|---|---|---|---|---|
| 1ª | Até R$ 180.000,00 | 4,50% | 4,50% | R$ 0,00 |
| 2ª | De R$ 180.000,01 a R$ 360.000,00 | 7,80% | 7,80% | R$ 5.940,00 |
| 3ª | De R$ 360.000,01 a R$ 720.000,00 | 10,00% | 10,00% | R$ 13.860,00 |
| 4ª | De R$ 720.000,01 a R$ 1.800.000,00 | 11,20% | 11,20% | R$ 22.500,00 |
| 5ª | De R$ 1.800.000,01 a R$ 3.600.000,00 | 14,70% | 14,70% | R$ 85.500,00 |
| 6ª | De R$ 3.600.000,01 a R$ 4.800.000,00 | 30,00% | 29,90% | R$ 720.000,00 |
Anexo III: serviços (inclusive os do Fator R com 28% ou mais)
| Faixa | RBT12 | Nominal 2026 | Nominal 2027-2028 | Parcela a deduzir |
|---|---|---|---|---|
| 1ª | Até R$ 180.000,00 | 6,00% | 6,00% | R$ 0,00 |
| 2ª | De R$ 180.000,01 a R$ 360.000,00 | 11,20% | 11,20% | R$ 9.360,00 |
| 3ª | De R$ 360.000,01 a R$ 720.000,00 | 13,50% | 13,50% | R$ 17.640,00 |
| 4ª | De R$ 720.000,01 a R$ 1.800.000,00 | 16,00% | 16,00% | R$ 35.640,00 |
| 5ª | De R$ 1.800.000,01 a R$ 3.600.000,00 | 21,00% | 21,00% | R$ 125.640,00 |
| 6ª | De R$ 3.600.000,01 a R$ 4.800.000,00 | 33,00% | 32,90% | R$ 648.000,00 |
Anexo IV: serviços do § 5º-C, com a contribuição patronal fora do DAS
| Faixa | RBT12 | Nominal 2026 | Nominal 2027-2028 | Parcela a deduzir |
|---|---|---|---|---|
| 1ª | Até R$ 180.000,00 | 4,50% | 4,50% | R$ 0,00 |
| 2ª | De R$ 180.000,01 a R$ 360.000,00 | 9,00% | 9,00% | R$ 8.100,00 |
| 3ª | De R$ 360.000,01 a R$ 720.000,00 | 10,20% | 10,20% | R$ 12.420,00 |
| 4ª | De R$ 720.000,01 a R$ 1.800.000,00 | 14,00% | 14,00% | R$ 39.780,00 |
| 5ª | De R$ 1.800.000,01 a R$ 3.600.000,00 | 22,00% | 22,00% | R$ 183.780,00 |
| 6ª | De R$ 3.600.000,01 a R$ 4.800.000,00 | 33,00% | 32,90% | R$ 828.000,00 |
Anexo V: serviços do § 5º-I (e os do Fator R abaixo de 28%)
| Faixa | RBT12 | Nominal 2026 | Nominal 2027-2028 | Parcela a deduzir |
|---|---|---|---|---|
| 1ª | Até R$ 180.000,00 | 15,50% | 15,50% | R$ 0,00 |
| 2ª | De R$ 180.000,01 a R$ 360.000,00 | 18,00% | 18,00% | R$ 4.500,00 |
| 3ª | De R$ 360.000,01 a R$ 720.000,00 | 19,50% | 19,50% | R$ 9.900,00 |
| 4ª | De R$ 720.000,01 a R$ 1.800.000,00 | 20,50% | 20,50% | R$ 17.100,00 |
| 5ª | De R$ 1.800.000,01 a R$ 3.600.000,00 | 23,00% | 23,00% | R$ 62.100,00 |
| 6ª | De R$ 3.600.000,01 a R$ 4.800.000,00 | 30,50% | 30,40% | R$ 540.000,00 |
Fonte: LC 123/2006, Anexos I a V, na redação da LC 155/2016 (2026); LC 214/2025, art. 519, Anexos XVIII a XXII (2027 e 2028). A partir de 2029, a 6ª faixa volta a 19%, 30%, 33%, 33% e 30,5%. A calculadora do Simples Nacional faz a conta da alíquota efetiva para qualquer receita.
Que serviço vai para cada anexo. A lista está no art. 18 da LC 123/2006: o § 5º-B e o § 5º-D mandam para o Anexo III, o § 5º-C para o Anexo IV e o § 5º-I para o Anexo V; o § 5º-M leva ao Anexo V algumas atividades do Anexo III quando o Fator R fica abaixo de 28% (LC 123/2006, art. 18). No Anexo IV, a contribuição patronal previdenciária (CPP) não vai no DAS e é recolhida à parte, na forma da Lei 8.212/1991, art. 22 (LC 123/2006, art. 13, VI, e art. 18, § 5º-C). O anexo de cada profissão está nas páginas do setor, como dentistas e fisioterapeutas, psicólogos e desenvolvedores de software, e a da indústria, em contabilidade para indústria.
O que muda na tabela do Simples Nacional em 2027?
Só a 6ª faixa. Em 2027 e 2028, a alíquota nominal dessa faixa cai 0,1 ponto em todos os anexos: 18,90% no I, 29,90% no II, 32,90% no III, 32,90% no IV e 30,40% no V. As faixas 1 a 5, as alíquotas delas e as seis parcelas a deduzir ficam iguais às de 2026, e em 2029 a 6ª faixa volta a 19%, 30%, 33%, 33% e 30,5% (LC 214/2025, art. 519, com efeitos pelo art. 544, III).
Como a parcela a deduzir da 6ª faixa não muda, a alíquota efetiva também fica exatamente 0,1 ponto menor, qualquer que seja a RBT12 dentro da faixa (conta do escritório). Num exemplo hipotético do Anexo III com RBT12 de R$ 4,2 milhões, a efetiva é de 17,5714% em 2026 e de 17,4714% em 2027.
Uma nota de leitura: o texto compilado da LC 123/2006 no Planalto ainda mostra a redação de 2026, com a remissão à LC 214/2025. As tabelas de 2027 em diante estão dentro da própria LC 214/2025, que pelo art. 519 dá aos Anexos I a V da LC 123/2006 a redação dos Anexos XVIII a XXII, e as regras novas do art. 18 estão no art. 517 da mesma lei.
Como fica a partilha do Simples em 2027 com a CBS e o IBS?
A partilha é a divisão do valor do DAS entre os tributos. A partir de 1º/01/2027, o PIS e a Cofins saem do rol de tributos do Simples, e o IBS e a CBS entram (LC 214/2025, art. 542, XXXVI, a; LC 123/2006, art. 13, IX e X, na redação da LC 214/2025, art. 517; ADCT, art. 126, II). Nas faixas 1 a 5 dos cinco anexos, a CBS e o IBS de 2027-2028 somam o mesmo percentual que o PIS e a Cofins somam em 2026:
| Anexo | Faixa | CBS | IBS | CBS + IBS (2027-2028) | PIS + Cofins (2026) |
|---|---|---|---|---|---|
| I | 1ª a 5ª | 15,33% | 0,17% | 15,50% | 15,50% |
| II | 1ª a 5ª | 13,85% | 0,15% | 14,00% | 14,00% |
| III | 1ª | 15,43% | 0,17% | 15,60% | 15,60% |
| III | 2ª | 16,91% | 0,19% | 17,10% | 17,10% |
| III | 3ª e 4ª | 16,41% | 0,19% | 16,60% | 16,60% |
| III | 5ª | 15,43% | 0,17% | 15,60% | 15,60% |
| IV | 1ª | 21,26% | 0,24% | 21,50% | 21,50% |
| IV | 2ª | 24,73% | 0,27% | 25,00% | 25,00% |
| IV | 3ª | 23,74% | 0,26% | 24,00% | 24,00% |
| IV | 4ª | 22,75% | 0,25% | 23,00% | 23,00% |
| IV | 5ª | 21,76% | 0,24% | 22,00% | 22,00% |
| V | 1ª e 2ª | 16,96% | 0,19% | 17,15% | 17,15% |
| V | 3ª | 17,95% | 0,20% | 18,15% | 18,15% |
| V | 4ª | 18,94% | 0,21% | 19,15% | 19,15% |
| V | 5ª | 16,96% | 0,19% | 17,15% | 17,15% |
Soma feita pelo escritório sobre as tabelas da lei. Os percentuais são fatias do valor do DAS, não da receita. Fonte: LC 214/2025, Anexos XVIII a XXII (o Anexo XX, do Anexo III, na redação da LC 227/2026, que trouxe a CBS de 16,41% na 3ª e na 4ª faixa); LC 123/2006, Anexos I a V.
A partilha completa de 2027 e 2028
Na 6ª faixa, a soma não se repete: nela não há ICMS, ISS nem IBS, que a empresa acima de R$ 3,6 milhões recolhe fora do DAS (seção sobre o sublimite, abaixo). O IPI segue só no Anexo II.
| Anexo e faixa | IRPJ | CSLL | CBS | CPP | IPI | ICMS ou ISS | IBS |
|---|---|---|---|---|---|---|---|
| I, 1ª e 2ª | 5,50% | 3,50% | 15,33% | 41,50% | - | 34,00% (ICMS) | 0,17% |
| I, 3ª a 5ª | 5,50% | 3,50% | 15,33% | 42,00% | - | 33,50% (ICMS) | 0,17% |
| I, 6ª | 13,58% | 10,06% | 34,02% | 42,34% | - | - | - |
| II, 1ª a 5ª | 5,50% | 3,50% | 13,85% | 37,50% | 7,50% | 32,00% (ICMS) | 0,15% |
| II, 6ª | 8,53% | 7,53% | 25,22% | 23,59% | 35,13% | - | - |
| III, 1ª | 4,00% | 3,50% | 15,43% | 43,40% | - | 33,50% (ISS) | 0,17% |
| III, 2ª | 4,00% | 3,50% | 16,91% | 43,40% | - | 32,00% (ISS) | 0,19% |
| III, 3ª e 4ª | 4,00% | 3,50% | 16,41% | 43,40% | - | 32,50% (ISS) | 0,19% |
| III, 5ª | 4,00% | 3,50% | 15,43% | 43,40% | - | 33,50% (ISS) | 0,17% |
| III, 6ª | 35,09% | 15,04% | 19,29% | 30,58% | - | - | - |
| IV, 1ª | 18,80% | 15,20% | 21,26% | - | - | 44,50% (ISS) | 0,24% |
| IV, 2ª | 19,80% | 15,20% | 24,73% | - | - | 40,00% (ISS) | 0,27% |
| IV, 3ª | 20,80% | 15,20% | 23,74% | - | - | 40,00% (ISS) | 0,26% |
| IV, 4ª | 17,80% | 19,20% | 22,75% | - | - | 40,00% (ISS) | 0,25% |
| IV, 5ª | 18,80% | 19,20% | 21,76% | - | - | 40,00% (ISS) | 0,24% |
| IV, 6ª | 53,71% | 21,59% | 24,70% | - | - | - | - |
| V, 1ª | 25,00% | 15,00% | 16,96% | 28,85% | - | 14,00% (ISS) | 0,19% |
| V, 2ª | 23,00% | 15,00% | 16,96% | 27,85% | - | 17,00% (ISS) | 0,19% |
| V, 3ª | 24,00% | 15,00% | 17,95% | 23,85% | - | 19,00% (ISS) | 0,20% |
| V, 4ª | 21,00% | 15,00% | 18,94% | 23,85% | - | 21,00% (ISS) | 0,21% |
| V, 5ª | 23,00% | 12,50% | 16,96% | 23,85% | - | 23,50% (ISS) | 0,19% |
| V, 6ª | 35,10% | 15,54% | 19,78% | 29,58% | - | - | - |
Fonte: LC 214/2025, Anexos XVIII a XXII, tabelas “Para os anos-calendário 2027 e 2028”, lidas no compilado do Planalto em 08/11/2026 (Anexo XX na redação da LC 227/2026). Cada linha soma 100%.
Teto de 5% do ISS na 5ª faixa. Nos Anexos III e IV, o ISS fica limitado a 5% da receita; quando a efetiva passa de 14,92537% no Anexo III ou de 12,5% no Anexo IV, a diferença vai, de forma proporcional, aos tributos federais e, a partir de 2027, também ao IBS da mesma faixa (LC 123/2006, art. 18, § 1º-B, I, na redação da LC 214/2025, art. 517). O Anexo V não tem esse teto na tabela. De 2029 a 2032, o teto cai para 4,5%, 4%, 3,5% e 3% (LC 214/2025, Anexos XX e XXI, na redação da LC 227/2026).
Qual é a alíquota do IBS dentro do DAS em 2027?
É uma fatia de 0,15% a 0,27% do valor do DAS nas faixas 1 a 5, conforme o anexo e a faixa, e não um percentual sobre a receita. Três números diferentes circulam como “o IBS do Simples”, e cada um é uma coisa:
| Número | O que é | Quando vale | Fundamento |
|---|---|---|---|
| 0,15% a 0,27% | Fatia do valor do DAS nas faixas 1 a 5 | 2027 e 2028, para quem recolhe dentro do Simples | LC 214/2025, Anexos XVIII a XXII |
| 0,1% | Alíquota do regime regular (0,05% estadual e 0,05% municipal) | 2027 e 2028, para quem recolhe o IBS fora do DAS | LC 214/2025, art. 344; ADCT, art. 127 |
| 3,35% | Fatia do valor do DAS na 1ª faixa do Anexo III | 2029, primeiro ano da transição do ISS | LC 214/2025, Anexo XX (red. LC 227/2026) |
Em reais, o IBS de 2027 dentro do DAS é pequeno: na conta do exemplo mais abaixo, R$ 10,03 num DAS de R$ 5.280,00. O 0,1% do regime regular incide sobre a operação, para quem optou por recolher o IBS e a CBS por fora (LC 214/2025, art. 344).
A indústria continua no Anexo II em 2027?
Não. Em 2026, a indústria é tributada no Anexo II. A partir de 2027, as atividades industriais vão para o Anexo I, e o Anexo II fica só para a venda de mercadoria industrializada pelo próprio contribuinte sujeita ao IPI mantido para proteger a Zona Franca de Manaus (LC 123/2006, art. 18, § 5º, na redação da LC 214/2025, art. 517; ADCT, art. 126, III, a). Para a indústria que vende no mercado em geral, a tabela de 2027 é a do Anexo I, e a partilha passa a ter ICMS em vez de IPI e ICMS. O que muda no dia a dia da fábrica está em contabilidade para indústria.
Como calcular o Simples Nacional pela tabela do anexo?
São cinco passos, os mesmos em 2026 e em 2027:
- Ache o anexo de cada receita (comércio, indústria ou o serviço da lista do art. 18).
- Some a RBT12, a receita bruta dos 12 meses da janela (a janela muda em 2027, como mostramos na próxima seção). Na empresa sem receita na janela, a RBT12 é considerada R$ 1,00 (Res. CGSN 140/2018, art. 21, parágrafo único).
- Ache a faixa da RBT12 na tabela do anexo e anote a alíquota nominal e a parcela a deduzir.
- Calcule a alíquota efetiva: (RBT12 x alíquota nominal - parcela a deduzir) ÷ RBT12 (LC 123/2006, art. 18, § 1º-A; Res. CGSN 140/2018, art. 21, II).
- Calcule o DAS: receita do mês x alíquota efetiva (LC 123/2006, art. 18, § 3º).
Exercício com números hipotéticos, com a mesma RBT12 nos dois anos para isolar a mudança: prestadora de serviços no Anexo III, RBT12 de R$ 600.000,00 e receita de R$ 50.000,00 no mês de janeiro.
| Passo | Janeiro de 2026 | Janeiro de 2027 |
|---|---|---|
| Faixa | 3ª (nominal 13,50%, parcela R$ 17.640,00) | 3ª (igual) |
| Alíquota efetiva | (600.000 x 13,50% - 17.640) ÷ 600.000 = 10,56% | 10,56% |
| DAS sobre R$ 50.000,00 | R$ 5.280,00 | R$ 5.280,00 |
| Parte do DAS que vai a PIS + Cofins, ou a CBS + IBS | PIS + Cofins (16,60%): R$ 876,48 | CBS (16,41%) R$ 866,45 + IBS (0,19%) R$ 10,03 = R$ 876,48 |
| Janela da RBT12 | 01/2025 a 12/2025 | 12/2025 a 11/2026 |
| Receita que entra no mês | Recebida ou faturada, conforme o regime da empresa | Faturada (emissão da nota) |
| Vencimento do DAS | 20/02/2026 | 22/02/2027 |
Contas refeitas pelo escritório em 08/11/2026. Com a mesma RBT12, o DAS é o mesmo; o que muda são os meses que entram na RBT12 e a receita que entra no mês.
Nos serviços que dependem do Fator R, o anexo sai da razão entre a folha de salários e a receita de 12 meses: com 28% ou mais, Anexo III; abaixo, Anexo V (LC 123/2006, art. 18, §§ 5º-J e 5º-M). A conta mês a mês está em como calcular o Fator R em 2027, e a calculadora de Fator R faz a sua.
O que muda na conta do DAS em janeiro de 2027?
Antes da tabela, mudam quatro coisas na conta de quem fica no DAS:
- A janela da RBT12 recua um mês. A partir de 2027, a RBT12 é a receita dos 12 meses antecedentes ao mês anterior ao da apuração: a apuração de janeiro de 2027 usa a receita de dezembro de 2025 a novembro de 2026 (LC 123/2006, art. 18, § 1º, na redação da LC 214/2025, art. 517; Res. CGSN 140/2018, art. 21, II, a, na redação da Res. CGSN 190/2026). O Fator R usa a mesma janela (LC 123/2006, art. 18, § 5º-K, na redação de 2027).
- A empresa nova paga pela 1ª faixa nos dois primeiros meses. Em 2026, o 1º mês usa a receita do mês x 12 e os seguintes, a média dos meses anteriores x 12. A partir de 2027, o 1º e o 2º mês de atividade usam as alíquotas da 1ª faixa; do 3º ao 13º mês, vale a média da receita dos meses antecedentes ao mês anterior, x 12; e o Fator R dos dois primeiros meses é considerado 0,28 (Res. CGSN 140/2018, arts. 22, § 2º, e 26, § 6º, na redação da Res. CGSN 190/2026).
- O DAS passa a incidir sobre a receita faturada. Acaba a opção pelo regime de caixa: a receita se considera auferida no faturamento, com a emissão do documento fiscal (Res. CGSN 140/2018, art. 2º, §§ 8º e 9º-A, e art. 16, na redação da Res. CGSN 190/2026; LC 123/2006, art. 18, § 3º, na redação de 2027). A resolução não traz regra de transição para o que ficou a receber de 2026; o assunto está em fim do regime de caixa no Simples em 2027.
- O 1º DAS com CBS vence em 22/02/2027. O DAS vence no dia 20 do mês seguinte ao da receita (Res. CGSN 140/2018, art. 40); o da competência de janeiro de 2027 vence na segunda-feira, 22/02/2027, porque o dia 20 cai num sábado (art. 40, § 3º).
Desde 2025, a receita bruta do Simples inclui também o resultado nas operações em conta alheia e as demais receitas da atividade ou do objeto principal da empresa (LC 123/2006, art. 3º, § 1º, na redação da LC 214/2025, art. 516). As obrigações que mudam junto, como o PGDAS-D e a DEFIS, estão em Simples Nacional 2027: o que muda.
O que acontece acima de R$ 3,6 milhões em 2027?
A partir de 2027, o sublimite de R$ 3,6 milhões vale para o ICMS, o ISS e o IBS. Acima dele, a EPP fica impedida de recolher os três pelo DAS e os paga fora, pelas regras de cada um; a CBS, o IRPJ, a CSLL e, conforme o anexo, a CPP e o IPI seguem no DAS (LC 123/2006, art. 13-A, na redação da LC 214/2025, art. 517; Res. CGSN 140/2018, art. 12, na redação da Res. CGSN 190/2026). É por isso que a 6ª faixa da partilha não tem ICMS, ISS nem IBS.
- O sublimite estadual de R$ 1,8 milhão acaba. Em 2026, o estado com participação de até 1% no PIB ainda pode adotar o sublimite de R$ 1,8 milhão para o ICMS, e o ISS acompanha (LC 123/2006, arts. 19 e 20). Esses artigos são revogados a partir de 2027 (LC 214/2025, art. 542, XXXVI, e).
- RBT12 acima de R$ 3,6 milhões sem estourar o sublimite no ano. Nesse caso, o ICMS, o ISS e o IBS seguem no DAS calculados pela alíquota e pela parcela a deduzir da 5ª faixa (Res. CGSN 140/2018, art. 21, IV, na redação da Res. CGSN 190/2026).
A conta de quem vende pela internet e chega perto do sublimite está em Simples Nacional no e-commerce e o sublimite do ICMS.
Como a tabela do Simples muda de 2029 a 2033?
As alíquotas nominais das faixas 1 a 5 ficam iguais às de 2026 até o fim, e a partir de 2029 a 6ª faixa também volta aos números de 2026. O que muda ano a ano é a partilha: o ICMS e o ISS diminuem e o IBS cresce, até que em 2033 os dois impostos deixam de existir e a fatia deles fica toda com o IBS (ADCT, arts. 128 e 129; LC 214/2025, Anexos XVIII a XXII; nos Anexos XX e XXI, as partilhas de 2029 a 2032 estão na redação da LC 227/2026). A CBS volta, em 2029, à fatia cheia que era do PIS e da Cofins.
Na 1ª faixa do Anexo III, a partilha fica assim:
| Ano | IRPJ | CSLL | CPP | PIS + Cofins ou CBS | IBS | ISS | Fundamento |
|---|---|---|---|---|---|---|---|
| 2026 | 4,00% | 3,50% | 43,40% | 15,60% (PIS + Cofins) | - | 33,50% | LC 123/2006, Anexo III |
| 2027 e 2028 | 4,00% | 3,50% | 43,40% | 15,43% | 0,17% | 33,50% | LC 214/2025, Anexo XX (red. LC 227/2026) |
| 2029 | 4,00% | 3,50% | 43,40% | 15,60% | 3,35% | 30,15% | LC 214/2025, Anexo XX (red. LC 227/2026) |
| 2030 | 4,00% | 3,50% | 43,40% | 15,60% | 6,70% | 26,80% | Idem |
| 2031 | 4,00% | 3,50% | 43,40% | 15,60% | 10,05% | 23,45% | Idem |
| 2032 | 4,00% | 3,50% | 43,40% | 15,60% | 13,40% | 20,10% | Idem |
| A partir de 2033 | 4,00% | 3,50% | 43,40% | 15,60% | 33,50% | - (ISS extinto) | LC 214/2025, Anexo XX; ADCT, art. 129 |
Leitura do escritório: de 2029 a 2032, o IBS fica com 10%, 20%, 30% e 40% da fatia que era do ISS (3,35% é 10% de 33,50%). Percentuais lidos no compilado do Planalto em 08/11/2026.
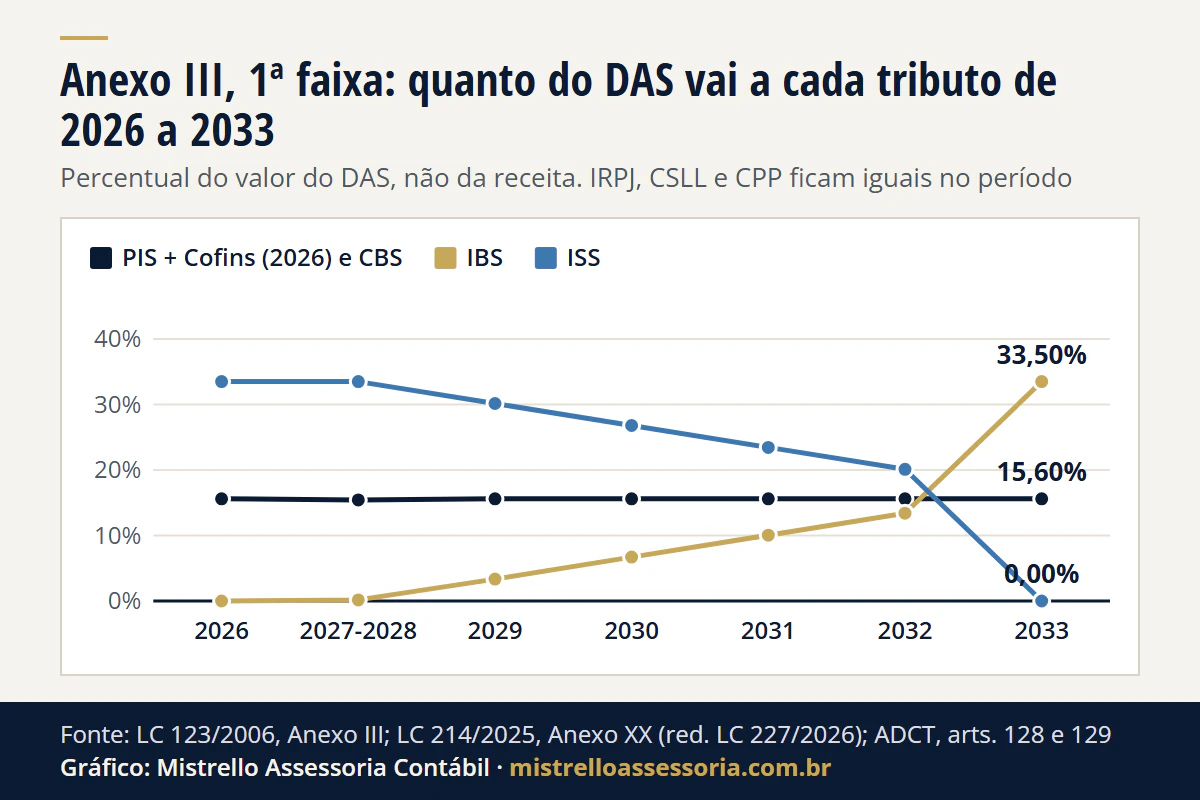
Ver os dados do gráfico
| Ano | PIS + Cofins (2026) e CBS | IBS | ISS |
|---|---|---|---|
| 2026 | 15,60% | 0,00% | 33,50% |
| 2027-2028 | 15,43% | 0,17% | 33,50% |
| 2029 | 15,60% | 3,35% | 30,15% |
| 2030 | 15,60% | 6,70% | 26,80% |
| 2031 | 15,60% | 10,05% | 23,45% |
| 2032 | 15,60% | 13,40% | 20,10% |
| 2033 | 15,60% | 33,50% | 0,00% |
O cronograma completo da reforma, para além do Simples, está em reforma tributária.
Quem recolhe a CBS e o IBS fora do DAS usa a tabela?
Usa. A empresa do Simples pode optar por apurar e recolher o IBS e a CBS pelo regime regular; nesse caso, o DAS sai sem as parcelas de CBS e de IBS previstas para a faixa da empresa, e o restante segue pela tabela (LC 123/2006, art. 13, §§ 9º e 10, na redação da LC 214/2025, art. 517; Res. CGSN 140/2018, art. 22-A, na redação da Res. CGSN 190/2026). O IBS e a CBS recolhidos por fora não entram na receita bruta do Simples (Res. CGSN 140/2018, art. 2º, § 5º, VIII, na redação da Res. CGSN 190/2026).
A partilha também importa para quem fica dentro: o cliente que está no regime regular aproveita como crédito só o IBS e a CBS pagos no DAS, e a empresa informa no documento fiscal os percentuais de IBS e CBS da sua faixa, que são os da tabela de partilha acima (LC 214/2025, art. 47, § 9º; LC 123/2006, art. 23, § 2º, na redação da LC 214/2025, art. 517; Res. CGSN 140/2018, art. 58, § 5º).
As datas, em 09/11/2026: a opção para o 1º semestre de 2027 foi de 01/09 a 30/10/2026, e quem optou pode cancelar de 03/11 a 20/12/2026 (Res. CGSN 186/2026, art. 2º, na redação da Res. CGSN 194/2026). Depois, a opção é feita em setembro, para o semestre que começa em janeiro, e em março, para o que começa em julho: a próxima janela é março de 2027 (LC 123/2006, art. 13, § 10; Res. CGSN 140/2018, art. 40-D). A comparação entre os dois caminhos está em IBS e CBS por dentro ou por fora do Simples, e o cancelamento, em desistir do Simples em 2027.
E o MEI e a exportação?
O MEI fica fora das tabelas. Ele paga um valor fixo por mês, que soma a contribuição ao INSS e parcelas fixas de tributos. Para 2027 e 2028, a tabela de valores fixos do MEI traz a CBS (R$ 0,994) e o IBS (R$ 0,006), ao lado do ICMS (R$ 1,00) e do ISS (R$ 5,00) (LC 123/2006, art. 18-A, § 3º, IV e V, na redação da LC 214/2025, art. 517; LC 214/2025, Anexo XXIII). O limite de receita do MEI passa a R$ 110 mil em 2027 e a R$ 140 mil a partir de 2028 (LC 238/2026, art. 2º); o compilado da LC 123/2006 no Planalto ainda mostra o limite antigo. Os detalhes estão em novo teto do MEI, e quem passou do limite encontra a conta da mudança para ME em MEI estourou o limite.
A exportação tira tributos do DAS. Em 2026, a receita de exportação não paga, no DAS, a Cofins, o PIS, o IPI, o ICMS e o ISS. A partir de 2027, saem o IPI, o IBS, a CBS, o ICMS e o ISS; o IRPJ, a CSLL e a CPP continuam devidos (LC 123/2006, art. 18, §§ 14 e 14-A, na redação da LC 214/2025, art. 517). Um exemplo com serviço vendido ao exterior está em exportação de software: ISS, PIS e Cofins.
O Simples ainda é o regime certo para a empresa?
A tabela responde quanto a empresa paga no Simples, não se o Simples é o regime certo para ela. Essa comparação junta a margem, a folha, os clientes que querem crédito de CBS e IBS e a receita prevista, e está em Simples, Presumido ou Real: como escolher; o comparador Simples x Presumido dá o primeiro número. A apuração do DAS de cada mês, com o anexo e a faixa conferidos, é parte da contabilidade mensal para empresas que fazemos em Porto Alegre/RS, com atendimento online para todo o Brasil. Outros guias do tema estão em empresas.
Fontes e legislação
- LC 123/2006, compilada: art. 3º, I e II, e § 1º; art. 13, VI; art. 18, caput, §§ 1º, 1º-A, 1º-B, 2º, 3º, 5º-B, 5º-C, 5º-D, 5º-I, 5º-J, 5º-M, 14 e 14-A; arts. 19 e 20; Anexos I a V, na redação da LC 155/2016 (tabelas e partilhas de 2026). Lida em 08/11/2026.
- LC 214/2025, compilada: arts. 41, 47, § 9º, 344, 347, 516, 517 (redação de 2027 da LC 123/2006, inclusive os arts. 13, IX e X, e §§ 9º e 10, 13-A, 18, 18-A e 23), 519, 542, XXXVI, a e e, e 544, III; Anexos XVIII a XXIII (tabelas e partilhas de 2027 a 2033 e valores fixos do MEI). Lida em 08/11/2026.
- LC 227/2026 (redação dos Anexos XX e XXI da LC 214/2025); LC 238/2026, art. 2º (limite do MEI). Lidas em 08/11/2026.
- EC 132/2023 (ADCT, arts. 126 a 129); Lei 8.212/1991, art. 22. Lidas em 08/11/2026.
- Resolução CGSN nº 140/2018, visão multivigente: arts. 2º, § 5º, VIII, 12, 16, 21, 22, 22-A, 26, 40, 40-D e 58; Resolução CGSN nº 190/2026 (redação de 2027 da Res. 140); Resolução CGSN nº 186/2026, art. 2º, na redação da Resolução CGSN nº 194/2026. Lidas em 08/11/2026.
Regras conferidas na fonte oficial em 08/11/2026. Contas hipotéticas, refeitas na mesma data; as somas de CBS e IBS e a leitura da transição de 2029 a 2032 são do escritório, sobre as tabelas da lei.
Bases legais: LC 123/2006, art. 3º, I e II, e § 1º (red. LC 214/2025, art. 516); LC 123/2006, art. 13, VI, e art. 18, caput, §§ 1º, 1º-A, 1º-B, 2º, 3º, 5º-B, 5º-C, 5º-D, 5º-I, 5º-J, 5º-M, 14 e 14-A, e Anexos I a V (red. LC 155/2016); LC 123/2006, arts. 13, IX e X, e §§ 9º e 10, 13-A, 18, §§ 1º, 1º-A, 1º-B, 4º, 5º, 14 e 14-A, 18-A, § 3º, e 23, § 2º, na redação da LC 214/2025, art. 517; LC 214/2025, arts. 41, 47, § 9º, 344, 517, 519, 542, XXXVI, a e e, e 544, III, e Anexos XVIII a XXII; LC 227/2026 (Anexos XX e XXI da LC 214/2025); LC 238/2026, art. 2º; EC 132/2023 (ADCT, arts. 126 a 129); Lei 8.212/1991, art. 22; Resolução CGSN nº 140/2018, arts. 2º, § 5º, VIII, 21, 22, 22-A, 26, 40, 40-D e 58 (red. Resolução CGSN nº 190/2026); Resolução CGSN nº 190/2026; Resolução CGSN nº 186/2026, art. 2º (red. Resolução CGSN nº 194/2026).