

Em regra, não. O ISS não incide quando o resultado do software se verifica no exterior, e o PIS e a Cofins não incidem com ingresso de divisas ou dinheiro mantido pela empresa lá fora. IRPJ e CSLL continuam. No Simples, o DAS da receita exportada sai sem os três. Em 2027, a CBS entra no lugar de PIS e Cofins.
Em regra, não: o ISS não incide sobre a exportação de serviço (LC 116/2003, art. 2º, I), e o PIS e a Cofins não incidem sobre o serviço prestado a residente no exterior pago com ingresso de divisas (MP 2.158-35/2001, art. 14, III e § 1º; Lei 10.637/2002, art. 5º, II; Lei 10.833/2003, art. 6º, II); IRPJ e CSLL continuam devidos. A condição que mais pesa no software é o resultado: o sistema que o cliente americano usa na operação dele nos EUA é exportação; o mesmo trabalho para a filial brasileira dele não é, mesmo pago em dólar (LC 116/2003, art. 2º, parágrafo único). No Simples, a receita exportada vai separada no PGDAS-D e o DAS dela sai sem os três (LC 123/2006, art. 18, § 4º-A, IV, e § 14): no exemplo de US$ 4.000 por mês, no Anexo III e com o dólar ilustrativo de R$ 5,40, o DAS cai de R$ 1.639,20 para R$ 834,35.
Abaixo, o que sai e o que continua em cada tributo, os dois casos do mesmo cliente americano, o SaaS com assinantes dentro e fora do Brasil, a prova de cada mês, o que fazer se você já pagou e o que muda de novembro de 2026 a 2027. O roteiro do serviço para quem fatura para fora está em contabilidade para exportação de serviços.
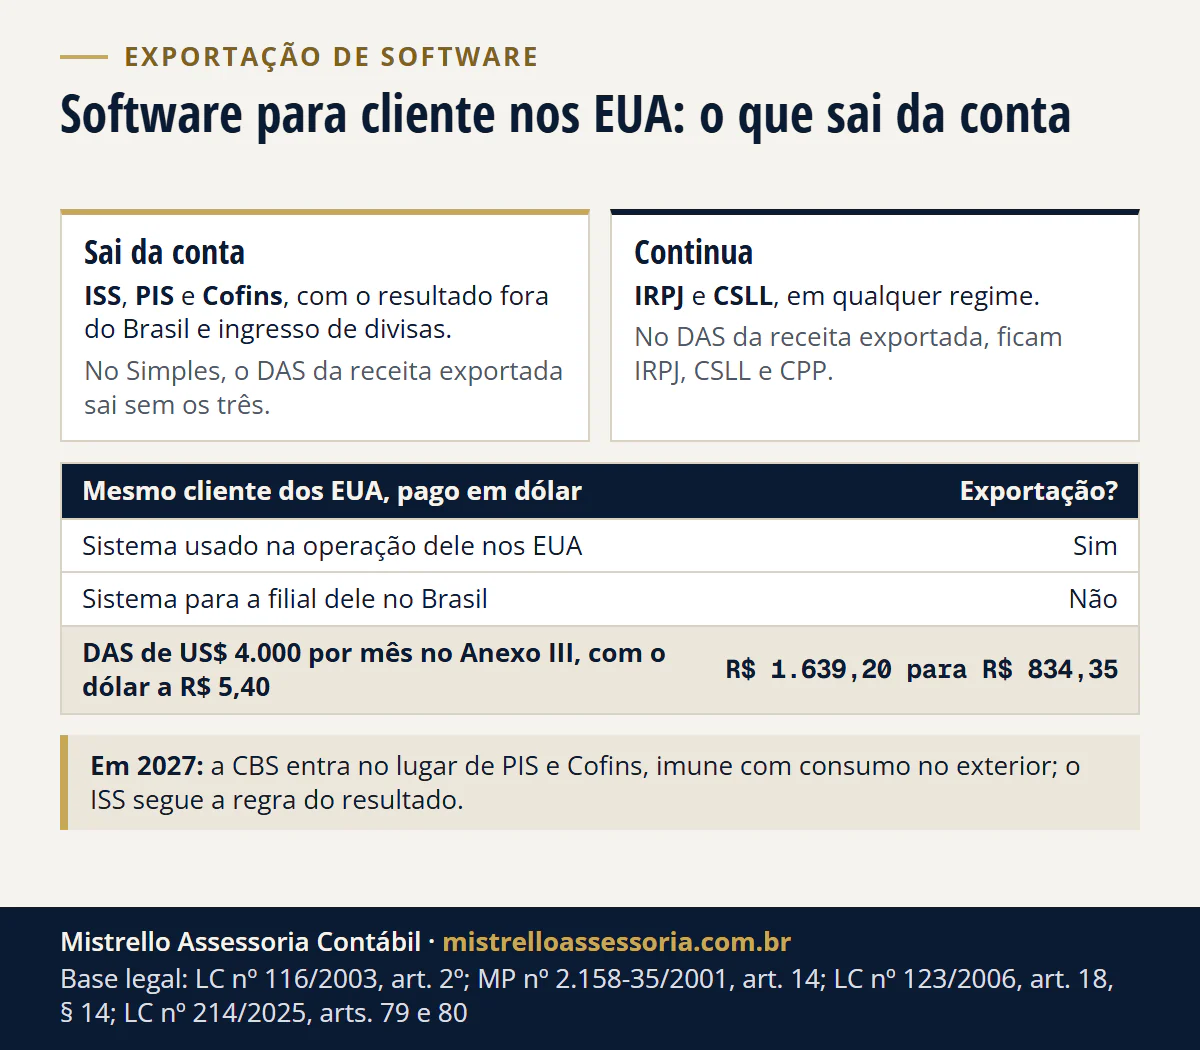
O que sai da conta e o que fica, tributo por tributo
A exportação de serviço tira da conta os tributos sobre a receita, não o imposto sobre o lucro. Em 2026, para a empresa que desenvolve ou licencia software para cliente no exterior, fica assim:
| Tributo | Na exportação | Condição | Base | Em 2027 |
|---|---|---|---|---|
| ISS | Não incide | Resultado do serviço fora do Brasil | LC 116/2003, art. 2º, I e parágrafo único | Mesma regra; o ISS existe até 2032 |
| PIS e Cofins | Não incidem | Tomador no exterior e pagamento com ingresso de divisas, ou recursos mantidos pela empresa lá fora | MP 2.158-35/2001, art. 14, III e § 1º; Lei 10.637/2002, art. 5º, II; Lei 10.833/2003, art. 6º, II; Lei 11.371/2006, art. 10 | Revogados; a CBS entra no lugar |
| IRPJ e CSLL | Devidos | A exportação não tira os dois | LC 123/2006, art. 18, § 14 (fora da redução) | Iguais |
| IOF na entrada do câmbio | Zero | Câmbio liquidado como ingresso de receita de exportação; como entrada genérica, 0,38% | Decreto 6.306/2007, art. 15-B, I, XXV e § 4º | Igual; o IOF fica fora da LC 214 |
| DAS do Simples | Sem Cofins, PIS e ISS; ficam IRPJ, CSLL e CPP | Receita de exportação segregada no PGDAS-D | LC 123/2006, art. 18, § 4º-A, IV, e § 14 | Sem IBS, CBS e ISS; a receita conta pela emissão da nota |
| CBS e IBS | Imunes | Fornecimento a residente no exterior, com consumo no exterior | LC 214/2025, arts. 79 e 80 | A CBS passa a valer no lugar de PIS e Cofins; a exportação segue imune |
A redução do DAS alcança só os percentuais de Cofins, PIS, IPI, ICMS e ISS (LC 123/2006, art. 18, § 14), e a fatia que sai depende do anexo. O software fica no Anexo III (art. 18, § 5º-D, IV e V) e vai ao Anexo V quando a folha, com o pró-labore, fica abaixo de 28% da receita, o Fator R (§ 5º-M, II). Pela partilha da lei, Cofins, PIS e ISS somam 49,1% do DAS do Anexo III da 1ª à 4ª faixa; no Anexo V, 31,15%, 34,15%, 37,15% e 40,15%. É por isso que o DAS do exemplo de US$ 4.000 cai quase pela metade: R$ 834,35 são 50,9% de R$ 1.639,20.
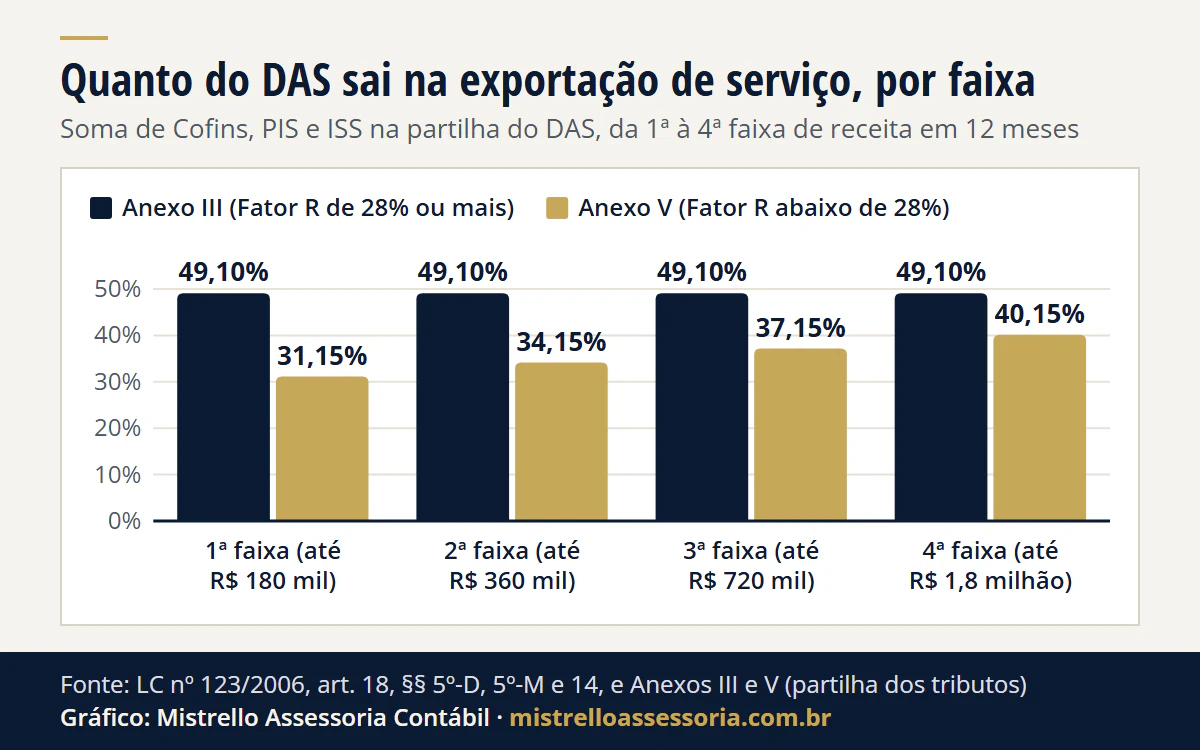
Ver os dados do gráfico
| Faixa do Simples | Anexo III (Fator R de 28% ou mais) | Anexo V (Fator R abaixo de 28%) |
|---|---|---|
| 1ª faixa (até R$ 180 mil) | 49,10% | 31,15% |
| 2ª faixa (até R$ 360 mil) | 49,10% | 34,15% |
| 3ª faixa (até R$ 720 mil) | 49,10% | 37,15% |
| 4ª faixa (até R$ 1,8 milhão) | 49,10% | 40,15% |
Para refazer o DAS com o seu faturamento, use a calculadora do Simples Nacional. Fora do Simples, no Lucro Presumido, a exportação também tira o ISS, o PIS e a Cofins, e o IRPJ e a CSLL seguem devidos. Qual dos dois regimes pesa menos depende da receita e da folha: o comparador de Simples e Presumido separa a parte exportada.
Desenvolvi aqui e o cliente usa lá: onde está o resultado do software?
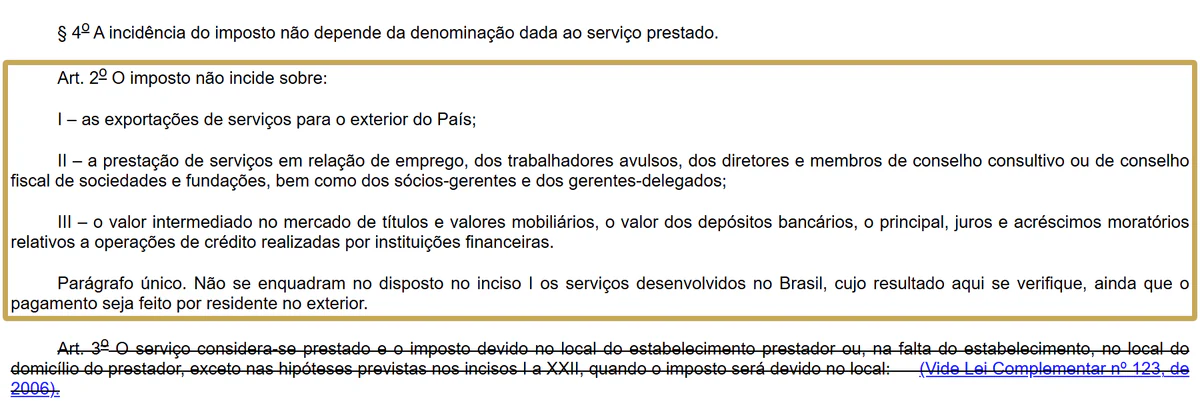
A lei do ISS tem uma exceção que pega o software: não é exportação o serviço desenvolvido no Brasil cujo resultado aqui se verifique, ainda que o pagamento seja feito por residente no exterior (LC 116/2003, art. 2º, parágrafo único). Desenvolver aqui não tira a exportação, porque toda exportação de serviço parte do Brasil. O que decide é onde o resultado aparece.
A Receita segue a mesma linha. Para ela, exporta serviço quem atua a partir do Brasil para atender a uma demanda que será satisfeita em outro mercado, no exterior, em favor de um tomador que atua naquele mercado (Parecer Normativo Cosit nº 1/2018). No Simples, a exceção do resultado está na própria definição de exportação de serviço até 31/12/2026 (Resolução CGSN 140/2018, art. 25, § 4º).
Exemplo ilustrativo, sem relação com cliente real. Uma software house brasileira atende uma empresa de logística dos Estados Unidos, que paga em dólar os dois contratos:
| Contrato 1 | Contrato 2 | |
|---|---|---|
| O que é | Módulo de rastreamento para os armazéns da empresa nos EUA | Sistema de estoque para a filial que ela abriu no Brasil |
| Quem usa | A equipe e os clientes dela nos EUA | A equipe da filial brasileira |
| Onde o resultado se verifica | Nos EUA | No Brasil |
| ISS, PIS e Cofins | Fora da conta, com a prova do mês | Devidos, como em qualquer venda no Brasil |
| No PGDAS-D | Receita de exportação | Receita do mercado interno |
| Em 2027, na CBS e no IBS | Exportação: adquirente e destinatário lá fora | Não é exportação: o destinatário está no Brasil |
No contrato 2, o dólar não muda nada: a lei exclui o serviço com resultado no Brasil mesmo quando quem paga mora fora. A partir de 2027, para a CBS e o IBS, o software entra nos demais casos da LC 214/2025, em que o consumo no exterior pede adquirente e destinatário residentes ou domiciliados lá fora (LC 214/2025, art. 80, § 1º-A, II). Quando quem compra está fora e o destinatário está no Brasil, o local da operação é o domicílio do destinatário aqui (art. 11, X, “a”, 2). O contrato 2 continua fora da exportação, porque quem recebe o sistema é a filial no Brasil.
O que o contrato precisa dizer
- Quem contrata e onde está: o nome e o endereço do cliente no exterior, que é o tomador da nota.
- O que é entregue e onde vai ser usado: a operação, os usuários e o ambiente em que o software roda.
- Onde ficam a entrega e o aceite: o repositório, o servidor ou a conta do cliente lá fora.
- A parte do Brasil, se houver, separada: com preço próprio no contrato e na invoice. Em 2027, só a parcela executada ou consumida no exterior conta como exportação (LC 214/2025, art. 80, § 5º).
- Moeda, forma de pagamento e conta da empresa que recebe.
O contrato não transforma em exportação um serviço que é usado no Brasil. Ele é a primeira prova de onde está o resultado, e as entregas completam essa prova.
SaaS com clientes no Brasil e no exterior: como separar a receita?
No SaaS, cada assinatura tem o seu tomador, e a receita se separa pelo lugar de cada assinante. Quem assina de fora e usa o sistema lá gera receita de exportação; quem assina no Brasil, receita do mercado interno, com ISS, PIS e Cofins normais. A separação é feita todo mês:
- Relatório de cobrança por país, da plataforma de pagamento, conciliado com o que entrou nas contas da empresa no mês.
- PGDAS-D em duas partes: a receita de fora como exportação, com a redução de Cofins, PIS e ISS, e a de dentro como mercado interno (LC 123/2006, art. 18, § 4º-A, IV).
- Faixa separada para cada mercado: a alíquota do DAS da receita de fora sai só da receita de exportação dos 12 meses anteriores, e a da receita do Brasil, só da receita do mercado interno (art. 3º, § 15; Resolução CGSN 140/2018, art. 23). Já o Fator R soma os dois mercados (art. 26, II, da mesma resolução). A receita de exportação tem também um limite próprio, além do limite do mercado interno (art. 3º, § 14).
- Sem como determinar onde está o resultado, mercado interno: é a orientação da Receita para o Simples (Solução de Consulta Cosit nº 78/2019).
Em 2027, a mesma separação vale para a CBS e o IBS: quando o fornecimento acontece ao mesmo tempo no Brasil e no exterior, só a parcela executada ou consumida lá fora é exportação (LC 214/2025, art. 80, § 5º). Na venda por loja de aplicativos, os relatórios da loja por país fazem essa separação: veja app na App Store ou no Google Play.
O que guardar para provar a exportação
A exportação não se presume: ela se prova, mês a mês. Para cada mês com receita de fora, guarde junto:
- Contrato com o tomador no exterior, com o objeto e o lugar de uso do software.
- Invoice de cada cobrança, em nome da empresa.
- Comprovante do câmbio com a finalidade de serviço ou, se o dinheiro ficou lá fora, o extrato da conta da empresa no exterior.
- NFS-e com o tomador no exterior, que no Simples sai pelo Emissor Nacional desde 1º/11/2026.
- Prova do resultado: aceite das entregas, acesso ao ambiente de produção do cliente, relatórios de uso ou de cobrança por país.
- PGDAS-D com a receita de exportação segregada, pelo mesmo valor em reais da nota e da contabilidade.
Paguei ISS, PIS e Cofins sobre a receita de fora: e agora?
Dá para pedir de volta o que foi pago sobre receita que era de exportação. O prazo é de cinco anos, contados de cada pagamento (CTN, arts. 165, I, e 168, I, com o art. 3º da LC 118/2005). Antes de pedir, monte a prova de cada mês com a lista acima: é ela que sustenta o pedido.
- No Simples: retifica-se o PGDAS-D de cada mês, com a receita passada para exportação (Resolução CGSN 140/2018, art. 39), e o que foi pago a mais vira crédito. O ISS se pede ao município, pelas regras dele; o PIS e a Cofins se pedem à Receita ou se compensam, no Portal do Simples, com débitos do mesmo tributo (Resolução CGSN 140/2018, arts. 130 e 131). O crédito é corrigido pela Selic (art. 132, I).
- No Lucro Presumido ou no Real: o PIS e a Cofins se pedem à Receita, em restituição ou em compensação com outros tributos federais (Lei 9.430/1996, art. 74), e o ISS, à prefeitura.
- No ISS, a questão do repasse: o CTN só devolve o tributo que comporta, por natureza, a transferência do encargo a quem prova que o assumiu ou tem autorização de quem o assumiu (art. 166). Se o município tratar o ISS assim, vai pedir essa prova.
O levantamento dos cinco anos, mês a mês, é o trabalho de recuperação de créditos.
O que mudou em novembro de 2026 e o que muda em 2027
Desde 1º/11/2026, a empresa do Simples emite a nota de serviço só pelo Emissor Nacional, inclusive a de tomador no exterior (Resolução CGSN 191/2026). O valor em reais da nota precisa ser o mesmo do PGDAS-D e da contabilidade. O passo a passo está em Emissor Nacional da NFS-e.
A partir de 1º/01/2027:
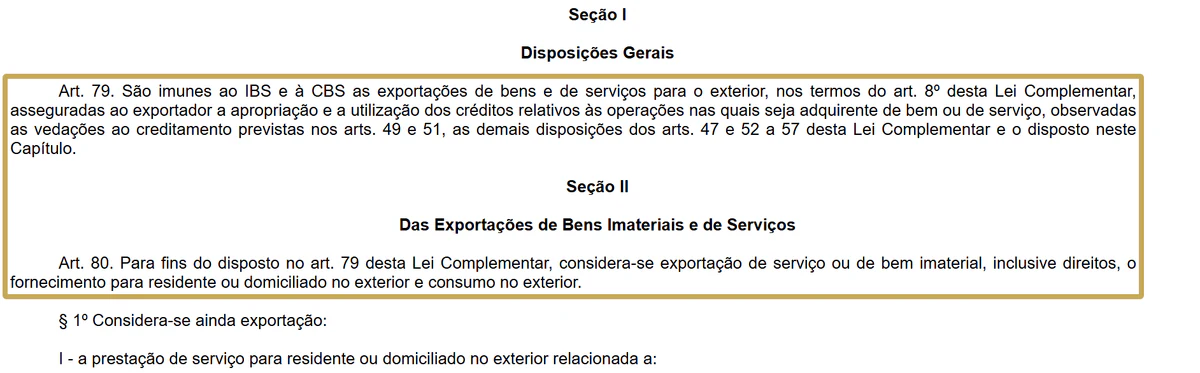
- PIS e Cofins saem, a CBS entra. A LC 214/2025 revoga as regras do PIS e da Cofins, inclusive as da exportação (art. 542, com efeitos pelo art. 544, III). A exportação é imune à CBS e ao IBS (art. 79), e o critério deixa de ser o ingresso de divisas e passa a ser o consumo no exterior (art. 80).
- O dinheiro lá fora deixa de ser a questão. O art. 10 da Lei 11.371/2006, que dispensava o ingresso de divisas para o PIS e a Cofins, é revogado (LC 214/2025, art. 542, XXXV). No Simples, saem os §§ 4º e 4º-A do art. 25 da Resolução CGSN 140/2018, e cada tributo passa a seguir a sua própria regra (Resolução CGSN 190/2026, que cria o § 4º-B).
- O DAS da exportação sai sem IBS, CBS e ISS (LC 123/2006, art. 18, §§ 14 e 14-A, na redação da LC 214/2025).
- O DAS segue a nota, não o dinheiro. A receita do Simples passa a contar na emissão do documento fiscal (Resolução CGSN 140/2018, art. 2º, §§ 8º e 9º-A, na redação da Resolução CGSN 190/2026). Invoice e nota de um mês com câmbio no mês seguinte pagam o DAS pelo mês da nota; a conta está em fim do regime de caixa no Simples.
- O ISS fica como está. A regra do resultado da LC 116/2003 continua; o imposto só começa a diminuir em 2029 e deixa de existir em 2033 (LC 116/2003, art. 8º-B, e LC 214/2025, art. 543, IV).
O quadro geral da virada está em Simples Nacional em 2027.
Como trabalhamos com quem exporta software
Montamos a separação da receita de exportação antes da primeira invoice: a leitura do contrato, a nota com tomador no exterior, a finalidade do câmbio e a segregação no PGDAS-D, com o pró-labore no ponto do Fator R. Depois, conferimos o circuito todo mês e, quando há receita de fora tratada como mercado interno, revisamos os meses já pagos. O escritório fica em Porto Alegre/RS e atende online, por escrito, empresas de todo o Brasil. O roteiro do serviço está em contabilidade para exportação de serviços; para a empresa de software que também vende no Brasil, veja contabilidade para programador PJ. Para revisar o seu caso, fale com a equipe.
Bases legais: LC nº 116/2003, art. 2º, I e parágrafo único (o ISS não incide na exportação; exceção do resultado verificado no Brasil); MP nº 2.158-35/2001, art. 14, III e § 1º (Cofins e PIS no regime cumulativo, até 31/12/2026); Lei nº 10.637/2002, art. 5º, II, e Lei nº 10.833/2003, art. 6º, II (PIS e Cofins não incidem com ingresso de divisas, até 31/12/2026); Lei nº 11.371/2006, arts. 1º e 10 (recursos de exportação mantidos no exterior); LC nº 123/2006, art. 3º, §§ 14 e 15, art. 18, §§ 4º-A, IV, 5º-D, IV e V, 5º-M, II, e 14, e Anexos III e V (segregação, redução do DAS, limite e faixa próprios da exportação e Fator R); LC nº 123/2006, art. 18, §§ 14 e 14-A, na redação da LC nº 214/2025 (DAS da exportação a partir de 2027); Resolução CGSN nº 140/2018, art. 23, art. 25, §§ 3º, 4º e 4º-A, art. 26, II, art. 39 e arts. 130 a 132 (faixa da exportação em separado, Fator R com os dois mercados, exportação no Simples até 31/12/2026; retificação do PGDAS-D, restituição e compensação); Resolução CGSN nº 190/2026, arts. 1º, 8º, XVI, e 9º (art. 2º, §§ 8º e 9º-A, e art. 25, § 4º-B, da Resolução CGSN nº 140/2018, a partir de 01/01/2027); Resolução CGSN nº 191/2026, arts. 1º e 3º, I (NFS-e pelo Emissor Nacional para o Simples desde 01/11/2026); LC nº 214/2025, art. 11, X, alínea a, item 2, e art. 80, § 1º-A, II (na redação da LC nº 227/2026), arts. 79, 80, caput e § 5º, 542, XII, XVIII, XXI e XXXV, 543, IV, e 544, III (CBS e IBS na exportação e revogações de 2027); LC nº 116/2003, art. 8º-B, incluído pela LC nº 214/2025 (redução do ISS de 2029 a 2032); Decreto nº 6.306/2007, art. 15-B, I, XXV e § 4º (IOF zero no ingresso de receita de exportação; 0,38% nas demais entradas); CTN (Lei nº 5.172/1966), arts. 165, I, 166 e 168, I, e LC nº 118/2005, art. 3º (restituição em cinco anos do pagamento); Lei nº 9.430/1996, art. 74 (compensação de tributos federais); Parecer Normativo Cosit nº 1/2018 (conceito de exportação de serviços); Solução de Consulta Cosit nº 78/2019 (Simples: sem como determinar o resultado, receita do mercado interno); Solução de Divergência Cosit nº 1/2017 (ingresso de divisas e recursos mantidos no exterior).