Calendário

Ver mais

Todos os prazos fiscais do ano - obrigações mensais e anuais - num só lugar, sem perder data.

Sobre

Ver mais

Origem em auditoria Big Four e CRCRS - a trajetória e a forma de trabalhar por trás de cada número.

Médicos e clínicas · Escritório em Porto Alegre/RS

Contabilidade para médicos PJ e clínicas, online em todo o Brasil

PJ ou CPF, Simples ou Lucro Presumido, Fator R, equiparação hospitalar e ISS, com base legal. Atendimento por escrito, direto com o contador responsável.

Responsável técnico: Carlos Mistrello, CRC RS-106421/O-1 · Láurea Acadêmica · Diploma de Mérito do CRCRS · ex-auditor da KPMG

Os planos, por mês

  • Simples Essencial Faturamento médio até R$ 30 mil/mês · 1 sócio (você) R$ 690 por mês
  • Simples Completo Faturamento médio até R$ 50 mil/mês · até 2 pessoas (2 sócios, ou você e 1 empregado) R$ 1.290 por mês
  • Presumido Faturamento médio até R$ 50 mil/mês · 1 sócio (você) R$ 1.190 por mês
  • Presumido Plus Faturamento médio até R$ 100 mil/mês · 1 sócio (você) R$ 1.690 por mês
  • Só no CPF Sem empresa · receita média até R$ 30 mil/mês R$ 450 por mês

Taxas e certificado digital à parte. Tabela de . Limites, o que faz o valor subir e condições

Em resumo

Para quem
Médicos que atendem como pessoa física, PJ médica de um ou mais sócios, plantonistas e clínicas
Regimes
Pessoa física (carnê-leão e Receita Saúde), Simples Nacional (Anexo III ou V, pelo Fator R) e Lucro Presumido, com ou sem equiparação hospitalar
Porto Alegre
ISS fixo por profissional na sociedade de profissionais (LC municipal 7/1973, art. 20), alvará sanitário e inscrição no CREMERS
Responsável técnico
Carlos Mistrello, contador, CRC RS-106421/O-1; organização contábil CRC RS-011395/O-5
Atendimento
Online, em todo o Brasil: o escritório fica em Porto Alegre/RS e o atendimento é remoto, por escrito (WhatsApp, formulário e e-mail), direto com o responsável técnico, como com todos os clientes
Valores
Tabela de 31/10/2026 nesta página: no Simples, R$ 690 ou R$ 1.290 por mês; no Lucro Presumido, R$ 1.190 ou R$ 1.690; só no CPF, R$ 450. Sociedade e clínica com empregados além do plano: proposta

5,0 no Google · 8 avaliaçõesver no Google

“Sou o Doutor Antônio, Italiano, Medico na Itália e no Brasil, "preso" entre o fisco Italiano e Brasileiro ( Deus.me.livre). Precisei organizar a minha situação fiscal no Brasil e uma tarde, por a caso, fui parar na Internet no site do Dr. Carlos Mistrello. Li alguns artigos lá dentro e fiquei impressionado com a simplicidade que o Dr. Carlos usava na explicação de exemplos práticos da matéria fiscal . Entendi, rapidamente, a grande competência profissional dele e resolvi contatá-lo. Foi naquele momento que encontrei, pela primeira vez na minha vida, um profissional tão competente que conseguia tornar tão fácil de entender, para mim ,os inúmeros detalhes da materia fiscal do Brasil e da minha propria patria, a Itália . O meu contador Italiano - em 20 anos - nunca tinha feito isso!!! Ao longo dos dias , depois, eu descobri além da capacidade profissional do Dr. Carlos o lado humano igualmente excepcional tanto quanto a própria competência!!! Embfim, eu senti , do fundo do meu coração, que tinha que usar essas palavras para descrever a Pessoa do Dr. Carlos mas ainda acho que foram poucas ! Parabéns Doutor Carlos pelo profissionalismo com o qual tratou a minha situação. Super recomendo a todos esse excelente Profissional, sem sombra de dúvidas. Grazie Carlos, continua cosí nel tuo lavoro, sei il numero 1!!! Antonio” - Antonio Ciniglio

Em 2026, o médico PJ paga a partir de 6% da receita no Simples Nacional, no Anexo III, quando a folha com o pró-labore chega a 28% da receita, ou a partir de 15,5%, no Anexo V, já com o ISS dentro do DAS (LC 123/2006, art. 18, § 5º-B, XIX, e § 5º-M, I). No Lucro Presumido, paga cerca de 11,33% de tributos federais, ou cerca de 5,93% com a equiparação hospitalar, mais o ISS do município, de 2% a 5%, e o INSS do pró-labore (Lei 9.249/1995, arts. 15 e 20; LC 116/2003, arts. 8º, II, e 8º-A). No CPF, o carnê-leão vai até 27,5%.

Atendemos online médicos e clínicas de todo o Brasil, por escrito, com escritório em Porto Alegre/RS. A conta em reais, por faturamento, está logo abaixo.

Atualizado em , com as regras de 2026 conferidas na fonte oficial.

Médico PJ paga quanto de imposto em 2026?

No Simples, a partir de 6% da receita (Anexo III) ou de 15,5% (Anexo V), conforme o Fator R; no Lucro Presumido, cerca de 11,33% de tributos federais, mais o ISS do município e o INSS do pró-labore. A régua abaixo mostra a carga sobre a receita antes do ISS, da folha e do adicional do IRPJ. No Simples, os números são os da primeira faixa (até R$ 180 mil de receita em 12 meses); a alíquota efetiva sobe com o faturamento.

RegimeCarga sobre a receitaCondição
Pessoa física (carnê-leão)Tabela progressiva, até 27,5%Mais o INSS de contribuinte individual; despesas do consultório no livro-caixa
Simples - Anexo IIIA partir de 6%Fator R de 28% ou mais; o ISS vai dentro do DAS
Simples - Anexo VA partir de 15,5%Fator R abaixo de 28%
Lucro Presumido (consultas)Cerca de 11,33%Presunção de 32%; mais o ISS e o adicional do IRPJ
Presumido com equiparação hospitalarCerca de 5,93%Presunção de 8% (IRPJ) e 12% (CSLL); sociedade empresária e normas da Anvisa

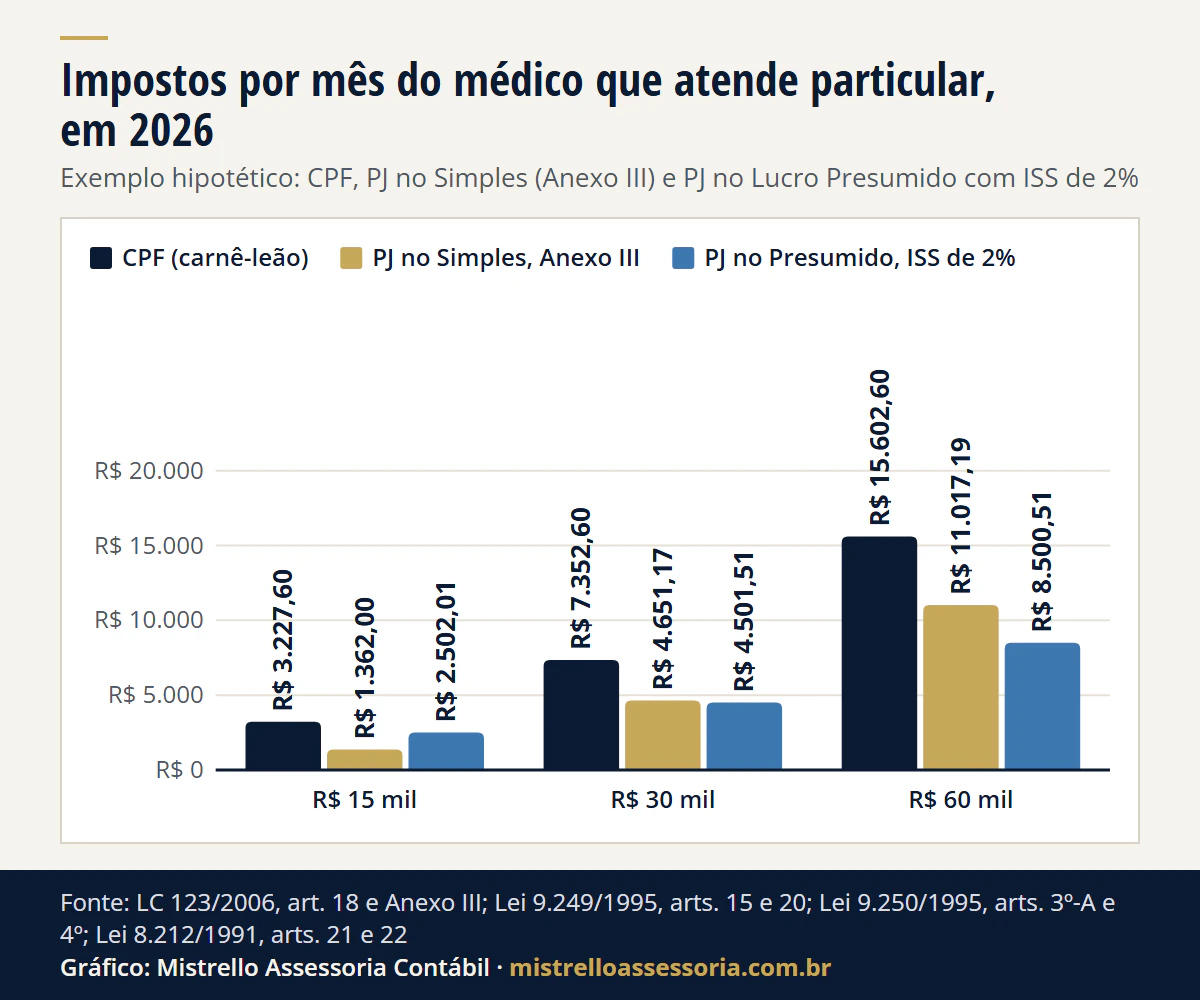
Em reais, para um médico que atende paciente particular, o total de impostos do mês fica assim, com os valores de 2026:

Total de impostos por mês, em 3 faturamentos (exemplo hipotético, conta do escritório)
Faturamento por mêsCPF (carnê-leão)PJ no Simples, Anexo IIIPJ no Lucro Presumido, ISS de 2%PJ no Lucro Presumido, ISS de 5%
R$ 15 milR$ 3.227,60 (21,5%)R$ 1.362,00 (9,1%)R$ 2.502,01 (16,7%)R$ 2.952,01 (19,7%)
R$ 30 milR$ 7.352,60 (24,5%)R$ 4.651,17 (15,5%)R$ 4.501,51 (15,0%)R$ 5.401,51 (18,0%)
R$ 60 milR$ 15.602,60 (26,0%)R$ 11.017,19 (18,4%)R$ 8.500,51 (14,2%)R$ 10.300,51 (17,2%)
Gráfico: em R$ 60 mil por mês, R$ 15.602,60 no CPF, R$ 11.017,19 no Simples e R$ 8.500,51 no Presumido
O CPF paga mais nas três faixas; o Simples ganha até cerca de R$ 28 mil por mês, e o Presumido passa à frente acima disso, com ISS de 2%. Fonte: LC 123/2006, art. 18 e Anexo III; Lei 9.249/1995, arts. 15 e 20; Lei 9.250/1995, arts. 3º-A e 4º; Lei 8.212/1991, arts. 21 e 22. Gráfico: Mistrello Assessoria Contábil.
Ver os dados do gráfico
Impostos por mês do médico que atende particular, em 2026 (Exemplo hipotético: CPF, PJ no Simples (Anexo III) e PJ no Lucro Presumido com ISS de 2%)
Faturamento por mêsCPF (carnê-leão)PJ no Simples, Anexo IIIPJ no Presumido, ISS de 2%
R$ 15 mil R$ 3.227,60R$ 1.362,00R$ 2.502,01
R$ 30 mil R$ 7.352,60R$ 4.651,17R$ 4.501,51
R$ 60 mil R$ 15.602,60R$ 11.017,19R$ 8.500,51
Detalhes e base legal

Premissas: no Simples, pró-labore de 28% da receita e sem empregado; no Presumido, pró-labore de 1 salário mínimo (R$ 1.621,00) e consultas na base de 32%; no CPF, INSS no plano simplificado (11% do salário mínimo) e o abatimento mensal de R$ 607,20 que a lei permite no carnê-leão no lugar das deduções, sem livro-caixa e sem o ISS do autônomo, que o município cobra à parte (Lei 9.250/1995, art. 4º, § 2º). Fora o contador e as taxas da empresa. Exemplo hipotético, conta do escritório. A conta aberta, linha por linha, está em médico PJ ou PF em 2026.

O ISS muda a resposta de cidade para cidade: com 5%, o Presumido em R$ 30 mil paga mais que o Simples. E, em R$ 60 mil no Presumido com ISS de 2%, o lucro do mês é de R$ 50.056,80: distribuído no mesmo mês, tem retenção de 10% sobre o total, que é antecipação e se acerta na declaração (Lei 9.250/1995, art. 6º-A). A conta completa do seu arranjo está no comparador Simples × Presumido.

Qual o melhor regime tributário para médicos?

Para o médico que atende paciente particular, com os valores de 2026, o Simples no Anexo III, a partir de 6%, deixa mais líquido até cerca de R$ 28 mil por mês de faturamento onde o ISS é de 2%; acima disso, o Lucro Presumido de consultas, com 11,33% de tributos federais mais o ISS, passa à frente, e a equiparação hospitalar só entra para quem cumpre os requisitos.

Detalhes e base legal

Não existe um regime melhor para todo médico: existe o que deixa o maior líquido no seu arranjo. Três números decidem: quanto da renda vem de paciente particular e quanto de hospital, plano ou cooperativa; o peso da folha com pró-labore sobre a receita (o Fator R); e se a atividade é procedimento que se enquadra como serviço hospitalar ou consulta, que não se enquadra. O ponto de partida costuma ser este:

ArranjoOnde a conta costuma começar
Consultório particular no início, receita baixaPessoa física: carnê-leão com livro-caixa e Receita Saúde a cada pagamento
Consultas com receita relevantePJ no Simples, se o pró-labore levar o Fator R a 28% (Anexo III); abaixo disso, comparar Anexo V e Presumido
Procedimentos em estrutura que atende à AnvisaLucro Presumido com equiparação hospitalar (base de 8% no IRPJ e 12% na CSLL)
Plantonista que só cumpre escala em hospitalLucro Presumido pela base cheia de 32%: desde 18/09/2026, a PJ que só cede médicos está fora dos 8%, e a cessão de mão de obra também impede o Simples (SC Cosit 185/2026) (plantonista PJ)

A tabela é o começo da análise, não a resposta: a decisão sai de uma simulação com os seus números - é o que fazemos no diagnóstico.

A partir de quanto o Lucro Presumido paga menos que o Simples?

Depende do ISS do município. O ponto muda porque o ISS do Presumido é do município, sobre a receita, e o do Simples vai dentro do DAS. Com as premissas da tabela anterior (Anexo III, pró-labore de 28%):

Faturamento a partir do qual o Presumido de consultas paga menos que o Simples (exemplo hipotético, conta do escritório)
ISS do município sobre a receitaO Presumido passa a pagar menos a partir de cerca de
2%R$ 28 mil por mês
3%R$ 32 mil por mês
4%R$ 38 mil por mês
5%R$ 45 mil por mês
Detalhes e base legal

Conta do escritório, com valores de 2026 e as premissas da tabela anterior; exemplo hipotético. Com ISS fixo por profissional ou com equiparação hospitalar, a conta é outra: o fixo está em ISS fixo da sociedade uniprofissional, e a escolha entre os regimes, em Simples, Presumido ou Real: como escolher.

Médico deve abrir PJ ou ficar no CPF?

Para quem atende paciente particular, a PJ no Simples paga menos imposto que o CPF a partir de cerca de R$ 5,9 mil de faturamento mensal, e a economia passa de R$ 1.000 por mês a partir de cerca de R$ 10,3 mil, com o CPF no plano simplificado do INSS e o abatimento mensal de R$ 607,20 no carnê-leão (com 20% de INSS até o teto, a economia de R$ 1.000 começa em cerca de R$ 6,3 mil).

Detalhes e base legal

As contas são antes do contador e das taxas da empresa e sem despesas de livro-caixa no CPF. Como pessoa física, a renda entra no carnê-leão, até 27,5%; como pessoa jurídica, a carga cai, em troca de pró-labore, contabilidade e obrigações acessórias. Para refazer com os seus números, use a calculadora carnê-leão ou CNPJ; as contas em R$ 15, 30 e 60 mil estão em médico PJ ou PF em 2026: a partir de quanto vale a pena. Antes de abrir ou migrar a empresa, conferimos o ISS e o alvará do seu município e o registro da empresa no CRM do seu estado (Lei 6.839/1980, art. 1º).

Médico pode ser MEI?

Não. O MEI só pode exercer as ocupações da lista do Anexo XI da Resolução CGSN 140/2018, e a medicina não está nela (Res. CGSN 140/2018, art. 100, § 1º-C, I; LC 123/2006, art. 18-A, § 4º-B).

Detalhes e base legal

O critério é a lista de ocupações. Quem quer atender como empresa abre uma empresa médica, no Simples ou no Lucro Presumido; quem fica no CPF usa o carnê-leão e o Receita Saúde, como explicamos para o autônomo que declara e paga o imposto de renda. As outras profissões que ficam fora do MEI estão em quem não pode ser MEI.

Sou médico e recebo como PJ e PF: vale abrir empresa ou fazer carnê-leão?

Com paciente particular, a PJ no Simples com Fator R paga menos que o CPF com carnê-leão a partir de cerca de R$ 5,9 mil por mês no CPF; o que já entra pela PJ soma à receita da empresa, e o carnê-leão fica só para o que você recebe de pessoa física (IN RFB 1.500/2014, art. 53, I).

Essa virada considera só a renda de pacientes no CPF. Se você já tem pró-labore, o carnê-leão do mês pode sair zerado, mas na declaração anual a renda do CPF soma ao pró-labore e pode ser tributada a até 27,5%. A tabela usa os mesmos números da tabela do início da página:

Imposto do mês sobre a renda de pacientes, em 3 faixas (valores de 2026, exemplo hipotético, conta do escritório)
Renda de pacientes por mêsCarnê-leão no CPF, com INSSPJ no Simples, com Fator RPJ no Presumido, ISS de 2% (Porto Alegre)
R$ 15 milR$ 3.227,60 (21,5%)R$ 1.362,00 (9,1%)R$ 2.502,01 (16,7%)
R$ 30 milR$ 7.352,60 (24,5%)R$ 4.651,17 (15,5%)R$ 4.501,51 (15,0%)
R$ 60 milR$ 15.602,60 (26,0%)R$ 11.017,19 (18,4%)R$ 8.500,51 (14,2%)

Para refazer a conta com a sua divisão entre CPF e PJ, use a calculadora carnê-leão ou CNPJ.

Detalhes e base legal

Mesmas premissas da tabela do início: no Simples, pró-labore de 28% da receita, sem empregado, e receita igual nos 12 meses, que define a faixa; no CPF, INSS no plano simplificado (11% do salário mínimo) e o abatimento mensal de R$ 607,20 no carnê-leão, sem livro-caixa e sem o ISS do autônomo. Fora o contador e as taxas da empresa.

No Presumido de consultas, IRPJ de 15% e CSLL de 9% sobre a base de 32% da receita, mais o adicional de 10% do IRPJ na base acima de R$ 20 mil no mês (Lei 9.249/1995, arts. 3º, 15 e 20; Lei 7.689/1988, art. 3º, III).

Somam-se PIS de 0,65% e Cofins de 3% sobre a receita, o ISS de 2% de Porto Alegre e o pró-labore de 1 salário mínimo (Lei 9.715/1998, art. 8º, I; Lei 9.718/1998, art. 8º; LC municipal 7/1973, Tabela XII).

O que vem de paciente no CPF pede o Receita Saúde a cada pagamento e o carnê-leão: zero até R$ 5.000 no mês, redução parcial até R$ 7.350 e até 27,5% acima disso (Lei 9.250/1995, art. 3º-A; IN RFB 2.240/2024).

O plano simplificado do INSS, de 11% do salário mínimo, é só para quem trabalha por conta própria, sem relação de trabalho com empresa (Lei 8.212/1991, art. 21, § 2º, I).

Com 20% de INSS até o teto, o CPF paga mais, e a conta pende ainda mais para a PJ. Quem soma vínculos e passa do teto vê a restituição em médico com vários vínculos.

Se a PJ já fatura, a renda que passa do CPF para ela entra na receita dos últimos 12 meses, que define a alíquota do Simples, e o pró-labore sobe junto para manter o Fator R em 28% (LC 123/2006, art. 18, §§ 1º e 5º-M, I).

A conta com as duas pontas somadas sai numa simulação com os seus números, no diagnóstico.

Na declaração anual, o que passou pelo carnê-leão entra na base com os outros rendimentos tributáveis, como o pró-labore, e o imposto pago no mês conta como antecipação (IN RFB 1.500/2014, art. 54). Por isso, o imposto do ano pode passar da soma do que foi pago mês a mês.

Médico no Simples Nacional: Anexo III ou Anexo V?

A medicina está no Anexo III do Simples (LC 123/2006, art. 18, § 5º-B, XIX), que começa em 6%. Mas, se a folha dos últimos 12 meses, incluindo o pró-labore, ficar abaixo de 28% da receita, a clínica é tributada pelo Anexo V, que começa em 15,5% (§ 5º-M, I).

Detalhes e base legal

Na clínica com empregados, o Fator R conta a folha inteira dos últimos 12 meses: salários, pró-labore, a contribuição patronal e o FGTS recolhidos (LC 123/2006, art. 18, § 24; SC Cosit 207/2026). Como a conta é de 12 meses e muda com a receita, o anexo se confere todo mês; o passo a passo está em Fator R: como calcular. A mesma regra vale para odontologia, psicologia, fisioterapia, fonoaudiologia, nutrição e enfermagem (contabilidade para dentistas e fisioterapeutas, para nutricionistas e para fonoaudiologia, enfermagem e as demais profissões da saúde). A medicina veterinária chega ao mesmo par de anexos por outro dispositivo (§ 5º-I, II) e, em 2027, fica fora da redução de 60% da saúde: veja contabilidade para veterinários. Para o dentista, a conta de quando o CNPJ passa a valer mais que o CPF está em a partir de quanto compensa o dentista abrir PJ.

Lucro Presumido para médicos: quando vale a equiparação hospitalar?

No Lucro Presumido, serviços em geral presumem 32% de base. Mas serviços hospitalares e de auxílio diagnóstico e terapia podem usar presunção de 8% (IRPJ) e 12% (CSLL), conforme a Lei 9.249/1995, desde que a empresa seja sociedade empresária e cumpra as normas da Anvisa (RDC 50).

Detalhes e base legal

O STJ firmou que "serviços hospitalares" se define pela natureza da atividade, não pela estrutura física (REsp 1.116.399). A IN RFB 2.343/2026, em vigor desde 18/09/2026, deixa expresso que ficam fora o empresário individual (a lei exige sociedade empresária desde 2009), a consulta médica simples e a PJ que apenas cede médicos a hospitais; na outra ponta, deixou de excluir por regra própria quem atende em estrutura de terceiro. E, desde a Solução de Consulta Cosit nº 213/2026 (DOU de 05/11/2026), a Receita exige também que o serviço seja feito em efetivo contexto assistencial, com suporte clínico ao paciente. O que mudou, caso a caso, está em equiparação hospitalar no Lucro Presumido. Como e quando optar pelo Presumido para o ano que vem está em Lucro Presumido em 2027.

Quanto é o ISS do médico PJ?

No Simples, o ISS vai dentro do DAS, como percentual da receita, e o valor fixo por profissional não vale para a empresa médica (LC 123/2006, art. 18, § 22-A). Fora do Simples, a empresa paga ao município onde fica o estabelecimento que presta o serviço, de 2% a 5% sobre o preço, conforme a lei municipal; medicina é o subitem 4.01 da lista nacional (LC 116/2003, arts. 3º, 8º, II, e 8º-A).

Detalhes e base legal

A lei nacional permite o valor fixo por profissional habilitado na sociedade de médicos, e quem diz se vale, quanto é e quais os requisitos é a lei do seu município (DL 406/1968, art. 9º, §§ 1º e 3º). Como funciona o fixo e quando ele compensa está em ISS fixo da sociedade uniprofissional; os números de Porto Alegre estão na seção da cidade, mais abaixo.

Médico PJ precisa declarar imposto de renda?

A empresa entrega as declarações dela; o médico entrega a declaração da pessoa física quando cai em uma das hipóteses do ano. Na declaração de 2026 (ano-base 2025), entre outras: mais de R$ 35.584,00 de rendimentos tributáveis, onde entra o pró-labore; mais de R$ 200.000,00 de rendimentos isentos, onde entra o lucro distribuído; ou bens acima de R$ 800.000,00 em 31/12 (IN RFB 2.312/2026, art. 2º). Ser sócio, por si só, não está na lista.

Detalhes e base legal

Os limites da declaração de 2027 saem na instrução do ano. O que entra na declaração de quem também atende como pessoa física está em autônomo: como declarar e pagar.

Clínica médica pode ser do Simples Nacional?

Pode: a medicina fica no Anexo III, ou no V pelo Fator R, até R$ 4,8 milhões de receita no ano (LC 123/2006, art. 3º, II). O que impede é ter outra pessoa jurídica como sócia, ceder mão de obra ou ter sócio com outra empresa quando a soma das receitas passa do limite (art. 3º, § 4º, e art. 17, XII; SC Cosit 185/2026).

Detalhes e base legal

A clínica soma ao consultório o que mais mexe na conta: sócios, folha e, muitas vezes, procedimentos. Na rotina, isso quer dizer pró-labore e distribuição de lucros de cada sócio, o Fator R acompanhado mês a mês no Simples e, no Lucro Presumido com equiparação hospitalar, as receitas separadas por atividade: a consulta simples fica na base de 32%, e só a parcela de serviço hospitalar vai aos 8% (IN RFB 1.700/2017, art. 33).

Clínica médica: o que a contabilidade acompanha
PontoRegraBase
Simples NacionalPode: medicina no Anexo III, ou no V pelo Fator R, com receita de até R$ 4,8 milhões no anoLC 123/2006, art. 3º, II, e art. 18, § 5º-B, XIX, e § 5º-M, I
O que impede o SimplesOutra pessoa jurídica como sócia; cessão de mão de obra; sócio com outra empresa quando a soma das receitas passa do limiteLC 123/2006, art. 3º, § 4º, I, III e IV, e art. 17, XII; SC Cosit 185/2026
Fator R com empregadosFolha dos últimos 12 meses: salários, pró-labore, contribuição patronal e FGTS recolhidos; a partir de 28% da receita, Anexo IIILC 123/2006, art. 18, §§ 5º-B, XIX, 5º-K, 5º-M, I, e 24; SC Cosit 207/2026
Lucro dos sóciosIsento; sem contabilidade, até a base presumida menos os tributos; acima, só com escrituração contábilLei 9.249/1995, art. 10; IN RFB 1.700/2017, art. 238, § 2º; LC 123/2006, art. 14
Retenção sobre lucros10% sobre o total quando passa de R$ 50 mil no mês, pagos pela mesma empresa à mesma pessoaLei 9.250/1995, art. 6º-A
Divisão entre sóciosPode ser diferente da proporção das quotas se o contrato social previr; nenhum sócio pode ser excluído dos lucrosCódigo Civil, arts. 1.007 e 1.008
Equiparação hospitalarReceitas separadas por atividade: consulta simples na base de 32%; só o serviço hospitalar vai aos 8%IN RFB 1.700/2017, art. 33, § 4º, IV
DmedEntrega até o último dia útil de fevereiro pela clínica que recebe de paciente pessoa física; dispensada a que só recebeu de pessoa jurídicaIN RFB 2.074/2022, arts. 2º, 3º e 5º
CNESObrigatório para o estabelecimento de saúde funcionar; vem antes dos licenciamentosPortaria de Consolidação GM/MS nº 1/2017, arts. 358 a 361
Registro no CRMEmpresa registrada no conselho do estado, com a anotação do médico responsávelLei 6.839/1980, art. 1º

Sócios e distribuição de lucros na clínica

O lucro distribuído ao sócio é isento de imposto de renda, com a retenção de 10% sobre o total quando passa de R$ 50 mil no mês pagos pela mesma empresa à mesma pessoa (Lei 9.249/1995, art. 10; Lei 9.250/1995, art. 6º-A). No Lucro Presumido sem contabilidade, a isenção vai até a base presumida menos os tributos; acima disso, só com escrituração contábil que mostre lucro maior (IN RFB 1.700/2017, art. 238, § 2º). A divisão entre os sócios pode ser diferente da proporção das quotas se o contrato social previr, e nenhum sócio pode ser excluído dos lucros (Código Civil, arts. 1.007 e 1.008). Como a retenção funciona em cada regime está em dividendos em 2026, e o equilíbrio entre salário e lucro, em pró-labore ou distribuição de lucros.

Folha e Fator R da clínica

Entram no Fator R as remunerações pagas a pessoas físicas e informadas nos eventos de folha do eSocial, com o pró-labore, a contribuição patronal e o FGTS; o pagamento a médico parceiro que emite nota pela empresa dele não é folha da clínica. A rotina de admissão, folha e eSocial está em departamento pessoal.

Dmed, CNES e registro no CRM

A clínica que recebe de paciente pessoa física entrega a Dmed até o último dia útil de fevereiro do ano seguinte; fica dispensada a que só recebeu de pessoa jurídica, como plano, hospital ou cooperativa (IN RFB 2.074/2022). O Receita Saúde é do médico pessoa física e não substitui a Dmed da clínica. O CNES é obrigatório para todo estabelecimento de saúde funcionar e vem antes dos licenciamentos; para a norma, estabelecimento é o espaço físico delimitado e permanente onde se prestam serviços de saúde sob responsabilidade técnica, como o consultório e a clínica com espaço próprio (Portaria de Consolidação GM/MS nº 1/2017). E a empresa se registra no CRM do estado, com a anotação do médico responsável (Lei 6.839/1980, art. 1º).

Contabilidade para médicos PJ e clínicas em Porto Alegre: ISS fixo, CREMERS e alvarás

Em Porto Alegre, é a forma da sociedade que decide como a clínica paga o ISS, por isso ela vem antes do regime. O caminho para abrir a empresa na cidade (CNAE, alvarás e inscrição no CREMERS) está em como abrir PJ médica em Porto Alegre, e o que fazemos para empresas da cidade, em contabilidade em Porto Alegre.

Detalhes e base legal

ISS do médico PJ em Porto Alegre

O ISS da PJ médica em Porto Alegre segue um de três caminhos, conforme o regime e a forma da sociedade:

Situação da PJComo o ISS é pagoBase legal
Simples NacionalDentro do DAS, como percentual da receita; o valor fixo não vale para a empresa médica no SimplesLC 123/2006, art. 18, § 22-A
Fora do Simples, sobre a receita2% sobre o valor dos serviços (subitem 4.01 da lista, medicina e biomedicina)LC municipal 7/1973, art. 21 e Tabela XII (LC 966/2022)
Fora do Simples, sociedade de profissionaisValor fixo de 35 UFM por mês para cada profissional habilitado, sócio ou empregado, que preste serviço em nome da sociedade: R$ 211,44 por profissional em 2026DL 406/1968, art. 9º, §§ 1º e 3º; LC municipal 7/1973, art. 20, §§ 2º a 4º, e Tabela I (redação da LC 437/1999); Decreto municipal 15.416/2006, art. 99, IV

A lei nacional permite à sociedade de médicos recolher o ISS por valor fixo por profissional habilitado, e não como percentual sobre a receita (DL 406/1968). Em Porto Alegre, a regra está na lei do ISS do município: médicos estão na lista das profissões alcançadas, e o imposto é calculado por profissional que presta serviço em nome da sociedade, "embora assumindo responsabilidade pessoal". A lei municipal exige que a sociedade não explore atividade estranha à habilitação dos sócios e que pessoa não habilitada não participe da atividade-fim; o regulamento do ISS acrescenta, entre outros requisitos, a inscrição no cadastro fiscal do ISS e a ausência de caráter empresarial. Quem deixa de cumprir um requisito volta ao ISS sobre a receita nos meses em que deixou de cumprir.

Na conta, o valor fixo não muda com o faturamento e é devido todo mês de atividade, mesmo sem nota emitida; os 2% crescem com a receita. Os dois empatam perto de R$ 10,6 mil de receita mensal por profissional habilitado: abaixo disso, a alíquota pesa menos; acima, o fixo.

O cuidado está na combinação com o imposto de renda: a equiparação hospitalar exige sociedade empresária, e o ISS fixo foi desenhado para a sociedade de profissionais que responde pessoalmente pelo serviço. Os dois benefícios puxam em direções opostas - por isso a forma da sociedade se decide olhando os dois juntos, com a conta de quanto cada um economiza.

O que muda para médicos e clínicas em 2026 e em 2027?

Detalhes e base legal
  • Dividendos: desde janeiro, lucro acima de R$ 50 mil por mês pago pela mesma empresa à mesma pessoa tem retenção de 10% na fonte, e quem recebe mais de R$ 600 mil por ano entra na tributação mínima (dividendos em 2026 e IRPFM; simule na calculadora de dividendos e IRPFM).
  • Equiparação hospitalar: a IN RFB 2.343/2026, em vigor desde 18/09/2026, deixa expresso que ficam fora dos 8% o empresário individual, a consulta simples e a PJ que só cede médicos, e a Solução de Consulta Cosit nº 213/2026 passou a exigir o efetivo contexto assistencial (o que mudou, caso a caso).
  • Fator R: a folha que conta é a paga e informada no eSocial, com o pró-labore, a contribuição patronal e o FGTS recolhidos (Solução de Consulta Cosit nº 207/2026).
  • Plantão por cessão de mão de obra fora do Simples: para a Receita, a empresa que presta serviço médico cedendo o profissional ao hospital não pode entrar nem ficar no Simples (LC 123/2006, art. 17, XII; Solução de Consulta Cosit 185/2026). O texto do contrato com o hospital decide o regime possível.
  • Receita Saúde: obrigatório desde 2025 para quem atende como pessoa física, com emissão retroativa até o último dia de fevereiro do ano seguinte (como emitir e o que acontece sem ele).
  • Reforma Tributária: serviços de saúde têm redução de 60% nas alíquotas de IBS e CBS (o que entra no benefício); clínica no Simples escolheu até 30/10/2026 como recolher IBS e CBS no 1º semestre de 2027 (por dentro ou por fora).
Regime / pontoO que pesa
Simples - Anexo IIIFator R ≥ 28% (folha + pró-labore)
Simples - Anexo VFator R < 28% - alíquotas mais altas
Presumido - equiparação hospitalar8% / 12% (sociedade empresária + Anvisa)
ISS fora do Simples2% a 5% sobre a receita, conforme a lei do município (LC 116/2003)
ISS em Porto AlegreFixo por profissional na sociedade de profissionais (LC 7/1973, art. 20) ou 2% sobre a receita
Médico pessoa físicaCarnê-leão, livro-caixa e Receita Saúde a cada pagamento

Atendemos médicos, PJ médica e clínicas de todo o Brasil, online: o escritório fica em Porto Alegre/RS e o atendimento é remoto e por escrito, que é como trabalhamos com todos os clientes. Conheça a nossa contabilidade em Porto Alegre.

Quanto custa

Para médico com empresa de um estabelecimento, em um município, com pacientes e pagadores no Brasil, ou que atende só no CPF. O regime sai da conta que fazemos antes, na proposta. Quem só cumpre escala de plantão, com o médico à disposição do hospital, não pode ficar no Simples e vai a outro regime (na nossa tabela, o Lucro Presumido). Tabela de .

Empresa no Simples Nacional (consultório, ou plantão contratado como prestação de serviço)

Planos Essencial e Completo: mensalidade e limites
Item Essencial Completo
Mensalidade R$ 690 R$ 1.290
Faturamento médio até R$ 30 mil/mês até R$ 50 mil/mês
Sócios e pessoas na folha 1 sócio (você) até 2 (2 sócios, ou você e 1 empregado)
Quem paga a empresa até 3 até 6
Contas até 2 até 4
Imposto de Renda o seu o de cada sócio

Empresa no Lucro Presumido (plantão por cessão ou faturamento maior)

Planos Presumido e Presumido Plus: mensalidade e limites
Item Presumido Presumido Plus
Mensalidade R$ 1.190 R$ 1.690
Faturamento médio até R$ 50 mil/mês até R$ 100 mil/mês
Sócios e pessoas na folha 1 sócio (você) 1 sócio (você)
Quem paga a empresa até 3 até 6
Contas até 2 até 4
Imposto de Renda o seu o seu, com o plano anual de retiradas
O que entra, a abertura, o que faz o valor subir e as condições

No Simples: pró-labore pelo Fator R todo mês, com eSocial, DCTFWeb e guia do INSS; apuração do Simples e guia do DAS, com o ISS retido descontado; conferência das notas, com aviso ao hospital quando ele retiver imposto por engano; conciliação das contas; escrituração contábil; registro de cada distribuição de lucros na EFD-Reinf, com o informe de rendimentos do sócio (obrigatório quando o total pago ao sócio no ano chega a R$ 28.559,70, e recomendado pela Receita sempre); DEFIS; DMED (dispensada no ano em que a empresa só recebeu de pessoas jurídicas); certidões negativas, quando você pedir. No Completo, também: o 2º sócio ou a folha do empregado, a revisão trimestral do Fator R por escrito, a comparação anual entre Simples e Presumido e a nota anual sobre recolher o IBS e a CBS dentro ou fora do DAS.

Se você atende só no CPF: R$ 450 por mês, com a conferência dos recibos do Receita Saúde, o livro-caixa, o carnê-leão e o DARF, o controle do teto do INSS com vários vínculos e a sua declaração anual, para receita média de até R$ 30 mil por mês (a média dos últimos 12 meses da receita dos atendimentos no CPF) e até 3 hospitais ou empresas que pagam você. Uma vez por ano, refazemos a conta de CPF ou empresa com os seus números. Secretária registrada no seu CPF: + R$ 350 por mês. Acima desses limites, o valor vem em proposta.

Abertura da empresa: R$ 900, com até 2 sócios no Simples, ou 1 sócio no Presumido, já dentro das 12 primeiras mensalidades (R$ 75 de cada uma), sem cobrança separada: você começa pagando a 1ª mensalidade. Inclui o registro da empresa no CRM do seu estado. Taxas e certificado digital à parte (detalhe abaixo).

O que faz o valor subir:

  • No Simples, faturamento médio acima de R$ 30 mil ou 2º sócio passa ao Completo (R$ 1.290); no Presumido, acima de R$ 50 mil passa ao Plus (R$ 1.690); mudança de regime leva ao plano do novo regime. Sempre com aviso de 30 dias.
  • Por mês: empregado, estagiário ou autônomo, + R$ 350 cada; hospital, convênio ou empresa que paga além do plano, + R$ 70 cada; conta a mais, + R$ 60 cada; atendimentos no seu CPF junto com a empresa, + R$ 150 ou + R$ 250; lucro acima de R$ 50 mil no mês ao mesmo sócio, + R$ 150 no mês (no Plus, já coberto).
  • A regra de cada item, a troca pela soma, os serviços eventuais com valor fixo e o que vai por proposta estão no detalhe abaixo.

Contrato sem prazo mínimo e sem multa, com aviso de 30 dias para sair, e desistência em até 7 dias da contratação, com devolução do que foi pago. Se a abertura foi feita por nós e você sair antes da 12ª mensalidade, paga só o saldo dela (R$ 75 por mensalidade que faltar). Reajuste uma vez por ano, pelo INPC (IBGE), a partir do 13º mês. Se a tabela mudar, a mudança vale só para contratos novos.

Serviços eventuais e condições completas

No Presumido: conferência das notas e das retenções (imposto de renda, CSLL, Cofins e PIS, e INSS e ISS quando o hospital retém), com a compensação na apuração; PIS e Cofins mensais e, a partir de 2027, a CBS que os substitui e o IBS; IRPJ e CSLL trimestrais; pró-labore com eSocial, DCTFWeb, EFD-Reinf e guia do INSS; conciliação e escrituração contábil; ECD e ECF; controle da retirada de lucros, com o registro de cada distribuição de lucros na EFD-Reinf, com o informe de rendimentos do sócio (obrigatório quando o total pago ao sócio no ano chega a R$ 28.559,70, e recomendado pela Receita sempre); pedido de restituição do INSS retido a mais, uma vez por trimestre; DMED (dispensada no ano em que a empresa só recebeu de pessoas jurídicas); certidões negativas. No Plus, também: plano anual de retirada de lucros, feito antes das distribuições, para a retenção de 10% acima de R$ 50 mil no mês e o Imposto de Renda mínimo de quem passa de R$ 600 mil no ano. Nos quatro planos, a quantidade de notas fiscais não muda o valor.

O que faz o valor subir, item a item:

  • No Simples: faturamento médio acima de R$ 30 mil ou 2º sócio (com ou sem pró-labore), no Essencial, passa ao Completo (R$ 1.290). No Presumido: faturamento médio acima de R$ 50 mil passa ao Plus (R$ 1.690). Sempre com aviso de 30 dias.
  • Mudança de regime (por opção, por exclusão do Simples ou porque o contrato com o hospital passou a ser de cessão): passa ao plano do novo regime, com aviso de 30 dias (regra abaixo).
  • Empregado, estagiário ou autônomo pago todo mês: + R$ 350 por mês, cada, no Essencial, no Presumido e no Plus; no Completo, a 3ª pessoa. Até 3 pessoas na folha, contando os sócios.
  • Hospital, convênio ou empresa que paga além do plano: + R$ 70 por mês, cada.
  • Conta a mais: + R$ 60 por mês, cada.
  • Atendimentos que continuam no seu CPF, junto com a empresa: + R$ 150 por mês com Receita Saúde e carnê-leão; + R$ 250 por mês se também houver livro-caixa ou pagamento de hospital por RPA, com o controle do teto do INSS.
  • Lucro distribuído acima de R$ 50 mil no mês ao mesmo sócio (retenção de 10%), no Simples e no Presumido: + R$ 150 no mês. No Plus, o plano anual de retiradas já cobre.
  • Se, por 3 meses seguidos, o plano com os itens mensais custar o mesmo ou mais que o plano de cima (R$ 1.290 no Simples; R$ 1.690 no Presumido) com os itens que ele não inclui (pessoas além das incluídas nele, atendimentos no CPF, lucro acima de R$ 50 mil quando ele não cobre e pagadores e contas além dos limites dele), passa a ele, com aviso de 30 dias: a troca nunca deixa o mês mais caro. Você também pode pedir o plano de cima a qualquer momento.
  • Serviços eventuais (estudo de equiparação hospitalar, alteração, entrada de sócio, rescisão, encerramento e outros): valor fixo, na lista abaixo.
  • Por proposta: sociedade com 2 ou mais sócios no Presumido ou 3 ou mais no Simples; 4ª pessoa na folha; equiparação hospitalar em operação; faturamento médio acima de R$ 50 mil por mês no Simples ou de R$ 100 mil no Presumido; mais de 10 pagadores ou convênio com glosa recorrente; no CPF, receita acima de R$ 30 mil por mês ou mais de 3 fontes; outra cidade ou filial; pacientes ou pagadores no exterior; meses em atraso; saída do Simples com meses a refazer.
Serviços eventuais com valor fixo
Serviço eventual Valor
Estudo de regime com equiparação hospitalar, com a implantação (sociedade empresária, 1 estabelecimento, até 2 sócios) R$ 2.990: metade para começar, metade na entrega
Rescisão de empregado R$ 350
Autônomo pago por RPA R$ 150 por RPA
Alteração contratual (endereço na mesma cidade, atividade, capital, nome, diretor técnico), com atualização no CRM R$ 950 + taxas
Entrada ou saída de sócio (com a atualização no CRM) R$ 950 + taxas
Encerramento da empresa no Simples, com mensalidades em dia, com a baixa no CRM R$ 1.350 + taxas
Encerramento da empresa no Presumido, com mensalidades em dia, com a ECD, a ECF e a DCTFWeb de encerramento e a baixa no CRM R$ 2.190 + taxas
Declaração de Imposto de Renda de outra pessoa, com rendimentos e bens no Brasil R$ 550
Parcelamento de débitos R$ 550
Fiscalização, intimação ou consulta fora do escopo R$ 300 por hora, com as horas estimadas por escrito antes

Como medimos: faturamento = média dos últimos 12 meses (na empresa com menos de 12 meses, a média desde a abertura). A média, as pessoas na folha, os sócios, os pagadores e as contas são conferidos todo mês, no fechamento; o aviso vem por escrito, e o plano de cima vale a partir da 1ª mensalidade que vencer depois de 30 dias do aviso. Volta pelo mesmo critério. Pessoa na folha = sócio com pró-labore, empregado, estagiário ou autônomo pago todo mês. No Simples, o 2º sócio, com ou sem pró-labore, leva ao Completo; no Essencial, o empregado soma o valor do item, sem forçar o Completo. Quem paga a empresa = hospital, cooperativa, operadora de plano de saúde, clínica, empresa ou plataforma de telemedicina, cada um contado uma vez, qualquer que seja o número de notas. Paciente pessoa física não conta. Conta = conta bancária, conta de pagamento, maquininha, link de pagamento ou cartão de crédito da empresa; cartão de débito da própria conta não conta. Notas e lançamentos não têm limite. Além da conferência do mês, a cada 6 meses revisamos o conjunto (faturamento, pessoas, pagadores e contas): dentro dos limites, o valor não muda.

Mudança de regime: se a empresa passar do Simples ao Presumido, o plano passa ao do novo regime, com aviso de 30 dias: o Essencial ao Presumido; o Completo com 1 sócio ao Presumido, com os itens a mais; com 2 sócios, o valor vem em proposta. A volta segue o mesmo critério. Se você não concordar, pode encerrar sem multa e sem o saldo da abertura. Meses a refazer têm proposta própria.

Imposto de Renda incluído: a declaração do ano de cada sócio do plano, com rendimentos e bens no Brasil, inclusive dependentes e o cálculo do Imposto de Renda mínimo, quando houver. Ganho de capital, atividade rural, bens ou renda no exterior e anos anteriores: por proposta.

Abertura: inclui o registro da empresa no CRM do seu estado, com o diretor técnico, a inscrição municipal, o pedido do alvará de localização (depois da licença sanitária, quando a prefeitura a exigir) e a dispensa sanitária, quando a prefeitura a prevê. A licença sanitária com protocolo, vistoria ou documentos do responsável técnico tem proposta própria. As taxas da Junta Comercial, da prefeitura e do CRM e o certificado digital são pagos por você direto a quem cobra, com o valor de cada um na proposta. Se você já tem empresa, a troca de contador não tem custo de entrada.

A equiparação hospitalar vale só para sociedade empresária que cumpre as normas da Anvisa e não alcança a consulta nem a empresa que só cede o médico ao hospital. O estudo compara pessoa física, Simples e Presumido sem e com a equiparação, diz se ela cabe, com a conta, e deixa a implantação feita. A conferência é documental: a vistoria e os documentos sanitários ficam com você.

O que fica com você: emitir as notas pelo nosso modelo, sem dado clínico; no CPF, emitir cada recibo no Receita Saúde; enviar extratos, comprovantes e o informe de cada hospital no prazo da proposta; mandar o contrato com cada hospital antes de começar e sempre que ele mudar; avisar antes de contratar alguém, mudar de endereço, entrar em sociedade, distribuir lucro acima de R$ 50 mil no mês ou receber do exterior.

Contrato: prazo indeterminado, sem prazo mínimo e sem multa. Para sair, aviso de 30 dias. Nos 7 dias seguintes à contratação, você pode desistir e recebe de volta o que pagou. Se a abertura da empresa foi feita por nós e você encerrar antes da 12ª mensalidade, paga o restante da abertura (R$ 75 por mensalidade que faltar): não é multa, é a parte da abertura já feita e ainda não paga. Esse saldo não é cobrado se o encerramento partir de nós, nem se você sair por não aceitar a mudança de plano ou de regime, dentro do prazo do aviso. Quem chega por troca de contador não tem esse saldo. A mensalidade é paga no início de cada mês. Não há 13ª mensalidade.

Reajuste: uma vez por ano, a partir da mensalidade do 13º mês de contrato, pela variação do INPC (IBGE) nos 12 meses anteriores. Sobem pelo mesmo índice os limites de faturamento e os valores dos itens extras e dos serviços eventuais. Se a variação for negativa, o valor fica como está. O novo valor e a conta vêm por escrito antes. Fora isso, o valor só muda pelas regras desta tabela.

Data da tabela: 31/10/2026. Se ela mudar nesta página, a mudança vale só para contratos novos: quem já é cliente segue o próprio contrato.

O valor do seu caso vem em proposta por escrito, com cada item e o seu valor, antes de qualquer serviço.

Como funciona a contratação

Tudo por escrito, do primeiro contato à rotina do mês.

  1. 01

    Você conta o caso

    Pelo formulário ou pelo WhatsApp: como você atende hoje, se é PF ou PJ e o que quer resolver.

  2. 02

    Pedimos o que falta

    De onde vem a renda (particular, hospital, plano, cooperativa), faturamento, folha e sócios.

  3. 03

    Proposta por escrito

    Escopo e valor mensal fechados, com contrato de prestação de serviços e sem fidelidade.

  4. 04

    Procuração e transição

    Procuração eletrônica, levantamento e conferência do enquadramento; se houver contador, pedimos os arquivos a ele.

  5. 05

    Rotina do mês

    Apuração, pró-labore, guias antes do prazo e as declarações do ano, com o responsável técnico respondendo direto.

Já tem contador? Veja como é a troca de contador.

Análises para Médicos e Clínicas

Equiparação hospitalar

A mesma clínica pode pagar imposto como hospital

Sociedade empresária, requisitos da Anvisa e a atividade certa: quem estrutura usa a base de 8% e 12%; quem não estrutura paga pela base cheia de 32%, trimestre após trimestre (Lei 9.430/1996, arts. 1º, 5º e 25; IN RFB 1.700/2017, art. 215).

Avaliar minha clínica

8%

é a base presumida do IRPJ na equiparação hospitalar, contra 32% dos serviços em geral (Lei 9.249/1995, art. 15; STJ, Tema 217).

Perguntas frequentes

As dúvidas mais comuns sobre o escritório e como trabalhamos. Não encontrou a sua?

Conversar sobre o meu caso
Médico PJ paga quanto de imposto em 2026?

No Simples Nacional, a partir de 6% da receita (Anexo III, com folha e pró-labore de 28% da receita ou mais) ou de 15,5% (Anexo V), com o ISS dentro do DAS. No Lucro Presumido, cerca de 11,33% de tributos federais, ou 5,93% com a equiparação hospitalar, mais o ISS do município, de 2% a 5%, e o INSS do pró-labore. No exemplo desta página, para quem atende particular e fatura R$ 30 mil por mês, o total é de R$ 4.651,17 no Simples e de R$ 4.501,51 no Presumido com ISS de 2% (LC 123/2006, art. 18; Lei 9.249/1995, arts. 15 e 20; LC 116/2003, arts. 8º e 8º-A).

Médico pode ser MEI?

Não. O MEI só pode exercer as ocupações da lista do Anexo XI da Resolução CGSN 140/2018 (art. 100, § 1º-C, I), e a medicina não está nela. Quem quer atender como empresa abre uma empresa médica, no Simples Nacional ou no Lucro Presumido; quem fica no CPF usa o carnê-leão e o Receita Saúde.

Médico PJ precisa declarar imposto de renda?

A empresa entrega as declarações dela, e o médico entrega a declaração da pessoa física quando cai em uma das hipóteses do ano. Na declaração de 2026 (ano-base 2025), entre outras: mais de R$ 35.584,00 de rendimentos tributáveis, onde entra o pró-labore; mais de R$ 200.000,00 de rendimentos isentos, onde entra o lucro distribuído; ou bens acima de R$ 800.000,00 em 31/12 (IN RFB 2.312/2026, art. 2º). Ser sócio, por si só, não está na lista. Os limites da declaração de 2027 saem na instrução do ano.

Clínica médica pode ser do Simples Nacional?

Pode. A medicina está no Anexo III e vai para o Anexo V quando a folha dos últimos 12 meses, com o pró-labore, fica abaixo de 28% da receita; o limite de receita é de R$ 4,8 milhões no ano (LC 123/2006, art. 3º, II, e art. 18, § 5º-B, XIX, e § 5º-M, I). Não pode se tiver outra pessoa jurídica como sócia, se ceder mão de obra, ou se o sócio tiver outra empresa e a soma das receitas passar do limite (art. 3º, § 4º, e art. 17, XII; SC Cosit 185/2026). O Anexo III começa em 6% e o V em 15,5%.

Quanto é o ISS do médico PJ?

No Simples, o ISS vai dentro do DAS. Fora do Simples, a empresa paga ao município onde fica o estabelecimento que presta o serviço, de 2% a 5% sobre o preço, conforme a lei municipal (LC 116/2003, arts. 3º, 8º, II, e 8º-A). A lei nacional permite que a sociedade de médicos pague um valor fixo por profissional, quando a lei do município prevê e a sociedade cumpre os requisitos (DL 406/1968, art. 9º, §§ 1º e 3º). Em Porto Alegre, 2% sobre a receita ou, na sociedade de profissionais que cumpre os requisitos, 35 UFM por profissional por mês (R$ 211,44 em 2026).

Qual o melhor regime tributário para médicos?

Para o médico que atende particular, com os valores de 2026, o Simples no Anexo III (a partir de 6%) deixa mais líquido até cerca de R$ 28 mil por mês onde o ISS é de 2%; com ISS de 5%, até cerca de R$ 45 mil. Acima disso, o Lucro Presumido de consultas (11,33% de tributos federais mais o ISS) passa à frente. Fora desse caso, não existe um regime melhor para todo médico: existe o que deixa o maior líquido no seu arranjo. Três números decidem: quanto da renda vem de paciente particular e quanto de hospital, plano ou cooperativa; o peso da folha com pró-labore sobre a receita (Fator R, que leva o Simples do Anexo V ao III a partir de 28%); e se a atividade é procedimento que se enquadra na equiparação hospitalar (base de 8%/12% no Lucro Presumido) ou consulta, que não se enquadra. Com esses números, a comparação entre pessoa física, Simples e Presumido sai em uma simulação.

Médico deve abrir empresa (PJ) ou declarar como pessoa física?

Para quem atende particular, a PJ no Simples paga menos que o CPF a partir de cerca de R$ 5,9 mil de faturamento por mês, e a economia passa de R$ 1.000 por mês a partir de cerca de R$ 10,3 mil, com o CPF no plano simplificado do INSS (11% do salário mínimo) e o abatimento mensal de R$ 607,20 no carnê-leão; se o médico contribui com 20% até o teto, a economia de R$ 1.000 começa em cerca de R$ 6,3 mil. As contas são antes do contador e das taxas da empresa e sem despesas de livro-caixa no CPF (valores de 2026). Como PF, o rendimento entra no carnê-leão e pode chegar a 27,5%. Como PJ no Simples (Anexo III, com Fator R) ou no Lucro Presumido, a carga costuma ser menor, mas há pró-labore, contabilidade e obrigações. É uma conta de líquido que vale simular.

O que é a equiparação hospitalar e quando ela vale?

No Lucro Presumido, os serviços hospitalares e de auxílio diagnóstico e terapia podem usar a base de 8% no IRPJ e de 12% na CSLL, em vez de 32%, se a empresa for sociedade empresária de fato e de direito (a SLU que funciona de fato como empresa também conta) e atender às normas da Anvisa (Lei 9.249/1995, art. 15, § 1º, III, a, e art. 20; IN RFB 1.700/2017, arts. 33, § 1º, II, a, e 34, § 2º, na redação da IN RFB 2.343/2026; Solução de Consulta Cosit nº 60/2025, repetida pela Disit/SRRF03 nº 3.046/2026). O STJ definiu os serviços hospitalares pela natureza da atividade, e não pela estrutura do prestador (Tema 217). Desde a Solução de Consulta Cosit nº 213/2026 (DOU de 05/11/2026), a Receita exige também que o serviço seja feito em efetivo contexto assistencial, com suporte clínico ao paciente. A IN RFB 2.343/2026, em vigor desde 18/09/2026, deixa expresso que ficam fora o empresário individual, a consulta médica simples, mesmo dentro de hospital, e a PJ que só cede médicos a hospitais. Na parte da receita que passar de R$ 5 milhões no ano, os percentuais sobem 10%, para 8,8% e 13,2% (LC 224/2025, art. 4º, § 4º, VII, e § 5º). As regras de 2026, caso a caso.

Sociedade de médicos pode ter ISS fixo por profissional em Porto Alegre?

Pode. A lei do ISS de Porto Alegre (LC 7/1973, art. 20, §§ 2º a 4º, e Tabela I, na redação da LC 437/1999) manda calcular o imposto por profissional habilitado, e não sobre a receita, quando serviços de médicos são prestados por sociedade que não explora atividade estranha à habilitação dos sócios e em que pessoa não habilitada não participa da atividade-fim. O valor é de 35 UFM por profissional, por mês (R$ 211,44 em 2026); sem esse enquadramento, a alíquota sobre a receita dos serviços médicos é de 2%, e no Simples o ISS vai dentro do DAS. O cuidado é combinar isso com o Lucro Presumido: a equiparação hospitalar exige sociedade empresária, e as duas escolhas precisam ser feitas juntas.

Médico que atende como pessoa física precisa emitir o Receita Saúde?

Sim. Desde 1º/01/2025, o médico que recebe de paciente como pessoa física emite o Receita Saúde a cada pagamento, pelo App Receita Federal ou pelo Carnê-Leão Web (IN RFB 2.240/2024). A nota fiscal não substitui o recibo, o atraso é permitido até o último dia de fevereiro do ano seguinte e a falta dele gera multa.

Quanto custa a contabilidade para médico?

Aqui, pela tabela de 31/10/2026, para empresa de um estabelecimento: no Simples Nacional, R$ 690 por mês no Essencial (faturamento médio de até R$ 30 mil por mês, 1 sócio, até 3 pagadores e 2 contas) e R$ 1.290 no Completo (até R$ 50 mil por mês, 2 sócios ou você e 1 empregado, 6 pagadores e 4 contas); no Lucro Presumido, R$ 1.190 (até R$ 50 mil por mês) e R$ 1.690 no Plus (até R$ 100 mil por mês, com o plano anual de retirada de lucros). Só no CPF, R$ 450 por mês, com Receita Saúde, livro-caixa, carnê-leão e a declaração anual, para receita média de até R$ 30 mil por mês e até 3 hospitais ou empresas que pagam você; secretária registrada no seu CPF, R$ 350 por mês. Os planos da empresa incluem a escrituração, a DMED e o Imposto de Renda do sócio. A abertura (R$ 900) já está dentro das 12 primeiras mensalidades. Sociedade e clínica com empregados além do plano têm proposta. Taxas públicas, as do CRM e o certificado digital são pagos à parte, direto a quem cobra.

O que faz o valor subir?

No Simples, o plano passa ao Completo (R$ 1.290), com aviso de 30 dias, quando o faturamento médio dos últimos 12 meses passa de R$ 30 mil por mês ou entra o 2º sócio (com ou sem pró-labore); no Presumido, passa ao Plus (R$ 1.690) acima de R$ 50 mil por mês; volta pelo mesmo critério. Mudança de regime leva ao plano do novo regime, com aviso de 30 dias. Cada empregado, estagiário ou autônomo pago todo mês soma R$ 350 por mês (no Completo, a 3ª pessoa); cada hospital, convênio ou empresa que paga além do plano, R$ 70; cada conta a mais, R$ 60; atendimentos que continuam no seu CPF, R$ 150 ou R$ 250 por mês com livro-caixa ou RPA; lucro distribuído acima de R$ 50 mil no mês ao mesmo sócio, R$ 150 no mês, no Simples e no Presumido. No plano só no CPF, a secretária registrada no seu CPF soma R$ 350 por mês. Se, por 3 meses seguidos, o plano com esses itens custar o mesmo ou mais que o plano de cima com os itens que ele não inclui, passa a ele, com aviso de 30 dias, sem deixar o mês mais caro; você também pode pedir o plano de cima a qualquer momento. Serviços eventuais, como o estudo de equiparação hospitalar (R$ 2.990), têm valor fixo publicado nesta página. A quantidade de notas não muda o valor. Vão por proposta: sociedade com 2 ou mais sócios no Presumido ou 3 ou mais no Simples, 4ª pessoa na folha, equiparação hospitalar em operação, faturamento médio acima de R$ 50 mil por mês no Simples ou de R$ 100 mil no Presumido, mais de 10 pagadores ou convênio com glosa recorrente, no CPF, receita acima de R$ 30 mil por mês ou mais de 3 fontes, outra cidade ou filial, pacientes ou pagadores no exterior, meses em atraso e saída do Simples com meses a refazer. Fora isso, só o reajuste anual pelo INPC, a partir do 13º mês.

Vocês atendem médicos de outros estados, online?

Sim. O atendimento é remoto e por escrito, pelo WhatsApp, pelo formulário e pelo e-mail, para médicos e clínicas de todo o Brasil, com o mesmo contador, que é o responsável técnico; o escritório fica em Porto Alegre/RS. Antes de abrir ou migrar a empresa, conferimos o ISS e o alvará do seu município e o registro da empresa no CRM do seu estado (Lei 6.839/1980, art. 1º). Não fazemos atendimento por telefone.

Qual CNAE usar na PJ médica?

Os três principais são 8630-5/03 (atividade médica ambulatorial restrita a consultas), 8630-5/01 (com recursos para procedimentos cirúrgicos) e 8630-5/02 (com recursos para exames complementares). O CNAE pesa no alvará sanitário de Porto Alegre, na equiparação hospitalar e no anexo do Simples.

Médico PJ precisa de contador todo mês?

Sim. A PJ tem apuração mensal (DAS no Simples; PIS e Cofins mensais e IRPJ e CSLL trimestrais no Presumido), folha e pró-labore, DCTFWeb e as declarações anuais. No Presumido, a escrituração contábil é o que comprova o lucro distribuído sem imposto e, desde 2026, o controle da retenção de 10% acima de R$ 50 mil no mês por sócio.

Próximo passo

Sua estrutura paga o mínimo legal?

Comparamos PF, Simples e Presumido (com equiparação hospitalar quando cabível) e desenhamos o enquadramento - com base legal e papéis de trabalho.

  • Primeira conversa sem custo
  • Proposta com escopo fechado
  • A conta demonstrada antes de mudar

5,0 no Google 8 avaliações

Quem responde é o contador, por escrito, no mesmo dia útil (mensagens de seg-sex até as 17h; depois disso, no dia útil seguinte). Proposta clara após o diagnóstico - veja como cobramos.

  1. 01

    Triagem e diagnóstico

    Primeira conversa sem custo; se o caso pede análise, o diagnóstico é pago e descontado da proposta se você contratar.

  2. 02

    Proposta clara

    Escopo e honorário fechados antes de começar - sem surpresa depois.

  3. 03

    Execução documentada

    Implementação com papel de trabalho e acompanhamento direto do responsável técnico.