

A Dmed 2027 (dados de 2026) vence em 26/02/2027 e é da empresa de saúde que recebeu de pessoa física: psicologia, odontologia, fisioterapia, fono, terapia ocupacional, clínica médica, hospital, laboratório. No CPF, vale o Receita Saúde. Atraso: R$ 500 por mês no Simples e no Presumido; R$ 1.500 nas demais.
A Dmed 2027 leva à Receita Federal o que a sua clínica recebeu de pessoas físicas em 2026 e vence às 23h59min59s de sexta, 26/02/2027, o último dia útil de fevereiro (IN RFB 2.074/2022, art. 5º, § 1º). Entrega a empresa de saúde, pela matriz: psicologia, odontologia, fisioterapia, fonoaudiologia, terapia ocupacional, clínica médica, hospital, laboratório, radiologia e próteses (art. 1º, parágrafo único). Nutrição e estética não estão na lista. No CPF, o profissional da lista emite o Receita Saúde. Atraso: R$ 500 por mês no Simples e no Presumido, metade se entregue antes de intimação.
A data de 2027 sai da regra da IN, porque o programa da Dmed 2027 ainda não foi publicado: o de 2026 saiu em 23/12/2025, com entrega de 02/01/2026 a 27/02/2026. Abaixo, a tabela profissão a profissão (quem entrega Dmed, quem emite Receita Saúde e o que o paciente deduz), o caso da nutrição, as multas num quadro só, a conta de uma clínica hipotética de Porto Alegre/RS com particular e convênio e o que fazer em dezembro e janeiro.
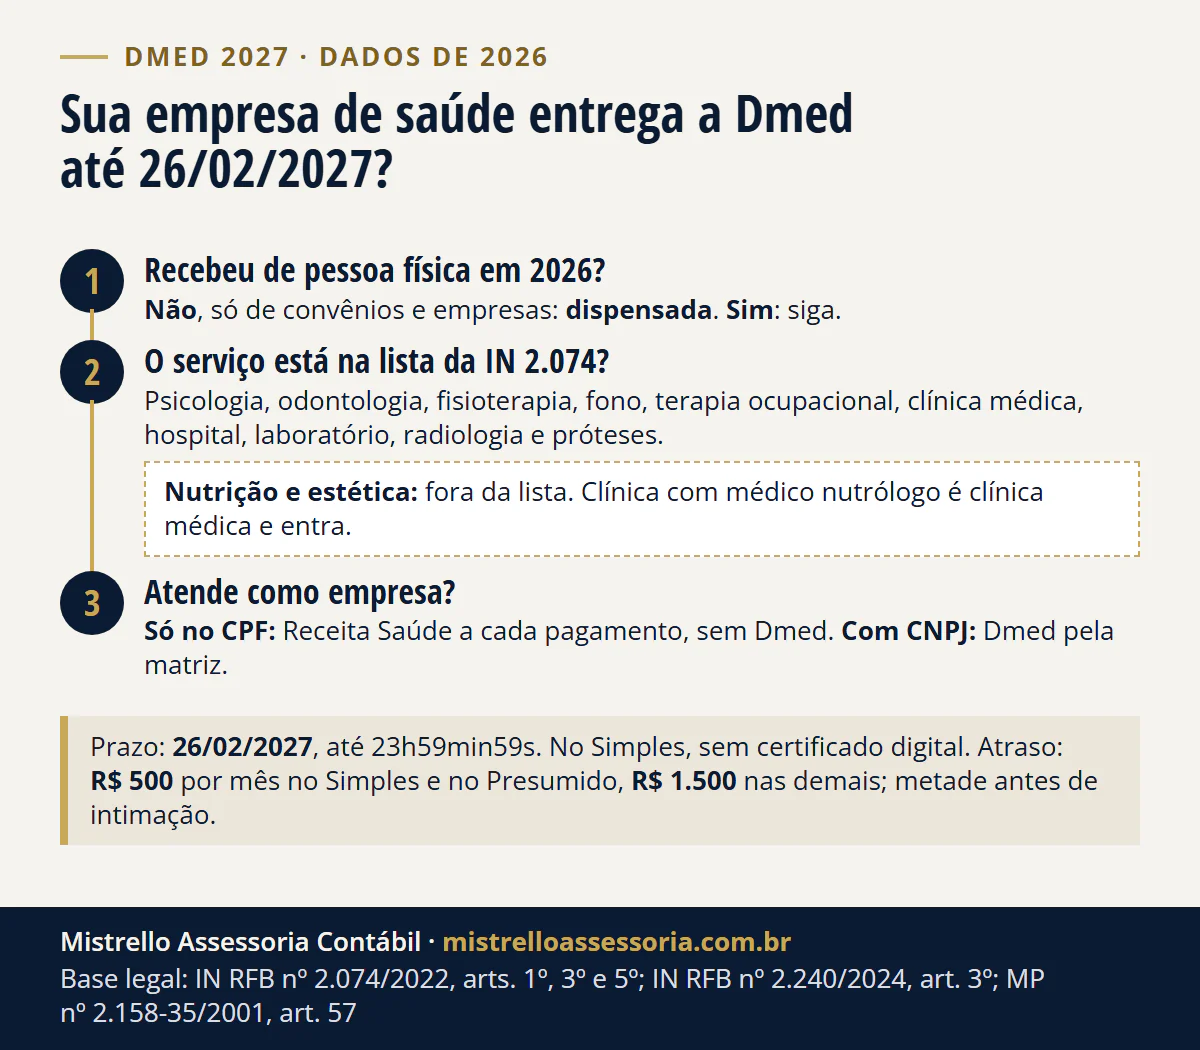
Quem entrega a Dmed 2027, profissão a profissão?
A Dmed é obrigação da pessoa jurídica, ou equiparada pela legislação do imposto de renda, que presta os serviços de saúde da lista do art. 1º; também entregam as operadoras de planos de saúde e as demais entidades de assistência à saúde (IN RFB 2.074/2022, arts. 1º e 2º). O profissional que atende sozinho no CPF não vira empresa por isso: o regulamento do imposto de renda nomeia o médico e o dentista “e outras que lhes possam ser assemelhadas” e exclui também as “profissões, ocupações e prestação de serviços não comerciais” (RIR/2018, art. 162, § 2º). As perguntas frequentes da Dmed, da Receita, dizem o mesmo do médico, dentista, psicólogo, fisioterapeuta, terapeuta ocupacional ou fonoaudiólogo que exerce a profissão individualmente, mesmo com consultório e auxiliares só para as tarefas de apoio. No CPF, o documento é outro: o Receita Saúde, obrigatório para seis profissões desde 2025 (IN RFB 2.240/2024, art. 3º).
| Quem atende | A empresa (PJ) entrega Dmed? | No CPF, emite Receita Saúde? | O paciente deduz no IR? |
|---|---|---|---|
| Psicólogo | Sim | Sim, obrigatório | Sim |
| Dentista | Sim | Sim, obrigatório | Sim |
| Fisioterapeuta | Sim | Sim, obrigatório | Sim |
| Fonoaudiólogo | Sim | Sim, obrigatório | Sim |
| Terapeuta ocupacional | Sim | Sim, obrigatório | Sim |
| Médico (clínica médica de qualquer especialidade) | Sim | Sim, obrigatório | Sim |
| Nutricionista | Não está na lista do art. 1º | Não é obrigatório | Não |
| Clínica de nutrição com médico nutrólogo | Sim, pelo serviço médico: é clínica médica | O médico, no CPF: sim | Sim, a consulta médica |
| Clínica de estética | Só pelo serviço de profissional da lista (médico, dentista, fisioterapeuta) | Só esses profissionais, no CPF | Só a despesa com esses profissionais |
| Hospital, laboratório, radiologia e próteses | Sim | Não se aplica | Sim (exames, radiologia, aparelhos e próteses) |
Bases das colunas: IN RFB 2.074/2022, arts. 1º, parágrafo único, e 2º, I; IN RFB 2.240/2024, art. 3º; Lei 9.250/1995, art. 8º, II, “a”. Só entra na Dmed o que a empresa recebeu de pessoa física; quem recebeu só de empresas e de convênios fica dispensado (IN 2.074, art. 3º, II, “b”).
A rotina de cada grupo está nas páginas de profissionais da saúde, de dentistas e fisioterapeutas e de nutricionistas. Se você ainda decide entre o CPF e a empresa, veja psicólogo: Receita Saúde no CPF ou CNPJ e dentista e fisioterapeuta: Receita Saúde, carnê-leão ou PJ.
Nutricionista e clínica de estética entregam a Dmed?
Pela norma, não. O art. 1º, parágrafo único, da IN 2.074 diz quais são os serviços de saúde da Dmed: os prestados por psicólogos, fisioterapeutas, terapeutas ocupacionais, fonoaudiólogos, dentistas, hospitais, laboratórios, clínicas médicas de qualquer especialidade, estabelecimento geriátrico classificado como hospital pelo Ministério da Saúde, entidades de ensino de deficiente físico ou mental e os serviços radiológicos e de próteses ortopédicas ou dentárias. Nutrição e estética não aparecem.
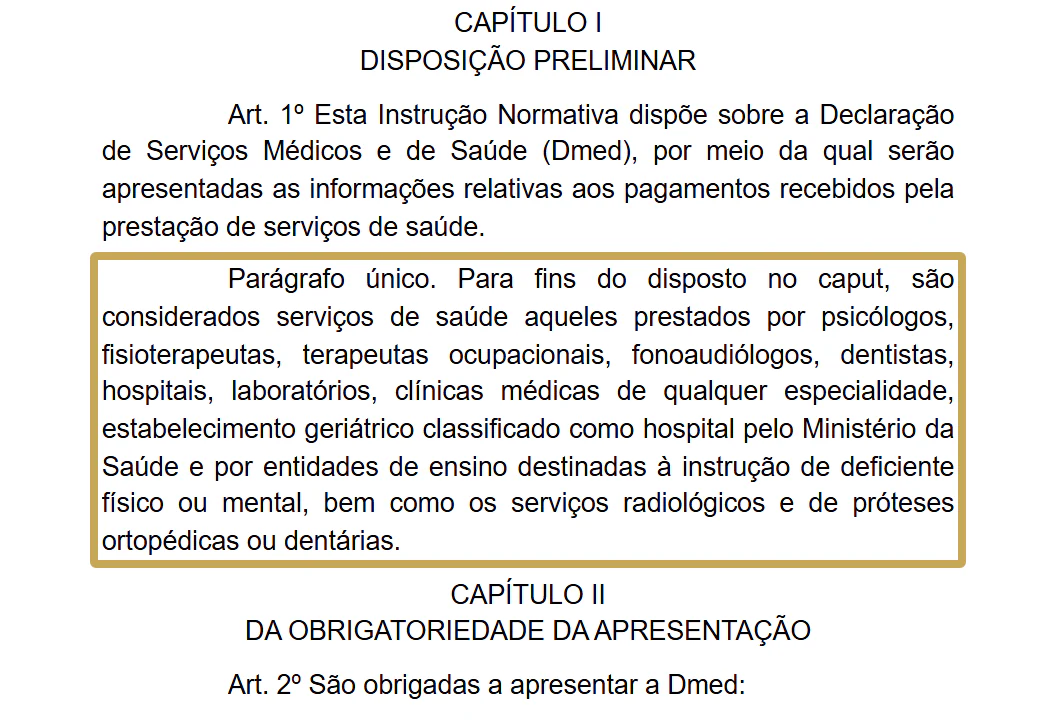
A mesma ausência aparece na dedução do paciente: a Lei 9.250/1995 lista médicos, dentistas, psicólogos, fisioterapeutas, fonoaudiólogos, terapeutas ocupacionais e hospitais, além de exames laboratoriais, serviços radiológicos, aparelhos e próteses (art. 8º, II, “a”). A consulta com nutricionista não entra. E o Receita Saúde é obrigatório para seis profissões, sem a nutrição (IN 2.240, art. 3º).
A ressalva é a clínica que presta serviço médico. Se a clínica de nutrição tem médico nutrólogo atendendo, ela é uma clínica médica, que está na lista “de qualquer especialidade”, e entrega a Dmed pelo que recebeu de pessoas físicas. A clínica de estética segue a mesma régua: entra pelo serviço de médico, dentista ou outro profissional da lista. Respostas de busca que põem “clínicas de nutrição e estética” entre as obrigadas não encontram apoio no art. 1º, que não traz nenhuma das duas. O enquadramento do nutricionista, no CPF e na empresa, está em contabilidade para nutricionistas.
Qual é o prazo da Dmed 2027 e quem fica dispensado?
A Dmed é entregue “até as 23h59min59s (vinte e três horas, cinquenta e nove minutos e cinquenta e nove segundos), horário de Brasília, do último dia útil do mês de fevereiro” do ano seguinte ao das informações (IN RFB 2.074/2022, art. 5º, § 1º). Em 2027, 27/02 é sábado e 28/02 é domingo: o último dia útil é sexta, 26/02/2027. A entrega é pela matriz, com as informações de todos os estabelecimentos, no programa gerador da Receita (art. 5º, caput).
| Regra | O que diz | Base |
|---|---|---|
| Prazo da Dmed 2027 (dados de 2026) | Até 23h59min59s de 26/02/2027 | IN 2.074, art. 5º, § 1º |
| Quem entrega | A matriz, com todos os estabelecimentos | IN 2.074, art. 5º, caput |
| Assinatura | Certificado digital obrigatório, exceto para a empresa do Simples Nacional | IN 2.074, art. 5º, § 2º |
| Dispensa: empresa inativa | Não entrega | IN 2.074, art. 3º, I |
| Dispensa: ativa sem serviço da lista | Não entrega | IN 2.074, art. 3º, II, “a” |
| Dispensa: ativa que só recebeu de pessoa jurídica | Não entrega | IN 2.074, art. 3º, II, “b” |
Um detalhe que circula errado: a dispensa do certificado digital é da empresa optante pelo Simples Nacional, não do MEI. E o envio tem um filtro de cadastro: segundo a página de serviço da Receita, “o sistema só permite enviar a DMED se o CNPJ tiver CNAE de atividade de saúde”; se o CNAE mudou e falta entregar a Dmed de período anterior, o caminho é um processo digital pedindo a inclusão de um CNAE das divisões 861 a 865 ou 871 a 873 como atividade secundária da matriz (Declarar serviços médicos e da saúde, gov.br).
Qual é a multa por atraso ou erro na Dmed?
A IN 2.074 manda aplicar as multas do art. 57 da MP 2.158-35/2001 a quem entrega a Dmed fora do prazo ou com incorreções ou omissões (IN RFB 2.074/2022, art. 6º). Os valores vêm da MP, na redação das Leis 12.766/2012 e 12.873/2013 (MP 2.158-35/2001, art. 57):
| Situação | Multa | Base |
|---|---|---|
| Atraso: empresa que, na última declaração, apurou pelo Simples Nacional ou pelo Lucro Presumido, em início de atividade, imune ou isenta | R$ 500 por mês-calendário ou fração | MP 2.158-35, art. 57, I, “a” |
| Atraso: demais empresas (Lucro Real, por exemplo) | R$ 1.500 por mês-calendário ou fração | art. 57, I, “b” |
| Atraso com a Dmed entregue antes de qualquer procedimento de ofício | Metade da multa de atraso | art. 57, § 3º |
| Não atender intimação da Receita | R$ 500 por mês-calendário; no Simples, 70% a menos (R$ 150) | art. 57, II, e § 1º |
| Informação inexata, incompleta ou omitida | 3% do valor das transações, não inferior a R$ 100; no Simples, valores e percentual 70% menores | art. 57, III, “a”, e § 1º |
| Profissional no CPF sem Receita Saúde ou com erro | R$ 100 por mês-calendário ou fração | IN 2.240, art. 4º; art. 57, I, “c” |
Três cuidados com o quadro. A redução de metade vale só para a multa de atraso (art. 57, § 3º), e não para as multas de intimação e de erro. A redução de 70% do Simples vale para as multas de intimação e de erro (incisos II e III), e não para a de atraso. E a empresa que, na última declaração, usou mais de uma forma de apuração do lucro ou passou por reorganização societária paga o atraso pela alínea “b”, de R$ 1.500 (art. 57, § 2º).
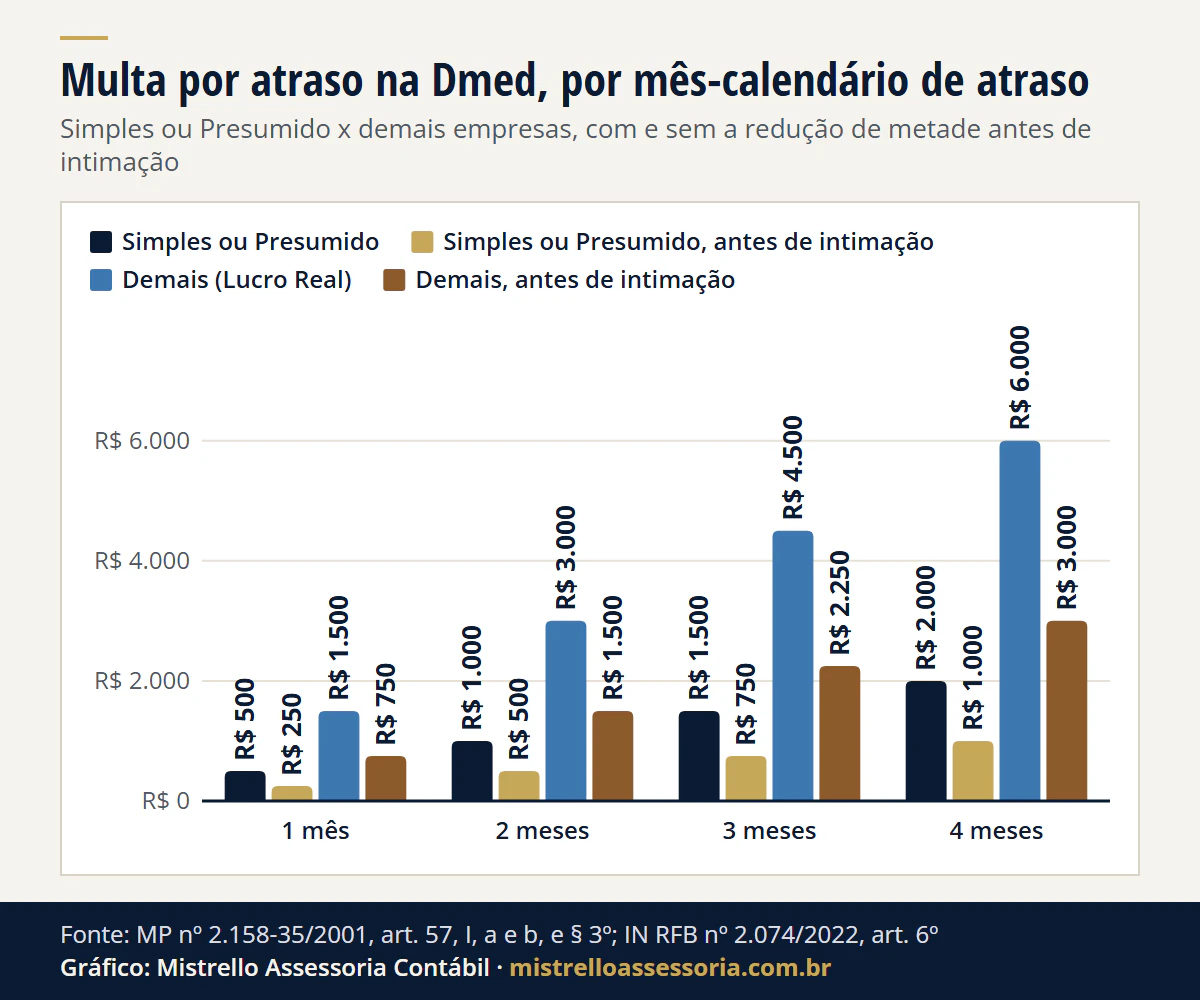
Ver os dados do gráfico
| Meses de atraso | Simples ou Presumido | Simples ou Presumido, antes de intimação | Demais (Lucro Real) | Demais, antes de intimação |
|---|---|---|---|---|
| 1 mês | R$ 500 | R$ 250 | R$ 1.500 | R$ 750 |
| 2 meses | R$ 1.000 | R$ 500 | R$ 3.000 | R$ 1.500 |
| 3 meses | R$ 1.500 | R$ 750 | R$ 4.500 | R$ 2.250 |
| 4 meses | R$ 2.000 | R$ 1.000 | R$ 6.000 | R$ 3.000 |
Como fica a Dmed de uma clínica com particular e convênio?
Exemplo hipotético, com valores inventados. Uma clínica de psicologia de Porto Alegre/RS, no Simples Nacional, recebeu R$ 300.000,00 em 2026: R$ 180.000,00 de pacientes particulares (pessoas físicas) e R$ 120.000,00 de um convênio (operadora, pessoa jurídica). Conta de fechamento: 180.000 + 120.000 = 300.000.
| Recebimento em 2026 | Valor | Vai à Dmed 2027? | Base |
|---|---|---|---|
| Pacientes particulares (pessoas físicas) | R$ 180.000,00 | Sim, por responsável pelo pagamento | IN 2.074, art. 2º, I, e art. 4º, I, “b” |
| Convênio (operadora, pessoa jurídica) | R$ 120.000,00 | Não | IN 2.074, art. 4º, I, “b” |
| Total recebido | R$ 300.000,00 | Só R$ 180.000,00 |
Dentro dos R$ 180.000,00, cada pagador vira uma linha com o total do ano (art. 4º, § 6º). Dois deles:
- Paciente que pagou as próprias sessões. 40 sessões de R$ 200,00: 40 × 200 = R$ 8.000,00 no ano, com o CPF e o nome dele como responsável pelo pagamento e como beneficiário (art. 4º, I, “a”).
- Mãe que pagou as sessões do filho dependente. 30 sessões de R$ 200,00: 30 × 200 = R$ 6.000,00, com o CPF da mãe como responsável pelo pagamento e o do filho como beneficiário. Filho sem CPF vai com a data de nascimento (art. 4º, § 2º).
Esses dois pagadores somam 8.000 + 6.000 = R$ 14.000,00; os outros R$ 166.000,00 (180.000 menos 14.000) se distribuem pelos demais pacientes, um total por pagador. A clínica do Simples transmite sem certificado digital (art. 5º, § 2º).
Se a Dmed atrasar 2 meses-calendário, a multa é 2 × R$ 500,00 = R$ 1.000,00; entregue antes de qualquer procedimento de ofício, cai à metade, R$ 500,00. A mesma clínica no Lucro Real pagaria 2 × R$ 1.500,00 = R$ 3.000,00, ou R$ 1.500,00 antes de intimação (MP 2.158-35, art. 57, I, e § 3º).
Do lado dos pacientes, é com esses dados que a Receita cruza a dedução de despesas médicas: o que a clínica informa na Dmed precisa bater com o que cada paciente declara. O que abate e o que leva à malha está em despesas médicas no IR.
O que fazer em dezembro e janeiro para entregar a Dmed sem susto?
- Confira o CNAE do CNPJ. Sem CNAE de saúde, o envio trava (página de serviço da Receita).
- Separe o recebido de pessoa física do recebido de convênios e de empresas: só o primeiro vai à Dmed (IN 2.074, art. 4º, I, “b”).
- Some o ano por pagador e anote o CPF e o nome de quem pagou e de quem foi atendido; sem CPF do atendido, a data de nascimento (art. 4º, I, “a”, e §§ 2º e 6º).
- Bata o total da Dmed com as notas fiscais de serviço de 2026. A diferença precisa ter explicação (convênio, empresa, cancelamento).
- Baixe o programa da Dmed 2027 quando a Receita liberar. Em 2026, ele saiu em 23/12/2025. As outras obrigações do mês estão no calendário fiscal de janeiro de 2027.
- Assine com certificado digital, salvo se a empresa for do Simples Nacional (art. 5º, § 2º).
- Transmita até 26/02/2027 e guarde o recibo. Se encontrar erro depois, a retificadora sai pelo mesmo programa da Receita.
É assim que trabalhamos com clínicas e empresas da saúde: separamos o particular do convênio mês a mês, conferimos o CNAE antes de janeiro e montamos e transmitimos a Dmed pela matriz, junto com as demais obrigações acessórias por regime. Escritório em Porto Alegre/RS, com atendimento online para todo o Brasil.
Fontes
- IN RFB 2.074/2022, arts. 1º a 6º (Dmed; texto multivigente, sem alterações desde a publicação no DOU de 24/03/2022).
- MP 2.158-35/2001, art. 57, I, II e III, e §§ 1º a 3º, na redação das Leis 12.766/2012 e 12.873/2013.
- IN RFB 2.240/2024, arts. 2º, 3º e 4º (Receita Saúde).
- Lei 9.250/1995, art. 8º, II, “a”, e § 2º; Decreto 9.580/2018 (RIR/2018), art. 162, § 2º, I e II.
- Receita Federal: página de serviço Declarar serviços médicos e da saúde (FAQ “Erro ao enviar DMED x CNAE” e datas da Dmed 2026), as perguntas frequentes da Dmed e a notícia de 23/12/2025 sobre o programa da Dmed 2026.
Regras conferidas na fonte oficial em 16/11/2026. Contas hipotéticas, refeitas na mesma data. A data de 2027 segue a regra do art. 5º, § 1º, da IN RFB 2.074/2022 e será conferida no ato da Receita que liberar o programa da Dmed 2027.
Bases legais: IN RFB nº 2.074/2022, arts. 1º, parágrafo único, 2º, 3º, 4º, 5º, §§ 1º e 2º, e 6º; MP nº 2.158-35/2001, art. 57, I, II e III, e §§ 1º, 2º e 3º (redação das Leis 12.766/2012 e 12.873/2013); IN RFB nº 2.240/2024, arts. 2º, 3º e 4º; Lei nº 9.250/1995, art. 8º, II, a, e § 2º; Decreto nº 9.580/2018 (RIR/2018), art. 162, § 2º, I e II.