
Loja e atacado no Simples ficam no Anexo I, de 4% a 19% conforme a receita de 12 meses (LC 123/2006, art. 18, § 4º, I). O ICMS já pago por substituição tributária sai do DAS se a receita for segregada (§ 4º-A, I). Até 31/12/2026, a loja do Presumido conta o estoque para ter 9,25% de crédito de CBS.
Em Porto Alegre/RS ou em qualquer cidade, fazemos a contabilidade da loja online e por escrito: apuração do DAS com a ST separada, comparação com o Presumido e o inventário de 31/12/2026. O e-commerce e os marketplaces têm página própria.
Atualizado em , com as regras conferidas na fonte oficial em 21/11/2026.
Comércio no Simples fica em qual anexo e com qual alíquota?
No Anexo I, o do comércio: toda revenda de mercadorias vai para ele (LC 123/2006, art. 18, § 4º, I). Mercado, loja de rua, atacado e distribuidora seguem a mesma tabela. Farmácia e restaurante também ficam no Anexo I e têm página própria: farmácias e restaurantes e bares.
| Receita em 12 meses | Alíquota 2026 | Alíquota 2027 e 2028 | Valor a deduzir | ICMS na partilha |
|---|---|---|---|---|
| Até R$ 180.000,00 | 4,00% | 4,00% | 0 | 34,00% |
| De R$ 180.000,01 a R$ 360.000,00 | 7,30% | 7,30% | R$ 5.940,00 | 34,00% |
| De R$ 360.000,01 a R$ 720.000,00 | 9,50% | 9,50% | R$ 13.860,00 | 33,50% |
| De R$ 720.000,01 a R$ 1.800.000,00 | 10,70% | 10,70% | R$ 22.500,00 | 33,50% |
| De R$ 1.800.000,01 a R$ 3.600.000,00 | 14,30% | 14,30% | R$ 87.300,00 | 33,50% |
| De R$ 3.600.000,01 a R$ 4.800.000,00 | 19,00% | 18,90% | R$ 378.000,00 | fora do DAS |
A alíquota do mês é a efetiva: receita dos 12 meses vezes a nominal, menos o valor a deduzir, dividido pela mesma receita. Acima de R$ 3,6 milhões o ICMS sai do DAS (art. 13-A). Todas as tabelas estão em tabela do Simples Nacional 2026 e 2027, e a sua conta, na calculadora do Simples.
A loja paga de novo o ICMS que veio com substituição tributária?
Não, se a receita for segregada no PGDAS-D. A lei manda separar a receita de produto com ICMS já recolhido por substituto tributário ou por antecipação com encerramento, e a de produto com PIS e Cofins monofásico (LC 123/2006, art. 18, § 4º-A, I). Nessa parcela, o DAS deixa de cobrar o tributo que já foi pago.
- Pagos fora do DAS: o ICMS por substituição tributária, a antecipação nas compras de outro estado e a diferença de alíquota dessas compras (art. 13, § 1º, XIII, “a”, “g” e “h”).
- Dentro do DAS: IRPJ, CSLL e a contribuição previdenciária patronal continuam sobre toda a receita, com ou sem substituição; o PIS e a Cofins também, salvo no produto monofásico.
As guias, o vencimento e as regras do RS estão em empresa do Simples paga ICMS-ST e DIFAL no RS?. Quem pagou o ICMS da ST de novo nos últimos anos tem outro trabalho, com escopo próprio: recuperação de créditos.
Quanto a loja deixa de pagar ao separar a ST no DAS?
No exemplo hipotético, R$ 1.182,55 por mês. Premissas: loja do Simples com receita de R$ 1,2 milhão em 12 meses (4ª faixa, efetiva de 8,825%) e receita do mês de R$ 100 mil, dos quais R$ 40 mil em produtos com ICMS já retido por substituição tributária.
| Sem segregar | Com a ST segregada | |
|---|---|---|
| Alíquota efetiva (4ª faixa) | 8,825% | 8,825% |
| DAS sobre os R$ 60.000,00 sem ST | R$ 5.295,00 | R$ 5.295,00 |
| DAS sobre os R$ 40.000,00 com ST | R$ 3.530,00 | R$ 2.347,45 |
| DAS do mês | R$ 8.825,00 | R$ 7.642,45 |
| A menos no mês | - | R$ 1.182,55 (13,4%) |
| Em 12 meses iguais | - | R$ 14.190,60 |
DAS do mês da loja do exemplo
Exemplo hipotético; receita de R$ 100 mil, com R$ 40 mil em produtos com ICMS-ST
- DAS sem segregar a ST R$ 8.825,00
- DAS com a ST segregada R$ 7.642,45
A conta: 1.200.000 x 10,70% menos 22.500, dividido por 1.200.000, dá a efetiva de 8,825%. Sobre os R$ 40 mil com ST sai a parte do ICMS: 40.000 x 8,825% x 33,50% = R$ 1.182,55. Em 2027, as faixas 1 a 5 e a parte do ICMS no Anexo I não mudam, e a conta é a mesma.
Simples, Presumido ou Real: quando a loja sai do Simples?
Quando a conta com a margem e a folha da loja mostra que outro regime paga menos. Margem alta e folha enxuta costumam favorecer o Presumido; margem baixa e muita compra com crédito, o Real. Os limites de cada um:
| Regime | Quem pode | Base do IRPJ e da CSLL | Ponto de atenção |
|---|---|---|---|
| Simples (Anexo I) | Receita até R$ 4,8 milhões no ano; ICMS no DAS até R$ 3,6 milhões | Sobre a receita, dentro do DAS | Segregar a receita com ST e com monofásico; ST, antecipação e DIFAL pagos fora |
| Lucro Presumido | Receita até R$ 78 milhões no ano anterior | 8% (IRPJ) e 12% (CSLL) da receita; 8,8% e 13,2% na parcela acima de R$ 5 milhões | Opção definitiva para o ano; PIS e Cofins cumulativos até 2026; crédito de CBS no estoque com o inventário |
| Lucro Real | Qualquer receita; obrigatório acima de R$ 78 milhões no ano anterior | Lucro contábil ajustado | Escrituração completa; PIS e Cofins não cumulativos até 2026 |
No Presumido, a revenda presume 8% de lucro no IRPJ e 12% na CSLL (Lei 9.249/1995, arts. 15 e 20, III). Sobre a parcela da receita que passar de R$ 5 milhões no ano, os percentuais sobem 10%, para 8,8% e 13,2% (LC 224/2025, art. 4º, § 5º).
O limite é de R$ 78 milhões de receita no ano anterior, e a opção vale para o ano todo (Lei 9.718/1998, art. 13). A comparação completa está em Simples, Presumido ou Real, a conta trimestral da LC 224 em a presunção +10%, e a simulação no comparador Simples x Presumido.
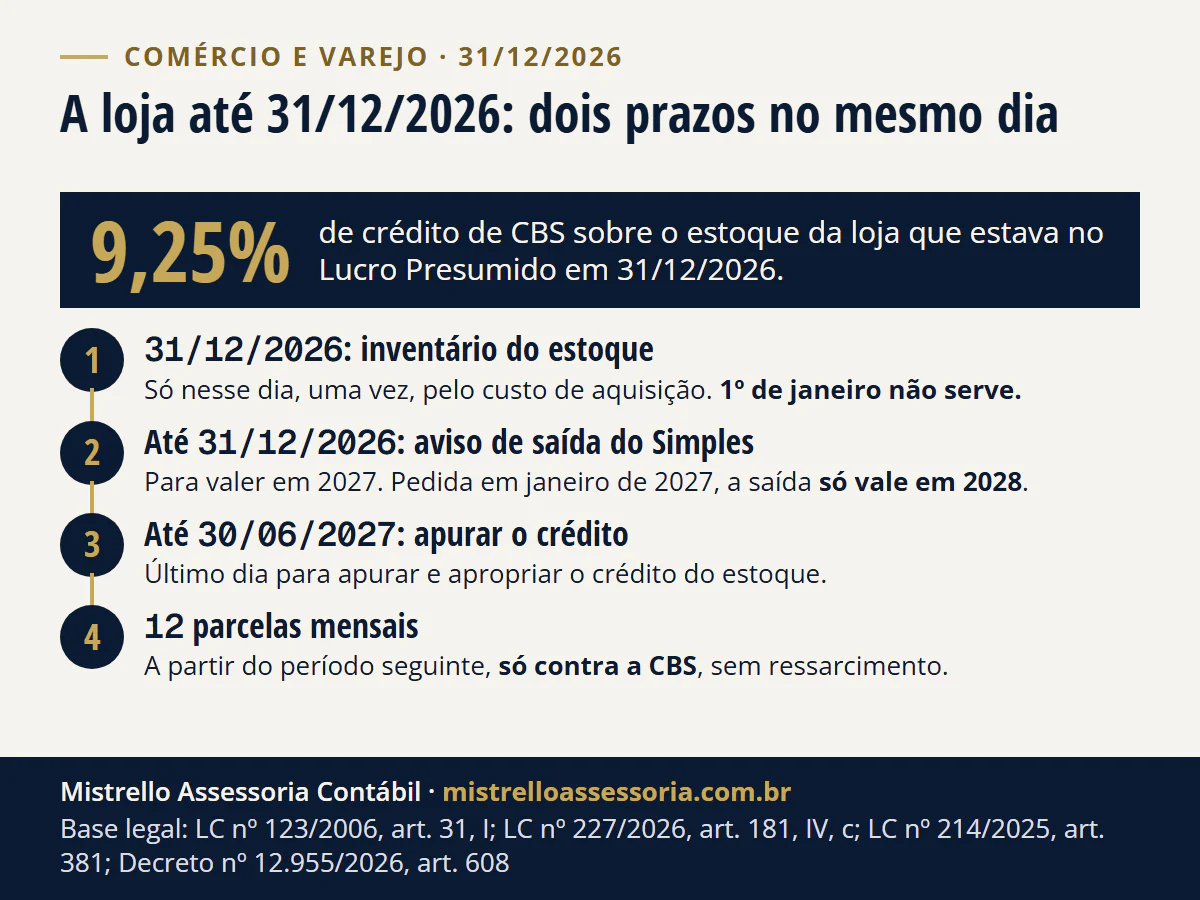
Estoque em 31/12/2026: a loja tem crédito de 9,25% de CBS?
A loja do Lucro Presumido, sim. Quem estava no PIS e na Cofins cumulativos em 31/12/2026 e está no regime regular da CBS em 2027 apropria crédito presumido de 9,25% sobre o estoque comprado no país (LC 214/2025, art. 381, I, e § 3º). O Presumido está nesse regime cumulativo (Leis 10.637/2002, art. 8º, II, e 10.833/2003, art. 10, II).
- Inventário: só em 31/12/2026, uma única vez, pelo custo de aquisição, separando compras no país e importados, no Livro de Inventário (Decreto 12.955/2026, arts. 608 a 610).
- Prazos: o crédito é apurado até 30/06/2027 e usado em 12 parcelas mensais a partir do período seguinte, só contra a CBS, sem ressarcimento (art. 381, § 4º). Não é usado antes da apropriação.
- Fora da base: o que foi comprado com alíquota zero, isenção ou suspensão, o que não é para revenda, o imobilizado e imóveis (art. 381, § 1º).
- Monofásico: o estoque de medicamentos, perfumaria e higiene (Lei 10.147/2000) e de autopeças e pneus (Lei 10.485/2002) entra pelo inciso II, para quem estiver no regime regular; a compra feita com alíquota zero esbarra no § 1º, II.
Exemplo hipotético: estoque de R$ 400 mil a custo de aquisição, com R$ 40 mil comprados com alíquota zero de PIS e Cofins e R$ 10 mil de material de uso da loja. Base de R$ 350 mil e crédito de R$ 32.375,00, em 12 parcelas de cerca de R$ 2.697,92.
Quem estava no Simples em 31/12/2026 não tem o crédito do inciso I, e a leitura oficial para o inciso II nesse caso ainda não saiu. O passo a passo da contagem está em inventário de 31/12/2026 e o crédito de 9,25%.
Até quando a loja decide sair do Simples para 2027?
Até 31/12/2026. A exclusão por opção vale a partir de 1º de janeiro do ano seguinte (LC 123/2006, arts. 30, I, e 31, I). A regra que dava efeito no mesmo ano à exclusão pedida em janeiro foi revogada em 30/11/2026 (LC 227/2026, art. 181, IV, “c”): pedida em janeiro de 2027, a saída só vale em 2028.
No caminho inverso, a opção pelo Simples para 2027 tem prazos próprios, explicados em opção pelo Simples em 2027. Como e quando optar pelo Presumido está em Lucro Presumido 2027, e o que mais vence no fim do ano, em o que a empresa precisa fazer antes de 31/12/2026.
O que muda para o comércio em 2027 com a CBS e o IBS?
No Simples, as alíquotas das faixas 1 a 5 do Anexo I não mudam. Na partilha, o PIS e a Cofins saem e entram a CBS (15,33%) e o IBS (0,17%); a 6ª faixa passa a 18,90% (LC 214/2025, art. 519 e Anexo XVIII).
Fora do Simples, a CBS é cobrada a partir de 2027 e o PIS e a Cofins são extintos (EC 132/2023, ADCT, art. 126); no regime regular, a CBS paga nas compras vira crédito (LC 214/2025, art. 47).
A loja do Simples que quiser dar esse crédito ao cliente pode recolher IBS e CBS por fora: IBS e CBS por dentro ou por fora. O varejo inteiro está em reforma tributária no varejo.
O que a contabilidade de uma loja faz todo mês?
Quatro frentes, todas por escrito e com o responsável técnico respondendo direto:
