

Sim, por fora do DAS, e no RS vence, em regra, no dia 23 do 2º mês seguinte. Pela LC 123/2006 (art. 13, § 1º, XIII), a empresa do Simples paga à parte a ST que retém como substituta, a ST na entrada da mercadoria que chega de outro estado sem retenção, a antecipação na compra para revenda e o DIFAL do que compra para uso, consumo ou ativo. No RS (RICMS atualizado até 05/11/2026), tudo isso vence no dia 23 do 2º mês seguinte, salvo exceção, e a antecipação é dispensada quando a diferença de alíquotas é de até 6 pontos.
- Fora do DAS ST, antecipação e DIFAL de uso e consumo (LC 123, art. 13)
- Dia 23 do 2º mês seguinte, em regra, no RS
- 6 pontos de diferença de alíquotas: até aí, sem antecipação
A pergunta que mais custa dinheiro, porém, é a da nota de compra: o que você paga quando a mercadoria chega? Abaixo está:
- a resposta para cada situação do comércio do Simples no RS, com a guia, o código e o prazo;
- a conta do DIFAL com o exemplo da Receita Estadual, e uma ferramenta para refazer a sua;
- a separação da receita com ST no PGDAS-D;
- o que muda em 01/01/2027, quando parte da ST acaba no RS.
A regra nacional (LC 123 e Convênio ICMS 142/2018) vem antes da gaúcha, então a página também serve para quem vende para o RS.
Empresa do Simples Nacional paga ICMS-ST e DIFAL no RS?
Paga, e sempre fora do DAS. A LC 123 diz que o recolhimento pelo Simples “não exclui a incidência” do ICMS devido nas hipóteses das alíneas “a” a “h” do art. 13, § 1º, XIII.
A Resolução CGSN repete a lista no art. 5º, XII (Resolução CGSN 140/2018). Fora dessas hipóteses, o ICMS da empresa vai no DAS (LC 123, art. 13, VII).
O STF já confirmou que o estado pode cobrar a diferença de alíquotas da empresa do Simples na entrada da mercadoria, “independentemente da posição desta na cadeia produtiva” (Tema 517).
Tabela 1. Dentro ou fora do DAS: cada situação do comércio do Simples no RS
| Situação | Entra no DAS? | O que se paga por fora | Guia e código | Prazo (Simples, RS) | Base |
|---|---|---|---|---|---|
| Revenda de mercadoria com ST já retida pelo fornecedor | Não: a receita é separada e o percentual do ICMS sai do DAS | Nada na saída | Não há | Não há | LC 123, art. 18, § 4º-A, I; Res. CGSN 140, art. 25, § 8º, I |
| Compra de outro estado de mercadoria do Apêndice II sem ST retida | Não | ST na entrada | GA 270 ou GNRE 10004-8 | Em regra, dia 23 do 2º mês | RICMS, Livro III, art. 53-A e nota 05 |
| Compra de outro estado para revenda, fora da ST | Sim (a venda segue no DAS) | Antecipação pela diferença de alíquotas, dispensada até 6 pontos | GA 379 ou GNRE 10002-1 | Dia 23 do 2º mês | LC 123, art. 13, § 1º, XIII, g, 2; RICMS, Livro I, art. 46, § 4º |
| Compra de outro estado para uso, consumo ou ativo | Não se aplica (não há revenda) | DIFAL por dentro | GA 379 ou GNRE 10002-1 | Dia 23 do 2º mês | LC 123, art. 13, § 1º, XIII, h; RICMS, Livro I, art. 16, I, f |
| Venda como substituta (mercadoria do Apêndice II) | ICMS próprio, sim | ST da cadeia, com MVA original | GA 270 na ST interna | Em regra, dia 23 do 2º mês | Res. CGSN 140, art. 25, § 8º, II; RICMS, Apêndice III, Seção II, IX |
| Compra de MEI de mercadoria do Apêndice II | Não | ST na entrada (o comprador responde) | GA 270 | Dia 23 do 2º mês | RICMS, Livro III, art. 9º, nota 06 |
| Venda a consumidor final não contribuinte de outro estado | Sim | Nada: o optante não recolhe esse DIFAL | Não há | Não há | ADI 5.469; RICMS, Livro I, art. 4º, X, nota, a |
Esse prazo mais longo vem da lei nacional: a LC 123 manda o estado dar à empresa do Simples “o prazo mínimo de 60 (sessenta) dias, contado a partir do primeiro dia do mês do fato gerador”, para vencer a ST e a antecipação (LC 123, art. 21-B). O dia 23 do 2º mês cumpre essa regra.
Se a empresa passou do sublimite de R$ 3,6 milhões, o ICMS inteiro sai do DAS; esse caso está em Simples no e-commerce: sublimite e exclusão.
ICMS-ST e DIFAL são a mesma coisa?
Não. São duas cobranças diferentes, com guia, código e conta próprios:
| ICMS-ST (substituição tributária) | DIFAL de uso, consumo e ativo | |
|---|---|---|
| Em que mercadoria | Só nas listadas no Apêndice II do RICMS-RS (Seções II e III) | Em qualquer bem comprado de outro estado para a empresa usar |
| O que se cobra | O imposto da cadeia toda, com a margem de valor agregado (MVA) do item | A diferença entre a alíquota interna do RS (17% na regra geral) e a da nota, com base por dentro |
| Quem paga | O fornecedor, quando é substituto; sem retenção, o comprador, na entrada | O comprador |
| Código no RS | GA 270 (ST na entrada e ST interna) | GA 379 |
| Base | LC 123, art. 13, § 1º, XIII, a; RICMS, Livro III | LC 123, art. 13, § 1º, XIII, h; RICMS, Livro I, art. 16, I, f |
O texto oficial do RS chama a margem de “margem de valor agregado” (MVA); a sigla “IVA-ST” não aparece no RICMS nem na IN RE 45/1998. Os códigos estão na tabela de códigos de receita da IN RE 45/1998, Cap. LXXIII, item 1.3.
A alíquota interna geral do RS é 17% desde 01/01/2022 (RICMS, Livro I, art. 27, X; Lei 8.820/1989, art. 12, II, “j”); em 2021 era 17,5%.
Quando a empresa do Simples paga a antecipação do ICMS na compra de outro estado?
Quando a mercadoria é para revender e não está na ST. A LC 123 chama isso de antecipação “sem encerramento da tributação, hipótese em que será cobrada a diferença entre a alíquota interna e a interestadual, sendo vedada a agregação de qualquer valor” (LC 123, art. 13, § 1º, XIII, “g”, 2).
A venda depois segue tributada no DAS normalmente: por isso essa antecipação não gera separação de receita no PGDAS-D (Res. CGSN 140, art. 25, § 8º, I, que fala só da antecipação “com encerramento”).
No RS, a regra está no Livro I, art. 46, § 4º, do RICMS, e tem uma dispensa que muda a resposta para muitas compras: desde 01/04/2021, a antecipação não se aplica “na hipótese em que a diferença entre a alíquota interna e a interestadual […] seja igual ou inferior a 6%” (nota 05, “b”).
- Com 17% no RS e nota de compra a 12%, a diferença é de 5 pontos: não há antecipação.
- Quando ela é devida, o Simples paga até o dia 23 do 2º mês seguinte (alínea “b”), na GA 379 ou na GNRE 10002-1.
- O MEI está dispensado dessa antecipação (nota 04).
Como calcular o DIFAL de uso e consumo no RS?
Pela base dupla, “por dentro”: tira-se o ICMS da origem e põe-se o do RS dentro do preço antes de aplicar os 17%.
O RICMS manda usar, para a origem, o valor da operação e a alíquota interestadual e, para o destino, “o valor da operação nessa unidade da Federação e a alíquota prevista para a operação interna” (RICMS, Livro I, art. 16, I, “f”).
Vai na linha da LC 87/1996, art. 13. A fórmula está na IN DRP 45/1998 (Título I, Capítulo III, Seção 10.0), e a Receita Estadual publica o mesmo exemplo na página Como devo calcular o ICMS das compras interestaduais (DIFAL)?.
Tabela 2. DIFAL de uso e consumo por dentro (números hipotéticos, o exemplo da Receita Estadual)
| Passo | Conta | Valor |
|---|---|---|
| Valor da compra (nota a 12%) | R$ 1.000,00 | |
| ICMS da origem | 1.000 × 12% | R$ 120,00 |
| Tirar o ICMS da origem | 1.000 - 120 | R$ 880,00 |
| Pôr o ICMS do RS por dentro | 880 ÷ (1 - 0,17) | R$ 1.060,24 |
| ICMS do RS | 1.060,24 × 17% | R$ 180,24 |
| DIFAL a pagar | 180,24 - 120,00 | R$ 60,24 |
DIFAL ou antecipação na compra de outro estado
Uso, consumo ou ativo: DIFAL por dentro, a 17% (RICMS-RS, Livro I, arts. 16, I, f, e 27, X). Revenda fora da ST: dispensa até 6 pontos (art. 46, § 4º, nota 05, b). Fornecedor do Simples: ICMS da origem como se não fosse optante. Mercadoria do Apêndice II sem ST retida: Tabela 1 (GA 270).
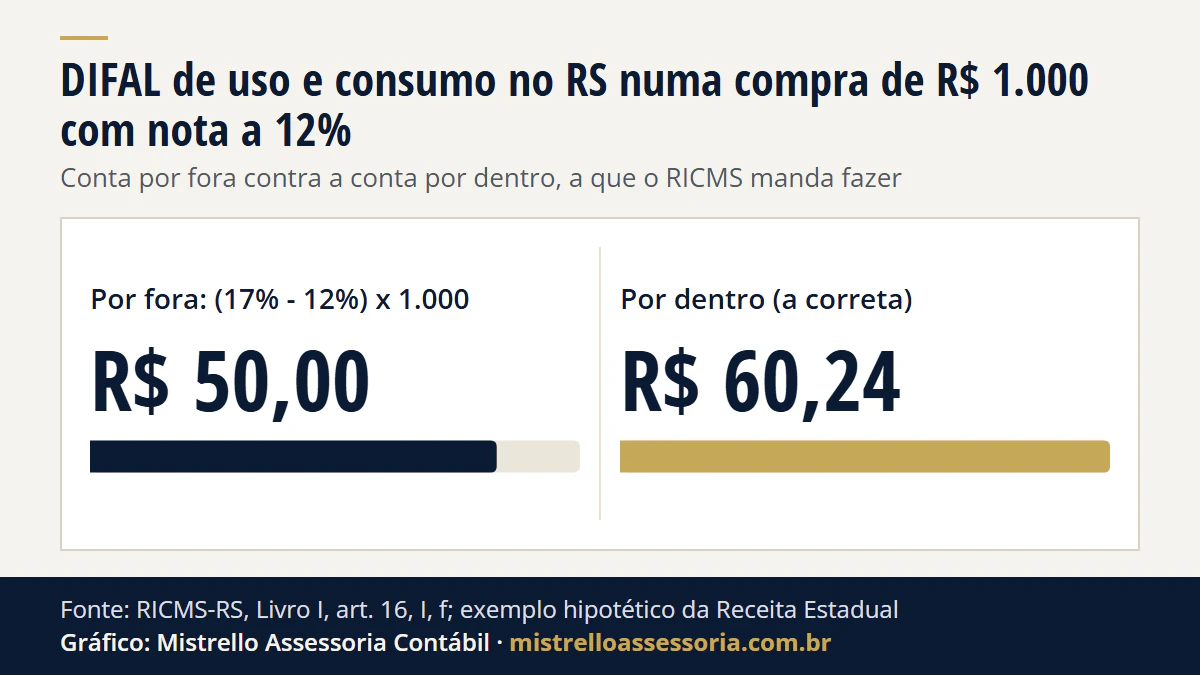
Ver os dados do gráfico
| Conta | DIFAL a pagar |
|---|---|
| Por fora: (17% - 12%) x 1.000 | R$ 50,00 |
| Por dentro (a correta) | R$ 60,24 |
A conta “por fora”, (17% - 12%) × R$ 1.000, daria R$ 50,00. A diferença parece pequena numa nota, mas se repete em toda compra de material, equipamento e móvel que vem de fora do RS. O DIFAL vence no dia 23 do 2º mês seguinte (RICMS, Apêndice III, Seção I, item XII), na GA 379 ou na GNRE 10002-1.
Três casos mudam a conta:
- Fornecedor de outro estado também do Simples: o “ICMS origem” a deduzir não é o da nota. É calculado “na forma como ocorreria a tributação do ICMS se o remetente não fosse optante pelo Simples Nacional”, diz a mesma página da Receita Estadual.
- Mercadoria que entrou para revenda e depois foi usada pela própria empresa ou foi para o ativo: o IPI entra na base (nota 02 da alínea “f”).
- Frete: o ICMS do frete tem regra própria; veja ICMS do frete: qual estado recebe.
Comprei mercadoria com ST para usar, não para revender: o que muda?
A margem de revenda não entra. Quando a mercadoria da ST vai para “uso, consumo ou ativo imobilizado do adquirente”, a base da ST é “o valor da operação interestadual adicionado do imposto correspondente à diferença entre a alíquota interna […] e a alíquota interestadual” (Convênio ICMS 142/2018, cláusula 12ª).
No RS, o art. 53-A do Livro III cobra essa diferença na entrada quando a mercadoria chega sem retenção.
Como fica o ICMS-ST na entrada para empresa do Simples?
Se a mercadoria está no Apêndice II do RICMS e chega de outro estado sem a ST retida, quem paga é você, na entrada: “receber de outra unidade da Federação mercadoria relacionada no Apêndice II, Seções II e III, sem substituição tributária, o imposto […] é devido no momento da entrada” (RICMS, Livro III, art. 53-A).
A empresa do Simples paga no prazo do Apêndice III, Seção II, item IX: até o dia 23 do 2º mês seguinte (nota 05), na GA 270 ou na GNRE 10004-8. A margem de cada mercadoria está no próprio Apêndice II.
Na nota de venda, quem revende mercadoria com a ST já paga usa o CSOSN 500, “ICMS cobrado anteriormente por substituição tributária (substituído) ou por antecipação” (Ajuste SINIEF 03/2010; RICMS, Livro III, art. 28, I).
Pneu comprado de São Paulo: quem paga a ST desde 01/10/2026?
O comprador gaúcho, quando a nota vem sem retenção. Desde 01/10/2026, o remetente paulista deixou de ser substituto nos pneus, câmaras de ar e protetores: “O disposto neste artigo não se aplica às operações promovidas por estabelecimento situado no Estado de São Paulo” (RICMS, Livro III, art. 100, nota 03).
Foi depois que o Convênio ICMS 90/26 excluiu São Paulo do Convênio ICMS 102/2017. O pneu, porém, segue na ST no RS até 31/12/2026 (Apêndice II, Seção III, item V): sem retenção na nota, a empresa do Simples paga na entrada, pelo art. 53-A, na GA 270, até o dia 23 do 2º mês.
Comprei de MEI: quem paga a ST?
Você. O MEI não é substituto tributário (Res. CGSN 140, art. 103, V) e, no RS, “a responsabilidade pela substituição tributária caberá ao estabelecimento destinatário e o imposto será devido no momento da entrada” (RICMS, Livro III, art. 9º, nota 06). No Simples, o prazo é o mesmo dia 23 do 2º mês.
E quando quem compra é o MEI: ele fica fora da ST na entrada e da antecipação, mas essa dispensa não alcança a diferença de alíquotas da mercadoria do Apêndice II comprada para uso, consumo ou ativo (RICMS, Livro III, art. 53-A, parágrafo único).
Como separar a receita com ICMS-ST no PGDAS-D?
Na apuração do mês, a revenda de mercadoria com ST já retida vai em separado.
A Resolução CGSN manda o substituído “segregar a receita correspondente como ‘sujeita à substituição tributária ou ao recolhimento antecipado do ICMS’”, e aí é “desconsiderado […] o percentual do ICMS” no DAS (Res. CGSN 140, art. 25, § 8º, I; LC 123, art. 18, § 4º-A, I).
- O que sai do DAS: só a parte do ICMS. IRPJ, CSLL, CPP, PIS e Cofins seguem no cálculo, salvo o PIS e a Cofins do produto monofásico, que têm marcação própria no mesmo § 4º-A, I.
- Um exemplo de receita a separar: a revenda de ração tipo “pet” no pet shop de uma clínica veterinária, mercadoria que no RS está na ST do ICMS (RICMS, Apêndice II, Seção III, item XIX). A conta da clínica com loja está em contabilidade para veterinários.
- A conta em reais: o DAS de um pet shop com e sem a separação está em pet shop no Simples: qual anexo, ICMS-ST da ração no RS e 2027.
A partir de 01/01/2027, a separação passa a valer também para o IBS e a CBS: o texto novo fala em imposto “já recolhido por substituto tributário ou por antecipação tributária com encerramento de tributação” em relação “ao ICMS, ao IBS e à CBS” (LC 214/2025, art. 517; Res. CGSN 190/2026).
Na farmácia, o mesmo medicamento pode ser monofásico de PIS e Cofins e ter ICMS-ST: até dezembro de 2026, são duas marcações diferentes no PGDAS-D. A conta da drogaria e o que muda com o fim do monofásico em 2027 estão em contabilidade para farmácias e drogarias.
Se a separação não foi feita, o passo a passo para pedir de volta o PIS, a Cofins e o ICMS pagos no DAS está em farmácia no Simples que pagou PIS e Cofins do monofásico.
E quando a empresa do Simples é a substituta?
Aí a conta se divide em duas guias. O ICMS da própria venda vai no DAS, com a receita marcada como “não sujeita à substituição tributária”, e a ST da cadeia vai por fora, direto ao estado (Res. CGSN 140, art. 25, § 8º, II, e art. 28; LC 123, art. 13, § 1º, XIII, “a”).
O Convênio ICMS 142/2018 vale “a todos os contribuintes do ICMS, optantes ou não” pelo Simples (cláusula 3ª), e diz duas coisas para o remetente optante:
- Margem: usa a MVA das operações internas do destino, sem ajuste (cláusula 11ª, § 1º). No RS, o Apêndice II, Seção III, nota 05, “b”, dispensa o ajuste “nas operações promovidas por contribuinte substituto optante pelo Simples Nacional”.
- Dedução do ICMS próprio: na venda para outro estado, deduz-se “o resultado da aplicação da alíquota interestadual” (cláusula 13ª, § 1º). Na venda interna no RS, deduz-se o “valor presumido desse débito, calculado na forma como ocorreria a tributação se o contribuinte não fosse optante” (RICMS, Livro III, art. 15, nota 02).
Na nota, a substituta usa os CSOSN 201, 202 ou 203 (tributada pelo Simples com cobrança do ICMS por ST, com ou sem permissão de crédito, ou com isenção por faixa de receita). O prazo é o dia 23 do 2º mês, que “prevalece” sobre os demais prazos da ST (Apêndice III, Seção II, item IX).
O ajuste da ST pelo preço real de venda não é obrigatório para o Simples desde 01/01/2024: “A obrigatoriedade do ajuste previsto nesta Subseção não se aplica aos contribuintes optantes pelo Simples Nacional” (RICMS, Livro III, Subseção IV-A, nota 06).
Existe ainda o adicional de 2 pontos do AMPARA/RS, nas saídas internas a consumidor final:
- Em que produtos: bebidas alcoólicas e cerveja sem álcool, cigarros e fumos e perfumaria e cosméticos das posições 3303, 3304, 3305 e 3307.
- Para o Simples: alcança a empresa “apenas na hipótese em que a operação também esteja sujeita à substituição tributária” (RICMS, Livro I, art. 27, parágrafo único, nota 02; Lei 8.820/1989, art. 13-A).
Quais guias, códigos e prazos a empresa do Simples usa no RS?
Tabela 3. Guias, códigos e prazos do Simples no RS
| O que | GA | GNRE | Vencimento | Base |
|---|---|---|---|---|
| ST na entrada (mercadoria sem retenção) e ST interna | 270 | 10004-8 | Em regra, dia 23 do 2º mês | IN RE 45/1998, Cap. LXXIII, 1.3; Apêndice III, Seção II, IX |
| Antecipação sem encerramento (revenda fora da ST) | 379 | 10002-1 | Dia 23 do 2º mês | RICMS, Livro I, art. 46, § 4º, b |
| DIFAL de uso, consumo e ativo | 379 | 10002-1 | Dia 23 do 2º mês | RICMS, Apêndice III, Seção I, XII |
| ST interestadual de substituto optante de outro estado inscrito no RS | 224 | 10004-8 | Dia 23 do 2º mês (o item IX prevalece) | IN RE 45/1998, 1.3; Apêndice III, Seção II, IX |
| DeSTDA | Declaração, não guia | Dia 28 do mês seguinte | Ajuste SINIEF 15/2016; IN RE 45/1998, 1.1.1 |
A GA é a guia de arrecadação do RS e a GNRE, a guia nacional de recolhimento; quando usar cada uma está nas instruções da Receita Estadual (RICMS, Livro I, art. 40, nota).
O dia 23 vale “em regra”: nas vendas de outro estado para o RS, o substituto em situação irregular (sem inscrição, com inscrição cancelada, 60 dias sem EFD, GIA-ST ou DeSTDA, ou inadimplente há 15 dias) paga a cada saída, por GNRE (RICMS, Livro III, art. 45, notas 02 e 03). As outras obrigações do mês estão no calendário fiscal.
Quem entrega a DeSTDA e o que mudou em novembro de 2026?
A DeSTDA é a declaração mensal da empresa do Simples com ST, antecipação e DIFAL, entregue “até o dia 28 (vinte e oito) do mês subsequente ao encerramento do período de apuração” (Ajuste SINIEF 15/2016; Ajuste SINIEF 12/2015). O MEI não entrega.
- Mês sem essas operações: no RS, dispensa a declaração. “Fica dispensada a apresentação da DeSTDA relativa a período de apuração em que não tiverem sido realizadas operações ou prestações relacionadas nas alíneas do item 1.1” (IN RE 45/1998, Cap. LXXIII, item 1.1.1, para fatos geradores desde 01/09/2023).
- Três meses seguidos sem entregar: permitem à Receita Estadual suspender a inscrição (RICMS, Livro II, art. 7º-B, III, “b”).
A novidade é de 05/11/2026: o Decreto 59.045/2026 abriu ao Simples inscrito no RS a apuração assistida da Receita Estadual, que é facultativa (“poderão utilizar”, RICMS, Livro II, art. 181, nota 06).
Quando usada, ela “substitui a apresentação de DeSTDA referente ao mesmo período de apuração” (Livro II, art. 174-A, nota 02), para fatos geradores desde 01/11/2026. O passo a passo do sistema depende das instruções da Receita Estadual.
O ICMS-ST vai acabar no RS em 2027? Quais produtos saem?
Não acaba toda. O RS denunciou dois protocolos e um convênio de ST, com efeitos em 01/01/2027 (Despacho Confaz 37/26, DOU de 27/08/2026; Despacho Confaz 39/26, DOU de 31/08/2026). Saem desses acordos:
- as lâminas e aparelhos de barbear e a perfumaria, higiene pessoal e cosméticos (Decreto 58.877/2026, Protocolos ICMS 16/1985 e 54/2017);
- os pneus, câmaras de ar e protetores (Decreto 58.937/2026, Convênio ICMS 102/2017).
As demais mercadorias do Apêndice II seguem na ST. Entre os protocolos de ST publicados em setembro de 2026 que revogam outros protocolos, o único assinado pelo RS foi o 91/26, que revogou o Protocolo 30/26 (alteração do Protocolo 54/2017). Assim, o RS segue no Protocolo 54/2017 até a denúncia produzir efeito (Despacho Confaz 43/26).
Tabela 4. O que muda e quando (2026 a 2033)
| Data | O que muda | Para quem | Base |
|---|---|---|---|
| 01/10/2026 | Remetente de SP deixa de ser substituto nos pneus; quem compra sem retenção paga na entrada | Comprador de pneus, câmaras e protetores de SP | RICMS, Livro III, art. 100, nota 03; Conv. ICMS 90/26 |
| 01/11/2026 | Apuração assistida, se usada, substitui a DeSTDA do período | Empresa do Simples inscrita no RS | RICMS, Livro II, art. 174-A, nota 02, e art. 181, nota 06 (Dec. 59.045/2026) |
| 31/12/2026 | Inventário do estoque com ST dos itens que saem | Quem tem lâminas, perfumaria, higiene, cosméticos ou pneus com ST retida | RICMS, Livro V, arts. 59 e 61 |
| 01/01/2027 | Efeitos das denúncias: lâminas e aparelhos de barbear, perfumaria, higiene e cosméticos; pneus, câmaras e protetores | Todo o comércio | Decs. 58.877/2026 e 58.937/2026; Despachos Confaz 37/26 e 39/26 |
| 01/01/2027 | Separação no PGDAS-D passa a incluir IBS e CBS | Empresa do Simples substituída | LC 214/2025, art. 517; Res. CGSN 190/2026 |
| 2029 a 2032 | ICMS a 9/10, 8/10, 7/10 e 6/10 | Todos | EC 132/2023, ADCT, art. 128 |
| 2033 | ICMS extinto, e com ele a ST e o DIFAL | Todos | ADCT, art. 129; LC 214/2025, art. 543 |
O que fazer com o estoque com ST em 31/12/2026?
O RICMS já traz a transição para as mercadorias que “tenham deixado de se sujeitar ao regime de substituição tributária a partir de 1º de janeiro de 2027” (RICMS, Livro V, arts. 59 e 61). Para a empresa do Simples, são três passos:
- Inventariar em 31/12/2026 o estoque de lâminas e aparelhos de barbear, perfumaria, higiene, cosméticos, pneus, câmaras e protetores recebidos com o imposto retido. Quem entrega EFD preenche o bloco H e fica dispensado da relação separada.
- Calcular o imposto desse estoque pelo Livro III, art. 23, §§ 2º e 3º, do RICMS.
- Pedir a restituição. A empresa do Simples recebe “mediante pedido de restituição do imposto nos termos previstos no Livro III, art. 22” (art. 59, parágrafo único, II). O pedido segue os arts. 93 a 95 da Lei 6.537/1973 (art. 22, § 1º, nota 01).
O salão de beleza que revende perfumaria e cosméticos entra nessa transição pela parte da revenda, que no Simples vai ao Anexo I; o serviço e os produtos usados nele ficam no Anexo III (Res. CGSN 140/2018, art. 25, § 18). O resto da conta do salão está em contabilidade para salão de beleza e esteticista.
A empresa da categoria geral faz diferente: adjudica o crédito em 12 parcelas mensais, “sendo a primeira em 31 de janeiro de 2027” (art. 59, parágrafo único, I). Se você se planeja para mudar de regime em 2027, essa diferença entra na conta; a comparação está em Simples, Presumido ou Real: como escolher.
E o DIFAL na venda para consumidor de outro estado?
A empresa do Simples não recolhe. O STF derrubou a cláusula 9ª do Convênio ICMS 93/2015, que incluía o optante (ADI 5.469 e Tema 1.093), e o RICMS-RS acolhe a decisão “na hipótese de remetente optante pelo Simples Nacional” (Livro I, art. 4º, X, nota, “a”).
A venda pela internet, o sublimite e a conta do DIFAL do lado de quem vende estão em ICMS-ST e DIFAL no e-commerce do Simples.
ICMS-ST e DIFAL acabam com a reforma tributária?
Acabam, mas em 2033. De 2029 a 2032 o ICMS cai para 9/10, 8/10, 7/10 e 6/10 das alíquotas, e a partir de 2033 é extinto (EC 132/2023, ADCT, arts. 128 e 129).
Com ele caem a LC 87/1996 e o art. 13, § 1º, XIII, da LC 123, a base de toda a ST e o DIFAL desta página (LC 214/2025, art. 543, III e V).
Até lá, as regras acima continuam valendo, com o IBS e a CBS entrando ao lado. O que muda para a loja está em Reforma Tributária no varejo e no e-commerce.
Como a contabilidade cuida disso na prática
Na rotina fiscal da empresa do Simples:
- conferimos cada nota de compra de outro estado (está no Apêndice II? veio com ST? é para revender ou para usar?);
- separamos a receita com ST no PGDAS-D;
- geramos as GA de ST na entrada, antecipação e DIFAL com o vencimento do dia 23;
- entregamos a DeSTDA, ou usamos a apuração assistida quando ela vale a pena para a empresa.
Faz parte da contabilidade e fiscal, da contabilidade para comércio e varejo, com a conta da ST no DAS da loja em reais, da contabilidade para e-commerce e da contabilidade no RS, com escritório em Porto Alegre/RS e atendimento online.
Fontes
As fontes oficiais desta página
- LC 123/2006, art. 13, VII, § 1º, XIII, e §§ 5º a 8º; art. 18, § 4º-A, I, e § 12; art. 21-B. LC 87/1996, art. 13, IX. LC 214/2025, arts. 517 e 543. EC 132/2023, ADCT, arts. 128 e 129.
- Receita Federal: Resolução CGSN 140/2018, arts. 5º, XII, 25, § 8º, 28, 29 e 103, V; Resolução CGSN 190/2026.
- Sefaz-RS: RICMS-RS (consolidado até o Decreto 59.045, DOE de 05/11/2026), Livros I, II, III e V e Apêndices II e III; IN DRP/RE 45/1998, Cap. LXXIII; Lei RS 8.820/1989, arts. 12 e 13-A.
- Receita Estadual: Como devo calcular o ICMS das compras interestaduais (DIFAL)?.
- Confaz: Convênio ICMS 142/2018; Convênio ICMS 93/2015; Convênio ICMS 90/26; Ajuste SINIEF 12/2015; Ajuste SINIEF 15/2016; Ajuste SINIEF 03/2010.
- Despachos Confaz 37/26, 39/26 e 43/26; Protocolo ICMS 91/26.
- STF: Tema 517 (RE 970.821); Tema 1.093 (RE 1.287.019); ADI 5.464.
Regras conferidas na fonte oficial em 08/11/2026 (RICMS-RS consolidado até o Decreto 59.045, DOE de 05/11/2026). Exemplos hipotéticos.
Bases legais deste artigo
- LC 123/2006, art. 13, VII, § 1º, XIII, a a h, e §§ 5º a 8º; art. 18, § 4º-A, I, e § 12; art. 21-B
- Resolução CGSN nº 140/2018, art. 5º, XII; art. 25, § 8º; arts. 28 e 29; art. 103, V
- Resolução CGSN nº 190/2026 (segregação com IBS e CBS a partir de 2027)
- LC 87/1996, art. 13, IX, b, §§ 1º, 3º e 6º, II (redação da LC 190/2022)
- LC 214/2025, arts. 517 e 543; EC 132/2023, ADCT, arts. 128 e 129
- Convênio ICMS 142/2018, cláusulas 3ª, 11ª, 12ª e 13ª
- Convênio ICMS 93/2015, cláusula 9ª; STF, ADI 5.469 e Tema 1.093
- STF, Tema 517 (RE 970.821)
- RICMS-RS (Decreto 37.699/1997), Livro I, arts. 4º, X, 16, I, f, 27, X, e 46, § 4º; Livro III, arts. 9º, 15, 22, 23, 45, 53-A e 100; Livro V, arts. 59 e 61; Apêndices II e III
- Lei RS 8.820/1989, art. 12, II, j, e art. 13-A
- IN DRP/RE 45/1998, Cap. LXXIII, itens 1.1, 1.1.1 e 1.3
- Ajustes SINIEF 12/2015, 15/2016 e 03/2010
- Despachos Confaz 37/26, 39/26 e 43/26; Convênio ICMS 90/26; Decretos RS 58.877/2026, 58.937/2026 e 59.045/2026