

Pode. A farmácia do Simples que não separou no PGDAS-D a receita de medicamentos e perfumaria monofásicos pagou no DAS um PIS e uma Cofins que a indústria já recolheu (LC 123/2006, art. 18, § 4º-A, I). O caminho é retificar o PGDAS-D de cada mês e pedir a restituição no e-CAC, um pedido por DAS, com Selic, até 5 anos depois de cada pagamento (CTN, art. 168, I). O ICMS do item com ICMS-ST vai à Receita Estadual do RS. Em 2027 o monofásico acaba; o prazo de cada pagamento, não.
- 5 anos contados de cada pagamento do DAS
- 1 pedido por DAS no e-CAC, aba Simples Nacional
Regras conferidas em 16/11/2026 e prazos revistos em 21/11/2026 no Planalto, na Resolução CGSN 140/2018 publicada pela Receita Federal, nos manuais de restituição e de compensação do Portal do Simples Nacional e na página do serviço da Receita Estadual do RS.
Todo mês sai do prazo o DAS pago há 5 anos. O do período de outubro de 2021, que venceu em 22/11/2021, sai em 22/11/2026, um domingo. Depois vem o de novembro de 2021, que venceu em 20/12/2021: o pedido vai até 20/12/2026. Em janeiro de 2027, sai o de dezembro de 2021.
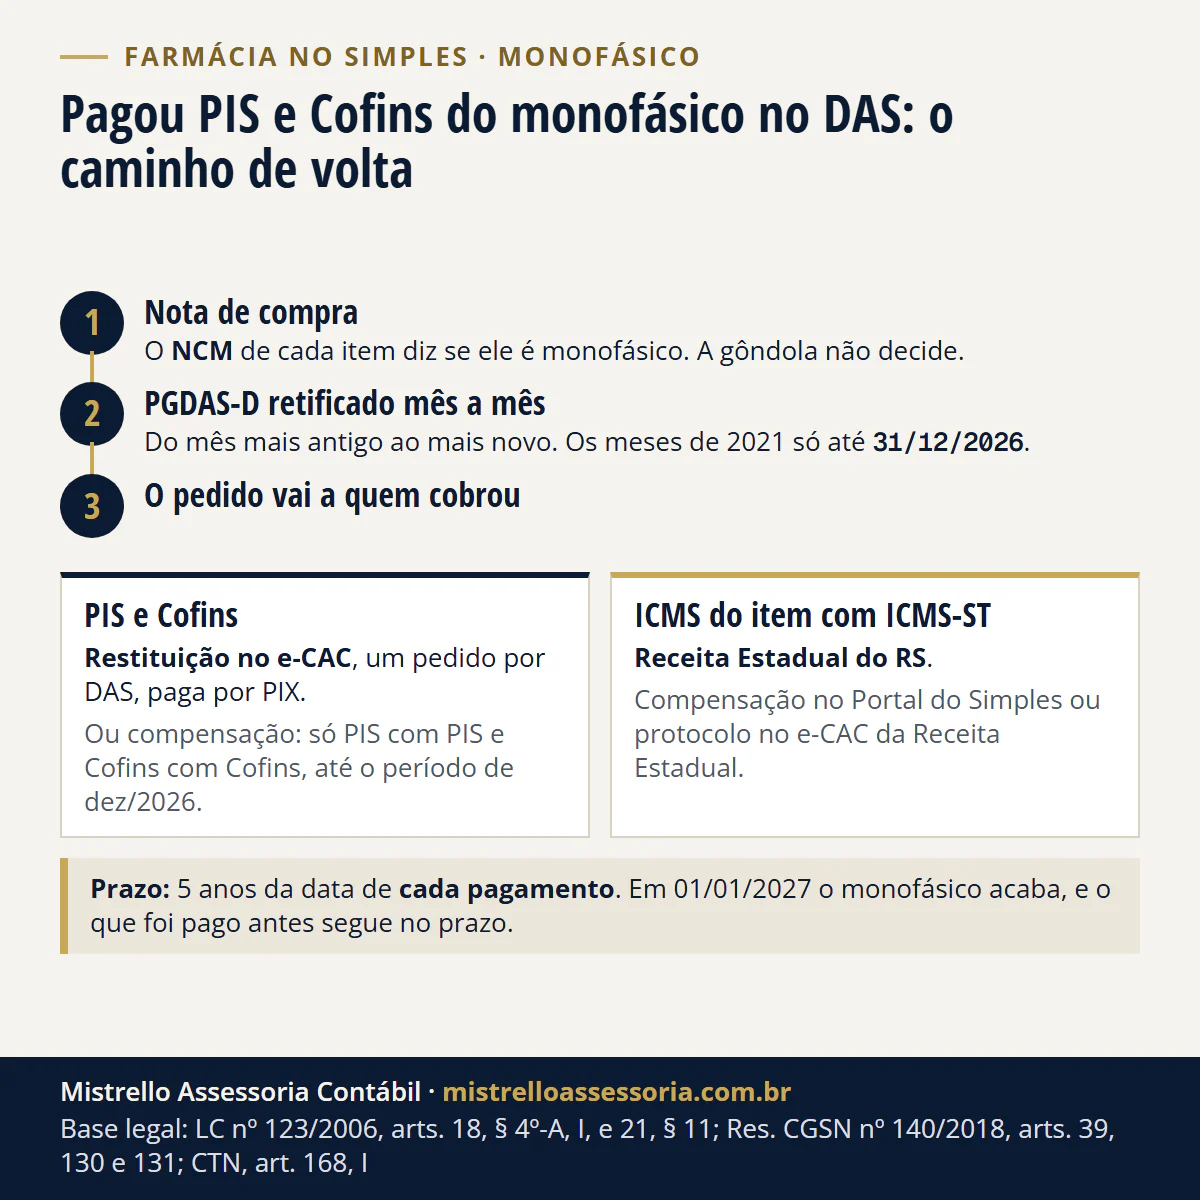
Quem pagou PIS e Cofins do monofásico no Simples?
Pagou quem revende produto da lista da Lei 10.147/2000 e informou essa receita no PGDAS-D como receita comum. No Simples, a lei manda segregar a receita de produto com tributação concentrada (monofásica), e o cálculo desconsidera os percentuais de PIS e Cofins (Resolução CGSN 140/2018, art. 25, § 6º).
Os demais tributos do DAS continuam sobre a receita toda: IRPJ, CSLL, CPP e ICMS (art. 25, § 7º, II). Por isso a segregação tira só a parte de PIS e Cofins.
A alíquota zero da revenda, que vale para a drogaria do Lucro Presumido ou Real, não vale para quem está no Simples (Lei 10.147/2000, art. 2º, parágrafo único). No Simples Nacional, o caminho é a segregação no PGDAS-D (LC 123/2006, art. 18, § 4º-A, I).
Quais produtos entram? O NCM da nota de compra decide
A lista está na Lei 10.147/2000, art. 1º, I, por código da NCM. A gôndola não decide: o código que vem na nota de compra de cada item decide.
| Grupo | Posições ou códigos (exemplos) | Fica fora | Base |
|---|---|---|---|
| Medicamentos e farmacêuticos | 30.01, 30.03 e 30.04; itens 3002.10.1, 3002.10.2, 3002.10.3, 3002.20.1, 3002.20.2, 3006.30.1 e 3006.30.2; códigos 3002.90.20, 3002.90.92, 3002.90.99, 3005.10.10 e 3006.60.00 | 3003.90.56 e 3004.90.46 | art. 1º, I, “a” |
| Perfumaria, toucador e higiene pessoal | 33.03 a 33.07 (perfume, maquiagem, xampu, condicionador, desodorante) | Posição 33.06 (creme e fio dental) | art. 1º, I, “b” |
| Sabonete | 3401.11.90 e 3401.20.10 | 3401.11.90 Ex 01 | art. 1º, I, “b” |
| Escova de dentes | 9603.21.00 | nada | art. 1º, I, “b” |
| Suplemento, alimento, conveniência | outras posições | tudo | fora da Lei 10.147 |
Fonte: Lei 10.147/2000, art. 1º, I, no Planalto. A lei se refere à TIPI do Decreto 7.660/2011; as descrições dos exemplos são da TIPI vigente (Decreto 11.158/2022).
O mesmo item pode ser monofásico de PIS e Cofins e ter ICMS-ST: as duas segregações são marcadas em separado no PGDAS-D.
Passo a passo: da nota de compra ao pedido no e-CAC
- Separe os XML de compra e o cadastro de produtos por NCM, mês a mês, desde o período mais antigo ainda no prazo.
- Refaça a receita de cada mês em três partes: monofásica, com ICMS-ST e comum. Um produto pode estar nas duas primeiras.
- Confira se o mês está parcelado, na Dívida Ativa ou sob fiscalização. A retificação não reduz débito parcelado ou enviado à PGFN, e a declaração entregue depois do início de procedimento fiscal não é espontânea (Resolução CGSN 140/2018, art. 39, §§ 2º e 6º).
- Retifique o PGDAS-D de cada mês, do mais antigo ao mais novo. A retificadora substitui a declaração do período e pode ficar retida para análise; enquanto retida, não produz efeito (arts. 39, § 1º, e 39-A).
- Peça a restituição federal: no e-CAC, aba Simples Nacional, “Pedido Eletrônico de Restituição”, um pedido para cada DAS. O PIS e a Cofins são tributos federais (Resolução CGSN 140/2018, art. 130).
- Peça o ICMS ao RS, se o item veio com ICMS-ST e a receita não foi segregada. O caminho está mais abaixo.
- Corrija o cadastro de produtos para o erro não se repetir nas apurações que faltam até dezembro de 2026.
Três travas do aplicativo federal, pelo Manual da Restituição do Portal do Simples Nacional (versão de 20/10/2025):
- 4 últimos meses: não se pede o período dos 4 últimos meses, incluído o do pedido. Em novembro de 2026, só julho de 2026 e anteriores.
- DAS de parcelamento: informe o período dos débitos que ele pagou, não o impresso na guia.
- Fora do aplicativo: DAS da Dívida Ativa da União e exclusão do Simples com data retroativa vão ao atendimento da Receita Federal.
O valor é pago só por PIX, na chave do CNPJ, em lotes no dia 20 de cada mês ou no dia útil seguinte.
Se a empresa tem débito com a Receita Federal, a Receita propõe a compensação de ofício (art. 130, § 3º), que acontece se você concordar ou não se manifestar em 15 dias da ciência (Manual da Restituição, item 4). Sobre isso, veja restituição com desconto de débito.
Qual é o prazo? Ele vence a cada pagamento
O prazo não conta do mês da venda: conta do dia em que o DAS foi pago. São 5 anos da extinção do crédito, que no tributo lançado por homologação é o pagamento (CTN, arts. 165, I, e 168, I; LC 118/2005, art. 3º). O Simples segue os mesmos prazos (LC 123/2006, art. 21, § 12).
Há um segundo relógio: o direito de retificar o PGDAS-D acaba 5 anos depois do 1º dia do ano seguinte ao da declaração (Resolução CGSN 140/2018, art. 39, § 5º). Para os meses de 2021, até 31/12/2026.
| Período do DAS | Vencimento (pago em dia) | 5 anos do pagamento | Retificar o PGDAS-D até |
|---|---|---|---|
| nov/2021 | 20/12/2021 | 20/12/2026 | 31/12/2026 |
| dez/2021 | 20/01/2022 | 20/01/2027 | 31/12/2026 |
| jan/2022 | 21/02/2022 (20/02 caiu num domingo) | 21/02/2027 | 31/12/2027 |
| dez/2026 | 20/01/2027 | 20/01/2032 | 31/12/2031 |
O vencimento do DAS é o dia 20 do mês seguinte ao da receita, ou o dia útil seguinte (Resolução CGSN 140/2018, art. 40). Pagou atrasado ou adiantado? Conta a data do comprovante.
Atenção ao mês de dezembro de 2021: o pedido pode ir até 20/01/2027, mas a retificação do PGDAS-D desse mês só vai até 31/12/2026. Retifique antes. E 20/12/2026 cai num domingo: não deixe o DAS de novembro de 2021 para o último dia.
Restituir ou compensar no DAS?
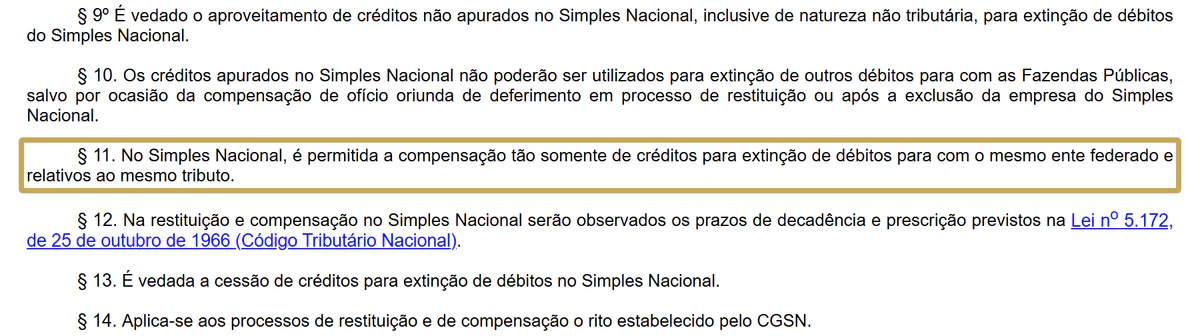
A compensação no Simples só vale entre créditos e débitos do mesmo ente federado e do mesmo tributo (LC 123/2006, art. 21, § 11). É feita só no aplicativo do Portal do Simples Nacional, e o período do crédito precisa ter o PGDAS-D transmitido (Resolução CGSN 140/2018, art. 131).
| Ponto | Restituição federal | Compensação | ICMS no RS |
|---|---|---|---|
| Onde | e-CAC, aba Simples Nacional, “Pedido Eletrônico de Restituição” | Portal do Simples, “Compensação a Pedido” | Portal do Simples ou protocolo no e-CAC da Receita Estadual |
| Contra o quê | Dinheiro, por PIX | Débito do Simples já apurado no PGDAS-D, vencido ou a vencer, do mesmo tributo | ICMS do RS com ICMS do RS |
| Quantos pedidos | Um por DAS | Um período de débito por vez | Um só, para todos os períodos |
| Travas | 4 últimos meses; débito federal vira compensação de ofício | Período do crédito com PGDAS-D transmitido | Retificar antes o PGDAS-D e a declaração anual |
| Em 2027 | Segue | PIS e Cofins sem débito a partir de jan/2027 | O ICMS segue no DAS |
Fontes: Manual da Restituição (20/10/2025) e Manual da Compensação do Portal do Simples Nacional; serviço da Receita Estadual do RS.
Leitura do escritório: depois da segregação, o PIS e a Cofins que sobram no DAS são pequenos e acabam no período de dezembro de 2026. Para o crédito de PIS e Cofins do monofásico, a restituição é o caminho que fecha a conta. A conta da drogaria, abaixo, mostra por quê.
E o ICMS do DAS sobre o medicamento com ICMS-ST?
Se o item veio com o ICMS retido por substituição tributária, a receita dele também se segrega, e o percentual do ICMS sai do DAS (Resolução CGSN 140/2018, art. 25, § 8º, I). Sem essa marca, o DAS cobrou de novo o ICMS que o substituto já tinha recolhido.
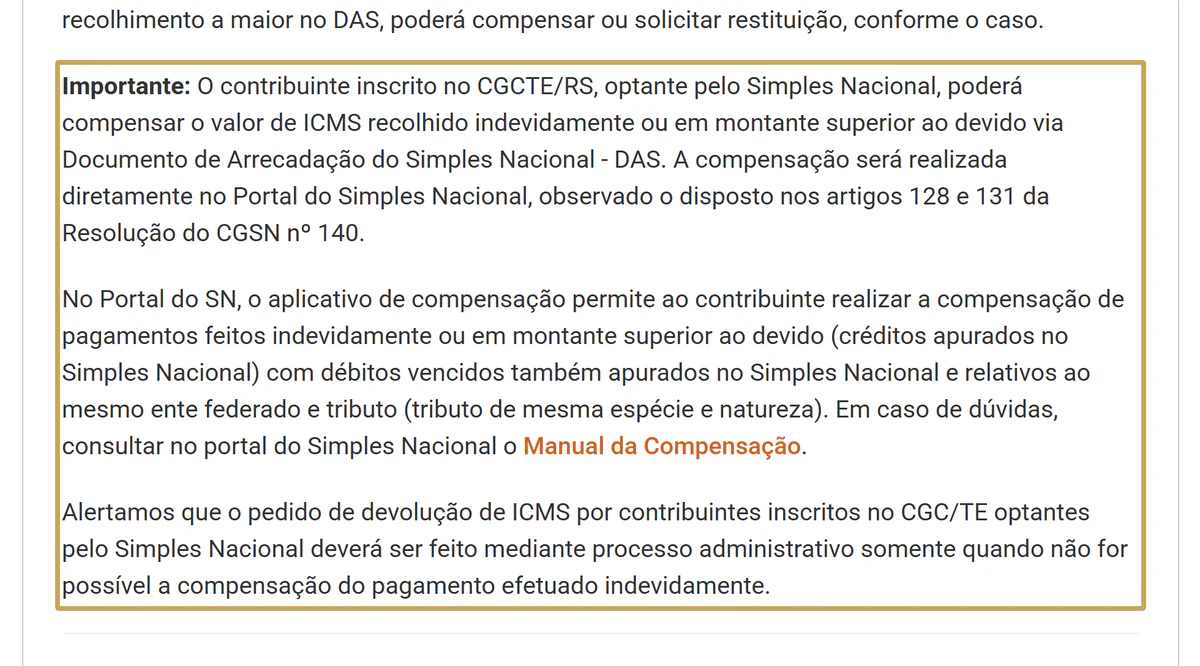
Esse ICMS não vai ao e-CAC federal: o pedido vai ao ente do tributo (art. 130). No RS, a página do serviço da Receita Estadual indica a ordem:
- Primeiro, compensar no Portal do Simples Nacional, ICMS do RS com ICMS do RS.
- Se não for possível compensar, pedir a restituição por protocolo no e-CAC da Receita Estadual, serviço “Devolução de Tributos - ICMS Recolhido por DAS”.
- Antes do pedido, retificar o PGDAS-D e a declaração anual, se já entregue.
- Um só pedido para todos os períodos, com a planilha “Especificação das Arrecadações”, as cópias dos DAS e, se o encargo foi transferido a terceiro, a autorização de quem suportou o ônus.
A página informa 6 meses como prazo de atendimento da restituição. Com certidão positiva, a restituição fica condicionada à solução do débito. Quais itens têm ICMS-ST no RS se confere item a item: veja ICMS-ST e DIFAL para empresa do Simples no RS.
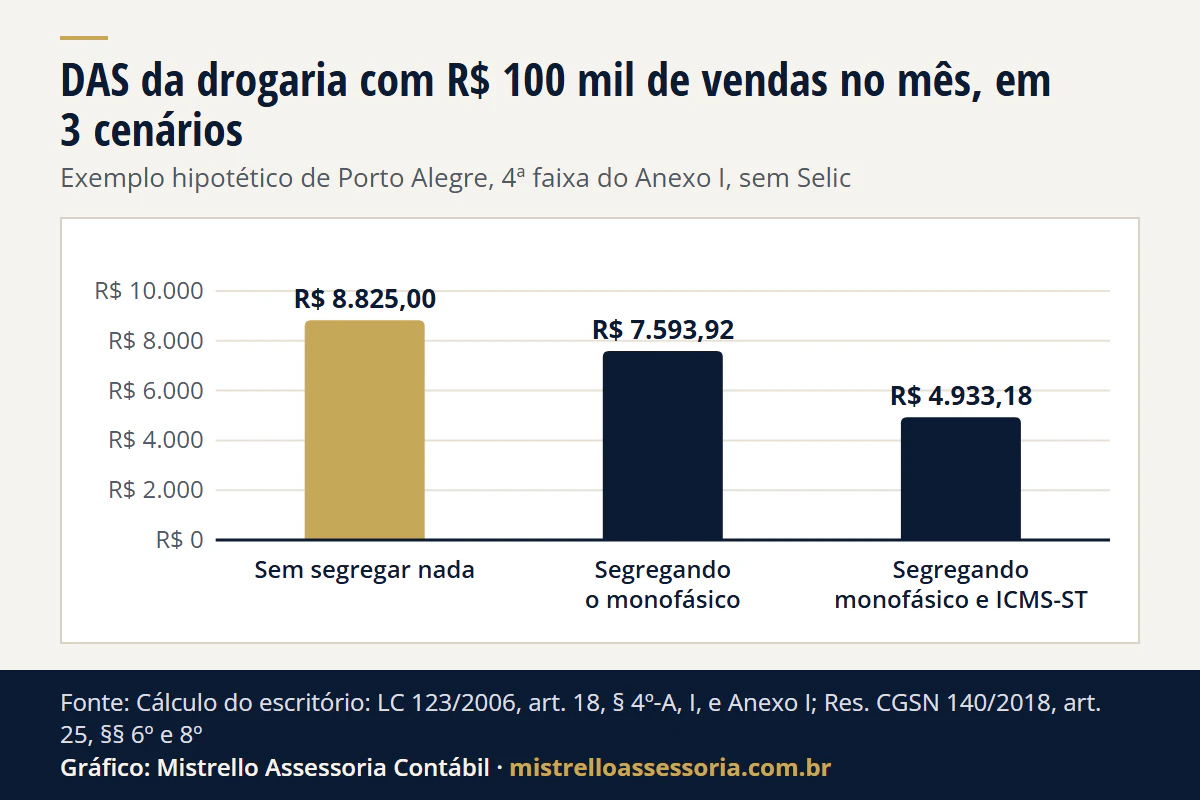
Quanto pesa no DAS? A conta de uma drogaria de Porto Alegre
Exemplo hipotético: drogaria de Porto Alegre/RS no Simples, com R$ 100.000 de vendas por mês, iguais nos 12 meses. Receita dos últimos 12 meses: R$ 1.200.000, 4ª faixa do Anexo I (LC 123/2006, Anexo I). Mix: R$ 80.000 de medicamentos e R$ 10.000 de perfumaria e higiene, todos monofásicos, e R$ 10.000 de outros itens.
| Passo | Conta | Valor |
|---|---|---|
| Alíquota efetiva | (1.200.000 × 10,70% − 22.500) ÷ 1.200.000 | 8,825% |
| DAS pago sem segregar | 100.000 × 8,825% | R$ 8.825,00 |
| Parte do DAS sobre os itens monofásicos | 90.000 × 8,825% | R$ 7.942,50 |
| PIS dessa parte | 7.942,50 × 2,76% | R$ 219,21 |
| Cofins dessa parte | 7.942,50 × 12,74% | R$ 1.011,87 |
| PIS e Cofins pagos a mais no mês | 219,21 + 1.011,87 | R$ 1.231,08 |
| DAS correto, segregando o monofásico | 8.825,00 − 1.231,08 | R$ 7.593,92 |
| ICMS dessa parte, se havia ICMS-ST | 7.942,50 × 33,50% | R$ 2.660,74 |
| DAS correto, segregando os dois | 8.825,00 − 1.231,08 − 2.660,74 | R$ 4.933,18 |
Os percentuais de 2,76% (PIS), 12,74% (Cofins) e 33,50% (ICMS) são a repartição da 4ª faixa do Anexo I. O ICMS é hipótese: só entra se os itens vieram com ICMS-ST retido.
Ver os dados do gráfico
| Cenário | DAS do mês |
|---|---|
| Sem segregar nada | R$ 8.825,00 |
| Segregando o monofásico | R$ 7.593,92 |
| Segregando monofásico e ICMS-ST | R$ 4.933,18 |
Por que a compensação quase não serve aqui: depois de corrigir, o PIS e a Cofins que sobram no DAS são os dos R$ 10.000 de outros itens.
São R$ 24,36 de PIS e R$ 112,43 de Cofins por mês (882,50 × 2,76% e × 12,74%). O crédito de PIS de um só mês, R$ 219,21, levaria 9 meses de débito para ser compensado, e só há débito de PIS até o período de dezembro de 2026.
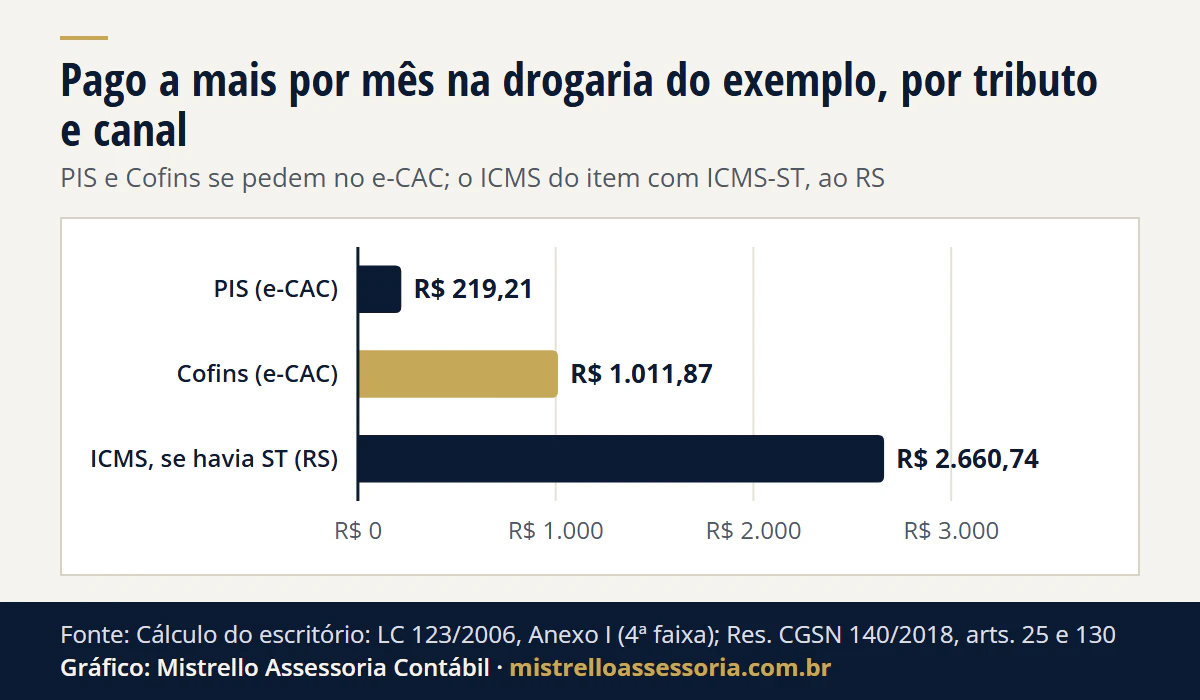
Ver os dados do gráfico
| Tributo e canal | Pago a mais no mês |
|---|---|
| PIS (e-CAC) | R$ 219,21 |
| Cofins (e-CAC) | R$ 1.011,87 |
| ICMS, se havia ST (RS) | R$ 2.660,74 |
Exemplo hipotético, por mês, sem Selic. O valor do seu caso depende do NCM de cada item, de quantos meses ficaram sem a separação e do que já foi pago, parcelado ou compensado.
Faça a conta do seu DAS na calculadora do Simples Nacional; a tabela de cada faixa está em tabela do Simples Nacional 2026 e 2027.
O salão que revende shampoo e cosmético também pode?
Pode, sobre a revenda. O salão separa no PGDAS-D a receita do produto revendido, que vai ao Anexo I, da receita do serviço (Resolução CGSN 140/2018, art. 25, § 1º, I). Dentro da revenda, xampu e condicionador (33.05) e perfume (33.03) são monofásicos e se segregam como na farmácia.
O produto aplicado no cliente durante o serviço não é revenda. No salão-parceiro, a regra está escrita: serviço e produto empregado nele no Anexo III, produto comercializado no Anexo I (art. 25, § 18). Leitura do escritório: só a receita da venda do produto se segrega como monofásica (art. 25, § 6º).
Exemplo hipotético de Porto Alegre: salão com R$ 30.000 de serviços e R$ 5.000 de revenda por mês, receita de 12 meses de R$ 420.000 (3ª faixa).
| Passo | Conta | Valor |
|---|---|---|
| Alíquota efetiva do Anexo I | (420.000 × 9,50% − 13.860) ÷ 420.000 | 6,20% |
| DAS da revenda | 5.000 × 6,20% | R$ 310,00 |
| PIS pago a mais | 310,00 × 2,76% | R$ 8,56 |
| Cofins paga a mais | 310,00 × 12,74% | R$ 39,49 |
| Total por mês | 8,56 + 39,49 | R$ 48,05 |
O valor por mês é pequeno, mas o pedido segue as mesmas regras: um por DAS, 5 anos de cada pagamento. A conta do serviço, do salão-parceiro e do anexo está em contabilidade para salões de beleza e esteticistas.
O que muda em 2027?
A Lei 10.147/2000 é revogada a partir de 01/01/2027 (LC 214/2025, art. 542, XI, e art. 544, III). O período de dezembro de 2026 é o último com o monofásico de PIS e Cofins. Mais detalhes em PIS e Cofins acabam em 2027.
- O que já foi pago segue no prazo. O pagamento continua regido pela lei da época (CTN, art. 144), e cada DAS de 2021 a 2026 tem os seus 5 anos.
- O DAS troca de tributos. Em 2027 e 2028, a repartição do Anexo I passa a ter CBS e IBS no lugar do PIS e da Cofins (LC 214/2025, art. 519 e Anexo XVIII).
- A compensação perde a contrapartida. Como só se compensa o mesmo tributo, a CBS do DAS não recebe crédito de PIS nem de Cofins (leitura do escritório sobre o art. 21, § 11).
A conta da farmácia em 2027, sem o monofásico, está em contabilidade para farmácias e drogarias.
Como conduzimos a revisão do monofásico
Começamos pelos XML de compra e pelo cadastro de produtos, item a item, para separar o que é monofásico, o que tem ICMS-ST e o que é comum. Depois refazemos a apuração de cada mês, retificamos o PGDAS-D e preparamos os pedidos: no e-CAC, um por DAS, e na Receita Estadual do RS, quando há ICMS.
É trabalho administrativo, sem ação judicial.
O resultado depende do que os documentos mostram: não damos estimativa antes de ver as notas. A mesma conferência de NCM entra na apuração mensal da contabilidade para farmácias. Como funciona o serviço está em recuperação de créditos. Para tratar o seu caso, fale com a equipe.
Bases legais deste artigo
- Lei Complementar nº 123/2006, art. 18, §§ 4º, I, e 4º-A, I, e art. 21, §§ 5º, 6º, 9º a 12 e 14
- Resolução CGSN nº 140/2018, art. 25, §§ 1º, I, 6º, 7º, 8º, I, e 18, e arts. 39, 39-A e 40
- Resolução CGSN nº 140/2018, arts. 128 a 132
- Lei nº 10.147/2000, art. 1º, I, a e b, e art. 2º, parágrafo único
- Código Tributário Nacional (Lei nº 5.172/1966), arts. 144, 165, I, e 168, I
- Lei Complementar nº 118/2005, art. 3º
- Lei Complementar nº 214/2025, arts. 519, 542, XI, e 544, III