

Sim. A multa por atraso da declaração que não for paga até o vencimento da notificação é descontada da restituição. Para usar a restituição na quitação de débitos, a Receita notifica antes e dá 15 dias para concordar ou discordar; o silêncio vale como concordância, e discordar retém a restituição até a dívida ser paga.
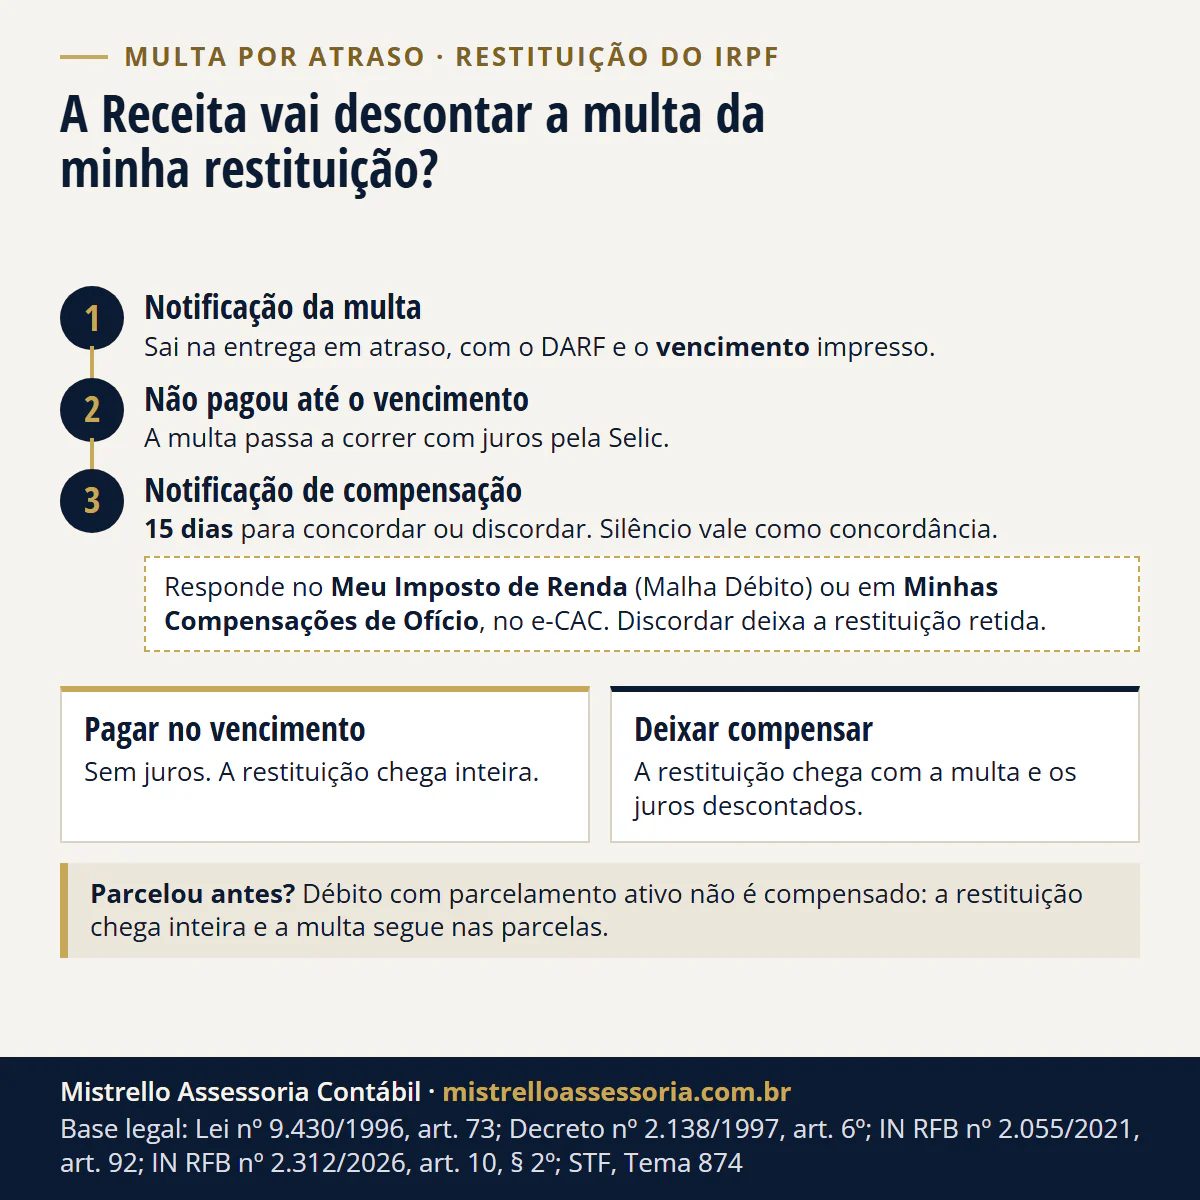
Sim, e isso não é malha fina nem multa nova. Se a multa por atraso da declaração não for paga até o vencimento da notificação, a Receita a desconta da restituição (Lei 9.532/1997, art. 27, parágrafo único; IN RFB 2.312/2026, art. 10, § 2º). Para usar a restituição na quitação de débitos, ela avisa antes, e você tem 15 dias para concordar ou discordar; o silêncio vale como concordância (Decreto 2.138/1997, art. 6º). Discordar não libera o dinheiro: a restituição fica retida até a dívida ser paga. Multa com parcelamento ativo não é descontada (IN RFB 2.055/2021, art. 92, § 2º). Regras conferidas em 06/11/2026.
Quando a Receita desconta a multa da restituição?
Quando a multa venceu sem pagamento. A IN RFB 2.312/2026, que rege a declaração de 2026, diz que, havendo restituição, será deduzida dela a multa por atraso na entrega “não paga dentro do prazo de vencimento estabelecido na notificação de lançamento”, com os acréscimos legais. A ordem dos fatos é esta:
- Entrega em atraso. Ao transmitir, o programa ou o Meu Imposto de Renda emite a notificação de lançamento da multa, com o DARF e o vencimento.
- Vencimento da notificação. Pago o DARF até essa data, a multa acaba ali, sem acréscimo.
- Processamento da declaração. Antes de pagar qualquer restituição, a Receita verifica se há débitos em seu nome (IN RFB 2.055/2021, arts. 25 e 92).
- Notificação de compensação de ofício. Havendo débito, você é chamado a concordar ou discordar em 15 dias.
- Crédito na conta. Concordando, de forma expressa ou pelo silêncio, a Receita quita o débito com a restituição e paga o que sobrar.
A multa em si é de 1% ao mês-calendário ou fração de atraso sobre o imposto devido, ainda que pago, com mínimo de R$ 165,74 e teto de 20% (Lei 8.981/1995, art. 88; Lei 9.532/1997, art. 27). Como ela nasce e como tirar a pendência do CPF está em IRPF em atraso: multa e o que fazer, e a conta com os seus números sai na calculadora da multa por atraso do IRPF.
Qual é o prazo para pagar a multa por atraso?
Vale o vencimento impresso na notificação. A IN RFB 2.312/2026 não fixa um número de dias: ela remete ao “prazo de vencimento estabelecido na notificação de lançamento” emitida pelo programa da declaração ou pelo Meu Imposto de Renda (art. 10, § 2º), e o Perguntas e Respostas do IRPF 2026 segue a mesma linha: a multa não paga no vencimento “será deduzida do valor do imposto a ser restituído”. Prazos como “30 dias”, que circulam por aí, não estão na instrução normativa: confira a data na sua própria notificação.
O que é a compensação de ofício e por que aparece “Malha Débito”?
Compensação de ofício é a Receita usando o seu crédito para pagar o seu débito, sem você pedir. Antes de restituir, ela verifica débitos e, havendo, compensa, total ou parcialmente (Decreto-Lei 2.287/1986, art. 7º). A Lei 9.430/1996, art. 73 diz que os créditos são usados para quitar débitos “não parcelados”, inclusive os inscritos em dívida ativa.
Quando a restituição da declaração fica parada por causa de um débito, a Receita chama a situação de Malha Débito. O nome assusta, mas não é a malha fina: na malha fina, a declaração fica retida por divergência de informações, e o caminho é outro (veja caí na malha fina: como resolver). Na Malha Débito, a declaração pode estar certa; o que segura a restituição é uma dívida em aberto, como a multa por atraso vencida.
Tenho 15 dias para discordar: onde e como?
Pelo serviço oficial da Receita, não pelo Chat. A página do gov.br Autorizar ou discordar da compensação de ofício indica dois canais:
| Sua situação | Onde responder | O que dá para fazer |
|---|---|---|
| Restituição da declaração retida em Malha Débito | Meu Imposto de Renda, no extrato da declaração | Autorizar ou discordar da compensação |
| Qualquer outra notificação de compensação de ofício | Minhas Compensações de Ofício, no e-CAC | Consultar as dívidas, imprimir a 2ª via da notificação, autorizar a compensação imediata ou discordar |
O acesso é com conta gov.br prata ou ouro, pelo contribuinte ou pelo representante legal. O prazo de 15 dias conta do recebimento da comunicação formal da Receita, e, ao final dele, o silêncio vale como concordância (Decreto 2.138/1997, art. 6º; IN RFB 2.055/2021, art. 92, § 3º).
O que acontece se eu discordar?
A restituição fica retida até o débito ser liquidado (IN RFB 2.055/2021, art. 92, § 4º). A página oficial avisa: quem discorda “deve buscar a regularização das dívidas para que possa receber a restituição. Enquanto isso, a restituição ficará suspensa.” Discordar não cancela a multa; só impede que a Receita use a restituição para pagá-la.
Por isso, discordar faz sentido em poucos casos: o débito listado não é seu, já foi pago ou está com valor errado. Nesses casos, o trabalho é provar o pagamento ou corrigir a origem do débito, e a restituição sai depois. Se o erro estiver na própria declaração, a correção é pela declaração retificadora.
Posso parcelar a multa e receber a restituição inteira?
Pode, se o parcelamento estiver ativo antes de a compensação acontecer. A IN é direta: “Não se aplica a compensação de ofício a débito objeto de parcelamento ativo” (IN RFB 2.055/2021, art. 92, § 2º). E o STF declarou inconstitucional a expressão “ou parcelados sem garantia” do art. 73 da Lei 9.430, que permitia compensar até débito parcelado (Tema 874).
Na prática, quem quer a restituição em dinheiro e não tem caixa para pagar a multa de uma vez parcela a multa antes. Os débitos com a Fazenda podem ser parcelados em até 60 parcelas mensais, a critério da Receita, e no parcelamento simplificado o pagamento da primeira prestação vale como confissão de dívida (Lei 10.522/2002, arts. 10 e 14-C). Se a notificação de compensação já chegou, a norma não diz se um parcelamento feito dentro dos 15 dias ainda impede a compensação; na nossa leitura, o que conta é o parcelamento estar ativo quando a compensação for feita, e por isso o pedido vem antes de qualquer resposta.
Pagar, deixar descontar ou parcelar: qual sai mais barato?
Pagar até o vencimento é o único caminho sem juros. Os outros dois trocam juros por caixa, e a escolha depende do dinheiro disponível de cada um:
| Caminho | O que acontece com a multa | A restituição | Base |
|---|---|---|---|
| Pagar o DARF da multa até o vencimento | Acaba no pagamento, sem acréscimo | Chega inteira, com Selic | IN RFB 2.312/2026, art. 10, § 2º |
| Deixar a Receita compensar | Juros pela Selic do vencimento até o consentimento | Chega com a multa e os juros já descontados | Lei 9.430/1996, art. 43, parágrafo único; IN RFB 2.055/2021, art. 96, II |
| Parcelar antes da compensação | Em até 60 parcelas, com juros | Chega inteira, com Selic | IN RFB 2.055/2021, art. 92, § 2º; Lei 10.522/2002, arts. 10 e 14-C |
A restituição é corrigida? E a multa vencida tem multa de mora?
A restituição é corrigida pela Selic desde a data prevista para a entrega da declaração, não desde a data em que você entregou (Lei 9.250/1995, art. 16), até o mês anterior ao da liberação, mais 1% no mês em que o dinheiro é colocado no banco.
A multa por atraso vencida não ganha multa de mora por cima. Para a multa exigida isoladamente e não paga no vencimento, a Lei 9.430/1996 prevê juros de mora pela Selic, a partir do mês seguinte ao vencimento (art. 43, parágrafo único); a multa de mora de 0,33% ao dia do art. 61 é a dos débitos de tributos. É esse juro que entra no desconto.
Exemplo: multa de R$ 4.000 e restituição de R$ 6.000
Caso hipotético, com valores redondos. Uma pessoa entrega uma declaração com mais de 20 meses de atraso. O imposto devido no ano é de R$ 20.000,00, e o imposto retido na fonte foi de R$ 26.000,00: a declaração tem R$ 6.000,00 a restituir. Pelo atraso, a multa chega ao teto: 20% de R$ 20.000,00 = R$ 4.000,00.
| Pagou a multa no vencimento | Deixou compensar | Parcelou antes | |
|---|---|---|---|
| Sai do bolso na hora | R$ 4.000,00 no DARF | Nada | A 1ª parcela |
| Restituição que cai na conta | R$ 6.000,00, mais a Selic | R$ 2.000,00, mais a Selic da restituição e menos os juros da multa | R$ 6.000,00, mais a Selic |
| Custo total da multa | R$ 4.000,00 | R$ 4.000,00 mais os juros até o consentimento | R$ 4.000,00 mais os juros das parcelas |
A Selic da restituição corre desde a data prevista para a entrega daquele ano, e por isso, num atraso longo, ela pesa na conta. Se a restituição fosse de R$ 3.000,00, menor que a multa, toda ela, com a Selic, iria para a multa, e o que faltasse viria como aviso de cobrança (IN RFB 2.055/2021, art. 99, III). Para quem regulariza renda do exterior, a mesma conta, com o carnê-leão junto, está em quanto custa regularizar renda do exterior.
Como trabalhamos
Conferimos a multa da notificação contra o imposto devido e os meses de atraso, fazemos a conta dos três caminhos com os seus números e, se for o caso, preparamos o pedido de parcelamento antes da compensação. Acompanhamos a notificação de compensação de ofício e a restituição até o crédito, e, quando o débito listado está errado ou já foi pago, reunimos a prova e regularizamos a pendência. Se ainda falta entregar alguma declaração, entregamos as que estão em atraso. É o trabalho de IRPF e pessoa física. Para o seu caso, fale com a equipe.
Conteúdo verificado em 06/11/2026: Lei 9.430/1996 (arts. 43 e 73), Decreto-Lei 2.287/1986, Decreto 2.138/1997, Leis 9.532/1997, 8.981/1995, 9.250/1995 e 10.522/2002 no Planalto; IN RFB 2.055/2021, multivigente (arts. 25, 92, 96 e 99), e IN RFB 2.312/2026, art. 10, no Normas da Receita; STF, Tema 874 (RE 917.285); Perguntas e Respostas do IRPF 2026, pergunta 024; página do gov.br “Autorizar ou discordar da compensação de ofício da Receita Federal”, modificada em 07/07/2026. A janela entre a notificação e o parcelamento é leitura nossa do art. 92, § 2º, da IN 2.055. A data de ciência da notificação no Meu Imposto de Renda não foi tratada aqui.
Bases legais: Lei nº 9.430/1996, arts. 43, parágrafo único, e 73, parágrafo único; STF, Tema 874 (RE 917.285); Decreto-Lei nº 2.287/1986, art. 7º; Decreto nº 2.138/1997, art. 6º; IN RFB nº 2.055/2021, arts. 25, 92, 96 e 99; Lei nº 9.532/1997, art. 27, parágrafo único; Lei nº 8.981/1995, art. 88; IN RFB nº 2.312/2026, art. 10, § 2º; Lei nº 9.250/1995, art. 16; Lei nº 10.522/2002, arts. 10 e 14-C; Perguntas e Respostas IRPF 2026, pergunta 024; gov.br, Autorizar ou discordar da compensação de ofício da Receita Federal (modificada em 07/07/2026).