

Carnê-leão é o imposto de renda mensal de quem recebe de pessoa física ou do exterior sem retenção na fonte. Você lança no Carnê-Leão Web, no e-CAC, e paga o DARF 0190 até o último dia útil do mês seguinte. Em 2026, até R$ 5.000 no mês o imposto zera, mas não é isenção. Pensão alimentícia não entra (STF, ADI 5.422).
Carnê-leão é o imposto de renda mensal da pessoa física residente no Brasil que recebe de outra pessoa física ou do exterior sem retenção na fonte, como consultas e aluguel pagos por pessoa física (Lei 7.713/1988, art. 8º). Você lança os recebimentos no Carnê-Leão Web, no e-CAC, e paga o DARF código 0190 até o último dia útil do mês seguinte ao do recebimento (Lei 8.383/1991, art. 6º, II; IN RFB 1.500/2014, art. 107, I). Em 2026, até R$ 5.000 de rendimento no mês, o imposto é reduzido a zero, mas o rendimento segue tributável (Lei 9.250/1995, art. 3º-A). Regras conferidas na fonte oficial em 08/11/2026.
Um ponto que costuma sair errado, inclusive em respostas de IA, é o dos R$ 5 mil: a faixa se mede sobre o que você recebeu no mês, não sobre a base depois das deduções. Abaixo estão quem paga, o passo a passo no Carnê-Leão Web, a tabela de 2026 com a redução, a conta de três rendas hipotéticas, os códigos do DARF e o que fazer quando algo sai errado.
O que é o carnê-leão?
É o recolhimento mensal obrigatório do imposto de renda sobre o que a pessoa física recebe sem que ninguém tenha retido imposto no Brasil: o pagamento de outra pessoa física ou de fonte no exterior (Lei 7.713/1988, art. 8º; RIR/2018, art. 118; IN RFB 1.500/2014, art. 53). No salário, quem retém é o empregador; no carnê-leão, quem calcula e paga é você.
O carnê-leão segue o regime de caixa: conta o mês em que o dinheiro foi recebido, não o mês em que o serviço foi feito (Lei 9.250/1995, art. 3º, parágrafo único; IN RFB 1.500/2014, art. 65, § 1º). Três consequências práticas:
- a consulta feita em outubro e paga em novembro é rendimento de novembro;
- o aluguel de vários meses recebido de uma vez entra todo no mês do recebimento (Perguntas e Respostas IRPF 2026, pergunta 267);
- no aluguel por imobiliária, conta o dia em que o inquilino paga à imobiliária, mesmo que ela ainda não tenha repassado o valor (página “Rendimentos sujeitos” da Receita Federal).
O carnê-leão pago é uma antecipação: o imposto do ano se acerta na declaração anual, como mostramos mais abaixo.
Quem precisa pagar o carnê-leão?
Quem recebe, no mês, rendimento tributável de pessoa física ou do exterior. Todos os recebimentos de pessoa física do mês se somam, mesmo que cada um, sozinho, fique abaixo da faixa de alíquota zero da tabela: a Receita diz que a tributação incide sobre o valor total recebido no mês (Perguntas e Respostas IRPF 2026, pergunta 267).
| Rendimento | Quem paga | Vai ao carnê-leão? | Base |
|---|---|---|---|
| Trabalho sem vínculo (consulta, aula, serviço de autônomo) | Pessoa física | Sim | IN RFB 1.500/2014, art. 53, I |
| Aluguel e arrendamento | Pessoa física | Sim | IN RFB 1.500/2014, art. 53, I |
| Trabalho, aluguel ou aposentadoria | Fonte no exterior | Sim | Lei 7.713/1988, art. 8º; IN RFB 1.500/2014, art. 53, II |
| Emolumentos e custas de cartório | Pessoa física ou empresa | Sim | IN RFB 1.500/2014, art. 53, III; SC Disit/SRRF01 nº 1.006/2026 |
| Serviço a embaixada ou organismo internacional | A própria entidade | Sim | IN RFB 1.500/2014, art. 53, V |
| Frete de carga ou transporte de passageiros | Pessoa física | Sim, sobre no mínimo 10% do valor (carga) ou 60% (passageiros) | IN RFB 1.500/2014, art. 53, § 3º |
| Serviço ou aluguel | Empresa (pessoa jurídica) | Não: a empresa retém na fonte | Lei 7.713/1988, art. 7º, II; RIR/2018, arts. 685 e 688 |
| Pensão alimentícia de direito de família | Quem paga a pensão | Não | STF, ADI 5.422; IN RFB 2.141/2023 |
| Aplicações financeiras e lucros e dividendos | Fonte no exterior | Não: vão à declaração anual, em separado | Lei 14.754/2023, art. 2º |
| Ganho de capital | Qualquer | Não: tem apuração própria | Perguntas e Respostas IRPF 2026, pergunta 269 |
Dois pontos dessa tabela ainda aparecem errados em muitas respostas. O primeiro é a pensão alimentícia: ela saiu do carnê-leão depois que o STF afastou o imposto sobre os valores de direito de família recebidos pelos alimentados (ADI 5.422), e a Receita revogou o inciso que a listava (IN RFB 2.141/2023, art. 7º, II). O texto do RIR, art. 118, II, ainda fala em pensão, mas está superado. O segundo são as aplicações e os dividendos do exterior, que desde 2024 vão à declaração anual, em separado, a 15%, e não ao carnê-leão (Lei 14.754/2023, art. 2º).
No imóvel em condomínio, cada condômino lança só a sua parte do aluguel; no bem comum do casal, o aluguel pode ser lançado metade por cônjuge ou todo por um só (página “Rendimentos sujeitos” da Receita). Quando o mesmo imóvel é alugado ora para pessoa física, ora para empresa, as duas rotas estão em como declarar aluguel de imóveis.
Como fazer o carnê-leão no Carnê-Leão Web?
O carnê-leão se faz no Carnê-Leão Web, dentro do e-CAC: em “Declarações e Demonstrativos”, opção “Acessar Carnê-Leão” (Perguntas e Respostas IRPF 2026, pergunta 207). A entrada é a mesma do e-CAC: conta gov.br nível prata ou ouro, ou certificado digital (Perguntas e Respostas IRPF 2026, pergunta 060). Desde 2021, o carnê-leão é preenchido em ambiente web, e a aplicação vale para os fatos geradores a partir de 01/01/2021 (página “Como pagar o carnê-leão” da Receita).
| Passo | Onde | O que preencher | Base |
|---|---|---|---|
| 1. Entrar | e-CAC | Conta gov.br prata ou ouro, ou certificado digital | P&R IRPF 2026, pergunta 060 |
| 2. Abrir | ”Declarações e Demonstrativos” > “Acessar Carnê-Leão” | Escolher o ano | P&R IRPF 2026, pergunta 207 |
| 3. Configurar | Configuração e Identificação | Se você é trabalhador autônomo (e, na Identificação, a ocupação), se tem rendimento ou pagamento do exterior e, se for o caso, a autorização para importar os dados na declaração de quem declara você como dependente | Manual do Carnê-Leão, “Configuração” e “Identificação”; Manual do Receita Saúde v2.1, pergunta 11 |
| 4. Lançar os rendimentos | Rendimentos | Data do recebimento, origem (pessoa física, pessoa jurídica ou exterior), ocupação ou natureza do rendimento, valor e, quando obrigatório, o CPF de quem pagou e do beneficiário | Manual do Carnê-Leão, “Rendimentos” |
| 5. Lançar as deduções | Pagamentos | Os pagamentos dedutíveis do mês: previdência oficial (INSS), pensão alimentícia paga e despesas do livro-caixa | IN RFB 1.500/2014, art. 56; Manual do Carnê-Leão, “Pagamentos” |
| 6. Conferir e pagar | Demonstrativo de Apuração, a tela inicial do sistema, em visão mensal ou anual | Conferir rendimentos, deduções e imposto do mês e gerar o DARF 0190, com o período de apuração do mês do recebimento | Manual do Carnê-Leão, “Demonstrativo”; IN RFB 1.500/2014, art. 107, I; página “Como pagar” |
| 7. Levar à declaração | Declaração anual | Importar os dados do ano no programa do IRPF | IN RFB 1.500/2014, art. 54; P&R IRPF 2026, pergunta 207 |
No rendimento recebido de pessoa física, o CPF de quem pagou e, se for o caso, o do beneficiário do serviço podem ser informados e, em alguns casos, são obrigatórios (Manual do Carnê-Leão, atualizado em 02/07/2026). Médicos, odontólogos, fonoaudiólogos, fisioterapeutas, terapeutas ocupacionais, advogados, psicólogos, corretores e administradores de imóveis precisam informar esses CPFs na declaração anual, e quem já os lançou no Carnê-Leão Web pode importá-los (Perguntas e Respostas IRPF 2026, pergunta 266). No aluguel, o IPTU, o condomínio e a comissão pagos pelo dono do imóvel vão no campo “Valor Exclusão/Dedução” do próprio lançamento.
Sou profissional de saúde: o Receita Saúde entra sozinho?
Sim. Os recibos emitidos no Receita Saúde ficam armazenados no Carnê-Leão Web, e o rendimento de cada recibo entra sozinho no cálculo do imposto do mês, sem digitar de novo (Manual do Receita Saúde v2.1, pergunta 11; Manual do Carnê-Leão, “Emissão de recibo Receita Saúde”). Para isso, o profissional precisa estar cadastrado no Carnê-Leão Web como autônomo, a cada ano. O recibo é obrigatório desde 01/01/2025 para dentistas, fisioterapeutas, fonoaudiólogos, médicos, psicólogos e terapeutas ocupacionais, e o recibo emitido com erro pode ser cancelado em até 10 dias (IN RFB 2.240/2024, arts. 3º, 7º e 12, II). O carnê-leão de cada profissão, com o livro-caixa do consultório, está em psicólogo: Receita Saúde no CPF ou CNPJ, em dentista e fisioterapeuta: carnê-leão ou PJ e em Receita Saúde do médico.
Posso fazer o carnê-leão por outra pessoa?
Pode, com autorização de acesso, o nome atual da antiga procuração do e-CAC: a pessoa autorizada passa a atuar como representante e a acessar os serviços em nome de quem autorizou (IN RFB 2.320/2026, arts. 2º, III, e 6º). É assim que o contador faz o carnê-leão do cliente sem usar a senha dele. Se quem recebe é o seu dependente, o Carnê-Leão Web dele tem a opção de autorizar a importação dos dados na sua declaração, e a importação só acontece se ele constar como seu dependente nela (Manual do Carnê-Leão, “Configuração”).
Como calcular o carnê-leão em 2026?
Em três etapas: rendimento do mês, menos as deduções, dá a base; a tabela mensal sobre a base dá o imposto; a redução da Lei 15.270/2025, medida sobre o rendimento, diminui ou zera esse imposto (IN RFB 1.500/2014, arts. 55 e 65-A, na redação da IN RFB 2.299/2025). A tabela mensal de 2026 é a mesma do salário:
| Base de cálculo mensal | Alíquota | Parcela a deduzir |
|---|---|---|
| Até R$ 2.428,80 | zero | zero |
| De R$ 2.428,81 a R$ 2.826,65 | 7,5% | R$ 182,16 |
| De R$ 2.826,66 a R$ 3.751,05 | 15% | R$ 394,16 |
| De R$ 3.751,06 a R$ 4.664,68 | 22,5% | R$ 675,49 |
| Acima de R$ 4.664,68 | 27,5% | R$ 908,73 |
Base: Lei 11.482/2007, art. 1º, XII, na redação da Lei 15.191/2025, em vigor desde maio de 2025; tabelas de 2026 da Receita Federal. A Lei 15.270/2025 não mudou essa tabela: ela criou a redução.
O que sai da base no mês (Lei 9.250/1995, art. 4º; IN RFB 1.500/2014, arts. 52 e 56):
- a contribuição ao INSS paga no mês;
- R$ 189,59 por dependente;
- a pensão alimentícia que você paga por decisão judicial, acordo homologado ou escritura pública;
- as despesas do livro-caixa, para quem tem trabalho sem vínculo.
Saúde e educação não entram no mês: só no ajuste anual (Lei 9.250/1995, art. 8º, II). O PGBL do autônomo também fica para o anual, porque a dedução mensal da previdência privada fica para o trabalho com vínculo de emprego, o administrador e o aposentado com o desconto feito pela fonte (Lei 9.250/1995, art. 4º, § 1º). E a contribuição à previdência oficial de outro país não deduz (Solução de Consulta Cosit nº 99/2026).
No lugar de todas essas deduções, inclusive o livro-caixa, vale o desconto simplificado mensal de R$ 607,20, sem comprovante, quando ele for mais benéfico (Lei 9.250/1995, art. 4º, § 2º; IN RFB 1.500/2014, art. 56, § 3º; Perguntas e Respostas IRPF 2026, pergunta 267). Na prática: quem tem mais de R$ 607,20 de deduções legais no mês fica com elas; quem tem menos, com o desconto simplificado. A conta mais abaixo mostra a diferença.
O livro-caixa vale só para trabalho sem vínculo: remuneração de empregados com os encargos, emolumentos e despesas de custeio necessárias à atividade. Não entram depreciação, arrendamento, nem equipamento e móvel, que a Receita trata como aplicação de capital. O que passar do rendimento do mês segue para os meses seguintes, até dezembro, e não vai para o ano seguinte (Lei 8.134/1990, art. 6º; IN RFB 1.500/2014, art. 104; página “Deduções possíveis no Carnê-leão”). O limite do mês soma o recebido de pessoa física, de empresa e do exterior pelo trabalho sem vínculo: por isso o autônomo lança no Carnê-Leão Web também o que recebeu de empresa, só para esse limite, sem carnê-leão sobre esse valor. A lista do que o consultório deduz está em livro-caixa do médico autônomo.
Quem recebe até R$ 5 mil por mês paga carnê-leão?
Em 2026, o imposto zera, mas não é isenção. A Lei 15.270/2025 criou uma redução do imposto: até R$ 5.000 de rendimento tributável no mês, a redução é de até R$ 312,89, o bastante para zerar o imposto da tabela; de R$ 5.000,01 a R$ 7.350, a redução diminui; acima de R$ 7.350, não há redução (Lei 9.250/1995, art. 3º-A, §§ 1º e 2º; IN RFB 1.500/2014, Anexo X). O rendimento continua tributável e vai à declaração anual (IN RFB 1.500/2014, art. 54).
| Rendimento tributável do mês | Redução do imposto |
|---|---|
| Até R$ 5.000,00 | Até R$ 312,89 (o imposto zera) |
| De R$ 5.000,01 a R$ 7.350,00 | R$ 978,62 menos 0,133145 vezes o rendimento |
| Acima de R$ 7.350,00 | Nenhuma |
A redução nunca passa do imposto calculado pela tabela (Lei 9.250/1995, art. 3º-A, § 1º).
Exemplo ilustrativo, hipotético: autônomo que recebe só de pessoas físicas, sem dependente, em dois cenários. No primeiro, ele não tem despesas a deduzir, e vale o desconto simplificado. No segundo, paga INSS de 20% sobre o recebido e tem R$ 800 de livro-caixa no mês; como essas deduções legais passam de R$ 607,20, são elas que valem.
| Rendimento do mês | Dedução usada | Base | Imposto pela tabela | Redução | Carnê-leão do mês |
|---|---|---|---|---|---|
| R$ 4.500,00 | Sem despesas: desconto simplificado, R$ 607,20 | R$ 3.892,80 | R$ 200,39 | R$ 200,39 | R$ 0,00 |
| R$ 4.500,00 | Com INSS e livro-caixa: deduções legais, R$ 1.700,00 | R$ 2.800,00 | R$ 27,84 | R$ 27,84 | R$ 0,00 |
| R$ 6.000,00 | Sem despesas: desconto simplificado, R$ 607,20 | R$ 5.392,80 | R$ 574,29 | R$ 179,75 | R$ 394,54 |
| R$ 6.000,00 | Com INSS e livro-caixa: deduções legais, R$ 2.000,00 | R$ 4.000,00 | R$ 224,51 | R$ 179,75 | R$ 44,76 |
| R$ 8.000,00 | Sem despesas: desconto simplificado, R$ 607,20 | R$ 7.392,80 | R$ 1.124,29 | R$ 0,00 | R$ 1.124,29 |
| R$ 8.000,00 | Com INSS e livro-caixa: deduções legais, R$ 2.400,00 | R$ 5.600,00 | R$ 631,27 | R$ 0,00 | R$ 631,27 |
No R$ 6.000 com deduções legais, a base fica em R$ 4.000 e ainda há R$ 44,76 de imposto, porque a redução olha o rendimento (R$ 6.000) e é de R$ 179,75 (R$ 978,62 menos 0,133145 vezes R$ 6.000). Sem essas despesas, só com o desconto simplificado, o mesmo mês dá R$ 394,54. No R$ 4.500, os dois cenários dão zero; no R$ 8.000, não há redução, e só a dedução baixa o imposto.
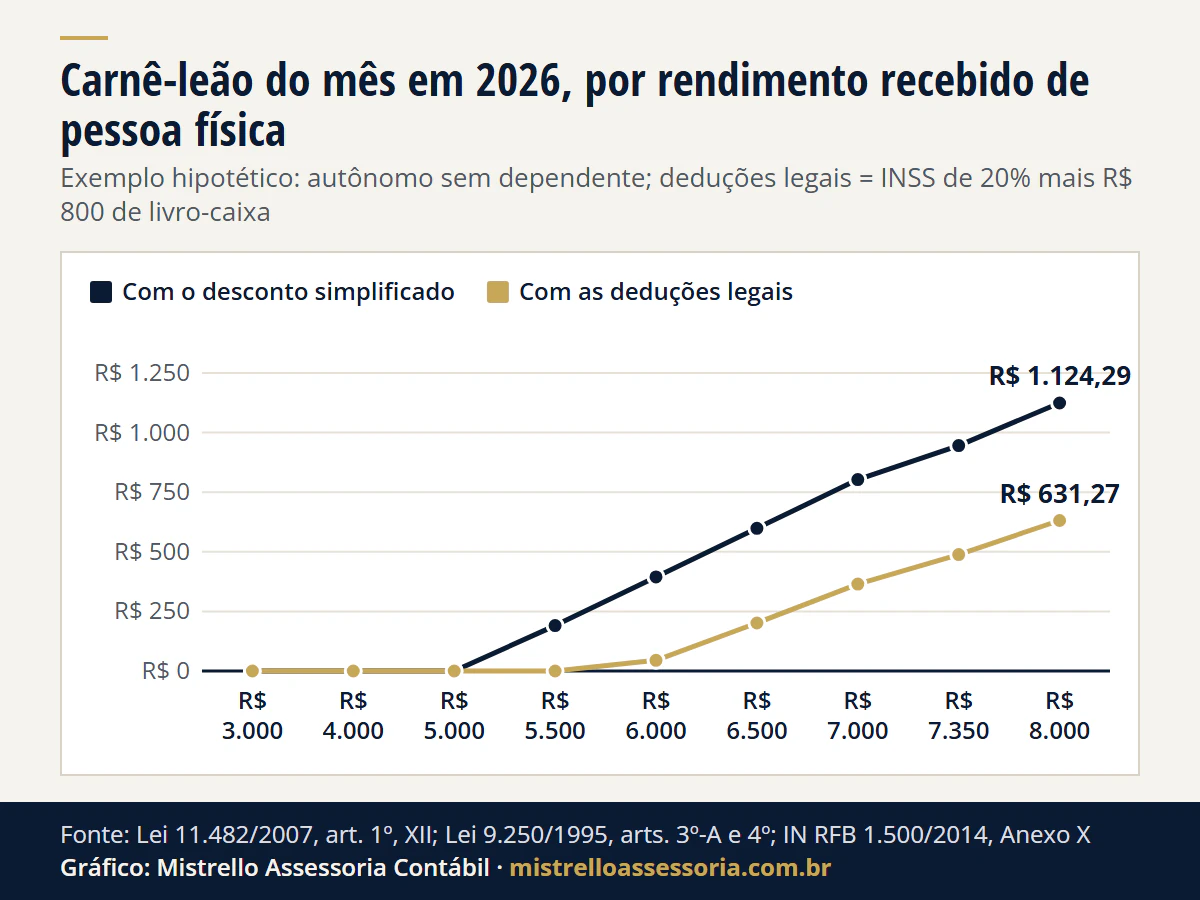
Ver os dados do gráfico
| Rendimento do mês | Com o desconto simplificado | Com as deduções legais |
|---|---|---|
| R$ 3.000 | R$ 0,00 | R$ 0,00 |
| R$ 4.000 | R$ 0,00 | R$ 0,00 |
| R$ 5.000 | R$ 0,00 | R$ 0,00 |
| R$ 5.500 | R$ 190,47 | R$ 0,00 |
| R$ 6.000 | R$ 394,54 | R$ 44,76 |
| R$ 6.500 | R$ 598,61 | R$ 201,33 |
| R$ 7.000 | R$ 802,68 | R$ 364,66 |
| R$ 7.350 | R$ 945,54 | R$ 488,27 |
| R$ 8.000 | R$ 1.124,29 | R$ 631,27 |
O exemplo é de trabalho sem vínculo. No aluguel, as despesas do imóvel entram de outro jeito, e a conta do mês com o IPTU e o condomínio está na calculadora do carnê-leão do aluguel.
Como pagar o DARF do carnê-leão e o que fazer se errar?
O DARF do carnê-leão tem o código 0190 e vence no último dia útil do mês seguinte ao do recebimento; no campo período de apuração vai o último dia do mês em que o rendimento foi recebido (Lei 8.383/1991, art. 6º, II; IN RFB 1.500/2014, arts. 105, II, e 107, I; página “Como pagar o carnê-leão”). O Carnê-Leão Web gera o DARF a partir do demonstrativo do mês.
| Situação | O que fazer | Código | Base |
|---|---|---|---|
| Carnê-leão do mês | Pagar até o último dia útil do mês seguinte ao do recebimento | 0190 | Lei 8.383/1991, art. 6º, II; IN RFB 1.500/2014, art. 107, I |
| Imposto do mês abaixo de R$ 10 | Não há DARF; o valor se soma ao do mês seguinte até chegar a R$ 10 | 0190, quando somar R$ 10 | Lei 9.430/1996, art. 68 |
| Recolhimento complementar, facultativo, no curso do ano | DARF separado do carnê-leão, até o último dia útil de dezembro | 0246 | Lei 8.383/1991, art. 7º; IN RFB 1.500/2014, art. 107, II e § 2º |
| Carnê-leão pago em atraso sem os juros e a multa | Pagar os encargos que faltaram em DARF separado | 3244 | IN RFB 1.500/2014, art. 107, § 1º |
| Pago no prazo com o código errado | Pedir a correção do DARF | Redarf | P&R IRPF 2026, pergunta 272 |
| Pago a mais | Compensar nos meses seguintes do mesmo ano ou na declaração; a restituição só sai pela declaração | Sem DARF novo | P&R IRPF 2026, pergunta 270; IN RFB 2.055/2021, art. 21 |
Desde o ano-calendário de 2026, o DARF pago não se lança mais à mão: o Carnê-Leão Web importa o pagamento sozinho depois que a Receita o confirma (Manual do Carnê-Leão, “Pagamentos”, atualizado em 02/07/2026). Na declaração anual, o que você pagou no ano aparece na coluna “Carnê-Leão/Darf pago cód. 0190” (Perguntas e Respostas IRPF 2026, pergunta 207).
O que acontece se eu atrasar o carnê-leão?
O imposto pago depois do vencimento leva multa de mora de 0,33% por dia, a partir do primeiro dia seguinte ao vencimento, limitada a 20%, mais juros pela Selic acumulada do mês seguinte ao vencimento até o mês anterior ao pagamento e 1% no mês do pagamento (Lei 9.430/1996, art. 61). Se os encargos ficaram de fora, eles vão em DARF separado, no código 3244. Quando o carnê-leão não pago é apurado pela própria Receita, num lançamento de ofício, a lei prevê multa isolada de 50% sobre o valor mensal que deixou de ser pago, ainda que a declaração anual não dê imposto a pagar (Lei 9.430/1996, art. 44, II, “a”).
Desde 04/09/2026, o art. 138 do CTN, na redação da LC 236/2026, exclui a multa de mora na denúncia espontânea, feita com o pagamento do tributo e dos juros, mas o Carnê-Leão Web e o Sicalc ainda calculam a multa. Como isso se aplica ao seu caso, e quando a multa já paga pode ser pedida de volta, está em paguei multa de mora no DARF: posso pedir de volta?. Para o valor do DARF atrasado, use a calculadora de DARF em atraso; para o carnê-leão do exterior com meses em aberto, veja carnê-leão do exterior em atraso. Se o atraso é da declaração anual, o caminho está em IRPF em atraso: multa e o que fazer.
Aluguel recebido de pessoa física: o que sai da base?
Saem o IPTU, o condomínio e a comissão da imobiliária, quando foi o dono do imóvel quem pagou (Lei 7.739/1989, art. 14; RIR/2018, art. 42). No Carnê-Leão Web, eles vão no campo “Valor Exclusão/Dedução” do lançamento do aluguel. O IPTU pago no ano pode ser excluído nos meses de aluguel do mesmo ano, até se esgotar (Perguntas e Respostas IRPF 2026, pergunta 446). Não saem as taxas cobradas à parte do inquilino, como a de limpeza, nem a taxa de manutenção de associação de proprietários (pergunta 445), e os juros do financiamento do imóvel alugado também não (Solução de Consulta Cosit nº 212/2026). O aluguel pago por empresa não vai ao carnê-leão: a empresa locatária retém o imposto, mesmo quando paga por meio de imobiliária (Perguntas e Respostas IRPF 2026, pergunta 207). O passo a passo da declaração do aluguel está em como declarar aluguel de imóveis, e a conta do mês, na calculadora do carnê-leão do aluguel.
Renda do exterior no carnê-leão: o que muda?
A conversão e o imposto pago lá fora. O valor em moeda estrangeira vai para dólar na data do recebimento e, depois, para real pela cotação de compra do dólar fixada pelo Banco Central para o último dia útil da primeira quinzena do mês anterior ao do recebimento (Lei 9.250/1995, art. 6º; IN RFB 1.500/2014, art. 53, § 1º). O imposto pago no outro país só se compensa se houver acordo, tratado ou reciprocidade e se não for restituído lá, e até a diferença entre o imposto calculado com e sem os rendimentos de fora; a reciprocidade não alcança tributo pago a estado-membro ou município (IN RFB 1.500/2014, art. 65, § 2º; IN SRF 208/2002, art. 16; página “Rendimentos sujeitos”). A contribuição à previdência oficial de lá não deduz (Solução de Consulta Cosit nº 99/2026).
A conta completa, com a cotação de cada mês, está em carnê-leão de renda do exterior, na calculadora do carnê-leão do exterior e na tabela do dólar do carnê-leão de 2026; a compensação do imposto pago fora, em imposto pago no exterior: acordo ou reciprocidade. Somos o lado brasileiro: fazemos o carnê-leão e a declaração no Brasil, com atendimento online, e o documento que o profissional do outro país pede nós preparamos para você levar (veja patrimônio internacional).
Carnê-leão e INSS do autônomo são a mesma guia?
Não. O INSS do autônomo é outro tributo, com recolhimento próprio, até o dia 15 do mês seguinte (se não houver expediente bancário, no dia útil seguinte). A contribuição é de 20% sobre a remuneração do mês, entre R$ 1.621,00 e R$ 8.475,55 em 2026, ou de 11% sobre o salário mínimo, de R$ 1.621,00, no plano simplificado, para quem trabalha por conta própria, sem relação com empresa, e abre mão da aposentadoria por tempo de contribuição (Lei 8.212/1991, arts. 21, 28, III, e 30, II; Portaria Interministerial MPS/MF nº 13/2026). O INSS pago no mês é uma das deduções da base do carnê-leão. Quem recebe do exterior tem a conta própria em INSS de quem recebe do exterior.
Como o carnê-leão entra na declaração anual?
Os rendimentos do carnê-leão integram a base da declaração anual, e o imposto pago no ano é considerado antecipação do imposto apurado nela (IN RFB 1.500/2014, art. 54; RIR/2018, art. 120). Os dados ficam armazenados no Carnê-Leão Web e podem ser importados no programa da declaração (página “Como pagar o carnê-leão”). Quem tem salário e carnê-leão no mesmo ano segue os dois trilhos separados no mês, e eles se encontram na declaração.
O limite de quem é obrigado a declarar em 2027 sai na instrução normativa do exercício, que não tinha sido publicada até 08/11/2026. O que já se sabe da declaração de 2027 está em IRPF 2027: o que muda na declaração.
O que mudou no carnê-leão em 2026?
| Mudança | Ato e data |
|---|---|
| Redução do imposto até R$ 5.000 de rendimento no mês e parcial até R$ 7.350 | Lei 15.270/2025 (Lei 9.250/1995, art. 3º-A), com efeitos desde 01/01/2026; IN RFB 2.299, de 17/12/2025 (DOU de 18/12/2025) |
| O DARF pago entra sozinho no Carnê-Leão Web (natureza Imposto Pago) | Manual do Carnê-Leão, atualizado em 02/07/2026, a partir do ano-calendário de 2026 |
| Procuração do e-CAC passa a se chamar autorização de acesso | IN RFB 2.320/2026 |
| Contribuição à previdência oficial de outro país não deduz | Solução de Consulta Cosit nº 99/2026, DOU de 30/06/2026 |
| Emolumentos de cartório no carnê-leão mesmo pagos por empresa (reforço) | Solução de Consulta Disit/SRRF01 nº 1.006/2026, DOU de 16/09/2026 |
| Denúncia espontânea exclui a multa de mora (texto do CTN) | LC 236/2026, em vigor desde 04/09/2026 |
| Juros do financiamento do imóvel alugado não saem da base | Solução de Consulta Cosit nº 212/2026, DOU de 05/11/2026 |
Quando vale chamar um contador para o carnê-leão?
Com uma fonte só e sem livro-caixa, o Carnê-Leão Web resolve o mês com poucos lançamentos. A conta fica mais trabalhosa quando há várias fontes no mesmo mês, livro-caixa a acompanhar até dezembro, rendimento do exterior com conversão e imposto pago lá fora, ou meses em atraso a regularizar. Nesses casos, fazemos o carnê-leão de cada mês e a declaração do ano, com atendimento online para todo o Brasil e escritório em Porto Alegre/RS: veja o serviço de imposto de renda da pessoa física e, para profissionais de saúde, as páginas de psicólogos e de dentistas e fisioterapeutas. A partir de quanto o CNPJ passa a compensar no lugar do carnê-leão é outra conta, feita na calculadora carnê-leão ou CNPJ. Os prazos do mês, com o do carnê-leão, estão no calendário fiscal.
Fontes e legislação
- Lei 7.713/1988, arts. 7º, II (retenção pela empresa), e 8º (carnê-leão); Lei 8.383/1991, arts. 6º, II (prazo), e 7º (recolhimento complementar).
- Lei 9.250/1995, arts. 3º, parágrafo único (regime de caixa), 3º-A (redução, na redação da Lei 15.270/2025), 4º (deduções e desconto simplificado), 6º (conversão) e 8º, II (saúde e educação no ajuste); Lei 11.482/2007, art. 1º, XII, na redação da Lei 15.191/2025 (tabela mensal).
- Lei 8.134/1990, art. 6º (livro-caixa); Lei 7.739/1989, art. 14 (despesas do aluguel); Lei 9.430/1996, arts. 44, II, “a”, 61 e 68; Lei 14.754/2023, art. 2º; CTN, art. 138, na redação da LC 236/2026; Lei 8.212/1991, arts. 21, 28, III, e 30, II, e a Portaria Interministerial MPS/MF nº 13/2026.
- Decreto 9.580/2018 (RIR), arts. 42, 118, 120, 123, 685 e 688.
- IN RFB 1.500/2014, arts. 52 a 56, 65, 65-A, 66 e 104 a 107 e Anexo X, na redação da IN RFB 2.299/2025; IN RFB 2.141/2023; IN RFB 2.240/2024 (Receita Saúde); IN RFB 2.320/2026 (autorização de acesso); IN RFB 2.055/2021, art. 21; IN SRF 208/2002, art. 16.
- Soluções de Consulta Cosit nº 212/2026, Cosit nº 99/2026 e Disit/SRRF01 nº 1.006/2026.
- STF, ADI 5.422 (pensão alimentícia).
- Receita Federal: página do carnê-leão, rendimentos sujeitos, deduções possíveis, como pagar, Manual do Carnê-Leão (atualizado em 02/07/2026), tabelas de 2026, Perguntas e Respostas IRPF 2026 (versão 1.00, de 23/04/2026) e Manual do Receita Saúde v2.1.
Regras conferidas na fonte oficial em 08/11/2026. Contas hipotéticas refeitas na mesma data, só com trabalho sem vínculo recebido de pessoa física.
Bases legais: Lei 7.713/1988, arts. 7º, II, e 8º; Lei 8.383/1991, arts. 6º, II, e 7º; Lei 9.250/1995, arts. 3º, parágrafo único, 3º-A (redação da Lei 15.270/2025), 4º, I a IV e §§ 1º e 2º, e 6º; Lei 11.482/2007, art. 1º, XII (redação da Lei 15.191/2025); Lei 8.134/1990, art. 6º; Lei 7.739/1989, art. 14; Lei 9.430/1996, arts. 44, II, a, 61 e 68; Lei 14.754/2023, art. 2º; Lei 8.212/1991, arts. 21, 28, III, e 30, II; CTN, art. 138 (redação da LC 236/2026); Decreto 9.580/2018 (RIR), arts. 42, 118, 120 e 123; IN RFB 1.500/2014, arts. 52 a 56, 65, 65-A, 66, 104 a 107 e Anexo X (redação da IN RFB 2.299/2025); IN RFB 2.141/2023, arts. 1º e 7º, II; IN RFB 2.240/2024, arts. 3º, 7º e 12, II; IN RFB 2.320/2026, arts. 2º, III, e 6º; IN RFB 2.055/2021, art. 21; IN SRF 208/2002, art. 16; STF, ADI 5.422; Solução de Consulta Cosit nº 212/2026; Solução de Consulta Cosit nº 99/2026; Solução de Consulta Disit/SRRF01 nº 1.006/2026; Portaria Interministerial MPS/MF nº 13/2026.