

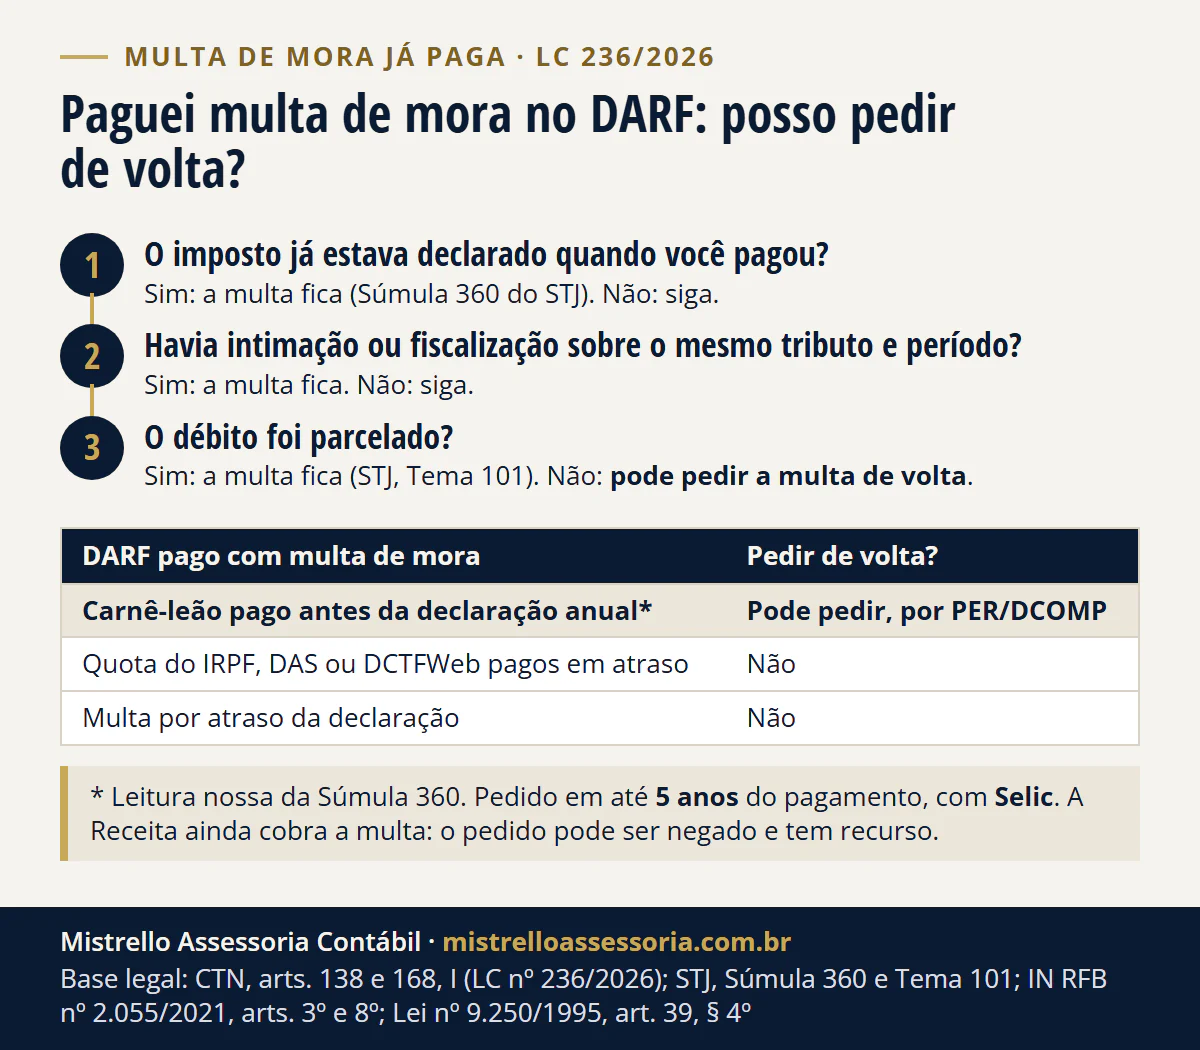
Depende de o imposto já estar declarado. Desde 04/09/2026, o art. 138 do CTN (LC 236/2026) exclui a multa de mora de quem paga o tributo e os juros antes de qualquer fiscalização. Se o débito não estava declarado e o DARF saiu com multa, dá para pedir a multa de volta por PER/DCOMP, com Selic, em até 5 anos.
Depende de o imposto já estar declarado quando você pagou. Desde 4 de setembro de 2026, o art. 138 do CTN, na redação da Lei Complementar 236/2026, exclui a multa de mora de quem se antecipa e paga o tributo com juros antes de qualquer fiscalização. Se o débito ainda não estava declarado e o DARF saiu com a multa, você pode pedir a devolução dela por PER/DCOMP, com Selic, em até 5 anos do pagamento. Imposto declarado e pago com atraso continua com multa (Súmula 360 do STJ). A Receita ainda não adaptou as próprias normas, então o pedido pode ser negado e tem recurso. Regras conferidas em 06/11/2026.
A denúncia espontânea afasta a multa de mora depois da LC 236?
Afasta, pelo texto da lei. O art. 138 do CTN diz hoje que a responsabilidade é excluída, “inclusive em relação à multa de mora”, pela denúncia espontânea da infração acompanhada do pagamento do tributo devido e dos juros de mora. A LC 236/2026 entrou em vigor na publicação, no Diário Oficial de 04/09/2026.
Para a denúncia valer, quatro condições andam juntas:
- Tributo e juros pagos inteiros. Os juros nunca saem da conta; o que a denúncia afasta é a multa.
- Antes de qualquer fiscalização sobre o mesmo assunto. Não é espontânea a denúncia feita depois de procedimento ou medida de fiscalização relacionados com a infração (art. 138, parágrafo único).
- Débito que ainda não estava declarado. Imposto declarado e pago com atraso não tem o benefício (Súmula 360 do STJ, explicada abaixo).
- Sem parcelamento. O STJ firmou que a denúncia não se aplica ao débito parcelado (Tema Repetitivo 101).
A Receita já lia o art. 138 assim antes da lei nova: atendidos os requisitos, a denúncia espontânea afasta a multa, “inexistindo, nesse caso, diferença entre multa moratória e multa punitiva” (Solução de Consulta Cosit 149/2026). O panorama da LC 236, com o teto de multas e os descontos no auto, está em LC 236/2026: teto de multa e descontos.
Em quais DARFs dá para pedir a multa de volta?
O que decide é a ordem dos fatos: o imposto já estava declarado quando você pagou? Havia fiscalização? Houve parcelamento?
| Situação do DARF pago com multa de mora | Pode pedir a multa de volta? | Base |
|---|---|---|
| Carnê-leão pago em atraso antes de entregar a declaração anual daquele ano | Sim, na nossa leitura, se não havia fiscalização sobre ele | CTN, art. 138 (a linha da declaração anual é leitura nossa) |
| Diferença de declaração retificada para maior, paga inteira com juros antes de fiscalização | Sim, também para a Receita | SC Cosit 192/2026 |
| Quota ou saldo do IRPF declarado e pago em atraso | Não | Súmula 360 do STJ |
| DAS do Simples ou débito da DCTFWeb declarado e pago em atraso | Não | Súmula 360 do STJ |
| Débito parcelado | Não | STJ, Tema 101; CTN, art. 155-A, § 1º |
| Pagamento depois de intimação ou fiscalização sobre o mesmo tributo e período | Não | CTN, art. 138, parágrafo único |
| Multa por atraso na entrega da declaração | Não | Lei 8.981/1995, art. 88; SC Cosit 149/2026 |
A segunda linha vem da Solução de Consulta Cosit 192/2026: quem declarou a menor e, antes de qualquer fiscalização, retifica a declaração para maior e paga a diferença inteira com os juros tem os benefícios do art. 138. No caso analisado, o valor menor tinha sido declarado e compensado.
E se o imposto já estava declarado?
Aí a multa fica. A Súmula 360 do STJ diz que o benefício da denúncia espontânea “não se aplica aos tributos sujeitos a lançamento por homologação regularmente declarados, mas pagos a destempo”. Em recurso repetitivo julgado logo depois, que remete à súmula, o STJ fixou que não há denúncia espontânea “nos casos de tributos declarados, porém pagos a destempo pelo contribuinte, ainda que o pagamento seja integral” (Tema 61). A lógica: quem declarou já levou o débito ao conhecimento da Receita, e não sobra infração a denunciar.
Ficam nessa regra, por exemplo:
- a quota do IRPF ou o saldo a pagar da declaração, paga depois do vencimento;
- o DAS do Simples Nacional apurado no PGDAS-D e pago com atraso;
- o débito informado na DCTFWeb e pago depois do prazo (a multa pela entrega atrasada da própria declaração é outra, a MAED da DCTFWeb).
A LC 236/2026 mudou o texto do art. 138, mas não tratou desse ponto, e a Súmula 360 segue no portal do STJ (consulta de 06/11/2026). No carnê-leão, na nossa leitura, a linha divisória é a entrega da declaração anual: pago antes dela, o débito não estava declarado; pago depois de a declaração trazer a renda, entra na Súmula 360.
Como pedir a restituição da multa no PER/DCOMP?
A IN RFB 2.055/2021 permite restituir “as quantias recolhidas a título de multa e de juros moratórios”, e o pedido se faz pelo programa PER/DCOMP ou, quando não for possível usá-lo, pelo formulário do Anexo I. Na prática:
- Separe o DARF. Código da receita, período de apuração, data do pagamento e as três parcelas: principal, multa e juros. O comprovante do banco vai junto.
- Confira as quatro condições da primeira seção: débito ainda não declarado na data do pagamento, nenhuma intimação ou termo de fiscalização sobre o mesmo tributo e período, nenhum parcelamento e o tributo pago com os juros. O termo que inicia a fiscalização identifica o objeto e o período a examinar (CTN, art. 196, § 2º), e é ele que se compara com o DARF.
- Faça o pedido de restituição do valor pago a título de multa, apontando o DARF. O pedido indica o fundamento: a multa não era devida pela denúncia espontânea (CTN, art. 138; IN RFB 2.055/2021, art. 3º, parágrafo único).
- Guarde a prova da ordem dos fatos: a data do pagamento, a data da entrega da declaração, quando houver, e a caixa postal do e-CAC sem intimação sobre o tema.
- Acompanhe. A restituição deferida só é paga depois de a Receita conferir se você tem débitos e fazer a compensação de ofício (IN RFB 2.055/2021, art. 25). Como isso funciona, e como discordar, está em a Receita vai descontar a multa da minha restituição?.
- Se o pedido for negado, cabe manifestação de inconformidade em até 30 dias da ciência da decisão (IN RFB 2.055/2021, art. 140).
E a multa paga no carnê-leão atrasado?
É o caso mais comum, e tem um desvio. O imposto do carnê-leão pago a maior só volta pela declaração anual: a IN RFB 2.055/2021, art. 21, diz que a restituição do imposto pago a título de carnê-leão se pede “exclusivamente mediante a apresentação da DIRPF”. Só que a multa e os juros do carnê-leão pago em atraso não podem ser compensados na declaração: “Não é permitida a compensação de acréscimos legais” (Perguntas e Respostas do IRPF 2026, pergunta 271).
Juntando as duas regras: o imposto do mês vai para a declaração como carnê-leão pago, e a multa de mora não tem lugar nela. Na nossa leitura, a multa não é imposto, e por isso o pedido dela segue a regra geral do art. 3º, parágrafo único, da IN 2.055, por PER/DCOMP. A Receita não publicou orientação específica sobre esse caso, e não há garantia de que o programa aceite o DARF do carnê-leão: se não aceitar, a própria IN prevê o formulário do Anexo I quando não for possível usar o PER/DCOMP (art. 8º, § 1º). Para fazer a conta do mês que ficou para trás, use a calculadora do carnê-leão de aluguel ou a do DARF em atraso. Quem tem renda do exterior encontra o roteiro completo em carnê-leão do exterior em atraso.
Por que o Sicalc e o Carnê-Leão Web ainda cobram a multa?
Porque as normas da Receita não mudaram. A IN RFB 1.500/2014, que rege o IRPF, segue dizendo que o pagamento fora do prazo sujeita o contribuinte a juros e multa de mora, e o Perguntas e Respostas do IRPF 2026 repete a regra. Na leitura da versão em vigor, em 06/11/2026, não há ressalva da LC 236. A multa calculada pelos sistemas é a da Lei 9.430/1996, art. 61: 0,33% por dia de atraso, limitada a 20%.
Daí a conduta que adotamos: pagar pelo que o sistema calcular, antes de qualquer fiscalização, e pedir a multa de volta depois. Quem paga sem a multa pode ficar com um saldo em aberto nos sistemas, e esse saldo pode virar cobrança. A conta completa de quem regulariza renda do exterior, com e sem multa de mora, está em quanto custa regularizar renda do exterior.
O que não volta: a multa da declaração em atraso e o débito parcelado
Três valores ficam com a Receita mesmo quando a denúncia espontânea cabe:
- A multa por atraso na entrega da declaração. A Lei 8.981/1995, art. 88 a chama de “multa de mora”, de 1% ao mês sobre o imposto devido, ainda que pago, mas ela pune o atraso de uma obrigação acessória. Para a Receita, a denúncia do imposto não afasta a multa pelo atraso da obrigação acessória, porque são obrigações autônomas (SC Cosit 149/2026). Como ela é calculada e quando é descontada da restituição está em IRPF em atraso: multa e o que fazer.
- A multa do débito parcelado. O parcelamento não exclui juros e multas (CTN, art. 155-A, § 1º), e o STJ firmou que “o instituto da denúncia espontânea (art. 138 do CTN) não se aplica nos casos de parcelamento de débito tributário” (Tema 101).
- Os juros de mora. O art. 138 exige o pagamento deles; não há o que pedir de volta.
Quanto posso pedir e até quando?
O pedido é da multa paga, e, se for deferido, a restituição é acrescida da Selic acumulada desde a data do pagamento indevido até o mês anterior ao da restituição, mais 1% no mês em que ela é feita (Lei 9.250/1995, art. 39, § 4º; CTN, art. 165-A, incluído pela LC 236/2026).
O prazo é de 5 anos (CTN, art. 168, I), contados da extinção do crédito, que, nos tributos sujeitos a lançamento por homologação, como o IRPF e o carnê-leão, acontece no pagamento (LC 118/2005, art. 3º). Um DARF pago em 15/10/2026 pode ter a multa pedida até 15/10/2031.
Exemplo: carnê-leão de aluguel pago em atraso
Caso hipotético, com valores redondos. Uma pessoa recebe aluguel de um inquilino pessoa física e deixou de recolher o carnê-leão de março de 2026, vencido no fim de abril. O imposto do mês, apurado no Carnê-Leão Web, é de R$ 1.000,00. Em 15/10/2026, antes de qualquer intimação e antes de entregar a declaração de 2027, ela gera o DARF e paga.
| Parcela do DARF | Valor | Volta? |
|---|---|---|
| Imposto do mês | R$ 1.000,00 | Não: entra na declaração como carnê-leão pago |
| Multa de mora (0,33% x 168 dias = 55,44%, limitada a 20%) | R$ 200,00 | Pode ser pedida por PER/DCOMP |
| Juros Selic (de maio até o pagamento) | calculados pelo sistema | Não: a denúncia exige o pagamento deles |
O pedido é dos R$ 200,00, com Selic desde 15/10/2026. Se essa mesma pessoa só pagasse o DARF depois de entregar a declaração de 2027 com o aluguel informado, a multa ficaria, na nossa leitura da Súmula 360. E a multa por atraso da declaração, se ela atrasar a entrega, não entra no pedido.
Como trabalhamos
Conferimos se o pagamento tem as condições da denúncia espontânea, pela data do DARF, pela entrega da declaração e pelas intimações da caixa postal, separamos a multa de cada DARF e calculamos o valor com Selic. Depois, preparamos o pedido de restituição no PER/DCOMP, acompanhamos a análise e, se o pedido for negado, preparamos a manifestação de inconformidade. É o trabalho de IRPF e pessoa física. Para o seu caso, fale com a equipe.
Conteúdo verificado em 06/11/2026: CTN compilado no Planalto (arts. 138, 155-A, 165, 165-A, 168 e 196, na redação da LC 236/2026); LC 236/2026, art. 3º; Súmula 360 no portal de súmulas do STJ e Temas Repetitivos 61 e 101 no portal de repetitivos do STJ; IN RFB 2.055/2021, multivigente (arts. 3º, 8º, 21, 25 e 140); IN RFB 1.500/2014, multivigente (arts. 106 e 107); Soluções de Consulta Cosit 149/2026 e 192/2026 no Normas da Receita; Perguntas e Respostas do IRPF 2026, pergunta 271; Leis 9.250/1995, 9.430/1996 e 8.981/1995 no Planalto. Até esta data não localizamos orientação da Receita sobre a devolução da multa de mora depois da LC 236/2026. A aplicação da regra geral do PER/DCOMP à multa do carnê-leão e a linha divisória da entrega da declaração são leituras nossas.
Bases legais: CTN (Lei nº 5.172/1966), art. 138 e parágrafo único, na redação da LC nº 236/2026, e arts. 155-A, § 1º, 165, I, 165-A, 168, I, e 196, § 2º; Lei Complementar nº 236/2026, art. 3º (vigência na publicação, DOU de 04/09/2026); Lei Complementar nº 118/2005, art. 3º; STJ, Súmula 360 e Temas Repetitivos 61 e 101; IN RFB nº 2.055/2021, arts. 3º, parágrafo único, 8º, § 1º, 21, 25 e 140; IN RFB nº 1.500/2014, arts. 106 e 107; Lei nº 9.250/1995, art. 39, § 4º; Lei nº 9.430/1996, art. 61; Lei nº 8.981/1995, art. 88; Soluções de Consulta Cosit nº 149/2026 e nº 192/2026; Perguntas e Respostas IRPF 2026, pergunta 271.