

Toda pessoa jurídica de direito privado entrega a DCTFWeb até o último dia útil do mês seguinte (IN RFB 2.237/2024, arts. 3º e 6º). Sem movimento, só a do 1º mês, sem renovação anual. Atraso: 2% ao mês, até 20%, mínimo de R$ 200 (sem movimento) ou R$ 500; no Simples e no MEI o mínimo cai se paga em 30 dias.
A DCTFWeb é a declaração mensal em que a empresa confessa à Receita os tributos federais que deve (IN RFB 2.237/2024, art. 2º). Entrega toda pessoa jurídica de direito privado, inclusive a do Simples; o MEI, só em 5 situações (art. 3º). O prazo é o último dia útil do mês seguinte: a de outubro de 2026 vence em 30/11/2026 (art. 6º). Sem movimento, entrega-se só a do 1º mês parado, sem renovação anual (art. 6º, § 2º, II). O atraso gera multa de 2% ao mês, até 20%, com mínimo de R$ 200 ou R$ 500 (art. 11).
Na empresa pequena, porém, quem decide o valor da multa é o mínimo, e o desconto de 50% que você lê por aí não vale para todos: a conta está abaixo, com dois casos hipotéticos. Antes dela, as regras de quem entrega, de onde vêm os dados, os prazos de novembro de 2026 a dezembro de 2027 e o que fazer com a empresa parada, cada uma com o artigo da norma ao lado.
O que é a DCTFWeb e o que ela substituiu?
DCTFWeb é a Declaração de Débitos e Créditos Tributários Federais, transmitida pelo e-CAC. Pela IN RFB 2.237/2024, ela “constitui confissão de dívida e instrumento hábil e suficiente para a exigência dos débitos tributários declarados”: o que está nela pode ser cobrado sem que a Receita precise lançar o tributo (art. 2º). A lei diz o mesmo com outras palavras, chamando a declaração de “instrumento hábil e suficiente para a exigência do crédito tributário” (Lei 8.212/1991, art. 32, § 2º).
Ela substituiu duas declarações, em momentos diferentes:
- A DCTF do programa PGD. Para fatos geradores desde 01/01/2025, a DCTF antiga acabou e tudo vai na DCTFWeb (IN RFB 2.237/2024, art. 1º, § 1º, e art. 19). Períodos até 12/2024 seguem a regra anterior.
- A GFIP, como confissão das contribuições previdenciárias. A troca foi em fases: fatos geradores de 08/2018 para as maiores empresas, 04/2019 para as demais do grupo 2 com faturamento acima de R$ 4,8 milhões, 10/2021 para os demais contribuintes, inclusive o Simples, e 10/2022 para os entes públicos (IN RFB 2.005/2021, art. 19, já revogada).
De onde vêm os dados da DCTFWeb: eSocial, EFD-Reinf ou MIT?
A DCTFWeb é montada com o que a empresa informa em três escriturações (IN RFB 2.237/2024, arts. 5º, 8º e 9º).
| Escrituração | O que leva à DCTFWeb | Base |
|---|---|---|
| eSocial | Folha, pró-labore, contribuições previdenciárias e de terceiros, IRRF do trabalho, PIS sobre a folha | IN 2.237, arts. 5º e 8º; art. 9º, § 1º |
| EFD-Reinf | Retenções (IRPJ, CSLL, PIS e Cofins retidos), IRRF de outros rendimentos (série R-4000), CPRB | IN 2.237, art. 8º; art. 9º, § 1º, I |
| MIT | IRPJ, CSLL, PIS e Cofins próprios, IPI, IOF, Cide, Condecine e os demais dos incisos I a XII do art. 8º; também a declaração sem movimento | IN 2.237, art. 8º, I a XII, e art. 9º, caput e § 2º |
Um detalhe que costuma confundir: o IRRF não passa pelo MIT. O do trabalho chega pelo eSocial e o dos outros rendimentos, pela EFD-Reinf; pelo MIT só vai um IRRF muito específico, o do representante de armador estrangeiro de navio de cruzeiro (art. 9º, § 2º).
Quem precisa entregar a DCTFWeb?
Não é só quem tem débito. A regra começa por “as pessoas jurídicas de direito privado em geral, inclusive as equiparadas, as imunes e as isentas” e alcança também os equiparados a empresa e quem é obrigado a recolher os tributos da declaração, ainda que como responsável (IN RFB 2.237/2024, art. 3º). A entrega é centralizada na matriz, uma declaração por CNPJ básico (art. 3º, § 1º).
| Quem | Entrega? | O que informa | Base |
|---|---|---|---|
| Pessoa jurídica de direito privado (Presumido, Real, Arbitrado), inclusive imune e isenta | Sim, todo mês com fato gerador | Tributos do eSocial, da EFD-Reinf e do MIT | IN 2.237, art. 3º, I |
| Empresa do Simples com empregado ou pró-labore | Sim | Só o que fica fora do DAS: INSS dos empregados, 11% do sócio, IRRF retido, CPP do Anexo IV | IN 2.237, art. 8º, § 4º; LC 123, art. 13, § 1º, IX a XI, e art. 18, § 5º-C |
| Empresa do Simples sem empregado e sem pró-labore | Sim, a sem movimento do 1º mês, uma vez | Nada (sem movimento, pelo MIT) | IN 2.237, art. 3º, I, e art. 6º, § 2º, II; Perguntas e Respostas 5.10 e 5.13 |
| MEI | Só nas 5 hipóteses: contrata segurado do INSS (um empregado, por exemplo), compra produção rural de produtor PF, patrocina futebol profissional, contrata serviço com retenção do art. 31 ou retém IR | O tributo da hipótese; com empregado, paga pelo DAE | IN 2.237, art. 3º, IX, e art. 4º, IX; ADE Corat 85/2026, art. 1º, § 2º |
| MEI desenquadrado | Sim, a partir do mês dos efeitos | Como ME ou EPP | IN 2.237, art. 4º, § 3º |
| Pessoa física equiparada (contribuinte individual equiparado, titular de cartório, dono de obra, produtor rural PF) | Sim, com movimento; dispensada desde o 1º mês sem movimento | Tributos do CPF | IN 2.237, art. 3º, § 5º, e art. 6º, § 2º, I |
Empresa do Simples Nacional precisa entregar DCTFWeb?
Precisa. O que muda é o conteúdo. Os tributos pagos no DAS não vão à DCTFWeb (IN RFB 2.237/2024, art. 8º, § 4º); vão os que ficam fora dele: o INSS descontado dos empregados, os 11% do pró-labore do sócio, o imposto de renda que a empresa reteve e, no Anexo IV, a contribuição patronal (LC 123/2006, art. 13, § 1º, IX a XI, e art. 18, § 5º-C).
E a empresa do Simples sem empregado e sem pró-labore também entrega: a DCTFWeb sem movimento do primeiro mês sem fato gerador, ou do início da atividade, e depois fica dispensada até voltar a ter movimento (IN 2.237, art. 3º, I, e art. 6º, § 2º, II). A lei manda apresentar a declaração “ainda que não ocorram fatos geradores de contribuição previdenciária” (Lei 8.212/1991, art. 32, § 9º). A Receita permite fazer essa declaração direto pelo MIT, “sem a necessidade de enviar o eSocial ou a EFD-Reinf sem movimento” (Perguntas e Respostas da DCTFWeb, itens 5.10 e 5.13).
O DAS em si não passa pela DCTFWeb: multa, juros e parcelamento do DAS atrasado estão em DAS em atraso: multa, juros e parcelamento. Se a empresa for excluída do Simples com efeito retroativo, ela retifica as DCTFWeb desde o mês em que a exclusão produziu efeitos, para incluir os tributos federais que deixou de declarar (IN 2.237, art. 13, § 6º).
Pró-labore fora do eSocial conta no Fator R?
Não. Na folha do Fator R entram “tão somente as remunerações informadas” na declaração da folha (LC 123/2006, art. 18, § 25), e a Receita fala nas remunerações “informadas em GFIP ou nos eventos de folha do eSocial” (Solução de Consulta Cosit nº 207/2026). Pró-labore pago e não informado no eSocial fica fora da conta. O cálculo completo está em Fator R: como calcular.
MEI precisa entregar DCTFWeb?
Em regra, não. O MEI só entrega se acontecer uma de cinco situações (IN RFB 2.237/2024, art. 3º, IX):
- contratar trabalhador segurado do INSS (um empregado, por exemplo);
- comprar produção rural de produtor pessoa física ou de segurado especial;
- patrocinar futebol profissional;
- contratar serviço com retenção do art. 31 da Lei 8.212/1991 (cessão de mão de obra ou empreitada);
- reter imposto de renda.
O MEI com empregado paga os tributos pelo DAE do eSocial, e não por DARF (ADE Corat 85/2026, art. 1º, § 2º). O MEI desenquadrado passa a entregar a partir do mês em que o desenquadramento produz efeitos (IN 2.237, art. 4º, § 3º) e, se não entregou desde então, a multa por atraso conta desde a data fixada para cada declaração (art. 11, § 4º). Um exemplo é o MEI que paga cachê a artista pessoa física: veja como pagar artista pessoa física.
Qual o prazo de entrega da DCTFWeb em 2026 e 2027?
A DCTFWeb mensal vai “até o último dia útil do mês seguinte ao da ocorrência dos fatos geradores” (IN RFB 2.237/2024, art. 6º). Esse prazo veio da IN RFB 2.248/2025, de 05/02/2025, publicada em 07/02/2025; a redação original da IN 2.237 dizia dia 25. Se você leu “dia 15” em algum lugar, é a regra antiga, da IN RFB 2.005/2021 (art. 10), que valeu até 2024.
O prazo maior para entregar não mudou o vencimento dos tributos: a própria Receita disse que “a prorrogação é exclusiva para o envio da DCTFWeb” (notícia de 07/02/2025). O INSS da folha e do pró-labore vence no dia 20 do mês seguinte e antecipa para o dia útil anterior quando não há expediente bancário (Lei 8.212/1991, art. 30). O IRRF tem vencimento próprio: na Agenda Tributária de novembro de 2026, o retido em outubro (códigos 0561 e 1708) vence em 19/11/2026. A DCTFWeb anual, do 13º salário, vai até 20 de dezembro ou, se não for dia útil, até o dia útil anterior, e só quando houver valores (IN 2.237, art. 7º, I e § 2º): 18/12/2026 e 20/12/2027. A folha do 13º, com as guias, está em 13º salário em 2026: prazos e guias.
| Competência | DCTFWeb até | INSS (folha e pró-labore) até | Fonte |
|---|---|---|---|
| 10/2026 | 30/11/2026 (seg) | 19/11/2026 (qui; 20/11 é feriado) | Agenda de novembro de 2026 (ADE Corat 85/2026) |
| 11/2026 | 31/12/2026 (qui) | 18/12/2026 (sex; 20/12 é domingo) | Regra; 31/12 tratado como útil na Agenda de dezembro de 2025 |
| 13º de 2026 (anual) | 18/12/2026 (sex) | Veja o artigo do 13º | Regra (art. 7º, I) |
| 12/2026 | 29/01/2027 (sex) | 20/01/2027 (qua) | Regra |
| 01/2027 | 26/02/2027 (sex) | 19/02/2027 (sex) | Regra |
| 02/2027 | 31/03/2027 (qua) | 19/03/2027 (sex) | Regra |
| 03/2027 | 30/04/2027 (sex) | 20/04/2027 (ter) | Regra |
| 04/2027 | 31/05/2027 (seg) | 20/05/2027 (qui) | Regra |
| 05/2027 | 30/06/2027 (qua) | 18/06/2027 (sex) | Regra |
| 06/2027 | 30/07/2027 (sex) | 20/07/2027 (ter) | Regra |
| 07/2027 | 31/08/2027 (ter) | 20/08/2027 (sex) | Regra |
| 08/2027 | 30/09/2027 (qui) | 20/09/2027 (seg) | Regra |
| 09/2027 | 29/10/2027 (sex) | 20/10/2027 (qua) | Regra |
| 10/2027 | 30/11/2027 (ter) | 19/11/2027 (sex) | Regra |
| 11/2027 | 31/12/2027 (sex) | 20/12/2027 (seg) | Regra; 31/12 como útil |
| 13º de 2027 (anual) | 20/12/2027 (seg) | Veja o artigo do 13º | Regra (art. 7º, I) |
| 12/2027 | 31/01/2028 (seg) | 20/01/2028 (qui) | Regra |
Datas pela regra da IN RFB 2.237/2024, art. 6º; confira na Agenda Tributária do mês. Feriado estadual ou municipal segue a legislação de cada tributo (ADE Corat 85/2026, art. 1º, § 1º). A competência de outubro de 2026 está na Agenda Tributária oficial de novembro de 2026; as demais saem da regra. As obrigações de cada mês, com as outras guias, ficam no calendário fiscal, e o pró-labore tem a sua tabela em quanto custa o pró-labore em 2026.
DCTFWeb sem movimento precisa entregar todo mês?
Não. Quem fica sem fato gerador entrega a DCTFWeb do primeiro mês sem movimento e fica dispensado nos meses seguintes. A IN diz que essas empresas “deverão apresentar a DCTFWeb mensal relativa ao primeiro mês sem movimento e ficarão dispensados da obrigação nos meses subsequentes, até a ocorrência de novos fatos geradores” (IN RFB 2.237/2024, art. 6º, § 2º, II). Quem já tem uma sem movimento válida, porque a última entregue foi sem movimento, não repete. A pessoa física que entrega DCTFWeb com o CPF fica dispensada desde o primeiro mês sem movimento (art. 6º, § 2º, I).
E não há renovação em janeiro: “na DCTFWeb sem movimento não há obrigatoriedade de renovação anual” (Perguntas e Respostas da DCTFWeb, item 5.10). A ideia de renovar todo janeiro vem de três regras que já acabaram:
| Regra antiga | Até quando valeu | Base |
|---|---|---|
| DCTFWeb de janeiro de cada ano, enquanto durasse a falta de fato gerador | Revogada em 18/07/2022 | IN RFB 2.094/2022, art. 2º |
| ”Sem movimento” do eSocial (S-1299) a cada janeiro | Até 2022; “A partir de 2023, não há mais essa obrigação” | Manual de Orientação do eSocial S-1.3, Cap. I, item 12 |
| DCTF do PGD da empresa inativa em janeiro | Até os fatos geradores de 12/2024, com o fim da DCTF antiga | IN RFB 2.005/2021, art. 5º, § 1º, III, “c” |
A declaração sem movimento pode ser transmitida direto pelo MIT, sem eSocial nem EFD-Reinf, e o MIT só é obrigatório quando há tributo apurado nele (Perguntas e Respostas, itens 5.13 e 2.7). A entrega da EFD-Reinf sem movimento foi dispensada (item 2.7).
Como fica a DCTFWeb no encerramento da empresa?
Na extinção, na incorporação, na fusão e na cisão, total ou parcial, o evento especial é informado na DCTFWeb mensal pelo MIT quando há tributo a informar nele (IN RFB 2.237/2024, art. 10; ADE Corat 85/2026, art. 3º). Sem tributo no MIT, “o preenchimento do MIT não se faz necessário”, e a empresa que já tem uma sem movimento válida e segue sem movimento no mês da extinção não entrega DCTFWeb nesse mês (Perguntas e Respostas, item 5.21). As etapas da baixa do CNPJ estão em como dar baixa no CNPJ.
Qual a multa por atraso da DCTFWeb (MAED da DCTFWeb)?
A MAED da DCTFWeb (multa por atraso na entrega da declaração) é de 2% por mês-calendário ou fração sobre os tributos informados, “ainda que integralmente pagos”, limitada a 20% (IN RFB 2.237/2024, art. 11; Lei 8.212/1991, art. 32-A). Ela conta do dia seguinte ao fim do prazo até a entrega. A conta tem cinco passos, nesta ordem:
| Passo | Regra | Base |
|---|---|---|
| 1. Percentual | 2% por mês-calendário ou fração sobre os tributos informados, ainda que pagos, do dia seguinte ao prazo até a entrega | IN 2.237, art. 11, I e § 1º; Lei 8.212, art. 32-A, II e § 1º |
| 2. Teto | 20% dos tributos informados | IN 2.237, art. 11, I |
| 3. Redução pela entrega | 50% se entregar antes de procedimento de ofício; 25% se entregar no prazo da intimação (a lei diz “a 75%”: paga 75%) | IN 2.237, art. 11, § 2º; Lei 8.212, art. 32-A, § 2º |
| 4. Mínimo | R$ 200 na declaração sem movimento; R$ 500 nos demais casos; a redução do passo 3 não baixa do mínimo | IN 2.237, art. 11, §§ 2º e 3º |
| 5. Mínimo reduzido (só MEI e Simples) | O mínimo cai 90% (MEI) ou 50% (ME ou EPP do Simples) se a multa for paga em 30 dias da notificação, sem fraude, resistência ou embaraço | IN 2.237, art. 11, §§ 5º e 6º; LC 123, art. 38-B |
| À parte | Informação incorreta ou omitida: R$ 20 por grupo de 10 informações | IN 2.237, art. 11, II |
Se a sua multa é da declaração do imposto de renda da pessoa física, a conta é outra: veja a calculadora de multa por atraso do IRPF.
Trocou de contador e há DCTFWeb em atraso? Quem entrega o que ficou do contrato anterior e o que fazer na troca estão em trocar de contador com obrigações atrasadas.
Seis frases que circulam sobre a DCTFWeb e o que a norma diz:
| O que se lê | O que a norma diz | Base |
|---|---|---|
| ”O prazo é dia 15” | Era a regra até 2024; hoje é o último dia útil do mês seguinte | IN 2.005/2021, art. 10 (revogada); IN 2.237, art. 6º |
| ”Sem movimento, renove todo janeiro” | A renovação anual acabou na DCTFWeb em 2022, no eSocial a partir de 2023 e na DCTF antiga com o fim dela | IN 2.094/2022, art. 2º; Perguntas e Respostas 5.10; Manual do eSocial S-1.3 |
| ”O Simples não entrega DCTFWeb” | Entrega com folha ou pró-labore e, sem nada, a sem movimento uma vez | IN 2.237, art. 3º, I, e art. 6º, § 2º, II |
| ”Pagou em 30 dias, tem 50% de desconto” | A redução por pagar em 30 dias é só do mínimo, só para ME ou EPP do Simples (50%) e MEI (90%) | IN 2.237, art. 11, §§ 5º e 6º; LC 123, art. 38-B |
| ”Paguei o DARF, não preciso entregar” | A MAED incide sobre o informado, ainda que pago | IN 2.237, art. 11, I |
| ”Impugnação em 30 dias” | 20 dias úteis desde a LC 227/2026 | Decreto 70.235/1972, art. 15 |
Quanto fica a multa? Duas contas hipotéticas
Exemplos hipotéticos, com valores inventados. A conta segue a ordem da tabela: 2% por mês, a redução pela entrega espontânea e, por fim, o mínimo (IN 2.237, art. 11, § 2º: “Observado o disposto no § 3º”).
| Caso hipotético | Tributo informado | Atraso | 2% x meses | Com a redução de 50% | Mínimo | Multa |
|---|---|---|---|---|---|---|
| A. Simples sem empregado e sem pró-labore, que nunca entregou a sem movimento, entrega por conta própria | R$ 0 | 3 meses | R$ 0 | R$ 0 | R$ 200 | R$ 100 se paga em 30 dias da notificação; R$ 200 depois |
| B. Lucro Presumido, competência 10/2026 (prazo 30/11/2026), entregue por conta própria em 15/02/2027 | R$ 10.000 | 3 meses-calendário (dez, jan, fev) | R$ 600 | R$ 300 | R$ 500 | R$ 500 |
| B2. O mesmo Presumido, entregue com 10 meses ou mais de atraso | R$ 10.000 | 10 meses ou mais | R$ 2.000 (teto de 20%) | R$ 1.000 | R$ 500 | R$ 1.000 |
No caso B, os 2% ao mês dão R$ 600, a entrega espontânea corta para R$ 300 e o mínimo de R$ 500 manda: a redução de 50% vale só R$ 100, porque o mínimo segura o resto. Ela aparece por inteiro quando a parte percentual reduzida passa do mínimo: com R$ 10.000 de tributo, a partir do 6º mês. O gráfico mostra a mesma empresa mês a mês, com a entrega espontânea e com a entrega no prazo de uma intimação.
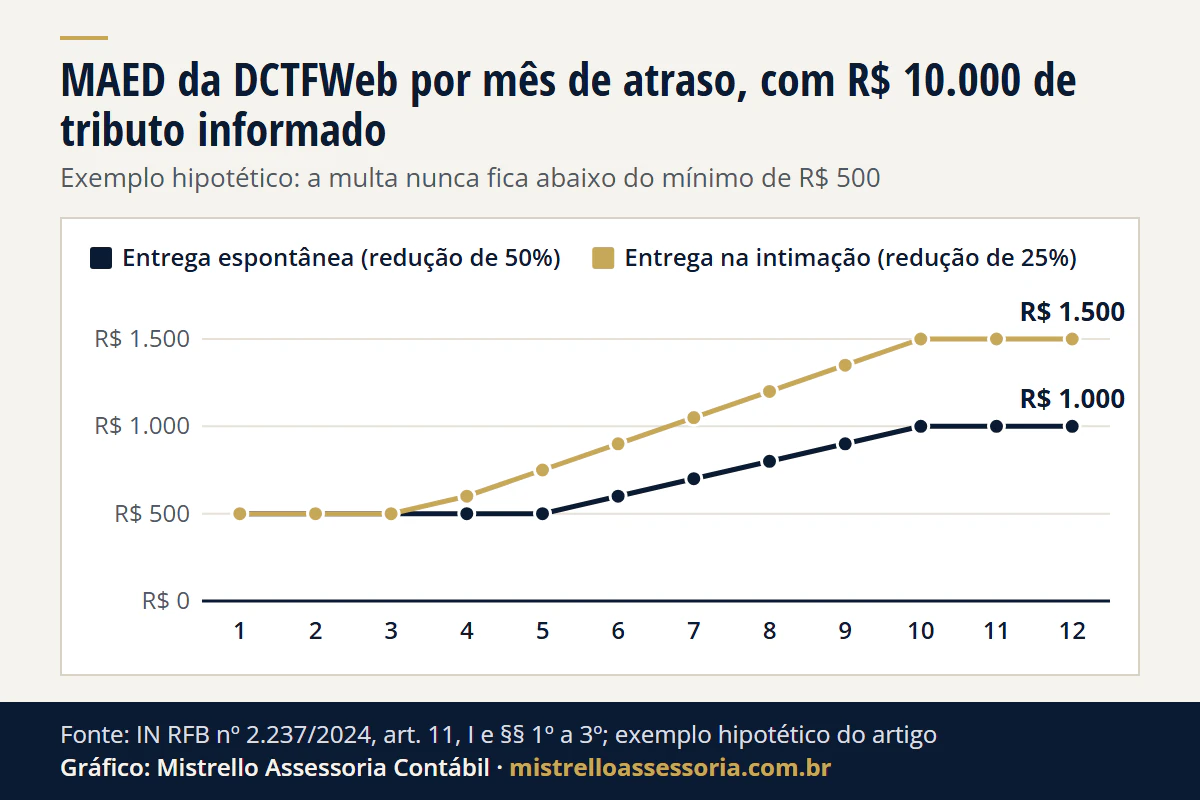
Ver os dados do gráfico
| Meses de atraso | Entrega espontânea (redução de 50%) | Entrega na intimação (redução de 25%) |
|---|---|---|
| 1 | R$ 500 | R$ 500 |
| 2 | R$ 500 | R$ 500 |
| 3 | R$ 500 | R$ 500 |
| 4 | R$ 500 | R$ 600 |
| 5 | R$ 500 | R$ 750 |
| 6 | R$ 600 | R$ 900 |
| 7 | R$ 700 | R$ 1.050 |
| 8 | R$ 800 | R$ 1.200 |
| 9 | R$ 900 | R$ 1.350 |
| 10 | R$ 1.000 | R$ 1.500 |
| 11 | R$ 1.000 | R$ 1.500 |
| 12 | R$ 1.000 | R$ 1.500 |
Na empresa pequena, quem manda é o mínimo.
Paguei o tributo em dia: ainda preciso entregar a DCTFWeb?
Precisa. A MAED incide sobre os tributos informados “ainda que integralmente pagos” (IN RFB 2.237/2024, art. 11, I): pagar o DARF não substitui a declaração. No caminho inverso, o saldo declarado e não pago pode ser cobrado administrativamente, com avisos na caixa postal do e-CAC, e, sem pagamento, é enviado à Procuradoria-Geral da Fazenda Nacional para inscrição em dívida ativa (art. 12, §§ 1º e 2º). A multa de mora do tributo pago em atraso é outra multa, e quando ela volta ou não está em paguei multa de mora no DARF: posso pedir de volta?
Como emitir o DARF da MAED e o que fazer se discordar?
A MAED é lançada de ofício (IN 2.237, art. 11, § 7º, II). Na prática, ela nasce na transmissão: “Assim que transmitir a declaração ORIGINAL em atraso, a aplicação gera automaticamente o Recibo de Entrega e a Notificação de Lançamento da multa”. O DARF, com o código 5440-01, é emitido na própria DCTFWeb até o vencimento e, depois dele, na consulta da situação fiscal do e-CAC (Manual da DCTFWeb, item 5.1; IN 2.237, art. 11, § 8º). Para a ME, a EPP do Simples e o MEI, o mínimo reduzido vale se a multa for paga em até 30 dias da notificação.
A retificadora “em andamento” que estava pendente não gera MAED: a multa “é gerada no caso de transmissão de declaração original fora do prazo” (Perguntas e Respostas, item 2.11). Enquanto pendente, porém, ela trava a certidão.
Quem discorda do lançamento tem direito de apresentar impugnação no prazo de 20 dias úteis, contado da ciência da notificação (Decreto 70.235/1972, art. 15). O Manual da DCTFWeb, de janeiro de 2025, ainda fala em 30 dias: vale o decreto. Sobre o teto de 75% para multas criado pela LC 236/2026, a parte percentual da MAED, de 2% ao mês até 20%, fica sempre abaixo dele (CTN, art. 113-A, § 1º); o panorama da lei está em LC 236/2026: teto de multa e descontos.
DCTFWeb em atraso trava a certidão negativa?
Trava. A certidão negativa só sai quando não há pendência, inclusive de “irregularidade de declaração que tenha por objeto informações previdenciárias ou constituição de crédito tributário” (Portaria Conjunta RFB/PGFN 1.751/2014, art. 4º, I), e a lei diz que a falta da declaração “impede a expedição da certidão de prova de regularidade fiscal” (Lei 8.212/1991, art. 32, § 10). Desde a 2ª quinzena de julho de 2023, a omissão da DCTFWeb, original ou retificadora em andamento, aparece na situação fiscal e impede a certidão (Perguntas e Respostas, item 2.11).
Quando o problema é um valor errado, o caminho é a retificadora, que substitui a original por inteiro. A que reduz débito pode ficar retida para análise e não vale em certos casos, como débito já enviado à PGFN para inscrição em dívida ativa, em fiscalização ou parcelado; contra a não homologação cabe impugnação em 20 dias úteis (IN RFB 2.237/2024, arts. 13 a 15). O direito de retificar acaba em 5 anos, contados do 1º dia do exercício seguinte ao da declaração (art. 13, § 9º). Um exemplo de retificação pelo MIT está em autorregularização de créditos de PIS e Cofins, e a retificadora com pedido de restituição, em recuperação de créditos tributários.
Quem assina e transmite: certificado digital ou gov.br?
A regra é o certificado digital ICP-Brasil, com transmissão pelo e-CAC. O MEI e a empresa do Simples com até um empregado no mês podem assinar com a conta gov.br prata ou ouro do responsável legal (IN RFB 2.237/2024, art. 5º, §§ 1º a 3º). Quem não se encaixa nisso e não tem certificado pode outorgar procuração eletrônica no e-CAC “para alguém que seja titular de um certificado digital válido (um contador, por exemplo)” (Perguntas e Respostas, item 5.21).
É assim que trabalhamos: com a procuração, transmitimos a DCTFWeb de cada mês depois de conferir o que veio do eSocial, da EFD-Reinf e do MIT, e, quando há competências em aberto, entregamos uma a uma e mostramos a multa de cada uma antes de transmitir. Faz parte da rotina de contabilidade e fiscal, do departamento pessoal e da contabilidade para empresas, com escritório em Porto Alegre/RS e atendimento online para todo o Brasil.
Fontes
- IN RFB 2.237/2024, arts. 1º a 15 (texto multivigente, com a IN RFB 2.248/2025, a IN RFB 2.267/2025 e a IN RFB 2.325/2026).
- Histórico: IN RFB 2.005/2021, arts. 5º, 10 e 19 (revogada); IN RFB 2.094/2022, art. 2º.
- Lei 8.212/1991, arts. 30, I, “b”, e § 2º, II, 32, §§ 2º, 9º e 10, e 32-A; LC 123/2006, arts. 13, § 1º, IX a XI, 18, §§ 5º-C, 24 e 25, e 38-B.
- Decreto 70.235/1972, art. 15 (redação da LC 227/2026); CTN, art. 113-A, § 1º (redação da LC 236/2026).
- Portaria Conjunta RFB/PGFN 1.751/2014, art. 4º, I; ADE Corat 85/2026 e o anexo da Agenda Tributária de novembro de 2026; Solução de Consulta Cosit 207/2026.
- Receita Federal: Perguntas e Respostas da DCTFWeb (setembro de 2025), itens 2.7, 2.11, 5.10, 5.13 e 5.21; Manual de Orientação da DCTFWeb (janeiro de 2025), itens 5.1, 5.3 e 5.4; notícia de 07/02/2025 sobre o novo prazo.
- eSocial: Manual de Orientação do eSocial S-1.3 (consolidado até a NO S-1.3 12.2026), Cap. I, item 12.
Regras conferidas na fonte oficial em 08/11/2026. Contas hipotéticas, refeitas na mesma data.
Bases legais: IN RFB nº 2.237/2024, arts. 1º, 2º, 3º, 4º, 5º, 6º, 7º, 8º, 9º, 10, 11, 12, 13, 14 e 15; IN RFB nº 2.248/2025 (prazo do art. 6º); IN RFB nº 2.267/2025 e IN RFB nº 2.325/2026 (alterações da IN 2.237); IN RFB nº 2.005/2021, arts. 10 e 19 (revogada; histórico); IN RFB nº 2.094/2022, art. 2º; Lei 8.212/1991, arts. 30, I, b, e § 2º, II, 32, §§ 2º, 9º e 10, e 32-A; LC 123/2006, arts. 13, § 1º, IX a XI, 18, §§ 5º-C, 24 e 25, e 38-B; Decreto 70.235/1972, art. 15 (redação da LC 227/2026); CTN, art. 113-A, § 1º (redação da LC 236/2026); Portaria Conjunta RFB/PGFN nº 1.751/2014, art. 4º, I; ADE Corat nº 85/2026 (Agenda Tributária de novembro de 2026); Solução de Consulta Cosit nº 207/2026; Perguntas e Respostas da DCTFWeb (setembro/2025); Manual de Orientação da DCTFWeb (janeiro/2025); Manual de Orientação do eSocial S-1.3.