

Perder o prazo de 10/11/2026 não gera multa automática. Até o termo de início da fiscalização, corrigir é espontâneo (Decreto 70.235/1972, art. 7º): Selic e mora de até 20% (Lei 9.430/1996, art. 61). Com auto, multa de 75% (art. 44, I), 50% menor se paga em 30 dias (Lei 8.218/1991, art. 6º).
Perder o prazo de 10/11/2026 da ação de regularização de créditos de PIS/Pasep e Cofins não gera multa automática: a Receita Federal fará novas verificações e abrirá fiscalização onde a inconsistência continuar. Até a empresa ser cientificada do termo de início, a correção ainda é espontânea (Decreto 70.235/1972, art. 7º, § 1º): retificar a EFD-Contribuições e a DCTFWeb e pagar a diferença com juros pela Selic e multa de mora de até 20% (Lei 9.430/1996, art. 61). Depois do termo, vem o auto com multa de ofício de 75% (art. 44, I).
As regras abaixo foram conferidas no Planalto e no site da Receita Federal em 06/11/2026. Até essa data, a notícia da ação, de 15/09/2026, seguia sem atualização, e não houve prorrogação nem comunicado novo. Se você está lendo no próprio dia 10/11, o prazo da ação ainda corre: o roteiro para corrigir hoje está em Aviso da Receita sobre crédito de PIS/Cofins: o que corrigir até 10/11.
O que muda depois de 10 de novembro?
Muda o risco, não a regra. O prazo de 10/11 não está em lei: é a janela que a Receita deu na notícia de 15/09/2026 para a empresa corrigir os créditos de PIS/Cofins antes do início do procedimento de fiscalização. A mesma notícia diz o que vem depois: novas verificações e, constatada a permanência das inconsistências, a abertura de procedimentos de fiscalização.
Os alvos da ação são dois:
- Frete de transportadora do Simples creditado a 9,25%, quando a lei manda 75% das alíquotas, ou seja, 1,2375% de PIS e 5,7% de Cofins (Lei 10.833/2003, art. 3º, §§ 19 e 20, e art. 15, II).
- Crédito de insumo na revenda: empresa que só revende mercadoria tomando crédito como se tivesse insumo de produção.
A Receita conta o que fez na edição anterior: R$ 900 milhões foram regularizados sem multa de ofício, e para quem não aproveitou foram programadas fiscalizações com lançamento previsto de R$ 1,8 bilhão. Esses créditos fazem parte da apuração das empresas do regime não cumulativo, em regra as do Lucro Real.
Até quando ainda dá para corrigir sem multa de ofício?
Até a empresa ser cientificada do termo de início da fiscalização. O procedimento fiscal começa com o primeiro ato de ofício, escrito, praticado por servidor competente, com ciência do sujeito passivo, e esse início exclui a espontaneidade em relação aos atos anteriores (Decreto 70.235/1972, art. 7º, I e § 1º). O CTN diz o mesmo: não se considera espontânea a denúncia apresentada depois do início de qualquer procedimento administrativo ou medida de fiscalização relacionados com a infração (art. 138, parágrafo único).
Três pontos práticos:
- O aviso da ação não é termo de início. Ele foi um convite à correção. Enquanto não chegar o termo, a retificação continua espontânea.
- Olhe a caixa postal do e-CAC e a correspondência da empresa antes de transmitir qualquer retificação. A ciência pode ser pessoal, pelo correio ou por meio eletrônico (Decreto 70.235/1972, art. 23). Se chegou um termo, o serviço Consultar o Termo de Distribuição do Procedimento Fiscal confere a autenticidade dele, com o código de acesso que vem no próprio termo de início.
- O termo vale por 90 dias para tirar a espontaneidade, prorrogáveis por igual período com qualquer outro ato escrito que indique o prosseguimento dos trabalhos (art. 7º, § 2º, na redação da LC 227/2026, que trocou os 60 dias anteriores).
Quanto custa corrigir agora, antes da fiscalização?
A diferença paga depois do vencimento leva os acréscimos de mora da Lei 9.430/1996, art. 61:
- multa de mora de 0,33% por dia de atraso, limitada a 20%. A partir do 61º dia de atraso, ela já está no teto;
- juros pela Selic acumulada desde o mês seguinte ao vencimento até o mês anterior ao pagamento, mais 1% no mês do pagamento.
A conta de cada mês pode ser simulada na calculadora de DARF em atraso.
E a multa de mora? O art. 138 do CTN, na redação da LC 236/2026, diz que a responsabilidade é excluída, inclusive em relação à multa de mora, pela denúncia espontânea acompanhada do pagamento do tributo devido e dos juros de mora. Em 29/09/2026, a Receita publicou a Solução de Consulta Cosit nº 192/2026, que aplica os benefícios do art. 138 a quem declarou a menor e, antes de qualquer procedimento de fiscalização, retificou a declaração para maior e pagou a diferença com os juros. A ementa publicada não trata da multa de mora de forma expressa, e os sistemas da Receita calculam essa multa automaticamente.
Não confunda com o programa anunciado pela Receita em notícia de 03/11/2026. A IN RFB 2.346/2026 dispensa a multa de mora, à vista, em até 60 parcelas ou na compensação, mas só para empresas com Selo Confia ou com o Selo Sintonia do grau máximo que recebam uma Comunicação para Autorregularização (LC 225/2026, art. 42, § 1º). Para quem não adere a esse programa, diz a notícia, a cobrança dos juros e da multa de mora segue integral. É um benefício próprio desses selos, que não interpreta o art. 138.
A conduta prudente é pagar pelo que o sistema calcular e guardar o comprovante. A devolução da multa de mora com base no novo art. 138 depende de pedido, e não localizamos, até 06/11/2026, ato geral da Receita sobre esse pedido. Os detalhes da LC 236 estão em LC 236/2026: multa tributária limitada a 75%.
Dois cuidados para não perder a espontaneidade no caminho:
- Pague em DARF, no mesmo dia em que transmitir a declaração de débitos retificadora. Parcelar não conta como denúncia espontânea: o STJ fixou no Tema 101 que o art. 138 não se aplica ao parcelamento, e a multa de mora fica.
- Não deixe a declaração retificada sem pagamento. O roteiro completo, com a DCTFWeb pelo MIT e a DCTF dos períodos até 2024, está no artigo do aviso e em DARF em atraso: como calcular multa e juros.
E se a fiscalização já começou?
Aí a diferença vira lançamento de ofício, com multa de 75% sobre a totalidade ou diferença da contribuição nos casos de falta de pagamento, falta de declaração e declaração inexata (Lei 9.430/1996, art. 44, I), mais os juros pela Selic.
A multa pode subir em duas situações previstas no mesmo artigo:
- 100%, nos casos de sonegação, fraude ou conluio, e 150% na reincidência nessas condutas (§ 1º, VI e VII, e § 1º-A, na redação da Lei 14.689/2023). Erro de alíquota ou de natureza de crédito, sem dolo comprovado, não entra aqui.
- Aumento de metade, de 75% para 112,5%, quando a empresa não atende, no prazo marcado, a intimação para prestar esclarecimentos ou apresentar arquivos (§ 2º). Desde 04/09/2026, o CTN limita a multa a 75% fora dos casos de fraude, sonegação ou conluio e de reincidência (art. 113-A, § 1º, incluído pela LC 236/2026), e não localizamos posição oficial sobre como esse agravamento convive com o teto. Responder às intimações no prazo evita a discussão.
E pode cair. As reduções valem para a multa de ofício por força do art. 44, § 3º, que remete à Lei 8.218/1991, art. 6º:
| Quando a empresa regulariza | Redução da multa de ofício | Multa efetiva |
|---|---|---|
| Paga ou compensa em 30 dias da notificação do lançamento | 50% | 37,5% |
| Pede parcelamento em 30 dias da notificação do lançamento | 40% | 45% |
| Paga ou compensa em 30 dias da decisão de primeira instância | 30% | 52,5% |
| Pede parcelamento em 30 dias da decisão de primeira instância | 20% | 60% |
O CTN, art. 142, § 5º, incluído pela LC 236/2026, traz os mesmos percentuais como norma geral, aplicada na forma da lei de cada ente, com outros marcos: o prazo de impugnação e a inscrição em dívida ativa.
Antes e depois do termo de início: o que muda na conta
| Ponto | Antes do termo de início | Depois do termo de início |
|---|---|---|
| Quem apura a diferença | A empresa, por retificação espontânea | A Receita, por lançamento de ofício |
| Multa | De mora: 0,33% ao dia, até 20% (Lei 9.430, art. 61) | De ofício: 75% (art. 44, I); 100% ou 150% com fraude ou reincidência |
| Multa de mora e o CTN, art. 138 | Excluída pelo texto da LC 236/2026; os sistemas calculam a multa automaticamente | Não se aplica: a denúncia deixou de ser espontânea |
| Juros | Selic | Selic |
| Redução da multa | Não se aplica | 50%, 40%, 30% ou 20% (Lei 8.218, art. 6º) |
| Parcelamento | Possível, mas não é denúncia espontânea (STJ, Tema 101) | Possível, com redução de 40% ou 20% |
| Marco | Decreto 70.235/1972, art. 7º, I e § 1º | Idem |
Exemplo: quanto pesa esperar a fiscalização
Exemplo hipotético: uma distribuidora de Porto Alegre, do Lucro Real, que só revende, tomou em 2025 créditos de insumo que não tinha. Somando os meses, a diferença de PIS e Cofins é de R$ 50 mil. Ela perdeu o prazo de 10/11 e ainda não recebeu termo de início.
| Caminho | Multa | Conta |
|---|---|---|
| Corrigir agora, antes do termo | R$ 10.000 | 20% de R$ 50 mil (multa de mora no teto, como o sistema calcula) |
| Auto pago em 30 dias | R$ 18.750 | 75% de R$ 50 mil = R$ 37.500, com redução de 50% |
| Auto parcelado em 30 dias | R$ 22.500 | R$ 37.500 com redução de 40% |
| Auto sem redução | R$ 37.500 | 75% de R$ 50 mil |
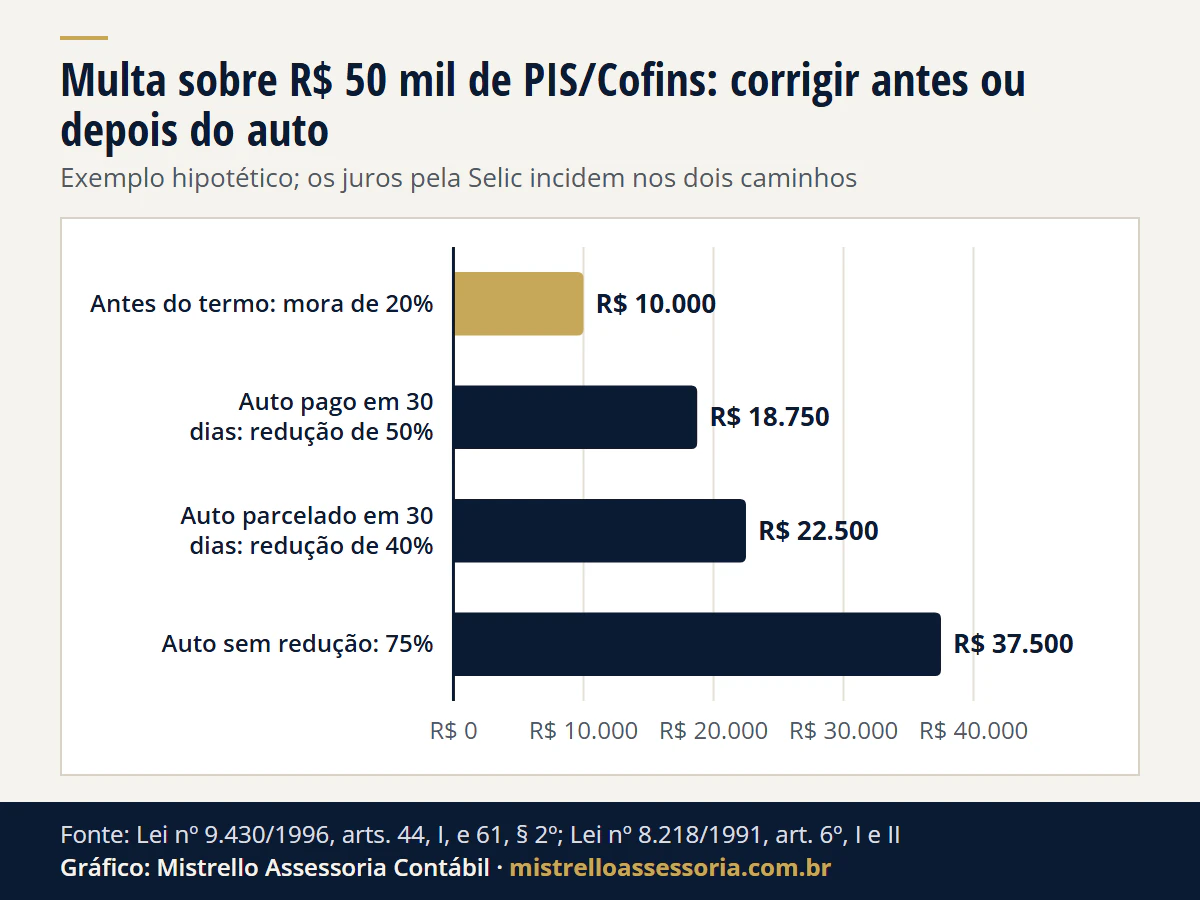
Ver os dados do gráfico
| Caminho | Multa, em reais |
|---|---|
| Antes do termo: mora de 20% | R$ 10.000 |
| Auto pago em 30 dias: redução de 50% | R$ 18.750 |
| Auto parcelado em 30 dias: redução de 40% | R$ 22.500 |
| Auto sem redução: 75% | R$ 37.500 |
Os juros pela Selic incidem nos dois caminhos. Só de multa, esperar o auto custa de R$ 8.750 a R$ 27.500 a mais. O primeiro caminho usa a multa de mora que o sistema calcula; pelo texto novo do CTN, art. 138, a denúncia espontânea com pagamento exclui também essa multa, mas a devolução depende de pedido.
Passo a passo para quem perdeu o prazo
- Confira a caixa postal do e-CAC e a correspondência da empresa. Sem termo de início, siga. Com termo, confira a autenticidade dele na consulta do termo de distribuição e pule para o passo 6.
- Leia o aviso da ação e separe, mês a mês, o que é erro do que é crédito legítimo mal escriturado. Nem todo aviso vira contribuição a pagar: no frete, confere-se se o transportador era optante do Simples na data da operação; na revenda, se a empresa tem mesmo alguma atividade de produção.
- Retifique a EFD-Contribuições de cada período, com a alíquota ou a natureza de crédito correta.
- Retifique a declaração de débitos do mesmo período: a DCTFWeb, pelo MIT, para fatos geradores desde janeiro de 2025; a DCTF, para os períodos até dezembro de 2024.
- Pague a diferença em DARF no mesmo dia, com os acréscimos que o sistema calcular, e guarde os comprovantes, os recibos das retificações e a memória de cálculo.
- Se o termo de início já chegou, responda às intimações no prazo marcado e, quando o auto vier, compare as contas: pagar em 30 dias com 50% de redução, parcelar com 40% ou impugnar o que estiver errado no lançamento. O prazo das reduções corre da notificação do auto.
Como conduzimos quem perdeu o prazo
O trabalho começa pela leitura do aviso e da caixa postal do e-CAC, para saber se ainda há espontaneidade. Depois revisamos os créditos apontados, separamos o que é crédito indevido do que é crédito legítimo mal escriturado, fazemos as retificações da EFD-Contribuições e da DCTFWeb e calculamos o DARF de cada mês. É o mesmo cuidado da nossa contabilidade e fiscal mensal para empresas do Lucro Real, que confere a natureza de cada crédito antes de a EFD-Contribuições sair. Para tratar o seu caso, fale com a equipe.
Bases legais: Decreto nº 70.235/1972, art. 7º, I e §§ 1º e 2º (redação da LC nº 227/2026); CTN, art. 138 (redação da LC nº 236/2026); LC nº 225/2026, art. 42, § 1º, e IN RFB nº 2.346/2026; Solução de Consulta Cosit nº 192/2026; Lei nº 9.430/1996, art. 44, I e §§ 1º a 3º, art. 47 e art. 61; Lei nº 8.218/1991, art. 6º; CTN, arts. 113-A e 142, § 5º (incluídos pela LC nº 236/2026); Lei nº 10.833/2003, art. 3º, §§ 19 e 20, e art. 15, II; STJ, Tema 101 (REsp 1.102.577/DF).