

Obrigatório com receita total acima de R$ 78 milhões no ano anterior e para financeiras, factorings, securitizadoras e quem tem lucro do exterior, benefício fiscal ou pagou estimativa. Em 2027 a CBS é igual nos 2 regimes; na nossa conta, o Real paga menos com lucro abaixo de 32% da receita (serviço) ou 9% (comércio).
Em novembro de 2026, o Lucro Real é obrigatório para a empresa com receita total acima de R$ 78 milhões no ano anterior e, em qualquer porte, para financeiras, factorings, securitizadoras e quem tem lucro do exterior, usa isenção ou redução do imposto ou pagou estimativa mensal no ano (Lei 9.718/1998, art. 14). Não há faturamento mínimo. A apuração é trimestral ou anual com estimativas (Lei 9.430/1996, arts. 1º a 3º). Em 2027, a CBS é igual no Real e no Presumido (LC 214/2025, art. 41, § 1º): a escolha fica no IRPJ e na CSLL.
Abaixo, as hipóteses de obrigatoriedade com o que a lei não lista, a exportação, a troca no meio do ano, a escolha entre o anual e o trimestral, a estimativa com balancete em três meses, a conta de 2026 e a de 2027 por atividade e tamanho, as datas da decisão de 2027 e o crédito de PIS e Cofins que sobra em dezembro.
Lucro Real é obrigatório a partir de quanto de faturamento?
Acima de R$ 78 milhões de receita total no ano anterior (Lei 9.718/1998, art. 14, I). Se a empresa funcionou menos de 12 meses naquele ano, o limite é proporcional: R$ 6,5 milhões por mês de atividade (IN RFB 1.700/2017, art. 59, I).
- Receita total, não só a da atividade. O limite soma a receita bruta, os ganhos líquidos em bolsa, os rendimentos de aplicações financeiras e os demais ganhos de capital, como a venda de um imóvel do ativo (IN RFB 1.700/2017, art. 59, § 1º).
- Não há faturamento mínimo. O Lucro Real é a regra do IRPJ. O Presumido é uma opção de quem teve receita bruta total de até R$ 78 milhões e não está nas outras hipóteses do art. 14 (Lei 9.718/1998, art. 13).
- O limite olha o ano anterior. Quem passa de R$ 78 milhões em 2026 entra no Real em 2027. No Presumido, a opção vale para o ano todo (art. 13, § 1º).
Quem mais é obrigado ao Lucro Real?
A lista está no art. 14 da Lei 9.718/1998, no texto compilado do Planalto conferido em 08/11/2026:
| Inciso | Está obrigada ao Lucro Real a empresa que… |
|---|---|
| I | teve receita total acima de R$ 78 milhões no ano anterior, ou proporcional ao número de meses, se funcionou menos de 12 |
| II | é banco, caixa econômica, sociedade de crédito, financiamento e investimento, de crédito imobiliário, corretora ou distribuidora de títulos e valores, arrendamento mercantil, cooperativa de crédito, seguradora, capitalização ou previdência privada aberta |
| III | tem lucros, rendimentos ou ganhos de capital oriundos do exterior |
| IV | usufrui, autorizada pela legislação, de benefício fiscal de isenção ou redução do imposto |
| V | pagou, no decorrer do ano, imposto mensal por estimativa |
| VI | explora factoring: assessoria creditícia, gestão de crédito, compra de direitos creditórios de vendas a prazo e atividades parecidas |
| VII | explora securitização de crédito |
Quatro detalhes que mudam a leitura:
- Pagar estimativa já obriga. Quem paga a estimativa mensal no ano cai no inciso V e fica no Real naquele ano: o DARF da estimativa de janeiro já é a escolha do regime. A opção pelo anual se manifesta com esse pagamento ou com o balancete de suspensão de janeiro (IN RFB 1.700/2017, art. 54, § 1º).
- Holding não é hipótese. Ser holding ou ter ações emitidas não está no art. 14. A holding só é obrigada se cair em uma das hipóteses, como receber lucro de controlada no exterior (inciso III) ou passar de R$ 78 milhões de receita total, que inclui os ganhos de capital.
- Fora do art. 14, a SPE de micro e pequenas. A sociedade de propósito específico formada por micro e pequenas empresas para comprar e vender em conjunto apura o IRPJ pelo Lucro Real e o PIS e a Cofins de forma não cumulativa (LC 123/2006, art. 56, § 2º, IV e V).
- Quem não está na lista escolhe. Qualquer empresa pode apurar pelo Real, mesmo pequena. O que o art. 14 faz é tirar das obrigadas a opção pelo Presumido.
Quem exporta é obrigado ao Lucro Real?
Não pelo inciso III. A obrigação por lucro do exterior não alcança a receita de exportação de mercadorias nem a prestação direta de serviços no exterior (IN RFB 1.700/2017, art. 59, § 2º). O serviço prestado por meio de filial, sucursal, coligada ou controlada lá fora não conta como prestação direta (§ 3º).
A Receita Federal entende, na Solução de Consulta Cosit 150/2026, que a variação cambial do serviço prestado diretamente ao exterior também não é rendimento do exterior para o inciso III, mas entra na receita total para o limite de R$ 78 milhões. Quem exporta serviço escolhe o regime pelos mesmos critérios das outras empresas: a rotina está em contabilidade para exportação de serviços, e a troca do Simples pelo Presumido de quem exporta, em exporto serviço: sair do Simples foi boa troca?.
Dá para mudar do Presumido para o Real no meio do ano?
Em regra, não. A opção pelo Presumido é definitiva para todo o ano (Lei 9.718/1998, art. 13, § 1º) e se manifesta com o pagamento da 1ª ou única quota do IRPJ do 1º trimestre (IN RFB 1.700/2017, art. 214, § 2º).
- A exceção escrita na norma é o exterior. A empresa que pagou pelo Presumido e, no mesmo ano, passa a ter lucro, rendimento ou ganho de capital do exterior apura pelo Real trimestral a partir do trimestre em que isso acontece (art. 214, § 3º-A).
- Passar de R$ 78 milhões no ano não muda o próprio ano. O inciso I olha o ano anterior: a empresa termina o ano no Presumido e entra no Real no ano seguinte.
- A volta do Real para o Presumido tem um ajuste. No 1º período do Presumido, a empresa adiciona os saldos de tributação que estavam diferidos no Real (IN RFB 1.700/2017, art. 219).
Lucro Real anual ou trimestral: qual escolher?
O IRPJ é apurado por trimestre, encerrado em 31 de março, 30 de junho, 30 de setembro e 31 de dezembro (Lei 9.430/1996, art. 1º). No Lucro Real, a empresa pode trocar isso pelo pagamento mensal por estimativa, com acerto anual em 31 de dezembro (art. 2º, § 3º).
| Real trimestral | Real anual com estimativas | |
|---|---|---|
| Quando o imposto é definitivo | A cada trimestre | Em 31 de dezembro |
| Pagamento durante o ano | IRPJ e CSLL do trimestre | Estimativa mensal, sobre a receita do mês multiplicada pelos percentuais de presunção (art. 2º) |
| Prazo do imposto | Quota única até o último dia útil do mês seguinte ao trimestre, ou 3 quotas mensais; nenhuma quota abaixo de R$ 1.000, e imposto abaixo de R$ 2.000 vai em quota única (art. 5º) | Estimativa até o último dia útil do mês seguinte; a de dezembro, até o último dia útil de janeiro (art. 6º e § 3º) |
| Adicional de 10% do IRPJ | Sobre o que passa de R$ 60 mil no trimestre | Sobre o que passa de R$ 20 mil por mês, ou R$ 240 mil no ano |
| Lucro num trimestre, prejuízo no outro | O prejuízo só abate 30% do lucro dos trimestres seguintes | Os meses se somam no balanço do ano |
| Como reduzir o que paga no ano | Não há estimativa a reduzir | Suspender ou reduzir a estimativa com balancete que mostre que o já pago cobre o imposto do período (Lei 8.981/1995, art. 35) |
| Saldo do ano | Não há | Pago até o último dia útil de março do ano seguinte, com Selic desde 1º de fevereiro (art. 6º, §§ 1º e 2º) |
O adicional de 10% incide sobre a parcela do lucro que passa de R$ 20 mil multiplicados pelos meses do período (Lei 9.249/1995, art. 3º), e a CSLL é de 9% para as empresas em geral (Lei 7.689/1988, art. 3º, III).
A forma é irretratável no ano. A opção pelo anual se manifesta com o pagamento da estimativa de janeiro, ainda que em atraso, ou com o balancete de suspensão de janeiro (Lei 9.430/1996, art. 3º; IN RFB 1.700/2017, art. 54, § 1º). Na prática, lucro que oscila entre os trimestres, ou um trimestre de prejuízo no meio do ano, tende a favorecer o anual; lucro estável e caixa curto para antecipar estimativas, o trimestral.
Como funciona a estimativa mensal e o balancete de suspensão ou redução?
No anual, a estimativa do mês aplica sobre a receita bruta os percentuais de presunção (Lei 9.249/1995, arts. 15 e 20; IN RFB 1.700/2017, arts. 33 e 34). Os mais comuns:
| Atividade | Base do IRPJ | Base da CSLL |
|---|---|---|
| Comércio, indústria e transporte de carga | 8% | 12% |
| Transporte de passageiros | 16% | 12% |
| Serviços em geral | 32% | 32% |
| Revenda de combustível | 1,6% | 12% |
Na base do mês entram também os ganhos de capital e as demais receitas fora da receita bruta (IN RFB 1.700/2017, art. 39). O IRPJ é 15% da base, mais 10% sobre o que passar de R$ 20 mil no mês (Lei 9.430/1996, art. 2º, § 2º).
O balancete troca a estimativa pela conta do lucro real do ano até aquele mês. Ele segue as leis comerciais e fiscais, é transcrito no Diário (Lei 8.981/1995, art. 35) e tem a demonstração do lucro real informada no Lalur (IN RFB 1.700/2017, arts. 47 a 50):
- Suspensão: se o imposto do lucro real acumulado desde janeiro é igual ou menor que as estimativas dos meses anteriores, a empresa não paga o mês.
- Redução: se é maior, paga só a diferença.
- Cada mês, novo balancete. Para suspender ou reduzir em outro mês, é preciso levantar novo balancete (art. 47, § 3º).
- O pago a mais não volta como desconto. O que sobrou no período do balancete não reduz as estimativas seguintes calculadas pela receita (art. 47, § 2º).
- Janeiro pode ser pago pelo balancete do próprio mês, e com prejuízo fica dispensado (art. 48).
Exemplo com valores hipotéticos, cálculo do escritório sobre a regra. Uma prestadora de serviços no Real anual fatura R$ 400 mil por mês (R$ 4,8 milhões no ano). A estimativa do mês tem base de 32%, R$ 128.000: IRPJ de R$ 30.000 (R$ 19.200 de 15% mais R$ 10.800 de adicional sobre R$ 108.000) e CSLL de R$ 11.520.
| Mês | Sem balancete | Balancete de março com lucro real acumulado de R$ 150.000 (suspensão) | Balancete de março com R$ 300.000 (redução) |
|---|---|---|---|
| Janeiro e fevereiro | R$ 30.000 de IRPJ e R$ 11.520 de CSLL por mês (R$ 60.000 e R$ 23.040 pagos) | igual | igual |
| IRPJ devido de janeiro a março | não se calcula | R$ 31.500 (15% de R$ 150.000 mais 10% sobre R$ 90.000, acima de 3 x R$ 20 mil) | R$ 69.000 (R$ 45.000 mais R$ 24.000) |
| CSLL devida de janeiro a março | não se calcula | R$ 13.500 | R$ 27.000 |
| Pago em março | R$ 30.000 e R$ 11.520 | zero e zero (o já pago cobre) | R$ 9.000 e R$ 3.960 |
| Abril, sem novo balancete | estimativa pela receita | volta a estimativa pela receita (R$ 30.000 e R$ 11.520): o pago a mais até março não abate | idem |
Cálculo do escritório sobre a regra, sem adições, exclusões ou prejuízo anterior; o adicional do balancete usa R$ 20 mil vezes os 3 meses do período. Os prazos do trimestral e da estimativa de cada mês estão no calendário fiscal.
O que o Lucro Real exige da contabilidade?
O ponto de partida é o lucro líquido contábil, apurado pela lei comercial, ajustado por adições, exclusões e compensações (Decreto-Lei 1.598/1977, art. 6º). Sem contabilidade completa e em dia, não há Lucro Real: a conta começa no balanço.
- Lalur. O Livro de Apuração do Lucro Real traz os ajustes do lucro líquido, a demonstração do lucro real e o controle dos valores que passam de um ano para outro, como o prejuízo a compensar (Decreto-Lei 1.598/1977, art. 8º, I). Hoje ele é entregue em meio digital.
- ECF. Para quem está no Lucro Real, a Escrituração Contábil Fiscal é o próprio Lalur, inclusive para as multas (IN RFB 1.700/2017, art. 310). É nela que vão o e-Lalur e o e-Lacs, o espelho da CSLL. A ECF vai ao Sped até o último dia útil de julho do ano seguinte (IN RFB 2.004/2021, art. 3º).
- ECD. Quem apura pelo Lucro Real mantém a escrituração pelas leis comerciais e fiscais e transmite a Escrituração Contábil Digital até o último dia útil de junho do ano seguinte (IN RFB 2.003/2021, art. 5º).
- Créditos de PIS e Cofins. Até o fim de 2026, quem está no Real recolhe PIS e Cofins não cumulativos e precisa controlar, nota a nota, o que gera crédito.
As outras obrigações mensais, iguais para o Real e o Presumido, estão em DCTFWeb: prazo e multa e EFD-Reinf: quem entrega e qual o prazo.
Como o crédito de PIS e Cofins pesa na escolha em 2026?
No Lucro Real, o PIS é de 1,65% e a Cofins de 7,6%, somando 9,25% sobre a receita (Lei 10.637/2002, art. 2º; Lei 10.833/2003, art. 2º). Em troca, a empresa desconta créditos sobre bens comprados para revenda, bens e serviços usados como insumo, aluguéis de prédios, máquinas e equipamentos pagos a pessoa jurídica e outros itens do art. 3º das duas leis. O crédito tomado a mais vira aviso da Receita: em 2026, os alvos foram o frete de transportadora do Simples e o insumo na revenda, como explicamos em aviso da Receita sobre crédito de PIS/Cofins. Em 2026, o PIS e a Cofins-Importação pagos sobre serviço contratado no exterior também podem virar crédito no não cumulativo, nas hipóteses do art. 15 da Lei 10.865/2004; no Presumido e no Simples, não (a conta está em remessa ao exterior: o IRRF e os tributos da empresa).
No Presumido, PIS e Cofins seguem cumulativos (Lei 10.637/2002, art. 8º, II; Lei 10.833/2003, art. 10, II): 0,65% de PIS e 3% de Cofins, somando 3,65%, sem crédito (Lei 9.715/1998, art. 8º, I; Lei 9.718/1998, art. 8º). Quem compra muito com crédito pode pagar menos com 9,25% do que com 3,65%. Desde 2023, o ICMS que incidiu na compra não entra na base do crédito; o efeito na indústria está em créditos de PIS/Cofins na indústria sem o ICMS.
Essa diferença vale até 31/12/2026. Em 2027, o crédito da CBS é igual nos dois regimes, e ela sai da escolha.
Como funciona a compensação de prejuízo no Lucro Real?
O prejuízo fiscal pode ser abatido do lucro real dos períodos seguintes, mas cada compensação fica limitada a 30% do lucro líquido ajustado do período (Lei 9.065/1995, art. 15). A base negativa da CSLL segue a mesma regra (art. 16), e a compensação depende de a empresa manter os livros e documentos que provam o prejuízo (art. 15, parágrafo único).
Na conta: uma empresa que fechou um ano com prejuízo fiscal de R$ 300.000 e, no ano seguinte, apura lucro de R$ 400.000 antes da compensação abate até R$ 120.000 (30%). O lucro real fica em R$ 280.000, e os R$ 180.000 restantes continuam na parte B do Lalur para os anos seguintes. No Presumido, esse prejuízo não reduz nada: a base é um percentual da receita, com ou sem lucro.
Quando o Lucro Real compensa em 2026?
Exemplo hipotético, com as regras de 2026. Uma empresa de instalações e manutenção industrial de Porto Alegre/RS fatura R$ 5.000.000 no ano, R$ 1.250.000 por trimestre. Gasta R$ 1.400.000 em materiais aplicados nos serviços, comprados de pessoas jurídicas, e R$ 240.000 de aluguel do galpão, pago a uma pessoa jurídica, os dois com crédito de PIS e Cofins. A folha com encargos soma R$ 2.300.000 e o ISS e as demais despesas, R$ 550.000, sem crédito. Antes de PIS, Cofins, IRPJ e CSLL, sobram R$ 510.000, ou 10,2% da receita. Hipóteses: sem adições, exclusões ou prejuízo anterior, sem receitas financeiras, PIS e Cofins sobre a receita total, com o ISS dentro da base, e Real anual. Com o ISS fora da base, como o STF decidiu em 21/10/2026 (acórdão ainda não publicado), os dois regimes pagariam um pouco menos de PIS e Cofins, e a conclusão não muda; o efeito está em ISS fora do PIS e da Cofins.
| Tributo no ano | Lucro Presumido | Lucro Real |
|---|---|---|
| PIS e Cofins | R$ 182.500 (3,65% de R$ 5.000.000) | R$ 310.800 (R$ 462.500 de débito, menos R$ 151.700 de crédito) |
| Base do IRPJ e da CSLL | R$ 1.600.000 (32% da receita) | R$ 199.200 (lucro: R$ 510.000 menos R$ 310.800) |
| IRPJ de 15% | R$ 240.000 | R$ 29.880 |
| Adicional de 10% | R$ 136.000 (sobre R$ 1.360.000) | Zero (lucro abaixo de R$ 240.000) |
| CSLL de 9% | R$ 144.000 | R$ 17.928 |
| Total federal | R$ 702.500 (14,05% da receita) | R$ 358.608 (7,17% da receita) |
A conta do Presumido. Nos serviços, a base do IRPJ e da CSLL é 32% da receita (Lei 9.249/1995, arts. 15 e 20): R$ 1.600.000. O IRPJ é 15% disso, R$ 240.000, mais 10% sobre o que passa de R$ 240.000 no ano, R$ 136.000. A CSLL é 9%, R$ 144.000. Com receita de exatamente R$ 1.250.000 por trimestre, nada passa do limite trimestral da LC 224/2025, e a presunção fica em 32%.
A conta do Real. O débito de PIS e Cofins é 9,25% de R$ 5.000.000, R$ 462.500. O crédito é 9,25% de R$ 1.640.000 (materiais mais aluguel), R$ 151.700. O líquido, R$ 310.800, sai do resultado: R$ 510.000 menos R$ 310.800 dá lucro real de R$ 199.200. O IRPJ é 15%, R$ 29.880, e a CSLL é 9%, R$ 17.928. Como o lucro fica abaixo de R$ 240.000 no ano, não há adicional.
O Real paga R$ 343.892 a menos no ano. No Presumido, os tributos federais (R$ 702.500) passariam do próprio resultado antes deles (R$ 510.000), porque a lei presume 32% de lucro para quem tem 10%.
Onde o Presumido volta a ganhar. Mantidas a receita e as compras com crédito, o Real total é R$ 286.800 mais 34% do lucro, quando o lucro passa de R$ 240.000 (15% de IRPJ, 10% de adicional e 9% de CSLL, menos os R$ 24.000 do adicional que não incide sobre os primeiros R$ 240.000). Ele empata com os R$ 702.500 do Presumido com lucro real de cerca de R$ 1.222.647, ou 24,5% da receita. Acima disso, o Presumido paga menos.
| O Real tende a compensar quando… | O Presumido tende a compensar quando… |
|---|---|
| A margem fica abaixo da base presumida do setor (32% nos serviços; 8% de IRPJ e 12% de CSLL no comércio e na indústria) | A margem é alta e estável |
| Há prejuízo, ou anos de lucro e prejuízo alternados | O lucro é previsível e a folha pesa mais que as compras |
| Há muitas compras de insumos, mercadorias e aluguéis com crédito (até 2026; em 2027 o crédito da CBS é igual nos dois) | Há poucas compras com crédito, como em serviços intelectuais |
| A receita passa de R$ 5 milhões no ano, porque a presunção do Presumido ficou 10% maior na parcela acima disso (LC 224/2025) | A empresa não quer, ou não consegue, manter a contabilidade e os controles do Real |
Duas deduções só existem no Real: os juros sobre capital próprio pagos aos sócios (Lei 9.249/1995, art. 9º; a conta está em JCP ou dividendos em 2026) e a exclusão dos gastos com pesquisa e inovação da Lei do Bem, feita “na determinação do lucro real” (Lei 11.196/2005, art. 19; para software, ver Fator R e empresas de tecnologia).
A presunção 10% maior acima de R$ 5 milhões vem da LC 224/2025, art. 4º, §§ 4º, VII, e 5º: só a parcela da receita que passa do limite usa o percentual acrescido, e nos serviços ele vai de 32% para 35,2%. A mecânica por trimestre e as datas estão em presunção +10% da LC 224. Para quem ainda está no Simples, a comparação com os três regimes está em Simples, Presumido ou Real: como escolher em 2027.
Lucro Real ou Presumido em 2027: quando o Real compensa com a CBS?
Em 2027, PIS e Cofins acabam e a CBS passa a ser cobrada (ADCT, art. 126); as regras do PIS e da Cofins deixam de valer em 1º/01/2027 (LC 214/2025, art. 542). Fora do Simples e do MEI, a empresa fica no regime regular do IBS e da CBS, seja do Presumido, seja do Real (LC 214/2025, art. 41, § 1º), e credita a CBS das compras nas mesmas condições (art. 47). A diferença entre 3,65% sem crédito e 9,25% com crédito some, e a escolha volta ao IRPJ e à CSLL.
Nem a LC 214/2025 nem a LC 227/2026 mudam as hipóteses do art. 14, os percentuais de presunção, as alíquotas do IRPJ e da CSLL ou a apuração trimestral e anual. O Real tende a pagar menos quando o lucro tributável fica abaixo da base que o Presumido presume. Acima de R$ 5 milhões no ano, o ponto de empate sobe um pouco, porque o Presumido usa a presunção acrescida de 10% na parcela excedente (LC 224/2025).
Estimativa do escritório: lucro tributável em que o IRPJ e a CSLL do Real igualam os do Presumido em 2027, em % da receita do ano.
| Atividade | Presunção do IRPJ e da CSLL | Até R$ 5 milhões no ano | R$ 12 milhões | R$ 20 milhões |
|---|---|---|---|---|
| Serviços em geral | 32% e 32% | 32,0% | 33,9% | 34,4% |
| Comércio e indústria | 8% e 12% | 9,1% | 9,6% | 9,7% |
| Transporte de carga | 8% e 12% | 9,1% | 9,6% | 9,7% |
Hipóteses da tabela: IRPJ de 15%, adicional de 10% sobre o que passa de R$ 240 mil no ano e CSLL de 9% nos dois regimes; acréscimo de 10% na presunção só na parcela acima de R$ 5 milhões; receita igual nos trimestres; sem adições, exclusões, prejuízo ou receitas financeiras; lucro e base presumida acima de R$ 240 mil no ano (receita acima de cerca de R$ 750 mil nos serviços e de R$ 3 milhões no comércio); CBS, IBS, ICMS, ISS e folha iguais nos dois regimes e fora da conta. A receita é a sem a CBS e o IBS destacados na nota: até 08/11/2026, a Receita Federal não tinha dito, em ato próprio, se a CBS destacada entra na receita bruta do Presumido em 2027. Se entrar, a base presumida sobe e o empate muda.
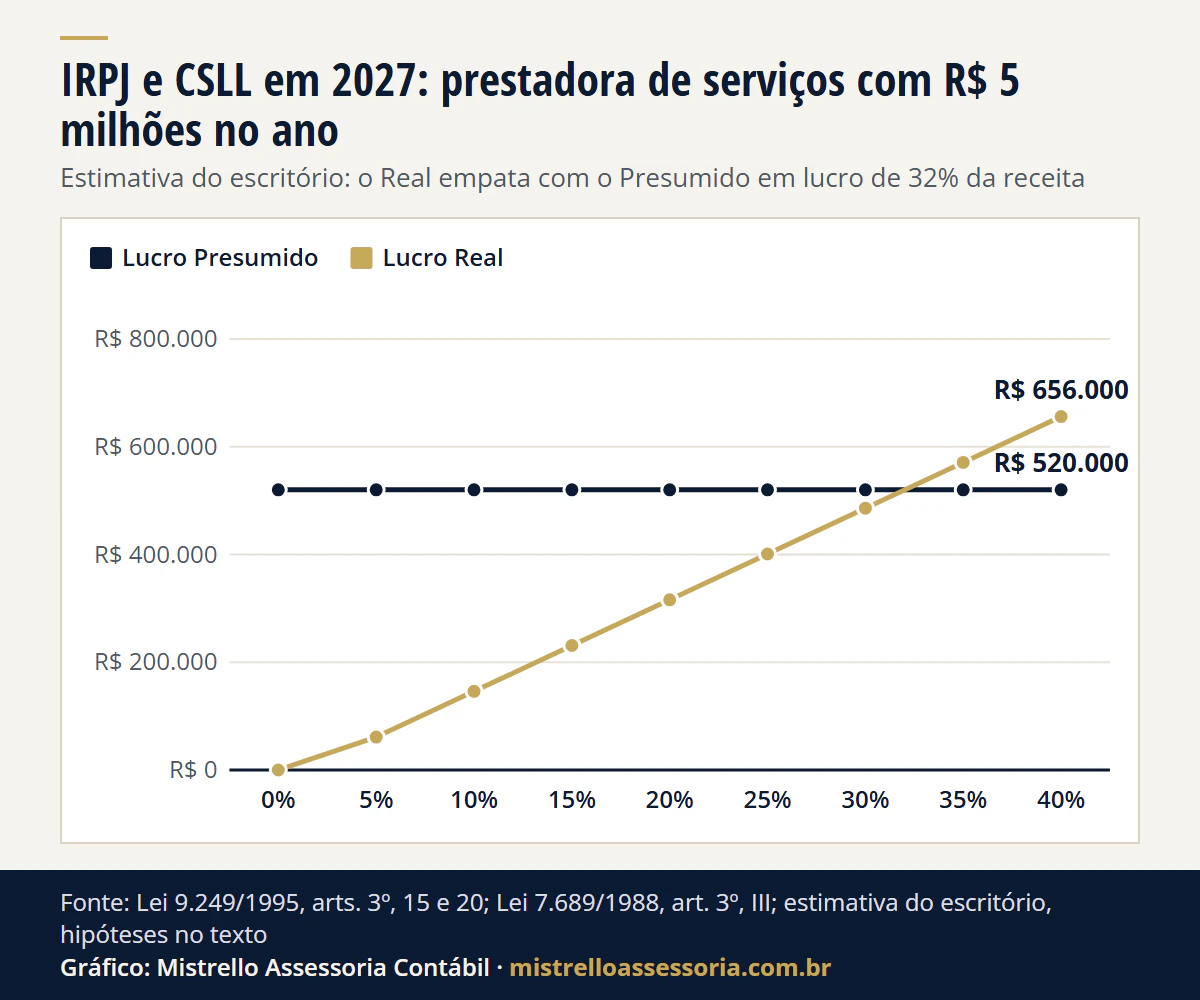
Ver os dados do gráfico
| Lucro tributável (% da receita) | Lucro Presumido | Lucro Real |
|---|---|---|
| 0% | R$ 520.000 | R$ 0 |
| 5% | R$ 520.000 | R$ 61.000 |
| 10% | R$ 520.000 | R$ 146.000 |
| 15% | R$ 520.000 | R$ 231.000 |
| 20% | R$ 520.000 | R$ 316.000 |
| 25% | R$ 520.000 | R$ 401.000 |
| 30% | R$ 520.000 | R$ 486.000 |
| 35% | R$ 520.000 | R$ 571.000 |
| 40% | R$ 520.000 | R$ 656.000 |
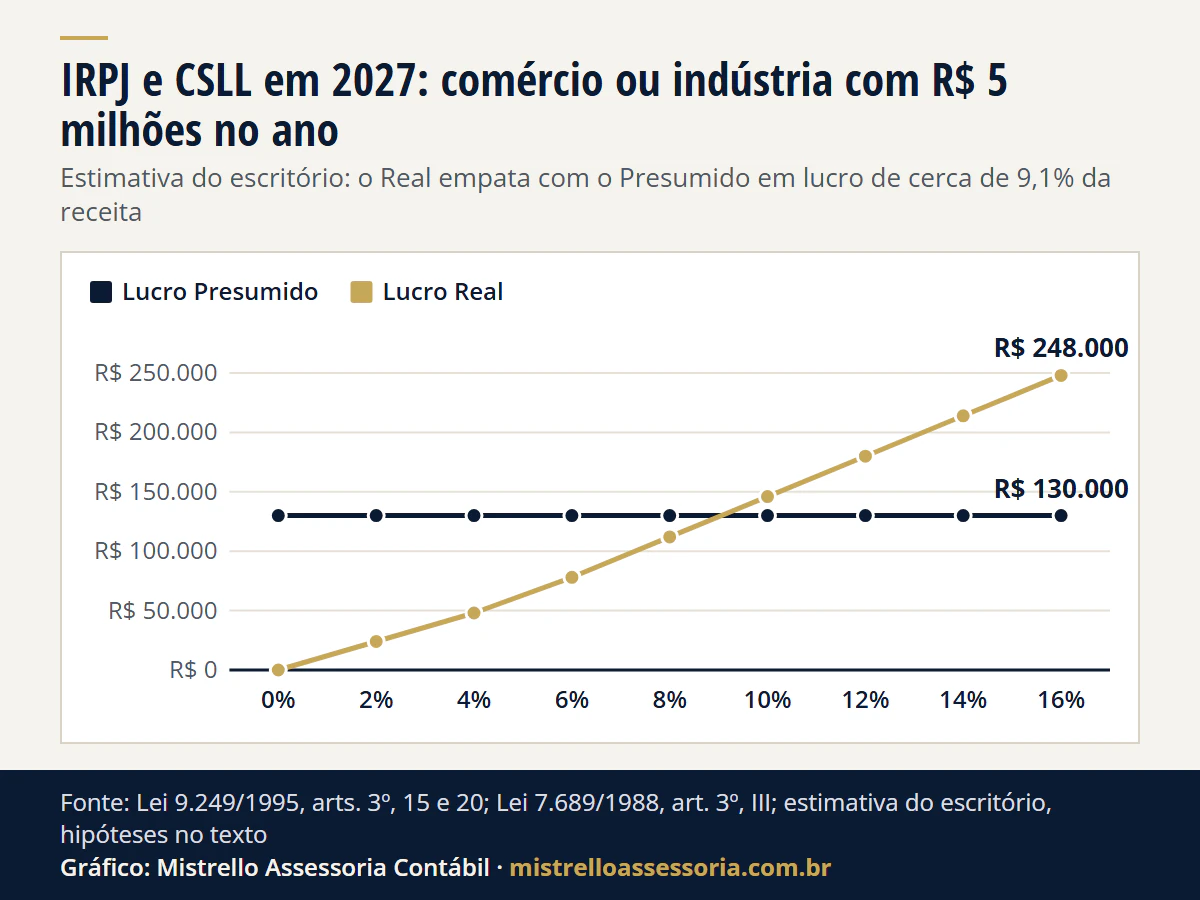
Ver os dados do gráfico
| Lucro tributável (% da receita) | Lucro Presumido | Lucro Real |
|---|---|---|
| 0% | R$ 130.000 | R$ 0 |
| 2% | R$ 130.000 | R$ 24.000 |
| 4% | R$ 130.000 | R$ 48.000 |
| 6% | R$ 130.000 | R$ 78.000 |
| 8% | R$ 130.000 | R$ 112.000 |
| 10% | R$ 130.000 | R$ 146.000 |
| 12% | R$ 130.000 | R$ 180.000 |
| 14% | R$ 130.000 | R$ 214.000 |
| 16% | R$ 130.000 | R$ 248.000 |
Três casos de 2027, com valores hipotéticos (IRPJ mais CSLL no ano):
| Caso | Presumido | Real | Quem paga menos |
|---|---|---|---|
| A. A mesma prestadora do exemplo de 2026: R$ 5 milhões, lucro de R$ 510.000 (10,2%) | R$ 520.000 | R$ 149.400 | Real, R$ 370.600 a menos |
| B. Comércio de R$ 20 milhões com lucro de R$ 1.000.000 (5%) | R$ 638.200 (base do IRPJ de R$ 1.720.000 e da CSLL de R$ 2.580.000, com 8,8% e 13,2% nos R$ 15 milhões acima de R$ 5 milhões) | R$ 316.000 | Real, R$ 322.200 a menos |
| C. Prestadora de R$ 5 milhões com lucro de R$ 2.000.000 (40%) | R$ 520.000 | R$ 656.000 | Presumido, R$ 136.000 a menos |
No Real, com lucro acima de R$ 240 mil, o IRPJ e a CSLL somam 34% do lucro menos R$ 24.000. O caso C mostra o outro lado: com margem alta, o Presumido continua a opção mais barata. E o custo de manter contabilidade completa, Lalur e estimativas entra na decisão, como no exemplo de 2026.
A alíquota da CBS foi calculada pelo TCU em 11,3% e, até 08/11/2026, faltava a resolução do Senado; o que o número é está em CBS de 11,3% em 2027. Em 2027 e 2028, o IBS é cobrado a 0,05% estadual e 0,05% municipal, e a CBS tem 0,1 ponto a menos (ADCT, art. 127). ICMS e ISS caem a partir de 2029 e acabam em 2033 (ADCT, arts. 128 e 129). Para o prestador de serviços no Presumido e quanto da receita precisa virar compra com crédito, veja Reforma Tributária para prestador de serviços. O panorama está em Reforma Tributária.
Quando decidir o regime de 2027 no Lucro Real?
A escolha de 2027 se faz com o primeiro pagamento do ano. As datas, contadas pelo escritório sobre as regras e o calendário de 2027:
| Data | O que vence ou se decide | Base |
|---|---|---|
| 31/12/2026 | último dia do PIS e da Cofins; feche o saldo de crédito conferido e escriturado | LC 214/2025, arts. 378 e 542 |
| 29/01/2027 (sexta) | estimativa de dezembro de 2026, para quem está no Real anual em 2026 | Lei 9.430/1996, art. 6º, § 3º |
| 26/02/2027 (sexta) | estimativa de janeiro de 2027: pagar, ou levantar o balancete de suspensão de janeiro, é a opção pelo Real anual | Lei 9.430/1996, art. 3º; IN RFB 1.700/2017, art. 54, § 1º |
| 31/03/2027 (quarta) | saldo do IRPJ e da CSLL de 2026 de quem está no anual, com Selic desde 1º/02 | Lei 9.430/1996, art. 6º, §§ 1º e 2º |
| 30/04/2027 (sexta) | IRPJ e CSLL do 1º trimestre: no Real trimestral (quota única ou 1ª de 3) ou no Presumido, cuja 1ª quota é a opção do ano | Lei 9.430/1996, art. 5º; IN RFB 1.700/2017, arts. 55 e 214, § 2º |
| 30/06/2027 e 30/07/2027 | ECD e ECF de 2026 | IN RFB 2.003/2021, art. 5º; IN RFB 2.004/2021, art. 3º |
O 28/02/2027 cai num domingo, e o Carnaval de 2027 é em 08 e 09/02. Os passos da opção pelo Presumido estão em Lucro Presumido em 2027: como e quando fazer a opção, e o calendário do Simples, em Simples, Presumido ou Real. Todos os prazos federais do mês estão no calendário fiscal.
O que acontece com o crédito de PIS e Cofins que sobrar em 2026?
O crédito de PIS e Cofins não usado até a extinção das contribuições continua válido, mantido o prazo que já corria. Ele compensa a CBS e pode ser ressarcido ou compensado com outros tributos federais, nos requisitos da lei antiga, desde que registrado na escrituração do PIS e da Cofins (LC 214/2025, art. 378). O crédito por depreciação segue como crédito presumido da CBS (art. 380).
Quem estava no regime cumulativo, como o Presumido, em 31/12/2026 pode tomar crédito presumido de CBS sobre o estoque de bens em 1º/01/2027 (LC 214/2025, art. 381, I). Na prática: feche dezembro com o saldo de crédito conferido e escriturado. Na indústria, o cálculo do crédito sem o ICMS está em créditos de PIS/Cofins na indústria.
Como fazer a sua conta?
Não existe calculadora de Lucro Real que dispense o balanço: o imposto depende do lucro, das adições e das compras com crédito. A conta de 2026, em cinco passos (em 2027, pule o passo 1: a CBS é igual nos dois regimes):
- PIS e Cofins. No Real, 9,25% da receita menos 9,25% das compras e despesas que dão crédito. No Presumido, 3,65% da receita.
- Lucro tributável. No Real, o resultado do balanço depois do PIS e da Cofins, mais adições, menos exclusões e a compensação de prejuízo, limitada a 30%. No Presumido, o percentual do setor sobre a receita: 32% nos serviços e, para o IRPJ, 8% no comércio e na indústria, com o percentual 10% maior na parcela da receita que passa de R$ 5 milhões no ano.
- IRPJ. 15% do lucro tributável, mais 10% sobre o que passar de R$ 20 mil por mês.
- CSLL. 9% do lucro tributável (no Presumido, sobre a base da CSLL: 32% nos serviços e 12% no comércio e na indústria).
- Compare o total do ano, com o mesmo faturamento, nos dois regimes.
Para a parte do Simples e do Presumido em serviços, o comparador Simples x Presumido faz a conta com os seus números.
Como trabalhamos
Simulamos o Presumido e o Real com o balanço, as compras com crédito e a projeção de 2027 da empresa, mostramos onde fica o ponto de empate e registramos a escolha e o prazo de cada opção. Quando a empresa já está no Real, cuidamos da contabilidade, do Lalur na ECF, das estimativas e dos balancetes de suspensão. É parte do planejamento tributário e da contabilidade para empresas do Lucro Real do escritório em Porto Alegre, com atendimento online em todo o Brasil; veja também a contabilidade em Porto Alegre. Para olhar o regime da sua empresa, fale com a equipe.
Fontes e legislação
- Planalto: Lei 9.718/1998, arts. 8º, 13 e 14; Lei 9.430/1996, arts. 1º a 3º, 5º e 6º; Lei 8.981/1995, art. 35; Lei 9.249/1995, arts. 3º, 9º, 15 e 20; Lei 7.689/1988, art. 3º, III; Lei 9.065/1995, arts. 15 e 16; Decreto-Lei 1.598/1977, arts. 6º e 8º; LC 123/2006, art. 56, § 2º; Lei 11.196/2005, art. 19.
- Planalto, PIS e Cofins de 2026: Lei 10.637/2002, arts. 2º, 3º e 8º; Lei 10.833/2003, arts. 2º, 3º e 10; Lei 9.715/1998, art. 8º.
- Planalto, LC 224 e Reforma: LC 224/2025, art. 4º, §§ 4º, VII, e 5º; Constituição, ADCT, arts. 126 a 130; LC 214/2025, arts. 41, 47, 378, 380, 381 e 542; LC 227/2026.
- Receita Federal: IN RFB 1.700/2017, arts. 33, 34, 39, 47 a 50, 54, 55, 59, 132, 214, 219 e 310; IN RFB 2.003/2021, art. 5º; IN RFB 2.004/2021, art. 3º; Solução de Consulta Cosit 150/2026.
Regras conferidas na fonte oficial em 08/11/2026. Os exemplos usam valores hipotéticos, e as contas de 2027, a estimativa e as datas do calendário são cálculo do escritório sobre as regras, refeitos na mesma data. Esta análise não substitui o exame do caso concreto.
Bases legais: Lei nº 9.718/1998, arts. 8º, 13 e 14; Lei Complementar nº 123/2006, art. 56, § 2º, IV e V; Lei nº 9.430/1996, arts. 1º, 2º, 3º, 5º e 6º; Lei nº 8.981/1995, art. 35; Lei nº 9.249/1995, arts. 3º, 9º, 15 e 20; Lei nº 7.689/1988, art. 3º, III; Lei nº 9.065/1995, arts. 15 e 16; Decreto-Lei nº 1.598/1977, arts. 6º e 8º; IN RFB nº 1.700/2017, arts. 47 a 50, 54, 59, 132, 214, 219 e 310; IN RFB nº 2.003/2021, art. 5º; IN RFB nº 2.004/2021, art. 3º; Lei nº 10.637/2002, arts. 2º, 3º e 8º; Lei nº 10.833/2003, arts. 2º, 3º e 10; Lei nº 9.715/1998, art. 8º; LC nº 224/2025, art. 4º, §§ 4º, VII, e 5º; EC nº 132/2023 (ADCT, arts. 126 a 130); LC nº 214/2025, arts. 41, 47, 378, 380, 381 e 542; Solução de Consulta Cosit nº 150/2026.