

Em 2027, sai o PIS/Cofins de 3,65% e entra a CBS, calculada em 11,3% pelo TCU e cobrada a 11,2% em 2027, mais 0,1% de IBS (LC 214/2025, arts. 344 e 347). No Presumido, quem tem pouca compra com crédito tende a pagar mais. No Simples, a CBS e o IBS ficam dentro do DAS, salvo a opção por fora.
Em 1º/01/2027, o PIS e a Cofins deixam de existir: o prestador de serviços do Lucro Presumido troca os 3,65% sobre o faturamento pela CBS, que o TCU calculou em 11,3% em 28/10/2026 e que em 2027 é cobrada com 0,1 ponto a menos, 11,2%, salvo se o Senado fixar outro número até 15/12/2026. O IBS entra a 0,1%. A CBS dá crédito das compras com nota; salário de empregado e pró-labore de sócio administrador não dão crédito. No Simples, CBS e IBS entram no DAS (LC 214/2025, arts. 6º, 47, 344 e 347; ADCT, art. 126; LC 123/2006, art. 13, na redação da LC 214/2025).
Se você vai pagar mais ou menos depende de quanto do seu faturamento vira compra com crédito. Abaixo estão a conta de três prestadores hipotéticos no Presumido, o ponto de empate com os 3,65% de hoje, a do Simples no Anexo III vendendo para empresa e o calendário que ainda está aberto em novembro e dezembro de 2026.
O que muda em 2027 para o prestador de serviços?
O PIS e a Cofins deixam de existir em 1º/01/2027, e a empresa que não é do Simples nem MEI passa ao regime regular da CBS e do IBS (LC 214/2025, art. 41, § 1º). O ISS segue inteiro até 2028, e a reforma não muda os percentuais de presunção do IRPJ e da CSLL. Ano a ano, para quem presta serviço sem redução de alíquota:
| Ano | PIS e Cofins | CBS | IBS | ISS | Base |
|---|---|---|---|---|---|
| 2026 | cobrados (3,65% no Presumido) | 0,9%, com recolhimento dispensado para quem cumpre as obrigações acessórias; não vale para o Simples | 0,1%, com a mesma dispensa | inteiro | LC 214/2025, arts. 343, 346 e 348, §§ 1º e 2º, e III, “c”; ADCT, art. 125 |
| 2027 | extintos em 1º/01 | alíquota de referência menos 0,1 ponto: 11,2% se a referência ficar em 11,3% | 0,05% estadual + 0,05% municipal | inteiro | LC 214/2025, arts. 344, 347 e 542; ADCT, arts. 126 e 127; Acórdão 2.933/2026-TCU |
| 2028 | extintos | alíquota de referência menos 0,1 ponto | 0,1% | inteiro | LC 214/2025, arts. 344 e 347 |
| 2029 a 2032 | extintos | veja o cronograma | veja o cronograma | 9/10, 8/10, 7/10 e 6/10 | ADCT, art. 128 |
| 2033 | extintos | veja o cronograma | veja o cronograma | extinto | ADCT, art. 129; LC 214/2025, art. 543 |
Na nota fiscal de serviço, a mudança começa antes: o que muda no documento está em PIS e Cofins acabam em 2027: o que muda na nota e em NFS-e com IBS e CBS.
Empresa de serviços do Lucro Presumido vai pagar mais imposto com a CBS em 2027 do que os 3,65% de PIS e Cofins?
Depende da fatia do faturamento que vira compra com crédito: com pouca compra, paga mais. Hoje, o Presumido paga 0,65% de PIS e 3% de Cofins sobre o faturamento, no regime cumulativo, sem crédito (Lei 9.715/1998, art. 8º, I; Lei 9.718/1998, arts. 2º, 3º e 8º; Lei 10.637/2002, art. 8º, II; Lei 10.833/2003, art. 10, II). Em 2027, a CBS incide sobre a venda e desconta a CBS das compras feitas com nota (LC 214/2025, art. 47). Em geral, quem presta serviço compra pouco, e a maior parte do custo é folha.
Exemplo hipotético: três empresas no Lucro Presumido, cada uma com R$ 100 mil de receita por mês.
| Perfil hipotético | Compras com crédito por mês | Hoje: PIS + Cofins (3,65%) | 2027: CBS na venda | Crédito das compras (11,2%) | CBS a recolher | Diferença por mês | CBS líquida / receita |
|---|---|---|---|---|---|---|---|
| Consultoria (sem redução) | R$ 10.000 | R$ 3.650,00 | R$ 11.200,00 (11,2%) | R$ 1.120,00 | R$ 10.080,00 | + R$ 6.430,00 | 10,08% |
| Agência de marketing (sem redução) | R$ 30.000 | R$ 3.650,00 | R$ 11.200,00 (11,2%) | R$ 3.360,00 | R$ 7.840,00 | + R$ 4.190,00 | 7,84% |
| Engenharia com a redução de 30% (se cumprir o art. 127) | R$ 20.000 | R$ 3.650,00 | R$ 7.840,00 (7,84%) | R$ 2.240,00 | R$ 5.600,00 | + R$ 1.950,00 | 5,60% |
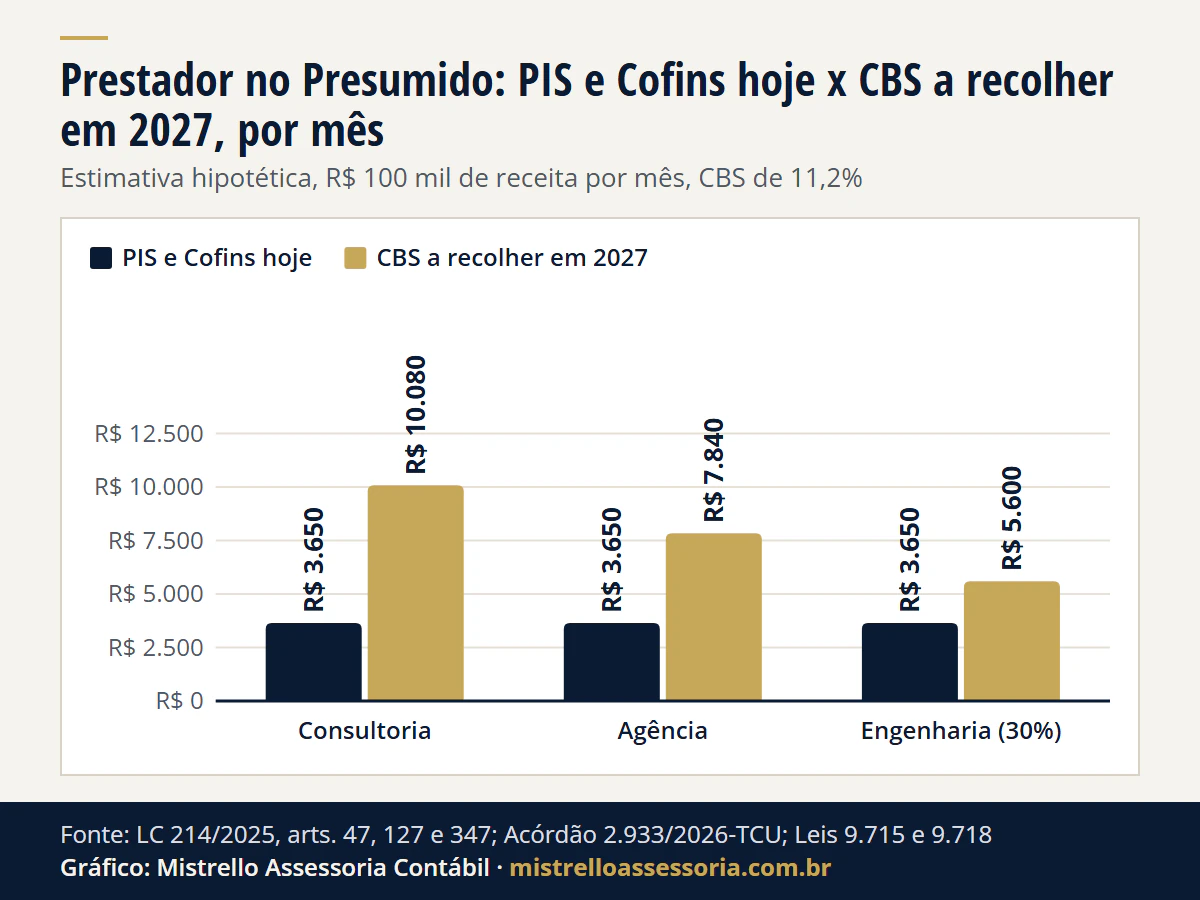
Ver os dados do gráfico
| Perfil hipotético | PIS e Cofins hoje | CBS a recolher em 2027 |
|---|---|---|
| Consultoria | R$ 3.650 | R$ 10.080 |
| Agência | R$ 3.650 | R$ 7.840 |
| Engenharia (30%) | R$ 3.650 | R$ 5.600 |
Premissas da conta:
- Números hipotéticos, com CBS de 11,2% (se a referência ficar em 11,3%).
- A CBS é aplicada sobre os R$ 100 mil do serviço, sem o ISS, que fica fora da base da CBS e do IBS de 2026 a 2032 (LC 214/2025, art. 12, § 2º, V).
- Fornecedores todos do regime regular, na alíquota cheia de 11,2%.
- Na engenharia, a redução de 30% vale também sobre o 0,1 ponto (art. 347, § 1º, I): 11,3% x 0,7 - 0,1 x 0,7 = 7,84%.
- O IBS de 0,1% fica fora da conta (R$ 100 a mais na venda em cada perfil, antes de crédito), e o IRPJ, a CSLL e o ISS ficam fora da comparação.
O efeito da reforma sobre a escolha do regime está em Lucro Presumido em 2027: como e quando optar, e o comparador Simples x Presumido refaz a conta com as suas compras, com a alíquota da CBS como campo editável.
Quanto da receita precisa virar compra com crédito para empatar com os 3,65%?
Sem redução, 67,4% da receita, numa estimativa nossa com as mesmas premissas da tabela anterior. A conta é (CBS na venda - 3,65%) / 11,2%:
| Situação | CBS na venda em 2027 | Compras com crédito para empatar |
|---|---|---|
| Sem redução | 11,2% | 67,4% da receita |
| Redução de 30% (profissões do art. 127) | 7,84% | 37,4% da receita |
| Redução de 60% (saúde e educação dos Anexos III e II) | 4,48% | 7,4% da receita |
Com uma CBS de 9%, número que circulava antes do acórdão do TCU, o empate ficaria perto de 59%. Com os 11,2% de 2027, sobe para 67,4%: poucas empresas de serviço compram dois terços do que faturam. De onde vem o número de 11,3% e o que o Senado ainda pode mudar está em CBS de 11,3% em 2027.
Por que o prestador de serviços tem pouco crédito na CBS?
Porque o maior custo dele é a folha, e a folha fica fora da CBS e do IBS. O serviço prestado por pessoa física em relação de emprego ou na atuação como administrador fica fora da incidência (LC 214/2025, art. 6º, I, “a” e “b”), e, sem tributo na operação, não há crédito (art. 47, § 2º, I). Ou seja: salário de empregado e pró-labore de sócio administrador não geram crédito.
O crédito que sobra vem das compras de bens e serviços com nota fiscal eletrônica idônea, desde que o débito do fornecedor tenha sido extinto (art. 47, caput e § 1º, II). Fica fora o que for de uso ou consumo pessoal, como o imóvel residencial e o veículo fornecidos de graça ou abaixo do valor de mercado a sócio, administrador ou empregado (art. 57, II e § 1º). Na prática, o crédito do prestador vem das compras da operação feitas de fornecedores do regime regular, com nota, e costuma ser uma fatia pequena da receita.
Se o meu cliente é empresa ou pessoa física, muda o preço?
Muda a conta de quem compra. Na agência hipotética da tabela, a nota de R$ 100 mil sai com R$ 11.200,00 de CBS. Se o cliente é empresa do regime regular, essa CBS vira crédito dele, nas condições do art. 47 (nota fiscal eletrônica idônea e débito extinto), e o custo efetivo do serviço, para ele, é o valor sem a CBS. Se o cliente é pessoa física, não há crédito: a CBS é custo final dele.
Por isso o mesmo aumento de carga pesa diferente conforme a carteira. Quem vende para empresas do regime regular tem mais margem para negociar o preço sem a CBS; quem vende para consumidor final sente a CBS inteira no preço que o cliente vê. A conta muda conforme quem compra, e é a carteira de clientes que diz para que lado.
A redução de 30% ou de 60% vale para a minha empresa?
Vale só nos serviços que a lei lista. A redução de 30% é para os serviços de 18 profissões intelectuais fiscalizadas por conselho profissional, como engenheiros e contabilistas (LC 214/2025, art. 127). Na pessoa jurídica, os requisitos são cumulativos: todos os sócios habilitados na profissão, nenhum sócio pessoa jurídica, a sociedade não pode ser sócia de outra empresa, nenhuma atividade diversa da profissão e o serviço prestado diretamente pelos sócios (art. 127, § 1º, II). A redução de 60% é só para os serviços de saúde e de educação listados nos Anexos III e II da lei, por código da NBS (arts. 128 a 130).
Uma agência ou consultoria cujo serviço não seja o de uma dessas profissões, prestado pelos sócios habilitados, fica na alíquota cheia. Os detalhes de cada caso estão em Reforma para advogados e profissões regulamentadas, em Reforma tributária na saúde e, para software e SaaS, no hub da Reforma.
O que muda no Simples Nacional em 2027 para o prestador do Anexo III?
A CBS e o IBS entram no DAS no lugar do PIS e da Cofins, com a alíquota pela faixa da RBT12, como hoje (LC 123/2006, art. 13, IX e X, na redação da LC 214/2025). Em 2026, o ano-teste não chega ao DAS: as alíquotas de teste de 0,9% e 0,1% não se aplicam ao Simples (LC 214/2025, art. 348, III, “c”). Para o prestador do Anexo III, em 2027:
| Ponto | O que vale em 2027 | Base |
|---|---|---|
| Partilha da 1ª faixa | CBS 15,43% e IBS 0,17% do DAS | LC 214/2025, Anexo XX (redação da LC 227/2026) |
| Alíquotas nominais | da 1ª à 5ª faixa, iguais às de hoje, com as mesmas parcelas a deduzir; a 6ª faixa passa de 33,00% para 32,90% em 2027 e 2028 e volta a 33,00% em 2029 | LC 214/2025, Anexo XX; LC 123/2006, Anexo III |
| Sublimite | os R$ 3,6 milhões, que já valem para o ICMS e o ISS, passam a valer também para o IBS; na 6ª faixa, o ISS e o IBS não entram no DAS | LC 123/2006, art. 13-A (redação da LC 214/2025) |
| ISS no DAS | teto de 5% da alíquota efetiva | LC 123/2006, art. 18, § 1º-B, I |
| RBT12 e Fator R | os 28% do Fator R ficam; a folha e a receita passam a ser as dos 12 meses que terminam no mês retrasado | LC 123/2006, art. 18, §§ 1º, 1º-A, 5º-J, 5º-K e 24 (redação da LC 214/2025, art. 517) |
| Receita do mês | regime de competência: entra a receita faturada, recebida ou não | Res. CGSN 190/2026, arts. 1º, 8º e 9º |
O passo a passo do DAS, do PGDAS-D e do fim da DEFIS está em Simples Nacional 2027: o que muda, a nova janela do Fator R em Fator R: como calcular em 2027 e o efeito da competência no caixa em fim do regime de caixa no Simples.
Prestador de serviços do Simples no Anexo III que vende para PJ: IBS e CBS por dentro ou por fora do DAS em 2027?
Dentro do DAS, o cliente do regime regular credita, sim: no montante equivalente ao devido no DAS pela faixa do fornecedor, com o percentual informado na nota (LC 214/2025, art. 47, §§ 3º e 9º, II; LC 123/2006, art. 23, §§ 1º-A e 2º). Por fora, o DAS sai sem as parcelas de CBS e IBS da faixa, e os dois tributos são apurados à parte, no regime regular (Res. CGSN 140/2018, art. 22-A). Para uma nota hipotética de R$ 12.000 na 1ª faixa do Anexo III, para um cliente empresa do regime regular:
| Dentro do DAS | Fora do DAS (regime regular) | |
|---|---|---|
| DAS do mês | R$ 720,00 (6%) | R$ 607,68 (DAS sem as parcelas de CBS e IBS) |
| CBS e IBS | dentro do DAS: CBS R$ 111,10 (15,43% do DAS) e IBS R$ 1,22 (0,17%) | apurados à parte, no regime regular |
| Crédito do cliente | R$ 112,32 (0,94% da nota), o equivalente ao devido no DAS pela faixa, com o percentual informado na nota | a CBS e o IBS da operação, apurados no regime regular |
| Para quem a escolha pesa | cliente pessoa física: o crédito não conta para ele | cliente empresa do regime regular, que credita mais; o prestador paga mais se tem pouca compra com crédito |
A CBS e o IBS pagos por fora não entram na receita bruta do Simples, e por isso não sobem a faixa (Res. CGSN 140/2018, art. 2º, § 5º, VIII). A opção por fora é semestral e se renova sozinha, e quem pede ressarcimento de crédito não volta para dentro do DAS no ano e no seguinte (art. 40-D, § 1º, e art. 40-E; LC 214/2025, art. 41, § 5º). Os prazos e quando cada lado compensa estão em IBS e CBS por dentro ou por fora do DAS.
Ainda dá para mudar alguma coisa para 2027?
Dá para cancelar a opção por fora, até 20/12/2026. A opção pelo Simples para 2027 e a opção por fora do 1º semestre já fecharam:
| Data | O que acontece | Base |
|---|---|---|
| 01/09 a 15/10/2026 (fechada) | opção pelo Simples para 2027, salvo empresa em início de atividade | Res. CGSN 186/2026, arts. 1º e 3º, I (redação da Res. CGSN 194/2026) |
| 01/09 a 30/10/2026 (fechada) | opção do Simples por CBS e IBS por fora no 1º semestre de 2027 | Res. CGSN 186/2026, art. 2º (redação da Res. CGSN 194/2026) |
| 03/11 a 20/12/2026 (aberta) | cancelamento dessa opção | Res. CGSN 186/2026, art. 2º, parágrafo único (redação da Res. CGSN 194/2026) |
| até 15/12/2026 | prazo do Senado para fixar a alíquota de referência de 2027 | LC 214/2025, art. 349, § 1º, II, e art. 353, § 2º |
| depois de 22/12/2026, sem fixação | vale o cálculo do TCU até a resolução vigorar (a alíquota fixada vige a partir do início do 2º mês seguinte ao da fixação, com anterioridade do exercício) | LC 214/2025, art. 349, § 2º, I e II |
| 1º/01/2027 | PIS e Cofins extintos; CBS e IBS cobrados; Simples com CBS e IBS no DAS; regime de competência no Simples; retenção de órgão federal só de IR e CSLL | LC 214/2025, arts. 344, 347, 502, 517, 542 e 544, III; Res. CGSN 190/2026, art. 9º |
| 01 a 31/03/2027 | janela da opção por fora para o 2º semestre de 2027 | LC 123/2006, art. 13, § 10 (redação da LC 227/2026); Res. CGSN 140/2018, art. 40-D, II |
| setembro de 2027 | opção pelo Simples para 2028 e janela por fora do 1º semestre de 2028 | LC 123/2006, art. 16, § 2º (redação da LC 214/2025, art. 517); Res. CGSN 140/2018, art. 40-D, I |
Duas datas aparecem erradas em algumas respostas que circulam: a janela por fora do 1º semestre de 2027 foi de 01/09 a 30/10/2026, e não só em setembro, e o cancelamento vai até 20/12/2026, e não até 30/11. E quem pensa em sair do Presumido para o Simples em 2027 já perdeu a janela, salvo a empresa em início de atividade: a próxima é em setembro de 2027, para 2028.
E o IRPJ, a CSLL e o ISS do Presumido?
O IRPJ e a CSLL seguem com a presunção de 32% para serviços em geral (Lei 9.249/1995, art. 15, § 1º, III, “a”, e art. 20): a LC 214/2025 não altera esses percentuais. A mudança de presunção que existe vem de outra lei: pela LC 224/2025, a parcela da receita acima de R$ 5 milhões no ano tem presunção 10% maior (32% vira 35,2% no excedente), com o limite de R$ 5 milhões aplicado proporcionalmente a cada período de apuração (com ajuste nos períodos seguintes) e o acréscimo repartido por atividade. A conta está em presunção +10% da LC 224.
O ISS segue inteiro até 2028, cai para 9/10, 8/10, 7/10 e 6/10 de 2029 a 2032 e é extinto em 2033 (ADCT, arts. 128 e 129). De 2026 a 2032, o ISS não entra na base da CBS e do IBS (LC 214/2025, art. 12, § 2º, V). Sobre o PIS e a Cofins de hoje, o STF fixou no Tema 118 que o ISS não integra a base das duas contribuições: veja ISS fora da base do PIS e da Cofins.
Fatura para órgão federal ou para o exterior: o que muda?
Para quem fatura a órgão, autarquia ou fundação federal, a retenção na fonte do art. 64 da Lei 9.430/1996 passa a ser só de IR e CSLL a partir de 2027 (Lei 9.430/1996, art. 64, na redação da LC 214/2025; LC 214/2025, art. 542, V).
A exportação de serviço é imune à CBS e ao IBS, e a empresa mantém o crédito das aquisições (LC 214/2025, arts. 79 e 80). Exportação é o fornecimento para residente ou domiciliado no exterior com consumo no exterior, que agora tem definição própria no § 1º-A do art. 80. Do nosso lado, cuidamos da apuração e da nota no Brasil; a conversa com o cliente de fora é sua. A troca de regime de quem exporta está em exporto serviço e saí do Simples: foi boa troca?.
O que fazer até o fim de 2026?
A conta de 2027 pede os números da sua empresa, não os da média:
- Receita e compras com nota dos últimos 12 meses, separando as compras de fornecedores do regime regular, que são as que dão crédito cheio.
- Quem é o cliente: empresa do regime regular, empresa do Simples ou pessoa física, com o peso de cada um no faturamento.
- Folha e pró-labore, que não dão crédito e mostram quanto do custo fica fora da conta.
- No Simples: a faixa da RBT12, o Fator R com a janela nova e, se você optou por fora até 30/10, a decisão de manter ou cancelar até 20/12/2026.
- As datas do calendário acima, e a conta refeita quando o Senado fixar a alíquota.
A escolha entre Simples, Presumido e Real com esses números está em Simples, Presumido ou Real: como escolher. Na contabilidade da empresa de serviços, fazemos essa conta com as notas, as compras e a folha da empresa, e acompanhamos a apuração da CBS e do IBS mês a mês, com escritório em Porto Alegre/RS e atendimento online para todo o Brasil. É o trabalho de Reforma Tributária e de contabilidade para empresas; quando a conta envolve mudar de regime, entra o planejamento tributário. Para o seu caso, fale com a equipe.
Fontes e legislação
- LC 214/2025: arts. 6º, I, “a” e “b” (folha fora da incidência), 12, § 2º, V (ISS fora da base), 41, § 1º (regime regular), 47 e 57 (crédito), 79 e 80 (exportação), 127 a 130 (reduções de 30% e 60%), 343 a 349 e 353, § 2º (transição, alíquotas de 2026 a 2028 e prazos do Senado), 502 (retenção federal), 517 (LC 123 de 2027, com o Anexo XX), 542 a 544 (revogações e efeitos).
- Constituição Federal, ADCT, arts. 125 a 129, na redação da EC 132/2023.
- Acórdão nº 2.933/2026-TCU-Plenário, sessão de 28/10/2026, item 9.1.1 (texto no portal do TCU).
- LC 123/2006, arts. 13, 13-A, 16, § 2º, 18 e 23, na redação da LC 214/2025, art. 517, e da LC 227/2026.
- Resoluções do CGSN: 186/2026, na redação da 194/2026 (opção pelo Simples e opção por fora do 1º semestre de 2027); 190/2026 (arts. 2º, § 5º, VIII, 22-A, 40-D e 40-E da Res. CGSN 140/2018 e regime de competência).
- PIS e Cofins cumulativos: Lei 9.715/1998, art. 8º, I; Lei 9.718/1998, arts. 2º, 3º e 8º; Lei 10.637/2002, art. 8º, II; Lei 10.833/2003, art. 10, II.
- Lei 9.249/1995, art. 15, § 1º, III, “a”, e art. 20; LC 224/2025, art. 4º, § 4º, VII, e § 5º.
- Lei 9.430/1996, art. 64.
- STF, RE 592.616 (Tema 118).
- Situação no Senado: dados abertos do Senado Federal, consulta de 08/11/2026.
Regras conferidas na fonte oficial em 08/11/2026. Contas hipotéticas, refeitas na mesma data: CBS a 11,2%, sem o IBS de 0,1% e sem IRPJ, CSLL e ISS na comparação do Presumido; no Simples, 1ª faixa do Anexo III de 2027.
Bases legais: EC 132/2023 (ADCT, arts. 125 a 129); LC 214/2025, arts. 6º, I, a e b, 12, § 2º, V, 41, § 1º, 47, caput, §§ 1º, II, 2º, I, 3º e 9º, II, 57, 79, 80, § 1º-A, 127, 128 a 130, 343, 344, 346, 347, 348, 349, § 1º e § 2º, 353, § 2º, 502, 517, 542 e 544, III; Acórdão nº 2.933/2026-TCU-Plenário, de 28/10/2026, item 9.1.1; LC 123/2006, arts. 13, IX e X, §§ 9º e 10, 13-A, 16, § 2º, 18, §§ 1º, 1º-A, 1º-B, 5º-J, 5º-K e 24, e 23, §§ 1º-A e 2º (redação da LC 214/2025 e da LC 227/2026); Res. CGSN 140/2018, arts. 2º, § 5º, VIII, 22-A, 40-D e 40-E (redação da Res. CGSN 190/2026); Res. CGSN 186/2026, arts. 1º, 2º e 3º, I (redação da Res. CGSN 194/2026); Res. CGSN 190/2026, arts. 1º, 8º e 9º; Lei 9.715/1998, art. 8º, I; Lei 9.718/1998, arts. 2º, 3º e 8º; Lei 10.637/2002, art. 8º, II; Lei 10.833/2003, art. 10, II; Lei 9.249/1995, art. 15, § 1º, III, a, e art. 20; LC 224/2025, art. 4º, § 4º, VII, e § 5º; Lei 9.430/1996, art. 64 (redação da LC 214/2025, art. 502); STF, RE 592.616 (Tema 118).