

A LC 214/2025 reduz em 60% o IBS e a CBS dos serviços de saúde do Anexo III (art. 130), como clínica médica, cirurgia, laboratório e imagem. Em 2027 a CBS substitui o PIS e a Cofins: estimativa de 4,48%, mais 0,04% de IBS, até a resolução do Senado. A redução não obriga a estornar o crédito das compras.
Na reforma tributária, médicos e clínicas têm redução de 60% no IBS e na CBS nos serviços de saúde do Anexo III da LC 214/2025 (art. 130), identificados pelo código da NBS. Em 2027, o PIS e a Cofins acabam e a CBS passa a ser cobrada: com os 11,3% calculados pelo TCU, a estimativa é de 4,48% sobre esses serviços, mais 0,04% de IBS (arts. 344 e 347). O Senado fixa o número final até 15/12/2026. Situação conferida em 13/11/2026.
A redução está no capítulo da lei complementar que trata das reduções de 60%, que regulamentou a Emenda Constitucional 132/2023. Atualizado em 13 de novembro de 2026.
Reforma tributária para médicos: o que muda em 2027?
Em 2027 a CBS passa a ser cobrada e o PIS e a Cofins acabam (ADCT, art. 126). Em 2027 e 2028, a CBS é a alíquota de referência menos 0,1 ponto percentual, e nas operações com alíquota reduzida esse 0,1 ponto cai na mesma proporção (LC 214/2025, art. 347, § 1º, I). O IBS desses dois anos é de 0,1%, também com a redução (art. 344, parágrafo único, I). Com os 11,3% do cálculo do TCU, a conta dos serviços do Anexo III fica assim:
O que muda em 2027 nos serviços do Anexo III (estimativa até a resolução do Senado)
| Tributo | 2026 | 2027 e 2028 | Base |
|---|---|---|---|
| PIS e Cofins | Devidos por inteiro | Extintos | ADCT, art. 126, II; LC 214/2025, art. 348, § 2º |
| CBS | 0,9% x 40% = 0,36% de teste, dispensada para quem cumpre as obrigações acessórias | (11,3% - 0,1) x 40% = 4,48% (estimativa de 2027; a de 2028 depende de nova resolução do Senado) | LC 214/2025, arts. 130, 346, 347, § 1º, I, e 348, III, a, e § 1º |
| IBS | 0,1% x 40% = 0,04% de teste, dispensado para quem cumpre as obrigações acessórias | 0,1% x 40% = 0,04% | LC 214/2025, arts. 343, 344, parágrafo único, I, e 348, III, a, e § 1º |
| ISS | Igual | Igual; cai de 2029 a 2032 e acaba em 2033 | ADCT, arts. 128 e 129 |
| IRPJ e CSLL | Presunção de 32% (ou 8% e 12% com equiparação hospitalar), 10% maior sobre a parcela da receita acima de R$ 5 milhões no ano | Igual | LC 224/2025, art. 4º, § 4º, VII, e § 5º |
Exemplo hipotético (cálculo do escritório): clínica no Lucro Presumido com R$ 100.000 por mês de serviços do Anexo III e ISS de 2% sobre a receita.
| Hoje (PIS e Cofins) | 2027 (estimativa) | |
|---|---|---|
| Imposto sobre a receita | 0,65% + 3% = R$ 3.650, sem crédito | CBS de 4,48% sobre R$ 98.000 (receita menos o ISS) = R$ 4.390,40; IBS de 0,04% = R$ 39,20 |
| Crédito das compras | Não há | A CBS e o IBS das compras com nota de fornecedor do regime regular, cada um descontado do seu (art. 47, § 1º, I) |
| Ponto de empate da CBS | A CBS fica igual aos R$ 3.650 de hoje quando a clínica tem R$ 740,40 de crédito de CBS no mês |
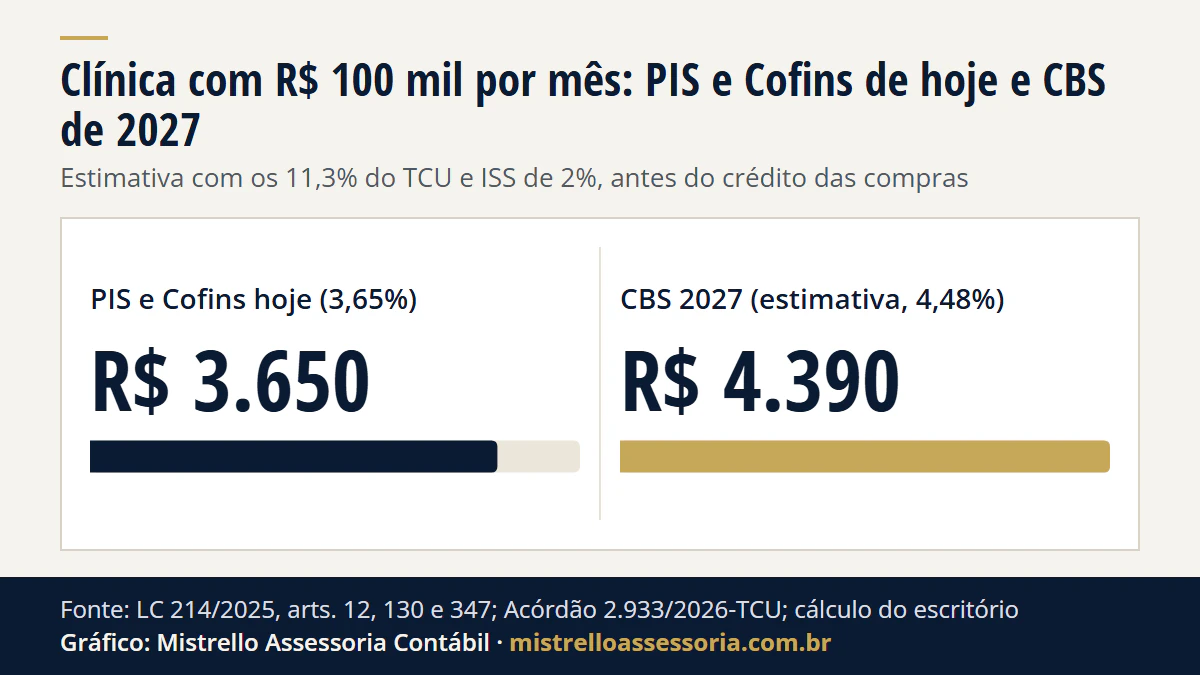
Ver os dados do gráfico
| Tributo | Por mês |
|---|---|
| PIS e Cofins hoje (3,65%) | R$ 3.650 |
| CBS 2027 (estimativa, 4,48%) | R$ 4.390 |
Conta simplificada: até 2032 a base do IBS e da CBS não inclui o ISS (LC 214/2025, art. 12, § 2º, V) nem o próprio IBS e a CBS (art. 12, § 2º, I); a do PIS e da Cofins é a receita bruta, com o ISS dentro. Com ISS de 5%, a CBS seria de R$ 4.256 e o empate, de R$ 606. Estimativa com a alíquota do TCU, até a resolução do Senado. Se a clínica vai pagar mais ou menos depende das compras dela: é o crédito que decide.
O número final depende da resolução do Senado, que tem até 15/12/2026 para fixar a alíquota de referência (LC 214/2025, arts. 349, § 1º, II, e 353, § 2º); em 13/11/2026 ainda não havia projeto de resolução no Senado. A conta completa da alíquota está em CBS de 11,3% em 2027.
Quais serviços médicos têm a redução de 60%?
O Anexo III tem 30 itens. Para quem trabalha com medicina, os que importam são estes:
| Serviço (Anexo III) | NBS |
|---|---|
| Serviços cirúrgicos | 1.2301.11.00 |
| Serviços ginecológicos e obstétricos | 1.2301.12.00 |
| Serviços psiquiátricos | 1.2301.13.00 |
| Serviços prestados em UTI | 1.2301.14.00 |
| Serviços de atendimento de urgência | 1.2301.15.00 |
| Serviços hospitalares não classificados em subposições anteriores | 1.2301.19.00 |
| Serviços de clínica médica | 1.2301.21.00 |
| Serviços médicos especializados | 1.2301.22.00 |
| Serviços laboratoriais | 1.2301.93.00 |
| Serviços de diagnóstico por imagem | 1.2301.94.00 |
A lista vai além da medicina: odontologia, enfermagem, fisioterapia, psicologia, fonoaudiologia, nutrição, vacinação, ambulância e assistência ao parto, entre outros. O ponto prático é que o código da NBS na nota fiscal passa a decidir a alíquota. Serviço descrito com o código errado - ou que não corresponde a nenhum item da lista - sai sem a redução.
O que fica fora da redução de 60%?
- O que não está no Anexo III. A redução alcança o fornecimento dos serviços listados, não tudo o que a clínica fatura. Receitas de outra natureza seguem as regras próprias de cada operação.
- A veterinária. O Anexo III é de saúde humana. O médico veterinário entra na redução de 30% das profissões intelectuais (art. 127, XIII), e a empresa só leva os 30% se cumprir os requisitos do § 1º desse artigo. O serviço veterinário para produção animal tem regra própria: está entre os insumos agropecuários do Anexo IX (item 24) e tem redução de 60% (art. 138). O quadro do setor está em contabilidade para veterinários. O quadro por profissão está em contabilidade para profissionais da saúde, e a redução de 30% das profissões intelectuais e os requisitos da sociedade, na página dos advogados.
- Glosa de plano não paga não é base. Pelo parágrafo único do artigo que trata dos serviços de saúde, os valores glosados pela auditoria médica dos planos de assistência à saúde e não pagos não integram a base de cálculo. Para clínica com muito convênio, controlar glosa passa a ser também controle de imposto.
Na compra também há redução de 60%?
Sim, em parte das compras. A mesma lei reduz em 60% as alíquotas sobre os dispositivos médicos do Anexo IV - de marcapassos e stents a materiais de sutura e filmes de raio-X -, desde que regularizados na Anvisa (art. 131), e sobre os medicamentos listados na lei. Para a clínica no regime regular, o que importa nas compras é o crédito: a lógica do IVA dual é descontar o imposto pago nos insumos do imposto devido nas vendas.
Médico PJ e clínica geram crédito de IBS e CBS?
No regime regular, sim. A empresa toma crédito do IBS e da CBS das compras quando o imposto da compra foi extinto, com documento fiscal eletrônico idôneo, e cada tributo é descontado do seu, sem compensar um com o outro (LC 214/2025, art. 47). Salário de empregado não tem IBS nem CBS (art. 6º, I, a), então não gera crédito; o bem ou serviço de uso ou consumo pessoal (art. 57) também não. E a redução de 60% na venda não obriga a estornar o crédito das compras, salvo quando a lei previr expressamente (art. 47, § 10).
Quais compras da clínica médica dão crédito de IBS e CBS?
Na clínica do regime regular, dão crédito as compras com nota de fornecedor e imposto extinto, como material, equipamento, aluguel, software e serviço de terceiros; salário e consumo pessoal não dão. A tabela resume:
O que dá crédito na clínica do regime regular (Presumido, Real ou Simples por fora do DAS)
| Compra | Crédito de IBS e CBS? | Base |
|---|---|---|
| Material, equipamento, aluguel, software e serviço de terceiros, com nota de fornecedor do regime regular e imposto extinto | Sim, o valor destacado | LC 214/2025, art. 47, caput, § 1º, II, e § 2º, I |
| Compra de empresa do Simples que recolhe IBS e CBS no DAS | Sim, no valor devido no DAS | Art. 47, § 9º, II |
| Salário e encargos de empregado | Não: a relação de emprego não tem IBS e CBS | Art. 6º, I, a |
| Bem ou serviço de uso ou consumo pessoal | Não | Art. 47, caput, e art. 57 |
| Compras de quem vende com a redução de 60% | O crédito fica: a alíquota reduzida não obriga a estornar, salvo previsão expressa | Art. 47, § 10 |
| Clínica no Simples com IBS e CBS no DAS | A clínica não toma crédito | Art. 47, § 9º, I |
Quanto da receita precisa virar compra com crédito para a CBS empatar com o PIS e a Cofins de hoje está em reforma tributária para prestador de serviços.
IBS e CBS do médico PJ: Simples, Presumido ou Real?
A redução de 60% vale para o serviço, mas o efeito no caixa da PJ médica depende do regime. O imposto de renda segue as regras de cada regime; o que muda de 2027 em diante é o lado do consumo.
| Regime da PJ médica | Até 2026 | A partir de 2027 | Crédito para o cliente pessoa jurídica |
|---|---|---|---|
| Simples, IBS e CBS no DAS | PIS, Cofins e ISS dentro do DAS, no Anexo III ou no V, conforme o Fator R | A CBS substitui PIS e Cofins dentro da guia | O valor de IBS e CBS devido no DAS (art. 47, § 9º, II) |
| Simples, IBS e CBS por fora | Opção ainda não disponível | Os demais tributos seguem no DAS; IBS e CBS são apurados no regime regular, com a redução de 60% e crédito nas compras | O valor destacado na nota |
| Lucro Presumido | PIS e Cofins cumulativos (0,65% e 3%), sem crédito, e ISS | CBS no lugar de PIS e Cofins, com a redução de 60% e crédito nas compras (estimativa de 4,48% de CBS nos serviços do Anexo III) | O valor destacado na nota |
| Lucro Real | PIS e Cofins cumulativos (0,65% e 3%), sem crédito, nas receitas de serviços de hospital, pronto-socorro, clínica médica, laboratório de análises clínicas ou de anatomia patológica, diálise, raios X, radiodiagnóstico e radioterapia, mesmo no Real (Lei 10.833/2003, art. 10, XIII, e art. 15, V); não cumulativos (1,65% e 7,6%), com crédito, nas demais receitas; e ISS | CBS no lugar de PIS e Cofins, com a redução de 60% e crédito nas compras (estimativa de 4,48% de CBS nos serviços do Anexo III) | O valor destacado na nota |
Para o paciente pessoa física, nada disso muda o preço: ele não toma crédito. O crédito pesa quando quem paga é empresa do regime regular, como o hospital que contrata a PJ médica. Por isso a escolha entre recolher dentro ou fora do DAS é uma conta de preço, feita antes de cada semestre.
No Presumido há um segundo ajuste, do imposto de renda: desde 2026, a parcela da receita acima de R$ 5 milhões por ano usa presunção 10% maior no IRPJ e na CSLL, por força da LC 224/2025. Em serviços médicos sem equiparação, a base sobe de 32% para 35,2% sobre o excedente; com a equiparação hospitalar, de 8% para 8,8% no IRPJ e de 12% para 13,2% na CSLL. A mecânica trimestral está em presunção majorada da LC 224.
O cronograma até 2027 e depois
| Quando | O que acontece | Base |
|---|---|---|
| 2026 | Ano-teste: CBS de 0,9% e IBS de 0,1% destacados na nota (0,36% e 0,04% nos serviços do Anexo III, LC 214/2025, art. 348, III, a), com dispensa do recolhimento para quem cumpre as obrigações acessórias (art. 348, § 1º). Fora do Simples, a nota de serviço já traz IBS e CBS (NFS-e com IBS e CBS) | ADCT, art. 125 |
| 2027 | PIS e Cofins acabam e a CBS passa a ser cobrada | ADCT, art. 126 |
| 2027 e 2028 | IBS de 0,1% (0,05% estadual e 0,05% municipal; 0,04% de IBS nos serviços do Anexo III) e CBS reduzida em 0,1 ponto percentual | ADCT, art. 127 |
| 2029 a 2032 | O ISS cai por etapas: 9/10 da alíquota em 2029, 8/10 em 2030, 7/10 em 2031 e 6/10 em 2032, enquanto o IBS sobe | ADCT, art. 128 |
| 2033 | O ISS deixa de existir e o sistema fica completo | ADCT, art. 129 |
O resumo da transição para todos os setores está na página da Reforma Tributária.
Clínica médica no Lucro Presumido: qual a melhor opção para 2027?
Em 2027, a clínica do Presumido troca PIS e Cofins pela CBS, com redução de 60% para os serviços de saúde da lista da LC 214/2025, sobre a alíquota de referência que o TCU calculou em 11,3% e que o Senado fixa até 15/12/2026; o IRPJ e a CSLL não mudam de alíquota: a presunção segue 32%, ou 8% e 12% com equiparação hospitalar, com o acréscimo da LC 224/2025 só sobre a receita acima de R$ 5 milhões no ano.
O cálculo está no Acórdão 2.933/2026 do Plenário do TCU, e quem fixa a alíquota de referência é o Senado, por resolução, no prazo prorrogado pela LC 214/2025, art. 353, § 2º. Se o Senado mantiver os 11,3% e não houver lei da União com outro número, a CBS de 2027 sobre os serviços do Anexo III fica em 4,48%; a conta está no início da página. No imposto de renda, seguem as bases da Lei 9.249/1995, arts. 15 e 20, e o acréscimo de 10% nos percentuais de presunção vale só para a parcela da receita acima de R$ 5 milhões no ano (LC 224/2025, art. 4º, § 5º).
Se a clínica não pediu o Simples até 15/10/2026, a escolha de 2027 fica entre o Presumido e o Lucro Real: a janela da opção pelo Simples para 2027 foi de 1º/09 a 15/10/2026 (Res. CGSN 186/2026, art. 1º, na redação da Res. CGSN 194/2026), e a próxima é em setembro de 2027, para 2028 (Res. CGSN 140/2018, art. 6º, § 1º, na redação da Res. CGSN 190/2026), como explicamos em opção pelo Simples em janeiro de 2027. Entre os dois, a CBS de 2027 é a mesma, com crédito nas compras e com o valor destacado na nota servindo de crédito ao cliente, como na tabela por regime acima; a diferença de imposto fica no IRPJ e na CSLL, e a conta sai da margem de lucro da clínica.
A redução de 60% muda a equiparação hospitalar?
Não. A redução de 60% é do IBS e da CBS, que substituem PIS, Cofins e ISS. Ela não se confunde com a equiparação hospitalar da Lei 9.249/1995, que reduz a base do imposto de renda (IRPJ e CSLL) no Lucro Presumido. São tributos diferentes, e os dois benefícios entram juntos na escolha do regime.
A equiparação também mudou em 2026, mas pelo lado do imposto de renda: a IN RFB 2.343/2026, em vigor desde 18/09/2026, deixa expresso que ficam fora dos 8% o empresário individual (a lei exige sociedade empresária desde 2009), a consulta médica simples e a PJ que só cede o médico ao hospital. O detalhe está em equiparação hospitalar no Lucro Presumido e, para quem faz plantão, em médico plantonista PJ e a IN 2.343.
Exemplo hipotético: a revisão das notas e das glosas
Pense numa clínica de especialidades no Lucro Presumido que atende particulares e três operadoras de plano de saúde. Na preparação para 2027, a revisão costuma passar por três pontos:
- as notas de consultas e exames precisam sair com os códigos de NBS de “serviços médicos especializados” e de “diagnóstico por imagem” - sem isso, a redução de 60% não aparece no documento;
- se parte do faturamento com as operadoras é glosada todo mês, o controle de glosas passa a importar também para a base do IBS e da CBS;
- a equiparação hospitalar, quando usada nos procedimentos, segue analisada à parte, no imposto de renda.
A decisão final - Presumido ou Real, e como precificar para as operadoras - sai de uma simulação com os números da clínica, não da alíquota do anexo isolada.
Veja também a mecânica do IVA dual no guia da Reforma Tributária e a contabilidade para médicos e clínicas.
Bases legais: Emenda Constitucional 132/2023 (ADCT, arts. 125 a 129); Lei Complementar 214/2025, arts. 6º, I, a, 12, § 2º, I e V, 14, 47, 57, 128, 130, 131, 344, 347, 349 e 353 e Anexos III e IV; Acórdão nº 2.933/2026-TCU-Plenário (alíquota de referência da CBS de 2027); Lei Complementar 224/2025, art. 4º, § 4º, VII, e § 5º (presunção majorada no Lucro Presumido); Instrução Normativa RFB 2.343/2026 (serviços hospitalares no Lucro Presumido); Lei 9.249/1995, arts. 15 e 20 (presunção do IRPJ e da CSLL e equiparação hospitalar); Lei 10.833/2003, arts. 10, XIII, e 15, V (PIS e Cofins cumulativos para serviços de saúde no Lucro Real); Resolução CGSN 186/2026, arts. 1º e 2º, na redação da Resolução CGSN 194/2026 (opções do Simples para 2027); Resolução CGSN 140/2018, art. 6º, § 1º, na redação da Resolução CGSN 190/2026.