
Em 2026, o médico que atende particular paga menos como PJ no Simples (Anexo III) do que no CPF a partir de cerca de R$ 5,9 mil por mês, com o CPF no plano simplificado do INSS; a economia passa de R$ 1.000 a partir de cerca de R$ 10,3 mil. Acima de cerca de R$ 28 mil, o Presumido de consultas paga menos que o Simples.
Com os valores de 2026, o médico que atende paciente particular paga menos imposto como PJ no Simples Nacional, no Anexo III, do que no CPF a partir de cerca de R$ 5,9 mil de faturamento mensal, e a economia passa de R$ 1.000 por mês a partir de cerca de R$ 10,3 mil, com o CPF no plano simplificado do INSS e o desconto simplificado mensal do carnê-leão (Lei 8.212/1991, art. 21, § 2º, I; LC 123/2006, art. 18, § 5º-B, XIX, e § 5º-M). Se o médico contribui com 20% de INSS até o teto no CPF, a vantagem da PJ é maior e começa antes: R$ 1.000 por mês a partir de cerca de R$ 6,3 mil. O ponto de equilíbrio é o faturamento em que essa economia cobre o custo de manter a empresa (contador, certificado digital e taxas). No Lucro Presumido, a consulta paga sobre a base de 32%. Só o serviço hospitalar e o de auxílio diagnóstico e terapia usam 8% no IRPJ e 12% na CSLL, e só quando a PJ é sociedade empresária de fato e de direito, cumpre as normas da Anvisa e presta o serviço em efetivo contexto assistencial (Lei 9.249/1995, art. 15, § 1º, III, a; IN RFB 1.700/2017, art. 33, na redação da IN RFB 2.343/2026; Solução de Consulta Cosit nº 213/2026). As contas de R$ 15, 30 e 60 mil por mês estão logo abaixo.
Os caminhos do médico
| Forma | Como tributa | Quando faz sentido |
|---|---|---|
| Autônomo (PF) | Carnê-leão pela tabela do IRPF, até 27,5%, e INSS de 20% até o teto ou, no plano simplificado, de 11% do salário mínimo, com livro-caixa | Início, faturamento baixo, muita despesa de consultório |
| PJ no Simples | DAS do Anexo III, a partir de 6%, se a folha com pró-labore for de 28% da receita ou mais; abaixo disso, Anexo V | Consultório com faturamento de alguns salários mínimos em diante |
| PJ no Presumido | IRPJ e CSLL sobre base presumida de 32%, ou 8% e 12% com equiparação hospitalar, mais PIS, Cofins e ISS | Faturamento maior, procedimentos e estrutura que atende à Anvisa |
Ainda na residência? A bolsa é isenta de imposto de renda, mas o auxílio-moradia e os plantões são tributáveis: a conta está em bolsa de residência médica paga imposto de renda?.
Vale a pena o médico abrir PJ em 2026? A partir de quanto?
Vale a pena quando a economia de imposto paga os custos da empresa. Comparamos, mês a mês, um médico que atende paciente particular no CPF com a mesma receita numa PJ no Simples e no Lucro Presumido. Exemplo ilustrativo, com valores de 2026 e estas premissas:
- CPF: carnê-leão pela tabela mensal (isenção até R$ 2.428,80 de base e 27,5% acima de R$ 4.664,68, com parcela a deduzir de R$ 908,73; Lei 11.482/2007, art. 1º, XII), com a redução da Lei 15.270/2025, que zera o imposto até R$ 5.000 e não alcança quem recebe acima de R$ 7.350. INSS no plano simplificado, de 11% sobre o salário mínimo (R$ 178,31), aberto a quem trabalha por conta própria, sem relação de trabalho com empresa, e que abre mão da aposentadoria por tempo de contribuição (Lei 8.212/1991, art. 21, § 2º, I). Da base do carnê-leão sai o maior entre o INSS e o desconto simplificado mensal de R$ 607,20 (Lei 9.250/1995, art. 4º, § 2º; IN RFB 1.500/2014, art. 56, § 3º): no plano simplificado, vale o desconto. A regra geral é de 20% até o teto de R$ 8.475,55, ou seja, até R$ 1.695,11 por mês (art. 21, caput; Portaria Interministerial MPS/MF 13/2026), e o efeito dela vem logo depois das tabelas. Sem livro-caixa, sem dependentes e sem o ISS fixo do autônomo.
- PJ no Simples: sociedade limitada unipessoal sem empregado, 12 meses de receita estável, pró-labore de 28% do faturamento para ficar no Anexo III, nunca abaixo de um salário mínimo (na prática, fixa-se um pouco acima de 28%, porque um mês abaixo puxa a média de 12 meses e leva ao Anexo V), INSS de 11% do sócio até o teto e imposto de renda retido pela mesma tabela. O DAS já inclui o ISS e a contribuição patronal (LC 123/2006, art. 13), e o lucro sai isento ao sócio (art. 14), com contabilidade completa.
- PJ no Lucro Presumido, só consultas: base de 32% no IRPJ (15%) e na CSLL (9%), PIS e Cofins cumulativos de 0,65% e 3%, ISS de 2% sobre a receita, que é a alíquota de Porto Alegre para medicina (no seu município, pode ir de 2% a 5%), pró-labore de um salário mínimo (R$ 1.621,00), com 11% de INSS do sócio e 20% de contribuição da empresa (Lei 8.212/1991, art. 22, III). Sem equiparação hospitalar.
- Fora das três colunas: a mensalidade do contador, as taxas de abertura e o certificado digital da PJ, e as despesas do consultório, que no CPF entrariam no livro-caixa.
Faturando R$ 15 mil por mês
| Por mês | CPF (carnê-leão, INSS no plano simplificado) | PJ no Simples, Anexo III | PJ no Lucro Presumido |
|---|---|---|---|
| Imposto da empresa | - | DAS de 6%: R$ 900,00 | PIS e Cofins R$ 547,50; IRPJ R$ 720,00; CSLL R$ 432,00; ISS R$ 300,00 |
| Pró-labore | - | R$ 4.200,00 | R$ 1.621,00 |
| INSS | R$ 178,31 | R$ 462,00 | R$ 178,31 do sócio e R$ 324,20 da empresa |
| Imposto de renda da pessoa física | R$ 3.049,29 | R$ 0,00 | R$ 0,00 |
| Total de impostos | R$ 3.227,60 (21,5%) | R$ 1.362,00 (9,1%) | R$ 2.502,01 (16,7%) |
| Líquido no bolso | R$ 11.772,40 | R$ 13.638,00 | R$ 12.497,99 |
| Total com equiparação hospitalar (se toda a receita for de procedimento elegível) | não se aplica | não se aplica | R$ 1.692,01 (11,3%) |
Faturando R$ 30 mil por mês
| Por mês | CPF (carnê-leão, INSS no plano simplificado) | PJ no Simples, Anexo III | PJ no Lucro Presumido |
|---|---|---|---|
| Imposto da empresa | - | DAS de 8,6%: R$ 2.580,00 | PIS e Cofins R$ 1.095,00; IRPJ R$ 1.440,00; CSLL R$ 864,00; ISS R$ 600,00 |
| Pró-labore | - | R$ 8.400,00 | R$ 1.621,00 |
| INSS | R$ 178,31 | R$ 924,00 | R$ 178,31 do sócio e R$ 324,20 da empresa |
| Imposto de renda da pessoa física | R$ 7.174,29 | R$ 1.147,17 | R$ 0,00 |
| Total de impostos | R$ 7.352,60 (24,5%) | R$ 4.651,17 (15,5%) | R$ 4.501,51 (15,0%) |
| Líquido no bolso | R$ 22.647,40 | R$ 25.348,83 | R$ 25.498,49 |
| Total com equiparação hospitalar (se toda a receita for de procedimento elegível) | não se aplica | não se aplica | R$ 2.881,51 (9,6%) |
Faturando R$ 60 mil por mês
| Por mês | CPF (carnê-leão, INSS no plano simplificado) | PJ no Simples, Anexo III | PJ no Lucro Presumido |
|---|---|---|---|
| Imposto da empresa | - | DAS de 11,05%: R$ 6.630,00 | PIS e Cofins R$ 2.190,00; IRPJ R$ 2.880,00; CSLL R$ 1.728,00; ISS R$ 1.200,00 |
| Pró-labore | - | R$ 16.800,00 | R$ 1.621,00 |
| INSS | R$ 178,31 | R$ 932,31 (teto) | R$ 178,31 do sócio e R$ 324,20 da empresa |
| Imposto de renda da pessoa física | R$ 15.424,29 | R$ 3.454,88 | R$ 0,00 |
| Total de impostos | R$ 15.602,60 (26,0%) | R$ 11.017,19 (18,4%) | R$ 8.500,51 (14,2%) |
| Líquido no bolso | R$ 44.397,40 | R$ 48.982,81 | R$ 51.499,49 |
| Total com equiparação hospitalar (se toda a receita for de procedimento elegível) | não se aplica | não se aplica | R$ 5.260,51 (8,8%) |
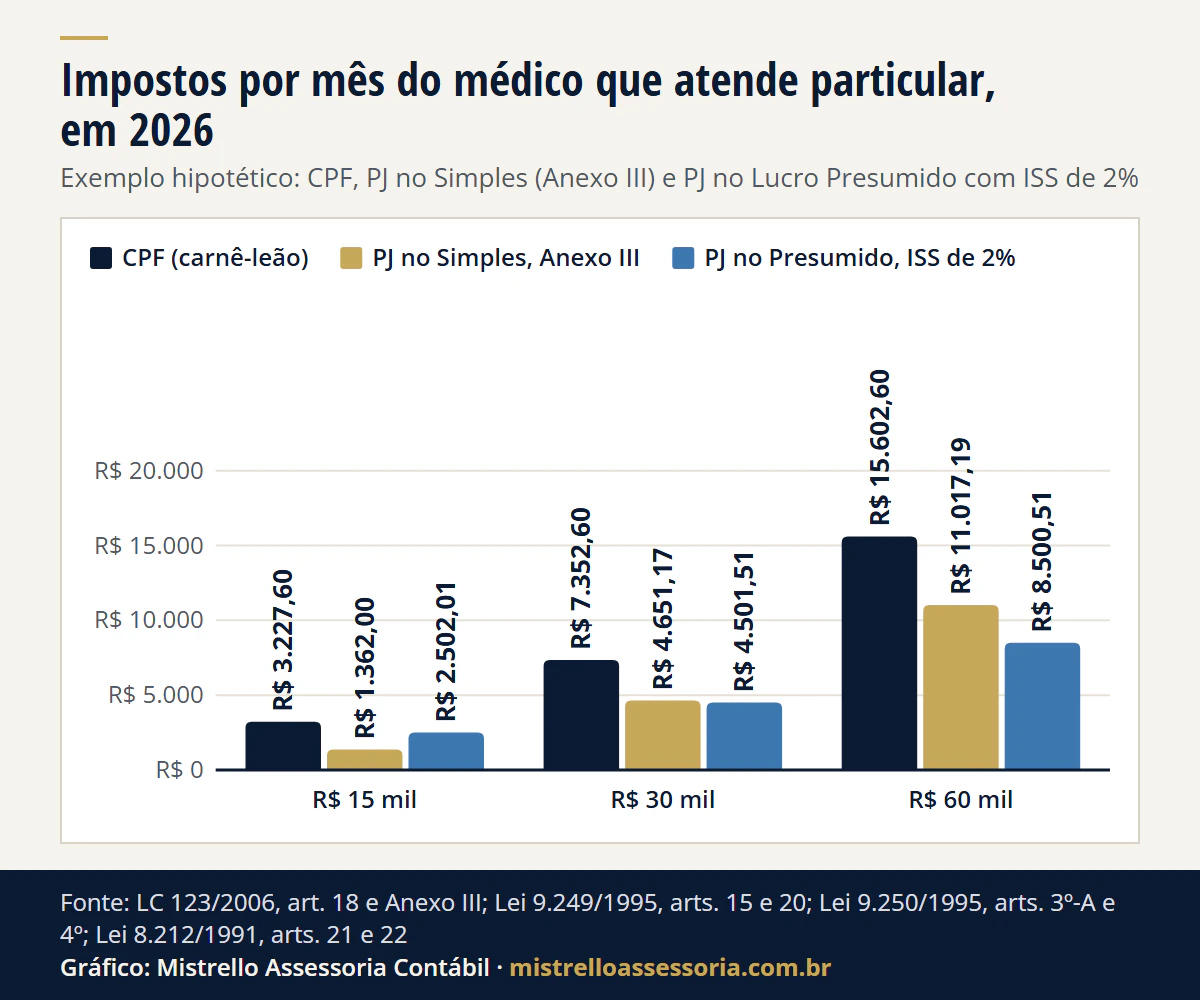
Ver os dados do gráfico
| Faturamento por mês | CPF (carnê-leão) | PJ no Simples, Anexo III | PJ no Presumido, ISS de 2% |
|---|---|---|---|
| R$ 15 mil | R$ 3.227,60 | R$ 1.362,00 | R$ 2.502,01 |
| R$ 30 mil | R$ 7.352,60 | R$ 4.651,17 | R$ 4.501,51 |
| R$ 60 mil | R$ 15.602,60 | R$ 11.017,19 | R$ 8.500,51 |
Como se chega aos números. No Simples, a alíquota efetiva sai da receita de 12 meses (LC 123/2006, art. 18, § 1º-A): em R$ 30 mil por mês, (R$ 360.000 vezes 11,2%, menos R$ 9.360) dividido por R$ 360.000 dá 8,6%; em R$ 60 mil, (R$ 720.000 vezes 13,5%, menos R$ 17.640) dividido por R$ 720.000 dá 11,05%. No CPF de R$ 15 mil, a base do carnê-leão é de R$ 14.392,80 (R$ 15.000 menos o desconto simplificado de R$ 607,20, que é maior que os R$ 178,31 de INSS), e o imposto é 27,5% dela menos R$ 908,73. Se o médico contribui com 20% até o teto, o INSS no CPF vai a R$ 1.695,11, o imposto cai um pouco, porque o INSS, maior que o desconto simplificado, sai da base, e o total do CPF fica em R$ 4.445,22 (29,6%) em R$ 15 mil, R$ 8.570,22 (28,6%) em R$ 30 mil e R$ 16.820,22 (28,0%) em R$ 60 mil. No Presumido, a base de 32% fica abaixo de R$ 20 mil por mês nos três casos, e o adicional de 10% do IRPJ não entra (Lei 9.249/1995, art. 3º, § 1º).
O ponto de equilíbrio
Com o CPF no plano simplificado, a PJ no Simples só passa a pagar menos a partir de cerca de R$ 5,9 mil de faturamento mensal: abaixo disso, o DAS e o INSS do pró-labore custam mais que o carnê-leão, que a Lei 15.270 zera até R$ 5.000. E a economia ainda precisa pagar o contador e as taxas da empresa. Por isso o empate depende do custo da sua PJ:
| Economia mensal da PJ no Simples sobre o CPF | Faturamento a partir do qual ela acontece, com o CPF no plano simplificado | Com o CPF pagando 20% de INSS até o teto |
|---|---|---|
| R$ 500 | cerca de R$ 7,6 mil | cerca de R$ 4,8 mil |
| R$ 1.000 | cerca de R$ 10,3 mil | cerca de R$ 6,3 mil |
| R$ 2.000 | cerca de R$ 16 mil | cerca de R$ 9,1 mil |
Médico PJ: Simples Nacional ou Lucro Presumido em 2026, qual paga menos?
Com os valores de 2026, o Simples Nacional no Anexo III paga menos que o Lucro Presumido de consultas até cerca de R$ 28 mil de faturamento por mês, desde que a folha, com o pró-labore, chegue a 28% da receita (Fator R); acima disso, o Presumido passa à frente (LC 123/2006, art. 18, § 5º-B, XIX, e § 5º-M, I; Lei 9.249/1995, arts. 15 e 20). Em R$ 30 mil por mês, o Presumido paga R$ 149,66 a menos; em R$ 60 mil, R$ 2.516,68 a menos. Esse ponto é o do ISS de 2%: como o ISS do Presumido é do município e o do Simples vai dentro do DAS, a virada sobe para cerca de R$ 32 mil com ISS de 3%, R$ 38 mil com 4% e R$ 45 mil com 5%, como mostra a tabela por alíquota em contabilidade para médicos e clínicas. Sem o Fator R, o Simples vai ao Anexo V, que começa em 15,5%, e perde para o Presumido já em faturamentos menores. Com a equiparação hospitalar, que vale para o serviço hospitalar e de auxílio diagnóstico e terapia, e não para a consulta, os tributos federais do Presumido caem para cerca de 5,93% da receita, contra cerca de 11,33% nas consultas.
| Ponto | Simples Nacional (Anexo III) | Lucro Presumido |
|---|---|---|
| Imposto da empresa | DAS a partir de 6%, já com o ISS e a contribuição patronal ao INSS | Cerca de 11,33% de IRPJ, CSLL, PIS e Cofins, mais o ISS (2% sobre a receita em Porto Alegre) e 20% de INSS da empresa sobre o pró-labore |
| Pró-labore | Folha com pró-labore de pelo menos 28% da receita de 12 meses (Fator R), para ficar no Anexo III | Nas contas acima, 1 salário mínimo (R$ 1.621,00) |
| Retenção na nota do hospital | Sem retenção de IR nem de CSLL, Cofins e PIS (IN RFB 765/2007; Lei 10.833/2003, art. 32, III); o ISS pode ser retido, conforme a lei do município (LC 123/2006, art. 21, § 4º) | 1,5% de IR e 4,65% de CSLL, Cofins e PIS, abatidos depois no imposto da empresa (RIR/2018, art. 714, § 1º, XXIV; Lei 10.833/2003, arts. 30 e 31) |
| Equiparação hospitalar | Não existe no Simples, que calcula o DAS sobre a receita pela tabela do anexo | Base de 8% no IRPJ e de 12% na CSLL, em vez de 32%, para o serviço hospitalar ou de auxílio diagnóstico e terapia que cumpre os requisitos |
| Plantão por cessão de mão de obra | Vedado (LC 123/2006, art. 17, XII; SC Cosit 185/2026) | Permitido, pela base de 32% (IN RFB 1.700/2017, art. 33, §§ 2º e 4º, V) |
| Do Simples para o Presumido em 2027 | Comunicar a exclusão até 31/12/2026 | Pagar a 1ª quota do IRPJ do 1º trimestre até o último dia útil de abril de 2027 |
Para 2027, quem está no Simples e quer o Presumido comunica a exclusão no Portal do Simples Nacional até 31/12/2026; comunicada em janeiro de 2027, ela só vale em 2028 (Res. CGSN 140/2018, art. 81, I, b; LC 227/2026, art. 181, IV, c). Quem pediu o Simples para 2027 (a opção foi de 1º/09 a 15/10/2026) pode cancelar o pedido de 03/11 a 20/12/2026, sem volta (Res. CGSN 186/2026, art. 1º, § 1º, I). E a opção pelo Presumido se confirma com o pagamento da 1ª quota do IRPJ do 1º trimestre, até o último dia útil de abril de 2027, e vale para o ano todo (Lei 9.430/1996, arts. 5º e 26). O passo a passo está em desistir do Simples em 2027 e em Lucro Presumido em 2027.
Três leituras da conta:
- Até cerca de R$ 28 mil por mês, o Simples ganha do Presumido de consultas. Em R$ 15 mil, o pró-labore de R$ 4.200 fica abaixo de R$ 5.000, a redução da Lei 15.270 zera o imposto do sócio, e o DAS é de 6%.
- Acima de cerca de R$ 28 mil, o Presumido de consultas passa à frente. O pró-labore de 28% volta a pagar 27,5% de imposto, enquanto o Presumido segura a carga federal em 11,33% da receita mais o ISS.
- Acima de cerca de R$ 5,9 mil, o CPF perde nas três faixas sem livro-caixa. Com aluguel de consultório e funcionários, a base do carnê-leão cai, e a distância diminui, como mostramos em livro-caixa do médico.
Para refazer a conta com o seu faturamento, use a calculadora de Fator R, a do Simples Nacional, o comparador Simples × Presumido e a do Presumido contra o livro-caixa no CPF. O caminho para abrir a empresa em Porto Alegre está em como abrir PJ médica em Porto Alegre.
A equiparação hospitalar muda a conta do médico PJ?
No Lucro Presumido, a receita de serviço hospitalar e de auxílio diagnóstico e terapia pode usar base de 8% no IRPJ e de 12% na CSLL, em vez de 32%; a consulta médica simples fica nos 32% (Lei 9.249/1995, art. 15, § 1º, III, a, e art. 20; IN RFB 1.700/2017, art. 33, § 4º, IV). É a linha “Total com equiparação hospitalar” das tabelas acima, que supõe toda a receita elegível. Quem pode usar, os requisitos (inclusive o efetivo contexto assistencial que a Receita exige desde 05/11/2026) e a conta de uma clínica com exames e consultas estão em equiparação hospitalar no Lucro Presumido: as regras de 2026.
E o Fator R, no Simples
No Simples, a medicina está no Anexo III (LC 123/2006, art. 18, § 5º-B, XIX), que começa em 6%. Quando a folha dos últimos 12 meses, com o pró-labore, fica abaixo de 28% da receita, ela passa ao Anexo V (§ 5º-M, I), que começa em 15,5%. Em consultório enxuto, dimensionar o pró-labore decide o anexo e o imposto. E a PJ que só cede o médico ao hospital, em plantão por cessão de mão de obra, não entra no Simples, como explicamos em plantonista PJ.
A partir de 2027 entra na conta o lado do consumo: a CBS substitui PIS e Cofins, e os serviços médicos da lista da LC 214/2025 têm redução de 60% no IBS e na CBS. O efeito em cada regime, e a escolha do Simples entre recolher dentro ou fora do DAS, está em Reforma tributária para médicos. Veja também como escolher o regime e a página de contabilidade para médicos e clínicas.
Fontes e legislação
- Lei Complementar 123/2006: art. 13, VI (contribuição patronal dentro do DAS); art. 14 (lucro isento ao sócio); art. 16 (opção para o ano todo); art. 17, XII (vedação da cessão de mão de obra); art. 18, § 1º-A (alíquota efetiva), § 5º-B, XIX (medicina no Anexo III), § 5º-M, I (Anexo V com Fator R abaixo de 28%) e § 24 (folha de salários); art. 21, § 4º (retenção do ISS); arts. 30, II e § 1º, II, e 31, II (exclusão obrigatória); Anexos III e V.
- Lei 9.249/1995: art. 3º (IRPJ de 15% e adicional de 10% acima de R$ 20 mil por mês), art. 10 (lucros isentos), art. 15, § 1º, III, a (base de 32% e a exceção dos serviços hospitalares) e § 2º (percentual de cada atividade), e art. 20 (base da CSLL); LC 224/2025, art. 4º, § 4º, VII, e § 5º (percentuais 10% maiores acima de R$ 5 milhões no ano).
- Lei 9.430/1996, arts. 1º e 25 (Presumido apurado por trimestre), 5º (quotas) e 26 (opção com o pagamento da 1ª quota, para o ano todo); Resolução CGSN 140/2018, art. 81, I, b, com a redação da Resolução CGSN 190/2026 a partir de 2027, e LC 227/2026, art. 181, IV, c (exclusão do Simples para 2027); Resolução CGSN 186/2026, art. 1º, § 1º, I, na redação da Resolução CGSN 194/2026 (cancelamento da opção de 2027).
- Retenções na nota: RIR/2018, art. 714, § 1º, XXIV (1,5% de IR); Lei 10.833/2003, arts. 30 e 31 (4,65% de CSLL, Cofins e PIS) e 32, III (dispensa do Simples); IN RFB 765/2007, art. 1º. PIS e Cofins cumulativos sobre a receita: Lei 9.715/1998, art. 8º, I, e Lei 9.718/1998, arts. 2º, 3º e 8º.
- Lei 15.270/2025, que incluiu na Lei 9.250/1995 o art. 3º-A (redução do imposto mensal), o art. 6º-A (retenção de 10% sobre lucros acima de R$ 50 mil por mês) e o art. 16-A (tributação mínima acima de R$ 600 mil por ano); tabela mensal do IRPF na Lei 11.482/2007, art. 1º, XII.
- Lei 8.212/1991, arts. 21 (20% do contribuinte individual e, no § 2º, I, o plano simplificado de 11% sobre o salário mínimo) e 22, III (20% da empresa sobre o pró-labore); teto de R$ 8.475,55 na Portaria Interministerial MPS/MF 13/2026; salário mínimo de R$ 1.621,00 no Decreto 12.797/2025.
- IN RFB 2.343/2026, que alterou o art. 33 da IN RFB 1.700/2017 (equiparação hospitalar); a SC Cosit nº 213/2026 (efetivo contexto assistencial); e a SC Cosit nº 185/2026 (cessão de mão de obra fora do Simples).
- STJ, Tema 217 (REsp 1.116.399/BA).
- ISS de Porto Alegre: LC municipal 7/1973, art. 21 e Tabela XII (2% para medicina); limites nacionais de 2% a 5% na LC 116/2003, arts. 8º, II, e 8º-A.
Contas conferidas em 30/10/2026 com as normas acima, refeitas em 04/11/2026, com a linha da equiparação hospitalar e a nota da tributação mínima, e em 13/11/2026, com o desconto simplificado mensal na coluna do CPF e, na mesma data, com o trecho da equiparação hospitalar encurtado para a página própria. Valores de 2026, antes do contador e das taxas da PJ.
Bases legais: Lei Complementar 123/2006, art. 13, VI, art. 14 e art. 18, §§ 1º-A, 5º-B, XIX, 5º-M, I, e 24; Lei Complementar 123/2006, arts. 16, 17, XII, 21, § 4º, 30, II e § 1º, II, e 31, II; Lei 9.249/1995, arts. 3º, 10, 15, § 1º, III, a, e § 2º, e 20; Lei 9.430/1996, arts. 1º, 5º, 25 e 26, caput e § 1º; Lei 9.250/1995, arts. 3º-A, 4º, 6º-A e 16-A (redação da Lei 15.270/2025); IN RFB 1.500/2014, art. 56, § 3º (desconto simplificado mensal no carnê-leão); Lei 8.212/1991, arts. 21, caput e § 2º, I, e 22, III; Portaria Interministerial MPS/MF nº 13/2026; IN RFB nº 2.343/2026 (arts. 33 e 34 da IN RFB nº 1.700/2017); LC 224/2025, art. 4º, § 4º, VII, e § 5º; Solução de Consulta Cosit nº 213/2026; STJ - Tema 217 (REsp 1.116.399); SC Cosit nº 185/2026; Resolução CGSN nº 140/2018, art. 81, I, b (e a redação da Resolução CGSN nº 190/2026, a partir de 2027); LC 227/2026, art. 181, IV, c; Resolução CGSN nº 186/2026, art. 1º, § 1º, I (redação da Resolução CGSN nº 194/2026); IN RFB nº 765/2007, art. 1º; Lei 10.833/2003, arts. 30 a 32; RIR/2018, art. 714, § 1º, XXIV; Lei 9.718/1998, arts. 2º e 3º.