

Pode, se o contrato social prever. O Código Civil aceita outro critério que não as quotas, desde que nenhum sócio fique excluído e o lucro esteja apurado (Código Civil, arts. 1.007 e 1.008). Em 2026, o critério muda o imposto: a retenção de 10% é por sócio, acima de R$ 50 mil no mês, e o imposto mínimo do ano pesa mais em quem recebe mais (Lei 9.250/1995, arts. 6º-A e 16-A).
- R$ 50 mil por sócio no mês: acima disso, a clínica retém 10% sobre o total
- R$ 3.600 a menos de retenção por mês no exemplo, ao dividir pela produção
- R$ 45.144 a mais de imposto mínimo do grupo no ano, no mesmo exemplo
O resumo, em três linhas:
- Regra societária: o padrão é a proporção das quotas; outro critério vai escrito no contrato social.
- Retenção do mês: 10% sobre o total pago a cada sócio que passa de R$ 50 mil no mês. Dividir pela produção muda quem sofre a retenção.
- Imposto do ano: a alíquota do mínimo sobe com a renda até R$ 1,2 milhão. No exemplo abaixo, concentrar o lucro num sócio aumenta o imposto somado do grupo.
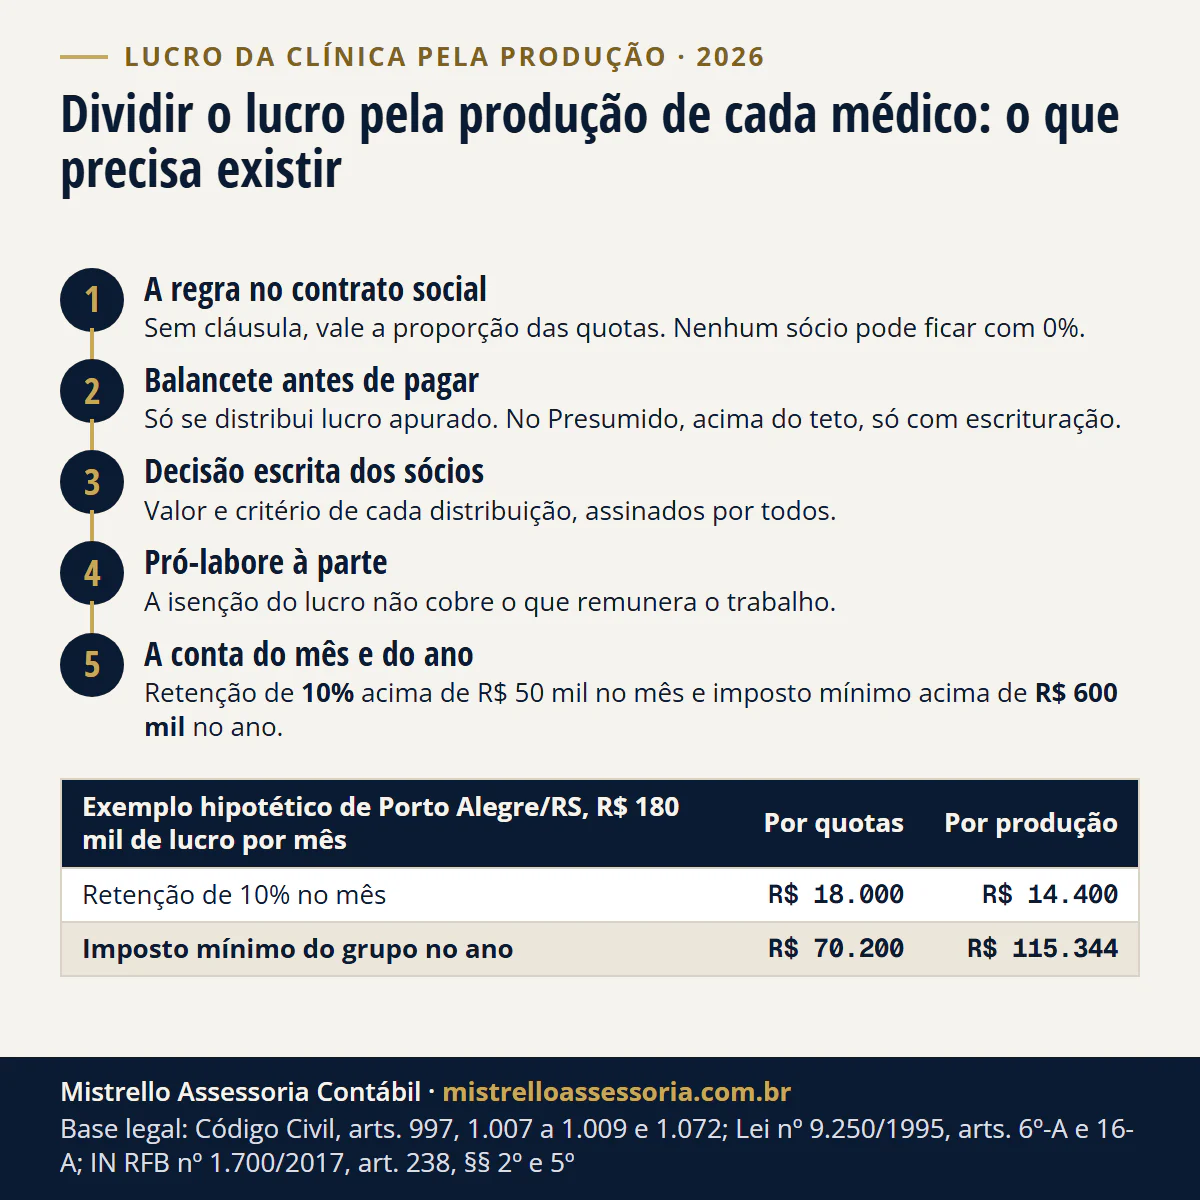
O que precisa existir para dividir o lucro pela produção?
A regra no contrato social, o lucro apurado e uma decisão dos sócios por período, com o pró-labore à parte. Sem estipulação em contrário, o sócio participa dos lucros na proporção das quotas, e é nula a cláusula que exclua qualquer sócio dos lucros e das perdas (Código Civil, arts. 1.007 e 1.008).
| O quê | Para quê | Base |
|---|---|---|
| Cláusula no contrato social com o critério (produção, e como ela se mede) | O padrão é a proporção das quotas; o acordo de sócios sozinho não vale perante terceiros | Código Civil, arts. 997, VII e parágrafo único, 1.007 e 1.054 |
| Nenhum sócio com 0% | Cláusula que exclui sócio do lucro é nula | Código Civil, art. 1.008 |
| Decisão dos sócios por período (ata ou documento assinado por todos) | Registra o valor e o critério de cada distribuição | Código Civil, arts. 1.071, I, 1.072, § 3º, e 1.078, I |
| Escrituração contábil e balancete | Sem lucro apurado, o risco é distribuir lucro fictício; no Presumido, acima do teto, só com escrituração | Código Civil, art. 1.009; IN RFB 1.700/2017, art. 238, § 2º, II |
| Pró-labore de quem trabalha, separado do lucro | A isenção do lucro não cobre o que remunera o trabalho | IN RFB 1.700/2017, art. 238, § 5º |
O contrato social menciona “a participação de cada sócio nos lucros e nas perdas”, e o pacto separado contrário ao contrato é ineficaz perante terceiros (Código Civil, art. 997). Na Ltda, o contrato traz as indicações do art. 997, no que couber (art. 1.054).
Distribuir lucro ilícito ou fictício torna solidariamente responsáveis os administradores que pagam e os sócios que recebem sabendo, ou devendo saber, da ilegitimidade (Código Civil, art. 1.009). Por isso, a distribuição mensal pede balancete do período, não só o extrato da conta.
Como a retenção de 10% fica na divisão por quotas e por produção?
Exemplo hipotético. Clínica médica de Porto Alegre/RS, Ltda no Lucro Presumido com escrituração contábil, três sócios com 1/3 das quotas cada. Lucro de R$ 180.000 por mês depois dos tributos, distribuído todo mês em 2026. A produção é de 50%, 30% e 20%. Cada sócio tem pró-labore de R$ 5.000 por mês e nenhuma outra renda.
Desde janeiro de 2026, o lucro pago pela mesma empresa à mesma pessoa física acima de R$ 50.000 no mês sofre retenção de 10% “sobre o total”, sem deduções, e os pagamentos do mês se somam (Lei 9.250/1995, art. 6º-A).
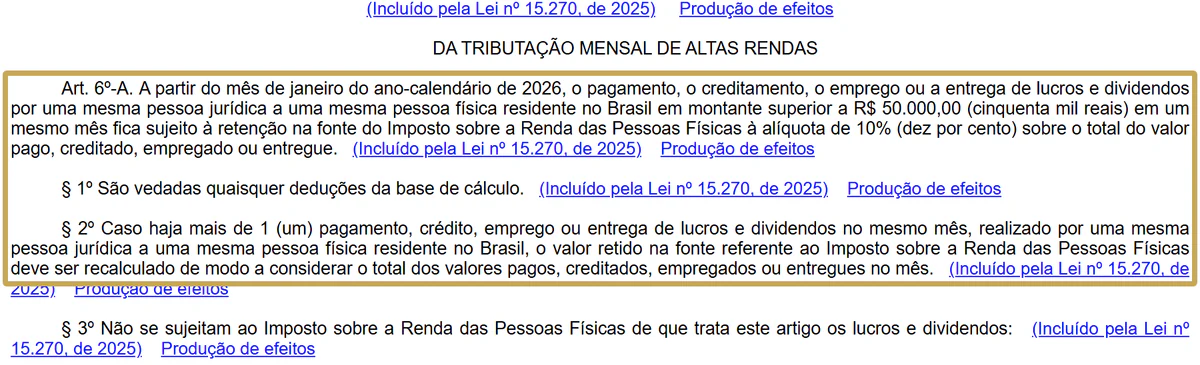
| Sócio | Por quotas | Retenção | Por produção | Retenção |
|---|---|---|---|---|
| A | R$ 60.000 | R$ 6.000 | R$ 90.000 | R$ 9.000 |
| B | R$ 60.000 | R$ 6.000 | R$ 54.000 | R$ 5.400 |
| C | R$ 60.000 | R$ 6.000 | R$ 36.000 | R$ 0 |
| Total | R$ 180.000 | R$ 18.000 | R$ 180.000 | R$ 14.400 |
Por quotas, os três passam de R$ 50 mil e sofrem a retenção. Por produção, o sócio C fica abaixo e não sofre nada. A retenção cai R$ 3.600 por mês, R$ 43.200 no ano, mas isso é caixa, não imposto do ano: a retenção é antecipação do imposto mínimo, acertada na declaração.
O lucro segue isento na regra geral, “observado o disposto nos arts. 6º-A e 16-A” da Lei 9.250 (Lei 9.249/1995, art. 10). Lucros de resultados até 2025, com distribuição aprovada até 31/12/2025 e paga nos termos aprovados, ficam fora da retenção; a transição, o DARF e o caso do Simples estão em dividendos com 10% em 2026.
E no imposto mínimo de 2027, quem paga mais?
A partir do exercício de 2027, quem soma mais de R$ 600.000 de rendimentos no ano, incluídos os lucros isentos, fica sujeito ao imposto mínimo (Lei 9.250/1995, art. 16-A). A alíquota é de 10% a partir de R$ 1,2 milhão e, entre R$ 600 mil e R$ 1,2 milhão, segue a fórmula (renda ÷ 60.000) menos 10, em % (§ 2º).
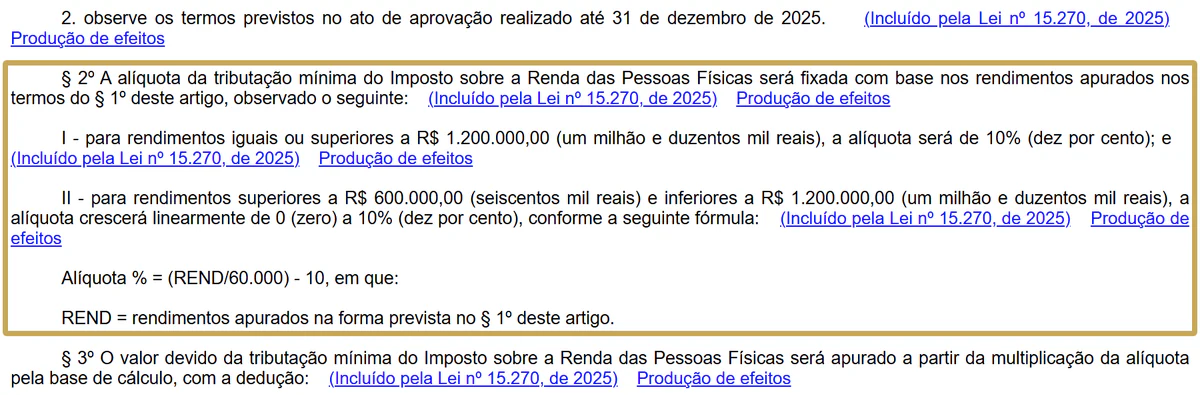
No mesmo exemplo, a renda do ano é o lucro vezes 12 mais R$ 60.000 de pró-labore:
| Sócio | Critério | Renda no ano | Alíquota | Imposto mínimo | Retido no ano | Na declaração |
|---|---|---|---|---|---|---|
| A, B e C (cada um) | Quotas | R$ 780.000 | 3% | R$ 23.400 | R$ 72.000 | Restitui R$ 48.600 |
| A | Produção | R$ 1.140.000 | 9% | R$ 102.600 | R$ 108.000 | Restitui R$ 5.400 |
| B | Produção | R$ 708.000 | 1,8% | R$ 12.744 | R$ 64.800 | Restitui R$ 52.056 |
| C | Produção | R$ 492.000 | 0 (até R$ 600 mil) | R$ 0 | R$ 0 | Nada |
| Grupo | Quotas x produção | R$ 70.200 x R$ 115.344 | R$ 216.000 x R$ 172.800 |
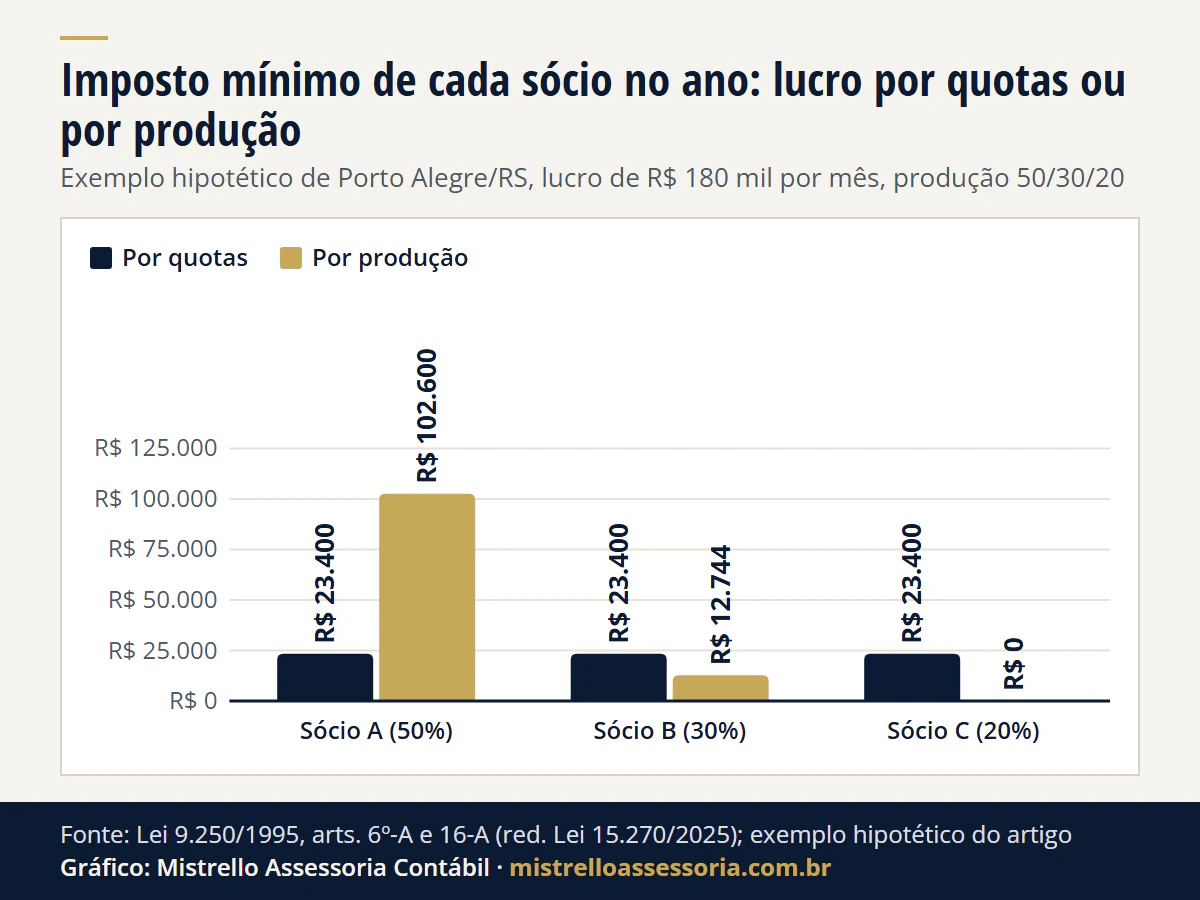
Ver os dados do gráfico
| Sócio | Por quotas | Por produção |
|---|---|---|
| Sócio A (50%) | R$ 23.400 | R$ 102.600 |
| Sócio B (30%) | R$ 23.400 | R$ 12.744 |
| Sócio C (20%) | R$ 23.400 | R$ 0 |
A conta do sócio A, por produção:
- Alíquota: R$ 1.140.000 ÷ 60.000 = 19; 19 menos 10 = 9%.
- Imposto mínimo bruto: 9% x R$ 1.140.000 = R$ 102.600.
- Menos o IR da declaração: R$ 0, porque R$ 60.000 de rendimento tributável no ano zeram o imposto pela redução de 2026 (Lei 9.250/1995, art. 11-A).
- Menos o redutor do art. 16-B: R$ 0 (conta abaixo).
- Menos os R$ 108.000 retidos: sobram R$ 5.400 a restituir no saldo da declaração (art. 16-A, §§ 3º a 6º).
Por quotas, cada sócio paga R$ 23.400 no ano; o grupo, R$ 70.200. Por produção, o grupo paga R$ 115.344: R$ 45.144 a mais no ano, porque a alíquota cresce com a renda e o sócio A chega a 9%.
Quem decide o critério é a produção real de cada um, não o imposto. A conta mostra o efeito, não recomenda um lado.
O redutor do art. 16-B. Ele só existe quando a alíquota efetiva da empresa somada à do imposto mínimo do sócio passa de 34% (Lei 9.250/1995, art. 16-B). Na clínica do exemplo, IRPJ e CSLL de R$ 37.168 sobre R$ 217.168 de lucro antes desses tributos dão 17,11%.
A efetiva do sócio A é de R$ 102.600 ÷ R$ 1.080.000 de lucros = 9,5%. A soma, 26,61%, fica abaixo de 34%: redutor zero. O que a empresa entrega para essa conta está em redutor do imposto mínimo: o que pedir à empresa. Para refazer com as rendas de cada sócio, use a calculadora do imposto mínimo.
Premissas: IRPJ e CSLL do Presumido são trimestrais (os valores por mês são a média do trimestre); sem 13º, sem dependentes e sem outras rendas. Plantões como pessoa física e aluguéis entram na base do mínimo e mudam o resultado. É uma estimativa, não a conta definitiva da declaração.
A clínica no Lucro Presumido precisa de contabilidade para isso?
Precisa, quando o lucro passa do teto presumido. Sem escrituração, a isenção cobre só a base de cálculo do IRPJ menos IRPJ, CSLL, PIS e Cofins; o excedente só sai isento se a escrituração contábil mostrar lucro efetivo maior (IN RFB 1.700/2017, art. 238, § 2º). A retenção de 10% acima de R$ 50 mil no mês vale nos dois casos.
Na clínica do exemplo, com R$ 360.000 de receita por mês (R$ 4,32 milhões no ano):
| Por mês | Valor |
|---|---|
| Receita | R$ 360.000 |
| Base presumida (32%) | R$ 115.200 |
| (-) IRPJ de 15% e adicional de 10% sobre o que passa de R$ 20 mil | R$ 26.800 |
| (-) CSLL de 9% sobre a base de 32% | R$ 10.368 |
| (-) PIS de 0,65% e Cofins de 3% sobre a receita | R$ 13.140 |
| Lucro que sai isento sem contabilidade | R$ 64.892 |
| Lucro do exemplo, com escrituração | R$ 180.000 |
As bases: presunção de 32% para serviços em geral (Lei 9.249/1995, arts. 15 e 20), CSLL de 9% (Lei 7.689/1988, art. 3º, III), PIS de 0,65% (Lei 9.715/1998, art. 8º) e Cofins de 3% (Lei 9.718/1998, art. 8º).
A receita do exemplo fica abaixo dos R$ 5 milhões no ano a partir dos quais a presunção sobe, explicados em LC 224 e a presunção majorada. Clínica com equiparação hospitalar usa presunção menor, e o teto muda: veja equiparação hospitalar na clínica médica.
O lucro por produção pode virar pró-labore aos olhos da Receita?
Pode, se o lucro fizer o papel da remuneração. A isenção dos lucros “não abrange os valores pagos a outro título, tais como pró-labore, aluguéis e serviços prestados” (IN RFB 1.700/2017, art. 238, § 5º). O critério da produção se aproxima do pagamento pelo trabalho, e por isso pede cuidado redobrado.
Três cuidados:
- Pró-labore separado, registrado na contabilidade e no eSocial, para quem trabalha na clínica.
- Lucro distribuído só de resultado apurado, com balancete do período (Código Civil, art. 1.009).
- Critério escrito antes, no contrato social, e não decidido depois de ver o imposto.
A comparação do pró-labore com o lucro, com números de 2026, está em pró-labore ou distribuição de lucros, e o custo de cada valor de pró-labore, na calculadora de pró-labore.
Vale para clínica odontológica e de fisioterapia?
Vale: a regra do Código Civil e a da Lei 9.250 não dependem da profissão, e a presunção de 32% é a mesma dos serviços em geral, fora a equiparação hospitalar (Lei 9.249/1995, art. 15, § 1º, III, a). O que muda é a escala.
Exemplo hipotético: clínica odontológica de Porto Alegre/RS com três dentistas, R$ 120.000 de lucro por mês, produção 50/30/20 e pró-labore de R$ 5.000 cada.
| Critério | Lucro por mês | Retenção no ano | Renda no ano | Imposto mínimo |
|---|---|---|---|---|
| Quotas, cada sócio | R$ 40.000 | R$ 0 | R$ 540.000 | R$ 0 |
| Produção, sócio A | R$ 60.000 | R$ 72.000 | R$ 780.000 | R$ 23.400 (restitui R$ 48.600) |
| Produção, sócio B | R$ 36.000 | R$ 0 | R$ 492.000 | R$ 0 |
| Produção, sócio C | R$ 24.000 | R$ 0 | R$ 348.000 | R$ 0 |
Aqui, ao contrário da clínica médica, a divisão pela produção cria a retenção: por quotas, ninguém passa de R$ 50 mil no mês nem de R$ 600 mil no ano; por produção, o sócio A passa dos dois limites e o grupo paga R$ 23.400 no ano. Com três fisioterapeutas, a conta é a mesma.
A escolha do regime da clínica odontológica está em Simples ou Presumido, e quando cabe 8% e na página de contabilidade para dentistas e fisioterapeutas.
O que fazer até dezembro?
A última distribuição de 2026 e o fechamento das contas definem a renda de cada sócio no ano. A lista:
- Rever a cláusula do contrato social: o critério da produção está escrito, com a forma de medir?
- Balancete até a data de cada distribuição, para que o lucro pago exista na escrituração.
- Decisão escrita dos sócios por período, assinada por todos, que dispensa a reunião (Código Civil, art. 1.072, § 3º).
- Simular por sócio o mês e o ano: a retenção de cada pagamento e o imposto mínimo com todas as rendas.
- Aprovar as contas de 2026 até 30/04/2027, nos quatro meses seguintes ao fim do exercício (Código Civil, art. 1.078).
A regra completa do imposto mínimo está em tributação mínima das altas rendas, e a contabilidade das clínicas, em contabilidade para médicos e clínicas e na página de profissionais da saúde.
Regras conferidas na fonte oficial em 18/11/2026.
Como trabalhamos
Na clínica com sócios, fazemos a escrituração e o balancete de cada mês, conferimos a cláusula de lucros do contrato social, preparamos a decisão dos sócios de cada distribuição e fazemos a retenção, o DARF e a conta do imposto mínimo de cada sócio antes do fim do ano.
É parte do planejamento tributário e da contabilidade para médicos e clínicas. O escritório fica em Porto Alegre/RS e atende online, por escrito, clínicas de todo o Brasil. Para fazer a conta da sua clínica, fale com o escritório.
Bases legais deste artigo
- Código Civil (Lei nº 10.406/2002), arts. 997, VII e parágrafo único, 1.007, 1.008, 1.009, 1.053, 1.054, 1.071, I, 1.072, § 3º, e 1.078, I
- Lei nº 9.250/1995, arts. 6º-A, caput e §§ 1º a 3º, 11-A, 16-A, caput e §§ 1º a 6º, e 16-B (redação da Lei nº 15.270/2025)
- Lei nº 9.249/1995, arts. 3º, § 1º, 10, 15, § 1º, III, a, e 20, I
- Lei nº 7.689/1988, art. 3º, III
- Lei nº 9.715/1998, art. 8º, I
- Lei nº 9.718/1998, art. 8º
- Instrução Normativa RFB nº 1.700/2017, art. 238, caput e §§ 2º a 5º e 8º