

Quem recebe mais de R$ 600 mil em 2026 apura o imposto mínimo na declaração de 2027: alíquota de 0% a 10% pela fórmula (renda ÷ 60.000) − 10. Abatem-se o imposto da declaração, o retido só na fonte, o do exterior e o redutor, com piso zero; só depois os 10% retidos sobre dividendos, que podem voltar como restituição.
Quem recebe mais de R$ 600 mil em 2026 apura, na declaração de 2027, o imposto mínimo (IRPFM), pela Lei 9.250/1995, art. 16-A, incluído pela Lei 15.270/2025. A alíquota sobe em linha reta de 0% a 10% pela fórmula (renda ÷ 60.000) − 10 e chega ao teto em R$ 1,2 milhão. Do resultado se abatem o imposto da declaração, o retido só na fonte ou pago de forma definitiva sobre a renda da base, o da Lei 14.754 e o redutor; depois, os 10% retidos sobre dividendos, que podem voltar como restituição. Regras conferidas em 12/11/2026.
Quem paga o imposto mínimo (IRPFM)?
Paga quem soma mais de R$ 600 mil de rendimentos no ano-calendário, a partir de 2026, com a primeira apuração na declaração de 2027. A lei diz “superior a”: com R$ 600 mil exatos, não há imposto mínimo. A vigência vem do art. 8º da Lei 15.270/2025, que produz efeitos desde 1º de janeiro de 2026.
Há duas somas diferentes. O gatilho do caput usa todos os rendimentos do ano; a alíquota usa a base, que é essa soma menos as exclusões da lista fechada da lei. Exemplo hipotético: com R$ 700 mil no ano, dos quais R$ 200 mil em LCI, a pessoa passa do gatilho, mas a base de R$ 500 mil dá alíquota zero. E o dividendo pago em parcelas de até R$ 50 mil por mês, sem retenção, conta igual.
Como calcular a alíquota do imposto mínimo?
A fórmula está no art. 16-A, § 2º:
Alíquota (%) = (base ÷ 60.000) − 10, de 0% em R$ 600 mil até 10% a partir de R$ 1,2 milhão
A alíquota vale sobre a base inteira, não sobre o que passa de R$ 600 mil. É um piso invertido: quanto maior a renda, maior a fatia mínima que precisa ter sido paga no ano, somando todos os impostos sobre a renda da base.
| Base do ano | Alíquota | Imposto mínimo bruto |
|---|---|---|
| Até R$ 600.000 | 0% | R$ 0 |
| R$ 700.000 | 1,67% | R$ 11.666,67 |
| R$ 750.000 | 2,5% | R$ 18.750,00 |
| R$ 800.000 | 3,33% | R$ 26.666,67 |
| R$ 900.000 | 5% | R$ 45.000,00 |
| R$ 1.000.000 | 6,67% | R$ 66.666,67 |
| R$ 1.100.000 | 8,33% | R$ 91.666,67 |
| R$ 1.200.000 ou mais | 10% | R$ 120.000,00 em R$ 1,2 milhão |
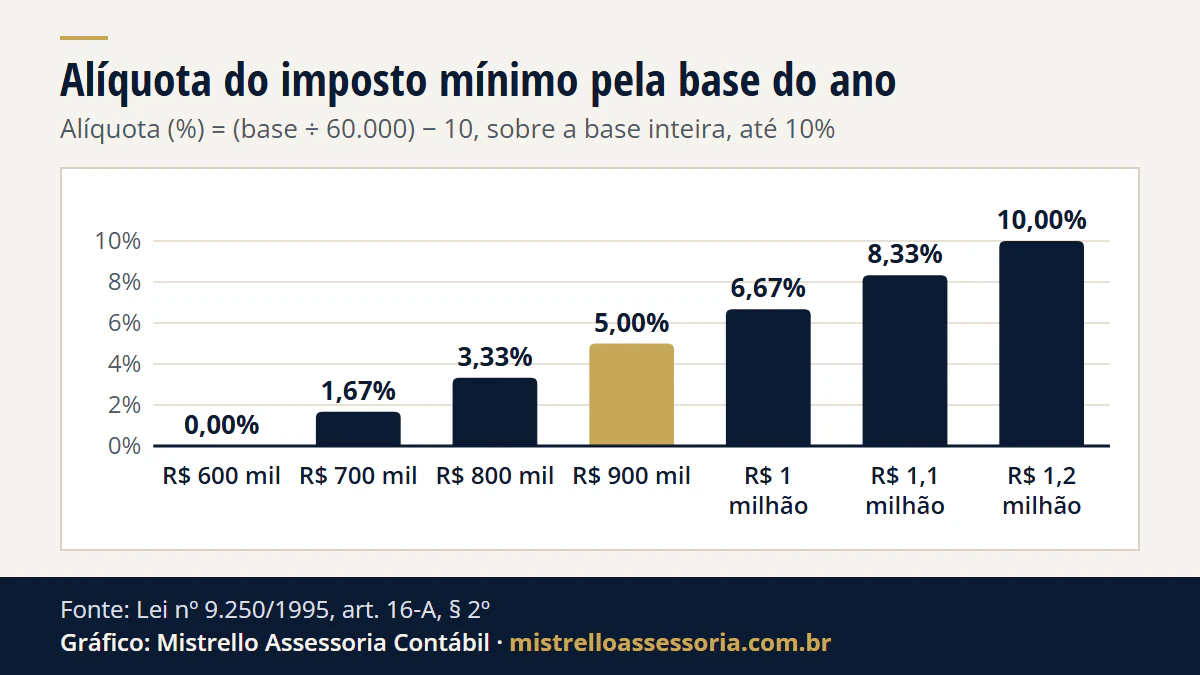
Ver os dados do gráfico
| Base do ano | Alíquota |
|---|---|
| R$ 600 mil | 0,00% |
| R$ 700 mil | 1,67% |
| R$ 800 mil | 3,33% |
| R$ 900 mil | 5,00% |
| R$ 1 milhão | 6,67% |
| R$ 1,1 milhão | 8,33% |
| R$ 1,2 milhão | 10,00% |
Para refazer a conta com os seus números, use o simulador do imposto mínimo.
O que entra e o que fica fora da base do IRPFM?
Entra quase tudo o que você recebeu no ano, inclusive os rendimentos isentos, os de alíquota zero ou reduzida e os de tributação exclusiva ou definitiva, além do resultado da atividade rural (art. 16-A, § 1º). A lista do que sai é fechada: o texto diz “deduzindo-se, exclusivamente”.
| Entra na base | Fica fora (inciso do § 1º) |
|---|---|
| Salário, pró-labore, aposentadoria, aluguéis, trabalho autônomo | Ganho de capital, menos o de bolsa ou balcão organizado tributado pelo ganho líquido (I) |
| Resultado da atividade rural (o resultado, não a receita) | Parcela isenta da atividade rural (VIII) |
| Lucros e dividendos recebidos no ano, com ou sem retenção, de qualquer empresa (menos os do inciso XII, ao lado) | Lucros de resultados até 2025, aprovados até 31/12/2025 e pagos em 2026 a 2028 nos termos do ato (XII) |
| Capitalização de lucros (segundo a Receita) | Doação em adiantamento da legítima ou da herança (III) |
| JCP, CDB, Tesouro, fundos, 13º salário (tributação exclusiva) | Poupança (IV) |
| Ganhos em bolsa ou balcão organizado | Letra hipotecária, LCI, CRI, LIG, LCD, títulos de infraestrutura do art. 2º da Lei 12.431 e os fundos do art. 3º dela, fundos da Lei 11.478 (V) |
| Rendimentos isentos ou de alíquota zero que não estão na lista ao lado | FII e Fiagro com cotas negociadas exclusivamente em bolsa ou balcão organizado e no mínimo 100 cotistas (V, “i” e “j”) |
| CDA, WA, CDCA, LCA e CRA (VI); CPR com liquidação financeira negociada no mercado financeiro (VII) | |
| Indenização por acidente de trabalho e por danos materiais ou morais, salvo lucros cessantes (IX) | |
| Rendimentos isentos por moléstia grave (X) | |
| Títulos e valores mobiliários isentos ou de alíquota zero, exceto ações e participações (XI) | |
| Rendimentos recebidos acumuladamente tributados só na fonte, sem opção pelo ajuste (II) | |
| Cartórios: repasses obrigatórios por lei sobre os emolumentos (§ 7º) |
Dedução da declaração (PGBL, dependentes, despesas médicas, desconto simplificado) não tira nada da base. Ela diminui o imposto da tabela, que depois é abatido do mínimo. A capitalização de lucros entra segundo a Receita, no Perguntas e Respostas de 19/12/2025 (questão 12).
Herança e doação: a lei tira da base a doação em adiantamento da legítima ou da herança (inciso III), com essas palavras. Ela não diz que toda herança e toda doação ficam fora, e a Receita ainda não tratou dos outros casos.
Para o investidor, a fronteira entre renda fixa tributada e isenta está em a tabela regressiva da renda fixa, e a dos fundos imobiliários em FII na declaração: as 3 fichas. A venda de imóvel é ganho de capital e fica fora; a isenção dela está em isenção do ganho de capital na venda de imóvel em 180 dias.
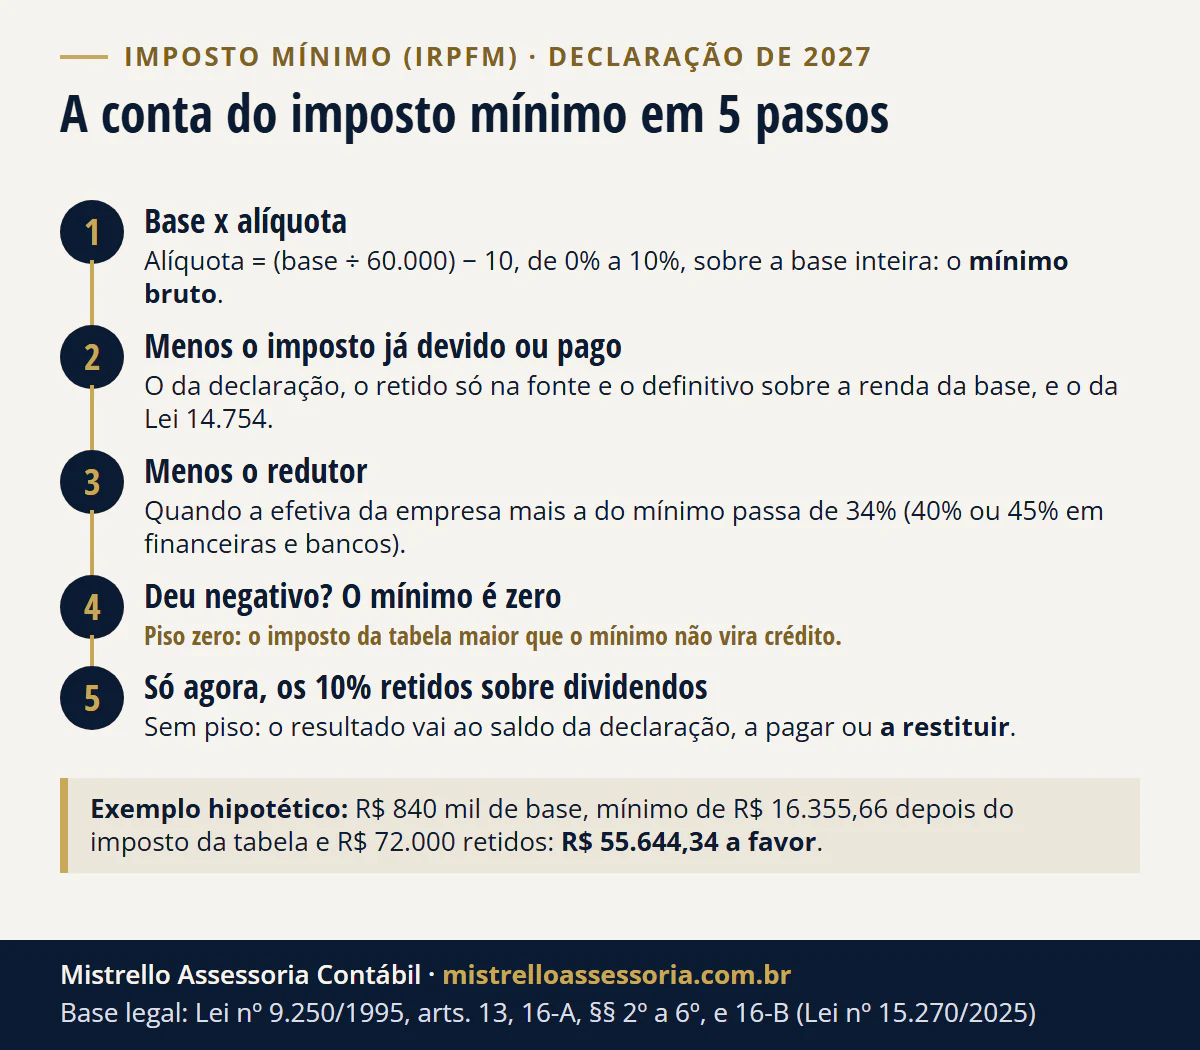
Em que ordem a conta é feita?
A lei manda fazer a conta em cinco passos (art. 16-A, §§ 3º a 6º), e a ordem muda o resultado:
- Base x alíquota = imposto mínimo bruto.
- Menos o imposto devido na declaração, pela tabela (inciso I); o retido só na fonte sobre rendimentos da base, como o de CDB e Tesouro (II); o apurado pela Lei 14.754 sobre aplicações e controladas no exterior (III); e o pago de forma definitiva sobre rendimentos da base, não contado antes (IV).
- Menos o redutor do art. 16-B (V).
- Se der negativo, o mínimo é zero (§ 4º).
- Menos os 10% retidos sobre dividendos no ano (§ 5º), agora sem piso. O resultado, positivo ou negativo, vai ao saldo da declaração, a pagar ou a restituir (§ 6º, e art. 13).
Duas consequências práticas. O IR de um rendimento que ficou fora da base não abate o mínimo: o inciso II fala do imposto “incidente sobre os rendimentos incluídos na base”. E o piso zero vale para os abatimentos, não para a retenção: imposto da tabela maior que o mínimo não vira crédito, mas retenção maior que o mínimo volta.
Os 10% retidos sobre dividendos voltam na declaração de 2027?
Voltam na parte que passar do mínimo depois dos abatimentos. A retenção de 10% sobre o que a mesma empresa paga ao mesmo sócio acima de R$ 50 mil no mês é antecipação, não imposto final (art. 6º-A e art. 16-A, § 5º; IN RFB 1.500/2014, art. 23-A). No acerto, ela é o último abatimento e não tem piso.
Exemplo hipotético: R$ 80 mil por mês de dividendos de uma empresa, R$ 960 mil no ano, sem outra renda. A empresa retém R$ 8.000 por mês, R$ 96.000 no ano. O mínimo é de 6%, R$ 57.600. Ficam R$ 38.400 a favor no saldo da declaração.
Quem fecha o ano com até R$ 600 mil não tem imposto mínimo; segundo a Receita (Perguntas e Respostas, questão 4), o valor retido pode ser restituído. Como reter, o DARF e a EFD-Reinf estão no módulo da retenção da calculadora e em dividendos com 10% de imposto em 2026.
Como funciona o redutor do imposto mínimo?
O redutor do art. 16-B evita a dupla mordida sobre o lucro que já pagou muito na empresa. Ele compara duas alíquotas efetivas (§ 3º):
- a da empresa: IRPJ e CSLL devidos divididos pelo lucro contábil antes desses tributos, no exercício a que se referem os lucros distribuídos;
- a do mínimo do sócio: o acréscimo que os dividendos causam no imposto mínimo, antes do redutor, dividido pelos dividendos do ano. Não é a alíquota da fórmula.
Se a soma passar do teto, o excesso vezes os dividendos daquela empresa é abatido do mínimo. O teto é de 34% em geral, 40% para seguradoras, empresas de capitalização e as instituições financeiras dos incisos II a VII, IX e X do § 1º do art. 1º da LC 105/2001 (como corretoras, financeiras e cooperativas de crédito), e 45% para bancos (inciso I). A conta é feita por empresa pagadora.
Daí sai o ponto de virada: o redutor só aparece quando a efetiva da empresa passa de (teto − efetiva do mínimo). Com efetiva do mínimo de 10%, a virada é 24%.
Exemplo: o mesmo dividendo em dois regimes
Um sócio recebe R$ 100 mil por mês de dividendos de uma só empresa, R$ 1,2 milhão no ano, sem outra renda. A empresa retém 10% todo mês, R$ 120 mil no ano. O mínimo é de 10% sobre R$ 1,2 milhão, também R$ 120 mil, e ele vem todo dos dividendos: a alíquota efetiva do mínimo é de 10% (R$ 120 mil ÷ R$ 1,2 milhão). O que muda o resultado é o regime da empresa que pagou.
| Empresa do Lucro Real | Empresa do Lucro Presumido | |
|---|---|---|
| IRPJ e CSLL efetivos sobre o lucro contábil (hipótese) | 34% | 20% |
| Soma com a efetiva do mínimo (10%) | 44%, passa do teto de 34% | 30%, abaixo do teto de 34% |
| Redutor | (44% − 34%) × R$ 1,2 milhão = R$ 120 mil | Zero |
| Imposto mínimo depois do redutor | Zero | R$ 120 mil |
| Os R$ 120 mil retidos | Entram no saldo da declaração, a restituir | Quitam o mínimo, sem devolução nem saldo a pagar |
| Ponto de virada | O redutor aparece com efetiva da empresa acima de 24% (34% − 10%) | O mesmo: 24% |
As alíquotas efetivas do exemplo são hipotéticas: a real depende do lucro contábil de cada empresa. O redutor depende de demonstrações financeiras da empresa, “na forma de regulamento” (§ 4º); fora do Lucro Real, o lucro contábil pode ser calculado de forma simplificada (§ 6º); e a Receita “poderá” calcular o redutor na declaração pré-preenchida (§ 7º). O regulamento não saiu até 12/11/2026. O que pedir a cada empresa e a conta do Presumido pelo lucro contábil simplificado estão em redutor do imposto mínimo: a conta e o que pedir à empresa. As demonstrações estão em balanço patrimonial e DRE da pequena empresa, e a carga de cada regime em Lucro Real: quem é obrigado e quando compensa e Simples, Presumido ou Real.
Quanto paga cada perfil?
Três perfis hipotéticos, com a conta inteira. Não são recomendação de investimento.
Perfil 1: médica sócia de clínica. Pró-labore de R$ 10.000 e lucros de R$ 60.000 por mês, de resultado de 2026.
| Etapa | Valor | Base |
|---|---|---|
| Retenção: 10% x R$ 60.000, 12 meses | R$ 72.000,00 no ano | art. 6º-A |
| Base: 120.000 + 720.000 | R$ 840.000,00 | art. 16-A, § 1º |
| Alíquota: (840.000 ÷ 60.000) − 10 | 4% | § 2º |
| Imposto mínimo bruto | R$ 33.600,00 | § 3º |
| (−) Imposto da tabela anual sobre o pró-labore, com desconto simplificado de R$ 17.640 | R$ 17.244,34 | § 3º, I; tabela de 2026 |
| (−) Redutor (hipótese: clínica com efetiva de 15%; efetiva do mínimo 2,27%; soma 17,27%, abaixo de 34%) | R$ 0,00 | art. 16-B |
| Imposto mínimo depois dos abatimentos | R$ 16.355,66 | §§ 3º e 4º |
| (−) 10% retidos no ano | R$ 72.000,00 | § 5º |
| Resultado no saldo da declaração | R$ 55.644,34 a favor (reduz o imposto a pagar ou compõe a restituição) | § 6º e art. 13 |
Dos R$ 72.000 retidos, o mínimo consome R$ 16.355,66; a carga do ano fica em 4% da base (17.244,34 + 16.355,66 = 33.600). O redutor só apareceria com efetiva da clínica acima de 31,73%. Refaça com os seus números. Para a clínica, veja equiparação hospitalar no Lucro Presumido, contabilidade para médicos e pró-labore ou distribuição de lucros.
Perfil 2: sócio de duas empresas. R$ 45.000 por mês de cada uma, sem retenção em nenhum mês, sem outra renda.
| Etapa | Valor |
|---|---|
| Retenção no ano (nenhuma empresa passou de R$ 50 mil no mês) | R$ 0,00 |
| Base | R$ 1.080.000,00 |
| Alíquota: (1.080.000 ÷ 60.000) − 10 | 8% |
| Imposto mínimo bruto | R$ 86.400,00 |
| (−) Imposto da declaração, da fonte e do exterior | R$ 0,00 |
| (−) Redutor (hipótese: as duas com efetiva de 20%; efetiva do mínimo 8%; soma 28%) | R$ 0,00 |
| A pagar na declaração de 2027 | R$ 86.400,00 |
Ele não vê imposto nenhum em 2026 e paga tudo no ajuste. Dividir em até R$ 50 mil por empresa evita a retenção no mês, não o mínimo no ano. Ponto de virada: efetiva das empresas acima de 26%. Refaça com os seus números. A forma de pagar o sócio está em JCP ou dividendos em 2026 e no planejamento tributário; um exemplo com pró-labore e duas empresas está em IRPF 2027: o que muda na declaração.
Perfil 3: investidor. Valores do ano; nenhuma companhia pagou mais de R$ 50 mil em um mês.
| Etapa | Valor | Base |
|---|---|---|
| Dividendos de ações | R$ 700.000,00 | entra |
| Juros de CDB e Tesouro (IRRF de 15%, hipótese de prazo acima de 720 dias: R$ 30.000) | R$ 200.000,00 | entra |
| LCI e LCA | R$ 250.000,00 | fora (V e VI) |
| Rendimentos de FII com cotas só em bolsa e mais de 100 cotistas | R$ 150.000,00 | fora (V, “i”) |
| Soma de tudo (gatilho do caput) | R$ 1.300.000,00 | caput |
| Base | R$ 900.000,00 | § 1º |
| Alíquota | 5% | § 2º |
| Imposto mínimo bruto | R$ 45.000,00 | § 3º |
| (−) IR retido só na fonte sobre CDB e Tesouro | R$ 30.000,00 | § 3º, II |
| Imposto mínimo antes do redutor | R$ 15.000,00 | |
| (−) Redutor, companhia por companhia | depende da efetiva de cada uma | art. 16-B |
| (−) 10% retidos | R$ 0,00 | § 5º |
A efetiva do mínimo sobre os dividendos é 15.000 ÷ 700.000 = 2,14%; só a companhia com IRPJ e CSLL efetivos acima de 31,86% gera redutor, de (efetiva + 2,14% − 34%) x os dividendos dela. O investidor não tem esse número; a lei diz que a Receita “poderá” calculá-lo na pré-preenchida. Exemplo hipotético; não é recomendação de investimento. Refaça com os seus números e veja investidores pessoa física.
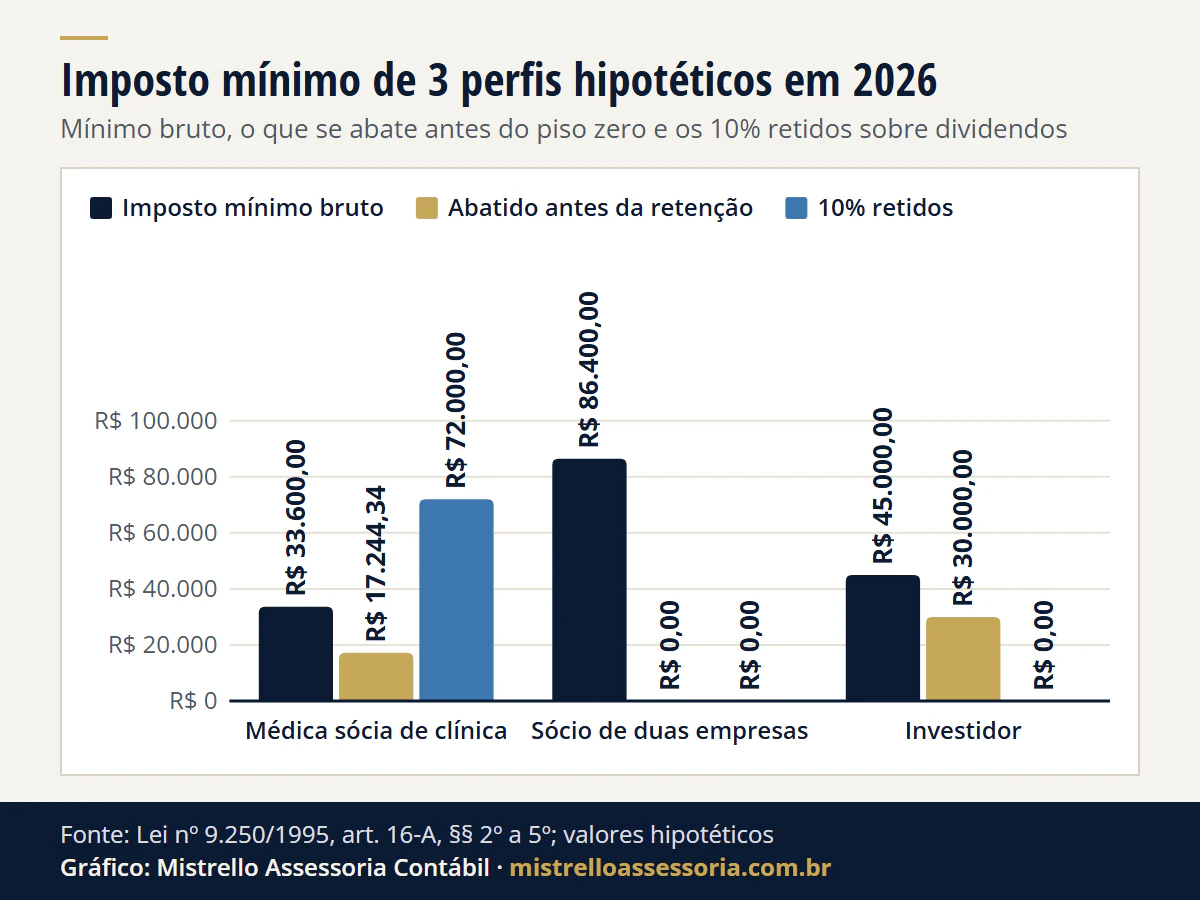
Ver os dados do gráfico
| Perfil | Imposto mínimo bruto | Abatido antes da retenção | 10% retidos |
|---|---|---|---|
| Médica sócia de clínica | R$ 33.600,00 | R$ 17.244,34 | R$ 72.000,00 |
| Sócio de duas empresas | R$ 86.400,00 | R$ 0,00 | R$ 0,00 |
| Investidor | R$ 45.000,00 | R$ 30.000,00 | R$ 0,00 |
Como o imposto mínimo vai aparecer na declaração de 2027?
Ainda não há ficha, tela nem código para descrever. O que já é lei:
- a conta fecha dentro da declaração de ajuste: o mínimo soma-se ao saldo da declaração (art. 13);
- o saldo positivo vence no último dia útil do mês fixado para a entrega (art. 13, parágrafo único); a data de 2027 depende da instrução normativa anual;
- o redutor poderá vir calculado na pré-preenchida (art. 16-B, § 7º).
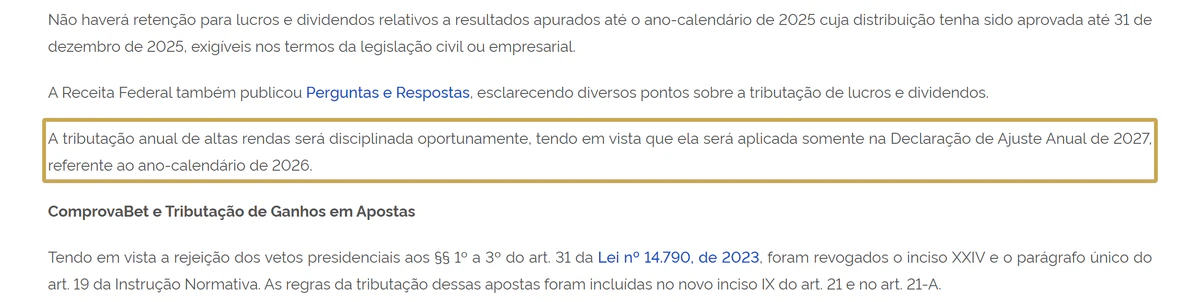
O que falta: a instrução normativa da declaração de 2027 e o regulamento do redutor. A Receita escreveu que a tributação anual de altas rendas “será disciplinada oportunamente”, e a frase segue na notícia, atualizada em 28/10/2026:
A Receita também explicou a regra em live oficial de 06/05/2026. O que juntar desde já:
- o informe de cada empresa com o lucro pago e o IRRF mês a mês;
- os informes de bancos e corretoras;
- a ata da distribuição dos lucros até 2025, com datas e valores;
- as demonstrações financeiras de 2026 de cada empresa pagadora, que alimentam o redutor.
Esta seção é atualizada em até 72 horas depois que a Receita publicar a regra. O resto das mudanças da declaração está em IRPF 2027: o que muda na declaração.
Renda do exterior entra no imposto mínimo?
O imposto da Lei 14.754/2023 (arts. 1º a 13) abate o mínimo: está no art. 16-A, § 3º, III. Pelo texto da lei, os rendimentos de aplicações financeiras no exterior e o lucro de controlada não estão em nenhum inciso de exclusão e entram na base; o detalhe depende da regulamentação. Bem no exterior que não é aplicação financeira, como um imóvel, segue como ganho de capital e fica fora (inciso I).
Somos o lado brasileiro: fazemos a declaração no Brasil, com atendimento online. O regime está em o que mudou com a Lei 14.754, as fichas em como declarar investimentos no exterior no IR 2027, as guias e a conta do mínimo com renda de fora em investimentos no exterior e imposto mínimo na declaração de 2027, e as estruturas em offshore e LLC: o que fazer antes de 31 de dezembro e LLC nos EUA de quem mora no Brasil. O panorama fica em renda e patrimônio no exterior.
O que muda a conta, dentro da lei?
Quatro fatos da própria lei, sempre com operação real e documentada:
- Deduções da declaração não mexem na base. PGBL, dependentes e despesas médicas reduzem o imposto da tabela; quando o mínimo é maior, o que se economiza de um lado aparece do outro.
- A carga da empresa pagadora decide o redutor. É a efetiva de IRPJ e CSLL de cada empresa, sobre o lucro contábil, que define se ele aparece (art. 16-B).
- O ano do recebimento decide a base. A lei fala em rendimentos “recebidos no ano-calendário”: o lucro entra na base do ano em que é pago.
- Lucros de resultados até 2025 só ficam fora nas condições do inciso XII: aprovação até 31/12/2025 e pagamento em 2026, 2027 ou 2028 nos termos do ato. O prazo de aprovação foi levado a 31/01/2026 por decisão cautelar de 26/12/2025 nas ADIs 7.912 e 7.914, que até 12/11/2026 não tinha sido referendada.
Como trabalhamos
Fazemos a declaração com a conta do imposto mínimo: montamos a base com todas as rendas do ano, conferimos os 10% retidos informe por informe e, com as demonstrações de cada empresa pagadora que você nos envia, fazemos a conta do redutor. É o serviço de imposto de renda pessoa física; outros temas da declaração estão no hub de IRPF e os prazos federais no calendário fiscal. Escritório em Porto Alegre/RS, atendimento online para todo o Brasil, por escrito. Para o seu caso, fale com a equipe.
Regras conferidas na fonte oficial em 12/11/2026.
Bases legais: Lei nº 9.250/1995, arts. 13, 16-A e 16-B (incluídos ou alterados pela Lei nº 15.270/2025); Lei nº 9.249/1995, art. 10 (redação da Lei nº 15.270/2025); Lei nº 9.250/1995, art. 6º-A, e IN RFB nº 1.500/2014, art. 23-A (redação da IN RFB nº 2.299/2025), para a retenção; LC nº 105/2001, art. 1º, § 1º (tetos de 40% e 45% do redutor).