

Depende da margem e do investimento. Com R$ 8 milhões de receita, a empresa rural paga cerca de R$ 231,6 mil de IRPJ e CSLL no Lucro Presumido em 2027. O Lucro Real sai mais barato se o lucro ficar abaixo de R$ 752 mil (9,4% da receita) ou no ano da máquina nova, depreciada de uma vez (MP 2.159-70/2001, art. 6º).
- R$ 231.640 de IRPJ e CSLL no Presumido em 2027, com R$ 8 milhões de receita
- 9,4% da receita: com lucro abaixo disso, o Lucro Real paga menos
- 30/04/2027 vence a 1ª quota do IRPJ, que é a opção pelo Presumido
A conta usa as regras em vigor em 19/11/2026. O PLP 299/2026, aprovado pelo Senado em 18/11/2026 e enviado à Câmara dos Deputados, dobra o acréscimo da LC 224/2025 se virar lei como está; o efeito aparece separado, rotulado como projeto. A rotina do setor está em contabilidade para o agro.
Quanto a empresa rural paga no Lucro Presumido em 2026 e 2027?
Com R$ 8 milhões de receita, R$ 230.830 em 2026 e R$ 231.640 em 2027 de IRPJ e CSLL. A atividade rural presume 8% da receita no IRPJ (Lei 9.249/1995, art. 15) e 12% na CSLL (art. 20, III).
| Linha | 2026 | 2027 | Base |
|---|---|---|---|
| Base do IRPJ | 8% de R$ 5 milhões mais 8,8% de R$ 3 milhões: R$ 664.000 | igual | Lei 9.249/1995, art. 15; LC 224/2025, art. 4º, § 5º |
| IRPJ de 15% e adicional | R$ 99.600 + R$ 42.400 = R$ 142.000 | R$ 142.000 | Lei 9.249/1995, art. 3º |
| Base da CSLL | R$ 987.000 (acréscimo só a partir de abril) | R$ 996.000 | Lei 9.249/1995, art. 20; IN RFB 2.305/2025, art. 3º, II |
| CSLL de 9% | R$ 88.830 | R$ 89.640 | Lei 7.689/1988, art. 3º, III |
| IRPJ e CSLL | R$ 230.830 | R$ 231.640 |
O acréscimo de 10% da LC 224/2025, art. 4º vale só sobre a parcela da receita que passa de R$ 5 milhões no ano, não sobre toda a receita. No IRPJ, começou em janeiro de 2026; na CSLL, em abril (IN RFB 2.305/2025, art. 3º).
A tabela supõe receita igual nos quatro trimestres, R$ 2 milhões cada. Com safra concentrada, o limite de R$ 1,25 milhão por trimestre pega mais cedo, e a lei permite o ajuste nos trimestres seguintes (art. 4º, § 5º, I). O IRPJ tem adicional de 10% sobre o que passa de R$ 60 mil no trimestre.
A mecânica do acréscimo para todos os setores está em presunção +10% da LC 224.
O que o Lucro Real dá à empresa rural que o Presumido não dá?
Dois benefícios só da atividade rural: depreciar a máquina inteira no ano da compra e compensar o prejuízo sem a trava de 30%. O primeiro vem da MP 2.159-70/2001, art. 6º, repetida no RIR, art. 325: o bem do imobilizado comprado para a atividade rural, exceto a terra nua, pode ser depreciado integralmente no ano da aquisição.
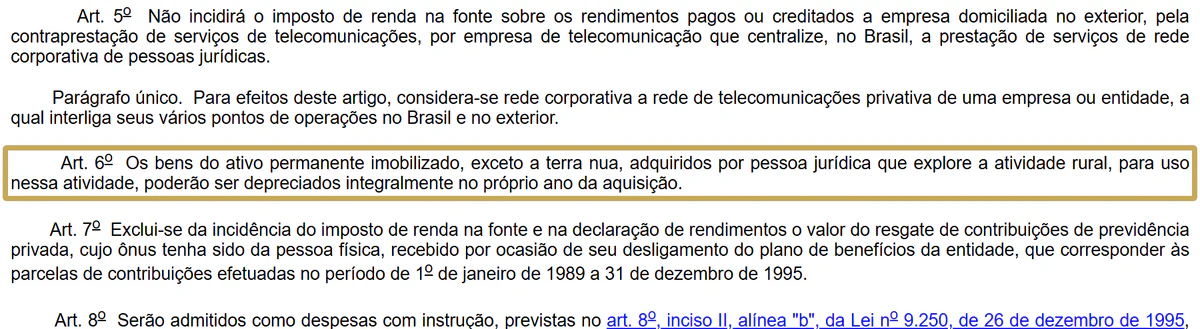
Na prática, a contabilidade registra a depreciação normal, e a diferença até o custo do bem é exclusão do lucro real e da base da CSLL, controlada na parte B do e-Lalur e do e-Lacs (IN RFB 1.700/2017, art. 260). A exclusão pode gerar prejuízo fiscal.
O segundo: o prejuízo da atividade rural compensa o lucro da mesma atividade nos anos seguintes “desconsiderado o limite” de 30% (RIR, art. 583, com a Lei 8.023/1990, art. 14). A IN estende a regra à base negativa da CSLL (IN RFB 1.700/2017, art. 263).
O prejuízo não operacional, como o da venda da terra nua ou de bem que não era usado só na produção rural, segue com a trava de 30% (art. 264). O lado da pessoa física, no livro-caixa, está em prejuízo rural: como compensar.
Dois cuidados de quem troca de regime. A empresa rural só pode estar no Presumido se não usar incentivo da atividade naquele ano (IN RFB 1.700/2017, art. 265). E quem passou ao Presumido depois de depreciar o bem por inteiro devolve o saldo à base presumida se vender o bem nesse regime (art. 266).
Na volta ao Real, a depreciação normal dos bens já depreciados é adicionada ao lucro (art. 261). Em 2026, a LC 224/2025 não reduziu a depreciação integral: ela não está nos regimes listados no art. 4º, § 2º, II, nem no demonstrativo de gastos tributários da lei orçamentária de 2026.
Quanto paga uma empresa rural de R$ 8 milhões no Presumido, no Real e como pessoa física?
Exemplo hipotético, sem cliente real. Uma empresa de soja registrada em Porto Alegre/RS, com lavoura no interior do RS, fatura R$ 8.000.000 por ano, tudo da atividade rural e vendido no País. O lucro contábil antes do IRPJ e da CSLL é de R$ 1.200.000 (15%) por ano, já descontados os R$ 200 mil anuais de depreciação da colheitadeira.
Em 2027, ela compra à vista uma colheitadeira de R$ 2.000.000, com vida útil contábil de 10 anos (hipótese). As regras em vigor em 19/11/2026 ficam mantidas nos anos seguintes, sem o PLP 299/2026; Lucro Real anual. A pessoa física entra só como referência. É estimativa do escritório, não cálculo para processo.
| Linha | Lucro Presumido | Lucro Real | Pessoa física (referência) |
|---|---|---|---|
| Ano da compra: base | R$ 664 mil (IRPJ) e R$ 996 mil (CSLL) | R$ 1,2 milhão menos R$ 1,8 milhão de exclusão: prejuízo de R$ 600 mil | R$ 1,4 milhão de resultado menos R$ 2 milhões pagos: prejuízo de R$ 600 mil |
| Ano da compra: imposto | R$ 231.640 | R$ 0 | R$ 0 |
| Ano seguinte: base | igual | R$ 1,2 milhão mais R$ 200 mil de adição, menos R$ 600 mil de prejuízo: R$ 800 mil | R$ 1,4 milhão menos R$ 600 mil: R$ 800 mil |
| Ano seguinte: imposto | R$ 231.640 | R$ 248.000 (IRPJ R$ 176.000; CSLL R$ 72.000) | R$ 209.095,24 (27,5% menos R$ 10.904,76, tabela de 2026) |
| Dois anos | R$ 463.280 | R$ 248.000 | R$ 209.095,24 |
| Do 3º ao 10º ano, cada | R$ 231.640 | R$ 452.000 (base de R$ 1,4 milhão com a adição) | 27,5% do resultado, menos a parcela a deduzir |
| Funrural sobre a venda, por ano | R$ 178.400 (2,23%) | R$ 178.400 (2,23%) | R$ 130.400 (1,63%) |
Como se chega aos números:
- Real, ano da compra: a exclusão é o custo de R$ 2 milhões menos os R$ 200 mil de depreciação normal do ano (IN RFB 1.700/2017, art. 260, § 2º).
- Real, ano seguinte: volta a depreciação normal, R$ 200 mil, e o prejuízo de R$ 600 mil abate sem a trava de 30%. IRPJ: 15% de R$ 800 mil mais 10% sobre R$ 560 mil. CSLL: 9%.
- Real, depois: sem prejuízo para compensar, a base fica em R$ 1,4 milhão: 34% menos R$ 24 mil.
- Pessoa física: o investimento é despesa no mês do pagamento, e a depreciação não entra (Lei 8.023/1990, arts. 4º e 5º). O IR usa a tabela de 2026 (Lei 11.482/2007, art. 1º, XII); a de 2027 ainda não saiu.
- Funrural: 2,23% da venda na empresa e 1,63% na pessoa física, desde 01/04/2026 (IN RFB 2.110/2022, Anexo IV, na redação da IN RFB 2.321/2026). É igual no Presumido e no Real.
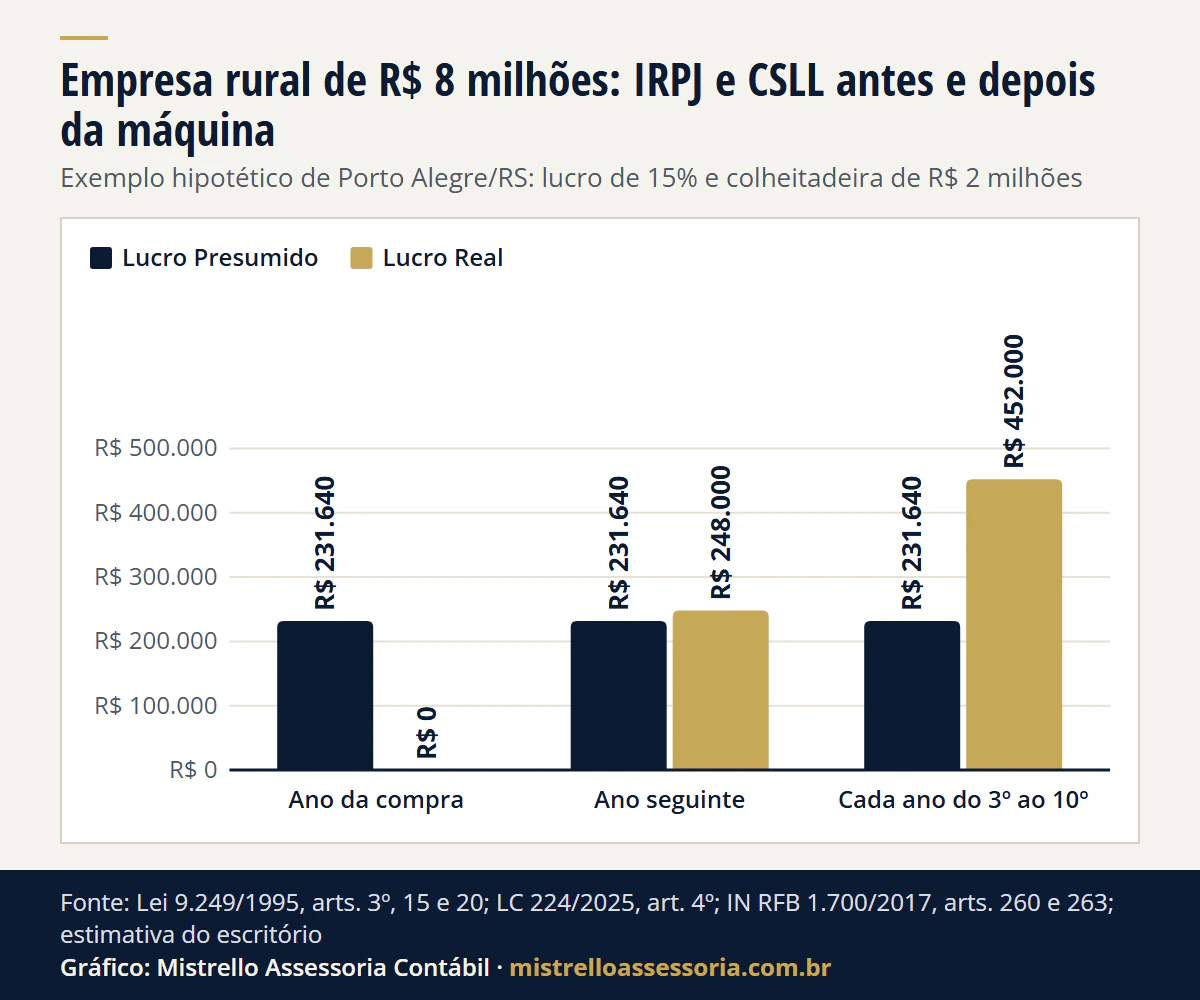
Ver os dados do gráfico
| Ano | Lucro Presumido | Lucro Real |
|---|---|---|
| Ano da compra | R$ 231.640 | R$ 0 |
| Ano seguinte | R$ 231.640 | R$ 248.000 |
| Cada ano do 3º ao 10º | R$ 231.640 | R$ 452.000 |
A leitura, sem veredito: no ano da máquina, o Real zera o imposto. Nos anos seguintes, com 15% de margem, ele paga mais que o Presumido, porque a depreciação antecipada volta ao lucro. O que decide é a margem, o investimento previsto e o horizonte.
A empresa que volta ao Presumido no ano seguinte paga R$ 231.640 nele, sem devolver a depreciação, desde que não venda a colheitadeira nesse regime (art. 266). O prejuízo de R$ 600 mil fica sem uso enquanto ela estiver no Presumido, porque só abate lucro real.
A coluna da pessoa física não é recomendação. O Funrural menor e a ausência da LC 224 pesam a favor dela; a alíquota de 27,5% pesa contra. A comparação de regras está em pessoa física ou jurídica no agro.
Na empresa, o lucro distribuído ao sócio acima de R$ 50 mil no mês, pela mesma empresa, tem retenção de 10% sobre o total (Lei 9.250/1995, art. 6º-A), e há o imposto mínimo da alta renda.
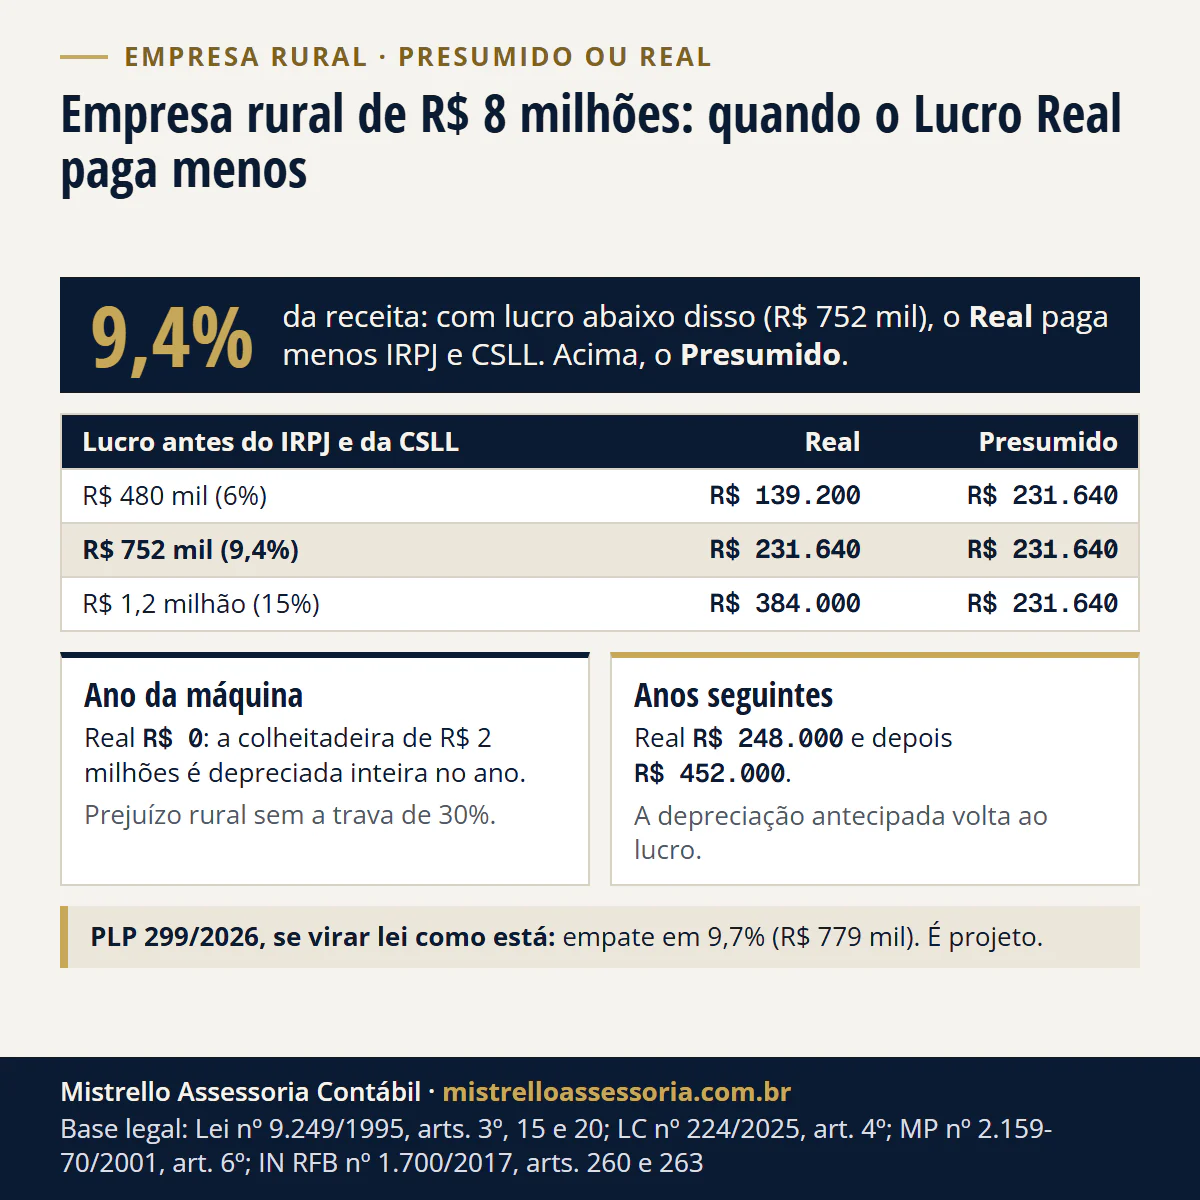
A partir de que lucro o Lucro Real compensa?
Com R$ 8 milhões de receita, abaixo de cerca de R$ 752 mil de lucro antes do IRPJ e da CSLL, ou 9,4% da receita. No Presumido, o imposto não muda com o lucro. No Real, ele acompanha o lucro tributável, depois das adições e exclusões.
| Lucro antes do IRPJ e da CSLL | Lucro Real | Lucro Presumido | Quem paga menos |
|---|---|---|---|
| R$ 480.000 (6%) | R$ 139.200 | R$ 231.640 | Real, R$ 92.440 a menos |
| R$ 600.000 (7,5%) | R$ 180.000 | R$ 231.640 | Real, R$ 51.640 a menos |
| R$ 751.882 (9,4%) | R$ 231.640 | R$ 231.640 | empate |
| R$ 960.000 (12%) | R$ 302.400 | R$ 231.640 | Presumido, R$ 70.760 a menos |
| R$ 1.200.000 (15%) | R$ 384.000 | R$ 231.640 | Presumido, R$ 152.360 a menos |
A conta do empate: acima de R$ 240 mil de lucro no ano, o Real paga 34% (15% de IRPJ, 10% de adicional e 9% de CSLL) menos R$ 24.000, o adicional que não incide sobre os primeiros R$ 240 mil. Então, 0,34 vezes o lucro menos R$ 24.000 igual a R$ 231.640 dá R$ 751.882, ou 9,40% da receita.
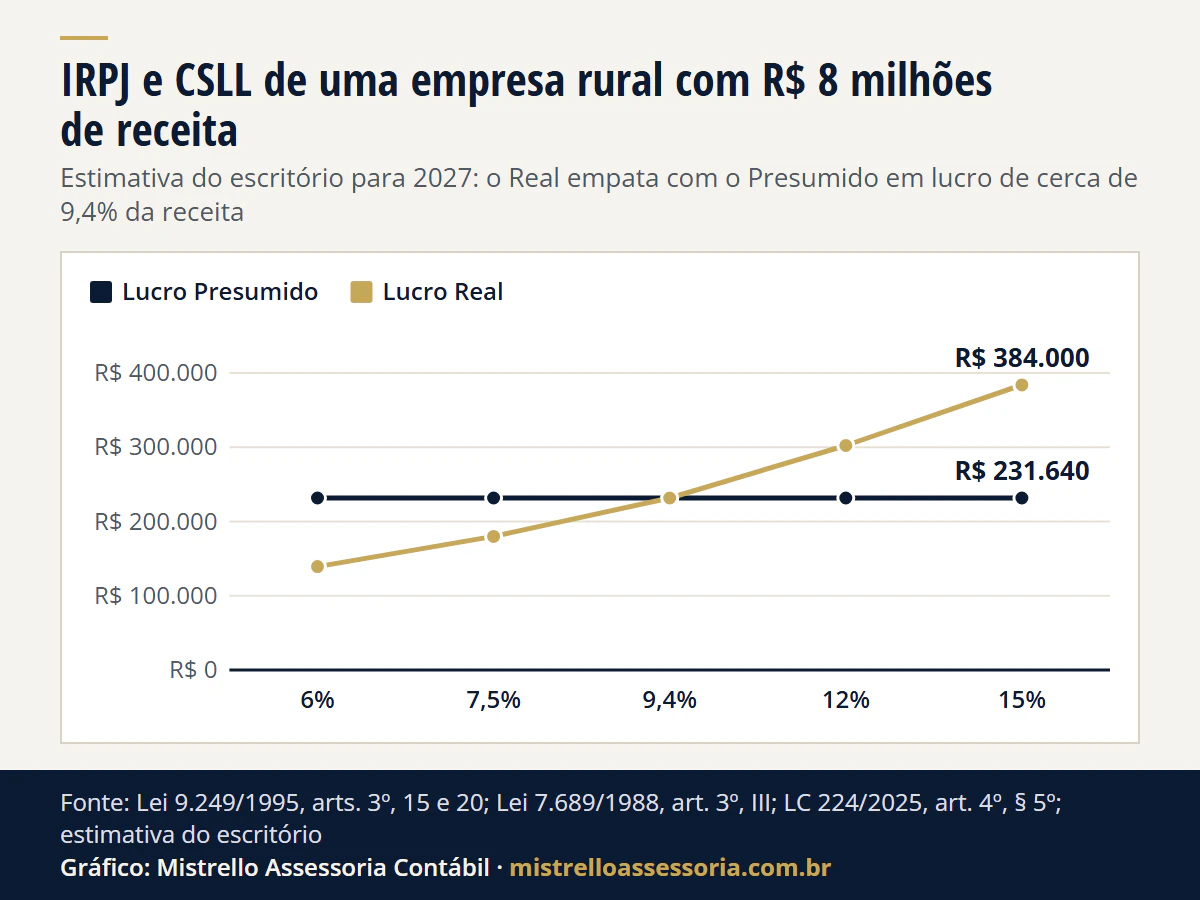
Ver os dados do gráfico
| Lucro antes de IRPJ e CSLL, % da receita | Lucro Presumido | Lucro Real |
|---|---|---|
| 6% | R$ 231.640 | R$ 139.200 |
| 7,5% | R$ 231.640 | R$ 180.000 |
| 9,4% | R$ 231.640 | R$ 231.640 |
| 12% | R$ 231.640 | R$ 302.400 |
| 15% | R$ 231.640 | R$ 384.000 |
Por que “12%” e “8%” são respostas erradas: a base do IRPJ do Presumido é 8% da receita, mas a da CSLL é 12%, e o adicional pesa diferente nos dois regimes. O empate fica entre os dois e sobe um pouco com o acréscimo da LC 224 na receita acima de R$ 5 milhões.
A visão geral dos três regimes está em Lucro Real: quem é obrigado e quando compensa.
E o PIS e a Cofins da empresa rural em 2026?
Pesam pouco na escolha da empresa de soja, porque a venda de soja tem suspensão nos dois regimes. O que a LC 224 mudou foi a compra de insumos.
| Operação | Presumido (cumulativo) | Real (não cumulativo) | Base |
|---|---|---|---|
| Venda de soja em grão | suspensa | suspensa | Lei 12.865/2013, art. 29 |
| Venda ao exterior | imune | imune | Constituição, art. 149, § 2º, I |
| Compra de adubo, defensivo e semente com alíquota zero da Lei 10.925 | o vendedor paga 10% da alíquota padrão, sem crédito ao comprador | igual, sem crédito | LC 224/2025, art. 4º, § 4º, I, e § 7º (desde 01/04/2026) |
| Produto da Cesta Básica (Anexo I da LC 214) ou do Anexo XV | segue com alíquota zero | igual | LC 224/2025, art. 4º, § 8º, III |
| Milho, trigo, arroz e outros grãos | regra própria de cada produto | idem | conferir caso a caso |
A suspensão da soja não depende do comprador (Lei 12.865/2013, art. 29). Do lado da compra, a alíquota zero da Lei 10.925 virou 10% da alíquota padrão, e quem compra não ganha crédito que antes era vedado (LC 224/2025, art. 4º, §§ 4º e 7º).
O Presumido fica no regime cumulativo (Lei 10.833/2003, art. 10, II), 3,65% sobre a receita tributada.
O que muda em 2027 com a CBS?
A CBS é a mesma no Presumido e no Real, e a escolha volta ao IRPJ e à CSLL. O PIS e a Cofins deixam de existir em 1º/01/2027 (LC 214/2025, art. 542). Fora do Simples e do MEI, a empresa fica no regime regular da CBS nos dois regimes (art. 41, § 1º).
Três regras do agro na LC 214:
- Produto in natura: redução de 60% da CBS e do IBS; secagem, limpeza e debulha não tiram essa condição (LC 214/2025, art. 137).
- Insumos do Anexo IX: redução de 60%, com o recolhimento diferido na venda a contribuinte do regime regular (art. 138). Ração e remédio do rebanho estão em ração e remédio veterinário em 2027.
- Quem é contribuinte: o produtor rural, pessoa física ou jurídica, com receita de R$ 3,6 milhões ou mais no ano (art. 164). Com R$ 8 milhões, a empresa do exemplo é.
A alíquota da CBS de 2027 depende de resolução do Senado; como é igual nos dois regimes, fica fora da comparação. O produtor pessoa física que não optar pelo regime regular fica dispensado do CNPJ em 2027 e 2028 (Ato Conjunto RFB/CGIBS 8/2026, art. 2º, I); a nota dele está em nota fiscal do produtor rural no RS.
Quando fazer a opção de 2027?
A escolha se faz com o primeiro pagamento do ano, e a do Real anual vem antes da do Presumido:
| Regime | Como se opta | Até quando | Base |
|---|---|---|---|
| Lucro Real anual | pagando a estimativa de janeiro ou levantando o balancete de suspensão; vale para o ano todo | estimativa de janeiro: 26/02/2027 (sexta) | Lei 9.430/1996, arts. 3º, parágrafo único, e 6º; IN RFB 1.700/2017, art. 54, § 1º |
| Lucro Real trimestral | regra geral, sem opção | 1ª quota do 1º trimestre: 30/04/2027 | Lei 9.430/1996, arts. 1º e 5º |
| Lucro Presumido | pagando a 1ª ou única quota do IRPJ do 1º trimestre; vale para o ano todo | 30/04/2027 (sexta) | Lei 9.430/1996, art. 26, § 1º |
Quem quer o Real anual no ano da máquina se define já em janeiro: a opção sai com a estimativa de janeiro, que vence em 26/02/2027, ou com o balancete de suspensão desse mês (IN RFB 1.700/2017, art. 54). Entre o Presumido e o Real trimestral, a escolha vai até 30/04/2027.
Os passos da opção estão em Lucro Presumido em 2027: como e quando optar.
O que a conta não pega?
A conta compara só os tributos federais sobre o lucro. Ficam de fora:
- Crédito presumido e crédito de PIS e Cofins ligados à venda suspensa de soja no Real, que pedem análise própria.
- Taxa fiscal de depreciação de cada máquina, que muda a adição dos anos seguintes.
- Receitas financeiras e de outras atividades, que têm presunção e regra próprias.
- Custo de manter o Real: contabilidade completa, e-Lalur, e-Lacs e estimativas.
Para a empresa rural menor, que ainda cabe no Simples, veja empresa rural no Simples Nacional e o comparador Simples x Presumido; para a pessoa física, a calculadora de Presumido x livro-caixa. A matriz geral está em Simples, Presumido ou Real: como escolher.
Como trabalhamos
Simulamos o Presumido e o Real com o balanço da empresa rural e o plano de investimento de 2027, separando o ano da máquina dos anos seguintes, e registramos a escolha com o prazo de cada opção.
No Real, cuidamos da contabilidade, do e-Lalur e da parte B da depreciação incentivada. É parte do planejamento tributário e da contabilidade para o agro do escritório em Porto Alegre/RS, com atendimento online, por escrito, em todo o Brasil.
Fontes e legislação
- Planalto: Lei 9.249/1995, arts. 3º, 15 e 20; Lei 7.689/1988, art. 3º; LC 224/2025, art. 4º; MP 2.159-70/2001, art. 6º; Decreto 9.580/2018 (RIR), arts. 325 e 583; Lei 8.023/1990, arts. 4º, 5º e 14; Lei 9.430/1996, arts. 3º, 5º, 6º e 26; Lei 12.865/2013, art. 29; Lei 10.833/2003, art. 10; Lei 11.482/2007, art. 1º; Lei 9.250/1995, art. 6º-A.
- Planalto, Reforma: LC 214/2025, arts. 41, 137, 138, 164 e 542.
- Receita Federal: IN RFB 1.700/2017, arts. 54 e 260 a 266; IN RFB 2.305/2025, art. 3º; IN RFB 2.110/2022, Anexo IV.
- Senado Federal: PLP 299/2026, aprovado pelo Senado em 18/11/2026 e enviado à Câmara dos Deputados.
Regras conferidas na fonte oficial de 17 a 19/11/2026. O exemplo usa valores hipotéticos; as contas, o ponto de empate e as datas são cálculo do escritório sobre as regras, refeitos na mesma data. Esta análise não substitui o exame do caso concreto.
Bases legais deste artigo
- Lei nº 9.249/1995, arts. 3º, caput e § 1º, 15, caput, e 20, III
- Lei nº 7.689/1988, art. 3º, III
- Lei Complementar nº 224/2025, art. 4º, §§ 2º, II, a e e, 4º, I e VII, 5º, 7º e 8º, III
- Instrução Normativa RFB nº 2.305/2025, art. 3º, I e II
- Medida Provisória nº 2.159-70/2001, art. 6º
- Decreto nº 9.580/2018 (RIR), arts. 325 e 583
- Lei nº 8.023/1990, arts. 4º, 5º e 14
- Instrução Normativa RFB nº 1.700/2017, arts. 54, § 1º, 260, §§ 1º, 2º, 3º e 5º, 261, 263, 264, 265 e 266
- Lei nº 9.430/1996, arts. 3º, parágrafo único, 5º, 6º e 26, § 1º
- Lei nº 12.865/2013, art. 29
- Lei nº 10.833/2003, art. 10, II
- Lei Complementar nº 214/2025, arts. 41, § 1º, 137, 138, 164 e 542
- Lei nº 11.482/2007, art. 1º, XII (redação da Lei nº 15.191/2025)
- Lei nº 9.250/1995, art. 6º-A (redação da Lei nº 15.270/2025)
- Instrução Normativa RFB nº 2.110/2022, Anexo IV (redação da IN RFB nº 2.321/2026)
- Ato Conjunto RFB/CGIBS nº 8/2026, art. 2º, I (DOU de 18/11/2026)