
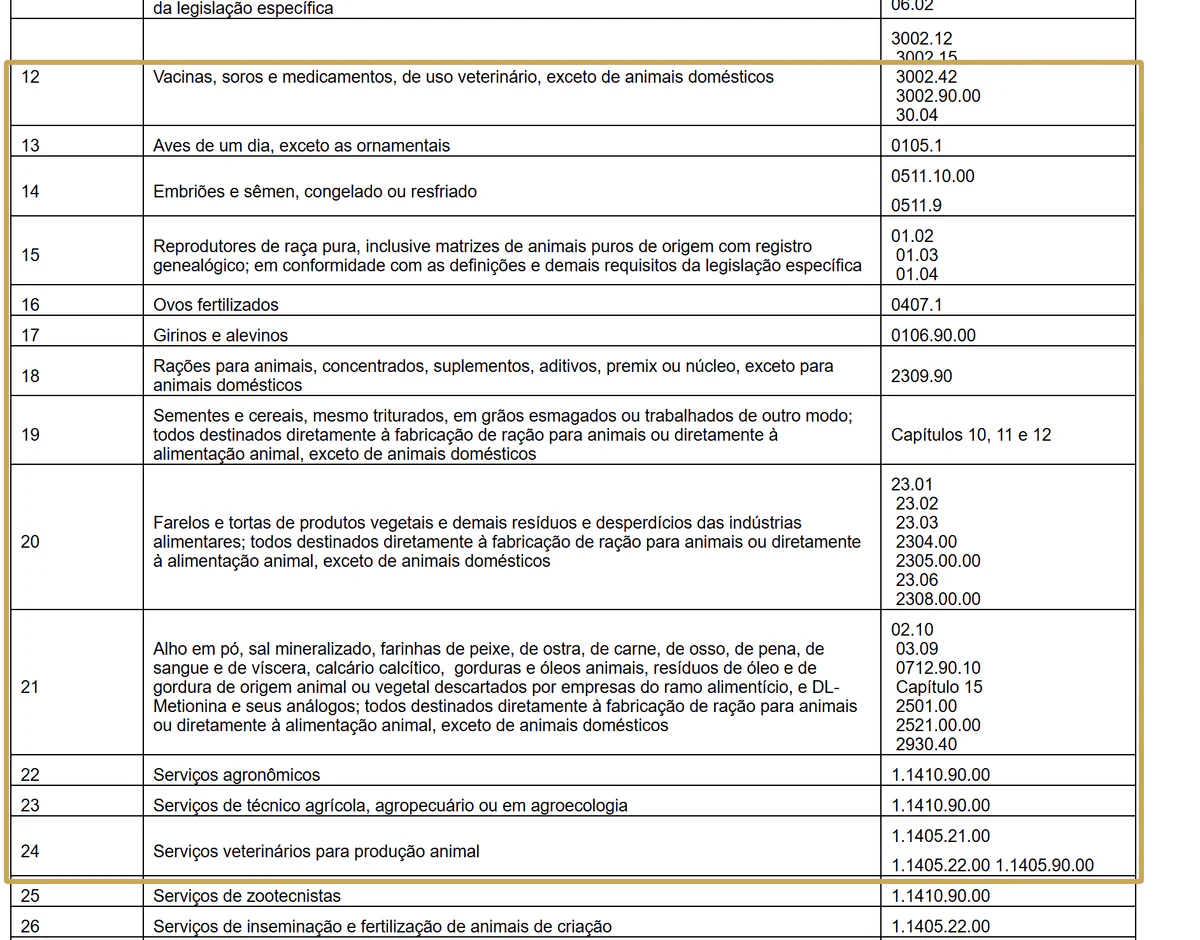
Depende do animal. Em 2027, a ração, a vacina, o remédio e o serviço veterinário para gado, aves e suínos têm redução de 60% do IBS e da CBS (LC 214/2025, art. 138). Para cão, gato e outros animais domésticos, não: a lei os deixa de fora.
- 60% de redução do IBS e da CBS para ração, vacina, remédio e serviço veterinário do rebanho
- 0% de redução para a ração e o remédio de cão e gato
- R$ 4,52 x R$ 11,30 de IBS e CBS por R$ 100 vendidos em 2027, rebanho x pet, pela previsão da CBS
Na prática, numa venda de R$ 100, o IBS e a CBS somam R$ 4,52 para o rebanho e R$ 11,30 para o pet, pela CBS que o TCU calculou para 2027 e que o Senado deve fixar até 15/12/2026. A consulta do pet tem 30% só se cumprir o art. 127.
- Rebanho: vacina, remédio, ração do NCM 2309.90 e serviço veterinário com 60%.
- Cão e gato: ração e remédio sem redução; consulta com 30% se cumprir o art. 127.
- Simples: dentro do DAS, a tabela não muda com a redução.
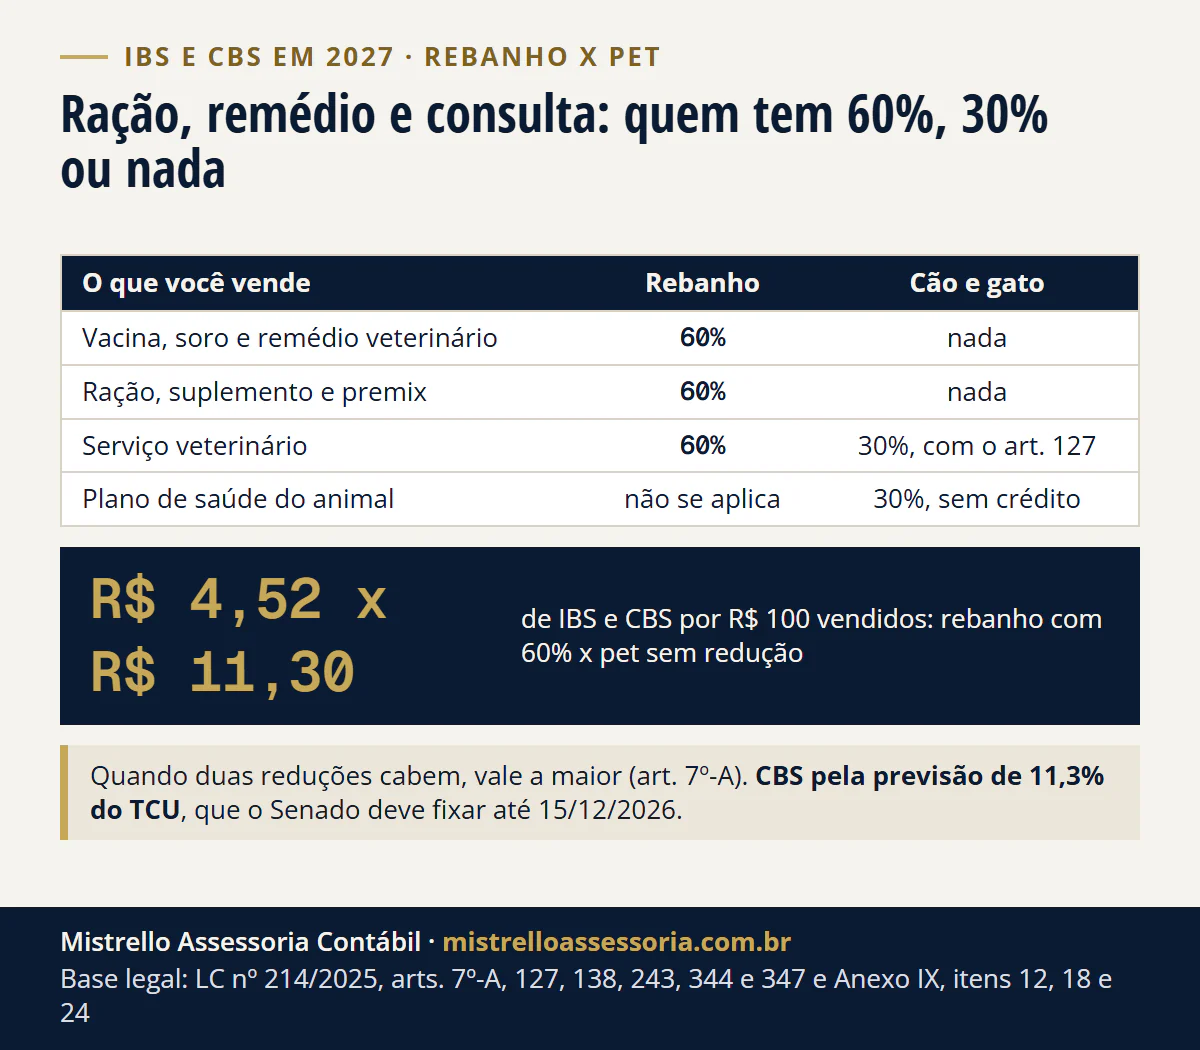
O que tem 60% e o que não tem em 2027?
A redução vem do Anexo IX, a lista dos insumos agropecuários. Cada item traz a descrição e o NCM ou a NBS, e os itens de remédio e de ração excluem os animais domésticos (“exceto de animais domésticos”, no item 12, e “exceto para animais domésticos”, no item 18).
| O que você vende | Para rebanho (gado, aves, suínos) | Para cão, gato e outros domésticos | Base |
|---|---|---|---|
| Vacina, soro, remédio veterinário (NCM 3002.12, 3002.15, 3002.42, 3002.90.00, 30.04) | 60% | sem redução | Anexo IX, item 12; art. 133 só para registro na Anvisa |
| Ração, concentrado, suplemento, premix (NCM 2309.90) | 60% | sem redução | Anexo IX, item 18 |
| Ração de cão e gato para varejo (NCM 2309.10.00) | não se aplica | sem redução | fora do NCM do item 18 |
| Grão, farelo, sal mineralizado para ração ou alimentação animal | 60% | sem redução | Anexo IX, itens 19 a 21 |
| Serviço veterinário | 60% (produção animal) | 30% na pessoa física ligada à habilitação ou na PJ com os 5 requisitos; senão, sem redução | Anexo IX, item 24; art. 127, XIII, § 1º; art. 7º-A |
| Inseminação e fertilização de animais de criação | 60% | não se aplica | Anexo IX, item 26 |
| Plano de saúde do animal | não se aplica | 30%, sem crédito | art. 243 |
O produto só tem a redução se estiver registrado no Ministério da Agricultura, quando o registro for exigido (art. 138, § 1º). No Simples que paga o IBS e a CBS no DAS, a tabela do DAS não muda.
A lei não define “animais domésticos” nem diz como separar na venda o produto que serve aos dois, como um vermífugo registrado para cão e para boi. Na nossa leitura, a redução segue o destino do produto, e o regulamento ainda não diz como provar esse destino. Quem vende para os dois públicos separa produto a produto na nota.
Por que o remédio de cão e gato não tem redução nenhuma?
Porque nenhuma das duas regras de remédio o alcança. Os 60% dos medicamentos são para os “registrados na Anvisa ou produzidos por farmácias de manipulação” (LC 214/2025, art. 133). E todo produto de uso veterinário é registrado no Ministério da Agricultura, não na Anvisa (DL 467/1969, art. 3º).
A outra regra é a do insumo agropecuário, e o item 12 do Anexo IX exclui os animais domésticos. Resultado: o remédio veterinário do rebanho tem 60%; o de cão e gato paga a alíquota cheia. Se o produto vendido for um medicamento registrado na Anvisa, a regra é a do art. 133, e não a do Anexo IX.
O plano de saúde de animais domésticos tem regime próprio, com redução de 30% e sem crédito para quem contrata (LC 214/2025, art. 243). O que muda para a clínica de pequenos animais está em contabilidade para veterinários.
A ração de cão e gato fica fora até pelo NCM?
Fica. O item 18 do Anexo IX, de rações, concentrados, suplementos, aditivos, premix e núcleo, lista só o NCM 2309.90, e ainda exclui os animais domésticos. Na tabela NCM, o 2309.10.00 é o dos alimentos para cães ou gatos acondicionados para venda a retalho. A ração pet de varejo fica fora pelos dois motivos.
Um petisco classificado no 2309.90 está dentro do código do item 18, mas, se for para cão ou gato, cai na ressalva dos animais domésticos. Os insumos de ração dos itens 19 a 21 (grão, farelo, torta, sal mineralizado, farinha de carne e de osso) têm 60% só quando vão para a ração ou a alimentação de animal de produção.
No Rio Grande do Sul, a ração pet ainda tem ICMS-ST, que sai do DAS do pet shop: a conta está em pet shop no Simples e o ICMS-ST da ração no RS.
O serviço veterinário para gado tem 60% ou 30%?
60%. O item 24 do Anexo IX dá a redução aos “serviços veterinários para produção animal”, sem os requisitos de sociedade do art. 127. A lei também lista os médicos veterinários entre as profissões com 30% (art. 127, XIII), mas as duas reduções não se somam.
Desde a LC 227/2026, quando mais de uma redução cabe na mesma operação, elas só se acumulam com previsão expressa; sem ela, “prevalecerá a maior redução” (LC 214/2025, art. 7º-A). No atendimento ao rebanho, vale 60%, e não 30% nem 90%.
Na consulta de cão e gato, sobram os 30% do art. 127, em duas situações:
- Pessoa física: o serviço ligado à habilitação do veterinário.
- Pessoa jurídica: só com os 5 requisitos juntos (sócios habilitados, sem sócio PJ, não ser sócia de outra PJ, sem atividade diversa das habilitações e serviço prestado pelos sócios).
A clínica que também vende ração e remédio pode esbarrar no requisito de não exercer “atividade diversa”, ponto que o regulamento não detalha. A vacina aplicada na consulta segue o art. 7º: cada item vai especificado com o seu valor, ou vale o tratamento do principal. A redução das profissões está em reforma tributária para prestadores de serviços.
Quanto dá numa revenda agropecuária de Porto Alegre/RS?
Primeiro, as alíquotas. Em 2027 o IBS é de 0,1% e a CBS é a alíquota fixada menos 0,1 ponto (LC 214/2025, arts. 344 e 347). Nas operações com redução, os dois descontos também ficam proporcionais (art. 344, parágrafo único, I, e art. 347, § 1º, I).
| Tratamento em 2027 (previsão) | CBS | IBS | Total sobre a base |
|---|---|---|---|
| Sem redução | 11,20% (11,3% do TCU menos 0,1 ponto) | 0,10% | 11,30% |
| Redução de 60% | 4,48% (40% de 11,3% menos 40% de 0,1 ponto) | 0,04% | 4,52% |
| Redução de 30% | 7,84% | 0,07% | 7,91% |
Os 11,3% são a alíquota de referência que o TCU calculou (Acórdão 2.933/2026); o Senado deve fixá-la até 15/12/2026, e até 18/11/2026 a resolução não tinha saído. O que falta está em CBS de 11,3% em 2027.
Exemplo hipotético. Revenda agropecuária com atendimento veterinário em Porto Alegre/RS, no Lucro Presumido e no regime regular do IBS e da CBS, com R$ 100.000 de vendas num mês de 2027, sem diferimento nas vendas. A base é o valor da venda sem o IBS, a CBS e o ICMS (art. 12, § 2º).
| Venda do mês | Base | Redução | CBS | IBS | Total |
|---|---|---|---|---|---|
| Vacinas e remédios para bovinos | R$ 20.000 | 60% | R$ 896,00 | R$ 8,00 | R$ 904,00 |
| Ração para bovinos e aves (2309.90) | R$ 30.000 | 60% | R$ 1.344,00 | R$ 12,00 | R$ 1.356,00 |
| Atendimento veterinário a rebanho | R$ 10.000 | 60% | R$ 448,00 | R$ 4,00 | R$ 452,00 |
| Ração de cão e gato (2309.10.00) | R$ 25.000 | nenhuma | R$ 2.800,00 | R$ 25,00 | R$ 2.825,00 |
| Remédios e antipulgas para cão e gato | R$ 15.000 | nenhuma | R$ 1.680,00 | R$ 15,00 | R$ 1.695,00 |
| Total | R$ 100.000 | R$ 7.168,00 | R$ 64,00 | R$ 7.232,00 |
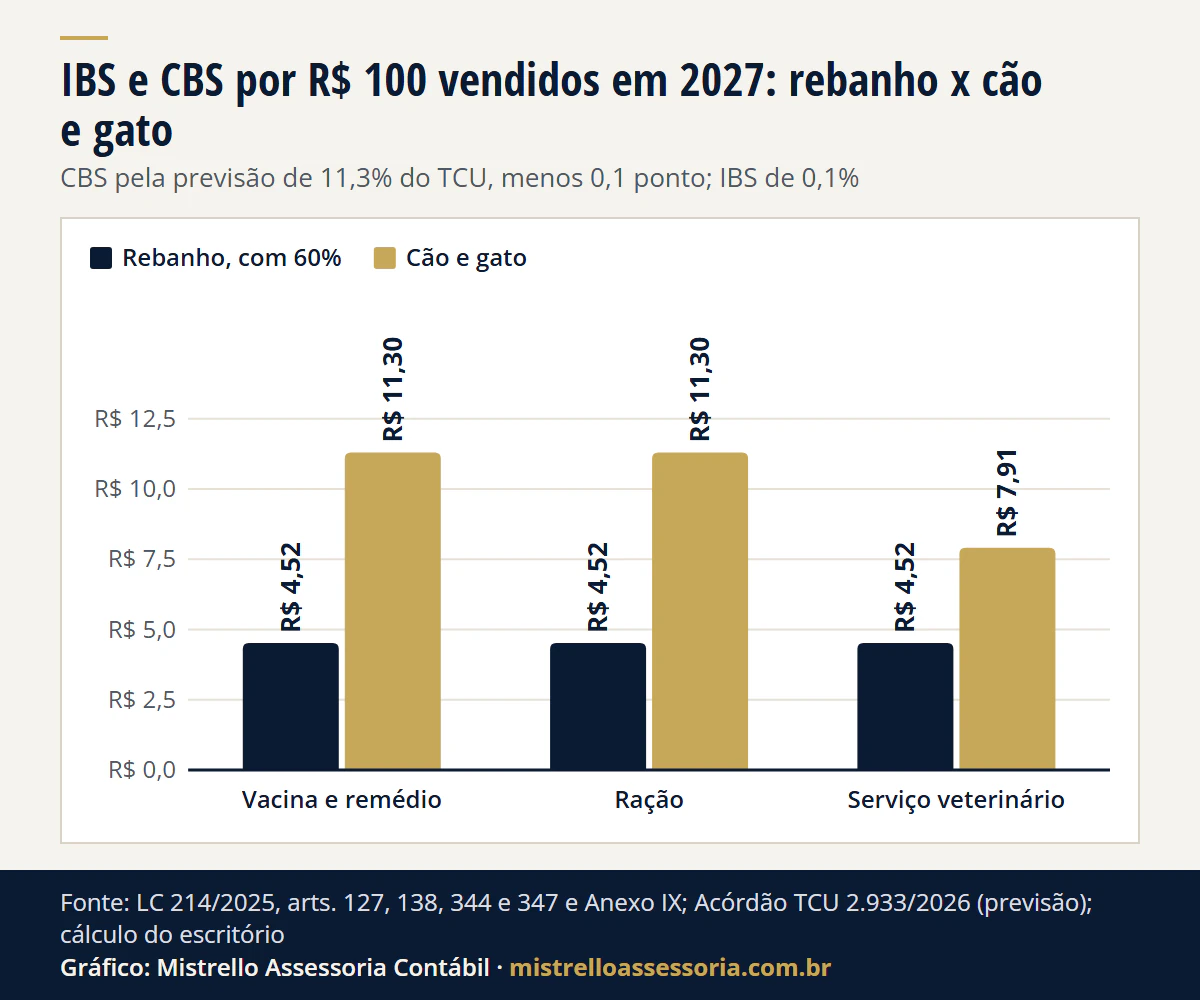
Ver os dados do gráfico
| O que você vende | Rebanho, com 60% | Cão e gato |
|---|---|---|
| Vacina e remédio | R$ 4,52 | R$ 11,30 |
| Ração | R$ 4,52 | R$ 11,30 |
| Serviço veterinário | R$ 4,52 | R$ 7,91 |
Se tudo pagasse a alíquota cheia, seriam R$ 100.000 x 11,30% = R$ 11.300,00. A separação por destino vale R$ 4.068,00 no mês: R$ 60.000 de vendas para o rebanho x 6,78 pontos de diferença. Por R$ 100 vendidos, R$ 4,52 no rebanho e R$ 11,30 no pet.
A conta mostra só o débito das vendas. No regime regular, o IBS e a CBS pagos nas compras viram crédito. O insumo do Anexo IX comprado de outro contribuinte do regime regular chega com o recolhimento diferido, e quem vende sem diferimento encerra essa fase e recolhe pela regra da operação tributada (art. 138, §§ 5º a 7º).
No Simples, a redução de 60% baixa o DAS?
Na nossa leitura, não. O optante pelo Simples fica nas regras do Simples e pode escolher apurar o IBS e a CBS no regime regular, que é onde estão os regimes diferenciados, como as reduções (LC 214/2025, art. 41). A LC 123/2006 não tem regra que leve a redução para dentro do DAS.
No DAS da revenda, o IBS e a CBS da ração do gado e da do gato pesam igual. Quem recolhe o IBS e a CBS por fora aplica os 60% nas vendas para o rebanho, o que mexe no crédito do cliente e no caixa. A conta está em Simples híbrido: IBS e CBS por fora do DAS.
Quando o IBS e a CBS do insumo ficam diferidos?
Em duas situações, sempre com o fornecedor no regime regular (e as mesmas duas na importação) (LC 214/2025, art. 138, § 2º):
- Venda a outro contribuinte do regime regular: o recolhimento fica para a etapa que encerra o diferimento, como a venda sem diferimento, isenta ou sem nota fiscal (§§ 5º e 6º).
- Venda ao produtor rural não contribuinte: só quando ele usa o insumo para produzir bem vendido a quem tem o crédito presumido do art. 168.
No caso do produtor não contribuinte, o diferimento alcança só a parcela do insumo usada nessa produção (§ 3º) e se encerra pela redução do crédito presumido do comprador (§ 9º, I). O regulamento da CBS exige uma declaração do produtor “nos termos de ato conjunto” da Receita e do Comitê Gestor do IBS (Decreto 12.955/2026, art. 214, § 3º).
Esse ato conjunto não tinha saído até 18/11/2026. Se o produtor der outro destino ao insumo, ele mesmo recolhe o tributo diferido, com encargos. O que muda para quem vende ao frigorífico e à cooperativa está em produtor rural, CNPJ e IBS e CBS em 2027, e o resumo do agro, na página do produtor rural.
Ração pet e serviço veterinário vão ter 60%?
Por enquanto, não há lei. Três projetos propõem mudar a LC 214/2025, e todos foram só apresentados na Câmara, sem despacho até 18/11/2026, pelos dados abertos da Câmara:
| Projeto | O que propõe | Apresentado em |
|---|---|---|
| PLP 240/2026 | Parte dos serviços médico-veterinários no Anexo III, o dos serviços de saúde com 60% | 27/08/2026 |
| PLP 252/2026 | Redução de 60% para alimentos de cães e gatos | 10/09/2026 |
| PLP 303/2026 | Serviços médico-veterinários na redução de 60% | 13/11/2026 |
Projeto não é lei: a tabela vale até que algum vire lei. O Anexo IX também pode crescer por ato conjunto a cada 120 dias, só para insumos com as mesmas finalidades dos já listados e para produtos de uso exclusivo na fabricação de defensivos (art. 138, § 10). O quadro geral das reduções está na Reforma Tributária.
Regras conferidas na fonte oficial em 18/11/2026.
Como trabalhamos
Separamos o cadastro de produtos por NCM e por destino, rebanho ou pet, conferimos o registro no Ministério da Agricultura e montamos a conta do Simples contra o regime regular para 2027. É parte da contabilidade para veterinários e do trabalho com o produtor rural, dentro da preparação para a Reforma Tributária.
O escritório fica em Porto Alegre/RS e atende online, por escrito, clínicas, pet shops e revendas agropecuárias de todo o Brasil. Para revisar o cadastro da sua empresa, fale com o escritório.
Bases legais deste artigo
- Lei Complementar nº 214/2025, art. 138, caput e §§ 1º, 2º, I e II, 3º, 5º a 10, e Anexo IX, itens 12, 18 a 21 e 24 a 26
- Lei Complementar nº 214/2025, arts. 7º e 7º-A, parágrafo único, I e II (incluído pela Lei Complementar nº 227/2026)
- Lei Complementar nº 214/2025, art. 127, XIII, e § 1º, I e II, a a e
- Lei Complementar nº 214/2025, arts. 133 e 243
- Lei Complementar nº 214/2025, arts. 12, § 2º, I, II e V, 41, §§ 2º e 3º, 344, parágrafo único, I, e 347, § 1º, I
- Decreto nº 12.955/2026 (regulamento da CBS), arts. 213 e 214, §§ 2º a 4º
- Decreto-Lei nº 467/1969, arts. 1º e 3º
- Acórdão nº 2.933/2026-TCU-Plenário (alíquota de referência da CBS de 2027, previsão)