Contabilidade para empresas do Lucro Real em Porto Alegre/RS: o que entra?
Escrituração completa, e-Lalur na ECF e apuração mensal ou trimestral, direto com o contador responsável.
Escritório em Porto Alegre/RS, atendimento online em todo o Brasil.
Atualizado em . Fazemos a
contabilidade da empresa do Lucro Real, online, em Porto Alegre/RS e em todo o Brasil. O imposto sai do
balanço: escrituração pelas leis comerciais e fiscais, e-Lalur e e-Lacs na ECF, estimativas ou trimestres e
controle do prejuízo
(Decreto-Lei 1.598/1977, arts. 7º e 8ºDecreto-Lei 1.598/1977, arts. 7º e 8º).
Em 1º/01/2027, o PIS e a Cofins dão lugar à CBS.
Abaixo, cada entrega com a lei, um exemplo do e-Lalur em reais, o que muda em 2027 e as datas da escolha
do regime de 2027.
Em resumo
Serviço
Contabilidade mensal da empresa do Lucro Real: escrituração completa, IRPJ e CSLL, PIS e Cofins, ECD, ECF com e-Lalur e e-Lacs e o controle do prejuízo fiscal
Para quem
Empresa obrigada ao Lucro Real (receita total acima de R$ 78 milhões no ano anterior, entre outros casos) ou que escolheu o Real
Em 2027
O PIS e a Cofins são extintos e entra a CBS, com a mesma regra no Real e no Presumido; o crédito de PIS e Cofins escriturado segue válido
Escolha de 2027
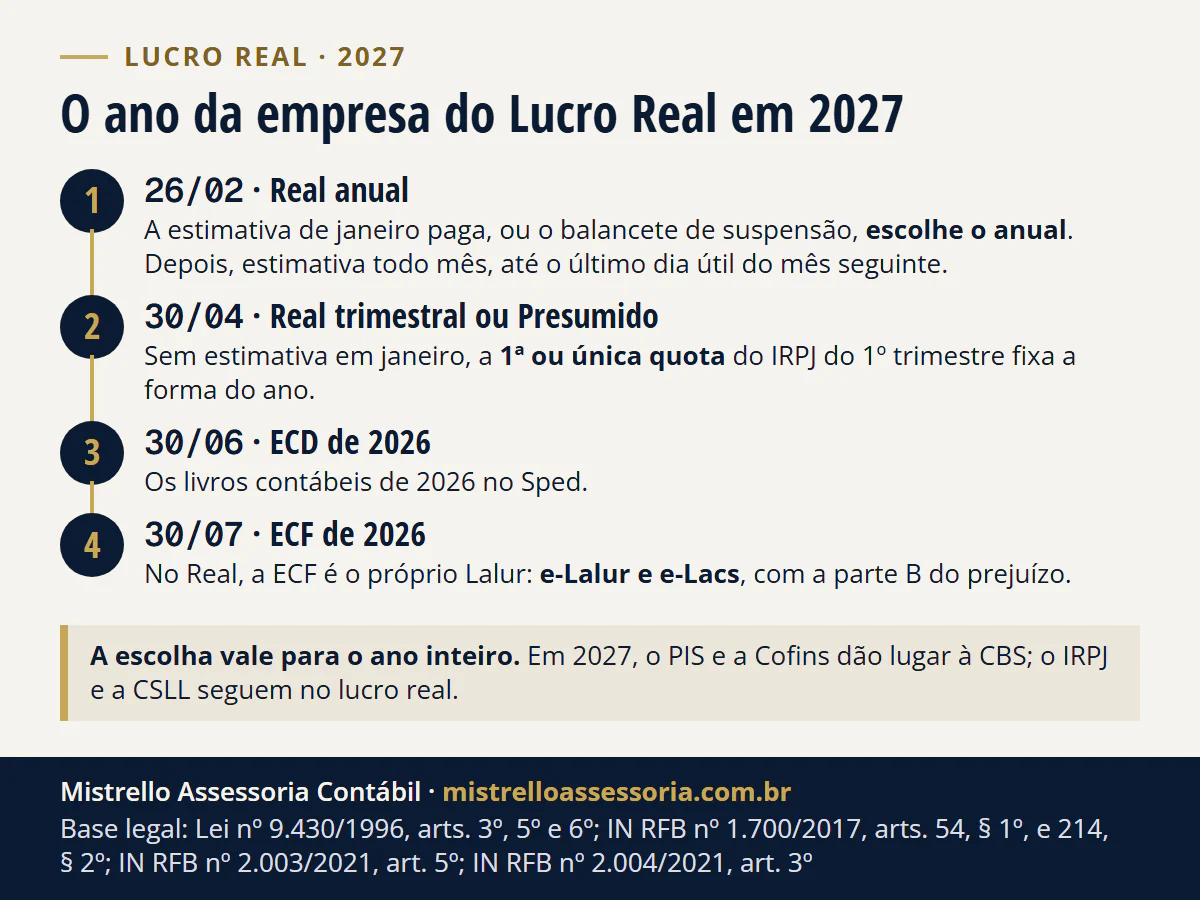
Real anual: estimativa de janeiro, que vence em 26/02/2027. Real trimestral: IRPJ do 1º trimestre, que vence em 30/04/2027. Vale para o ano inteiro
Carlos Mistrello, contador, CRC RS-106421/O-1; ex-auditor da KPMG (Big Four)
Atendimento
Por escrito, direto com o responsável técnico; escritório em Porto Alegre/RS, atendimento online em todo o Brasil
O que a contabilidade faz na empresa do Lucro Real?
No Lucro Real, o imposto é calculado sobre o lucro que a escrituração mostra, ajustado pela lei fiscal
(Decreto-Lei 1.598/1977, art. 7ºDecreto-Lei 1.598/1977, art. 7º).
Por isso a contabilidade completa não é um extra: é a base do IRPJ e da CSLL. O que entra na rotina:
Tabela 1. O que entra na contabilidade do Lucro Real (2026)
Entrega
Quando
O que é
Base
Escrituração contábil completa
Mensal
Diário e Razão pelas leis comerciais e fiscais; o lucro real parte dela
Decreto-Lei 1.598/1977, art. 7º
IRPJ e CSLL
Por estimativa mensal (anual) ou por trimestre
IRPJ de 15% e adicional de 10% sobre o que passar de R$ 20 mil por mês; CSLL de 9% (maior em bancos, seguradoras e financeiras)
Lei 9.430/1996, arts. 1º a 6º e 28 a 30; Lei 9.249/1995, art. 3º; Lei 7.689/1988, art. 3º
Balancete de suspensão ou redução
No mês em que a estimativa cai
Troca a estimativa pela conta do lucro acumulado no ano
Lei 9.430/1996, art. 2º
PIS e Cofins não cumulativos
Mensal, até dezembro de 2026
1,65% e 7,6%, com créditos; o vencimento do mês está no calendário fiscal
Lei 10.637/2002, arts. 2º e 3º; Lei 10.833/2003, arts. 2º e 3º
EFD-Contribuições
Mensal, até o 10º dia útil do 2º mês seguinte
Os débitos e os créditos de PIS e Cofins do mês
IN RFB 1.252/2012, arts. 4º, I, e 7º
ECD
Anual, até o último dia útil de junho
Os livros contábeis no Sped
IN RFB 2.003/2021, art. 5º
ECF com e-Lalur e e-Lacs
Anual, até o último dia útil de julho
No Real, é o próprio Lalur: ajustes, lucro real e a parte B
IN RFB 1.700/2017, art. 310; IN RFB 2.004/2021, art. 3º
Controle do prejuízo fiscal
A cada período
Compensa até 30% do lucro ajustado; o saldo fica na parte B
Lei 9.065/1995, arts. 15 e 16
Normas conferidas na fonte oficial (Planalto e Receita Federal) em
. O dia de cada vencimento do mês, já
ajustado aos feriados, está no calendário fiscal.
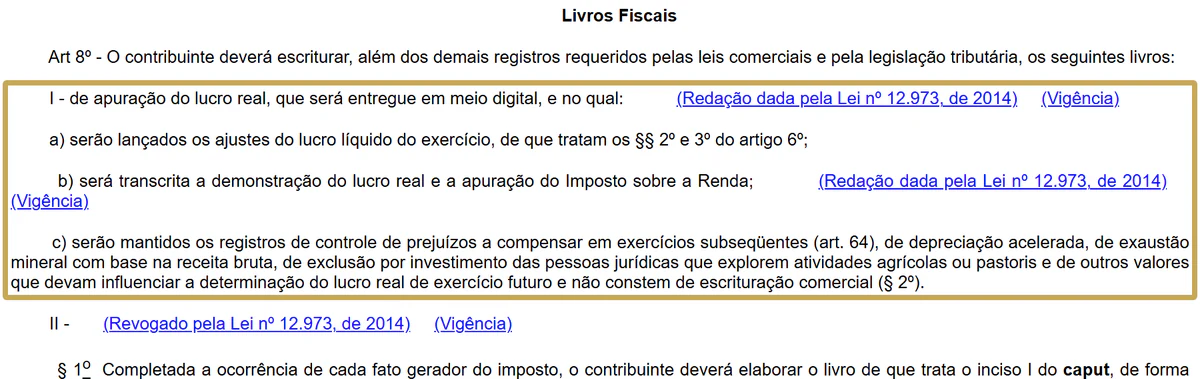
O Lalur é entregue em meio digital, com os ajustes do lucro líquido, a demonstração do lucro real e o
controle dos prejuízos e de outros valores de períodos futuros
(Decreto-Lei 1.598/1977, art. 8ºDecreto-Lei 1.598/1977, art. 8º, I, na redação da Lei 12.973/2014).
Para a empresa do Real, a ECF é o próprio Lalur, inclusive para as multas
(IN RFB 1.700/2017, art. 310, § 1ºIN RFB 1.700/2017, art. 310, § 1º).
Só no Real os juros sobre capital próprio reduzem a base do imposto, porque a dedução é feita na apuração
do lucro real
(Lei 9.249/1995, art. 9ºLei 9.249/1995, art. 9º). A conta
de 2026 está em JCP ou dividendos em 2026.
Quem é obrigado ao Lucro Real e quem pode escolher?
É obrigada ao Real a empresa com receita total acima de R$ 78 milhões no ano anterior e também, entre
outros casos, banco, factoring, securitizadora e quem tem lucro do exterior ou benefício de isenção ou
redução do imposto
(Lei 9.718/1998, art. 14Lei 9.718/1998, art. 14).
Abaixo desse limite e fora desses casos, a empresa pode ficar no Presumido, e a opção vale para o ano
inteiro (Lei 9.718/1998, art. 13Lei 9.718/1998, art. 13, caput e § 1º).
Receita total não é só faturamento: soma a receita bruta, os ganhos em bolsa, os rendimentos de aplicações
e os demais ganhos de capital
(IN RFB 1.700/2017, art. 59, § 1ºIN RFB 1.700/2017, art. 59, § 1º).
A lista completa e a conta de quando o Real compensa estão em
Lucro Real: quem é obrigado e quando compensa.
Como o e-Lalur transforma o lucro do balanço em lucro real?
O e-Lalur parte do lucro do balanço, soma o que a lei não aceita como despesa, abate o prejuízo de
períodos anteriores no limite de 30% e chega ao lucro real. Exemplo hipotético: comércio de Porto Alegre/RS
no Real trimestral, 1º trimestre de 2026, com brindes, que não são dedutíveis
(Lei 9.249/1995, art. 13, VIILei 9.249/1995, art. 13, VII).
Tabela 2. Do lucro do balanço ao imposto, no e-Lalur (exemplo hipotético)
Linha do e-Lalur
Valor
Lucro líquido do balanço, antes do IRPJ e da CSLL
R$ 250.000
(+) Adição: brindes, que não são dedutíveis
R$ 30.000
(=) Lucro ajustado
R$ 280.000
(-) Prejuízo da parte B: saldo de R$ 500.000, limite de 30% de R$ 280.000
R$ 84.000
(=) Lucro real
R$ 196.000
IRPJ: 15% de R$ 196.000 e 10% sobre R$ 136.000 (o que passa de R$ 60.000 no trimestre)
R$ 43.000
CSLL: 9% de R$ 196.000, com a base negativa no mesmo limite
R$ 17.640
Total do trimestre
R$ 60.640
Saldo de prejuízo na parte B para os próximos trimestres
R$ 416.000
O prejuízo fiscal e a base negativa da CSLL compensam até 30% do lucro ajustado de cada período
(Lei 9.065/1995, arts. 15 e 16Lei 9.065/1995, arts. 15 e 16),
e o IRPJ tem 15% mais 10% sobre o que passar de R$ 20 mil por mês
(Lei 9.249/1995, art. 3ºLei 9.249/1995, art. 3º). A
CSLL é de 9% na maioria das empresas (Lei 7.689/1988, art. 3º, IIILei 7.689/1988, art. 3º, III).
Imposto do trimestre no exemplo, com e sem a parte B em dia
Com a parte B em diaR$ 60.640
Sem a parte BR$ 89.200
Sem a parte B, a base seria R$ 280.000: IRPJ de R$ 64.000 e CSLL de R$ 25.200, ou R$ 28.560 a mais no
trimestre. Fonte: Lei 9.065/1995, arts. 15 e 16; Lei 9.249/1995, art. 3º.
Os valores são hipotéticos, e a CSLL só usa a mesma compensação se a base negativa tiver o mesmo saldo. Sem
os livros e documentos que provem o prejuízo, ele não compensa
(Lei 9.065/1995, art. 15, parágrafo únicoLei 9.065/1995, art. 15, parágrafo único).
Lucro Real anual ou trimestral: o que muda na rotina?
A forma escolhida vale para o ano inteiro
(Lei 9.430/1996, art. 3ºLei 9.430/1996, art. 3º). Na
rotina, a diferença é esta:
01
Real anual
IRPJ e CSLL por estimativa todo mês, sobre a receita, até o último dia útil do mês seguinte (Lei 9.430/1996, arts. 2º, 6º e 30). O ajuste é no balanço de 31 de dezembro.
02
Balancete no anual
Quando o lucro acumulado do ano dá imposto menor que a estimativa, o balancete de suspensão ou redução troca a estimativa pela conta real do período.
03
Real trimestral
Imposto definitivo a cada trimestre, em quota única ou em 3 quotas de no mínimo R$ 1.000 (Lei 9.430/1996, arts. 1º e 5º).
04
Adicional do IRPJ
10% sobre o que passar de R$ 20 mil por mês: R$ 60 mil no trimestre, R$ 240 mil no ano (Lei 9.249/1995, art. 3º, § 1º).
Qual forma pesa menos depende da margem e da sazonalidade da empresa; a comparação com números está em
quando o Lucro Real compensa,
e o estudo do regime, com simulação, é
planejamento tributário, com
escopo próprio. Para a conta inicial de Simples e Presumido, use o
comparador de regimes.
O que muda na contabilidade do Lucro Real em 2027?
A partir de 2027, o PIS e a Cofins são extintos e passa a ser cobrada a CBS
(ADCT, art. 126EC 132/2023, ADCT, art. 126, I, a, e II), e a
LC 214/2025 revoga, desde 1º/01/2027, os artigos do PIS e da Cofins das Leis 10.637/2002 e 10.833/2003
(LC 214/2025, art. 542LC 214/2025, art. 542, XVIII e XXI).
O IRPJ e a CSLL continuam no lucro real.
Tabela 3. A contabilidade do Lucro Real em 2026 e a partir de 2027
Ponto
2026
A partir de 01/01/2027
Base
IRPJ e CSLL
Lucro real, anual ou trimestral
Iguais: a reforma do consumo não muda a apuração do lucro real
Lei 9.430/1996; Lei 9.249/1995
Tributo sobre a receita
PIS de 1,65% e Cofins de 7,6%, não cumulativos
PIS e Cofins extintos; entra a CBS
ADCT, art. 126, I, a, e II; LC 214/2025, art. 542
CBS no Real e no Presumido
Ano de teste: recolhimento dispensado para quem cumpre as obrigações acessórias
Cobrada, com a mesma regra nos dois (regime regular)
LC 214/2025, arts. 41, § 1º, e 348, § 1º
Alíquota da CBS
0,9% de teste
A fixada, menos 0,1 ponto em 2027 e 2028; a de referência sai em resolução do Senado
ADCT, art. 127, parágrafo único; LC 214/2025, arts. 346, 347 e 349, I
Saldo de crédito de PIS e Cofins
Apurado na EFD-Contribuições
Segue válido se escriturado: compensa com a CBS ou vai a ressarcimento ou compensação
LC 214/2025, art. 378
Crédito sobre depreciação em curso
PIS e Cofins
Segue como crédito presumido da CBS
LC 214/2025, art. 380
A alíquota de referência da CBS é fixada por resolução do Senado
(LC 214/2025, art. 349, ILC 214/2025, art. 349, I), e em
2027 e 2028 a cobrada é a fixada menos 0,1 ponto
(art. 347LC 214/2025, art. 347). Para 2027, o Senado tem até
15/12/2026 (arts. 349, § 1º, II, e 353, § 2ºLC 214/2025, arts. 349, § 1º, II, e 353, § 2º);
o que o TCU calculou está em CBS de 2027: o cálculo do TCU.
Os créditos de PIS e Cofins não usados até a extinção seguem válidos se estiverem escriturados
(LC 214/2025, art. 378LC 214/2025, art. 378), e o crédito
sobre depreciação em curso vira crédito presumido da CBS
(art. 380LC 214/2025, art. 380).
No Real anual, a estimativa de janeiro, que vence em 26/02/2027, fixa a forma do ano; a ECD vai até junho e a ECF até julho.
Qual a multa se a ECF atrasar ou sair com erro?
Pelo atraso, 0,25% por mês ou fração do lucro líquido antes do IRPJ e da CSLL, limitada a 10%, com teto de
R$ 100 mil para quem teve receita bruta total de até R$ 3,6 milhões no ano anterior e de R$ 5 milhões para
as demais
(Decreto-Lei 1.598/1977, art. 8º-ADecreto-Lei 1.598/1977, art. 8º-A, I, e § 1º).
A multa do atraso cai 90% com a entrega em até 30 dias depois do prazo, 75% em até 60 dias, à metade antes
de qualquer procedimento de ofício e 25% no prazo de uma intimação
(art. 8º-A, § 2ºDecreto-Lei 1.598/1977, art. 8º-A, § 2º).
Por informação errada ou omitida, a multa é de 3% do valor, no mínimo R$ 100, e não é devida se a correção
vier antes do procedimento de ofício
(art. 8º-A, II, e § 3ºDecreto-Lei 1.598/1977, art. 8º-A, II, e § 3º;
IN RFB 1.700/2017, arts. 311 e 312IN RFB 1.700/2017, arts. 311 e 312).
Como trocar de contador estando no Lucro Real?
A troca pode ser feita a qualquer momento, e no Real a entrada pede mais conferência, porque o prejuízo e os
créditos só valem se estiverem nos livros. O que pedimos na entrada:
ECD e ECF dos últimos anos. Os recibos e os arquivos, para conferir o que foi entregue e o lucro de cada período.
Saldo da parte B. Prejuízo fiscal no e-Lalur e base negativa no e-Lacs, com a memória: sem os livros que o provem, o prejuízo não compensa (Lei 9.065/1995, art. 15, parágrafo único).
Créditos de PIS e Cofins escriturados. Os saldos da EFD-Contribuições, que seguem válidos em 2027 se estiverem escriturados (LC 214/2025, art. 378).
A forma de 2026. Anual ou trimestral, com as estimativas e os balancetes do ano, porque a opção vale até dezembro.
Os arquivos vêm da própria empresa e dos sistemas da Receita, com a autorização de acesso que você dá. O
passo a passo está em trocar de contador.
Como contratamos?
Tudo por escrito, do primeiro contato à rotina do mês. Quem responde é o contador, por escrito, no mesmo dia útil (mensagens de seg-sex até as 17h; depois disso, no dia útil seguinte). O escritório fica em Porto
Alegre/RS, e o atendimento é online em todo o Brasil; a atuação local está em
contabilidade em Porto Alegre.
01
Primeira conversa, por escrito
Você conta o que a empresa faz, a receita, a forma de apuração e quem cuida da contabilidade hoje. A primeira conversa é sem custo.
02
Diagnóstico, quando o caso pede
Conferência da parte B, das últimas ECF e dos créditos de PIS e Cofins. É pago, com valor informado antes e descontado da proposta se você contratar.
03
Proposta em pacote
Escopo e valor mensal por escrito, com sinal para começar. A forma de cobrar está em como cobramos.
04
Rotina do mês
Escrituração, estimativas ou trimestres, PIS e Cofins até 2026, CBS a partir de 2027, ECD e ECF, com o responsável técnico respondendo por escrito.
Os critérios do valor, sem tabela de preço, estão em
como cobramos.
Vocês fazem contabilidade para empresa do Lucro Real em Porto Alegre/RS?
Sim. Somos um escritório de contabilidade de Porto Alegre/RS, registrado no CRCRS, e atendemos empresas do Lucro Real online e por escrito, em Porto Alegre e em todo o Brasil: escrituração completa, IRPJ e CSLL por estimativa ou por trimestre, PIS e Cofins, ECD, ECF com e-Lalur e e-Lacs e o controle do prejuízo fiscal.
O que entra na contabilidade do Lucro Real?
A escrituração completa, base do imposto (Decreto-Lei 1.598/1977, art. 7º); o IRPJ e a CSLL mensais por estimativa ou trimestrais; o PIS e a Cofins não cumulativos até 2026; a ECD até o último dia útil de junho e a ECF, que no Real é o próprio Lalur, até o último dia útil de julho (IN RFB 1.700/2017, art. 310; IN RFB 2.003/2021, art. 5º; IN RFB 2.004/2021, art. 3º).
O que muda no Lucro Real em 2027?
O IRPJ e a CSLL seguem iguais. O PIS e a Cofins são extintos e entra a CBS, com a mesma regra no Real e no Presumido (ADCT, art. 126; LC 214/2025, arts. 41, § 1º, e 542). Em 2027 e 2028, a CBS é a alíquota fixada menos 0,1 ponto (art. 347). Os créditos de PIS e Cofins escriturados seguem válidos (art. 378).
Até quando escolho o regime de 2027?
O Real anual se escolhe pagando a estimativa de janeiro, que vence em 26/02/2027 (vale mesmo paga em atraso), ou com o balancete de suspensão de janeiro. Sem estimativa, o Real é trimestral, e o IRPJ do 1º trimestre vence em 30/04/2027; o Presumido se escolhe pagando a 1ª ou única quota, que vence nessa data. A escolha vale para o ano todo (Lei 9.430/1996, art. 3º; IN RFB 1.700/2017, arts. 54, § 1º, e 214, § 2º).
Qual a multa se a ECF do Lucro Real atrasar?
0,25% por mês do lucro líquido antes do IRPJ e da CSLL, até 10%, com teto de R$ 100 mil para receita bruta do ano anterior até R$ 3,6 milhões e de R$ 5 milhões acima disso. Entregue em até 30 dias, a multa cai 90%; em até 60 dias, 75% (Decreto-Lei 1.598/1977, art. 8º-A).
Como vocês cobram a contabilidade do Lucro Real?
Por pacote mensal fechado com escopo escrito, que considera o volume de notas, a folha e as obrigações da empresa. A primeira conversa é gratuita, e a forma de cobrar está na página Como Cobramos. Como cobramos
Próximo passo
Lucro Real com a escrituração em dia
Conte como a empresa apura hoje e quem cuida da contabilidade. Na primeira conversa, sem custo, dizemos o que a entrada vai conferir.
Quem responde é o contador, por escrito, no mesmo dia útil (mensagens de seg-sex até as 17h; depois disso, no dia útil seguinte). Proposta clara após o diagnóstico - veja como cobramos.
01
Triagem e diagnóstico
Primeira conversa sem custo; se o caso pede análise, o diagnóstico é pago e descontado da proposta se você contratar.
02
Proposta clara
Escopo e honorário fechados antes de começar - sem surpresa depois.
03
Execução documentada
Implementação com papel de trabalho e acompanhamento direto do responsável técnico.