
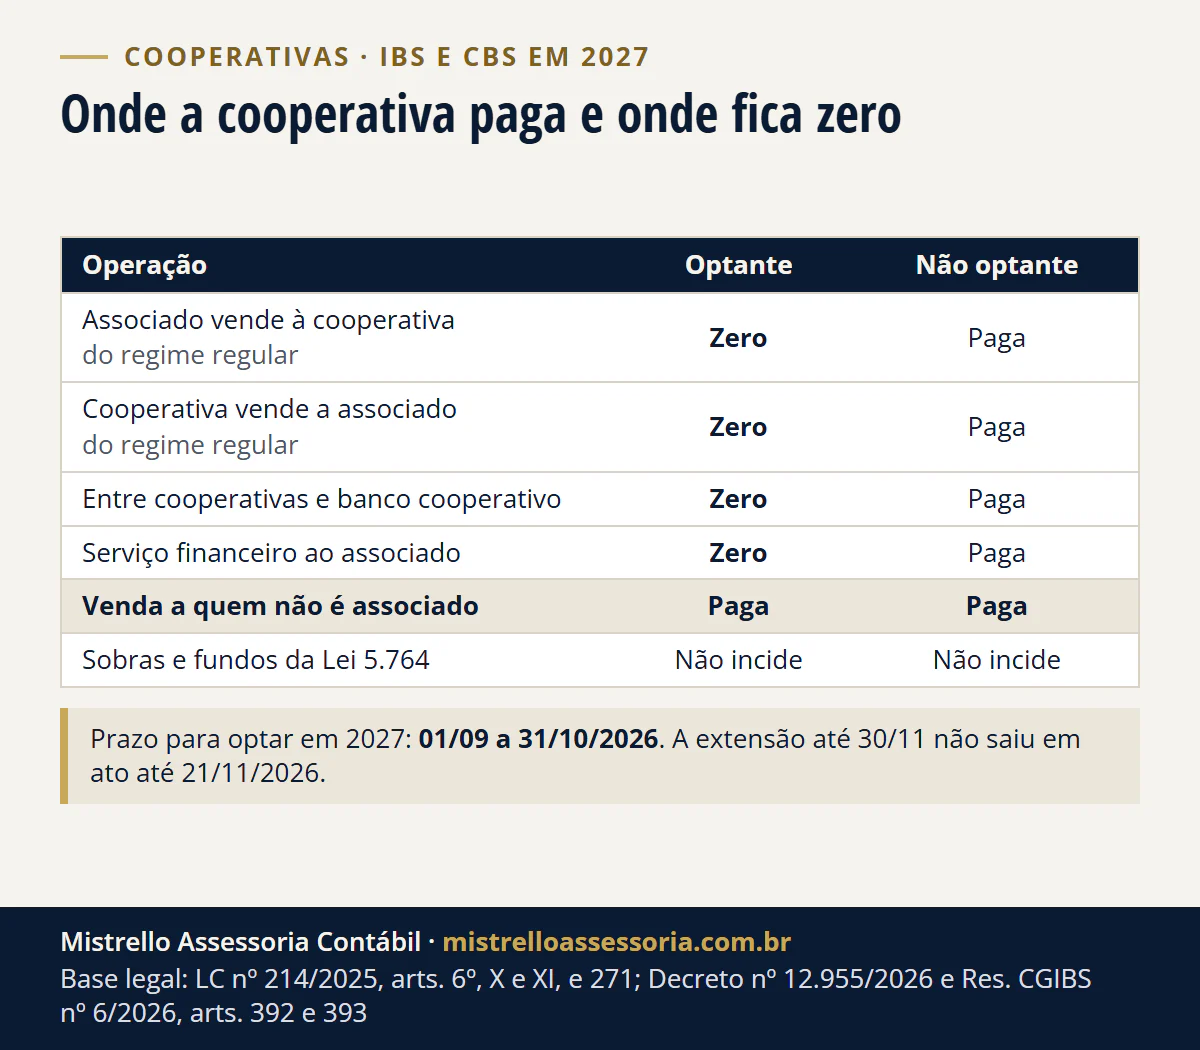
Sim: em 2027 a cooperativa paga CBS e IBS como qualquer empresa do regime regular, e a alíquota zero vale só para a que optou pelo regime específico da LC 214/2025, art. 271, e só nas operações com os próprios associados. A opção com efeito em 2027 foi de 1º/09 a 31/10/2026 (Decreto 12.955/2026, art. 393); a extensão até 30/11 foi anunciada como em discussão e não saiu em ato até 21/11/2026.
- 0% só nas operações com associados, na optante
- 31/10/2026 fim do prazo para optar em 2027
- 0,1% de IBS em 2027 para quem paga
Abaixo, a tabela operação por operação, o que a optante continua pagando, a situação do prazo, a transferência de crédito do associado e um exemplo em reais.
Cooperativa paga IBS e CBS em 2027?
Paga. A Constituição manda a lei criar um regime para as cooperativas, mas “optativo” (CF, art. 156-A, § 6º, III). Sem a opção, a cooperativa fica no regime regular: destaca IBS e CBS nas vendas e toma crédito nas compras, como qualquer empresa.
| Operação em 2027 | Cooperativa optante (art. 271) | Cooperativa não optante | Base |
|---|---|---|---|
| Associado do regime regular fornece bem ou serviço à cooperativa | Alíquota zero | IBS e CBS normais; a cooperativa toma crédito | LC 214/2025, art. 271, I |
| Cooperativa fornece a associado do regime regular | Alíquota zero | IBS e CBS normais; o associado toma crédito | Art. 271, II |
| Cooperativa agropecuária fornece bem a associado fora do regime regular | Zero, anulando os créditos do bem (insumo com diferimento fica fora) | Normal | Art. 271, §§ 1º, II, e 4º |
| Operações entre cooperativas associadas entre si e com o banco cooperativo | Alíquota zero | Normal | Art. 271, § 1º, I |
| Serviço financeiro ao associado, inclusive tarifas e comissões | Alíquota zero | Paga, no regime dos serviços financeiros | Art. 271, § 2º |
| Venda a não associado, uso pessoal ou operação fora do objeto social | Paga normal | Paga normal | Decreto 12.955/2026 e Res. CGIBS 6/2026, art. 392 |
| Sobras distribuídas em dinheiro e fundos da Lei 5.764/1971 | Não incide | Não incide | LC 214/2025, art. 6º, X e XI |
Em 2027, quem paga recolhe IBS de 0,1%, sendo 0,05% estadual e 0,05% municipal, e CBS na alíquota de referência menos 0,1 ponto (LC 214/2025, arts. 344 e 347).
O número da CBS de 2027 ainda depende de resolução do Senado, até 15/12/2026, como explicamos em CBS de 11,3% em 2027.
O que fica com alíquota zero no regime das cooperativas?
Na cooperativa que optou, ficam com alíquota zero duas operações: o associado que fornece bem ou serviço à cooperativa e a cooperativa que fornece bem ou serviço a associado do regime regular (LC 214/2025, art. 271, I e II).
A lei estende o zero a mais três casos:
- Entre cooperativas: operações entre singulares, centrais, federações e confederações, quando associadas entre si, e as dos bancos cooperativos de que participam (art. 271, § 1º, I; Decreto 12.955/2026, art. 391, § 2º, I).
- Bem da cooperativa agropecuária: o bem material fornecido a associado fora do regime regular, desde que a cooperativa anule os créditos desse bem. O insumo agropecuário com diferimento fica fora (art. 271, §§ 1º, II, e 4º).
- Serviços financeiros: os prestados ao associado, inclusive cobrados por tarifas e comissões (art. 271, § 2º).
A distribuição das sobras em dinheiro e a destinação aos fundos do art. 28 da Lei 5.764/1971 não têm IBS nem CBS, assim como o repasse ao associado dos valores das operações do art. 271 (LC 214/2025, art. 6º, X e XI).
O que a cooperativa optante continua pagando?
Mesmo com a opção, a cooperativa paga IBS e CBS normais nas operações (Decreto 12.955/2026, art. 392):
- com quem não é associado;
- com associado fora do regime regular, salvo o bem da cooperativa agropecuária;
- não ligadas aos objetivos sociais da cooperativa;
- destinadas a uso ou consumo pessoal.
A venda da produção a uma indústria ou a um supermercado que não é associado sai com IBS e CBS destacados, e o comprador do regime regular toma o crédito.
Cuidado com uma confusão que aparece em respostas de IA: o que paga é a venda a quem não é associado, não a exportação, que tem imunidade própria (LC 214/2025, art. 79).
O prazo para optar em 2027 foi prorrogado até 30/11?
Não, até 21/11/2026. A janela do regulamento vai de 1º de setembro a 31 de outubro do ano anterior, com efeitos a partir de 1º de janeiro (Decreto 12.955/2026, art. 393, § 1º; Resolução CGIBS 6/2026, art. 393, § 1º). Para 2027, foi de 1º/09 a 31/10/2026.
Em 29/10/2026, a Receita e o Comitê Gestor do IBS anunciaram que discutiam estender o prazo até 30/11, e que o novo prazo “deverá ser formalizado por meio de alteração normativa”.
Até 21/11/2026, nenhum ato saiu. O último Ato Conjunto RFB/CGIBS é o nº 8, de 13/11/2026, sobre outro assunto, e o art. 393 dos dois regulamentos segue com 31 de outubro.
| Data | O que aconteceu | Fonte |
|---|---|---|
| 01/09/2026 | Abre a janela de opção para 2027 | Decreto 12.955/2026, art. 393, § 1º |
| Setembro de 2026 | Orientação Conjunta RFB/CGIBS: registrar a opção e enviar a lista de associados | Orientação Conjunta RFB/CGIBS |
| 29/10/2026 | Receita e CGIBS anunciam que discutem estender até 30/11 | Notícia da Receita Federal |
| 31/10/2026 | Fecha a janela do regulamento | Decreto 12.955/2026 e Res. CGIBS 6/2026, art. 393, § 1º |
| 21/11/2026 | Nenhum ato formalizou a extensão | Atos Conjuntos e Resoluções do CGIBS |
| 01/01/2027 | A opção feita na janela começa a valer | Art. 393, § 1º |
A opção tem duas etapas no Portal de Serviços da Receita: registrar a escolha e enviar a lista dos associados, com a data de admissão de cada um. Pela Orientação Conjunta, “a simples manifestação da opção não conclui o procedimento” (art. 393, § 4º).
Quem perdeu o prazo pode optar depois?
Para 2027, não, salvo a cooperativa que começa a atividade: ela opta junto com o pedido de registro no cadastro, e a opção vale desde a data do registro (Decreto 12.955/2026 e Resolução CGIBS 6/2026, art. 393, § 3º).
Quem ficou de fora passa 2027 no regime regular. A próxima janela vai de 1º/09 a 31/10/2027, para valer em 2028.
Dentro da janela, a cooperativa pode regularizar pendências que impedem a entrada no regime e cancelar o pedido ainda não deferido (art. 393, § 2º). Mudou a lista de associados depois da opção? A alteração precisa ser comunicada, na forma de ato conjunto (art. 393, § 5º).
Como o associado passa o crédito para a cooperativa?
O associado do regime regular que vende à cooperativa com alíquota zero pode transferir a ela os créditos das compras usadas nessa produção e os créditos presumidos (LC 214/2025, art. 272).
O regulamento põe três travas (Decreto 12.955/2026, art. 394):
- a transferência só vem depois de concluída a apuração do período e fica limitada ao saldo credor;
- quem é associado de mais de uma cooperativa optante divide o crédito na proporção do que fornece a cada uma;
- o crédito fica limitado à proporção entre o que o associado forneceu à cooperativa e tudo o que ele forneceu no período.
A transferência sai em documento fiscal próprio, com a expressão “Transferência de crédito de tributo nos termos do art. 394 do Regulamento da CBS” (art. 395).
Quanto muda numa operação com o associado?
Exemplo hipotético, sem cliente: transportadora associada, no regime regular, presta frete com base de cálculo de R$ 100.000 à cooperativa de transporte de que participa, num mês de 2027.
| Na nota do associado | Cooperativa optante | Cooperativa não optante |
|---|---|---|
| IBS (0,1%, lei) | R$ 0,00 | R$ 100,00 |
| CBS (11,2%, hipótese) | R$ 0,00 | R$ 11.200,00 (hipótese) |
| Crédito da cooperativa sobre essa nota | R$ 0,00 | R$ 11.300,00 (hipótese) |
| Crédito das compras do associado usadas no frete | Pode ir para a cooperativa (art. 272) | Fica com o associado |
A CBS de 11,2% é hipótese: supõe que o Senado fixe os 11,3% calculados pelo TCU, menos 0,1 ponto (art. 347). O IBS de 0,1% é lei (art. 344).
Na não optante, a cooperativa paga R$ 111.300 ao associado e toma R$ 11.300 de crédito: o custo líquido continua R$ 100.000. O zero mexe no caixa e no caminho do crédito, não no custo final.
Por isso a escolha depende da simulação de cada cooperativa, com a sua carteira de associados e de clientes. A lei deixa a decisão com ela.
Cooperativa agropecuária: o que muda para o produtor associado?
O produtor pessoa física associado com receita abaixo de R$ 3,6 milhões no ano não é contribuinte, e a venda dele à cooperativa não tem IBS e CBS. A cooperativa, optante ou não, toma crédito presumido nessa compra, salvo o bem que vai para beneficiamento e volta ao associado (LC 214/2025, art. 168, § 9º).
No sentido inverso, o bem que a cooperativa agropecuária optante entrega a esse associado pode sair com alíquota zero, se ela anular os créditos do bem. O insumo com diferimento segue a regra do diferimento (art. 271, §§ 1º, II, e 4º), explicada em ração e remédio veterinário em 2027.
A cooperativa formada só por produtores pessoas físicas abaixo de R$ 3,6 milhões, com receita própria também abaixo desse limite, nem é contribuinte (LC 214/2025, art. 164, § 5º; Decreto 12.955/2026, art. 240).
O limite do produtor e o documento fiscal das vendas estão em produtor rural, CNPJ e IBS e CBS em 2027; a nota da venda à cooperativa no RS, em nota fiscal do produtor rural no RS.
Como trabalhamos
Para a cooperativa, simulamos as operações de 2027 com e sem o regime específico, separamos as vendas a associados e a não associados e organizamos a lista de associados para a janela de setembro e outubro. Para o produtor associado, conferimos o limite de R$ 3,6 milhões e o documento fiscal das vendas.
É o trabalho de contabilidade para o produtor rural e de Reforma Tributária, com escritório em Porto Alegre/RS e atendimento online para todo o Brasil.
Fontes e legislação
- Constituição Federal, art. 156-A, § 6º, III (EC 132/2023).
- LC 214/2025, arts. 6º, X e XI, 79, 164, § 5º, 168, § 9º, 188, 197, I, 271, 272, 344 e 347.
- Decreto 12.955/2026 (Regulamento da CBS), arts. 240 e 391 a 395.
- Resolução CGIBS 6/2026 (Regulamento do IBS), arts. 391 a 395.
- LC 123/2006, art. 3º, § 4º, VI.
- Orientação Conjunta RFB/CGIBS sobre a opção das cooperativas (setembro de 2026) e notícia da Receita de 29/10/2026.
Regras conferidas na fonte oficial em 21/11/2026. Exemplo hipotético, sem cliente: 0,1% x R$ 100.000 = R$ 100,00; 11,2% x R$ 100.000 = R$ 11.200,00 (hipótese); R$ 100.000 + R$ 100,00 + R$ 11.200,00 = R$ 111.300,00.
Bases legais deste artigo
- Constituição Federal, art. 156-A, § 6º, III (EC 132/2023)
- Lei Complementar nº 214/2025, arts. 6º, X e XI, 164, § 5º, 168, § 9º, 188, 197, I, 271, 272, 344 e 347
- Decreto nº 12.955/2026 (Regulamento da CBS), arts. 240 e 391 a 395
- Resolução CGIBS nº 6/2026 (Regulamento do IBS), arts. 391 a 395
- Lei Complementar nº 123/2006, art. 3º, § 4º, VI