
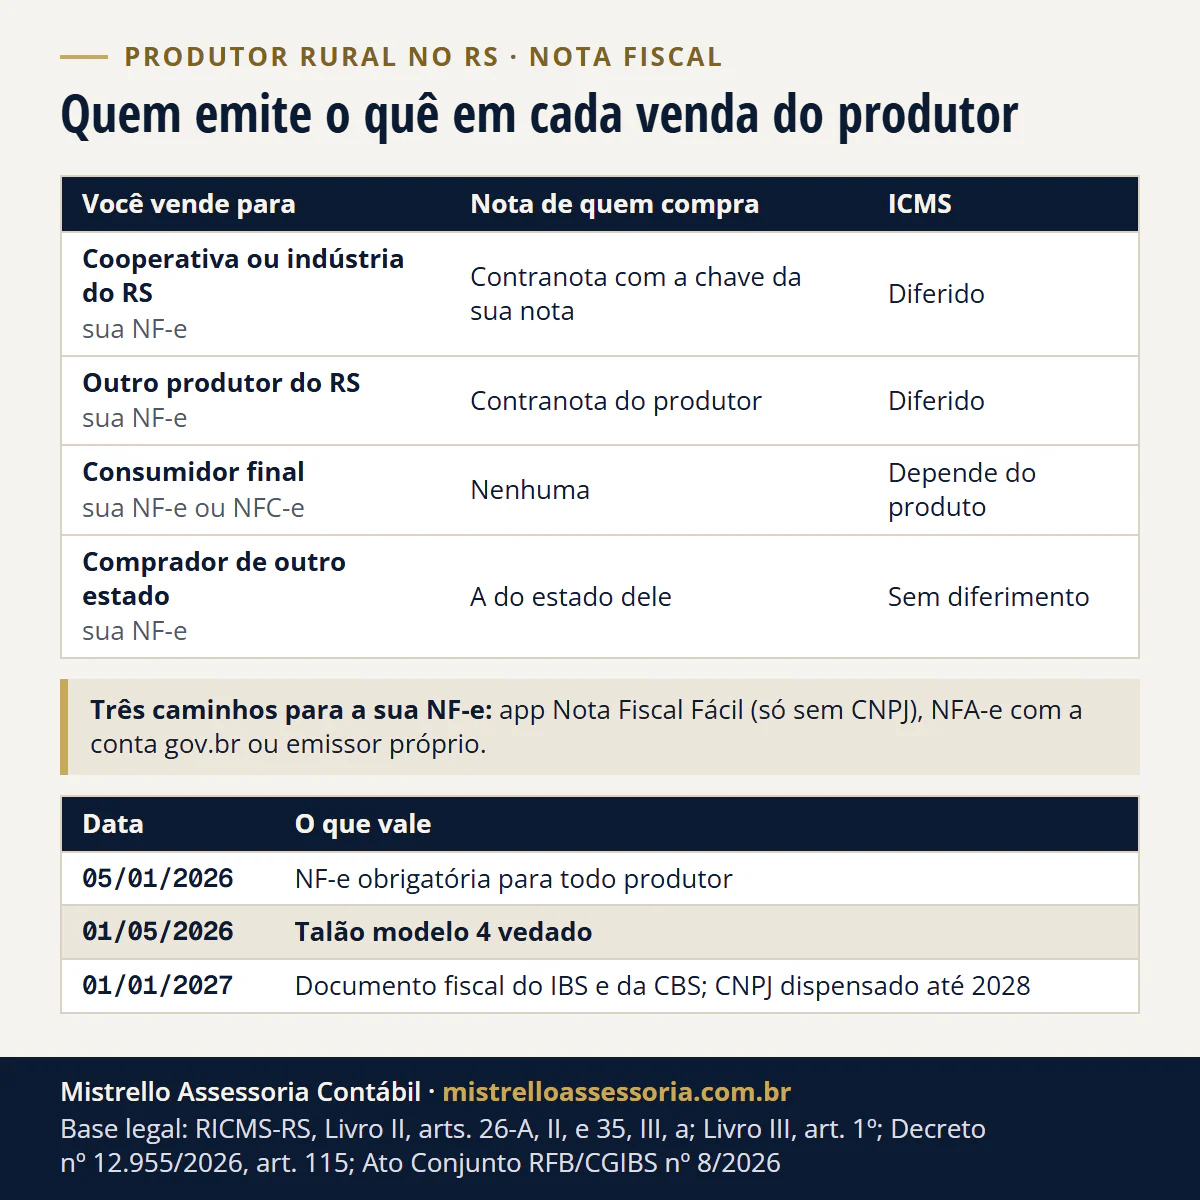
Pela NF-e. No RS, o talão modelo 4 está vedado desde 01/05/2026 (RICMS-RS, Livro II, art. 26-A, II, “k”, nota 02). Você emite pelo app Nota Fiscal Fácil (NFF), pela NFA-e (conta gov.br) ou por emissor próprio. Em 2027 a nota vale também para o IBS e a CBS, sem CNPJ até 2028 para quem não é contribuinte.
- 01/05/2026 talão de produtor modelo 4 vedado no RS
- 3 caminhos app NFF, NFA-e no site da Receita Estadual ou emissor próprio
- 01/01/2027 documento fiscal do IBS e da CBS; CNPJ do produtor pessoa física dispensado até 2028
Abaixo, as três formas de emitir, quem emite o quê em cada venda (com a contranota e o ICMS diferido), a conta de uma venda de soja em Porto Alegre/RS e o que muda na nota em 2027.
Como emitir a nota do produtor rural no RS?
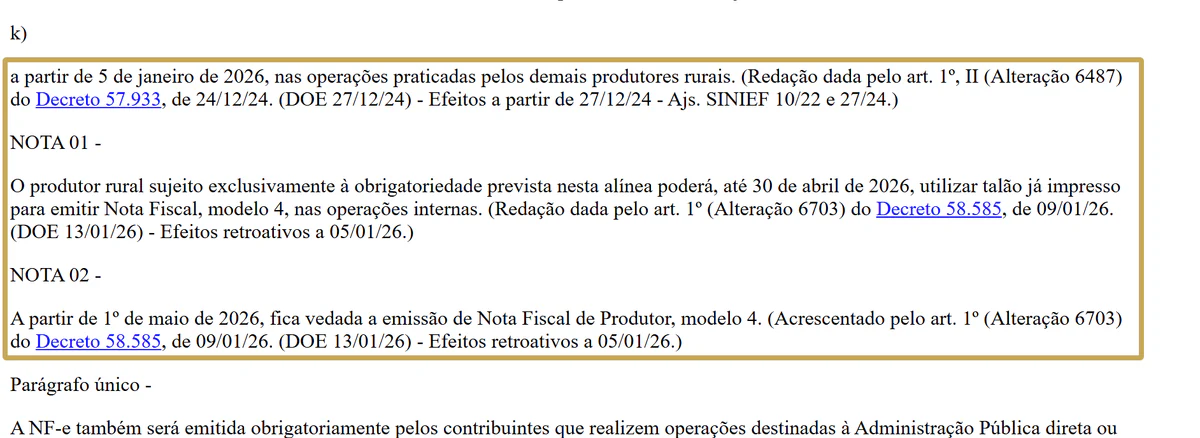
Desde 05/01/2026, a NF-e é obrigatória para todo produtor, e o talão já impresso só valeu nas vendas internas até 30/04/2026 (RICMS-RS, Livro II, art. 26-A, II, “k”). A regra é nacional: veio do Ajuste SINIEF 10/22, que aceita NF-e ou NFC-e. No RS, há três caminhos.
| Caminho | Quem pode | Como entra | Base |
|---|---|---|---|
| App Nota Fiscal Fácil (NFF) | Produtor pessoa física sem CNPJ e sem operação com IBS, CBS, IPI, PIS ou Cofins | Celular; o pedido também sai sem internet e é enviado quando a conexão volta | RICMS-RS, Livro II, art. 8º-A, III; FAQ NFF da Receita Estadual |
| NFA-e, a nota avulsa no site da Receita Estadual | Produtor rural | Conta gov.br, opção “Nota Fiscal Avulsa Produtor Rural”; você pode autorizar um terceiro a emitir | RICMS-RS, Livro II, art. 26-A, II, nota 01; FAQ NF-e Produtor |
| Emissor próprio | Produtor com certificado digital | Programa de NF-e seu ou do contador | RICMS-RS, Livro II, art. 26-A |
A NFA-e entra pelo endereço que a Receita Estadual indica, na página de perguntas da NF-e do produtor (pergunta 1, de 13/01/2026). Se faltar sinal no local da venda, o produtor pessoa física obrigado pode emitir pela NFF sem conexão, nos produtos já cadastrados no app (pergunta 2).
Quem pode usar o app Nota Fiscal Fácil?
Só o produtor pessoa física. Pela Receita Estadual, não podem usar o app o produtor “que possui CNPJ” e o que faz operação com incidência de IBS, CBS, IPI, PIS ou Cofins (FAQ da NFF para o produtor, pergunta 2, publicada em 28/07/2026 e conferida em 19/11/2026).
O pedido feito no app vira uma NF-e ou uma NFC-e. A NFF é um regime especial previsto no regulamento do ICMS, nas condições das instruções da Receita Estadual (RICMS-RS, Livro II, art. 8º-A).
- Saída para outro estado: o app tem operações internas e interestaduais (pergunta 12).
- Contranota: o app também emite a nota de entrada, quando você compra de outro produtor (pergunta 13).
- Outra pessoa emitindo: você cadastra operadores no próprio app, sem limite de quantidade (pergunta 11).
- Produto fora da lista: o app só documenta os produtos e as operações cadastrados para o RS (pergunta 3).
Quem emite a nota em cada venda?
Você emite a NF-e da saída em toda venda. Quando quem compra é contribuinte do ICMS, ele emite a NF-e de entrada, a contranota, com a chave de acesso da sua nota (RICMS-RS, Livro II, arts. 26, I, “a”, e 35, III, “a”).
| Você vende para | Sua nota | Nota de quem compra | ICMS | Funrural (pessoa física, 1,63%) |
|---|---|---|---|---|
| Cooperativa, cerealista, indústria ou comércio inscrito no RS | NF-e | NF-e de entrada (contranota), com a chave da sua nota | Diferido: quem compra responde, nos produtos do Apêndice II, Seção I | Descontado e recolhido por quem compra |
| Outro produtor inscrito no RS | NF-e | Contranota do produtor que compra | Diferido, se não for para uso e consumo dele | Você recolhe, se ele for pessoa física |
| Consumidor final pessoa física | NF-e ou NFC-e | Nenhuma | Sem diferimento; depende do produto | Você recolhe |
| Comprador de outro estado | NF-e | A que o estado dele exigir | Sem diferimento | Descontado por quem compra, se for empresa |
O Funrural da tabela é o do produtor pessoa física contribuinte individual: 1,32% de contribuição, 0,11% de GILRAT e 0,20% de SENAR desde 01/04/2026 (IN RFB 2.110/2022, Anexo IV).
Quem compra fica sub-rogado e desconta. Você recolhe sozinho, até o dia 20 do mês seguinte, quando vende no varejo a consumidor pessoa física, a outro produtor pessoa física, ao segurado especial ou ao exterior (Lei 8.212/1991, art. 30, IV e X).
Gado para frigorífico tem regras próprias no RS, fora desta tabela. Quem vende a frigorífico confere o produto antes de emitir. O detalhe do Funrural, com as alíquotas de cada tipo de produtor, está no pilar do produtor rural.
O ICMS fica diferido na venda para cooperativa e indústria?
Fica, em regra. O imposto das mercadorias do Apêndice II, Seção I, vendidas entre estabelecimentos inscritos no CGC/TE “localizados neste Estado”, passa para a etapa seguinte, e quem compra responde por ele (RICMS-RS, Livro III, art. 1º).
O item III do apêndice cobre a saída da produção própria do produtor a outro produtor ou a indústria, comércio ou cooperativa. Há itens por produto, como soja em grão (XXXI), leite fresco (XXVI), trigo e triticale (XXXIII) e suínos vivos para abate (XXXII). Não há diferimento quando:
- Quem compra é MEI no SIMEI, contribuinte eventual ou tem tratamento especial no CGC/TE.
- A venda não tem documento fiscal idôneo, ou vai a outro produtor para uso e consumo dele.
- Você optou pela escrituração de livros fiscais (desde 01/10/2025, Livro III, art. 1º, § 2º, “h”).
- Arroz em casca vendido a indústria, comércio ou cooperativa: o diferimento está suspenso, salvo venda à CONAB ou a quem tem Termo de Acordo com a Receita Estadual (Apêndice II, Seção I, item VIII, nota 01, “c”).
O diferimento depende da prova do destino: a contranota, na venda a produtor, ou a nota de entrada, na venda aos demais contribuintes. Você exige o documento na entrega e o guarda para a fiscalização (RICMS-RS, Livro III, art. 1º, § 3º, nota 02). Na venda a outro estado, não há diferimento, porque a regra vale só dentro do RS.
Quanto fica uma venda de soja de R$ 72 mil em Porto Alegre/RS?
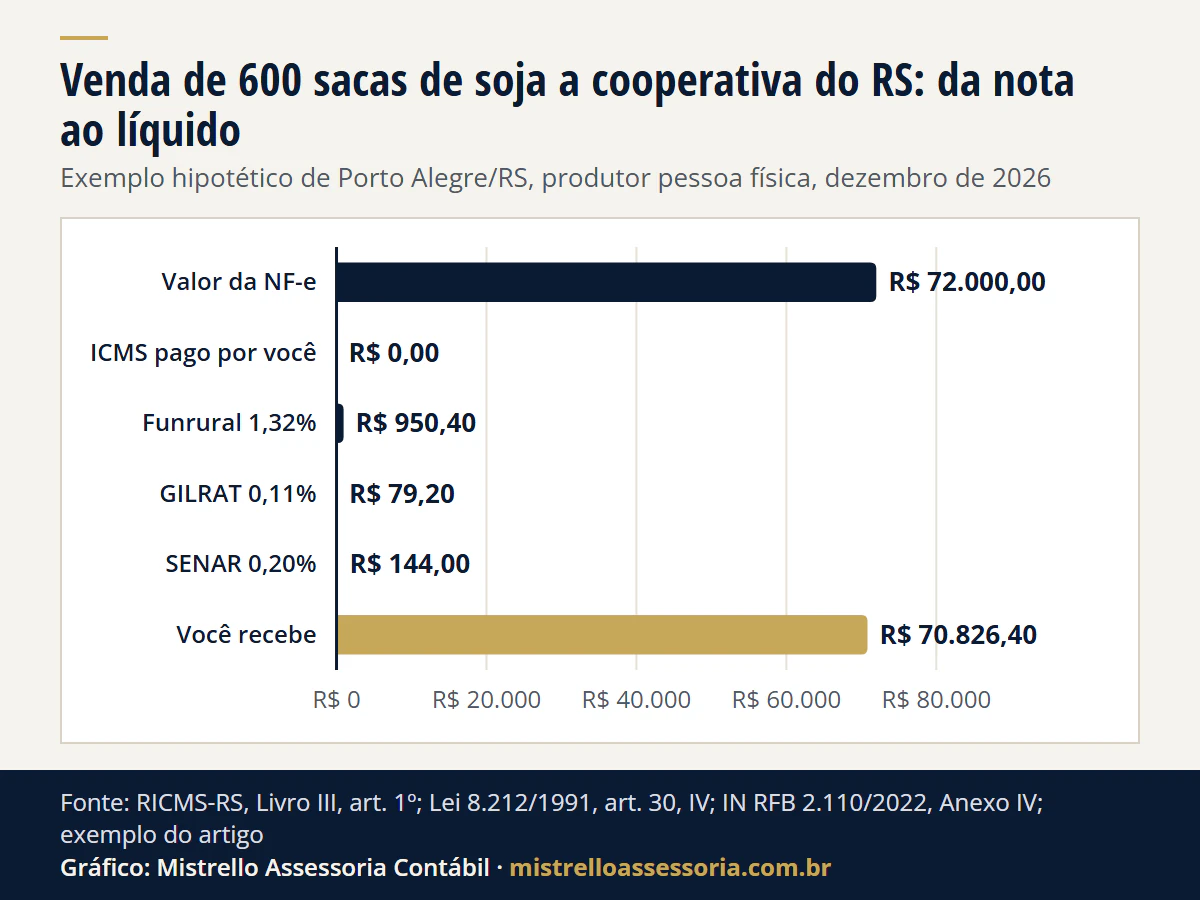
Exemplo hipotético. Produtor pessoa física da zona sul de Porto Alegre/RS, inscrito no CGC/TE e contribuinte individual do Funrural, vende 600 sacas de 60 kg de soja em grão a R$ 120,00 a uma cooperativa do RS, em dezembro de 2026.
| Item | Valor | Regra |
|---|---|---|
| Valor da NF-e (600 x R$ 120,00) | R$ 72.000,00 | Sua NF-e, pela NFF, pela NFA-e ou por emissor próprio |
| ICMS pago por você nessa venda | R$ 0,00 (diferido; a cooperativa responde na etapa seguinte) | Livro III, art. 1º; Apêndice II, Seção I, itens III e XXXI |
| Funrural: contribuição de 1,32% | R$ 950,40 | IN RFB 2.110/2022, Anexo IV |
| Funrural: GILRAT de 0,11% | R$ 79,20 | IN RFB 2.110/2022, Anexo IV |
| Funrural: SENAR de 0,20% | R$ 144,00 | IN RFB 2.110/2022, Anexo IV |
| Funrural total de 1,63%, descontado pela cooperativa | R$ 1.173,60 | Lei 8.212/1991, art. 30, IV |
| Você recebe | R$ 70.826,40 | R$ 72.000,00 - R$ 1.173,60 |
Ver os dados do gráfico
| Item | Valor |
|---|---|
| Valor da NF-e | R$ 72.000,00 |
| ICMS pago por você | R$ 0,00 |
| Funrural 1,32% | R$ 950,40 |
| GILRAT 0,11% | R$ 79,20 |
| SENAR 0,20% | R$ 144,00 |
| Você recebe | R$ 70.826,40 |
A cooperativa emite a NF-e de entrada com a chave da sua nota. Guarde essa contranota: é a prova do destino que sustenta o ICMS diferido. As notas de venda são também o comprovante da receita no livro-caixa do imposto de renda, como explicamos em LCDPR na prática.
O que muda na nota do produtor em 2027?
A partir de 01/01/2027, a venda do produtor pessoa física precisa de documento fiscal também para o IBS e a CBS, mesmo sem ser contribuinte (Decreto 12.955/2026, art. 115). A lei manda emitir o documento até em operação isenta ou com alíquota zero (LC 214/2025, art. 60, § 2º).
O CNPJ que o mesmo decreto exigiria na mesma data (art. 105, § 4º-A, II) ficou dispensado de 01/01/2027 a 31/12/2028 para o produtor pessoa física não contribuinte que não optar pelo regime regular (Ato Conjunto RFB/CGIBS 8/2026, art. 2º, I). A dispensa é só do CNPJ: o documento fiscal continua.
Na mesma venda à cooperativa em janeiro de 2027, o ICMS diferido e o Funrural não mudam. Muda que a nota de entrada da cooperativa, se ela estiver no regime regular, discrimina o valor pago, o crédito presumido e o valor líquido (LC 214/2025, art. 168, § 1º).
A cooperativa pode ter optado pelo regime específico das cooperativas, que zera o IBS e a CBS só nas operações com associados; o crédito presumido na compra do produtor não contribuinte continua (art. 168, § 9º). O que fica zero e o que paga está em cooperativa paga IBS e CBS em 2027?.
O limite de R$ 3,6 milhões, a opção pelo regime regular e o crédito presumido de quem compra estão em produtor rural pessoa física e o IBS e a CBS em 2027, e o resumo para o setor, no pilar do produtor rural.
Ainda faltam atos. O credenciamento e o leiaute do documento saem por ato conjunto da Receita Federal e do Comitê Gestor do IBS, que também pode dispensar o documento de não contribuintes; até 19/11/2026, essa dispensa não saiu (Decreto 12.955/2026, arts. 115, § 2º, e 116).
Os campos do IBS e da CBS na NF-e de quem já é contribuinte estão em NF-e em 2026: CST e cClassTrib, e o calendário inteiro, no hub da reforma tributária.
Quais são as datas, do talão a 2027?
| Data | O que vale | Base |
|---|---|---|
| 03/02/2025 | NF-e obrigatória na venda para outro estado e na venda interna de quem teve receita rural acima de R$ 360 mil em 2023 ou 2024 | RICMS-RS, Livro II, art. 26-A, II, “b” e “j”; Ajuste SINIEF 10/22, cl. 1ª, I |
| 01/07/2025 | Talão vedado para quem estava na alínea “j” | RICMS-RS, Livro II, art. 26-A, II, “j”, nota 02 |
| 05/01/2026 | NF-e obrigatória para os demais produtores | RICMS-RS, Livro II, art. 26-A, II, “k”; Ajuste SINIEF 10/22, cl. 1ª, II |
| 30/04/2026 | Último dia do talão já impresso, só nas operações internas | RICMS-RS, Livro II, art. 26-A, II, “k”, nota 01 |
| 01/05/2026 | Talão modelo 4 vedado para todos | RICMS-RS, Livro II, art. 26-A, II, “k”, nota 02 |
| 01/01/2027 | Documento fiscal do produtor pessoa física para o IBS e a CBS | Decreto 12.955/2026, art. 115, § 3º, II |
| 01/01/2027 a 31/12/2028 | CNPJ dispensado para o produtor pessoa física não contribuinte que não optar pelo regime regular | Ato Conjunto RFB/CGIBS 8/2026, art. 2º, I |
Regras conferidas na fonte oficial em 19/11/2026. Outros artigos do setor estão em análises do agro.
Como trabalhamos
Para o produtor rural pessoa física, organizamos a emissão das notas de venda, conferimos as contranotas que sustentam o ICMS diferido e o Funrural descontado, levamos as notas ao livro-caixa do imposto de renda e preparamos a nota de 2027 para o IBS e a CBS.
É o trabalho de contabilidade para o produtor rural, com escritório em Porto Alegre/RS e atendimento online para todo o Brasil. Para organizar as suas notas, fale com a equipe.
Fontes e legislação
- RICMS-RS (Decreto 37.699/1997), Livro II, arts. 8º-A, III, 26, I, “a”, 26-A, II, nota 01, “j” e “k”, notas 01 e 02, e 35, III, “a”; Livro III, art. 1º, caput e §§ 2º e 3º, e Apêndice II, Seção I, itens III, VIII, XXVI, XXXI, XXXII e XXXIII (texto atualizado até o Decreto 59.081, DOE de 16/11/2026).
- Receita Estadual do RS: FAQ Nota Fiscal Fácil (NFF) Produtor, perguntas 2, 3, 4, 11, 12 e 13; FAQ NF-e Produtor, perguntas 1, 2, 4, 6 e 8.
- Ajuste SINIEF 10/22, cláusula primeira, I e II, na redação do Ajuste SINIEF 27/24.
- LC 214/2025, arts. 60, § 2º, 164 e 168, § 1º; Decreto 12.955/2026, arts. 105, § 3º, VI, “c”, § 4º-A, II, e § 8º, 115, VI, “a”, §§ 2º e 3º, II, 116 e 239, § 3º, na redação do Decreto 13.075/2026; Ato Conjunto RFB/CGIBS 8/2026, art. 2º, I (DOU de 18/11/2026, edição extra).
- Lei 8.212/1991, art. 30, III, IV e X; IN RFB 2.110/2022, Anexo IV, na redação da IN RFB 2.321/2026.
Exemplo hipotético, sem cliente, com as contas conferidas em 19/11/2026: 600 x R$ 120,00 = R$ 72.000,00; R$ 72.000,00 x 1,63% = R$ 1.173,60; R$ 1.500,00 x 1,63% = R$ 24,45.
Bases legais deste artigo
- RICMS-RS (Decreto 37.699/1997), Livro II, arts. 8º-A, III, 26, I, a, 26-A, II, nota 01, j e k, notas 01 e 02, e 35, III, a
- RICMS-RS (Decreto 37.699/1997), Livro III, art. 1º, caput e §§ 2º e 3º, e Apêndice II, Seção I, itens III, VIII e XXXI
- Ajuste SINIEF 10/22, cláusula primeira, I e II (redação do Ajuste SINIEF 27/24)
- LC 214/2025, arts. 60, § 2º, 164 e 168, § 1º
- Decreto 12.955/2026, arts. 105, § 3º, VI, c, § 4º-A, II, e § 8º, 115, VI, a, §§ 2º e 3º, II, 116 e 239, § 3º (redação do Decreto 13.075/2026)
- Ato Conjunto RFB/CGIBS 8/2026, art. 2º, I (DOU de 18/11/2026)
- Lei 8.212/1991, art. 30, III, IV e X
- IN RFB 2.110/2022, Anexo IV (redação da IN RFB 2.321/2026)