

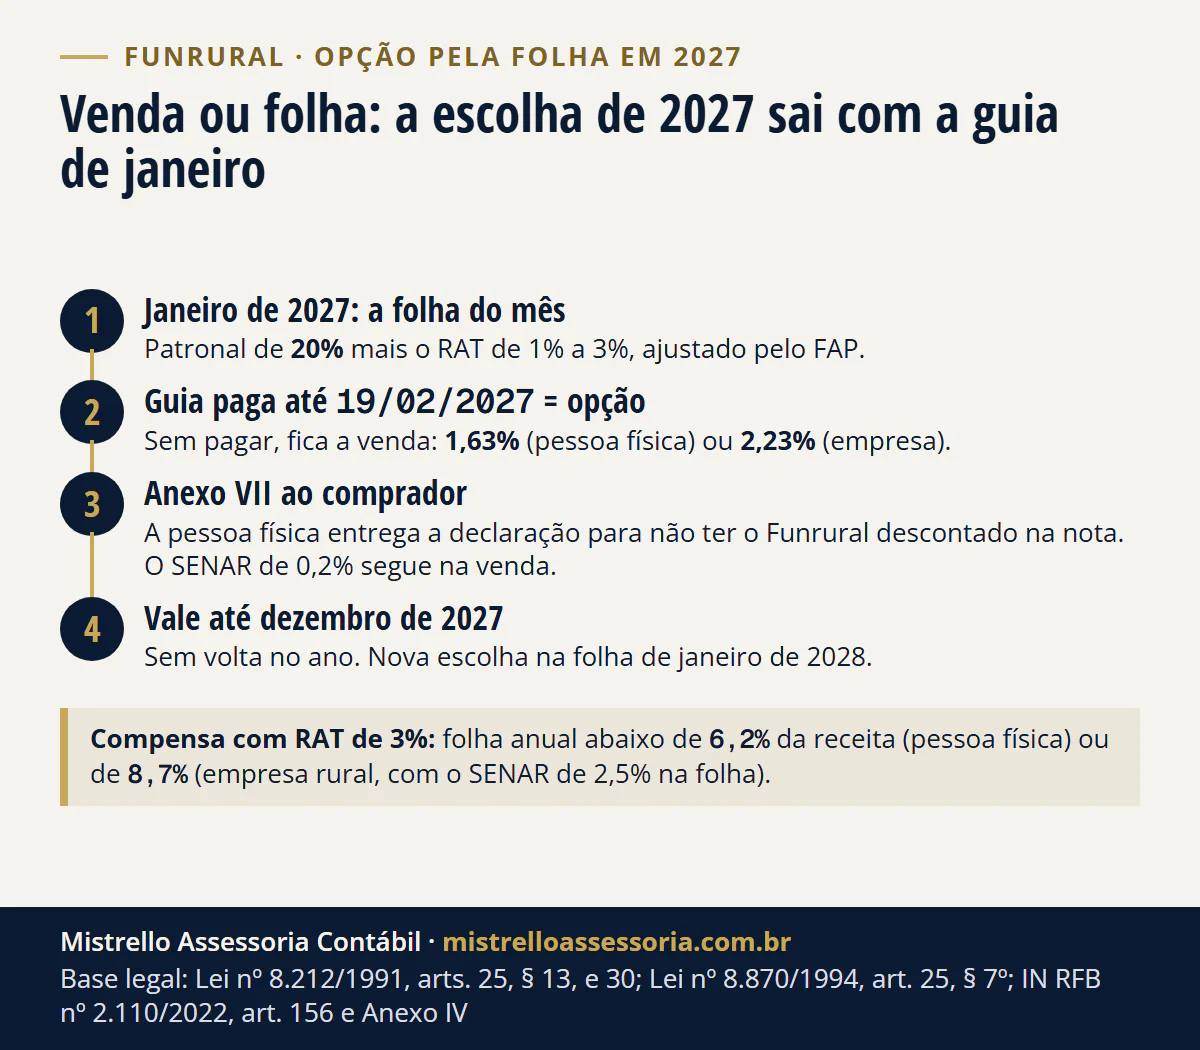
A escolha de 2027 sai com o pagamento da contribuição sobre a folha de janeiro, que vence em 19/02/2027, e vale para o ano todo (Lei 8.212/1991, art. 25, § 13). Sem esse pagamento, fica a venda: 1,63% da receita no produtor pessoa física e 2,23% na empresa rural. Com RAT de 3%, a folha só compensa se o total pago aos empregados no ano ficar abaixo de 6,2% da receita na pessoa física e de 8,7% na empresa rural.
- 19/02/2027 é o prazo da guia da folha de janeiro, que faz a opção pela folha
- 6,2% da receita é o teto da folha anual para a pessoa física compensar, com RAT de 3%
- 8,7% da receita é o teto da folha anual para a empresa rural, com RAT de 3%
A conta é uma divisão. Numa lavoura de R$ 4 milhões de receita em 2027, a folha compensa até um total anual de R$ 248,7 mil pagos aos empregados na pessoa física e de R$ 349,8 mil na empresa rural. Acima disso, fique na venda.
Quem pode escolher entre a venda e a folha?
O empregador rural pessoa física e a empresa que se dedica só à produção rural. A lei dá aos dois a mesma opção anual, com o mesmo prazo (Lei 8.870/1994, art. 25, § 7º). O segurado especial fica fora, e a empresa rural com outra atividade já está na folha.
| Quem | Pode optar pela folha? | Base |
|---|---|---|
| Produtor rural pessoa física com empregados (contribuinte individual) | Sim, todo ano, pelo pagamento da folha de janeiro | Lei 8.212/1991, art. 25, § 13 |
| Empresa que só faz produção rural | Sim, do mesmo jeito | Lei 8.870/1994, art. 25, § 7º |
| Segurado especial | Não: paga 1,5% sobre a venda e não tem contribuição patronal sobre a folha | IN RFB 2.110/2022, Anexo V, item 4.1 |
| Empresa rural com outra atividade autônoma (comércio, indústria, serviço) | Não há escolha: já paga sobre a folha em tudo | IN RFB 2.110/2022, art. 101, § 1º |
A agroindústria tem regime próprio e fica fora deste texto. Para saber se você é segurado especial ou contribuinte individual, veja o Funrural do produtor rural no pilar do agro.
Quanto custa cada opção em 2027?
Desde 01/04/2026, as alíquotas sobre a venda subiram 10% por causa da LC 224/2025, art. 4º, § 4º, VI: 1,63% na pessoa física e 2,23% na empresa, pela tabela da Receita (IN RFB 2.110/2022, Anexo IV). Na folha, a parte patronal é de 20% mais o RAT de 1% a 3% (Lei 8.212/1991, art. 22, I e II).
| Pessoa física: venda | Pessoa física: folha | Empresa rural: venda | Empresa rural: folha | |
|---|---|---|---|---|
| Sobre a receita | 1,32% + 0,11% (RAT) + 0,2% (SENAR) = 1,63% | Só o SENAR: 0,2% | 1,87% + 0,11% (RAT) + 0,25% (SENAR) = 2,23% | Nada |
| Patronal sobre a folha | Nada | 20% + RAT (1% a 3%, ajustado pelo FAP) | Nada | 20% + RAT (ajustado pelo FAP) |
| Terceiros sobre a folha | 0,2% (INCRA; sem CNPJ, não há salário-educação) | 0,2% (iguais) | 2,7% (salário-educação 2,5% + INCRA 0,2%) | 5,2% (2,5% + 0,2% + SENAR 2,5%) |
| Igual nas duas | 20% sobre autônomos, a contribuição do próprio produtor e o desconto dos empregados | Idem | 20% sobre autônomos e o desconto dos empregados | Idem |
| Base | Lei 8.212, art. 25; Lei 9.528, art. 6º; IN 2.110, art. 96, § 3º, e Anexos IV e V | Lei 8.212, arts. 22 e 25, § 13; IN 2.110, Anexo V | Lei 8.870, art. 25, I, II e § 1º; IN 2.110, Anexo IV | Lei 8.870, art. 25, § 7º; IN 2.110, art. 101, § 1º |
SENAR e terceiros da pessoa física são iguais nas duas colunas; na empresa, o SENAR muda de lugar. Na pessoa física, o SENAR de 0,2% incide sobre a venda sem exceção para quem opta (Lei 9.528/1997, art. 6º). Na empresa, a Receita põe o SENAR na folha, a 2,5%.
O produtor pessoa física sem CNPJ não paga o salário-educação de 2,5% (IN RFB 2.110/2022, art. 96, § 3º): sobre a folha, fica só o INCRA de 0,2%.
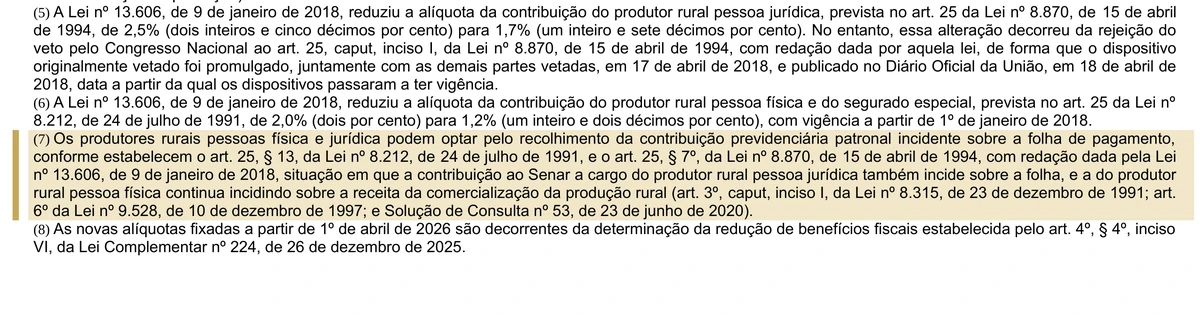
O que não muda com a escolha: o desconto dos empregados, os 20% sobre autônomos e os terceiros da pessoa física continuam sobre a folha nas duas opções (IN RFB 2.110/2022, arts. 155 e 156). Por isso eles saem da comparação.
Qual é o ponto de equilíbrio entre a venda e a folha?
É a folha anual, em percentual da receita, em que as duas opções custam o mesmo. F é o total pago aos empregados no ano, com o 13º; R é a receita bruta da venda da produção.
Nas fórmulas, o RAT é multiplicado pelo FAP, que vai de 0,5 a 2,0 conforme o histórico de acidentes da empresa (Lei 10.666/2003, art. 10).
- Pessoa física: a folha compensa se F / R ficar abaixo de 1,43% / (20% + RAT x FAP). O SENAR de 0,2% fica na venda nas duas opções, então a comparação é 1,43%, não 1,63%.
- Empresa rural: a folha compensa se F / R ficar abaixo de 2,23% / (22,5% + RAT x FAP). Na venda, a empresa paga 2,23% da receita mais 2,7% de terceiros; na folha, 25,2% mais o RAT. Os 2,7% saem dos dois lados.
| RAT da atividade (FAP 1,0) | Pessoa física: folha compensa abaixo de | Empresa rural: folha compensa abaixo de |
|---|---|---|
| 1% | 6,8% da receita | 9,5% da receita |
| 2% | 6,5% da receita | 9,1% da receita |
| 3% | 6,2% da receita | 8,7% da receita |
O RAT vem da atividade preponderante, na tabela da Receita: cultivo de soja, arroz e milho, 3%; trigo, 2%; criação de bovinos de corte e de leite, 3% (IN RFB 2.110/2022, Anexo I).
Quanto paga uma lavoura de R$ 4 milhões no RS?
Exemplo hipotético. Lavoura de soja no Rio Grande do Sul, CNAE 0115-6/00 (RAT de 3%), FAP 1,0, receita de R$ 4.000.000 em 2027 e folha de R$ 600.000 no ano, com o 13º (15% da receita). Os 20% sobre autônomos e a contribuição do próprio produtor ficam de fora, porque são iguais nas duas opções.
| Parcela no ano | PF: venda | PF: folha | Empresa: venda | Empresa: folha |
|---|---|---|---|---|
| Previdência sobre a venda | R$ 52.800 (1,32%) | R$ 0 | R$ 74.800 (1,87%) | R$ 0 |
| RAT sobre a venda | R$ 4.400 (0,11%) | R$ 0 | R$ 4.400 (0,11%) | R$ 0 |
| SENAR sobre a venda | R$ 8.000 (0,2%) | R$ 8.000 | R$ 10.000 (0,25%) | R$ 0 |
| Patronal de 20% sobre a folha | R$ 0 | R$ 120.000 | R$ 0 | R$ 120.000 |
| RAT de 3% sobre a folha | R$ 0 | R$ 18.000 | R$ 0 | R$ 18.000 |
| Terceiros sobre a folha | R$ 1.200 (0,2%) | R$ 1.200 (0,2%) | R$ 16.200 (2,7%) | R$ 31.200 (5,2%) |
| Total | R$ 66.400 | R$ 147.200 | R$ 105.400 | R$ 169.200 |
Com folha de 15% da receita, a venda sai R$ 80.800 mais barata na pessoa física e R$ 63.800 mais barata na empresa. A folha de R$ 600 mil passa longe dos pontos de equilíbrio.
Agora a mesma lavoura mecanizada, com folha de R$ 200.000 no ano (5% da receita):
| No ano | PF: venda | PF: folha | Empresa: venda | Empresa: folha |
|---|---|---|---|---|
| Sobre a receita | R$ 65.200 | R$ 8.000 | R$ 89.200 | R$ 0 |
| Sobre a folha | R$ 400 | R$ 46.400 | R$ 5.400 | R$ 56.400 |
| Total | R$ 65.600 | R$ 54.400 | R$ 94.600 | R$ 56.400 |
Aqui a folha economiza R$ 11.200 na pessoa física e R$ 38.200 na empresa. Na pessoa física, a folha soma 20% + 3% + 0,2% de R$ 200 mil, mais os R$ 8.000 de SENAR na venda. Na empresa, 20% + 3% + 5,2%.
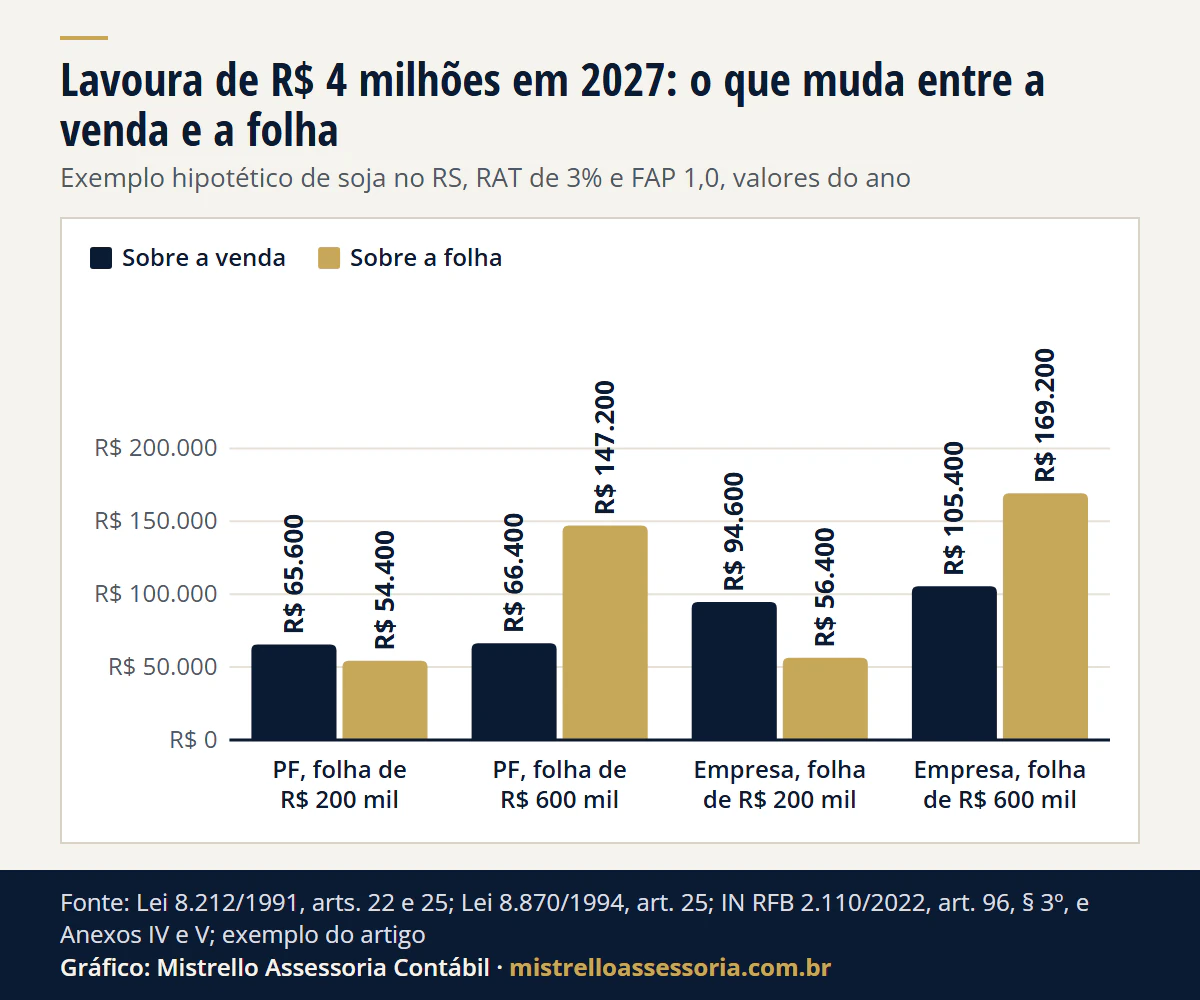
Ver os dados do gráfico
| Produtor e folha anual | Sobre a venda | Sobre a folha |
|---|---|---|
| PF, folha de R$ 200 mil | R$ 65.600 | R$ 54.400 |
| PF, folha de R$ 600 mil | R$ 66.400 | R$ 147.200 |
| Empresa, folha de R$ 200 mil | R$ 94.600 | R$ 56.400 |
| Empresa, folha de R$ 600 mil | R$ 105.400 | R$ 169.200 |
Nessa receita, o empate fica em R$ 248.695,65 de folha na pessoa física (4.000.000 x 1,43% / 23%) e em R$ 349.803,92 na empresa (4.000.000 x 2,23% / 25,5%). O custo de cada empregado com encargos, para montar a folha do ano, sai na calculadora de custo de funcionário.
Como fazer a opção pela folha em janeiro de 2027?
Pagando. A Receita trata a opção como manifestada pelo pagamento das contribuições sobre a folha de janeiro, irretratável no ano (IN RFB 2.110/2022, art. 156). Quem não quer mudar não faz nada: segue na venda.
- Até dezembro de 2026: projete a receita de 2027 (safra e preço) e a folha do ano, com safristas e 13º. Confira o RAT da atividade e o FAP do ano.
- Faça a conta das duas colunas com as fórmulas acima. Na empresa, lembre que o SENAR vai para a folha.
- Para optar pela folha: apure a folha de janeiro de 2027 com a patronal de 20% mais o RAT e pague a guia até 19/02/2027. O prazo é o dia 20, antecipado porque 20/02/2027 é sábado (Lei 8.212/1991, art. 30).
- Pessoa física optante: entregue a declaração do Anexo VII da IN 2.110 a cada comprador, cooperativa ou consignatária, para que não descontem o Funrural na nota. O SENAR de 0,2% continua descontado na venda.
- Abrangência: na pessoa física, a opção vale para todos os imóveis do produtor (art. 156, § 3º, II). Na pessoa física e na empresa, ela não se desfaz até dezembro de 2027.
A desoneração da folha de outros setores segue o mesmo calendário, com a escolha feita pela guia de janeiro; o passo a passo está em como calcular a desoneração da folha em 2026 e 2027.
Que erros desfazem a economia?
- Comparar 1,63% com 23%. O SENAR da pessoa física fica na venda nas duas opções. A conta certa é 1,43% contra 20% + RAT.
- Esquecer, na empresa, os 5,2% de terceiros da folha, com o SENAR de 2,5%.
- Deixar o comprador descontar o Funrural na nota depois da opção: você paga duas vezes. Entregue o Anexo VII.
- Usar a folha “do papel”. Safrista sem registro deixa a folha da conta menor que a real.
- Pagar a guia de janeiro depois de 19/02/2027 contando com a opção. A lei liga a escolha ao pagamento; não arrisque o prazo.
- Achar que o segurado especial pode optar. Ele não tem contribuição patronal sobre a folha.
Em 2027 e 2028, o produtor pessoa física que não optar pelo regime regular do IBS e da CBS fica dispensado do CNPJ (Ato Conjunto RFB/CGIBS 8/2026, art. 2º, I). Com ou sem CNPJ, nada disso muda; a nota de 2027 está em nota fiscal do produtor rural no RS.
A escolha do imposto de renda da atividade está em livro-caixa ou 20% presumido, e o Funrural na sucessão, em fazenda no inventário.
Regras conferidas na fonte oficial em 18/11/2026.
Como trabalhamos
Para o empregador rural, montamos em dezembro a conta da venda contra a folha com a sua safra, a sua folha e o RAT da atividade, e cuidamos da folha mensal, do eSocial, da DCTFWeb e da declaração ao comprador quando a folha compensa.
É o trabalho de contabilidade para o produtor rural e do departamento pessoal. O escritório fica em Porto Alegre/RS e atende online, por escrito, produtores de todo o Brasil. Para fazer a conta da sua safra, fale com o escritório.
Bases legais deste artigo
- Lei nº 8.212/1991, arts. 22, I, II e III, 25, caput, I e II, §§ 2º e 13, e 30, I, b, e § 2º, II
- Lei nº 8.870/1994, art. 25, I, II e §§ 1º, 5º e 7º
- Lei nº 9.528/1997, art. 6º
- Lei Complementar nº 224/2025, art. 4º, § 4º, VI
- Lei nº 10.666/2003, art. 10
- Instrução Normativa RFB nº 2.110/2022, arts. 96, § 3º, 101, § 1º, 153, § 2º, V, 155 e 156, §§ 2º a 4º, e Anexos I, IV (nota 7), V e VII, na redação da IN RFB nº 2.321/2026
- Ato Conjunto RFB/CGIBS nº 8/2026, art. 2º, I (DOU de 18/11/2026)