

Em 2026, a empresa na CPRB paga 60% da alíquota do setor sobre a receita mais 10% sobre a folha; em 2027, 40% mais 15%; em 2028 voltam os 20% (Lei 12.546/2011, art. 9º-A). Com o 13º sem a parte patronal, a conta é a do ano: na alíquota de 4,5%, a CPRB de 2027 compensa com folha acima de 27% da receita (estimativa).
Em 2026, a empresa que optou pela desoneração da folha paga a CPRB a 60% da alíquota do seu setor sobre a receita bruta (4,5% vira 2,7%), mais 10% de INSS patronal sobre a folha e o pró-labore. Em 2027, o último ano, paga 40% da alíquota (4,5% vira 1,8%) mais 15% sobre a folha; em 2028 voltam os 20% (Lei 12.546/2011, art. 9º-A, incluído pela Lei 14.973/2024). O 13º fica sem essa parte patronal, e a LC 224/2025 não mudou essas porcentagens. Para ficar na CPRB em 2027, pague a de janeiro até 19/02/2027.
A pergunta que decide janeiro, porém, é outra: com a sua folha e a sua receita, a CPRB de 2027 sai mais barata que os 20% no ano inteiro? Abaixo estão a conta passo a passo, as alíquotas de cada setor, a tabela de equilíbrio no mês e no ano, o 13º, o pró-labore, quem pode optar e as obrigações no eSocial, na EFD-Reinf e na DCTFWeb, com as regras conferidas na fonte oficial.
Como calcular a desoneração da folha em 2026?
A CPRB (contribuição previdenciária sobre a receita bruta) substitui só uma parte do INSS da empresa: a de 20% sobre empregados e avulsos e a de 20% sobre contribuintes individuais, o que inclui o sócio no pró-labore (Lei 8.212/1991, art. 22, I e III). O RAT (art. 22, II) e as contribuições de terceiros seguem sobre a folha, iguais com ou sem a desoneração. Em 2026, a conta tem três passos:
- Receita bruta do mês, menos as exclusões da lei (vendas canceladas, descontos incondicionais, exportação e as demais da seção sobre a receita, mais abaixo).
- CPRB: essa receita vezes 60% da alíquota cheia do setor (4,5% x 60% = 2,7%).
- Parte patronal reduzida: 10% sobre a folha dos empregados e o pró-labore (50% dos 20%), mais RAT e terceiros como sempre.
O total dos passos 2 e 3 se compara com os 20% sobre a mesma folha. Exemplo hipotético: empresa de TI com receita de R$ 100.000 e folha com pró-labore de R$ 30.000 por mês. Em 2026, paga R$ 2.700 de CPRB (2,7%) mais R$ 3.000 (10% da folha), total de R$ 5.700, contra R$ 6.000 na folha cheia (20%).
| 2026, CPRB | 2026, folha cheia | 2027, CPRB | 2027, folha cheia | |
|---|---|---|---|---|
| CPRB sobre a receita | R$ 2.700 (2,7%) | R$ 0 | R$ 1.800 (1,8%) | R$ 0 |
| Patronal sobre a folha | R$ 3.000 (10%) | R$ 6.000 (20%) | R$ 4.500 (15%) | R$ 6.000 (20%) |
| Total do mês | R$ 5.700 | R$ 6.000 | R$ 6.300 | R$ 6.000 |
| 13º de R$ 30.000 (parte patronal) | R$ 0 | R$ 6.000 | R$ 0 | R$ 6.000 |
| Total do ano (12 meses e o 13º) | R$ 68.400 | R$ 78.000 | R$ 75.600 | R$ 78.000 |
Em 2025, com 3,6% sobre a receita e 5% sobre a folha, a mesma empresa pagava R$ 61.200 no ano, R$ 16.800 a menos que os R$ 78.000 da folha cheia. Em 2026, a CPRB sai R$ 9.600 mais barata no ano. Em 2027, sai R$ 300 mais cara em cada mês, mas R$ 2.400 mais barata no ano, por causa do 13º. Tudo hipotético; RAT e terceiros são iguais nos dois lados e ficam fora da conta. O custo completo de um empregado, com FGTS, férias e terceiros, está em quanto custa um funcionário para a empresa em 2026.
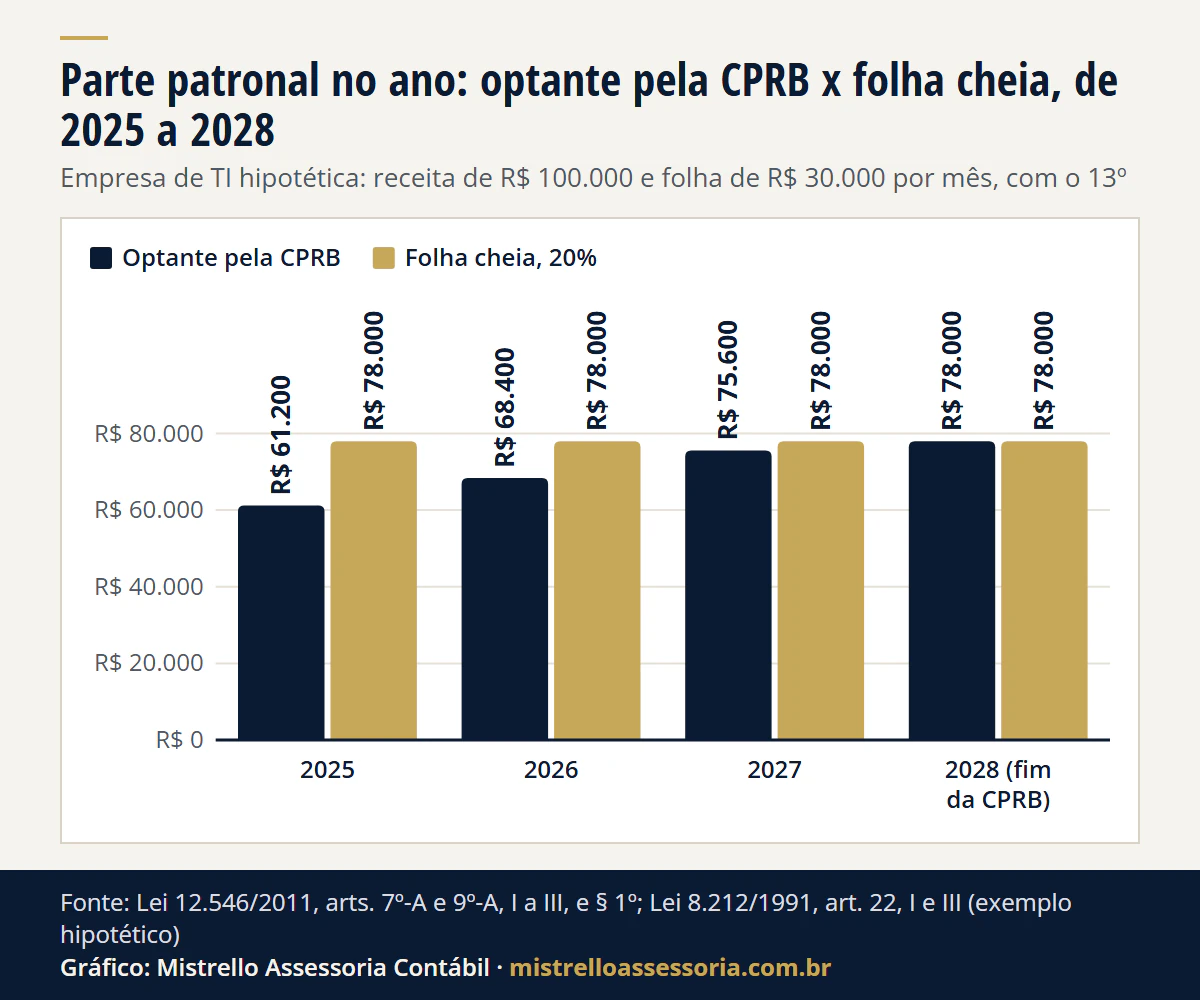
Ver os dados do gráfico
| Ano | Optante pela CPRB | Folha cheia, 20% |
|---|---|---|
| 2025 | R$ 61.200 | R$ 78.000 |
| 2026 | R$ 68.400 | R$ 78.000 |
| 2027 | R$ 75.600 | R$ 78.000 |
| 2028 (fim da CPRB) | R$ 78.000 | R$ 78.000 |
Qual a alíquota da desoneração da folha em 2026 e em 2027, por setor?
A alíquota cheia vem dos arts. 7º-A e 8º-A da Lei 12.546/2011, e a transição multiplica essa alíquota por 80% em 2025, 60% em 2026 e 40% em 2027. Na folha, a lei aplica 25%, 50% e 75% dos 20% (art. 9º-A, I a III; IN RFB 2.053/2021, art. 2º-A).
| Alíquota cheia (setores) | 2025 (80%) | 2026 (60%) | 2027 (40%) | 2028 |
|---|---|---|---|---|
| 4,5% (TI, TIC, construção civil, obras de infraestrutura) | 3,6% | 2,7% | 1,8% | fim da CPRB |
| 3% (call center) | 2,4% | 1,8% | 1,2% | fim da CPRB |
| 2,5% (indústria em geral) | 2,0% | 1,5% | 1,0% | fim da CPRB |
| 2% (transporte coletivo de passageiros) | 1,6% | 1,2% | 0,8% | fim da CPRB |
| 1,5% (cargas, jornalismo e radiodifusão, parte da indústria) | 1,2% | 0,9% | 0,6% | fim da CPRB |
| 1% (carnes e pescados da lista) | 0,8% | 0,6% | 0,4% | fim da CPRB |
| INSS patronal sobre folha e pró-labore | 5% | 10% | 15% | 20% |
| Parte patronal sobre o 13º | não incide | não incide | não incide | 20% |
O transporte coletivo de passageiros fica nos 2%: a redução para 1% da Lei 14.784/2023 foi declarada inconstitucional pelo STF na ADI 7633.
A desoneração da folha ainda vale a pena em 2027?
Depende da relação entre a sua folha e a sua receita, e a conta que decide é a do ano. A opção é feita uma vez e vale para o ano inteiro, sem volta (Lei 12.546/2011, art. 9º, § 13). Por isso, olhar só um mês engana: o 13º não paga a parte patronal na CPRB e paga 20% na folha cheia, o que puxa o ponto de equilíbrio para baixo.
A tabela mostra, para cada alíquota cheia, a partir de que folha mensal (com pró-labore, sem o 13º, em % da receita bruta) a CPRB sai mais barata que os 20%. É uma estimativa nossa, para empresa com toda a receita na CPRB, com o 13º igual a uma folha do mês.
| Alíquota cheia | 2026, só o mês | 2026, no ano com o 13º | 2027, só o mês | 2027, no ano com o 13º |
|---|---|---|---|---|
| 4,5% | 27% | 23,1% | 36% | 27% |
| 3% | 18% | 15,4% | 24% | 18% |
| 2,5% | 15% | 12,9% | 20% | 15% |
| 2% | 12% | 10,3% | 16% | 12% |
| 1,5% | 9% | 7,7% | 12% | 9% |
| 1% | 6% | 5,1% | 8% | 6% |
A regra por trás: no mês, a CPRB compensa quando a folha passa de 6 vezes a alíquota cheia vezes a receita em 2026 e de 8 vezes em 2027; no ano, com o 13º, de cerca de 5,14 vezes em 2026 e de 6 vezes em 2027. Na empresa de TI do exemplo (alíquota de 4,5% e receita de R$ 100.000), a folha de R$ 30.000 fica acima do equilíbrio anual de 2027 (R$ 27.000) e abaixo do mensal (R$ 36.000): a CPRB perde no mês e ganha no ano. Não existe um corte único, como “folha acima de 35% a 40% da receita”, que sirva para todos os setores.
A calculadora de custo de funcionário usa os 20% cheios e não faz a CPRB. Com a receita e a folha dos últimos meses, a comparação entre a CPRB de 2027 e a folha cheia sai numa simulação, como fazemos no departamento pessoal das empresas que atendemos, em Porto Alegre/RS e com atendimento online para todo o Brasil.
Quais setores e CNAE podem optar pela desoneração da folha?
A lista está no texto dos arts. 7º e 8º da Lei 12.546/2011, por CNAE (serviços, construção e transportes) ou pelo código da Tipi (indústria). O antigo Anexo I da lei foi revogado em 2018, e a lista não depende mais dele.
| Atividade | Como entra | Alíquota cheia | Dispositivo | No Simples? |
|---|---|---|---|---|
| TI e TIC | art. 7º, I (remete à Lei 11.774/2008) | 4,5% | art. 7º-A | não |
| Call center | art. 7º, I | 3% | art. 7º-A | não |
| Transporte rodoviário coletivo (4921-3, 4922-1), ferroviário (4912-4/01 e /02) e metroferroviário (4912-4/03) de passageiros | CNAE | 2% | art. 7º-A | não |
| Construção civil (grupos 412, 432, 433 e 439) | CNAE | 4,5% | art. 7º, IV; art. 7º-A | só no Anexo IV |
| Obras de infraestrutura (grupos 421, 422, 429 e 431) | CNAE | 4,5% | art. 7º, VII; art. 7º-A | só no Anexo IV |
| Jornalismo e radiodifusão | art. 8º, VI | 1,5% | art. 8º-A | não |
| Transporte rodoviário de cargas (classe 4930-2) | CNAE | 1,5% | art. 8º, IX; art. 8º-A | não |
| Indústria dos códigos da Tipi do art. 8º, VIII (confecção, calçados, couro, máquinas, veículos, têxteis e outros) | Tipi | 2,5% (1,5% para 6309.00, 64.01 a 64.06 e 87.02, exceto 8702.90.10) | art. 8º-A | não |
| Carnes e pescados da lista | Tipi | 1% | art. 8º-A | não |
Ficam fora a empresa que revende ou distribui software com 95% ou mais da receita nessa atividade (art. 7º, § 2º) e a indústria com 95% ou mais da receita em outras atividades (art. 8º, § 1º, II, a). Os setores de tecnologia e de indústria têm páginas próprias com as decisões de regime de cada um.
O que entra na receita bruta da CPRB?
A base é a receita bruta, e a lei permite excluir as vendas canceladas e os descontos incondicionais, o IPI incluído na receita e o ICMS cobrado como substituto tributário (Lei 12.546/2011, art. 9º, II e § 7º). Saem também as receitas de exportação, de transporte internacional de carga e a de construção de infraestrutura em concessão recebida como ativo intangível (IN RFB 2.053/2021, art. 4º).
O ICMS próprio fica na base: o STF decidiu que ele integra a base da CPRB (Tema 1.048). E a própria CPRB fica na base do PIS e da Cofins, como fixou o STJ em 09/09/2026 (Tema 1.276).
A empresa desonerada paga INSS sobre o 13º?
Não na parte patronal, de 2025 a 2027, na empresa com toda a receita na CPRB: as contribuições dos incisos I e III “não incidirão” sobre o 13º, nem 20%, nem os 10% ou 15% reduzidos (Lei 12.546/2011, art. 9º-A, § 1º; IN RFB 2.053/2021, art. 14-A). O que segue sobre o 13º:
- o RAT e as contribuições de terceiros;
- o desconto do empregado, retido pela empresa;
- os 20% sobre o 13º na obra de construção civil que recolhe só sobre a folha (IN RFB 2.053/2021, art. 14-A, parágrafo único).
A DCTFWeb anual do 13º de 2026 vai até 18/12/2026, porque 20/12 cai num domingo (IN RFB 2.237/2024, art. 7º, I). As parcelas, as guias e os prazos do 13º do empregado estão em 13º salário 2026: prazos, cálculo e guias.
E o pró-labore do sócio na desoneração?
O pró-labore paga a mesma porcentagem reduzida da folha: 10% em 2026 e 15% em 2027, contra 20% fora da CPRB, porque a lei aplica a redução aos incisos I e III juntos, e o III é o do contribuinte individual, o sócio (Lei 12.546/2011, art. 9º-A, alínea “b”; Lei 8.212/1991, art. 22, III). Num pró-labore hipotético de R$ 10.000, a parte da empresa é de R$ 1.000 em 2026 e de R$ 1.500 em 2027, contra R$ 2.000 sem a desoneração. A retenção de 11% do sócio não muda. A conta completa do pró-labore, com o imposto de renda e o Fator R, está em quanto custa o pró-labore em 2026.
Como e até quando optar pela desoneração da folha em 2027?
A opção se faz pagando a CPRB de janeiro, ou da primeira competência do ano com receita, e é irretratável para todo o ano (Lei 12.546/2011, art. 9º, § 13). O DARF vence no dia 20 do mês seguinte e antecipa quando não há expediente bancário (art. 9º, III; Lei 8.212/1991, art. 30, I, b, e § 2º, II). Como 20/02/2027 é sábado, a CPRB de janeiro de 2027 deve ser paga até sexta, 19/02/2027.
- Vale para as duas contribuições juntas: a empresa com atividades dos arts. 7º e 8º não pode optar só por uma (art. 9º, § 15).
- A confissão na DCTFWeb também configura a opção, ao lado do pagamento (IN RFB 2.053/2021, art. 2º, § 6º-A). Pagar até 19/02/2027 é o caminho que não deixa dúvida.
- Construção civil (grupos 412, 432, 433 e 439): a opção é feita por obra, na competência do cadastro no CNO, e é irretratável até o fim da obra; a obra não encerrada passa para a folha em 01/01/2028 (art. 9º, § 16, e art. 9º-B).
- É a última escolha: 2027 é o último ano em que a CPRB existe.
A opção pelo Lucro Presumido também se faz por pagamento, o da 1ª quota do IRPJ do 1º trimestre, no fim de abril, como explicamos em Lucro Presumido em 2027. Como a CPRB de janeiro vence antes, as duas contas se fazem juntas, ainda em janeiro.
A LC 224/2025 mudou a desoneração da folha?
Não. A LC 224/2025, art. 4º, § 8º, XII, deixa fora da redução de benefícios a CPRB “nos termos dos arts. 7º a 10 da Lei nº 12.546”, e a transição do art. 9º-A está dentro desses artigos. A IN RFB 2.321/2026 alterou regras do produtor rural, dos municípios e da SAF, e não tocou na CPRB. Os números de 2026 e 2027 seguem os da tabela acima.
Empresa do Simples Nacional ou MEI pode ter desoneração da folha?
Nos Anexos I, II, III e V do Simples, a contribuição patronal já está dentro do DAS, e não há o que desonerar (LC 123/2006, art. 13, VI). No Anexo IV, a contribuição fica fora do DAS (art. 18, § 5º-C), mas só a construção civil e as obras de infraestrutura podem optar pela CPRB: atividade principal nos grupos 412, 421, 422, 429, 431, 432, 433 ou 439 da CNAE, e a CPRB só sobre a receita do Anexo IV (IN RFB 2.053/2021, art. 21). Vigilância, limpeza e serviços advocatícios também são Anexo IV, mas não estão na lista e não optam.
O MEI não tem CPRB: tem regime próprio, com contribuição patronal de 3% sobre o salário do empregado (LC 123/2006, art. 18-C, § 1º, III). A partir de 01/01/2027, o MEI pode ter até 2 empregados (LC 238/2026). Quando a folha pesa na escolha do regime, a comparação está em Simples, Presumido ou Real: como escolher e no comparador Simples x Presumido, que não faz a CPRB.
Como fica a desoneração na construção civil?
A construção civil (grupos 412, 432, 433 e 439) e as obras de infraestrutura (421, 422, 429 e 431) têm alíquota cheia de 4,5%: 2,7% em 2026 e 1,8% em 2027. Quem entra pelo CNAE usa só o da atividade principal, a de maior receita, e paga sobre a receita total da empresa (Lei 12.546/2011, art. 9º, §§ 9º e 10), menos a receita das obras que recolhem só sobre a folha (art. 7º, § 9º, V). Três pontos são só do setor:
- Opção por obra: na competência do cadastro no CNO, irretratável até o fim da obra (art. 9º, § 16). Em 01/01/2028, as obras ainda não encerradas passam a recolher sobre a folha (art. 9º-B).
- Retenção de 3,5%: a contratante retém 3,5% da nota, e não 11%, na cessão de mão de obra ou empreitada da prestadora optante, de 2025 a 2027; a partir de 2028, volta a 11% (Lei 12.546/2011, art. 7º, § 6º; SC Cosit nº 153/2026). A prestadora comprova a opção com a declaração do modelo do Anexo III da IN RFB 2.053/2021 (SC Cosit nº 214/2026).
- 13º de obra só na folha: paga 20% (IN RFB 2.053/2021, art. 14-A, parágrafo único).
Como fica a desoneração no transporte rodoviário de cargas?
A transportadora de cargas (classe 4930-2 da CNAE) tem alíquota cheia de 1,5%: 0,9% em 2026 e 0,6% em 2027. Como entra pelo CNAE, usa o da atividade principal sobre a receita total, e o transporte internacional de carga fica fora da base. Na folha, paga 10% em 2026 e 15% em 2027, e o 13º fica sem a parte patronal. Com 1,5%, o equilíbrio anual de 2027 é de cerca de 9% da receita: a transportadora com folha acima disso tende a ganhar com a CPRB, numa estimativa que não substitui a conta do ano. A contabilidade do setor está em contabilidade para transportadoras.
| Ponto | Construção civil | Transporte rodoviário de cargas |
|---|---|---|
| CNAE | 412, 432, 433, 439 | 4930-2 |
| Alíquota cheia, 2026 e 2027 | 4,5%, 2,7% e 1,8% | 1,5%, 0,9% e 0,6% |
| Patronal sobre a folha, 2026 e 2027 | 10% e 15% | 10% e 15% |
| Receita | CNAE principal, sobre a receita total, menos as obras só na folha | CNAE principal, sobre a receita total; transporte internacional de carga fora |
| Opção | por obra (CNO), irretratável até o fim da obra | por empresa, no pagamento de janeiro |
| 13º | sem a parte patronal; obra só na folha paga 20% | sem a parte patronal |
| Retenção na nota | 3,5% até 2027 e 11% a partir de 2028 | não tratada aqui |
| 2028 | obras não encerradas vão para a folha | 20% sobre a folha |
| Simples | Anexo IV pode optar, sobre a receita do Anexo IV | não |
E a empresa com mais de uma atividade?
A proporção pela receita vale só para TI, TIC, call center e indústria por produto, e só se a receita das outras atividades passar de 5% (Lei 12.546/2011, art. 9º, §§ 1º e 5º). Quem entra pelo CNAE, como a construção e os transportes, não faz proporção: usa o CNAE principal sobre a receita total (art. 9º, § 9º).
Na transição, a empresa mista paga a CPRB sobre a receita desonerada e, sobre a folha, 20% vezes a fração de receita não desonerada, mais a porcentagem reduzida do ano sobre a parte desonerada (art. 9º-A, § 2º, na leitura da Nota Orientativa S-1.3 2024.01 do eSocial). A mesma nota dá um exemplo hipotético: com 40% de receita não desonerada e folha de R$ 1.000.000 em 2026, são R$ 80.000 (20% de 40% da folha) mais R$ 60.000 (10% de 60%), total de R$ 140.000 sobre a folha.
O que muda no eSocial, na EFD-Reinf e na DCTFWeb?
A reoneração gradual é regra interna dos sistemas: a empresa mantém o indicativo de substituição no S-1280, e a Nota Orientativa S-1.3 2024.01 do eSocial diz que não há providência adicional dos contribuintes. As obrigações da empresa na CPRB:
| Obrigação | O que informar | Prazo | Base |
|---|---|---|---|
| eSocial S-1000 | indDesFolha = 1 (empresa enquadrada; só com classTrib 02, 03 ou 99) | na adesão e ao mudar | Leiautes do eSocial S-1.3 |
| eSocial S-1280 | infoSubstPatr, obrigatório com indDesFolha = 1: indSubstPatr 1 (integral) ou 2 (parcial, com percRedContrib) | a cada folha | Leiautes S-1.3; Nota Orientativa S-1.3 2024.01 |
| EFD-Reinf R-2060 | receita bruta e CPRB do mês | dia 15 do mês seguinte, postergado para o 1º dia útil seguinte | IN RFB 2.043/2021, art. 6º, § 2º (redação da IN RFB 2.163/2023) |
| DCTFWeb mensal | confissão dos débitos (códigos 2985-01, art. 7º; 2991-01, art. 8º; 2985-04 e 2985-06, obras) | último dia útil do mês seguinte | IN RFB 2.237/2024, art. 6º; Manual da EFD-Reinf 2.1.2.1 |
| DARF | CPRB e parte patronal da folha | dia 20 do mês seguinte, antecipado se não houver expediente bancário | Lei 12.546/2011, art. 9º, III; Lei 8.212/1991, art. 30, I, b, e § 2º, II |
| DCTFWeb anual do 13º | contribuições sobre o 13º, sem a parte patronal na empresa com toda a receita na CPRB | 20/12, antecipada se não for dia útil (em 2026, 18/12) | IN RFB 2.237/2024, art. 7º, I |
O prazo de entrega da DCTFWeb não muda o vencimento do DARF: para pagar em dia, a declaração tem de ser transmitida antes do dia 20. Em fevereiro de 2027, a sequência fica assim: R-2060 de janeiro até 15/02 (segunda-feira), DARF de janeiro até 19/02 (é ele que faz a opção) e DCTFWeb até 26/02. As datas do ano estão no calendário fiscal.
O que acontece se a empresa reduzir o quadro de empregados?
Para usar a CPRB de 2025 a 2027, a empresa se compromete a manter, em cada ano, a média de empregados igual ou maior que 75% da média do ano anterior (Lei 14.973/2024, art. 4º). A conta é feita ano a ano, com a média do ano imediatamente anterior, e conta só segurados empregados, por CNPJ base, com a média anual das quantidades de cada mês; todas as espécies de demissão, mesmo a pedido, contam igual (IN RFB 2.053/2021, art. 2º-B).
Se descumprir, a empresa perde a CPRB a partir do ano seguinte e volta aos 20% sobre a folha (Lei 14.973/2024, art. 4º, § 1º). Quem planeja reduzir o quadro ou mudar a jornada em 2027 faz as duas contas juntas, como mostramos em o fim da escala 6x1: o que muda para a empresa. Os outros artigos de folha e encargos estão no tema departamento pessoal, e a contabilidade de empresa completa, em empresas.
Fontes e legislação
- Lei 12.546/2011: arts. 7º e 8º (quem pode optar), 7º-A e 8º-A (alíquotas), 7º, § 6º (retenção de 3,5%), 9º, II e § 7º (receita e exclusões), §§ 1º, 5º, 9º e 10 (atividade mista e CNAE principal), III (vencimento) e §§ 13, 15 e 16 (opção), 9º-A (transição e o 13º) e 9º-B (obras em 2028).
- Lei 14.973/2024, arts. 1º (inclui o art. 9º-A) e 4º (os 75% de empregados); Lei 8.212/1991, arts. 22, I, II e III, e 30, I, b, e § 2º, II.
- IN RFB 2.053/2021, arts. 2º, § 6º-A, 2º-A, 2º-B, 4º, 14-A e 21, na redação da IN RFB 2.242/2024.
- LC 224/2025, art. 4º, § 8º, XII; IN RFB 2.321/2026.
- Prazos e códigos: IN RFB 2.043/2021, art. 6º, § 2º, na redação da IN RFB 2.163/2023; IN RFB 2.237/2024, arts. 6º e 7º, I; Manual da EFD-Reinf, versão 2.1.2.1.
- eSocial: leiautes S-1.3 (NT 07/2026, rev. 24/09/2026) e Nota Orientativa S-1.3 2024.01 (revisada).
- Simples e MEI: LC 123/2006, arts. 13, VI, 18, § 5º-C, e 18-C; LC 238/2026, art. 10, II.
- Retenção: Solução de Consulta Cosit nº 153/2026 e nº 214/2026.
- Tribunais: STF, ADI 7633; STF, Tema 1.048; STJ, Tema 1.276.
Regras conferidas na fonte oficial em 08/11/2026. Contas hipotéticas e tabela de equilíbrio refeitas na mesma data, sem FGTS, RAT e terceiros, que são iguais nos dois lados.
Bases legais: Lei 12.546/2011, arts. 7º, 7º-A, 8º, 8º-A, 9º (II, III e §§ 1º, 5º, 7º, 9º, 10, 13, 15 e 16), 9º-A (I a III e §§ 1º e 2º) e 9º-B (redação da Lei 14.973/2024); Lei 14.973/2024, arts. 1º e 4º; Lei 8.212/1991, arts. 22, I, II e III, e 30, I, b, e § 2º, II; IN RFB nº 2.053/2021, arts. 2º, § 6º-A, 2º-A, 2º-B, 4º, 14-A e 21 (redação da IN RFB nº 2.242/2024); LC 224/2025, art. 4º, § 8º, XII; IN RFB nº 2.321/2026; IN RFB nº 2.043/2021, art. 6º, § 2º (redação da IN RFB nº 2.163/2023); IN RFB nº 2.237/2024, arts. 6º e 7º, I; Manual de orientação do usuário da EFD-Reinf, versão 2.1.2.1; Leiautes do eSocial S-1.3 (NT 07/2026, rev. 24/09/2026) e Nota Orientativa S-1.3 2024.01 (revisada); LC 123/2006, arts. 13, VI, 18, § 5º-C, e 18-C; LC 238/2026, art. 10, II; Solução de Consulta Cosit nº 153/2026 e nº 214/2026; STF, ADI 7633; STF, Tema 1.048 (RE 1.187.264); STJ, Tema 1.276.