

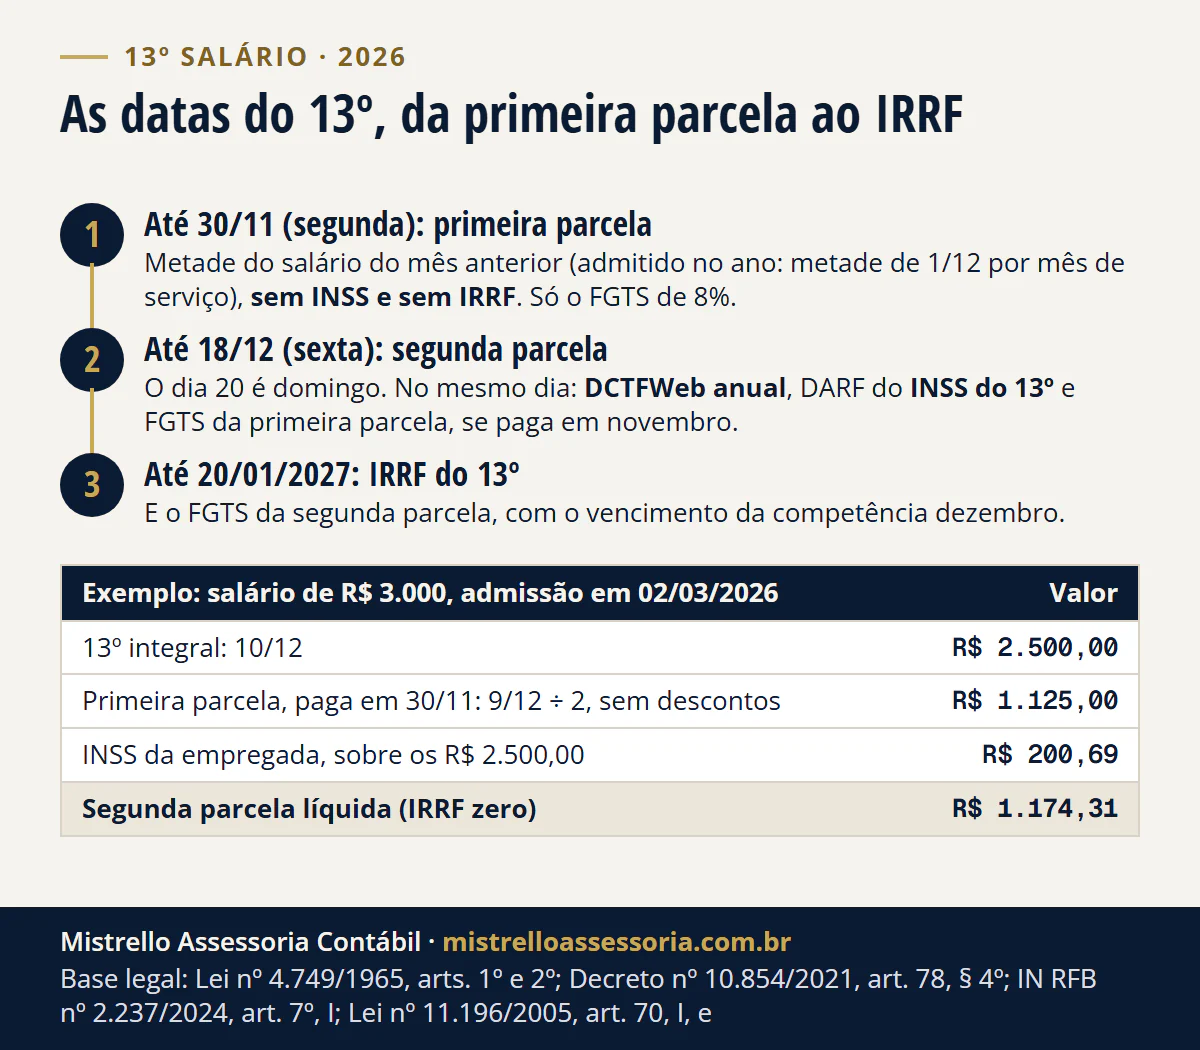
Em 2026, a 1ª parcela do 13º vai até 30/11, sem INSS nem IRRF: metade do salário do mês anterior ou, para quem entrou no ano, metade de 1/12 por mês de serviço. A 2ª vai até 20/12, um domingo: pague até 18/12, com a DCTFWeb anual e o INSS do 13º.
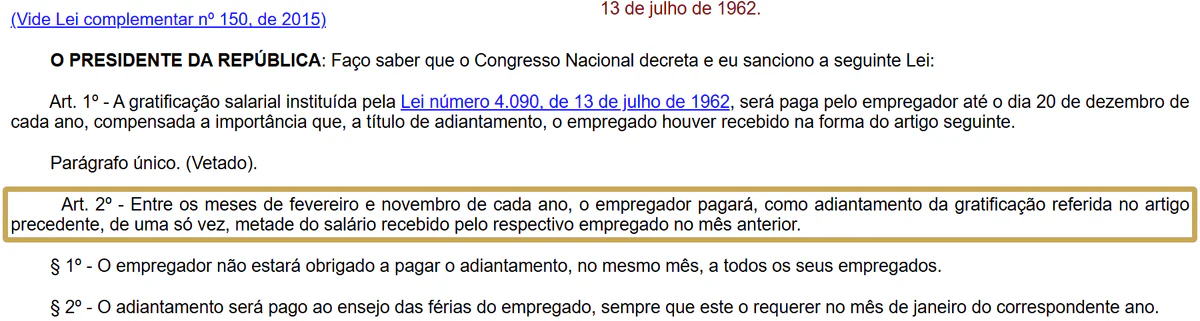
Em 2026, a empresa tem até segunda-feira, 30 de novembro, para pagar a primeira parcela do 13º salário, sem desconto de INSS nem de imposto de renda. Ela pode sair em qualquer mês desde fevereiro e vale a metade do salário do mês anterior (Lei 4.749/1965, art. 2º). Quem foi contratado durante o ano recebe a metade de 1/12 do salário por mês de serviço (Decreto 10.854/2021, art. 78, § 4º).
A 2ª parcela tem prazo legal até 20 de dezembro, que cai num domingo: como a lei não prevê prorrogação, pague até sexta-feira, 18 de dezembro. Nesse mesmo dia vencem a DCTFWeb anual e o INSS do 13º. O FGTS de 8% incide nas duas parcelas, e o imposto de renda do 13º é exclusivo na fonte, com a redução de 2026 que zera o imposto até R$ 5.000. O valor é 1/12 da remuneração de dezembro por mês trabalhado, contando como mês inteiro o que tiver 15 dias ou mais de serviço. Este artigo traz as datas de 2026, um exemplo completo de cálculo, o 13º proporcional de quem entrou no meio do ano, o de quem saiu da empresa e cada guia e evento que a empresa precisa transmitir. Quando a folha é feita pelo escritório, o 13º faz parte da rotina de departamento pessoal.
Em 30 segundos
Quem recebe o 13º salário?
A gratificação de Natal é devida a todo empregado, pelo empregador, independentemente da remuneração (Lei 4.090/1962, art. 1º). Na prática da empresa:
- Empregado com carteira, inclusive o contratado no meio do ano, recebe o 13º proporcional aos meses trabalhados.
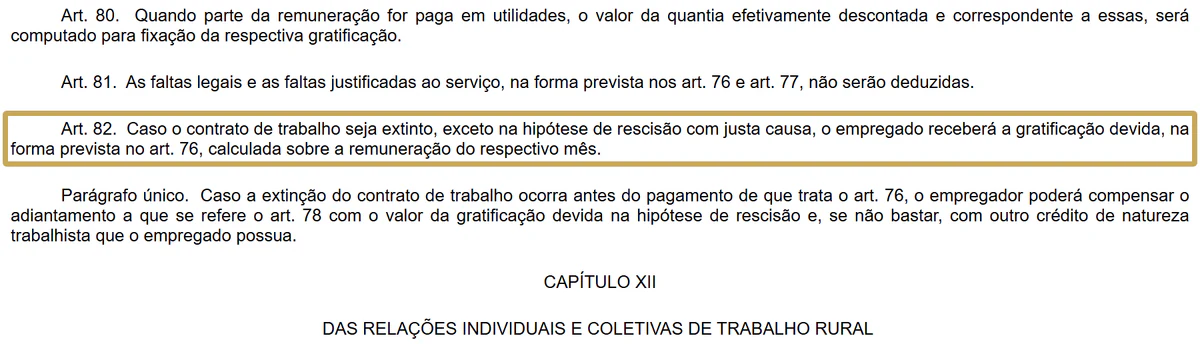
- Contrato que termina antes de dezembro: o 13º proporcional é pago na rescisão, salvo na dispensa por justa causa (Decreto 10.854/2021, art. 82). Isso inclui o fim do contrato por prazo determinado, como o de safra, e a saída por aposentadoria (Lei 4.090/1962, art. 1º, § 3º). A conta de cada forma de saída está mais abaixo, em “13º de quem saiu da empresa”.
- Sócio com pró-labore não é empregado e não tem 13º obrigatório. A remuneração do sócio segue outras regras, comparadas em Pró-labore ou distribuição de lucros.
- Empregado doméstico também tem direito (LC 150/2015, art. 19), mas o recolhimento segue a guia única do eSocial Doméstico, com regras próprias que ficam fora deste texto.
Quando cai a primeira parcela do 13º em 2026?
A primeira parcela, o adiantamento, pode ser paga em qualquer mês entre fevereiro e novembro, e o último dia em 2026 é 30 de novembro, uma segunda-feira (Lei 4.749/1965, art. 2º). Ela vale a metade do salário recebido no mês anterior, paga de uma vez, sem desconto de INSS nem de imposto de renda. A empresa escolhe o mês e não precisa pagar a todos os empregados no mesmo mês (§ 1º). Se o empregado pedir em janeiro, o adiantamento sai junto com as férias daquele ano (§ 2º).
Exemplo da primeira parcela. Um empregado com salário fixo de R$ 3.000, na empresa desde antes de 2026, recebe em novembro a metade do salário de outubro: R$ 1.500,00, sem nenhum desconto. A empresa deposita R$ 120,00 de FGTS, os 8% sobre o adiantamento, na guia da folha de novembro, que vence em 18/12/2026. Para quem foi admitido durante o ano, a primeira parcela é a metade de 1/12 do salário por mês de serviço, como explicamos logo abaixo.
Como calcular a primeira parcela de quem foi contratado no meio do ano?
Para o empregado admitido no curso do ano, o adiantamento é a metade de 1/12 da remuneração por mês de serviço, e o mês da admissão só entra se tiver mais de 15 dias de trabalho (Decreto 10.854/2021, art. 78, § 4º). Atenção à diferença: para o 13º do ano, o mês com 15 dias já conta inteiro (Lei 4.090/1962, art. 1º, § 2º); para a 1ª parcela, o decreto pede fração “superior a quinze dias”. Quem entrou no dia 16 de um mês de 30 dias tem esse mês no 13º, mas não no adiantamento.
O decreto não diz até que mês se contam os meses de serviço do adiantamento. Neste artigo, o exemplo de cálculo conta os meses já trabalhados até o pagamento. Seja qual for a conta, o 13º do ano não muda: a 2ª parcela é o 13º integral menos o adiantamento já pago (Lei 4.749/1965, art. 1º; Decreto 10.854/2021, art. 78, § 3º), e a 1ª parcela segue sem INSS e sem imposto de renda. O custo do ano do empregado, com o 13º, sai na calculadora de custo de funcionário.
E quem ganha comissão?
Para a parte variável, o regulamento manda calcular o adiantamento sobre a soma dos valores variáveis devidos nos meses trabalhados até o mês anterior ao do pagamento, somada à parte fixa do salário (Decreto 10.854/2021, art. 78, § 1º). O texto não fixa a fórmula da média; confira a convenção coletiva da categoria. O acerto vem no 13º do ano, com 1/11 das variáveis até novembro e a revisão até 10 de janeiro (art. 77).
As datas do 13º em 2026
| O que | Prazo | Base |
|---|---|---|
| 1ª parcela (adiantamento) | Entre fevereiro e novembro, até 30/11/2026 (segunda-feira) | Lei 4.749/1965, art. 2º |
| FGTS da 1ª parcela, na folha do mês do pagamento | Dia 20 do mês seguinte. Pago em novembro: 18/12/2026, porque o dia 20 é domingo e o FGTS Digital antecipa | Lei 8.036/1990, art. 15 |
| 2ª parcela (saldo) | Até 20/12. Em 2026, pague até 18/12/2026 (sexta-feira) | Lei 4.749/1965, art. 1º |
| eSocial: S-1200 e S-1299 do período anual (13º) | Até 20/12, antecipado para 18/12/2026 | Manual de Orientação do eSocial (MOS) |
| DCTFWeb anual e DARF do INSS do 13º | Até 20/12, antecipado para 18/12/2026 | IN RFB 2.237/2024, art. 7º, I; Decreto 3.048/1999, art. 216, § 1º |
| eSocial: S-1210 com os pagamentos de dezembro | 15/01/2027 | MOS (regra geral do S-1210) |
| IRRF do 13º retido em dezembro | 20/01/2027 | Lei 11.196/2005, art. 70, I, e |
| FGTS da 2ª parcela | Mesmo vencimento do FGTS da competência dezembro: 20/01/2027 | Lei 8.036/1990, art. 15; FGTS Digital |
| Acerto do 13º de quem ganha salário variável | Até 10/01/2027, um domingo: faça o acerto até sexta, 08/01/2027 | Decreto 10.854/2021, art. 77, parágrafo único |
O prazo de pagamento ao empregado é “até o dia 20 de dezembro” (Lei 4.749/1965, art. 1º), e nem a lei nem o regulamento empurram essa data para o dia útil seguinte. Com o dia 20 num domingo, o último dia útil antes do prazo é sexta, 18/12. As guias e declarações do 13º, essas sim, têm regra expressa de antecipação: a DCTFWeb anual vai “até o dia útil imediatamente anterior” quando o dia 20 não é útil (IN RFB 2.237/2024, art. 7º, I), e o INSS do 13º também (Decreto 3.048/1999, art. 216, § 1º). As datas de todas as obrigações da folha, já com feriados e fins de semana, estão no calendário fiscal.
Como calcular o 13º
O valor cheio
O 13º corresponde a 1/12 da remuneração devida em dezembro, por mês de serviço no ano, e a fração de 15 dias ou mais de trabalho conta como mês inteiro (Lei 4.090/1962, art. 1º, §§ 1º e 2º). Quem trabalhou o ano inteiro recebe 12/12, uma remuneração completa. As faltas legais e justificadas não reduzem esses meses (art. 2º): o mês só se perde quando o empregado trabalha menos de 15 dias nele.
Como calcular o 13º proporcional?
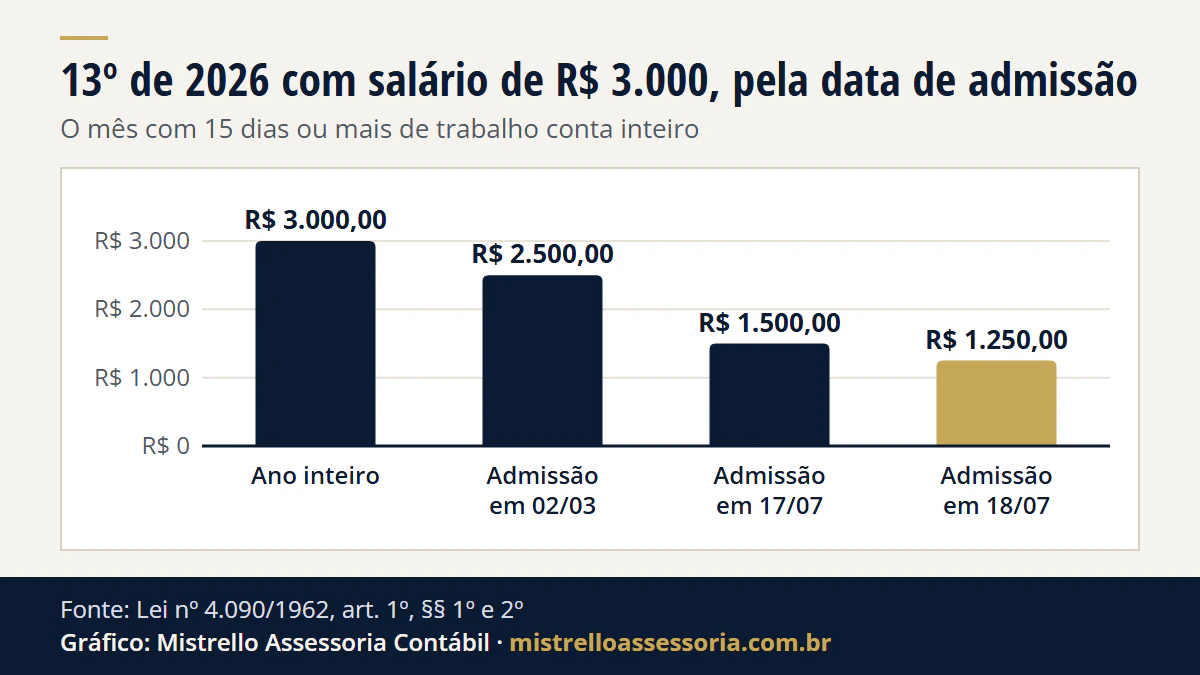
O 13º proporcional é a mesma conta com menos meses: salário ÷ 12 × meses com 15 dias ou mais de trabalho no ano. É o caso de quem foi admitido depois de janeiro e de quem saiu antes de dezembro. O ponto que mais gera erro é o mês da admissão: ele conta inteiro com 15 dias ou mais de trabalho e não conta nada com 14 ou menos (Lei 4.090/1962, art. 1º, § 2º). Com salário de R$ 3.000, um dia de diferença na admissão muda o 13º de 2026 em R$ 250:
| Admissão | Meses que contam | 13º de 2026 |
|---|---|---|
| Antes de 2026 | 12 | R$ 3.000,00 |
| 02/03/2026 | 10 (março tem 30 dias) | R$ 2.500,00 |
| 17/07/2026 | 6 (julho tem 15 dias) | R$ 1.500,00 |
| 18/07/2026 | 5 (julho tem 14 dias) | R$ 1.250,00 |
Ver os dados do gráfico
| Admissão | 13º de 2026 |
|---|---|
| Ano inteiro | R$ 3.000,00 |
| Admissão em 02/03 | R$ 2.500,00 |
| Admissão em 17/07 | R$ 1.500,00 |
| Admissão em 18/07 | R$ 1.250,00 |
Salário variável: a média
Para quem recebe comissões, horas extras ou outras parcelas variáveis, o 13º é calculado sobre 1/11 da soma das variáveis devidas até novembro, somado à parte fixa do salário, se houver (Decreto 10.854/2021, art. 77). Como dezembro ainda não fechou no dia do pagamento, o cálculo é revisto até 10 de janeiro, já com as variáveis de dezembro, para 1/12 do total do ano, e a diferença é paga ou compensada (parágrafo único). O INSS sobre essa diferença vai junto com a competência de dezembro (Decreto 3.048/1999, art. 216, § 25). Confira também a convenção coletiva da categoria, que pode trazer regra própria para a média.
A 1ª parcela
O adiantamento é a metade do salário recebido no mês anterior ao pagamento, pago de uma vez (Lei 4.749/1965, art. 2º). Para o empregado admitido no curso do ano, a regra está na seção sobre quem foi contratado no meio do ano, mais acima. Na 1ª parcela não há desconto: o imposto de renda não é retido nas antecipações (RIR/2018, art. 700, I), e o INSS só é devido no pagamento da última parcela (Decreto 3.048/1999, art. 214, § 6º). O que incide sobre ela é o FGTS.
A 2ª parcela
A 2ª parcela é o 13º integral menos o adiantamento já pago (Lei 4.749/1965, art. 1º). É nela que entram os descontos do empregado:
- INSS: calculado sobre o valor bruto do 13º, sem abater o adiantamento, pela tabela progressiva aplicada em separado, sem somar ao salário do mês (Decreto 3.048/1999, art. 214, § 7º). O 13º integra o salário de contribuição (Lei 8.212/1991, art. 28, § 7º).
- IRRF: devido sobre o valor integral no mês da quitação, exclusivamente na fonte e separado dos demais rendimentos (RIR/2018, art. 700, II e III). Por ser exclusivo, ele não volta na declaração anual do empregado para recálculo.
A tabela do INSS do empregado em 2026, publicada pelo INSS com base na Portaria Interministerial MPS/MF nº 13/2026:
| Salário de contribuição | Alíquota progressiva |
|---|---|
| Até R$ 1.621,00 | 7,5% |
| De R$ 1.621,01 a R$ 2.902,84 | 9% |
| De R$ 2.902,85 a R$ 4.354,27 | 12% |
| De R$ 4.354,28 a R$ 8.475,55 | 14% |
Acima de R$ 8.475,55, o teto, não há contribuição do empregado sobre o excedente. O 13º não se soma à remuneração do mês para o enquadramento na tabela: a contribuição é calculada em separado (Decreto 3.048/1999, art. 214, § 7º).
Exemplo: salário de R$ 3.000, admissão em março
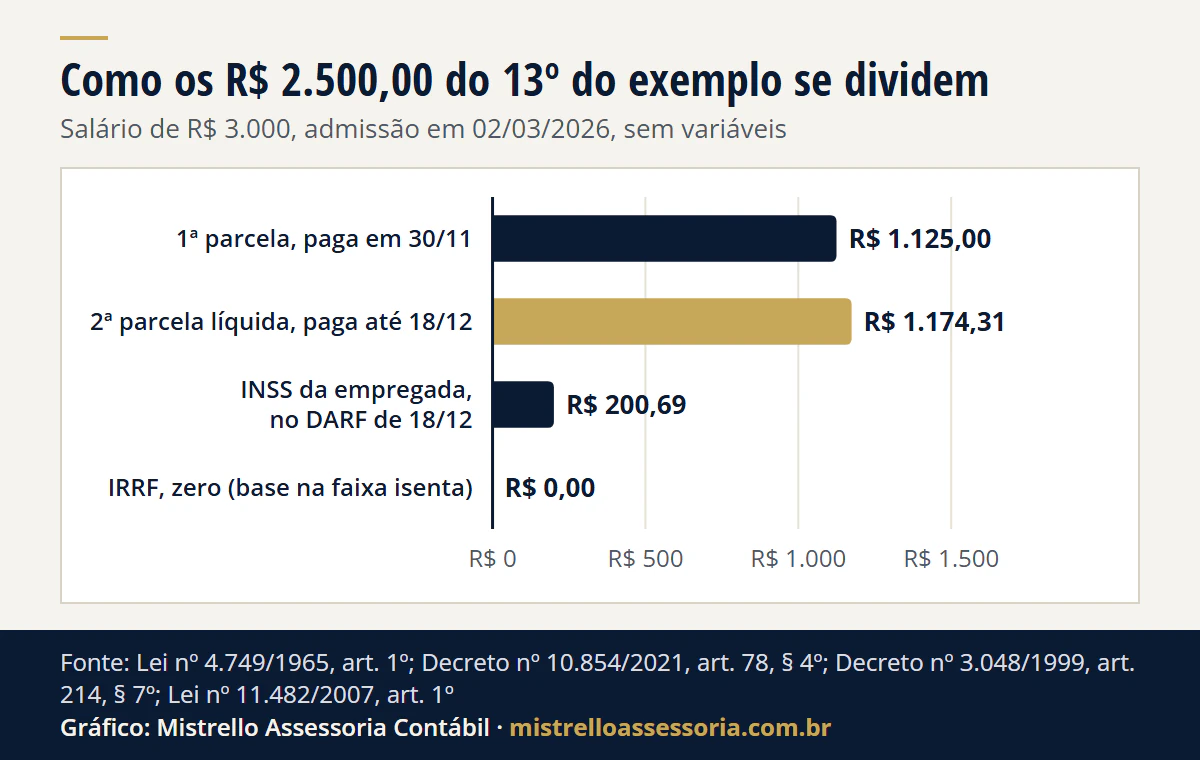
Exemplo anonimizado. Uma loja de Porto Alegre/RS no Lucro Presumido admitiu uma vendedora em 2 de março de 2026, com salário fixo de R$ 3.000 e sem variáveis. Março tem mais de 15 dias trabalhados, então conta inteiro: de março a dezembro são 10 meses.
| Etapa | Conta | Valor |
|---|---|---|
| 13º integral | R$ 3.000 ÷ 12 × 10 | R$ 2.500,00 |
| 1ª parcela, paga em 30/11 | Metade de 1/12 por mês de serviço, contando de março a novembro: R$ 250 × 9 ÷ 2 | R$ 1.125,00 |
| FGTS da 1ª parcela | 8% de R$ 1.125,00, até 18/12/2026 | R$ 90,00 |
| INSS da empregada | Sobre os R$ 2.500,00 brutos: 7,5% de R$ 1.621,00 mais 9% de R$ 879,00 (R$ 121,58 + R$ 79,11, arredondadas por faixa) | R$ 200,69 |
| IRRF | Base de R$ 2.299,31 (13º menos INSS), dentro da faixa isenta da tabela mensal | R$ 0,00 |
| 2ª parcela líquida, paga até 18/12 | R$ 2.500,00 - R$ 1.125,00 - R$ 200,69 | R$ 1.174,31 |
| FGTS da 2ª parcela | 8% de R$ 1.375,00 (o integral menos o adiantamento), até 20/01/2027 | R$ 110,00 |
| INSS patronal | 20% de R$ 2.500,00, mais RAT e terceiros, no DARF de 18/12 | R$ 500,00 + RAT e terceiros |
No total, a vendedora recebe R$ 2.299,31 líquidos de 13º, e o FGTS soma R$ 200,00, os 8% sobre os R$ 2.500,00. O IRRF sai zero porque a base, de R$ 2.299,31, fica dentro da faixa isenta da tabela mensal, que vai até R$ 2.428,80 (Lei 11.482/2007, art. 1º, XII). Aqui a redução de 2026 não tem o que reduzir, porque ela fica limitada ao imposto da tabela (Lei 9.250/1995, art. 3º-A, § 1º). Num 13º maior, de até R$ 5.000, é ela que zera o IRRF. A 1ª parcela de R$ 1.125,00 conta os meses já trabalhados até o pagamento, de março a novembro (o decreto não diz até que mês se contam, como explicamos mais acima), e conta novembro porque foi paga em 30/11: o adiantamento só computa o mês com fração superior a 15 dias (Decreto 10.854/2021, art. 78, § 4º). Na mesma conta, paga até 15/11, seriam 8 meses e R$ 1.000,00, e a 2ª parcela líquida subiria para R$ 1.299,31; o total do 13º não muda. Se a mesma loja estivesse no Simples Nacional em atividade fora do Anexo IV, a contribuição patronal já estaria no DAS e não sairia na guia do 13º. O desconto da empregada sai igual.
Ver os dados do gráfico
| Parte do 13º | Valor |
|---|---|
| 1ª parcela, paga em 30/11 | R$ 1.125,00 |
| 2ª parcela líquida, paga até 18/12 | R$ 1.174,31 |
| INSS da empregada, no DARF de 18/12 | R$ 200,69 |
| IRRF, zero (base na faixa isenta) | R$ 0,00 |
13º de quem saiu da empresa
Quando o contrato termina antes de dezembro, o 13º não espera o fim do ano: o proporcional entra no acerto da rescisão, calculado sobre a remuneração do mês da saída (Lei 4.090/1962, art. 3º). O regulamento estende a regra a toda extinção do contrato, exceto a dispensa por justa causa (Decreto 10.854/2021, art. 82). Na prática:
- Dispensa sem justa causa: 13º proporcional, 1/12 por mês com 15 dias ou mais. O aviso prévio indenizado integra o tempo de serviço (CLT, art. 487, § 1º) e pode somar mais 1/12.
- Pedido de demissão: 13º proporcional também, porque a única exceção do regulamento é a justa causa.
- Fim do contrato por prazo determinado e aposentadoria: 13º proporcional, ainda que a saída seja antes de dezembro (Lei 4.090/1962, art. 1º, § 3º).
- Justa causa: sem 13º proporcional do ano.
Se o adiantamento já tinha sido pago, por exemplo junto com as férias, ele é descontado do 13º da rescisão e, se não bastar, de outro crédito trabalhista do empregado (Lei 4.749/1965, art. 3º; Decreto 10.854/2021, art. 82, parágrafo único). O INSS do 13º da rescisão é calculado em separado e devido já na rescisão, com vencimento no dia 20 do mês seguinte, e não em dezembro (Decreto 3.048/1999, arts. 214, § 6º, e 216, § 3º).
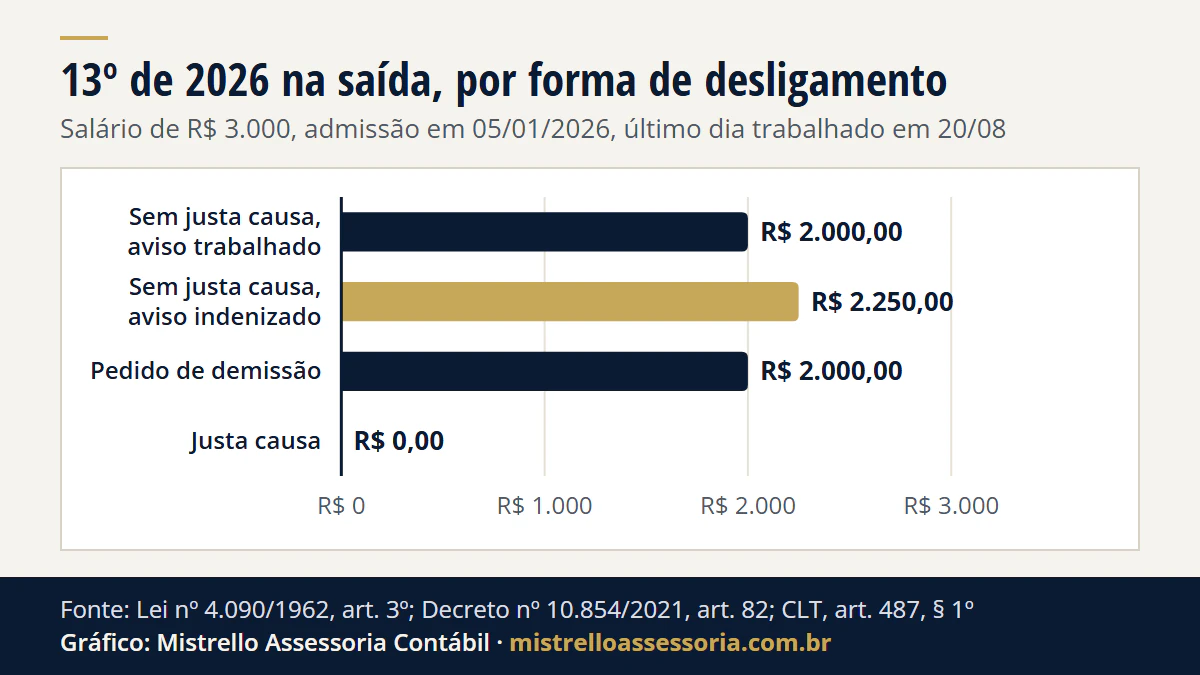
Exemplo anonimizado. Um auxiliar administrativo de uma empresa de Porto Alegre/RS foi admitido em 05/01/2026, com salário de R$ 3.000, e teve o último dia de trabalho em 20/08/2026. Janeiro conta inteiro (27 dias), e agosto também (20 dias): são 8/12. Com o aviso indenizado de 30 dias, o contrato se projeta até 19/09, e setembro, com 19 dias, soma mais 1/12.
| Forma da saída | Conta | 13º de 2026 na rescisão |
|---|---|---|
| Dispensa sem justa causa, aviso trabalhado | R$ 3.000 ÷ 12 × 8 | R$ 2.000,00 |
| Dispensa sem justa causa, aviso indenizado | R$ 3.000 ÷ 12 × 9 | R$ 2.250,00 |
| Pedido de demissão | R$ 3.000 ÷ 12 × 8 | R$ 2.000,00 |
| Justa causa | Sem 13º proporcional | R$ 0,00 |
Ver os dados do gráfico
| Forma da saída | 13º proporcional |
|---|---|
| Sem justa causa, aviso trabalhado | R$ 2.000,00 |
| Sem justa causa, aviso indenizado | R$ 2.250,00 |
| Pedido de demissão | R$ 2.000,00 |
| Justa causa | R$ 0,00 |
As outras verbas da saída, o aviso, as férias, a multa de 40% do FGTS e o prazo de dez dias para pagar, estão em rescisão sem justa causa: verbas, cálculo e prazo. Se a dúvida é se cabe justa causa, a conversa é com o advogado da empresa antes de qualquer cálculo.
FGTS sobre o 13º
O empregador deposita 8% da remuneração paga ou devida no mês anterior, incluída expressamente a gratificação de Natal, até o dia 20 de cada mês (Lei 8.036/1990, art. 15). Para o aprendiz, a alíquota é de 2% (§ 7º). O FGTS é o único encargo que incide também sobre a 1ª parcela.
O FGTS Digital organiza assim:
- 1ª parcela: o FGTS é recolhido na folha do mês em que o adiantamento foi pago, com rubrica de incidência própria do 13º. Pago em novembro, vence em 20 de dezembro; como em 2026 o dia 20 é domingo, o vencimento antecipa para 18/12/2026. O FGTS Digital antecipa sempre que o dia 20 não é dia útil.
- 2ª parcela: o sistema usa a folha anual do 13º, que tem o mesmo vencimento do FGTS da competência dezembro, 20/01/2027. Pode ser guia separada ou junto com os demais débitos.
INSS, eSocial e DCTFWeb: as obrigações do 13º
O 13º tem uma folha própria no eSocial, a do período de apuração anual, e uma declaração própria na Receita, a DCTFWeb anual.
- Adiantamento: informado no S-1200 da competência em que foi pago (novembro, no exemplo).
- Folha anual do 13º: o S-1200 do período anual traz o 13º integral e a rubrica que desconta o adiantamento. Ele e o fechamento S-1299 do período anual vão até 20/12, antecipados para 18/12/2026, conforme o Manual de Orientação do eSocial. O manual pede que os eventos anuais sejam enviados entre 1º e 20 de dezembro.
- DCTFWeb anual: gerada a partir do fechamento, transmitida até 18/12/2026 (IN RFB 2.237/2024, art. 7º, I). Ela emite o DARF do INSS do empregado e da contribuição patronal sobre o 13º, que vence no mesmo dia (Decreto 3.048/1999, art. 216, § 1º).
- S-1210: não existe S-1210 anual. O pagamento da 2ª parcela entra no S-1210 do mês em que foi feito, dezembro, enviado até 15/01/2027. O IRRF retido nesse pagamento vence até o último dia útil do segundo decêndio de janeiro, 20/01/2027 (Lei 11.196/2005, art. 70, I, e).
A contribuição patronal de 20% incide sobre o total das remunerações pagas aos empregados (Lei 8.212/1991, art. 22, I), e o 13º está nessa base. Ela vale para o Lucro Presumido, o Lucro Real e o Anexo IV do Simples; nas demais atividades do Simples, a patronal é recolhida no DAS.
Atraso: o que custa
| Atraso | Consequência | Base |
|---|---|---|
| Pagamento do 13º ao empregado fora do prazo | Multa administrativa da fiscalização do trabalho por empregado prejudicado, dobrada na reincidência | Lei 7.855/1989, art. 3º, I |
| INSS do 13º pago depois de 18/12/2026 | Multa de mora de 0,33% ao dia, limitada a 20%, e juros pela Selic | Lei 8.212/1991, art. 35, com a Lei 9.430/1996, art. 61 |
A conta da multa e dos juros de uma guia federal atrasada, passo a passo, está em DARF em atraso: como calcular multa e juros.
Checklist do 13º para o dono da empresa
A folha do 13º é uma das rotinas que a contabilidade para empresas organiza no fim do ano. Na ordem:
- Até o início de novembro: conferir admissões, desligamentos, afastamentos e faltas do ano, que definem os meses de cada empregado.
- Até 30/11: pagar a 1ª parcela, sem descontos, e lançá-la na folha de novembro.
- Na 1ª quinzena de dezembro: fechar a folha anual do 13º com as médias de variáveis, o INSS e o IRRF, e transmitir o S-1200 e o S-1299 anuais.
- Até 18/12: pagar a 2ª parcela, transmitir a DCTFWeb anual, pagar o DARF do INSS do 13º e o FGTS da 1ª parcela paga em novembro (se foi paga antes, o FGTS venceu no dia 20 do mês seguinte ao pagamento).
- Até 10/01/2027, um domingo (na prática, até sexta, 08/01/2027): revisar o 13º de quem tem salário variável, com dezembro computado.
- Até 20/01/2027: recolher o IRRF do 13º e o FGTS da 2ª parcela.
Dezembro de 2026 tem outro marco na folha: em 16/12/2026 começam a jornada máxima de 42 horas semanais e os dois dias de repouso semanal remunerado da Emenda Constitucional 141/2026, o fim da escala 6x1. A escala da segunda quinzena de dezembro já segue a regra nova, como mostramos em fim da escala 6x1: o que muda e quanto custa.
Se a empresa paga também participação nos lucros aos empregados, a PLR tem tabela de imposto própria e não tem INSS, como mostramos em PLR: participação nos lucros sem INSS. Ela não se confunde com o 13º nem pode substituí-lo.
Como trabalhamos
Calculamos o 13º de cada empregado com os meses, as médias e os afastamentos conferidos, transmitimos a folha anual no eSocial e a DCTFWeb anual, emitimos o DARF e as guias do FGTS Digital e entregamos ao dono da empresa o calendário de pagamentos de novembro a janeiro. É parte do trabalho de departamento pessoal e da contabilidade para empresas em Porto Alegre e no RS. O custo anual do empregado, com o 13º, as férias e os encargos de cada regime, sai na calculadora de custo de funcionário. Para organizar o 13º e a folha da sua empresa, fale com o contador.
Bases legais: Lei nº 4.090/1962, arts. 1º a 3º; Lei nº 4.749/1965, arts. 1º a 3º; Decreto nº 10.854/2021, arts. 76 a 82; Lei nº 8.036/1990, art. 15 (redação da Lei nº 14.438/2022); Lei nº 8.212/1991, arts. 22, I, 28, § 7º, e 35; Decreto nº 3.048/1999, arts. 214, §§ 6º e 7º, e 216, §§ 1º e 3º; Decreto nº 9.580/2018 (RIR/2018), art. 700; Lei nº 9.250/1995, art. 3º-A, §§ 1º e 3º (redação da Lei nº 15.270/2025); Lei nº 11.482/2007, art. 1º, XII (redação da Lei nº 15.191/2025); Lei nº 11.196/2005, art. 70, I, e; IN RFB nº 2.237/2024, art. 7º, I; Lei nº 7.855/1989, art. 3º, I; Lei Complementar nº 150/2015, art. 19; CLT, art. 487, § 1º.