

Precisa. Pelo Código Civil (art. 1.179), a empresa do Simples faz todo ano o balanço patrimonial e a DRE; a LC 123 (art. 27) só permite contabilidade simplificada. Ficam fora o MEI e o empresário individual na faixa do MEI. A microentidade, com receita até R$ 4,8 milhões, apresenta balanço, DRE e DLPA (NBC TG 1002).
Em 2026, precisa. Pelo Código Civil, o empresário e a sociedade empresária mantêm contabilidade e levantam todo ano o balanço patrimonial e o de resultado, a DRE (art. 1.179). O Simples Nacional não dispensa isso: a LC 123/2006 (art. 27) só permite a contabilidade simplificada. A limitada tem a mesma obrigação (art. 1.065), e a sociedade simples também (art. 1.020). Só o MEI e o empresário individual com receita até o limite do MEI ficam fora (art. 1.179, § 2º; LC 123, art. 68).
A dúvida que decide o dia a dia é outra: o que a sua empresa apresenta no fim do ano, quem assina e se o livro precisa ir à Junta ou basta a ECD. Abaixo, cada resposta vem com o artigo da lei ou o item da norma do Conselho Federal de Contabilidade (CFC) ao lado, numa tabela de quem precisa, por forma jurídica e por regime.
O que é o balanço patrimonial e o que é a DRE?
O balanço patrimonial é a fotografia da empresa numa data: o que ela tem e tem a receber (ativo), o que deve (passivo) e o que pertence aos sócios (patrimônio líquido). O Código Civil diz que ele “deverá exprimir, com fidelidade e clareza, a situação real da empresa”, com o ativo e o passivo separados (art. 1.188).
A DRE, demonstração do resultado do exercício, é o filme do período: a receita do ano, menos custos, despesas e tributos sobre o lucro, até o lucro ou o prejuízo. O Código Civil a chama de balanço de resultado econômico, ou demonstração da conta de lucros e perdas, e diz que ela acompanha o balanço (art. 1.189). Na microentidade, a empresa com receita bruta até R$ 4,8 milhões por ano, a norma do CFC acrescenta uma terceira peça, a DLPA, demonstração dos lucros ou prejuízos acumulados (NBC TG 1002, item 3.6).
| Demonstração | O que mostra | Data ou período | O mínimo na microentidade | Base |
|---|---|---|---|---|
| Balanço patrimonial | Ativo, passivo e patrimônio líquido | Posição no último dia do exercício | As contas com valor relevante, como caixa e bancos, aplicações financeiras, contas a receber e outros recebíveis, estoques, ativo imobilizado, fornecedores e outras contas a pagar, tributos a recolher ou pagar, empréstimos e financiamentos, capital social e lucros ou prejuízos acumulados | CC, art. 1.188; NBC TG 1002, item 4.1 |
| DRE | Receita, custos, despesas e o resultado | O exercício inteiro | 14 linhas: receita bruta, deduções, receita líquida, custo dos produtos, das mercadorias ou dos serviços, resultado bruto, despesas com vendas, despesas administrativas, outras despesas e receitas operacionais, resultado antes das receitas e despesas financeiras, receitas financeiras, despesas financeiras, resultado antes dos tributos sobre o lucro, tributos sobre o lucro e resultado líquido do exercício | CC, art. 1.189; NBC TG 1002, item 5.1 |
| DLPA | O que aconteceu no ano com os lucros ou prejuízos acumulados | O exercício inteiro | A conta de lucros ou prejuízos acumulados | NBC TG 1002, item 3.6, c |
Quem é obrigado a fazer balanço e DRE?
A regra-mãe é o art. 1.179 do Código Civil, que fala do empresário e da sociedade empresária. As outras formas chegam à mesma obrigação por outros artigos: a sociedade limitada faz, ao fim de cada exercício, o inventário, o balanço patrimonial e o de resultado (art. 1.065), e na sociedade simples os administradores apresentam aos sócios, todo ano, o inventário, o balanço e o resultado (art. 1.020). A dispensa é só do pequeno empresário (art. 1.179, § 2º), e sociedade, inclusive a limitada de um sócio só, não é pequeno empresário (LC 123/2006, art. 68).
| Quem | Precisa de balanço e DRE? | Base | Observação |
|---|---|---|---|
| MEI e empresário individual com receita até o limite do MEI | Não | CC, art. 1.179, § 2º, e art. 970; LC 123, art. 68; LC 238/2026 | É o pequeno empresário da lei |
| Empresário individual acima do limite do MEI | Sim | CC, art. 1.179 | Passou da faixa, entra na regra geral |
| Sociedade limitada, inclusive a de um sócio só | Sim | CC, arts. 1.179 e 1.065 | Contas aprovadas pelos sócios (veja abaixo) |
| Sociedade simples, forma comum na sociedade de profissionais | Sim | CC, art. 1.020 | Registrada no cartório de pessoas jurídicas (art. 1.150) |
| ME e EPP do Simples Nacional | Sim, com contabilidade que pode ser simplificada (fora o empresário individual na faixa do MEI) | CC, art. 1.179; LC 123, arts. 26, § 2º, e 27 | Com escrituração contábil, fica dispensada do livro-caixa (Res. CGSN 140, art. 63, § 3º) |
| Lucro Presumido | Sim pela lei civil, em qualquer forma jurídica (empresária, limitada ou sociedade simples), fora o empresário individual na faixa do MEI | CC, arts. 1.179, 1.065 e 1.020; Lei 8.981/1995, art. 45 | Para o fisco, pode trocar a escrituração pelo livro-caixa (art. 45, parágrafo único) |
| Lucro Real | Sim | Decreto-Lei 1.598/1977, arts. 6º e 7º | O imposto parte do lucro contábil |
| Sociedade anônima | Sim | Lei 6.404/1976, art. 176 | Conjunto próprio, com DFC e, na aberta, DVA |
A linha do Presumido merece uma frase a mais. A dispensa do art. 45 é da lei tributária: ela deixa a empresa apurar o imposto com o livro-caixa, mas não revoga o Código Civil. E quem fica só no livro-caixa perde a prova do lucro maior que a presunção, como mostra a conta mais abaixo. A rotina da contabilidade para empresas parte daqui.
O Simples Nacional precisa de balanço ou basta o livro-caixa?
Precisa do balanço. “Simplificada” não quer dizer dispensada: a ME e a EPP do Simples podem, por opção, adotar a contabilidade simplificada, mas “observadas as disposições previstas no Código Civil e nas Normas Brasileiras de Contabilidade” (Res. CGSN 140/2018, art. 71; LC 123, art. 27). Na prática, isso quer dizer o balanço, a DRE e a DLPA da NBC TG 1002, sem as peças das empresas maiores.
O livro-caixa é outra obrigação, que vem junto: a ME e a EPP do Simples, fora o MEI, mantêm o livro-caixa com toda a movimentação financeira e bancária (LC 123/2006, art. 26, § 2º), e a falta dele é causa de exclusão de ofício do Simples (art. 29, VIII). Quem apresenta a escrituração contábil completa fica dispensado dele: “A apresentação da escrituração contábil, em especial do Livro Diário e do Livro Razão, dispensa a apresentação do Livro Caixa” (Res. CGSN 140, art. 63, § 3º).
O MEI precisa de balanço patrimonial?
Não. O MEI e o empresário individual caracterizado como microempresa com receita até o limite do MEI são o pequeno empresário que a lei dispensa (Código Civil, art. 1.179, § 2º; LC 123, art. 68). O art. 68 remete ao limite do MEI, que é de R$ 81.000,00 em 2026, R$ 110.000,00 em 2027 e R$ 140.000,00 a partir de 2028 (LC 238/2026, arts. 1º, 2º e 10). O regulamento do Simples ainda fala em R$ 81.000,00 (Res. CGSN 140, art. 71, parágrafo único); para 2027, vale a lei.
Quem sai dessa faixa entra na obrigação: o empresário individual que passa do limite e o MEI que vira sociedade passam a levantar balanço e DRE. E não existe balanço patrimonial obrigatório para a pessoa física: quem declara o imposto de renda lista os bens na própria declaração. O que muda na rotina de quem sai do MEI está em contador para MEI.
O que a micro e a pequena empresa apresentam no fim do ano?
Depende da receita, e a régua do CFC é a mesma da LC 123. Microentidade é a empresa com receita bruta até R$ 4.800.000,00 por ano, o teto da EPP (NBC TG 1002, itens P2 e P13; LC 123, art. 3º, II). Ela apresenta o balanço, a DRE e a DLPA, sempre comparados com o ano anterior, e não precisa da demonstração dos fluxos de caixa (itens 3.6 e P11). As notas explicativas são facultativas, mas a empresa declara, no fim das demonstrações, que segue a NBC TG 1002 e qual é a sua atividade operacional (itens 3.2 e 3.7).
| Porte | Receita bruta anual | Norma do CFC | Demonstrações | Notas explicativas | Base |
|---|---|---|---|---|---|
| Microentidade | Até R$ 4.800.000,00 | NBC TG 1002 | Balanço, DRE e DLPA, comparativos; sem DFC | Facultativas, com a declaração de conformidade e a atividade operacional | NBC TG 1002, itens P2, 3.2, 3.6, 3.7 e P11 |
| Pequena empresa | Acima de R$ 4,8 milhões até R$ 78 milhões | NBC TG 1001 | Balanço, DRE, DMPL (ou só a DLPA, se o único movimento do patrimônio for o de lucros ou prejuízos acumulados) e DFC | Obrigatórias | NBC TG 1001, itens P2, 3.5 e 6.2 |
| Micro ou pequena que é companhia fechada ou do Lucro Real | Qualquer | Lei 6.404 e a norma mais adequada | As da Lei 6.404 | Conforme a norma | ITG 1000, item 10 |
| Sociedade anônima fechada com patrimônio líquido abaixo de R$ 2 milhões | Qualquer | Lei 6.404 | Balanço, DLPA e DRE; dispensada da DFC | Conforme a norma | Lei 6.404, art. 176, § 6º |
Três detalhes que costumam passar despercebidos:
- A troca de norma é obrigatória. A microentidade que passa de R$ 4,8 milhões de receita por 2 anos seguidos passa a seguir a NBC TG 1001 (ou outra norma completa) no ano seguinte (NBC TG 1002, item P3).
- A NBC TG 1002 é de 18/11/2021, publicada no DOU de 09/12/2021, vale para os exercícios iniciados a partir de 01/01/2023 e revogou a antiga ITG 1000, de 2012 (NBC TG 1002, item “Vigência”). A ITG 1000 de 15/12/2022 é outra norma: traz os modelos sugeridos de balanço, DRE, DLPA e plano de contas da microentidade (ITG 1000, itens 21 e 22), e o contador pode usar outro modelo, respeitada a NBC TG 1002.
- Não pode usar a NBC TG 1002 quem tem responsabilidade pública de prestar contas, como a companhia aberta, nem a entidade cuja regulação mande outra norma; e a aplicação parcial dela é vedada, salvo previsão expressa (itens P8 e P9).
Balancete, balanço e DRE são a mesma coisa?
Não. O balancete mostra o saldo das contas numa data qualquer do ano, e é com ele que se acompanha a empresa mês a mês. O balanço e a DRE fecham o exercício. A lei liga os dois num livro: quem escritura em fichas pode trocar o Diário pelo livro Balancetes Diários e Balanços, que traz a posição diária das contas e, no encerramento do exercício, “o balanço patrimonial e o de resultado econômico” (Código Civil, arts. 1.185 e 1.186). Com fichas, o balanço vai sempre em livro próprio (art. 1.180, parágrafo único).
A DRE mensal e a DRE gerencial são ferramentas de gestão: mostram se o mês deu lucro, onde a margem caiu, quanto dá para retirar. A obrigação legal é a do fim do exercício (CC, art. 1.179; NBC TG 1002, item 3.6). Quem faz a contabilidade todo mês chega ao fim do ano com o balanço quase pronto; quem deixa para dezembro reconstrói o ano inteiro.
Quem faz, quem assina e quem aprova o balanço?
Quem faz. Escriturar os livros e levantar os balanços e as demonstrações é trabalho técnico de contabilidade (Decreto-Lei 9.295/1946, art. 25, b), e só exerce a profissão quem tem registro no Conselho Regional de Contabilidade (art. 12). O Código Civil põe a escrituração sob a responsabilidade de contabilista habilitado, salvo se não houver nenhum na localidade (art. 1.182), e o CFC diz que a escrituração e as demonstrações são de responsabilidade exclusiva do profissional da contabilidade (ITG 2000 (R1), item 12).
Quem assina. O balanço e o de resultado são lançados no Diário e assinados “por técnico em Ciências Contábeis legalmente habilitado e pelo empresário ou sociedade empresária” (Código Civil, art. 1.184, § 2º). A norma do CFC repete: as demonstrações são assinadas pelo titular ou representante legal e pelo contador com registro no CRC (ITG 1000, item 23). A escrituração é feita em idioma e moeda nacionais, em ordem cronológica, sem rasuras ou entrelinhas (CC, art. 1.183).
Quem aprova. Na limitada, a assembleia ou reunião dos sócios acontece ao menos uma vez por ano, nos 4 meses seguintes ao fim do exercício, para tomar as contas e deliberar sobre o balanço e o resultado; até 30 dias antes, os documentos ficam à disposição dos sócios que não administram (art. 1.078). A reunião fica dispensável quando todos os sócios decidem por escrito (art. 1.072, § 3º). Na ME e na EPP, as reuniões e assembleias da lei civil são substituídas por deliberação de sócios que representem mais da metade do capital, salvo as exceções da própria lei, como cláusula do contrato em contrário (LC 123/2006, art. 70), e não há publicação de atos societários (art. 71).
No fechamento, a administração assina a Carta de Responsabilidade, obtida pelo contador ao fim de cada exercício, em que declara, entre outros pontos, a manutenção dos controles internos e o acesso às informações (ITG 1000, itens 13 a 15). E os livros e papéis ficam guardados enquanto não ocorrer a prescrição ou a decadência dos atos neles registrados (CC, art. 1.194; LC 123, art. 26, II).
O balanço precisa ser registrado na Junta ou basta a ECD?
Basta a ECD, para quem a entrega. Os livros obrigatórios da empresa registrada na Junta Comercial são autenticados lá antes de usados (Código Civil, art. 1.181), mas, com a ECD, a autenticação “será comprovada pelo recibo de entrega da ECD emitido pelo Sped, dispensada qualquer outra autenticação” (IN RFB 2.003/2021, art. 6º). A regra está também no Decreto 1.800/1996, art. 78-A, incluído pelo Decreto 8.683/2016, e na Lei 8.934/1994, art. 39-A. Se você leu “Decreto 1.800 de 1966” ou “Decreto 8.638/2016”, o certo é 1996 e 8.683.
| Situação | Onde se autentica | O que comprova | Base |
|---|---|---|---|
| Empresa da Junta que entrega a ECD | No próprio Sped | O recibo de entrega da ECD | IN 2.003, art. 6º; Decreto 1.800, art. 78-A; Lei 8.934, art. 39-A |
| Empresa da Junta sem ECD (livro em papel ou digital) | Na Junta Comercial, antes de usar o livro | O termo de autenticação | CC, art. 1.181 |
| Sociedade simples | Registrada no cartório de pessoas jurídicas; para fins tributários, a ECD autentica pelo Sped | O recibo da ECD, para o fisco | CC, art. 1.150; IN 2.003, art. 7º |
| Empresa do Simples | Dispensada da ECD, pode entregá-la de forma facultativa | O recibo da ECD, sem multa por ser facultativa | IN 2.003, art. 3º, § 1º, I, e § 6º; art. 11, parágrafo único |
A ECD é a versão digital do Diário, do Razão e do Balancetes Diários e Balanços, assinada com certificado digital ICP-Brasil (IN 2.003, art. 2º). Por isso ela resolve, ao mesmo tempo, a assinatura e a autenticação. Para a empresa do Simples que precisa de livro autenticado, para um banco ou um edital, a entrega facultativa é a saída: a IN diz que essas empresas “podem apresentá-la de forma facultativa, inclusive para atender ao disposto no art. 1.179” do Código Civil (art. 3º, § 6º), e as multas da ECD não se aplicam a quem entrega sem ser obrigado (art. 11, parágrafo único).
Quem entrega a ECD?
Entrega a ECD toda pessoa jurídica obrigada a manter escrituração pela lei comercial, menos as exceções da IN RFB 2.003/2021 (art. 3º): o Simples, os órgãos públicos, a empresa inativa, as imunes e isentas com receita abaixo de R$ 4,8 milhões no ano e o Lucro Presumido que usa o livro-caixa. Duas ressalvas mudam o resultado:
- O Presumido com contabilidade completa entrega. A dispensa é só de quem troca a escrituração pelo livro-caixa (art. 3º, § 1º, V), e ela cai se a empresa distribuir sem imposto lucro acima da base presumida menos os tributos (§ 3º).
- O investidor-anjo muda o Simples. A empresa do Simples que recebe aporte de investidor-anjo passa a ser obrigada (§ 2º; Res. CGSN 140, art. 63, § 4º).
O prazo é o último dia útil de junho do ano seguinte, até 23h59min59s de Brasília (IN 2.003, art. 5º, na redação da IN RFB 2.142/2023; antes era maio). A ECD de 2026 vai, portanto, até o último dia útil de junho de 2027. As demais datas do ano estão no calendário fiscal.
Para que serve o balanço fora da obrigação?
Para disputar licitação. O edital pode pedir o balanço, a DRE e as demais demonstrações dos 2 últimos exercícios, ou só do último se a empresa tem menos de 2 anos (Lei 14.133/2021, art. 69), e a empresa criada no ano da licitação usa o balanço de abertura (art. 65, § 1º). Os índices e a forma que o edital espera estão em balanço para licitação, o caso da empresa nova em balanço de abertura, e a rotina de quem vende ao governo em contabilidade para licitações.
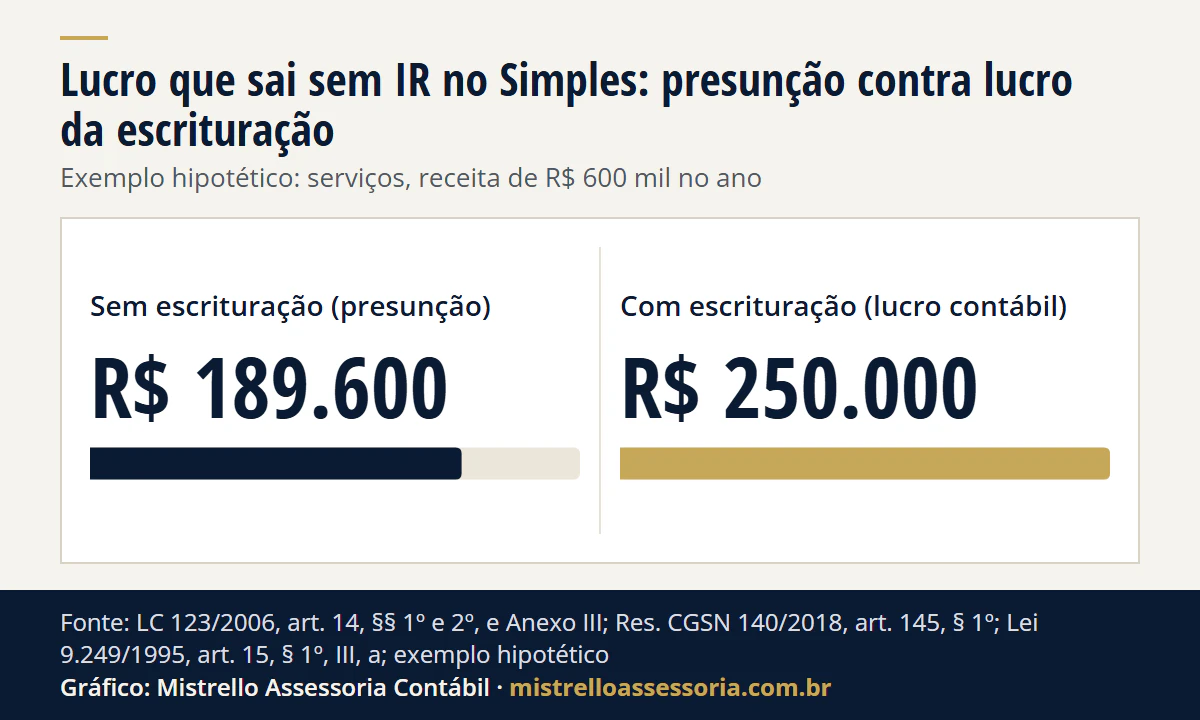
Para tirar mais lucro sem imposto. No Simples, sem escrituração contábil, o lucro distribuído sem imposto de renda fica limitado ao percentual de presunção do art. 15 da Lei 9.249 aplicado sobre a receita, menos a parte de IRPJ do que a empresa deve no Simples. A lei fala em subtrair “o valor devido na forma do Simples Nacional”; o regulamento do CGSN especifica que sai só a parcela “relativo ao IRPJ”, e não o DAS inteiro (Res. CGSN 140/2018, art. 145, § 1º). O limite “não se aplica na hipótese de a pessoa jurídica manter escrituração contábil e evidenciar lucro superior àquele limite” (LC 123/2006, art. 14, § 2º). Para serviços em geral, a presunção é de 32% (Lei 9.249/1995, art. 15, § 1º, III, a).
Exemplo hipotético, com valores inventados. Uma empresa do Simples que só presta serviços em geral fatura R$ 600.000,00 no ano e paga R$ 60.000,00 de Simples, dos quais R$ 2.400,00 (4%) são de IRPJ, como na repartição do Anexo III da LC 123. A contabilidade do ano mostra lucro de R$ 250.000,00.
| Item | Sem escrituração (presunção) | Com escrituração (lucro contábil) |
|---|---|---|
| Base | 32% de R$ 600.000,00 = R$ 192.000,00 | Lucro do balanço e da DRE: R$ 250.000,00 |
| Desconto da parcela de IRPJ do Simples | Menos R$ 2.400,00 | Não se aplica |
| Lucro que pode sair sem IR | R$ 189.600,00 | R$ 250.000,00 |
| Base legal | LC 123, art. 14, § 1º; Res. CGSN 140, art. 145, § 1º; Lei 9.249, art. 15, § 1º, III, a | LC 123, art. 14, § 2º |
Ver os dados do gráfico
| Limite no ano | Lucro distribuível sem IR |
|---|---|
| Sem escrituração (presunção) | R$ 189.600 |
| Com escrituração (lucro contábil) | R$ 250.000 |
A diferença de R$ 60.400,00 só existe com o balanço e a DRE. No Presumido, a lógica é a mesma: sai sem imposto a base presumida menos IRPJ, CSLL, PIS e Cofins, e acima disso só com a escrituração pela lei comercial mostrando lucro maior (IN RFB 1.700/2017, art. 238, § 2º). Desde janeiro de 2026, porém, a isenção vale observado o novo art. 6º-A da Lei 9.250: lucros pagos pela mesma empresa à mesma pessoa física acima de R$ 50.000,00 no mês têm retenção de 10% na fonte sobre o total (Lei 9.250/1995, art. 6º-A; Lei 9.249, art. 10). A regra de transição dos lucros de 2025, o imposto mínimo anual e as ações no STF estão em dividendos com 10% de imposto em 2026, e a escolha entre pró-labore e lucros, em pró-labore ou lucros.
Para apurar o Lucro Real. No Lucro Real, o imposto parte do lucro líquido do exercício, ajustado por adições, exclusões e compensações, com o balanço, a DRE e a DLPA apurados na escrituração (Decreto-Lei 1.598/1977, arts. 6º e 7º). Quem é obrigado e quando compensa estão em Lucro Real.
O que muda na DRE com IBS e CBS a partir de 2027?
No regime regular, o CFC orienta que o IBS e a CBS não integram a receita: o valor a recolher vai em conta própria de passivo, e “a receita deve ser reconhecida pelo valor líquido desses tributos” (OT CFC 1/2026, itens 5 e 6). É uma orientação, sem caráter normativo vinculante, como diz o próprio texto.
No Simples, a partir de 01/01/2027, o IBS e a CBS passam a ser recolhidos no DAS, e a empresa pode optar, por semestre, por apurá-los pelo regime regular, fora do DAS (LC 214/2025, arts. 517 e 544, III; Res. CGSN 190/2026). Até a data deste texto, não localizamos ato do CFC sobre como a DRE do Simples deve mostrar o IBS e a CBS que vão dentro do DAS. Quando sair, esta página será atualizada. A escolha do regime do IBS e da CBS para 2027 está em tabela do Simples Nacional 2026 e 2027.
Quanto custa fazer o balanço e a DRE?
O balanço e a DRE não são um serviço à parte: são o fechamento da contabilidade feita durante o ano. Por isso o custo está na mensalidade, que depende do movimento, da folha, do regime e do número de notas, como explicamos em honorários contábeis: o que define a mensalidade. Onde está o trabalho: os lançamentos e as conciliações de cada mês, o fechamento do ano com a DLPA e a declaração de conformidade, a Carta de Responsabilidade, o lançamento no Diário com as assinaturas e, quando faz sentido, a ECD. Onde está o ganho: o lucro comprovado acima da presunção e o balanço pronto quando o banco ou o edital pedirem.
É assim que trabalhamos: escrituramos o mês, fechamos o balanço, a DRE e a DLPA do ano, assinamos como contador com registro no CRC e entregamos a ECD quando a lei pede ou quando ela é o caminho para autenticar os livros. Se a empresa chega sem o balanço do contador anterior, a transição começa pela troca de contador. Mais textos sobre a rotina da empresa estão no tema empresas, com escritório em Porto Alegre/RS e atendimento online para todo o Brasil.
Fontes
- Código Civil, arts. 970, 1.020, 1.065, 1.072, § 3º, 1.078, 1.150 e 1.179 a 1.194.
- LC 123/2006, arts. 3º, II, 14, 18-A, § 1º, 26, 27, 29, VIII, 68, 70 e 71; LC 238/2026, arts. 1º, 2º e 10; Res. CGSN 140/2018, arts. 63, 71 e 145.
- IN RFB 2.003/2021 (ECD), arts. 2º, 3º, 5º, 6º, 7º e 11; Decreto 1.800/1996, art. 78-A; Lei 8.934/1994, art. 39-A.
- Decreto-Lei 9.295/1946, arts. 12 e 25, b; Lei 8.981/1995, art. 45; Decreto-Lei 1.598/1977, arts. 6º e 7º; Lei 6.404/1976, art. 176.
- Lei 9.249/1995, arts. 10 e 15; Lei 9.250/1995, art. 6º-A; IN RFB 1.700/2017, art. 238; Lei 14.133/2021, arts. 65 e 69.
- LC 214/2025, arts. 517 e 544; Res. CGSN 190/2026.
- CFC: NBC TG 1002; NBC TG 1001; ITG 1000 (2022); ITG 2000 (R1); Orientação Técnica CFC 1/2026.
Regras conferidas na fonte oficial em 08/11/2026. Conta hipotética, feita na mesma data.
Bases legais: Código Civil, arts. 970, 1.020, 1.065, 1.072, § 3º, 1.078, 1.150 e 1.179 a 1.194; LC 123/2006, arts. 3º, II, 14, §§ 1º e 2º, 18-A, § 1º, 26, II e § 2º, 27, 29, VIII, 68, 70 e 71; LC 238/2026, arts. 1º, 2º e 10; Res. CGSN 140/2018, arts. 63, 71 e 145; Res. CGSN 190/2026; Decreto-Lei 9.295/1946, arts. 12 e 25, b; IN RFB 2.003/2021, arts. 2º, 3º, 5º (redação da IN RFB 2.142/2023), 6º, 7º e 11; Decreto 1.800/1996, art. 78-A (incluído pelo Decreto 8.683/2016); Lei 8.934/1994, art. 39-A; Lei 8.981/1995, art. 45; Decreto-Lei 1.598/1977, arts. 6º e 7º; Lei 9.249/1995, arts. 10 e 15, § 1º, III, a; Lei 9.250/1995, art. 6º-A (Lei 15.270/2025); IN RFB 1.700/2017, art. 238, § 2º; Lei 6.404/1976, art. 176; Lei 14.133/2021, arts. 65, § 1º, e 69, I e § 6º; LC 214/2025, arts. 517 e 544, III (redação da LC 227/2026); NBC TG 1002, itens P2, P3, P8, P9, P11, P13, 3.2, 3.6, 3.7, 4.1 e 5.1; NBC TG 1001, itens P2, 3.5 e 6.2; ITG 1000 (2022), itens 10, 13 a 15, 21 a 23; ITG 2000 (R1), itens 12 e 13; Orientação Técnica CFC 1/2026, itens 5 e 6.