

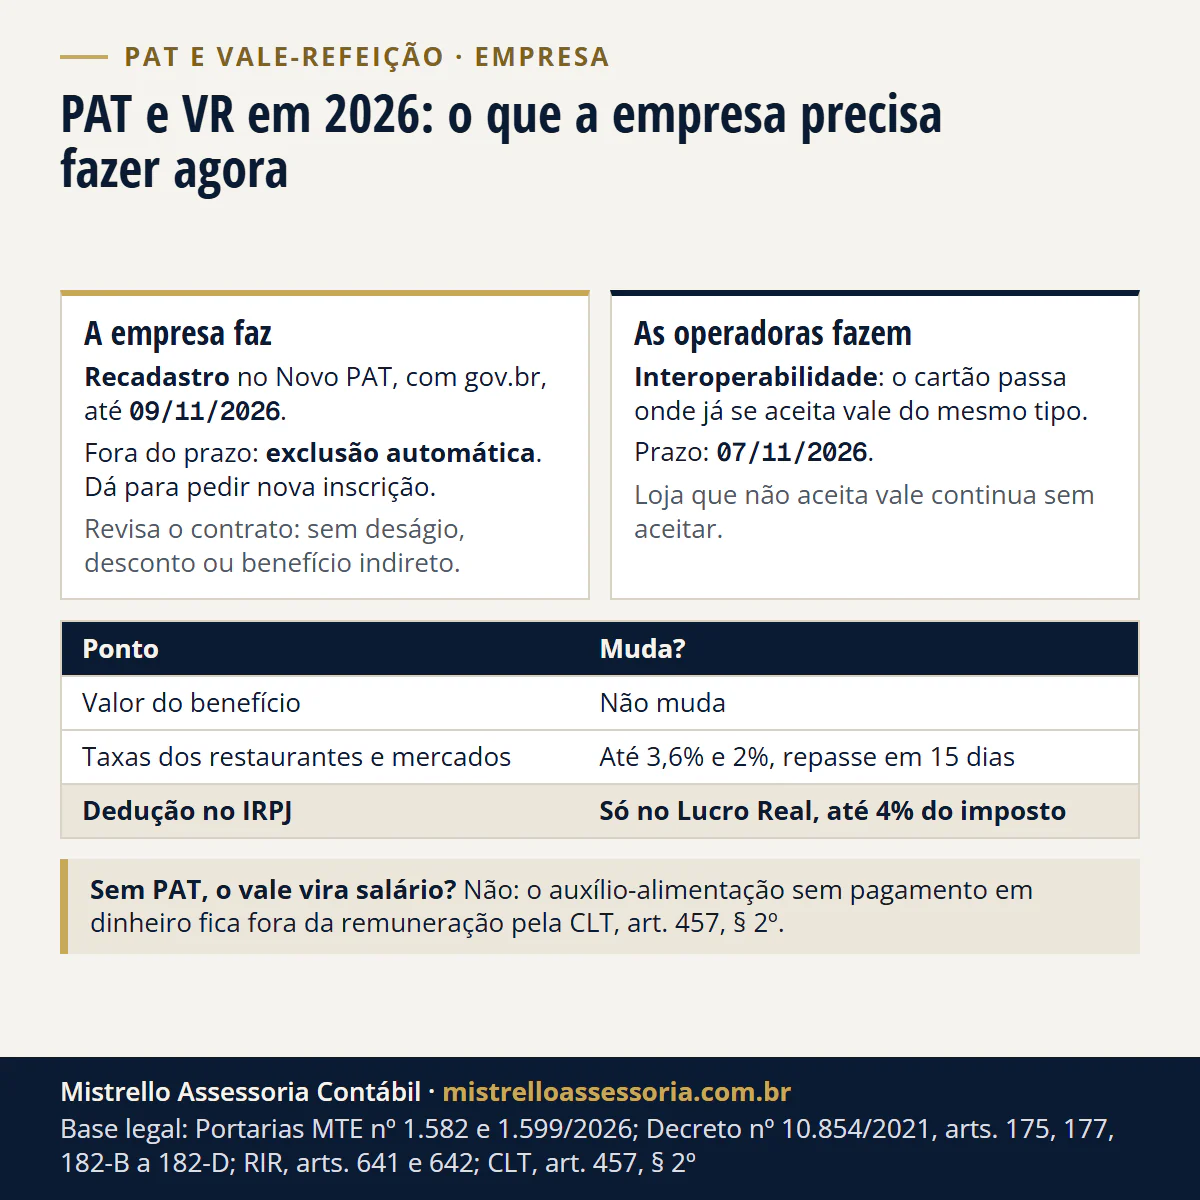
A empresa inscrita no PAT precisa se recadastrar no Novo PAT, com login gov.br, até 09/11/2026, ou é excluída automaticamente (Portarias MTE 1.582 e 1.599/2026). O prazo das operadoras para a interoperabilidade dos cartões vence em 07/11/2026 (Decreto 10.854, art. 182-D, II). O valor do benefício não muda.
A empresa inscrita no PAT precisa se recadastrar no Novo PAT, com login gov.br, até segunda-feira, 09/11/2026, ou é excluída do programa automaticamente (Portarias MTE 1.582/2026 e 1.599/2026). Em paralelo, as operadoras têm até 07/11/2026 para que o vale-refeição e o vale-alimentação passem em qualquer maquininha que já aceite vale (Decreto 10.854/2021, arts. 177 e 182-D, II, na redação do Decreto 12.712/2025). O valor do benefício não muda. Para a empresa, mudam o contrato com a operadora e o cuidado com o incentivo do IRPJ.
As regras abaixo foram conferidas no Planalto, no Diário Oficial da União e no site do Ministério do Trabalho e Emprego (MTE) em 05/11/2026. Elas valem para quem cuida do departamento pessoal e para o dono da empresa que dá VR ou VA.
Qual é o prazo do recadastramento no PAT e quem precisa fazer?
O prazo vai até 09/11/2026 e vale para toda empresa já inscrita no Programa de Alimentação do Trabalhador. A Portaria MTE 1.582/2026 estabelece a obrigatoriedade de recadastramento para todos os nutricionistas, as empresas beneficiárias, as empresas fornecedoras e as empresas facilitadoras registradas no PAT (Portaria MTE 1.582/2026, arts. 1º a 3º). Empresa beneficiária é a empregadora que dá o benefício aos seus trabalhadores, segundo a página do PAT no MTE.
O prazo original era de 30 dias. A Portaria MTE 1.599/2026 passou para 60 dias, contados da publicação, e o MTE escreve, na notícia de 10/09/2026, que o prazo termina em 9 de novembro de 2026. A notícia do MTE atualizada em 26/10/2026 repete que o prazo se encerra impreterivelmente nessa data e que, depois dele, o sistema atual do PAT será desativado.
Como fazer:
- Entre em novopat.trabalho.gov.br com a conta gov.br. O acesso é exclusivamente por autenticação no gov.br (art. 2º), e o sistema lista os CNPJs ligados ao seu CPF na Receita Federal, segundo a orientação do MTE para empresas beneficiárias.
- Faça o recadastramento integral. Os dados do sistema antigo não migram (art. 4º, parágrafo único): é preciso preencher de novo.
- Guarde o comprovante, que o Novo PAT emite em PDF segundo o manual da empresa beneficiária, e anote quem fez e quando. Se a pessoa que entra no gov.br não é sócia, confira antes se o CNPJ aparece para ela.
- Não deixe para o último dia. O prazo cai numa segunda-feira, e sistema novo em fim de prazo costuma ficar lento.
O que acontece se a empresa perder o prazo do PAT?
A empresa é excluída automaticamente do cadastro (Portaria MTE 1.582/2026, art. 4º). A exclusão não é definitiva: as empresas excluídas podem solicitar nova inscrição a qualquer tempo e ficam sujeitas às regras vigentes do novo sistema (art. 5º).
O que a exclusão atinge é o incentivo fiscal. Para usufruir dos benefícios fiscais do PAT, a empresa precisa requerer a inscrição no MTE (Decreto 10.854/2021, art. 168), e a dedução do IRPJ só se aplica a despesas com programas aprovados previamente (Decreto 9.580/2018, art. 644). Na nossa leitura desse texto, a despesa do período em que a empresa ficou fora do cadastro corre o risco de não entrar na dedução; quem perder o prazo deve pedir a nova inscrição logo. O vale que os empregados já recebem não deixa de existir, e a sua natureza não salarial não depende do PAT, como mostra a seção do imposto, mais abaixo.
O vale-refeição vai passar em qualquer maquininha? De quem é a obrigação?
Vai passar em qualquer maquininha que já aceite vale do mesmo tipo, e a obrigação é das operadoras, não da empresa. O decreto manda os arranjos de pagamento garantir a interoperabilidade plena, com o objetivo de compartilhar a rede credenciada de estabelecimentos comerciais, e proíbe tratar de forma diferente as transações de outro arranjo (Decreto 10.854/2021, art. 177, na redação do Decreto 12.712/2025).
O prazo das operadoras para adaptar regras e sistemas é de 360 dias contados da publicação do Decreto 12.712, que saiu no Diário Oficial de 12/11/2025 (art. 182-D, II). Pela regra de contagem do Código Civil (art. 132), o 360º dia é sábado, 07/11/2026. Você vai ver outras datas na imprensa; o decreto não traz data de calendário, só o prazo.
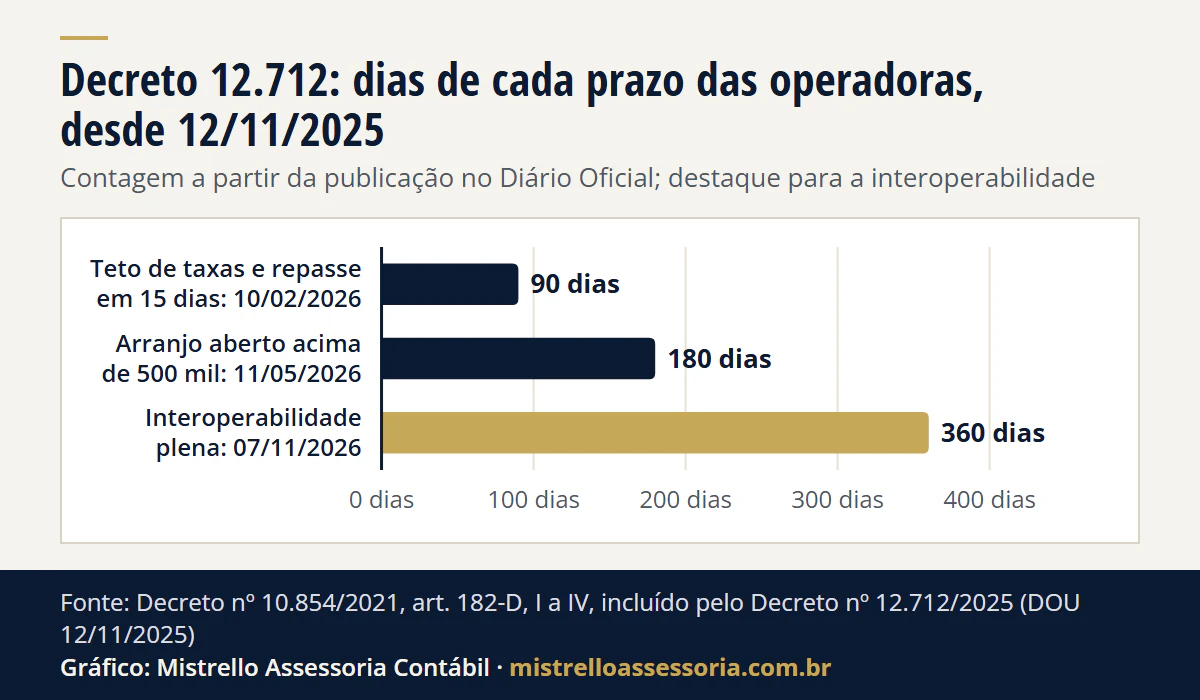
Ver os dados do gráfico
| Obrigação das operadoras | Dias desde 12/11/2025 |
|---|---|
| Teto de taxas e repasse em 15 dias: 10/02/2026 | 90 dias |
| Arranjo aberto acima de 500 mil: 11/05/2026 | 180 dias |
| Interoperabilidade plena: 07/11/2026 | 360 dias |
Três limites continuam:
- Loja que não aceita vale continua sem aceitar. O que se compartilha é a rede já credenciada, e a credenciadora confere se o estabelecimento vende refeição ou gêneros alimentícios (art. 170, § 2º, II).
- VR e VA seguem separados. O recurso só se usa conforme a modalidade do produto (art. 174, I, b): o VR onde aceita refeição, o VA onde aceita alimentação.
- Recusa depois do prazo vai ao MTE. As denúncias de irregularidade no PAT são feitas pelos canais do MTE (art. 181), e o MTE fiscaliza a interoperabilidade (art. 167, § 5º).
Pelo MTE, as regras do Decreto 12.712 valem para todas as empresas que dão VA ou VR, inscritas ou não no PAT (notícia de 22/07/2026); o próprio decreto se aplica, no que couber, ao auxílio-alimentação da Lei 14.442/2022 operado nos arranjos do PAT (Decreto 12.712/2025, art. 4º).
O que muda nas taxas e no contrato com a operadora?
As taxas que caíram são as cobradas dos restaurantes e mercados, não da empresa: o decreto limita a taxa de desconto (MDR) da credenciadora a 3,6% e a tarifa de intercâmbio a 2%, em qualquer transação, e veda qualquer outra taxa (art. 182-B). O repasse ao estabelecimento passou a ser em até 15 dias corridos da transação (art. 182-C); o MTE diz que o prazo médio anterior chegava a cerca de 30 dias. Esses 2 pontos valem desde 10/02/2026, o 90º dia; o MTE registra que as operadoras com liminar estão, por ora, protegidas de sanção só nesses 2 pontos.
Para a empresa, o que muda é o contrato. As perguntas e respostas do MTE dizem que contratos em desacordo com o decreto não podem ser prorrogados e que empresas e operadoras devem renegociar as cláusulas; o decreto proíbe a prorrogação de contrato em desconformidade (art. 175, § 3º, e art. 182-F, § 3º). Na renovação, confira 4 cláusulas:
- Desconto, rebate ou “taxa negativa” sobre o valor carregado nos cartões.
- Prazo de pagamento da empresa à operadora que deixe de ser pré-pago.
- Bônus, pontos, cashback ou pagamento de boletos oferecidos à empresa (art. 175, § 4º, I, e art. 175-A).
- Pacotes de academia, plano de saúde, cursos ou crédito ligados ao vale, que o Decreto 12.712 veda (art. 3º).
A portabilidade não mudou: o trabalhador pode pedir, sem custo, que o saldo vá para conta da mesma natureza e do mesmo produto em outra instituição, e pode cancelar a qualquer tempo (art. 182, na redação do Decreto 11.678/2023).
O que a empresa não pode receber da operadora, e qual a pena?
A empresa não pode exigir nem receber deságio ou desconto sobre o valor contratado, prazo de repasse que tire a natureza pré-paga do benefício, nem verbas e benefícios diretos ou indiretos que não sejam ligados à saúde e à segurança alimentar do trabalhador (Lei 14.442/2022, art. 3º; Lei 6.321/1976, art. 1º, § 4º). A regra é da empresa beneficiária, não só da operadora: as respostas de IA e boa parte das matérias tratam o fim do deságio como assunto das operadoras.
As penas para a empresa:
- Cancelamento da inscrição no PAT (Decreto 10.854, art. 175, § 2º), desde a data da primeira irregularidade, com perda do incentivo fiscal (Lei 6.321, art. 3º-A, II e III).
- Multa de R$ 5 mil a R$ 50 mil, em dobro na reincidência ou no embaraço à fiscalização (Lei 6.321, art. 3º-A, I; Lei 14.442, art. 4º, para o auxílio-alimentação).
- Responsabilidade pelas irregularidades a que der causa (Decreto 10.854, art. 174, § 6º).
A operadora que previr deságio no contrato também responde: multa no valor máximo e, na reincidência, multa em dobro e cancelamento do registro no PAT (art. 182-F).
O que muda e o que não muda para a empresa
| Ponto | Muda? | O que vale | Base |
|---|---|---|---|
| Cadastro no PAT | Sim | Recadastramento integral no Novo PAT até 09/11/2026, ou exclusão automática | Portarias MTE 1.582 e 1.599/2026 |
| Aceitação do cartão | Sim, por obrigação da operadora | Interoperabilidade da rede que aceita vale; prazo das operadoras em 07/11/2026 | Decreto 10.854, arts. 177 e 182-D, II |
| Contrato com a operadora | Sim | Sem deságio, sem prazo que tire o pré-pago, sem benefício indireto; sem prorrogação em desconformidade | Lei 14.442, art. 3º; Decreto 10.854, arts. 175 e 182-F |
| Orientação aos empregados | Sim, passa a estar escrita | A empresa orienta o uso correto dos cartões | Decreto 10.854, art. 174, § 5º |
| Taxas dos restaurantes e mercados | Sim, desde 10/02/2026 | Até 3,6% de MDR e 2% de intercâmbio; repasse em até 15 dias | Decreto 10.854, arts. 182-B e 182-C |
| Valor do benefício | Não | Definido pela empresa ou pela convenção coletiva | MTE, perguntas e respostas do decreto |
| Uso do benefício | Não | Só refeição ou gêneros alimentícios, conforme o tipo | Lei 14.442, art. 2º; Decreto 10.854, art. 174, I, b |
| Mesmo valor para todos no PAT | Não | O benefício do PAT tem o mesmo valor para todos os trabalhadores | Decreto 10.854, art. 172, parágrafo único |
| Natureza não salarial | Não | Auxílio-alimentação, sem pagamento em dinheiro, fora da remuneração | CLT, art. 457, § 2º |
| Portabilidade do saldo | Não | Gratuita, a pedido do trabalhador | Decreto 10.854, art. 182 |
Qual o efeito do PAT no imposto da empresa?
São 2 efeitos diferentes, e só um depende do PAT.
1. A natureza não salarial não depende do PAT. O auxílio-alimentação, vedado o pagamento em dinheiro, não integra a remuneração, não se incorpora ao contrato e não é base de incidência de encargo trabalhista e previdenciário (CLT, art. 457, § 2º). Dentro do PAT, o decreto repete: a parcela paga em instrumento de pagamento não tem natureza salarial e não é base do FGTS (Decreto 10.854, art. 178). Por isso, perder a inscrição não transforma o VR em salário; o cuidado é não pagar o vale em dinheiro.
2. A dedução no IRPJ depende do PAT e só existe no Lucro Real. A empresa pode deduzir do IRPJ devido o valor da alíquota do imposto aplicada sobre as despesas de custeio do PAT, limitado a 4% do imposto devido em cada período, e o excesso pode ir para os 2 anos-calendário seguintes (RIR, arts. 641 e 642; Lei 9.532/1997, art. 5º). O adicional de 10% não admite dedução (Lei 9.249/1995, art. 3º, § 4º). No Lucro Presumido e no arbitrado, nenhuma dedução de incentivo fiscal é permitida (Lei 9.532/1997, art. 10). Pelo RIR, a dedução alcança os empregados que recebem até 5 salários mínimos e a parcela do benefício de até 1 salário mínimo (art. 645, § 1º, na redação do Decreto 10.854), e as despesas do PAT ficam destacadas na contabilidade (art. 646).
Para a empresa do Lucro Real, o vale também é despesa dedutível na apuração do lucro quando fornecido a todos os empregados, e o incentivo se soma a ela (RIR, art. 383). Se a sua empresa está no Presumido ou no Simples, a inscrição no PAT não gera dedução no IRPJ (no Simples, a Lei Complementar 123/2006, art. 24, veda o uso de incentivo fiscal); a escolha do regime está em Simples, Presumido ou Real: como escolher, e quem é obrigado ao Real está em Lucro Real: quem é obrigado e quando compensa.
Um caso, na prática
Exemplo ilustrativo, com dados hipotéticos. Uma indústria de Porto Alegre/RS no Lucro Real anual tem 40 empregados, todos com salário até 5 salários mínimos, e dá VR de R$ 700 por mês a cada um (abaixo de 1 salário mínimo, o teto do art. 645, § 1º, II, do RIR), por cartão de uma operadora inscrita no PAT. O lucro real do ano é de R$ 2 milhões.
- Recadastro: a responsável pelo DP entra no Novo PAT com o gov.br, confere o CNPJ, refaz o cadastro completo e guarda o comprovante antes de sexta-feira, 06/11/2026.
- Contrato: a operadora oferecia 2% de desconto sobre o valor carregado. A empresa pede a retirada da cláusula, porque receber deságio leva ao cancelamento da inscrição (Decreto 10.854, art. 175, § 2º).
- Empregados: o DP avisa que o cartão passa onde já se aceita VR, também em maquininha de outra bandeira, e que loja que não aceita vale continua sem aceitar.
- Imposto: a despesa do ano é de R$ 336 mil (40 x R$ 700 x 12). A alíquota de 15% sobre ela dá R$ 50.400. O IRPJ de 15% sobre o lucro real é de R$ 300 mil, e 4% disso são R$ 12 mil: a dedução do ano fica em R$ 12 mil, e os R$ 38.400 que sobram podem ir para os 2 anos seguintes (RIR, art. 642). O adicional de 10% (R$ 176 mil) é pago inteiro.
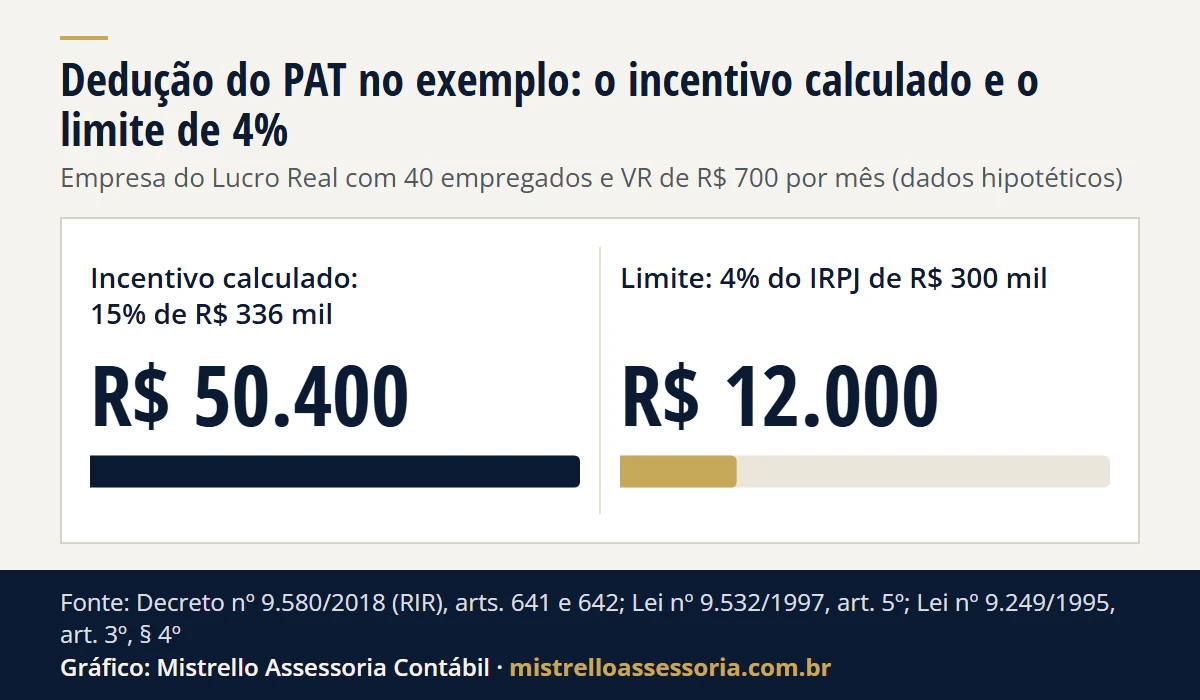
Ver os dados do gráfico
| Conta do exemplo | Valor no ano, em reais |
|---|---|
| Incentivo calculado: 15% de R$ 336 mil | R$ 50.400 |
| Limite: 4% do IRPJ de R$ 300 mil | R$ 12.000 |
Se a mesma empresa estivesse no Lucro Presumido, a conta do item 4 não existiria (Lei 9.532/1997, art. 10), mas o recadastro e as regras do contrato seriam iguais. A folha, o eSocial e os benefícios do dia a dia estão na página de departamento pessoal. O custo total de cada empregado, com encargos e benefícios, está em quanto custa um funcionário para a empresa em 2026.
O que fazemos para a empresa que dá VR ou VA
Orientamos o recadastro no Novo PAT e conferimos o comprovante, revisamos o contrato com a operadora contra as vedações da Lei 14.442 e do Decreto 10.854, lançamos o benefício na folha e no eSocial e, no Lucro Real, apuramos a dedução do PAT com o limite de 4% e o saldo para os anos seguintes. É parte do trabalho de departamento pessoal, integrado à contabilidade para empresas. O escritório fica em Porto Alegre/RS e atende online, por escrito. Para conferir o PAT da sua empresa antes de 09/11, fale com o contador.
Fontes oficiais: Decreto 12.712/2025 no Planalto, página do PAT no MTE e perguntas e respostas do decreto (MTE).
Bases legais: Portaria MTE nº 1.582/2026, arts. 1º a 5º (recadastramento obrigatório no Novo PAT, acesso pelo gov.br, exclusão automática e nova inscrição); Portaria MTE nº 1.599/2026, art. 1º (prazo de 60 dias, que o MTE fixa em 09/11/2026); Decreto nº 10.854/2021, arts. 174, §§ 5º e 6º, 175, 177, 182, 182-B, 182-C, 182-D e 182-F, na redação dos Decretos nº 11.678/2023 e nº 12.712/2025; Decreto nº 12.712/2025, arts. 3º e 4º (benefícios vedados e aplicação ao auxílio-alimentação da Lei 14.442); Lei nº 6.321/1976, arts. 1º, § 4º, e 3º-A (vedações à empresa beneficiária, multa, cancelamento e perda do incentivo); Lei nº 14.442/2022, arts. 2º a 4º (uso do auxílio-alimentação, vedações ao empregador e multa); CLT, art. 457, § 2º (auxílio-alimentação não pago em dinheiro não integra a remuneração); Decreto nº 9.580/2018 (RIR), arts. 383, 641, 642, 644, 645, § 1º, e 646 (dedução do PAT no IRPJ); Lei nº 9.532/1997, arts. 5º e 10 (limite de 4% e vedação no lucro presumido e arbitrado); Lei nº 9.249/1995, art. 3º, § 4º (adicional do IRPJ sem deduções).