

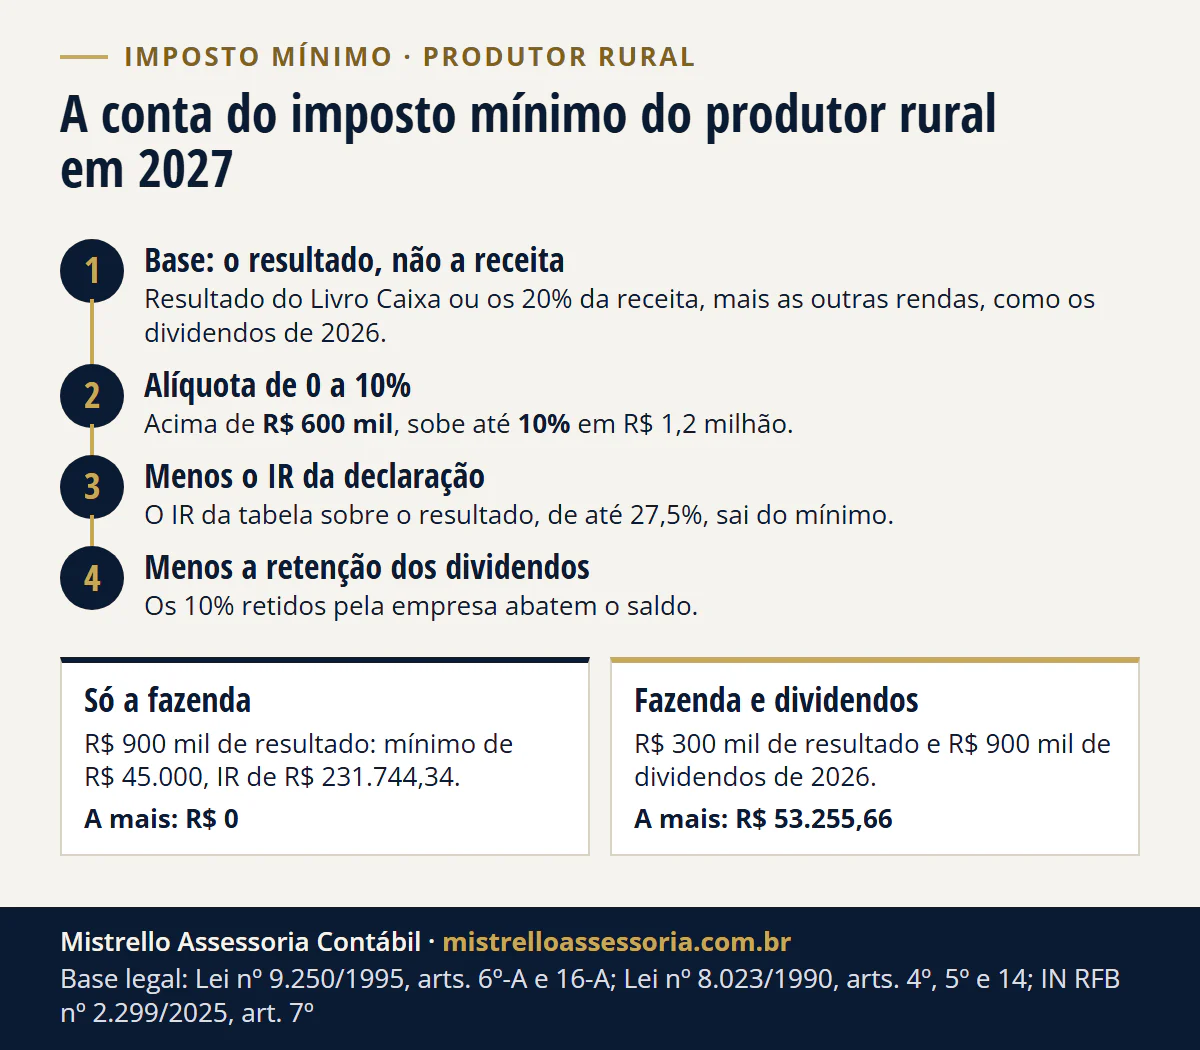
Só paga mais quem soma ao resultado muita renda isenta. Quem recebe mais de R$ 600 mil em 2026 apura o imposto mínimo, de até 10%, na declaração de 2027 (Lei 9.250/1995, art. 16-A). Entra o resultado rural, não a receita, e o IR da tabela sobre ele é abatido. Como esse IR passa de 24%, o resultado rural sozinho, na prática, não gera nada a pagar.
- R$ 0 a mais para quem vive só do resultado rural, no exemplo de R$ 900 mil
- R$ 53,3 mil a mais com R$ 300 mil de resultado e R$ 900 mil de dividendos de 2026
- 10% é o teto do mínimo; o IR da tabela sobre o resultado passa de 24%
Paga mais quem soma ao resultado dividendos de lucros de 2026 da empresa rural ou da holding. Aqui estão o que entra e o que sai da conta, a opção pelos 20% da receita, o prejuízo compensado e 4 exemplos em reais. A rotina do setor está em contabilidade para o agro.
O produtor rural paga o imposto mínimo em 2027?
Apura o mínimo se a soma dos rendimentos de 2026 passar de R$ 600 mil, mas o valor a pagar costuma ser zero. O imposto mínimo vale a partir da declaração de 2027, que acerta o ano de 2026 (Lei 9.250/1995, art. 16-A, incluído pela Lei 15.270/2025).
A conta tem 3 passos:
- Alíquota: sobe de 0 a 10% entre R$ 600 mil e R$ 1,2 milhão, pela fórmula (base ÷ 60.000) menos 10; a partir de R$ 1,2 milhão, 10% (§ 2º).
- Abatimentos: o IR devido na declaração, o IR retido de forma exclusiva ou pago de forma definitiva sobre rendimentos da base, o IR da Lei 14.754/2023 e o redutor (§ 3º). Se a conta der negativa, o mínimo é zero (§ 4º).
- Retenção: do que sobra, sai a retenção de 10% dos dividendos, e o saldo vai para o imposto a pagar ou a restituir (§§ 5º e 6º).
A base inteira, com os 12 incisos do que sai, está em imposto mínimo: quanto paga quem ganha mais de R$ 600 mil.
Entra a receita ou o resultado da atividade rural?
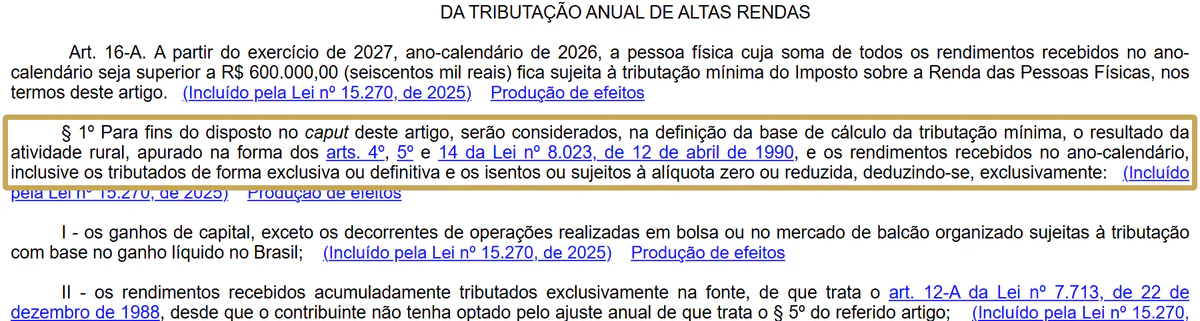
Entra o resultado. A lei põe na base “o resultado da atividade rural, apurado na forma dos arts. 4º, 5º e 14” da Lei 8.023/1990 (art. 16-A, § 1º). O resultado é a receita recebida menos as despesas pagas no ano, e o investimento conta como despesa no mês do pagamento (Lei 8.023/1990, art. 4º).
Exemplo de uma linha: R$ 4 milhões de receita e R$ 3,1 milhões de despesas e investimentos pagos dão R$ 900 mil de resultado. É esse valor que entra na conta, não os R$ 4 milhões.
E os R$ 600 mil? Pela letra da lei, o § 1º define a base “para fins do disposto no caput”, então a conta do limite usa o resultado, não a receita. A Receita ainda não publicou como o programa da declaração de 2027 vai medir isso; o programa costuma sair entre fevereiro e março.
Por que o IR da tabela já cobre o mínimo de quem vive da fazenda?
Porque o mínimo vai até 10%, e o IR da tabela sobre o resultado passa de 24% a partir de R$ 600 mil. O IR devido na declaração é abatido do mínimo (art. 16-A, § 3º, I). Se tudo o que entra na base é tributado pela tabela, o abatimento passa do mínimo, salvo deduções fora do comum.
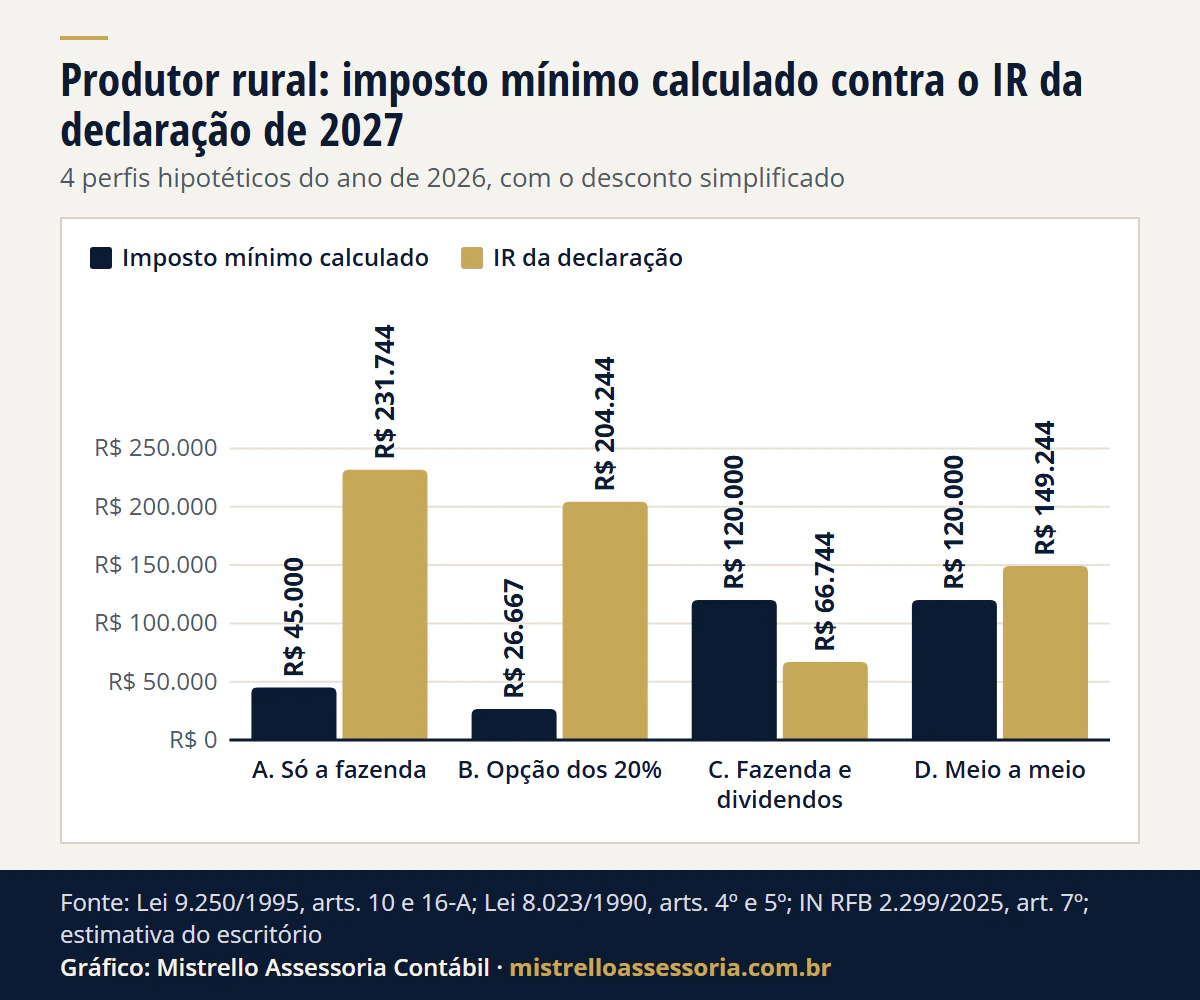
Exemplos hipotéticos, sem cliente real. Produtor rural pessoa física, ano de 2026, declaração de 2027, sem outras rendas além das indicadas e com o desconto simplificado de R$ 17.640 (Lei 9.250/1995, art. 10, X). Na fazenda, R$ 4 milhões de receita e R$ 3,1 milhões de despesas pagas.
| Perfil | Base do mínimo | Mínimo calculado | IR da declaração | Mínimo a pagar |
|---|---|---|---|---|
| A. Só a fazenda, pelo Livro Caixa | R$ 900.000,00 | 5%: R$ 45.000,00 | R$ 231.744,34 | R$ 0,00 |
| B. A mesma fazenda, com a opção dos 20% | R$ 800.000,00 | 3,33%: R$ 26.666,67 | R$ 204.244,34 | R$ 0,00 |
| C. R$ 300 mil de resultado e R$ 900 mil de dividendos de 2026 | R$ 1.200.000,00 | 10%: R$ 120.000,00 | R$ 66.744,34 | R$ 53.255,66 |
| D. R$ 600 mil de resultado e R$ 600 mil de dividendos de 2026 | R$ 1.200.000,00 | 10%: R$ 120.000,00 | R$ 149.244,34 | R$ 0,00 |
Como se chega aos números:
- IR da declaração: resultado menos R$ 17.640, vezes 27,5%, menos R$ 10.904,66, pela tabela anual do exercício de 2027 (IN RFB 2.299/2025, art. 7º). No A: R$ 882.360 x 27,5% = R$ 242.649,00, menos R$ 10.904,66 = R$ 231.744,34, ou 25,75% do resultado.
- Alíquota: no A, 900.000 ÷ 60.000 menos 10 = 5%; no B, 800.000 ÷ 60.000 menos 10 = 3,33%; no C e no D, 10%, porque a base chega a R$ 1,2 milhão.
- Mínimo a pagar: o mínimo calculado menos o IR da declaração; negativo vira zero (§ 4º).
Ver os dados do gráfico
| Perfil | Imposto mínimo calculado | IR da declaração |
|---|---|---|
| A. Só a fazenda | R$ 45.000 | R$ 231.744 |
| B. Opção dos 20% | R$ 26.667 | R$ 204.244 |
| C. Fazenda e dividendos | R$ 120.000 | R$ 66.744 |
| D. Meio a meio | R$ 120.000 | R$ 149.244 |
O perfil D mostra a regra: o IR da tabela sobre R$ 600 mil de resultado rural cobre o mínimo de R$ 1,2 milhão de base, dividendos incluídos. O resultado rural tributado funciona como um colchão contra o mínimo.
Quem optou pelos 20% da receita paga o imposto mínimo?
Não por causa da opção. Com ela, o resultado positivo fica limitado a 20% da receita bruta do ano (Lei 8.023/1990, art. 5º; RIR, art. 63). Como a base do mínimo usa o resultado “apurado na forma” do art. 5º, são os 20% que entram, e a parcela isenta da atividade rural sai (art. 16-A, § 1º, VIII).
A mesma base menor entra nas duas contas: no IR da tabela e no mínimo. No perfil B, os 20% de R$ 4 milhões dão R$ 800 mil; o IR da declaração, de R$ 204.244,34, passa do mínimo de R$ 26.666,67. A opção não cria complemento de imposto mínimo para quem só tem a fazenda.
O custo da opção é outro: quem escolhe os 20% perde o direito de compensar todo o prejuízo de anos anteriores ao da opção (RIR, art. 59). A opção também não dispensa a prova das receitas e das despesas (art. 63, § 1º).
Como a Receita vai mostrar a parcela isenta no programa da declaração de 2027 ainda não foi publicado. A comparação entre os 20% e o Livro Caixa está em presumido (20%) ou livro-caixa e na calculadora de presumido x livro-caixa.
Quando o produtor rural paga mais: dividendos, arrendamento e aplicações?
Quando soma ao resultado muita renda que entra na base sem IR da tabela, como os dividendos de lucros de 2026. O arrendamento já paga a tabela; as aplicações do agro ficam quase todas fora. A lista do que costuma aparecer na vida do produtor:
| Rendimento | Na base do mínimo? | O que abate | Base |
|---|---|---|---|
| Resultado rural pelo Livro Caixa | Entra o resultado | O IR da declaração | Art. 16-A, § 1º e § 3º, I |
| Resultado pela opção dos 20% | Entram os 20%; a parcela isenta sai | O IR da declaração | Lei 8.023, art. 5º; art. 16-A, § 1º, VIII |
| Arrendamento com valor fixo | Entra, como aluguel | O IR da declaração | RIR, art. 41, I e II |
| Parceria com partilha de risco | Entra como resultado rural | O IR da declaração | RIR, art. 52, parágrafo único |
| Dividendos de lucros de 2026 | Entram, isentos no ajuste | A retenção de 10%, depois do mínimo, e o redutor | Art. 16-A, §§ 3º, V, e 5º; art. 16-B |
| Lucros até 2025 aprovados até 31/12/2025 (31/01/2026 pela liminar do STF) | Ficam fora, pagos de 2026 a 2028 nos termos da aprovação | Nada a abater | Art. 16-A, § 1º, XII |
| LCA, CRA, CDCA, CDA e WA | Ficam fora | Nada a abater | Art. 16-A, § 1º, VI |
| CPR com liquidação financeira negociada no mercado | Fica fora | Nada a abater | Art. 16-A, § 1º, VII |
| Fiagro só em bolsa ou balcão organizado, com 100 cotistas ou mais | Fica fora | Nada a abater | Art. 16-A, § 1º, V, “j” |
| CDB, Tesouro e fundos | Entram | O IR retido de forma exclusiva | Art. 16-A, § 3º, II |
| Ganho na venda da terra | Fica fora | Imposto próprio de ganho de capital | Art. 16-A, § 1º, I |
A diferença entre arrendamento e parceria está em arrendamento ou parceria rural; o imposto da venda da terra, em venda de imóvel rural.
O perfil C em detalhe. O produtor tem R$ 300 mil de resultado e recebe R$ 75 mil por mês de dividendos de lucros de 2026 da empresa rural. Como passa de R$ 50 mil no mês, a empresa retém 10% sobre o total: R$ 7.500 por mês, R$ 90.000 no ano (art. 6º-A).
Na declaração de 2027, o mínimo a pagar é de R$ 53.255,66. Dele sai a retenção de R$ 90.000, e a diferença de R$ 36.744,34 reduz o saldo a pagar da declaração ou aumenta a restituição (art. 16-A, §§ 5º e 6º).
No fim, dos R$ 90 mil retidos em 2026, ficam R$ 53.255,66 como imposto. Até 2025, os mesmos dividendos não pagavam nada.
A conta supõe que não há redutor. Ele só aparece se a empresa pagou IRPJ e CSLL acima de cerca de 28,08% do lucro contábil, porque o mínimo dos dividendos dá 5,92% deles e a soma não pode passar de 34% (art. 16-B). O que pedir à empresa está em redutor do imposto mínimo.
A partir de quanto de dividendos o mínimo aparece? Com o resultado rural tributado pela tabela, sem outras rendas e sem redutor:
| Resultado rural no ano | IR da declaração | O mínimo aparece com dividendos acima de cerca de |
|---|---|---|
| R$ 100.000 | R$ 11.744,34 | R$ 600.600 |
| R$ 200.000 | R$ 39.244,34 | R$ 670.500 |
| R$ 300.000 | R$ 66.744,34 | R$ 700.400 |
| R$ 450.000 | R$ 107.994,34 | R$ 709.100 |
| R$ 600.000 | R$ 149.244,34 | R$ 892.500 |
A conta acha o ponto em que o mínimo calculado sobre resultado mais dividendos iguala o IR da declaração, arredondado para cima na centena. A partir de R$ 1,2 milhão de base, o ponto é o IR dividido por 10%. A retenção de 10% não muda o ponto: ela é antecipação e abate o mínimo.
A regra da retenção está em dividendos com 10% em 2026; a escolha do regime da empresa rural, em empresa rural no Presumido ou no Real.
O prejuízo rural compensado diminui o imposto mínimo?
Diminui a base. O § 1º manda apurar o resultado também pelo art. 14 da Lei 8.023/1990, que permite compensar o prejuízo com o resultado positivo dos anos seguintes (Lei 8.023/1990, art. 14; Lei 9.250/1995, art. 19). O resultado depois da compensação é o que entra no mínimo.
O prejuízo vale só com prova. O Livro Caixa é obrigatório acima de R$ 56 mil de receita no ano, e sem ele o resultado é arbitrado em 20% da receita (Lei 9.250/1995, art. 18). Acima de R$ 4,8 milhões de receita, ele vai em arquivo digital, o LCDPR (IN SRF 83/2001, art. 23-A).
Lembre: quem opta pelos 20% perde o saldo de prejuízo de anos anteriores (RIR, art. 59). O passo a passo está em prejuízo rural: como compensar e em LCDPR na prática.
O que o produtor faz até 31/12/2026?
- Some a renda de 2026 que entra na base e separe o que fica fora: LCA, CRA, CPR negociada no mercado, venda da terra e lucros até 2025 aprovados no prazo.
- Feche o Livro Caixa, ou o LCDPR acima de R$ 4,8 milhões, com a nota de cada despesa e investimento pagos no ano.
- Compare o resultado real com os 20% da receita, lembrando que a opção apaga o prejuízo acumulado.
- Confira o saldo de prejuízo rural que ainda pode compensar.
- Peça à empresa rural ou à holding o total de dividendos de 2026, a retenção feita e os dados do redutor: IRPJ, CSLL e lucro contábil.
- Guarde a ata que aprovou os lucros até 2025, se houver, para provar o inciso XII: aprovação até 31/12/2025, ou até 31/01/2026 pela liminar do STF, ainda sem referendo do plenário.
Como trabalhamos
Montamos a base do imposto mínimo de 2026 com o Livro Caixa ou o LCDPR, comparamos o resultado real com os 20% da receita e projetamos o mínimo com os dividendos da empresa rural, antes da declaração de 2027.
Fechamos a declaração com a atividade rural, o prejuízo a compensar e a retenção dos dividendos. É parte da contabilidade para o agro do escritório em Porto Alegre/RS, com atendimento online, por escrito, em todo o Brasil. O que mais muda na declaração está em IRPF 2027: o que muda.
Fontes e legislação
- Planalto: Lei 9.250/1995, arts. 6º-A, 10, 16-A, 16-B, 18 e 19; Lei 15.270/2025; Lei 8.023/1990, arts. 4º, 5º e 14; Decreto 9.580/2018 (RIR), arts. 41, 52, 59 e 63.
- Receita Federal: IN SRF 83/2001, art. 23-A; IN RFB 2.299/2025, art. 7º (tabela anual do exercício de 2027).
- STF: andamento da ADI 7.912 (decisão cautelar de 26/12/2025, referendo destacado para o plenário presencial, sem data) e notícia do STF sobre o prazo de 31/01/2026.
Regras conferidas na fonte oficial em 20/11/2026 e reconferidas em 21/11/2026, com o andamento do STF. Os exemplos usam valores hipotéticos; as contas e os pontos de virada são cálculo do escritório sobre as regras, refeitos na mesma data. Esta análise não substitui o exame do caso concreto.
Bases legais deste artigo
- Lei nº 9.250/1995, art. 16-A, caput e §§ 1º a 6º, incluído pela Lei nº 15.270/2025 (imposto mínimo, resultado rural na base e parcela isenta fora, § 1º, VIII)
- Lei nº 9.250/1995, arts. 6º-A e 16-B, incluídos pela Lei nº 15.270/2025 (retenção de 10% e redutor)
- Lei nº 9.250/1995, arts. 10, X, 18 e 19 (desconto simplificado, Livro Caixa e prejuízo rural)
- Lei nº 8.023/1990, arts. 4º, 5º e 14 (resultado, opção pelos 20% da receita e prejuízo)
- Decreto nº 9.580/2018 (RIR), arts. 41, I e II, 52, parágrafo único, 59 e 63 (arrendamento, parceria e a opção pelos 20%)
- Instrução Normativa SRF nº 83/2001, art. 23-A (LCDPR acima de R$ 4,8 milhões)
- Instrução Normativa RFB nº 2.299/2025, art. 7º (tabela anual do exercício de 2027)
- STF, ADIs 7.912 e 7.914, decisão cautelar de 26/12/2025 (aprovação dos lucros de 2025 até 31/01/2026, ainda sem referendo)