

Só a pessoa física que vira contribuinte de IBS e CBS. A partir de 1º/01/2027, o autônomo habitual acima do limite do nanoempreendedor e quem aluga mais de 3 imóveis com receita acima de R$ 240 mil se inscrevem no CNPJ antes de operar (Decreto 12.955/2026, art. 105). Não é abrir empresa: o cadastro vale só para IBS e CBS.
- 01/01/2027 CNPJ da pessoa física contribuinte de IBS e CBS
- R$ 240 mil e mais de 3 imóveis: o aluguel que obriga
- 31/12/2028 fim da dispensa do nanoempreendedor, do produtor e do caminhoneiro
Ficam de fora até 31/12/2028 o produtor rural e o caminhoneiro autônomo que não são contribuintes (Ato Conjunto RFB/CGIBS 8/2026, publicado em 18/11) e o nanoempreendedor (Ato Conjunto 6/2026). Quem já é MEI tem CNPJ. Até 31/12/2026, vale o CPF. Abaixo, a tabela por perfil, as regras do aluguel e o que fazer antes de janeiro.
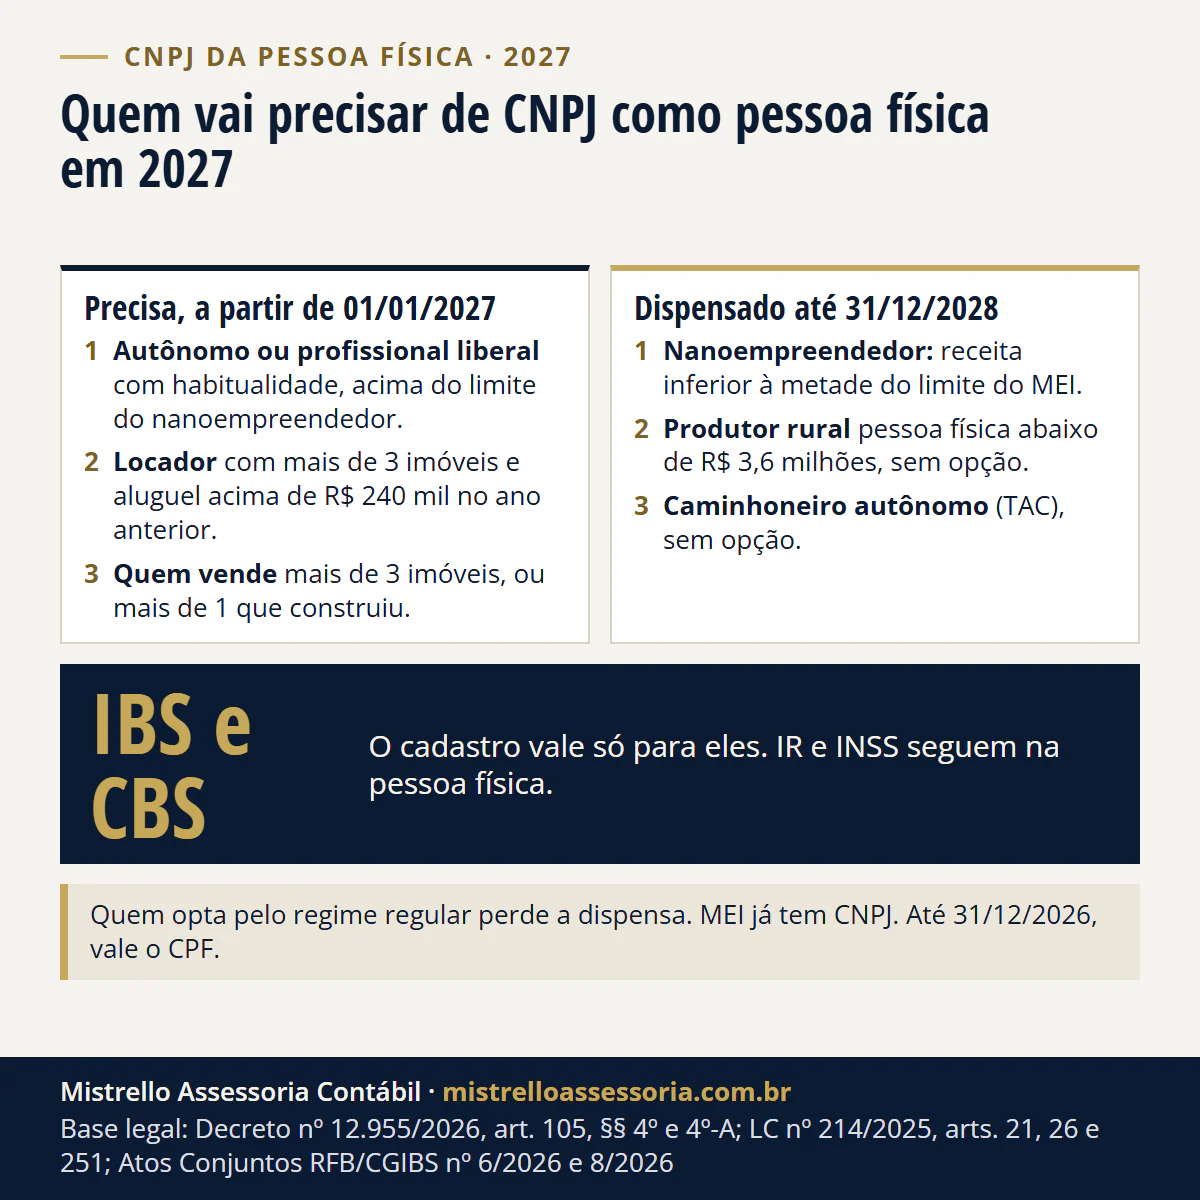
Quem vai precisar de CNPJ como pessoa física em 2027?
Precisa a pessoa física que é contribuinte ou responsável pelo IBS e pela CBS. A inscrição vem antes do início das atividades, e a obrigação produz efeitos a partir de 1º/01/2027 (Decreto 12.955/2026, art. 105, § 4º-A, I).
| Perfil | Precisa de CNPJ em 2027? | Por quê | Base |
|---|---|---|---|
| Autônomo ou profissional liberal que atende com habitualidade, acima do limite do nanoempreendedor | Sim, a partir de 01/01/2027, antes de operar | É contribuinte de IBS e CBS | LC 214, art. 21, I; RCBS, art. 105, caput e § 4º-A, I |
| Nanoempreendedor (receita inferior à metade do limite do MEI, sem ser MEI) | Não, dispensado até 31/12/2028 (na CBS, sem prazo) | Não é contribuinte; a dispensa cai se optar pelo regime regular | LC 214, art. 26, IV; Ato Conjunto 6/2026; Decreto 13.140/2026 |
| MEI | Já tem CNPJ | Nada novo de cadastro | LC 123, art. 18-A |
| Locador com mais de 3 imóveis e receita acima de R$ 240 mil no ano anterior | Sim | Contribuinte do regime regular | LC 214, art. 251, § 1º, I; RCBS, art. 382, I |
| Locador com até 3 imóveis, qualquer valor | Não | Não preenche os 2 requisitos | LC 214, art. 251, § 1º, I, b |
| Quem vende mais de 3 imóveis (ou mais de 1 que construiu) | Sim: desde 01/01/2027, se passou do limite em 2026; senão, a partir da venda que passa o limite | Contribuinte do regime regular | LC 214, art. 251, §§ 1º, II e III, e 2º, I |
| Produtor rural PF com receita inferior a R$ 3,6 milhões, sem opção | Não, dispensado até 31/12/2028 | Não é contribuinte | LC 214, art. 164; Ato Conjunto 8/2026, art. 2º, I |
| Caminhoneiro autônomo (TAC) sem opção | Não, dispensado até 31/12/2028 | Não é contribuinte | LC 214, art. 26, VII; Ato Conjunto 8/2026, art. 2º, II |
| Empregado, aposentado, quem só recebe rendimentos | Não | Não fornece bens ou serviços como atividade | LC 214, art. 21, I |
CNPJ técnico é abrir empresa?
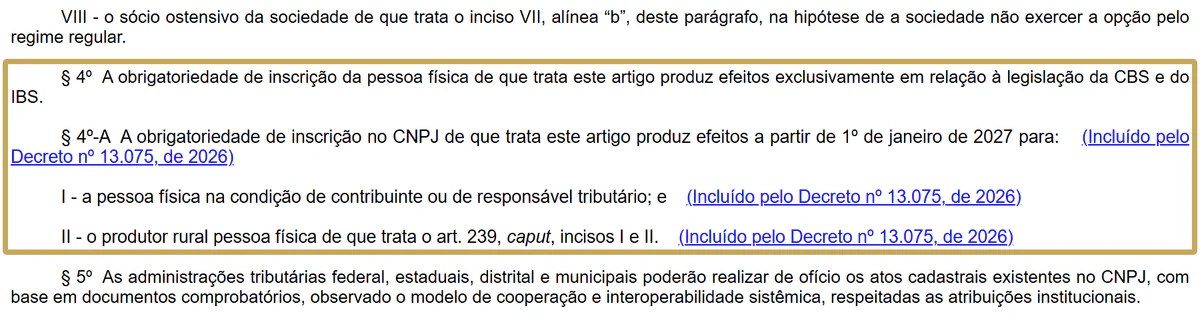
Não. “CNPJ técnico” é o apelido que pegou; a expressão aparece no comunicado do comitê gestor da NFS-e de 07/08/2026. O regulamento fala em inscrição da pessoa física no CNPJ, que “produz efeitos exclusivamente em relação à legislação da CBS e do IBS” (Decreto 12.955/2026, art. 105, § 4º).
Você continua pessoa física. O imposto de renda segue as regras da pessoa física (carnê-leão ou retenção na fonte, e a declaração anual), e o INSS, como contribuinte individual. O cadastro não transforma o seu CPF em empresa. Como o autônomo declara e paga o IR está em autônomo: como declarar e pagar imposto de renda.
Autônomo e profissional liberal: quando vira contribuinte?
A lei põe como contribuinte o fornecedor que opera no desenvolvimento de atividade econômica, de modo habitual ou em volume que caracterize atividade econômica, ou de forma profissional, “ainda que a profissão não seja regulamentada” (LC 214/2025, art. 21, I). Basta um dos três critérios.
Quem presta um serviço isolado, sem habitualidade e sem atuar de forma profissional, não se enquadra no art. 21. A lei não fixa número de serviços nem valor para isso: o que conta é a atividade, não o nome da profissão.
A saída pela receita é o nanoempreendedor: a pessoa física com receita bruta inferior a 50% do limite do MEI que não aderiu ao MEI (LC 214/2025, art. 26, IV). Com o limite de 2026, de R$ 81 mil, a metade é R$ 40.500.
Em 2027, o teto do MEI sobe para R$ 110 mil (LC 238/2026, art. 2º), e a Receita ainda não disse se a conta de 2027 usa o teto novo, que daria R$ 55.000. Por isso, os exemplos abaixo ficam fora dessa faixa de dúvida.
A lei também manda observar, no nanoempreendedor, os §§ 4º e 4º-B do art. 18-A da LC 123, as mesmas restrições do MEI. Para quem exerce profissão vedada ao MEI, como médico, psicólogo ou advogado, não localizamos ato que diga se essa saída vale. A leitura está em quem não pode ser MEI.
Quem já é MEI tem CNPJ e não precisa de outro: paga a CBS e o IBS dentro do DAS, como mostramos em MEI em 2027.
Exemplos hipotéticos, sem cliente (a mesma receita em 2026 e em 2027):
| Caso | Receita por ano | Em 2027 |
|---|---|---|
| Designer que presta serviço todo mês | R$ 90.000 | Acima de R$ 40.500 e de R$ 55.000: é contribuinte e se inscreve no CNPJ antes de emitir a 1ª nota de 2027 |
| Professora particular, ocupação da lista do MEI, sem ter aderido ao MEI | R$ 30.000 | Abaixo de R$ 40.500: é nanoempreendedora e está dispensada do CNPJ até 31/12/2028 |
Quem aluga ou vende imóvel como pessoa física precisa de CNPJ?
Só quem passa dos limites da lei. No aluguel, a pessoa física vira contribuinte do regime regular quando, no ano anterior, a receita passou de R$ 240 mil e os contratos tiveram mais de 3 imóveis distintos, os dois juntos (LC 214/2025, art. 251, § 1º, I).
| Situação | Vira contribuinte? | Quando | Base |
|---|---|---|---|
| Aluguel: receita acima de R$ 240 mil e mais de 3 imóveis no ano anterior | Sim | 1º de janeiro do ano seguinte | LC 214, art. 251, § 1º, I |
| Aluguel no próprio ano acima de R$ 288 mil (20% sobre R$ 240 mil, antes da correção) | Sim, só se forem mais de 3 imóveis | No próprio ano | LC 214, art. 251, § 2º, II; RCBS, art. 382, § 1º, III |
| Venda de mais de 3 imóveis (no patrimônio há menos de 5 anos) | Sim | No ano seguinte; no próprio ano, a partir da 4ª venda | LC 214, art. 251, §§ 1º, II, 2º, I, e 3º; RCBS, art. 382, § 1º, I |
| Venda de mais de 1 imóvel construído pelo próprio vendedor nos 5 anos anteriores | Sim | No ano seguinte; no próprio ano, a partir da 2ª venda | RCBS, art. 382, III e § 1º, II |
| Fração ideal de imóvel em condomínio | Conta como imóvel distinto, com a receita proporcional | Na contagem dos 3 | RCBS, art. 382, § 9º |
Com até 3 imóveis, o aluguel não enquadra a pessoa física, qualquer que seja o valor. Nem os R$ 288 mil no próprio ano mudam isso: o regulamento manda observar a mesma quantidade de imóveis (Decreto 12.955/2026, art. 382, § 1º, III).
Exemplo hipotético, sem cliente: três locadores pessoa física e o aluguel recebido em 2026.
| Locador | Imóveis | Aluguel em 2026 | Em 2027 |
|---|---|---|---|
| 5 apartamentos a R$ 6.000 por mês | 5 | R$ 360.000 | Contribuinte desde 01/01/2027, com CNPJ |
| 3 salas comerciais | 3 | R$ 400.000 | Não: são só 3 imóveis |
| 4 casas | 4 | R$ 200.000 | Não em janeiro; vira no próprio ano se passar de R$ 288.000, mais a correção |
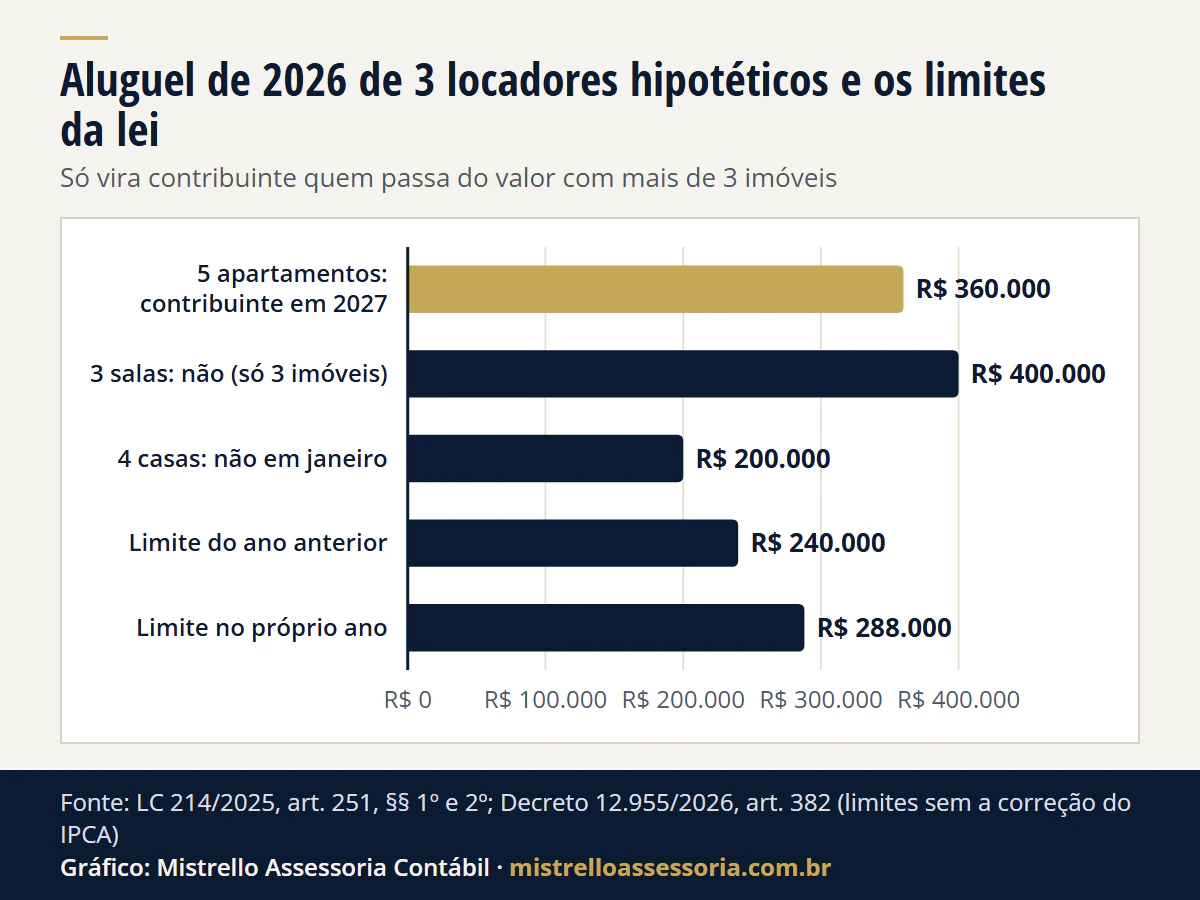
Ver os dados do gráfico
| Locador ou limite | Receita de aluguel no ano |
|---|---|
| 5 apartamentos: contribuinte em 2027 | R$ 360.000 |
| 3 salas: não (só 3 imóveis) | R$ 400.000 |
| 4 casas: não em janeiro | R$ 200.000 |
| Limite do ano anterior | R$ 240.000 |
| Limite no próprio ano | R$ 288.000 |
Os R$ 240 mil são corrigidos mês a mês pelo IPCA desde janeiro de 2025, e o valor corrigido sai em ato conjunto da Receita e do Comitê Gestor (Decreto 12.955/2026, art. 382, § 4º). Até o DOU de 21/11/2026, não localizamos esse ato.
Dois detalhes mudam a contagem. A fração ideal de imóvel em condomínio conta como imóvel distinto, com a receita proporcional à fração. E o aluguel entre partes relacionadas entra pelo valor de mercado (Decreto 12.955/2026, art. 382, §§ 8º e 9º).
Na venda, a regra conta os imóveis, não as operações: mais de 3 imóveis vendidos no ano anterior, que estavam no patrimônio há menos de 5 anos, ou mais de 1 imóvel construído pelo próprio vendedor nos 5 anos anteriores (LC 214/2025, art. 251; Decreto 12.955/2026, art. 382, § 5º).
Quanto o aluguel paga de IBS e CBS está em IBS e CBS no aluguel em 2027; a comparação com a empresa, em aluguel na PF ou PJ.
Quem fica dispensado do CNPJ até 2028?
Três perfis, todos fora do regime regular. O nanoempreendedor está dispensado do CNPJ e da nota até 31/12/2028 (Ato Conjunto RFB/CGIBS 6/2026).
Na CBS, a dispensa do nanoempreendedor não tem prazo final; no IBS, o que vem depois de 2028 depende de manifestação favorável do Comitê Gestor (Decreto 13.140/2026, art. 1º).
O produtor rural pessoa física com receita inferior a R$ 3,6 milhões e o transportador autônomo de carga que não optaram pelo regime regular estão dispensados do CNPJ de 01/01/2027 a 31/12/2028 (Ato Conjunto RFB/CGIBS 8/2026, art. 2º). O ato trata só do CNPJ, não do documento fiscal.
O produtor rural em detalhe está em CNPJ do produtor rural PF em 2027; o frete do autônomo, em reforma tributária no transporte de cargas e passageiros.
Quando e onde fazer a inscrição?
Antes de começar a operar como contribuinte, com a obrigação valendo a partir de 1º/01/2027 (art. 105, caput e § 4º-A). Até 31/12/2026, seguem válidos os meios atuais de identificação da pessoa física, como o CPF, segundo a Receita Federal.
A mesma notícia, de 22/07/2026, fala de uma solução simplificada de inscrição, em modelo semelhante ao do MEI. A página oficial “CNPJ da Pessoa Física” foi publicada em 09/11 e, em 21/11/2026, ainda dizia “Atualmente não existem itens nessa pasta”.
Na NFS-e, autônomos e cartórios podem seguir com o CPF, de forma transitória, até que o CNPJ técnico seja disponibilizado, segundo o comunicado do comitê gestor da NFS-e de 07/08/2026. O que muda na nota está em NFS-e com IBS e CBS.
Continuar na pessoa física ou abrir empresa?
O CNPJ da pessoa física não muda o imposto de renda nem o INSS: muda só o IBS e a CBS. A escolha entre ficar no CPF e abrir uma empresa é de carga total e depende da receita e da atividade.
A conta do autônomo está na calculadora carnê-leão ou CNPJ; a do locador, em aluguel na PF ou PJ. As alíquotas de 2027 de quem presta serviço estão em reforma tributária para prestador de serviços em 2027.
Como trabalhamos
Conferimos se você é contribuinte de IBS e CBS em 2027 pelo perfil e pela receita de 2026, acompanhamos a abertura do cadastro na Receita e organizamos a inscrição e a nota antes da primeira operação.
É o trabalho de Reforma Tributária do escritório, em Porto Alegre/RS, com atendimento online para todo o Brasil. Para quem vive de aluguel, veja também contabilidade para o setor imobiliário.
Fontes e legislação
- LC 214/2025, arts. 21, I e § 1º, 26, IV, VI e VII e § 1º, 164 e 251, §§ 1º, 2º, 3º e 5º.
- Decreto 12.955/2026 (RCBS), arts. 105, caput e §§ 3º, 4º, 4º-A e 8º, 115, § 3º, e 382, §§ 1º, 4º, 5º, 8º e 9º, na redação do Decreto 13.075/2026; Resolução CGIBS 6/2026 (RIBS), art. 105.
- Ato Conjunto RFB/CGIBS 6/2026, arts. 2º e 3º; Ato Conjunto RFB/CGIBS 8/2026, arts. 1º a 3º (DOU de 18/11/2026).
- Decreto 13.140/2026, art. 1º; LC 238/2026, art. 2º; LC 123/2006, art. 18-A.
- Receita Federal, notícia de 22/07/2026 (atualizada em 16/11/2026) e página “CNPJ da Pessoa Física” (publicada em 09/11/2026), lidas em 21/11/2026; comunicado do comitê gestor da NFS-e de 07/08/2026.
Exemplos hipotéticos, sem cliente, com as contas conferidas em 20/11/2026: R$ 6.000 x 5 x 12 = R$ 360.000; R$ 240.000 x 1,2 = R$ 288.000; R$ 81.000 x 0,5 = R$ 40.500; R$ 110.000 x 0,5 = R$ 55.000. Regras conferidas na fonte oficial em 20/11/2026 e reconferidas em 21/11/2026.
Bases legais deste artigo
- LC 214/2025, arts. 21, I e § 1º, 26, IV, VI e VII e § 1º, 164 e 251, §§ 1º, 2º, 3º e 5º
- Decreto 12.955/2026 (RCBS), arts. 105, caput e §§ 3º, 4º, 4º-A e 8º, 115, § 3º, e 382, §§ 1º, 4º, 5º, 8º e 9º (Decreto 13.075/2026)
- Resolução CGIBS 6/2026 (RIBS), art. 105
- Ato Conjunto RFB/CGIBS 6/2026, arts. 2º e 3º
- Ato Conjunto RFB/CGIBS 8/2026, arts. 1º a 3º
- Decreto 13.140/2026, art. 1º
- LC 238/2026, art. 2º
- LC 123/2006, art. 18-A