
A empresa que aluga imóvel emite NFS-e com IBS e CBS a partir de 1º/01/2027: o Ato Conjunto RFB/CGIBS 7/2026 adiou a data, que era 1º/12/2026. Em dezembro, preencher é opcional. Em 2027 a CBS é cobrada, com redução de 70%, redutor de R$ 600 na residencial e a opção de 3,65% nos contratos antigos.
Sim, a partir de 1º de janeiro de 2027. A empresa que aluga imóvel fora do Simples, como a holding patrimonial do Lucro Presumido, emite a nota fiscal de serviço com IBS e CBS desde essa data, que era 1º de dezembro de 2026 e foi adiada pelo Ato Conjunto RFB/CGIBS 7/2026 (DOU de 13/11/2026). É também quando a CBS passa a ser cobrada e quando entra a pessoa física contribuinte. Em dezembro de 2026, preencher os campos é opcional.
A obrigação de emitir a nota com IBS e CBS na locação começa em 1º/01/2027, pelo Ato Conjunto RFB/CGIBS nº 4/2026 (art. 1º, III, “g”), na redação do Ato Conjunto RFB/CGIBS nº 7/2026, publicado no DOU de 13/11/2026. A data original era 1º/12/2026. Até 31/12/2026, a falta dos campos de IBS e CBS não rejeita a nota, segundo a orientação do Comitê Gestor da NFS-e de 07/08/2026. A nota do aluguel na prática está nas perguntas frequentes da NFS-e (versão 1.4, de 18/11/2026). Atualizado em 19 de novembro de 2026.
O aluguel atravessou décadas fora da tributação do consumo: não pagava ICMS, não pagava ISS, e PIS/Cofins só alcançavam a locação na pessoa jurídica. A lei complementar da Reforma, editada sob a emenda da Reforma Tributária, encerra essa era: a locação, a cessão onerosa e o arrendamento de imóveis entram no campo do IBS e da CBS, dentro de um regime específico de bens imóveis (arts. 251 e seguintes). Quem vive de renda imobiliária - na PF ou na holding - precisa entender a nota de 2027 e três números: 70%, R$ 600 e 3,65%.
Empresa que aluga imóvel emite nota com IBS e CBS em dezembro?
Em dezembro de 2026, só se quiser: a obrigação da empresa do regime regular começa em 1º/01/2027 (Ato Conjunto 4/2026, art. 1º, III, “g”, na redação do Ato Conjunto 7/2026). As operações com imóveis de quem apura IBS e CBS no regime regular ficam no regime específico (LC 214/2025, art. 251), e o filtro de receita e de número de imóveis do § 1º vale só para a pessoa física. A empresa cuja atividade é alugar imóvel próprio nem pode estar no Simples (LC 123/2006, art. 17, XV).
Quem emite a nota do aluguel e desde quando
| Quem | Desde quando | Base |
|---|---|---|
| Empresa locadora do regime regular (Lucro Presumido ou Real), inclusive a holding patrimonial | 1º/01/2027 (era 1º/12/2026) | Ato Conjunto 4/2026, art. 1º, III, “g”, na redação do Ato Conjunto 7/2026; LC 214/2025, art. 251 |
| Empresa do Simples que aluga bens (não imóvel próprio, que é vedado no Simples) | 1º/01/2027 | Ato Conjunto 4/2026, art. 1º, § 1º, I (Ato Conjunto 7/2026); LC 123/2006, art. 17, XV |
| Pessoa física contribuinte (acima do limite de receita e de imóveis) | 1º/01/2027 | Decreto 12.955/2026, arts. 105, § 4º-A, e 115, § 3º |
| Pessoa física abaixo do limite | Sem obrigação de emitir | LC 214/2025, art. 251, § 1º |
| Imobiliária, na própria comissão de intermediação ou administração (subitens 10.05 e 17.12 da LC 116) | 1º/10/2026 | Ato Conjunto 4/2026, art. 1º, III, “d” |
A tabela completa de datas, com todos os serviços, está em NFS-e com IBS e CBS: os campos novos da nota.
E se a empresa preencher IBS e CBS já em dezembro de 2026?
Pode, por opção, desde que preencha o grupo inteiro. Em 2026, a CBS de teste é de 0,9% e o IBS, de 0,1% (LC 214/2025, arts. 343 e 346), aplicados nos regimes específicos sobre as respectivas bases de cálculo (art. 348, III, “b”). Na locação de imóveis, a alíquota é reduzida em 70% (art. 261, parágrafo único), e a tabela oficial de classificação tributária dos documentos fiscais já traz a locação de imóveis (código 200027) com essa redução e uso na NFS-e.
Nota de dezembro preenchida por opção, exemplo (números redondos e fictícios): holding do Lucro Presumido, aluguel comercial de R$ 10.000 no mês.
| Campo | Conta | Valor |
|---|---|---|
| CBS destacada | 0,9% com a redução de 70% (0,27%) sobre R$ 10.000 | R$ 27 |
| IBS destacado | 0,1% com a redução de 70% (0,03%) sobre R$ 10.000 | R$ 3 |
| IPTU e condomínio cobrados do inquilino | Não entram no valor da locação (art. 255, § 2º) | Fora da base |
| IBS e CBS a recolher | Dispensado para quem cumpre as obrigações acessórias (art. 348, § 1º) | R$ 0 |
| PIS e Cofins | Seguem devidos por inteiro, como hoje (art. 348, § 2º) | Como no regime atual |
O PIS e a Cofins acabam em 2027, e o que a nota passa a mostrar a partir de janeiro está em PIS e Cofins acabam em 2027: o que muda na nota.
Como emitir a nota do aluguel se o emissor ainda não aceita?
A nota da locação tem regras próprias nas perguntas frequentes da NFS-e (assuntos 16.1 a 16.5): os códigos do item 99 (99.03 para imóveis e 99.04 para bens móveis), autorização só pela Sefin Nacional, sem depender da adesão do município e sem ISS. Em 29/10/2026, o comitê gestor informou que esses códigos estavam disponíveis apenas em produção restrita (testes), pela API e sem efeito fiscal, com previsão de produção em 01/12/2026; a tela do Emissor Nacional para o item 99 fica para data futura. Antes de 1º/01/2027, data da obrigação da locação, confira com quem emite as suas notas se o sistema já fala com a API nacional e acompanhe a página de atualizações e implantações da NFS-e. Esta página será atualizada quando a produção mudar.
Holding patrimonial: muda algo em dezembro?
Em dezembro, não é obrigatório. A holding do Lucro Presumido que aluga os imóveis da família passa a destacar IBS e CBS na NFS-e a partir de 1º/01/2027, já com a CBS cobrada; em dezembro, pode preencher por opção, com as alíquotas de teste e sem recolhimento se cumprir as obrigações acessórias. Quando a imobiliária administra os contratos, a nota continua sendo da holding, porque o regulamento manda o fornecedor emitir o documento (Decreto 12.955/2026, art. 115, § 1º). Se a holding ainda vale a pena para a sua família, a conta está em holding familiar: quando vale a pena.
Reforma tributária no aluguel de imóveis: quanto vai pagar de IBS e CBS em 2027?
Pela estimativa com os 11,3% calculados pelo TCU, a locação de imóvel paga em 2027 cerca de 3,3% a 3,4% de CBS e um IBS que não passa de 0,1%, porque a lei reduz as duas alíquotas em 70% (LC 214/2025, art. 261, parágrafo único). Na locação residencial, a base ainda cai R$ 600 por mês por imóvel, valor corrigido pelo IPCA (art. 260). No contrato antigo que optar pelos 3,65%, a conta é sobre a receita bruta, sem o redutor e sem crédito (art. 487). O Senado fixa o número final até 15/12/2026.
Dois exemplos hipotéticos, cálculo do escritório (estimativa de 2027 até a resolução do Senado)
| Aluguel residencial de R$ 3.000 por mês | Aluguel comercial de R$ 10.000 por mês | |
|---|---|---|
| Regime específico: base | R$ 3.000 - R$ 600 de redutor = R$ 2.400 | R$ 10.000 (sem redutor) |
| CBS (3,36%) | R$ 80,64 | R$ 336,00 |
| IBS (0,03%) | R$ 0,72 | R$ 3,00 |
| Total no regime específico | R$ 81,36, com crédito das compras ligadas ao imóvel | R$ 339,00, com crédito das compras |
| Opção dos 3,65% (contrato antigo elegível) | R$ 109,50, sem redutor e sem crédito | R$ 365,00, sem crédito |
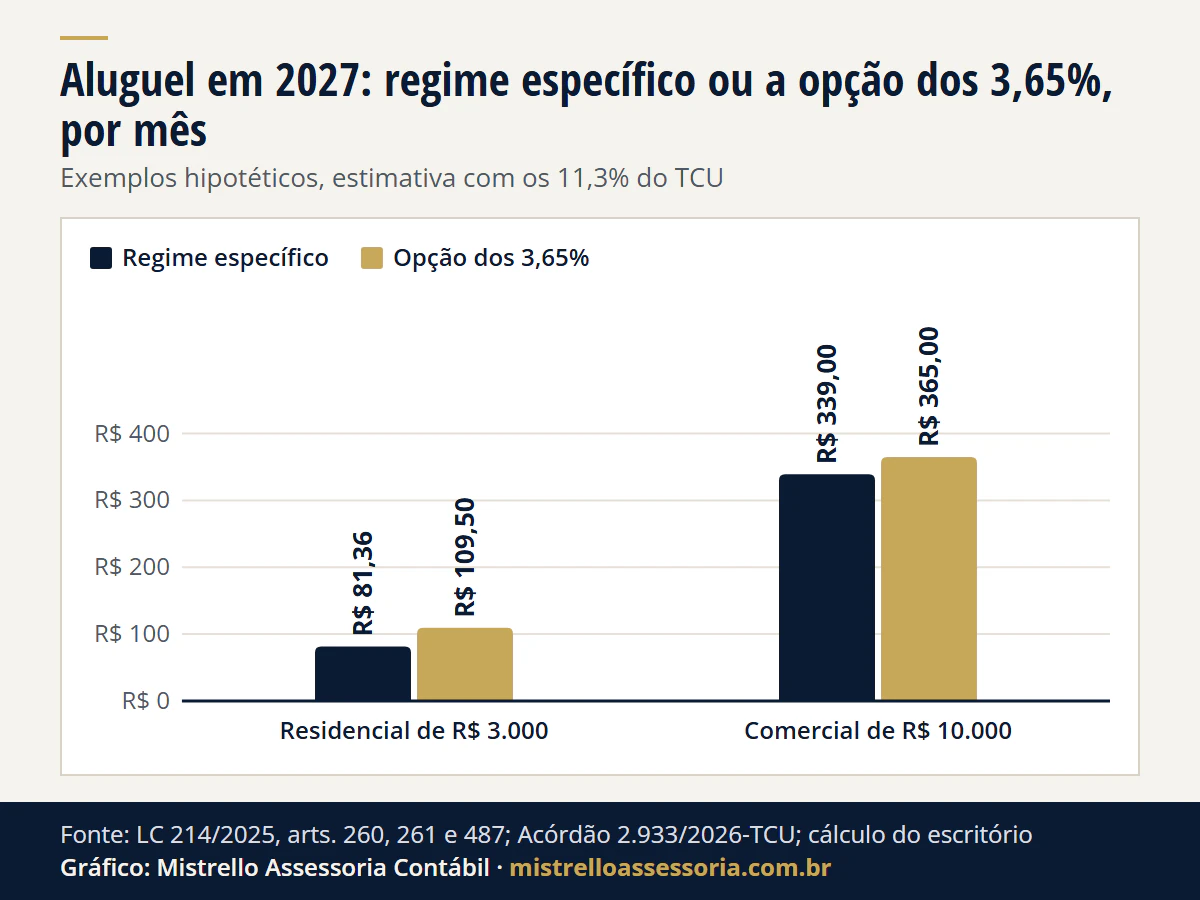
Ver os dados do gráfico
| Aluguel | Regime específico | Opção dos 3,65% |
|---|---|---|
| Residencial de R$ 3.000 | R$ 81,36 | R$ 109,50 |
| Comercial de R$ 10.000 | R$ 339,00 | R$ 365,00 |
Vale para o locador contribuinte: a empresa do regime regular e a pessoa física que passou de R$ 240 mil e de 3 imóveis no ano anterior (art. 251, § 1º, I). O redutor está sem a correção do IPCA, que o aumenta. Na residencial, a opção dos 3,65% vale no máximo até 31/12/2028; na não residencial, pelo prazo original do contrato, e o IBS sobe a partir de 2029. A opção é irretratável (Decreto 12.955/2026, art. 463). A lei manda abater o 0,1 ponto de 2027 de forma proporcional nas operações com alíquota reduzida dos regimes diferenciados (art. 347, § 1º, I) e aplicá-lo nos regimes específicos, como a locação (§ 1º, II), sem dizer como, e o mesmo vale para o IBS de 2027 (art. 344, parágrafo único, I e II); usamos a forma proporcional, (11,3% - 0,1) x 30% = 3,36% de CBS e 0,1% x 30% = 0,03% de IBS. Atualizamos quando a regulamentação disser.
Onde está cada regra
| Dispositivo | O que diz |
|---|---|
| Art. 261, parágrafo único | Alíquotas de IBS/CBS da locação reduzidas em 70% |
| Art. 260 (redação LC 227/2026) | Redutor social de R$ 600/mês por imóvel na locação residencial, atualizado pelo IPCA |
| Art. 487 | Opção de 3,65% sobre a receita bruta para contratos antigos de prazo determinado |
A redução de 70% incide sobre a alíquota de referência. A da CBS de 2027 é fixada por resolução do Senado, que tem até 15/12/2026 para isso (LC 214/2025, arts. 349, § 1º, e 353, § 2º), como explicamos em CBS de 11,3% em 2027; em 13/11/2026 ainda não havia projeto de resolução no Senado. Já na alienação, os redutores são outros: R$ 100 mil por imóvel residencial novo e R$ 30 mil por lote (art. 259). E a corretagem do aluguel não entra nos 70%: é intermediação, com a redução de 50% do art. 261, caput (art. 252, IV), como mostramos em contabilidade para corretores.
Pessoa física que aluga precisa emitir nota?
Só se virar contribuinte. A PF que loca imóveis vira contribuinte do regime regular se, no ano-calendário anterior, cumulativamente, a receita dessas operações passou de R$ 240 mil e envolveu mais de 3 imóveis distintos (art. 251, § 1º, I), valor atualizado mensalmente pelo IPCA (§ 5º). No próprio ano, também entra quem passar em 20% esse limite (§ 2º, II), com mais de 3 imóveis (Decreto 12.955/2026, art. 382). Há regras análogas para quem vende imóveis com habitualidade. Para a PF contribuinte, a inscrição no CNPJ e a emissão de documento fiscal só começam em 01/01/2027 (regulamento da CBS, Decreto 12.955/2026, arts. 105, § 4º-A, e 115, § 3º, incluídos pelo Decreto 13.075/2026). Abaixo do limite, não há obrigação de emitir.
E o empréstimo de graça? O IBS e a CBS incidem sobre operações onerosas, e o comodato só é tributado nas hipóteses do art. 5º, como o imóvel da holding comprado com crédito e cedido ao sócio, em comodato de imóvel na família ou na holding.
O locador que hoje resolve tudo no carnê-leão - mecânica que explicamos em como declarar aluguel de imóveis - pode ganhar, na transição, obrigações de IVA que nunca teve. A comparação entre manter os imóveis na PF ou estruturar uma PJ, que detalhamos em alugar imóveis: PF ou PJ?, precisa ser refeita já com essas regras na mesa.
Contrato antigo ainda pode ficar nos 3,65%?
Para não quebrar contratos longos firmados sob as regras antigas, o art. 487 criou um regime opcional: recolher IBS e CBS em montante equivalente a 3,65% da receita bruta recebida, para contratos de prazo determinado firmados até a publicação da LC 214/2025 (16/01/2025). As janelas são diferentes:
- Não residenciais: valem pelo prazo original do contrato, desde que registrados no Registro de Imóveis ou no de Títulos e Documentos até 31/12/2025, prazo que já passou, ou disponibilizados à Receita Federal e ao Comitê Gestor do IBS, nos termos do regulamento. Quem não registrou depende dessa segunda via.
- Residenciais: valem pelo prazo do contrato ou até 31/12/2028, o que ocorrer primeiro, com a data comprovável por firma reconhecida, assinatura eletrônica ou pagamento do aluguel até o último dia do mês seguinte ao primeiro mês do contrato. Aqui não há registro a fazer.
Pelo regulamento da CBS, a opção é irretratável e, nos casos que ele detalha, é manifestada na emissão do primeiro documento fiscal da locação (Decreto 12.955/2026, art. 463). A opção tem custo: quem fica nos 3,65% não toma crédito de IBS e CBS sobre o imóvel e perde o redutor social de R$ 600 (art. 487, §§ 4º e 5º). Em aluguel residencial baixo, o redutor pode valer mais do que a opção.
O que muda no aluguel em 2027?
- A CBS passa a ser cobrada. Em 2027 e 2028 ela sai à alíquota de referência menos 0,1 ponto percentual, e o IBS é cobrado a 0,1% (ADCT, arts. 126 e 127). Sobre a locação valem a redução de 70% e, na residencial, o redutor social.
- A nota fiscal da locação da empresa passa a trazer IBS e CBS a partir de 01/01/2027, já com o imposto cobrado (Ato Conjunto 4/2026, art. 1º, III, “g”, na redação do Ato Conjunto 7/2026).
- PF locadora que vira contribuinte. A inscrição no CNPJ e a emissão de documento fiscal da CBS pela pessoa física contribuinte começam em 01/01/2027.
O que fazer antes de 1º de janeiro de 2027?
2026 é o ano-teste do IVA dual, e o que sobra dele é a preparação para 2027, como mostramos no cronograma da Reforma. Para o setor imobiliário, são quatro movimentos: conferir se o sistema que emite as notas da empresa locadora já está pronto para a nota do aluguel com IBS e CBS, medir o impacto do IBS/CBS na carteira de locação (com a redução de 70% e os redutores), revisar a estrutura PF × PJ diante da equiparação do art. 251, e documentar os contratos elegíveis ao 3,65%. O panorama completo do setor - locação, incorporação, RET e DIMOB - está em contabilidade para o mercado imobiliário, e a estruturação patrimonial em holding e sucessão. O que a Reforma faz com a venda de imóveis, a atividade rural e os investimentos está em Reforma Tributária para investidor, agro e imóveis.
A LC 214/2025 segue em regulamentação (inclusive com as alterações da LC 227/2026); alíquotas de referência e procedimentos operacionais ainda serão definidos. Confirme a redação vigente antes de qualquer decisão - este conteúdo não constitui consultoria personalizada.
Bases legais: Ato Conjunto RFB/CGIBS nº 4/2026, art. 1º, III, d e g, e § 1º (redação do Ato Conjunto RFB/CGIBS nº 7/2026); LC nº 214/2025, arts. 251, 255, § 2º, 259, 260, 261, 348 e 487; LC nº 227/2026; EC nº 132/2023, ADCT, arts. 126 e 127; LC nº 123/2006, art. 17, XV; Decreto nº 12.955/2026 (RCBS), arts. 105, § 4º-A, 115, § 1º e § 3º, 382 e 463, com o Decreto nº 13.075/2026; Perguntas frequentes da NFS-e, versão 1.4 (18/11/2026), tema 16.