

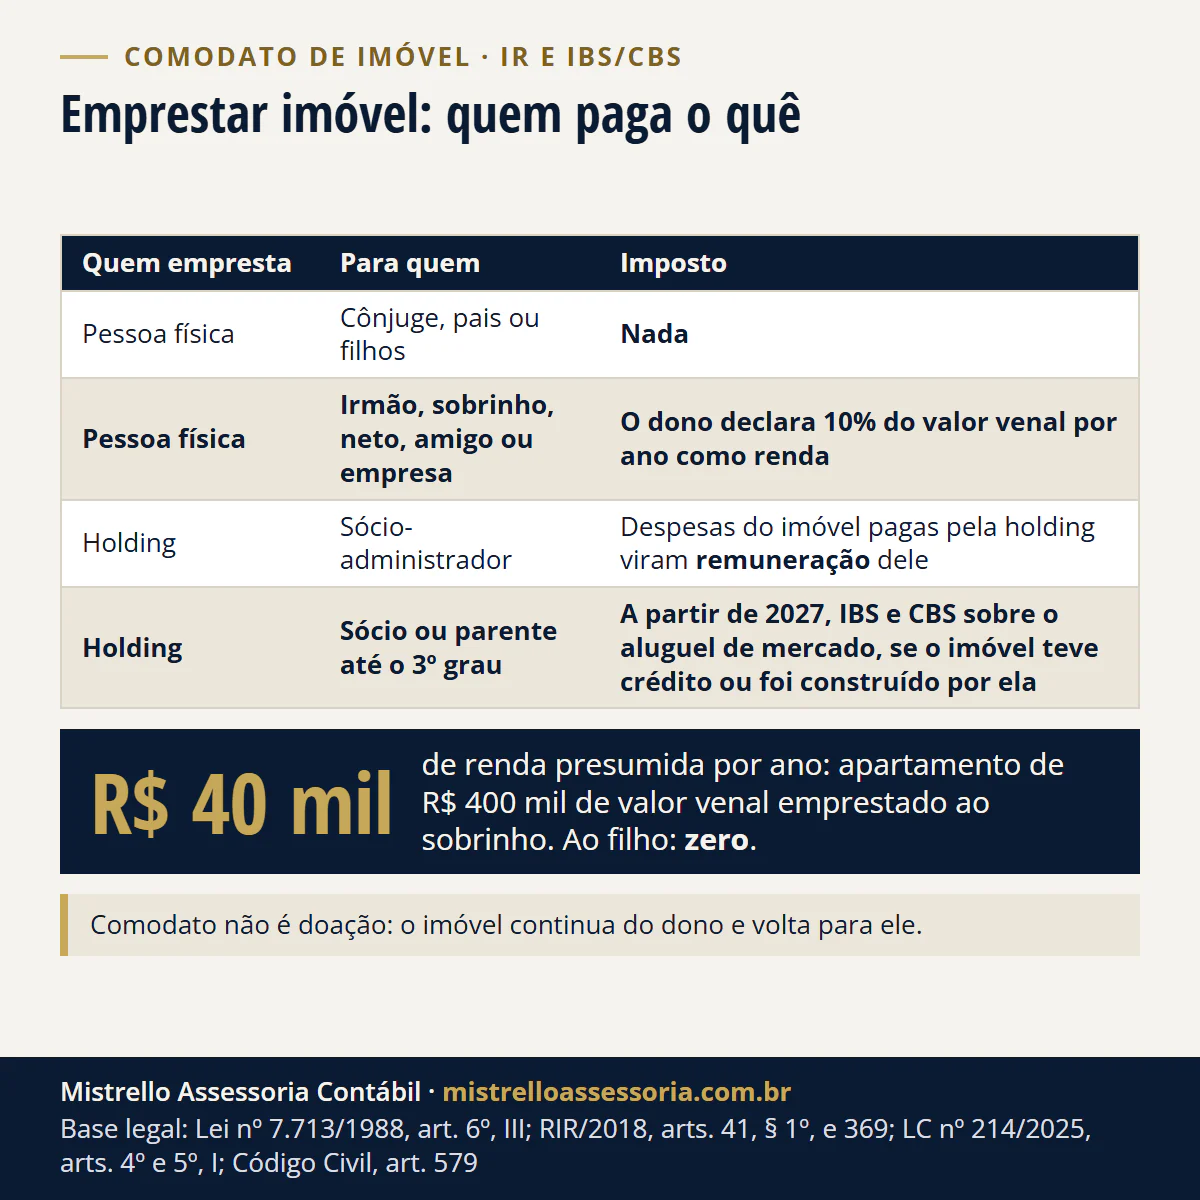
Depende de quem empresta e para quem. Emprestar imóvel ao cônjuge, aos pais ou aos filhos não gera imposto. A irmão, sobrinho, neto, amigo ou empresa, o dono declara todo ano 10% do valor venal como renda (RIR/2018, art. 41, § 1º). Na holding que cede imóvel de graça ao sócio, o IBS e a CBS alcançam alguns casos a partir de 2027.
Regras conferidas no Código Civil, na Lei 7.713/1988, no RIR/2018, na LC 214/2025 e no Decreto 12.955/2026 em 20/11/2026.
- R$ 0 de IR ao emprestar ao cônjuge, aos pais ou aos filhos
- 10% do valor venal por ano vira renda do dono nos demais casos
- 0,1% de IBS em 2027 quando a holding cede ao sócio imóvel com crédito
Emprestar imóvel ao filho paga imposto?
Não. A lei isenta o valor locativo do imóvel “cedido gratuitamente para uso do cônjuge ou de parentes de primeiro grau” (Lei 7.713/1988, art. 6º, III; RIR/2018, art. 35, VII, “b”). Parentes de primeiro grau são pais e filhos. Você não declara renda por isso, e o filho também não.
Comodato não é doação. É o empréstimo gratuito de coisa não fungível, que se perfaz com a entrega do imóvel (Código Civil, art. 579). A propriedade continua sua, e o imóvel segue na sua declaração de bens. A doação, que transfere o bem, está em doação de imóvel para filho no RS.
O Código Civil não exige contrato escrito, mas ele evita discussão depois:
- Prazo. Sem prazo combinado, vale o necessário para o uso, e o dono só pede o imóvel antes por necessidade imprevista e urgente reconhecida pelo juiz (art. 581).
- Despesas. Quem mora não cobra do dono o que gastou com o uso (art. 584). Diga no contrato quem paga IPTU e condomínio.
- Devolução. Quem não devolve depois de constituído em mora paga aluguel arbitrado pelo dono até restituir (art. 582).
E se eu emprestar para irmão, sobrinho, neto ou amigo?
Aí a lei presume renda. No imóvel cedido gratuitamente, é rendimento tributável na declaração de ajuste anual o equivalente a 10% do valor venal, ou do valor da guia do IPTU do ano (RIR/2018, art. 41, § 1º). A base na lei é a Lei 4.506/1964, art. 23, VI.
Os pontos que mais saem errado nas respostas que circulam:
- Quem paga é o dono. Os 10% entram na declaração de quem empresta, não de quem mora.
- Avós, netos e irmãos não estão na isenção. São parentes de segundo grau. Só cônjuge, pais e filhos ficam de fora.
- Empresa também conta. Emprestar o seu imóvel para a sua empresa ou para a sua holding gera os mesmos 10% na sua declaração.
- Todo ano, pelos meses de empréstimo. O valor vai na declaração de ajuste, proporcional aos meses em que o imóvel ficou emprestado, em rendimentos tributáveis recebidos de pessoa jurídica, sem carnê-leão (Perguntas e Respostas IRPF 2026, pergunta 219).
- O que você pagou sai da conta. IPTU, taxas e condomínio pagos por você, dono, são subtraídos dos 10% (RIR/2018, art. 42; mesma pergunta 219).
Na terra emprestada no campo, a mesma regra está em arrendamento ou parceria rural.
Cobrar um aluguel baixo sai mais barato que emprestar?
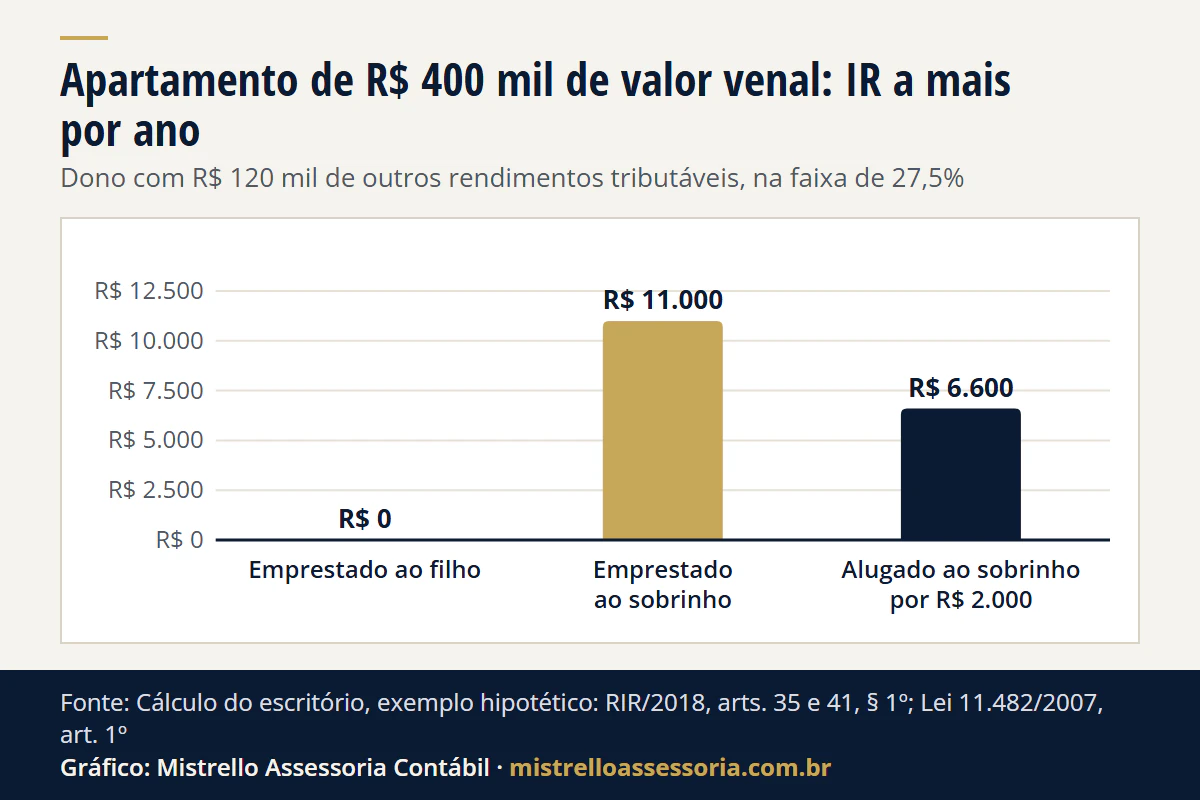
Depende do valor venal e do aluguel. Exemplo hipotético: apartamento em Porto Alegre/RS com valor venal de R$ 400.000 na guia do IPTU de 2026. O dono tem R$ 120.000 de outros rendimentos tributáveis no ano, então a renda extra cai inteira na faixa de 27,5%. O IPTU e o condomínio ficam com quem mora, o ano todo.
| Situação | Renda tributável a mais no ano | IR a mais no ano |
|---|---|---|
| Emprestado ao filho | R$ 0 | R$ 0 |
| Emprestado ao sobrinho | R$ 40.000 (10% de R$ 400.000) | R$ 11.000 |
| Alugado ao sobrinho por R$ 2.000 por mês | R$ 24.000 (R$ 2.000 x 12) | R$ 6.600 |
Ver os dados do gráfico
| Situação | IR a mais no ano |
|---|---|
| Emprestado ao filho | R$ 0 |
| Emprestado ao sobrinho | R$ 11.000 |
| Alugado ao sobrinho por R$ 2.000 | R$ 6.600 |
- A conta. 400.000 x 10% = 40.000, e 40.000 x 27,5% = 11.000. No aluguel, 2.000 x 12 = 24.000, e 24.000 x 27,5% = 6.600.
- Por que 27,5%. A faixa começa acima de R$ 4.664,68 por mês (Lei 11.482/2007, art. 1º), e a redução da Lei 15.270/2025 acaba em R$ 88.200 por ano (Lei 9.250/1995, art. 11-A).
- A leitura. Nesse exemplo, emprestar custa R$ 4.400 a mais por ano do que alugar por R$ 2.000. Com valor venal mais baixo, a diferença diminui ou se inverte.
A conta não é recomendação. O aluguel tem contrato, recibo e carnê-leão mês a mês, como está em como declarar aluguel de imóveis. A comparação com a empresa está em alugar imóveis na PF ou na PJ.
A holding pode deixar o sócio morar de graça no imóvel?
Pode: comodato é contrato civil, e a holding pode emprestar o imóvel dela. Os 10% do valor venal não se aplicam aqui, porque a regra é da pessoa física dona do imóvel, e a dona é a holding. O efeito vem de outras regras.
- Sócio-administrador. Integram a remuneração dele os encargos de depreciação do imóvel cedido para seu uso e as despesas de conservação, custeio e manutenção desse imóvel (RIR/2018, art. 369; Lei 8.383/1991, art. 74).
- No pró-labore. A holding identifica o beneficiário e soma o valor ao pró-labore (§ 1º). Se não somar, o valor é tributado exclusivamente na fonte (§ 2º).
- Sócio que só tem quotas. O art. 369 fala de administradores, diretores, gerentes e assessores. Para os demais sócios, a regra a olhar é a da pessoa ligada.
- Lucro Real. Negócio com pessoa ligada em condições de favorecimento presume distribuição disfarçada de lucros (RIR/2018, art. 528, VI). O que caracteriza o favorecimento não é dedutível no lucro real (art. 531, V).
Pessoa ligada é o sócio, o administrador e o cônjuge e os parentes deles até o terceiro grau (art. 529). A prova de que o negócio foi feito no interesse da empresa e em condições estritamente comutativas afasta a presunção (art. 528, § 3º).
Exemplo hipotético: holding de Porto Alegre/RS no Lucro Presumido cede uma casa ao sócio-administrador e paga o condomínio, de R$ 900 por mês, e o IPTU, de R$ 3.600 por ano.
- Condomínio: R$ 900 x 12 = R$ 10.800 por ano.
- IPTU: R$ 3.600 por ano, que lemos como custeio do imóvel.
- Total que entra na remuneração do sócio: R$ 14.400 por ano, somados ao pró-labore, mais a depreciação da casa quando a holding a lança (art. 369, I).
Quando vale ter imóvel de uso próprio na holding está em holding familiar: quando vale a pena.
O IBS e a CBS alcançam o comodato da holding em 2027?
Em regra, não. O IBS e a CBS incidem sobre operações onerosas, e as não onerosas só nas hipóteses expressas na lei (LC 214/2025, art. 4º, § 1º). O empréstimo da holding é uma dessas hipóteses em dois casos (art. 5º, I, na redação da LC 227/2026):
- Imóvel comprado com crédito de IBS e CBS e cedido de graça a sócio, administrador ou empregado, ou ao cônjuge e aos parentes deles até o terceiro grau (alínea “a”).
- Imóvel construído pela própria empresa e cedido de graça a sócio, administrador, empregado ou parente deles (alínea “b”).
A lei também põe o imóvel residencial fornecido de graça a essas pessoas na lista de bens de uso ou consumo pessoal (art. 57, II, e § 1º, I). Fica fora o bem usado preponderantemente na atividade da empresa (art. 5º, § 8º).
| Quem empresta | Para quem | IR | IBS e CBS a partir de 2027 |
|---|---|---|---|
| Pessoa física | Cônjuge, pais ou filhos | Nada | Não incide |
| Pessoa física | Irmão, sobrinho, neto, amigo ou empresa | Dono declara 10% do valor venal por ano | Não incide (não é operação onerosa) |
| Holding, imóvel comprado com crédito | Sócio ou parente dele até o 3º grau | Administrador: custos viram remuneração | Incide sobre o valor de mercado do aluguel |
| Holding, imóvel construído por ela | Sócio ou parente dele | Idem | Incide, com ou sem crédito na compra |
| Holding, imóvel sem crédito (integralizado ou comprado de pessoa física) | Sócio ou parente dele | Idem | A regra do sócio não alcança; a de parte relacionada ainda sem leitura oficial |
| Holding | Terceiro sem vínculo | Sem efeito específico | Não incide |
Base: Lei 7.713/1988, art. 6º, III; RIR/2018, arts. 41, § 1º, e 369; LC 214/2025, arts. 4º e 5º.
A base é o valor de mercado (art. 5º, § 9º). Na locação, o regulamento da CBS manda usar o último aluguel da própria empresa a quem não é parte relacionada, em imóvel parecido. Na falta, um percentual sobre o valor de referência do Sinter, com limites em ato conjunto da RFB e do Comitê Gestor (Decreto 12.955/2026, art. 364).
Até 20/11/2026, não localizamos esse ato conjunto com os percentuais.
IBS e CBS no imóvel cedido ao sócio
- Quem
- A holding, contribuinte do regime regular
- Quanto
- IBS de 0,1% em 2027 e 2028; CBS pela alíquota de referência do Senado menos 0,1 ponto
- Até quando
- Fatos geradores a partir de 1º/01/2027
- Base
- Valor de mercado do aluguel do imóvel
Base: LC 214/2025, arts. 5º, I, e § 9º, 344 e 347; Decreto 12.955/2026, art. 364, §§ 7º e 8º
- IBS. 0,05% estadual e 0,05% municipal em 2027 e 2028 (LC 214/2025, art. 344).
- CBS. A alíquota de referência fixada pelo Senado, menos 0,1 ponto percentual (art. 347). O Senado tem até 15/12/2026 para fixar a de 2027 (arts. 349, § 1º, II, e 353, § 2º), e o cálculo do TCU está em a CBS de 11,3% em 2027. Sem a resolução, não há alíquota fixada para usar na conta.
- Redução de 70%. Vale para locação, cessão onerosa e arrendamento (art. 261, parágrafo único). A lei não diz se vale para o empréstimo tributado.
No exemplo da casa, se ela foi comprada com crédito e o aluguel de mercado é de R$ 3.000 por mês, o IBS de 2027 fica em até R$ 3,00 por mês (3.000 x 0,1%), sem contar a redução de 70%.
E o imóvel sem crédito? É o caso do imóvel integralizado pelo sócio ou comprado de pessoa física. A alínea “a” não alcança. Resta a cláusula dos demais fornecimentos não onerosos a parte relacionada (art. 5º, IV), que ainda não tem leitura oficial para o comodato ao sócio.
Quem empresta imóveis vira contribuinte do IBS e da CBS?
Não com até 3 imóveis. A pessoa física só vira contribuinte se, no ano anterior, a receita de locação, cessão onerosa e arrendamento passou de R$ 240 mil e envolveu mais de 3 imóveis distintos (LC 214/2025, art. 251, § 1º, I). O valor é corrigido pelo IPCA (§ 5º).
Acima de 3 imóveis, entra um ponto do regulamento: operações com imóveis entre partes relacionadas, nos termos do art. 5º, contam pelo valor de mercado para esses limites (Decreto 12.955/2026, art. 382, § 8º). Ainda não há leitura oficial sobre o comodato entre parentes nessa conta.
Para quem aluga e é contribuinte, a NFS-e da locação, da cessão onerosa e do arrendamento de imóveis começa em 1º/01/2027 (Ato Conjunto RFB/CGIBS 7/2026). Os números do aluguel estão em IBS e CBS no aluguel.
O que fazer até 2027?
- Liste os imóveis emprestados. Quem é o dono (você ou a holding) e quem mora em cada um.
- Na pessoa física, separe os parentes. Cônjuge, pais e filhos ficam sem imposto; os demais geram 10% do valor venal na declaração.
- Na holding, ache a origem de cada imóvel. Integralização, compra de pessoa física ou compra com crédito de IBS e CBS.
- Na holding, veja o que ela paga pelo sócio-administrador. Condomínio, manutenção e IPTU do imóvel dele entram na remuneração.
- Formalize o comodato por escrito. Prazo, despesas e devolução.
- Compare com um aluguel de mercado antes de decidir, com os números do seu caso.
Como trabalhamos
Na rotina de contabilidade da holding familiar e de holding e sucessão:
- levantamos os imóveis emprestados da família e da holding, com dono, morador e origem;
- lançamos os 10% do valor venal na declaração de quem empresta, quando cabe;
- somamos ao pró-labore o que a holding paga pelo imóvel do sócio-administrador;
- conferimos, imóvel por imóvel, se houve crédito de IBS e CBS na compra antes de 2027.
Atendemos de Porto Alegre/RS, de forma remota, em todo o Brasil. Outros temas do setor estão em imobiliário.
Fontes e legislação
- Código Civil, arts. 579 a 585.
- Lei 7.713/1988, art. 6º, III, e Lei 4.506/1964, art. 23, VI.
- RIR/2018 (Decreto 9.580/2018), arts. 35, 41, 42, 369 e 528 a 531.
- Perguntas e Respostas IRPF 2026, pergunta 219 (cessão gratuita de imóvel).
- LC 214/2025, arts. 4º, 5º, 57, 251, 261, 344, 347, 349 e 353, na redação da LC 227/2026.
- Decreto 12.955/2026, arts. 364 e 382.
- Ato Conjunto RFB/CGIBS nº 7/2026, que altera o art. 1º, III, g, do Ato Conjunto RFB/CGIBS nº 4/2026.
- Lei 11.482/2007, art. 1º, e Lei 9.250/1995, art. 11-A.
Bases legais deste artigo
- Código Civil (Lei nº 10.406/2002), arts. 579, 581, 582 e 584
- Lei nº 7.713/1988, art. 6º, III, e Lei nº 4.506/1964, art. 23, VI
- Decreto nº 9.580/2018 (RIR/2018), arts. 35, VII, b, 41, § 1º, 42, 369, 528, VI e § 3º, 529 e 531, V
- Perguntas e Respostas IRPF 2026 (RFB), pergunta 219
- Lei Complementar nº 214/2025, arts. 4º, § 1º, 5º, I, IV e §§ 8º e 9º (redação da LC 227/2026), 57, II e § 1º, I, 251, § 1º, I, 261, 344, 347, 349, § 1º, II, e 353, § 2º
- Decreto nº 12.955/2026 (RCBS), arts. 364, §§ 7º e 8º, II, e 382, § 8º
- Ato Conjunto RFB/CGIBS nº 4/2026, art. 1º, III, g, na redação do Ato Conjunto RFB/CGIBS nº 7/2026