

Na PJ do Lucro Presumido, o aluguel paga a partir de 11,33% da receita; na PF, até 27,5%, com deduções e o redutor de 2026. Desde 2026, dividendos acima de R$ 50 mil por mês e rendas acima de R$ 600 mil por ano reduzem a vantagem da PJ, e vender imóvel dentro dela custa até 34% do ganho.
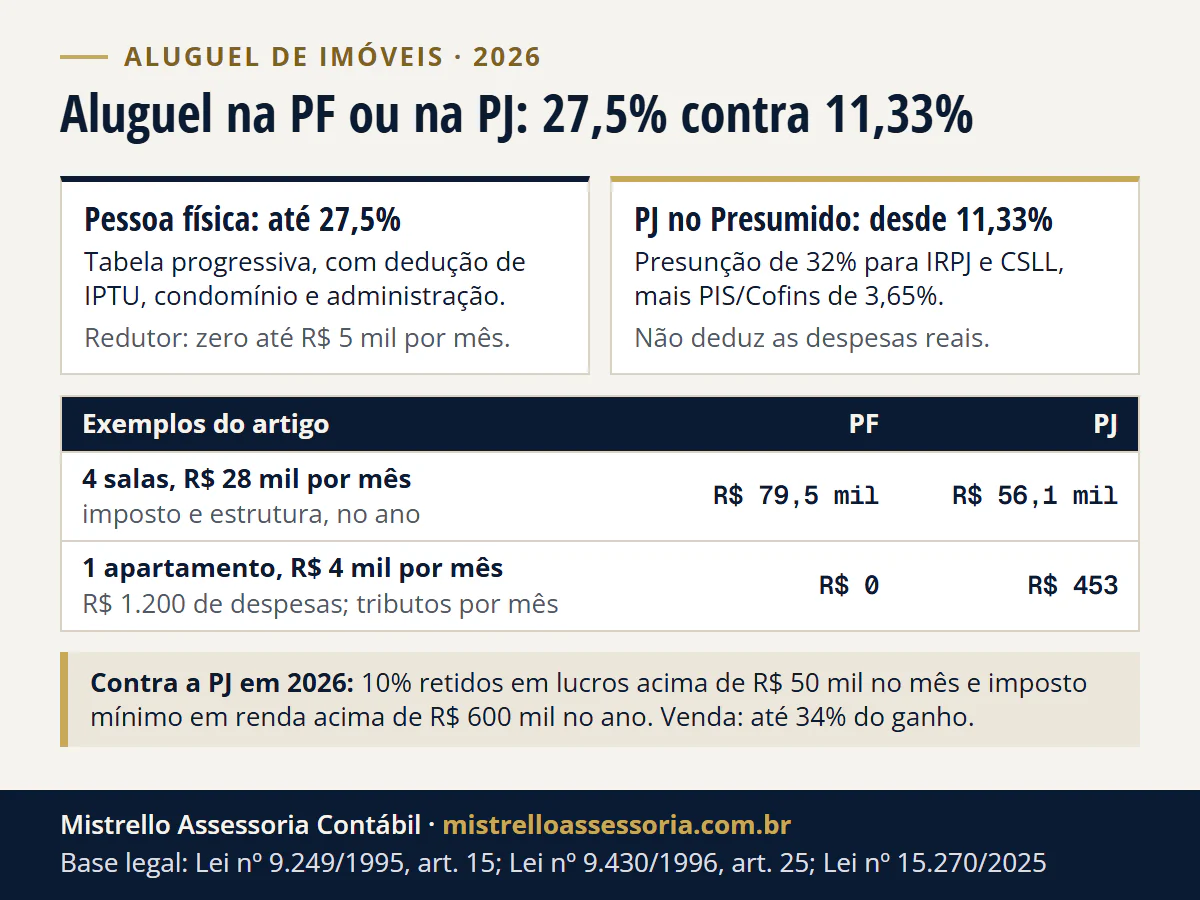
Na pessoa jurídica do Lucro Presumido, o aluguel paga a partir de 11,33% da receita em tributos federais. Na pessoa física, paga Imposto de Renda pela tabela progressiva, até 27,5%, com dedução de IPTU, condomínio e administração e, desde 2026, o redutor que zera o imposto de quem ganha até R$ 5 mil por mês. Para quem tem várias salas ou lojas alugadas e quase nenhuma despesa, a PJ costuma vencer. Para um imóvel só, com despesas, a PF costuma empatar ou vencer. Desde 2026, três fatores mudaram a conta da PJ: a retenção de 10% sobre lucros acima de R$ 50 mil por mês, o imposto mínimo de quem tem renda acima de R$ 600 mil por ano e a presunção maior para receitas acima de R$ 5 milhões. E há um custo que só aparece na venda: dentro da PJ, o ganho do imóvel paga até 34%. Este artigo põe as contas lado a lado, com três exemplos, e mostra como ficam em 2027, quando a CBS entra no lugar do PIS e da Cofins.
A conta da pessoa física
Na PF, o aluguel é renda tributada só pelo Imposto de Renda, pela tabela progressiva, até 27,5%. A mecânica depende de quem paga: inquilino pessoa física, carnê-leão mensal; inquilino pessoa jurídica, retenção na fonte e ajuste anual. Do rendimento tributável saem, quando o encargo é do locador, o IPTU, o condomínio, as taxas e a comissão da administradora. A partir de 2026, aplica-se também o redutor da reforma do IR, que zera o imposto até R$ 5 mil de rendimentos tributáveis no mês e o reduz até R$ 7.350.
Para o casal, o aluguel de imóvel comum pode ser declarado metade por cônjuge, cada um compensando metade do imposto pago (Perguntas e Respostas IRPF 2026, item 77). A divisão reduz um pouco a carga quando um dos dois tem renda menor. Os detalhes da mecânica estão em como declarar aluguel de imóveis, e o número do seu caso sai do carnê-leão do aluguel.
A conta da PJ no Lucro Presumido
Na pessoa jurídica, o regime típico da locação é o Lucro Presumido, e o ponto central é a presunção: a receita de aluguel usa a base de 32% para o IRPJ, prevista na alínea de administração e locação de bens imóveis, acompanhada pela CSLL. Sobre essa base incidem 15% de IRPJ, mais o adicional de 10% sobre o que exceder R$ 60 mil de base no trimestre, e 9% de CSLL. PIS e Cofins são cumulativos, 0,65% e 3%, direto sobre o faturamento, sem crédito.
| Regime | Base | Carga federal sobre a receita |
|---|---|---|
| PF, carnê-leão ou ajuste | Rendimento menos deduções e redutor | Tabela progressiva, até 27,5% |
| PJ, Lucro Presumido | Presunção de 32% mais PIS/Cofins | A partir de 11,33%, até cerca de 14,53% com adicional cheio |
| PJ, Simples Nacional | - | Vedado para locação de imóveis próprios |
A presunção corta nos dois sentidos: a PJ paga 11,33% mesmo que as despesas reais sejam altas. Ela não deduz IPTU, condomínio nem administração, vantagens que ficam com a PF. E quem tem receita acima de R$ 5 milhões por ano usa, na parte que excede, presunção 10% maior, de 35,2%, pela LC 224/2025, como mostramos em Lucro Presumido mais caro em 2026.
O lucro precisa sair da PJ: os dividendos em 2026
O aluguel recebido pela PJ só chega ao dono como lucro distribuído. Até 2025, isso era isento. Desde 2026, pela Lei 15.270/2025:
| Regra | Como funciona |
|---|---|
| Retenção de 10% | Quando a mesma empresa paga à mesma pessoa física mais de R$ 50 mil de lucros no mês, retém 10% sobre o total, sem deduções |
| Imposto mínimo anual | Quem tem renda total acima de R$ 600 mil no ano paga de 0% a 10%, alíquota que chega a 10% em R$ 1,2 milhão, sobre uma base que inclui os dividendos |
| Acerto | O imposto mínimo desconta o IR já pago na declaração e a retenção de 10%; se a retenção foi maior, a diferença volta no ajuste |
| Redutor | Se a alíquota efetiva de IRPJ e CSLL da empresa somada à efetiva do imposto mínimo passar de 34%, o excesso é abatido do mínimo (sem gerar devolução); na holding de aluguel, raramente chega lá |
Os detalhes estão em Dividendos com 10% em 2026 e em Tributação mínima das altas rendas. Na prática: para quem distribui até R$ 50 mil por mês e não passa de R$ 600 mil de renda no ano, nada muda. Acima disso, a vantagem da PJ diminui, mas, nos números abaixo, não some.
Três exemplos
Anonimizados, com valores redondos, tabela de 2026, desconto simplificado mensal de R$ 607,20 na PF e custo de manter a PJ incluído.
Exemplo 1: quatro salas comerciais. Um empresário recebe R$ 28 mil por mês de quatro salas alugadas a empresas, que pagam IPTU e condomínio. Ele não tem outras rendas relevantes.
| Pessoa física | PJ no Lucro Presumido | |
|---|---|---|
| Imposto por mês | R$ 6.624, 23,7% | R$ 3.172, 11,33% |
| Custo da estrutura | - | R$ 1.500 de contabilidade e taxas |
| Lucro distribuído | - | Cerca de R$ 23 mil por mês, abaixo dos R$ 50 mil; sem retenção |
| Total no ano | R$ 79,5 mil | R$ 56,1 mil |
A PJ economiza cerca de R$ 23 mil por ano. Se as salas forem do casal e o aluguel for dividido entre os dois na declaração, a PF cai para cerca de R$ 66,6 mil, e a PJ ainda vence por cerca de R$ 10 mil.
Exemplo 2: dez lojas, R$ 100 mil por mês. O mesmo raciocínio em escala maior, agora com as regras de 2026 sobre dividendos.
| Pessoa física | PJ no Lucro Presumido | |
|---|---|---|
| Imposto da operação | R$ 26.424 por mês, 26,4% | R$ 12.530 por mês, 12,53%, já com adicional |
| Custo da estrutura | - | R$ 2.500 por mês |
| Lucro distribuído | - | Cerca de R$ 85 mil por mês: retenção de 10%, cerca de R$ 102 mil no ano |
| Imposto mínimo no ajuste | Não, o IR pago já passa de 10% | Renda de cerca de R$ 1,02 milhão: alíquota de 7%, R$ 71 mil; como a retenção foi maior, cerca de R$ 31 mil voltam na declaração |
| Total no ano | R$ 317 mil | R$ 252 mil |
A PJ ainda economiza cerca de R$ 65 mil por ano, mas metade da vantagem anterior foi consumida pelo imposto mínimo. Se o dono tiver outras rendas que o levem acima de R$ 1,2 milhão, a alíquota do mínimo vai a 10% e a diferença encolhe mais.
Exemplo 3: um apartamento. Uma aposentada aluga um apartamento por R$ 4 mil e paga R$ 1.200 de condomínio e administração. É o único rendimento tributável dela. Na PF, o rendimento tributável é R$ 2.800 e, com o redutor de 2026, o imposto é zero. Na PJ, pagaria R$ 453 por mês de tributos, mais a contabilidade. A PF vence com folga.
Faça a conta com os seus números na calculadora Aluguel: PF ou PJ?, que compara o carnê-leão de 2026 com a carga do Presumido, incluindo o custo da estrutura.
O que a conta mensal não mostra
A venda do imóvel. Na PF, o ganho na venda paga de 15% a 22,5%, com os fatores de redução pelo tempo de posse e a isenção de quem reaplica em outro residencial em 180 dias. Na PJ do Presumido, o ganho de capital na venda de imóvel que não é estoque entra inteiro na base do IRPJ e da CSLL (Lei 9.430/1996, art. 25), com carga de até 34%. Um imóvel integralizado por R$ 400 mil e vendido por R$ 1 milhão gera ganho de R$ 600 mil e até R$ 204 mil de imposto na PJ. Imóvel que deve ser vendido em poucos anos raramente compensa ir para a PJ. As regras da PF estão em Isenção dos 180 dias.
O ITBI na entrada. Integralizar imóvel no capital da PJ é imune ao ITBI, e desde 20/10/2026 isso vale também para a empresa que vai viver de aluguel: no Tema 1.348 (RE 1.495.108), o STF fixou que a imunidade na integralização é indiferente à atividade preponderantemente imobiliária, ressalvadas simulação ou fraude. O que paga ITBI é o valor que exceder o capital subscrito (Tema 796), como explicamos em ITBI na holding e na calculadora de ITBI na integralização.
A sucessão. A PJ facilita a sucessão: as quotas podem ser doadas com usufruto e cláusulas, e a gestão continua com quem administra. Esse é muitas vezes o motivo real da estrutura, mais que a economia mensal. O desenho está em Holding familiar: quando vale a pena, e o ITCD das quotas no RS, em Quotas de holding no ITCD do RS.
O imóvel emprestado na família. Imóvel cedido de graça a quem não é cônjuge, pai, mãe ou filho gera 10% do valor venal por ano de renda na declaração do dono, e o da holding cedido ao sócio tem regras próprias, em comodato de imóvel na família ou na holding.
Por que o Simples não entra
A locação de imóveis próprios é vedada ao Simples Nacional pela lista de vedações. Hoje há exceção apenas para locações que configurem serviço tributado pelo ISS, e mesmo essa exceção a lei da Reforma Tributária elimina a partir de 1º de janeiro de 2027. A sublocação é outra história: é permitida e tributada pelo Anexo III.
Como fica a conta do aluguel em 2027?
Em 2027, o PIS e a Cofins acabam e a CBS entra no lugar, com redução de 70% no aluguel. IRPJ, CSLL, a retenção de 10% sobre dividendos e o imposto mínimo continuam. Na PJ do Presumido, saem 3,65% de PIS e Cofins e entram 3,39% de CBS e IBS, se o Senado mantiver a CBS do TCU.
| O que vale em 2027 | Regra | Base legal |
|---|---|---|
| PIS e Cofins | Extintos em 1º/01/2027 | LC 214/2025, arts. 542 e 544, III |
| CBS do aluguel | Alíquota de referência menos 0,1 ponto, com redução de 70%: 3,36% se o Senado mantiver os 11,3% calculados pelo TCU | LC 214/2025, arts. 261, parágrafo único, e 347 |
| IBS do aluguel | 0,1%, com a mesma redução: 0,03% | LC 214/2025, art. 344 |
| Base | O aluguel, sem os tributos do imóvel e sem o condomínio | LC 214/2025, art. 255, § 2º |
| Aluguel residencial | Redutor social de R$ 600 por mês por imóvel, abatido da base e corrigido pelo IPCA | LC 214/2025, art. 260 |
| PF contribuinte | No ano anterior, mais de R$ 240 mil de aluguel, valor corrigido pelo IPCA, e mais de 3 imóveis | LC 214/2025, art. 251, § 1º, I |
| Contrato antigo | Opção por 3,65% da receita, sem crédito e sem redutor social, para os contratos que cumprem as condições da lei | LC 214/2025, art. 487 |
| Dividendos e imposto mínimo | As regras de 2026 seguem; o primeiro acerto do imposto mínimo sai na declaração entregue em 2027 | Lei 15.270/2025 |
A CBS de referência de 2027 foi calculada pelo TCU em 11,3%, e o Senado tem até 15/12/2026 para fixá-la, como explicamos em CBS de 11,3% em 2027. Os 3,36% são 11,2% vezes 30%, porque em 2027 e 2028 a CBS sai com 0,1 ponto a menos.
O Exemplo 1 em 2027. As quatro salas de R$ 28 mil por mês, com os mesmos números do exemplo, a CBS de 11,3% calculada pelo TCU, ainda pendente do Senado, a CBS e o IBS pagos do próprio aluguel, sem repasse ao inquilino, a tabela do IR de 2026 na PF e sem contar crédito de CBS nas despesas da PJ:
| Pessoa física | PJ no Lucro Presumido | |
|---|---|---|
| IR, ou IRPJ e CSLL, por mês | R$ 6.624 | R$ 2.150,40, 7,68% |
| CBS e IBS por mês | R$ 949,20: com quatro imóveis e R$ 336 mil no ano, a PF também é contribuinte | R$ 949,20, 3,39% |
| Custo da estrutura | - | R$ 1.500 de contabilidade e taxas |
| Total no ano | R$ 90,9 mil | R$ 55,2 mil |
A PJ economiza cerca de R$ 35,7 mil no ano, contra R$ 23 mil em 2026: paga um pouco menos que com PIS e Cofins, e a PF passa a pagar CBS e IBS. No Exemplo 2, a PJ paga cerca de R$ 3 mil a menos no ano, e a PF, contribuinte, cerca de R$ 40,7 mil a mais.
No Exemplo 3, um imóvel só não faz da PF contribuinte, e o imposto segue zero.
A PJ do regime regular ainda pode abater o crédito da CBS paga nas compras, que a conta acima não considera. O panorama da transição e a escolha do regime de 3,65% estão em IBS/CBS no aluguel. Venda e incorporação têm regras próprias no mesmo regime, resumidas em Reforma Tributária para investidor, agro e imóveis.
Passo a passo para decidir
- Levantar 12 meses de aluguéis, despesas pagas pelo locador e o tipo de inquilino de cada imóvel.
- Somar as outras rendas do dono, para ver a faixa marginal na PF e o imposto mínimo na PJ.
- Simular PF e PJ com o custo da estrutura, incluindo a divisão entre cônjuges.
- Projetar a distribuição de lucros: quanto sai por mês e por ano.
- Separar os imóveis que podem ser vendidos em poucos anos, que tendem a ficar na PF.
- Calcular o ITBI da integralização: imune até o capital subscrito, e o excedente paga.
- Refazer a conta com IBS e CBS para os anos da transição.
- Decidir e documentar, revendo a conta a cada mudança de lei ou de carteira.
Como trabalhamos
Levantamos a receita e as despesas reais dos imóveis, simulamos PF e PJ com as regras de 2026 e da transição da Reforma, incluindo dividendos, imposto mínimo, ITBI e venda futura, e mantemos a contabilidade da PJ quando ela vence a conta. É o trabalho de planejamento tributário e de holding e sucessão. A rotina mensal da PJ que fica com os imóveis, da escrituração à distribuição dos lucros, segue na contabilidade para holding familiar. Para o seu caso, fale com a equipe.
Bases legais: Lei nº 9.249/1995, art. 15, § 1º, III, 'c'; Lei nº 9.430/1996, art. 25; LC nº 123/2006, art. 17, XV; LC nº 224/2025, art. 4º; LC nº 214/2025, arts. 251, 255, 260, 261, 344, 347, 487, 542 e 544; Lei nº 15.270/2025 (arts. 6º-A, 16-A e 16-B da Lei 9.250/1995); CTN, art. 37; Perguntas e Respostas IRPF 2026 (RFB), item 77.