
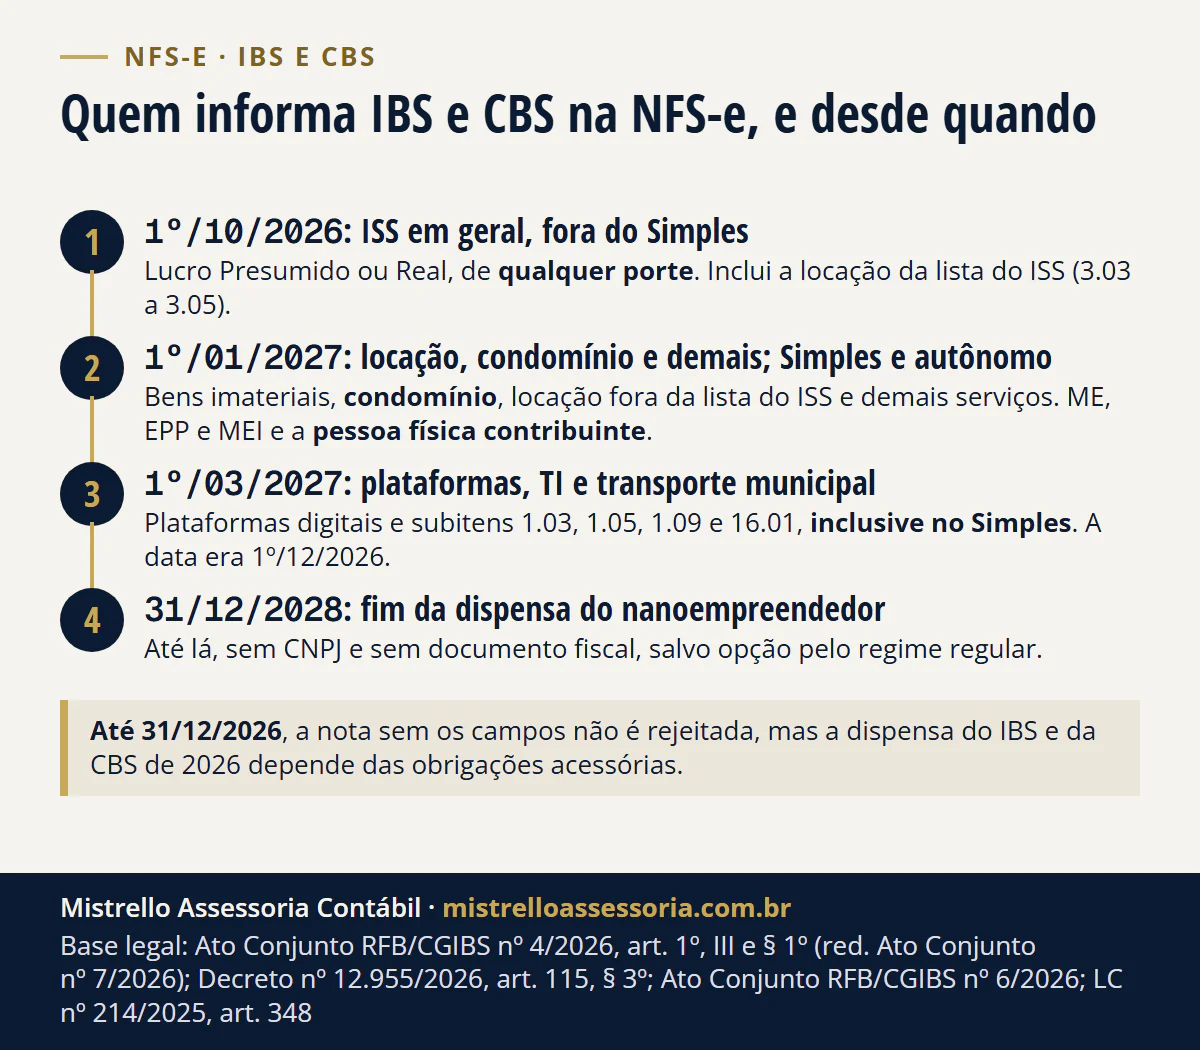
Desde 1º/10/2026, a NFS-e traz IBS e CBS nos serviços do ISS em geral, fora do Simples. O Ato Conjunto RFB/CGIBS 7/2026 adiou o resto, que era 1º/12/2026: locação, condomínio, bens imateriais, demais serviços, Simples, MEI e autônomo vão para 1º/01/2027; plataformas e os subitens 1.03, 1.05, 1.09 e 16.01, para 1º/03/2027.
- 1º/10/2026 ISS em geral, fora do Simples
- 1º/01/2027 locação, condomínio, demais e Simples
- 1º/03/2027 plataformas, TI e transporte municipal
Até 31 de dezembro a nota sem esses campos não é rejeitada pelo sistema nacional, mas a dispensa do imposto de 2026 depende das obrigações acessórias. Atualizado em 17 de novembro de 2026, com o Ato Conjunto RFB/CGIBS 7/2026.
A base é o Ato Conjunto RFB/CGIBS nº 4/2026, na redação do Ato Conjunto RFB/CGIBS nº 7/2026 (DOU de 13/11/2026), detalhado:
- pela orientação do comitê gestor da NFS-e de 07/08/2026;
- pela FAQ oficial da NFS-e, versão 1.4, de 18/11/2026, que ainda não incorpora o Ato 7;
- pelo comunicado do comitê gestor da NFS-e de 13/11/2026, com o cronograma novo.
Abaixo: quem informa, por quem emite e por serviço; quanto sai na nota de 2026; o que conferir no emissor.
Quem informa IBS e CBS na nota fiscal de serviço, e desde quando?
A data depende de duas coisas: quem emite a nota e qual é o serviço. Primeiro, por quem emite:
| Quem emite a NFS-e | Desde quando informa IBS e CBS | Onde está |
|---|---|---|
| Empresa fora do Simples (Lucro Presumido ou Real), de qualquer porte, nos serviços da lista do ISS em geral | 1º de outubro de 2026 | Ato Conjunto 4/2026, art. 1º, III, “d” |
| A mesma empresa em bens imateriais, na locação fora da lista do ISS e nos demais serviços | 1º de janeiro de 2027 (Ato Conjunto 7/2026) | Art. 1º, III, “e”, “g” e “h” |
| A mesma empresa nos subitens 1.03, 1.05, 1.09 e 16.01 | 1º de março de 2027 (Ato Conjunto 7/2026) | Art. 1º, III, “b” e “c” |
| Locação que já está na lista do ISS (subitens 3.03, 3.04 e 3.05) | 1º de outubro de 2026 | Art. 1º, III, “g”, ressalva da “d” |
| Plataforma digital, que pode emitir em nome do fornecedor | 1º de março de 2027 (Ato Conjunto 7/2026) | Art. 1º, III, “a”; Decreto 12.955/2026, art. 115, VII |
| Condomínio edilício (taxas e demais receitas, código 99.05.01) | 1º de janeiro de 2027 (Ato Conjunto 7/2026) | Art. 1º, III, “f”; LC 214/2025, art. 26, I |
| ME e EPP do Simples (emitem pelo Emissor Nacional desde 1º/11/2026) | 1º de janeiro de 2027; 1º de março de 2027 em plataformas e nos subitens 1.03, 1.05, 1.09 e 16.01 | Art. 1º, § 1º, I e II (Ato Conjunto 7/2026); Res. CGSN 191/2026 |
| MEI | 1º de janeiro de 2027; 1º de março de 2027 nos mesmos grupos | Art. 1º, § 1º, I e II; FAQ NFS-e v1.4, 15.4 |
| Autônomo pessoa física contribuinte (hoje, nota pelo CPF) | 1º de janeiro de 2027 | Decreto 12.955/2026, art. 115, § 3º, I; Res. CGIBS 13/2026 |
| Nanoempreendedor | Dispensado até 31/12/2028, salvo opção pelo regime regular | LC 214/2025, art. 26, IV; Ato Conjunto 6/2026 |
Quem emite é o fornecedor; a plataforma pode emitir em nome dele (Decreto 12.955/2026, art. 115, § 1º e VII). O corte é o regime, não o faturamento: a empresa pequena do Lucro Presumido também informa desde 1º/10.
Depois, para quem está fora do Simples, por serviço, alínea por alínea do art. 1º, III, do Ato Conjunto, na redação do Ato Conjunto 7/2026:
| Serviço | Desde quando a NFS-e traz IBS e CBS | Onde está |
|---|---|---|
| Serviços sujeitos ao ISS em geral - saúde, advocacia, engenharia, consultoria, contabilidade, desenvolvimento de software sob encomenda, suporte de TI, entre outros | 1º de outubro de 2026 | Art. 1º, III, “d” |
| TI dos subitens 1.03 (processamento e hospedagem de dados), 1.05 (licenciamento de software) e 1.09 (streaming) da lista da LC 116 | 1º de março de 2027 | Art. 1º, III, “b” |
| Plataformas digitais e os serviços intermediados por elas (quem responde na plataforma) | 1º de março de 2027 | Art. 1º, III, “a” |
| Transporte coletivo municipal de passageiros (subitem 16.01) | 1º de março de 2027 | Art. 1º, III, “c” |
| Bens imateriais fora da lista da LC 116 e fora do ICMS | 1º de janeiro de 2027 | Art. 1º, III, “e” |
| Condomínio edilício (taxas e demais receitas do condomínio) | 1º de janeiro de 2027 | Art. 1º, III, “f” |
| Locação e arrendamento de bens móveis e imóveis, salvo a locação que já está na lista do ISS (subitens 3.03, 3.04 e 3.05), que informa desde 1º/10 (a nota do aluguel) | 1º de janeiro de 2027 | Art. 1º, III, “g” |
| Demais serviços, não enquadrados nas alíneas anteriores | 1º de janeiro de 2027 | Art. 1º, III, “h” |
| Optantes do Simples Nacional | 1º de janeiro de 2027 nas alíneas “d” a “h”; 1º de março de 2027 nas alíneas “a” a “c” | Art. 1º, § 1º, I e II |
No texto original do Ato Conjunto 4, de 30/07/2026, todas as alíneas fora da “d” marcavam 1º de dezembro de 2026, e o Simples inteiro ia para 1º de janeiro de 2027. O Ato Conjunto 7/2026 trocou essas datas e manteve a da alínea “d”.
A linha que mais pega o público do escritório é a primeira:
- o médico com PJ no Lucro Presumido;
- a sociedade de advogados e a consultoria;
- o escritório de engenharia;
- a empresa de desenvolvimento de software sob encomenda.
Já o SaaS que licencia ou hospeda o próprio sistema fica para 1º de março de 2027, porque cai nos subitens 1.03 e 1.05 da lista de serviços do ISS.
O resto da TI (subitens 1.01, 1.02, 1.04, 1.06, 1.07 e 1.08) está na regra geral de 1º de outubro. A alínea “h” não traz lista: vale para o serviço que não se encaixa em nenhuma das outras.
A data vale para os fatos geradores a partir dela, não pela data de emissão da nota (Ato Conjunto 4/2026, art. 1º, caput).
O MEI e a empresa do Simples informam IBS e CBS na nota fiscal de serviço?
Só a partir de 1º de janeiro de 2027, e em parte só em 1º de março de 2027. Na redação do Ato Conjunto 7/2026, o Simples entra em 1º de janeiro nas alíneas “d” a “h”: serviços do ISS em geral, bens imateriais, condomínio, locação e demais serviços (art. 1º, § 1º, I).
Ficam para 1º de março as demais hipóteses, que incluem as plataformas digitais e os subitens 1.03, 1.05, 1.09 e 16.01 (art. 1º, § 1º, II).
- A FAQ oficial: a FAQ oficial da NFS-e (versão 1.4, de 18/11/2026, assunto 15.4) diz que, para a ME, a EPP e o MEI, o preenchimento de IBS e CBS só é obrigatório a partir de 1º de janeiro de 2027. Ela ainda não incorpora o Ato Conjunto 7/2026, que deixou os grupos de março para depois.
- As alíquotas de teste: as de 2026 nem se aplicam às operações do Simples (LC 214/2025, art. 348, III, “c”).
O que muda em 2027 para essas empresas está em Simples Nacional em 2027: o que muda.
Vale para todo optante, inclusive o MEI, e para as duas formas de recolher, dentro do DAS ou, por opção, pelo regime regular.
O Ato não condiciona as datas do Simples à forma de recolher, e a FAQ oficial (assunto 20.4) diz que o preenchimento dos grupos para optantes só se torna obrigatório em 2027. A opção por dentro ou por fora muda o recolhimento, não a data do campo.
Quem tem opção a decidir antes de 2027 também precisa olhar a outra ponta. A empresa do Simples escolheu até 30 de outubro de 2026 se, de janeiro a junho de 2027, recolhe IBS e CBS dentro do DAS ou pelo regime regular, com crédito para o cliente.
Quem optou pode cancelar de 03/11 a 20/12/2026 - prazos estendidos pela Resolução CGSN 194/2026, como explicamos em Simples Nacional: IBS e CBS por dentro ou por fora.
Quanto vai de IBS e CBS na nota de 2026?
Em 2026, a CBS é de 0,9% e o IBS de 0,1%, destacados na nota, e o recolhimento é dispensado para quem cumprir as obrigações acessórias. Quando há recolhimento, o valor é compensado com o PIS e a Cofins do mesmo período (art. 348, I).
Nota de dezembro, exemplo (números redondos e fictícios): consultoria de R$ 10.000, serviço do ISS em geral que informa desde 1º/10/2026, numa empresa do Lucro Presumido, sem regime diferenciado.
| Campo | Conta | Valor |
|---|---|---|
| CBS destacada | 0,9% de R$ 10.000 | R$ 90 |
| IBS destacado | 0,1% de R$ 10.000 | R$ 10 |
| IBS e CBS a recolher | Dispensado para quem cumpre as obrigações acessórias (art. 348, § 1º) | R$ 0 |
| PIS e Cofins | Seguem devidos por inteiro, como hoje (art. 348, § 2º) | Como no regime atual |
Quanto sai de IBS e CBS na sua nota de 2026
Exemplo deste artigo: consultoria de R$ 10.000 numa empresa do Lucro Presumido. Vale para o serviço sem regime diferenciado; nos regimes diferenciados, as alíquotas de teste saem com a redução (art. 348, III, a). Não vale para o Simples nem para o MEI.
Por isso, para quem cumpre as obrigações, o ano-teste do IBS e da CBS custa ajuste de sistema, não imposto. O PIS e a Cofins continuam devidos até o fim de 2026, como mostramos em PIS e Cofins acabam em 2027: o que muda na nota.
- Nos regimes diferenciados, as alíquotas de teste já saem com a respectiva redução (art. 348, III, “a”).
- Na locação, que é regime específico, a conta é outra e está no artigo do aluguel.
- A conta do prestador para 2027 está em Reforma tributária para prestador de serviços em 2027.
E se a nota sair sem IBS e CBS até 31 de dezembro?
Até 31 de dezembro de 2026, o sistema nacional não rejeita a NFS-e por falta dessas informações. O comitê gestor da NFS-e, na orientação de agosto, disse que a ausência evidencia a desconformidade do documento fiscal.
O efeito concreto está na lei e no programa de conformidade:
- A dispensa de 2026 é de quem cumpre as obrigações acessórias (LC 214/2025, art. 348, § 1º).
- O Programa Nacional de Conformidade Tributária do Ato Conjunto RFB/CGIBS nº 5/2026 considera enquadrado, salvo manifestação em contrário, o sujeito passivo que cumprir as obrigações acessórias (art. 2º). Quem não cumpre continua enquadrado se atender, ao mesmo tempo, aos 4 critérios do § 1º:
- aumentar de forma contínua e progressiva a emissão de notas com IBS e CBS corretos;
- atender no prazo às intimações e comunicações;
- retificar até 31/12/2026 o que for comunicado;
- indicar e manter profissional da contabilidade responsável pela conformidade fiscal.
- A comunicação do programa não tira a espontaneidade de quem está enquadrado no PNCT quando se limita a cruzamento de dados ou monitoramento, sem início de procedimento fiscal, e não afasta os 60 dias do art. 348, § 3º (Ato Conjunto 5/2026, art. 2º, § 2º).
- As comunicações podem ir ao profissional da contabilidade indicado, com autorização expressa e procuração (art. 3º).
- Se houver auto de infração em 2026 por descumprimento das obrigações acessórias do IBS e da CBS, o contribuinte é intimado a suprir a omissão em 60 dias, e o atendimento extingue a penalidade (LC 214/2025, art. 348, §§ 3º e 4º).
Na prática: emitir com os campos desde a data do seu serviço e regularizar ainda dentro de 2026 o que saiu sem eles.
Preencher as informações de IBS e CBS antes da sua data: pode?
Pode, mas não pela metade. Segundo o portal oficial da NFS-e (notícia de 29/10/2026, item 2) e a FAQ oficial (assunto 15.2), quem preenche o grupo de IBS e CBS sem estar obrigado passa a ter de preencher tudo:
- os códigos;
- a classificação tributária;
- quando a operação exigir, os dados completos do adquirente.
A regra vale também para o emissor próprio da prefeitura integrado ao ambiente nacional.
O grupo foi configurado de forma aberta no ambiente nacional. Por isso, quem ainda não chegou à sua data pode emitir sem ele, e até 31 de dezembro de 2026 a nota sem os campos não é rejeitada.
Autônomo pessoa física informa IBS e CBS na nota?
A pessoa física que presta serviço de forma profissional, ainda que a profissão não seja regulamentada, é contribuinte do IBS e da CBS (LC 214/2025, art. 21, I, “c”).
Para ela, a obrigação de emitir documento fiscal com IBS e CBS começa em 1º de janeiro de 2027 (Decreto 12.955/2026, art. 115, § 3º, I; do lado do IBS, Resolução CGIBS nº 13/2026, art. 1º; FAQ oficial, assunto 11.3).
Até lá, autônomos e cartórios podem continuar se identificando pelo CPF na NFS-e, de forma transitória, até que seja disponibilizado o CNPJ técnico previsto para as pessoas físicas equiparadas, segundo o comunicado do comitê gestor de 07/08.
A nota do ISS que a prefeitura exige do autônomo segue a regra municipal: o calendário de 2027 é o do IBS e da CBS.
O nanoempreendedor (pessoa física com receita bruta abaixo de 50% do limite do MEI, que não aderiu ao MEI) não é contribuinte do IBS e da CBS (LC 214/2025, art. 26, IV).
Ele está dispensado de CNPJ e de emitir documento fiscal até 31 de dezembro de 2028, salvo se optar pelo regime regular (Ato Conjunto RFB/CGIBS nº 6/2026, arts. 2º e 3º).
Condomínio informa IBS e CBS sem ser contribuinte?
Sim. O condomínio edilício não é contribuinte do IBS e da CBS (LC 214/2025, art. 26, I), mas emite a NFS-e das taxas e demais receitas a partir de 1º de janeiro de 2027 (Ato Conjunto 4/2026, art. 1º, III, “f”, na redação do Ato Conjunto 7/2026; Decreto 12.955/2026 e Regulamento do IBS, art. 115, VI, “d”).
- Código: o próprio é o 99.05.01, criado pela versão 1.01 da Nota Técnica 009, aprovada pelo Ato Técnico Conjunto RFB/CGIBS nº 7.
- Adiamento: a data era 1º/12/2026; o Ato Conjunto RFB/CGIBS 7/2026 (DOU de 13/11/2026) levou a nota do condomínio para 1º/01/2027. O passo a passo, com a conta dos 80% de um condomínio de 40 unidades, está em condomínio vai emitir nota fiscal da taxa condominial em 2027?.
O que mais muda para ele, como a opção pelo regime regular, a regra dos 80% da receita e as retenções do mês, está em contabilidade para condomínios e síndicos.
O que muda na nota em 1º de janeiro de 2027?
Entram no campo, fora do Simples, os bens imateriais, a cobrança do condomínio, a locação fora da lista do ISS e os demais serviços (Ato Conjunto 4/2026, art. 1º, III, “e” a “h”, na redação do Ato Conjunto 7/2026).
Entram também o Simples, inclusive o MEI, nesses grupos e nos serviços do ISS em geral (art. 1º, § 1º, I), e o autônomo pessoa física contribuinte (Decreto 12.955/2026, art. 115, § 3º, I).
A FAQ oficial (assunto 15.5) explica o que se vê no documento: em 2026, o valor total da NFS-e não soma IBS e CBS; a soma ao total só se torna obrigatória a partir de 1º de janeiro de 2027.
Sobre a validação, a orientação oficial trata da não rejeição até 31/12/2026; o que vale para a nota sem os campos em 2027 não estava publicado nas fontes oficiais que conferimos em 16/11/2026, nem no comunicado do comitê gestor de 13/11/2026.
- Quem emite em qual sistema em 2027, por regime e por cidade, está em NFS-e nacional obrigatória em 2027.
- O que muda no PIS e na Cofins está em PIS e Cofins acabam em 2027.
- A conta do prestador está em Reforma tributária para prestador de serviços em 2027.
E em 1º de março de 2027?
Fecham o calendário da NFS-e as plataformas digitais e os serviços intermediados por elas, a TI dos subitens 1.03, 1.05 e 1.09 e o transporte coletivo municipal (16.01), dentro e fora do Simples (Ato Conjunto 4/2026, art. 1º, III, “a” a “c”, e § 1º, II, na redação do Ato Conjunto 7/2026).
Quem responde pelo imposto quando a venda passa pela plataforma está em marketplace: quem é responsável pelo IBS e pela CBS.
Como preencher IBS e CBS na NFS-e: o que conferir antes da sua data?
- Enquadre o serviço no subitem certo da LC 116. É o subitem que define se a sua data é 1º de outubro de 2026 ou 1º de março de 2027: o SaaS tratado como “desenvolvimento”, ou o contrário, muda a data. Se o seu cliente retém o ISS, veja também quem retém o ISS e como fica no Simples.
- Pergunte ao fornecedor do emissor ou ao sistema da prefeitura se os grupos de IBS e CBS da NFS-e estão habilitados.
- Segundo o portal oficial da NFS-e (notícia de 29/10/2026), o leiaute em produção hoje (Nota Técnica 004, com o domínio da Nota Técnica 007) já comporta o IBS e a CBS.
- As releases 1 a 3 da Nota Técnica 009 têm previsão oficial de produção em 01/12/2026.
- A versão 1.01 da Nota Técnica 009, aprovada pelo Ato Técnico Conjunto RFB/CGIBS nº 7, ajusta o leiaute: local do ISS no fornecimento de mão de obra (subitem 17.05), campos de comércio exterior e o código 99.05.01 para as cobranças de condomínio.
- Os códigos 99.02 a 99.04, de bens imateriais e locação, estavam só em produção restrita, pela API, com o emissor web previsto para data futura.
- Confira a classificação tributária de cada serviço.
- Já no ano-teste, as alíquotas de 0,9% e 0,1% se aplicam com a redução dos regimes diferenciados (art. 348, III, “a”), e é o código escolhido que leva essa redução ao documento. Na saúde, veja Reforma Tributária para médicos.
- A obrigação do documento vale também para operação imune, isenta, com alíquota zero ou suspensão (Decreto 12.955/2026, art. 115, I).
- Os códigos mais usados no serviço, com o CST e a redução de cada um, estão na tabela cClassTrib.
- Se a empresa também vende mercadoria, a mesma conferência vale para cada produto na NF-e: veja CST e cClassTrib na NF-e do ano-teste.
- Emita uma nota de teste e confira o XML antes de faturar os clientes do mês.
- Se for do Simples, emita pelo Emissor Nacional, obrigatório para a ME e a EPP desde 1º/11/2026, e confira o acesso antes da primeira nota do mês.
Como estamos conduzindo a transição
Para os clientes prestadores de serviço, o trabalho é de mapeamento:
- subitem da LC 116 de cada serviço e data aplicável;
- classificação tributária e teste de emissão;
- para quem é do Simples, a decisão de recolher IBS e CBS dentro ou fora do DAS em 2027.
O panorama da transição está no guia da Reforma Tributária, e as obrigações fiscais do dia a dia por regime, na contabilidade fiscal. Para revisar a sua emissão, fale com a equipe.
Fontes e legislação
- Atos conjuntos:
- Ato Conjunto RFB/CGIBS nº 4/2026, art. 1º, caput, III e § 1º;
- Ato Conjunto RFB/CGIBS nº 7/2026 (DOU de 13/11/2026), art. 1º, com a nova redação do art. 1º, III e § 1º, do Ato 4;
- Ato Conjunto RFB/CGIBS nº 5/2026, arts. 2º e 3º;
- Ato Conjunto RFB/CGIBS nº 6/2026, arts. 2º e 3º.
- Leis complementares:
- LC 214/2025, arts. 21, I, “c”, 26, I e IV, 343, 346 e 348 (§§ 3º e 4º incluídos pela LC 227/2026);
- LC 116/2003, lista de serviços.
- Regulamentos:
- Decreto 12.955/2026, art. 115, I, VI, “d”, VII, § 1º e § 3º, I (incluído pelo Decreto 13.075/2026);
- Resolução CGIBS nº 13/2026, art. 1º (Regulamento do IBS, art. 617, IV);
- Resolução CGSN 191/2026 (Emissor Nacional para a ME e a EPP desde 1º/11/2026).
- Portal da NFS-e:
- orientação do CGNFS-e de 07/08/2026, itens 1 a 3;
- notícia de 29/10/2026 (leiaute em produção, preenchimento e NT 009);
- comunicado do CGNFS-e de 13/11/2026 (cronograma do Ato Conjunto 7/2026);
- Ato Técnico Conjunto RFB/CGIBS nº 7;
- Perguntas Frequentes da NFS-e, versão 1.4 (18/11/2026), assuntos 11.3, 15.2, 15.4, 15.5 e 20.4.
Regras conferidas na fonte oficial em 08/11/2026; datas da NFS-e reconferidas no Ato Conjunto RFB/CGIBS 7/2026 (DOU) em 16/11/2026; assuntos das Perguntas Frequentes reconferidos na versão 1.4 em 19/11/2026. A nota de dezembro é um exemplo hipotético, com números redondos.
Bases legais deste artigo
- Ato Conjunto RFB/CGIBS nº 4/2026, art. 1º, III e § 1º (redação do Ato Conjunto RFB/CGIBS nº 7/2026), e art. 2º
- Ato Conjunto RFB/CGIBS nº 5/2026, arts. 2º e 3º
- Lei Complementar nº 214/2025, arts. 21, I, c, 26, I e IV, 343, 346 e 348 (§§ 3º e 4º incluídos pela LC nº 227/2026)
- Resolução CGSN nº 191/2026 (art. 59, § 1º, da Resolução CGSN nº 140/2018)
- Lei Complementar nº 116/2003, lista de serviços
- Decreto nº 12.955/2026, art. 115, I, VI, d, VII, § 1º e § 3º, I (incluído pelo Decreto nº 13.075/2026)
- Resolução CGIBS nº 13/2026, art. 1º (Regulamento do IBS, art. 617, IV)
- Ato Conjunto RFB/CGIBS nº 6/2026, arts. 2º e 3º