
O cClassTrib é o código de 6 dígitos que aponta, em cada item da nota, a regra da LC 214/2025 para o IBS e a CBS; os 3 primeiros dígitos são o CST. A tabela oficial (IT 2025.002 v1.71, de 30/10/2026) tem 173 códigos em 18 CST. Sem benefício, use CST 000 e cClassTrib 000001. No Simples, a NFS-e da maioria dos serviços leva os campos em 01/01/2027 e a NF-e em 01/03/2027 (Ato Conjunto RFB/CGIBS 7/2026).
- 173 códigos em 18 CST na tabela v1.71
- 000001 tributação integral, sem benefício
- 01/03/2027 NF-e do Simples com os campos
Abaixo, os códigos mais usados com a base de cada um, a versão da tabela, quanto o código muda o valor da nota e o que o Simples e o MEI preenchem em 2027.
Qual cClassTrib usar em cada caso?
O código sai do produto ou do serviço, não da empresa. Estes são os casos mais comuns da pequena e da média empresa, conferidos na tabela oficial em 19/11/2026.
| Situação | CST | cClassTrib | Redução de IBS e CBS | Nota | LC 214/2025 |
|---|---|---|---|---|---|
| Venda ou serviço sem benefício | 000 | 000001 | nenhuma | NF-e, NFC-e e NFS-e | art. 4º |
| Serviço de profissão intelectual (contador, advogado, arquiteto, engenheiro e outras 14) | 200 | 200052 | 30% | NFS-e | art. 127 |
| Serviço de saúde do Anexo III | 200 | 200029 | 60% | NFS-e | art. 130 |
| Serviço de educação do Anexo II | 200 | 200028 | 60% | NFS-e | art. 129 |
| Bar e restaurante | 200 | 200047 | 40% | NF-e e NFC-e | art. 275 |
| Hotel, parque de diversão e parque temático | 200 | 200048 | 40% | NFS-e | art. 281 |
| Cesta básica nacional (Anexo I) | 200 | 200003 | 100% (alíquota zero) | NF-e e NFC-e | art. 125 |
| Alimentos do Anexo VII | 200 | 200034 | 60% | NF-e e NFC-e | art. 135 |
| Locação de imóvel | 200 | 200027 | 70% | NFS-e | art. 261 |
| Exportação de bens e serviços | 410 | 410004 | não incide | NF-e e NFS-e | art. 8º |
| Bonificação que consta na nota | 410 | 410001 | não incide | NF-e, NFC-e e NFS-e | art. 5º |
| Doação ou amostra grátis sem crédito do doador | 410 | 410003 | não incide | NF-e, NFC-e e NFS-e | art. 6º |
Tabela oficial IT 2025.002 v1.71, de 30/10/2026. Confira o código na tabela do SVRS antes de cadastrar.
Na mercadoria, o código acompanha o produto (NCM). No serviço, acompanha o item da LC 116 e o código NBS: a correlação oficial está explicada em qual CNAE escolher para prestação de serviço. A mesma nota pode ter itens com códigos diferentes.
O que é o cClassTrib e como ele se liga ao CST?
O CST diz a situação tributária do item: tributação integral, alíquota reduzida, isenção, imunidade, diferimento. O cClassTrib detalha essa situação e aponta o dispositivo da lei ou do regulamento que a fundamenta.
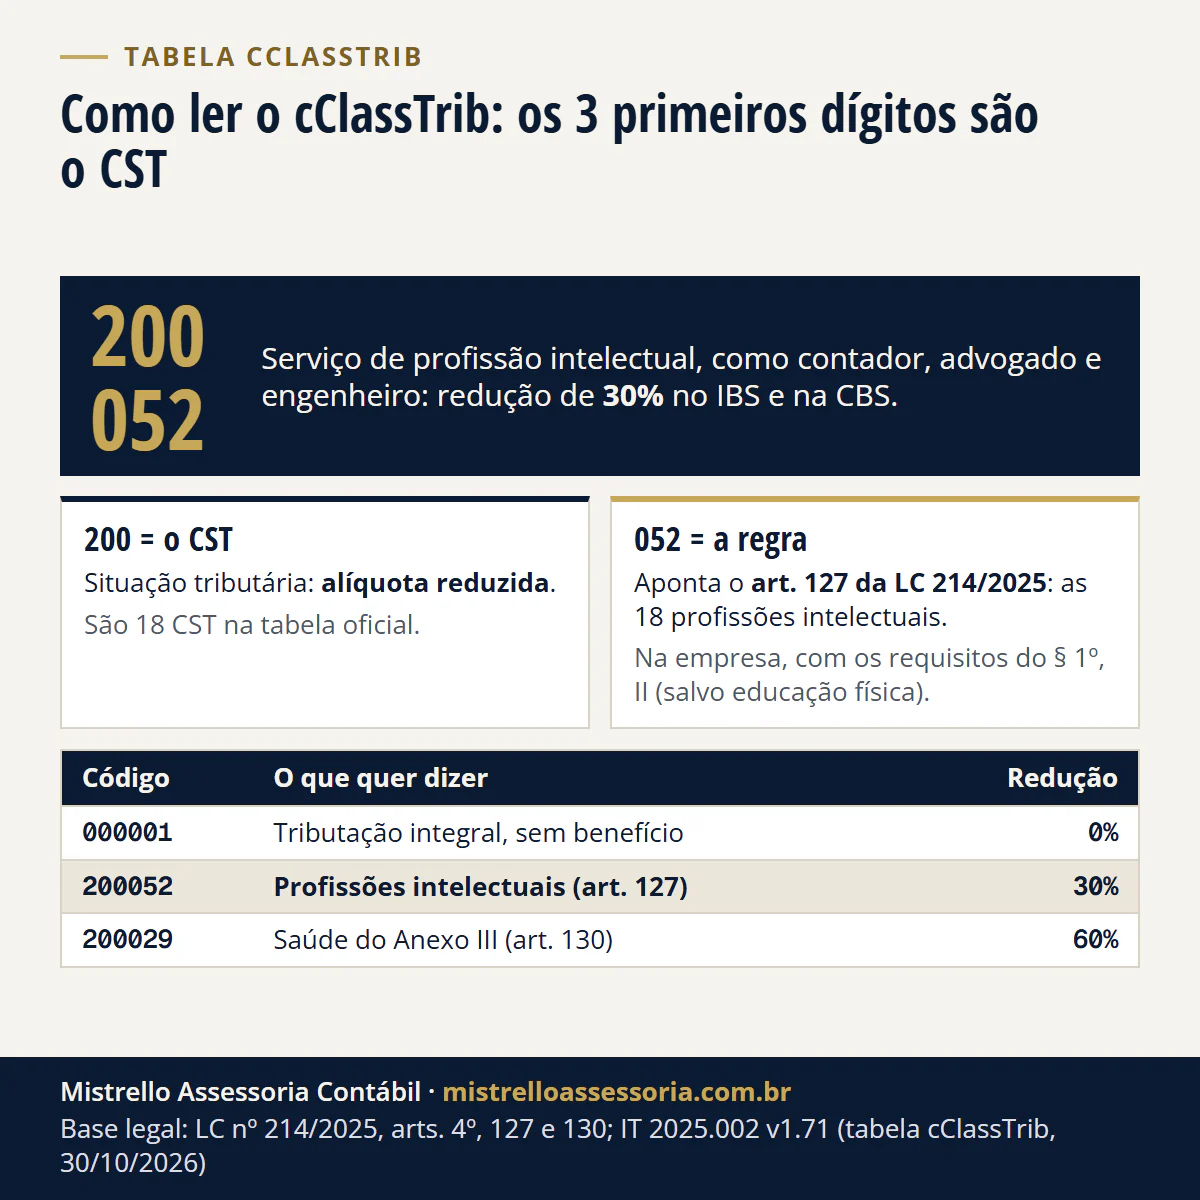
Os 3 primeiros dígitos do cClassTrib são o próprio CST: no 200052, “200” é alíquota reduzida e “052” é a regra das profissões intelectuais. Os dois campos ficam no grupo de IBS e CBS de cada item da nota (NT 2025.002 v1.53, campos UB13 e UB14).
| CST | O que quer dizer |
|---|---|
| 000 | Tributação integral |
| 010 e 011 | Alíquotas uniformes, cheias ou reduzidas |
| 200 | Alíquota reduzida |
| 220 e 221 | Alíquota fixa e alíquota fixa proporcional |
| 222 | Redução de base de cálculo |
| 400 | Isenção |
| 410 | Imunidade e não incidência |
| 510 e 515 | Diferimento, sem e com redução de alíquota |
| 550 | Suspensão |
| 620 | Tributação monofásica |
| 800 | Transferência de crédito |
| 810 e 811 | Ajuste de IBS na Zona Franca de Manaus e outros ajustes |
| 820 | Tributação em documento específico |
| 830 | Exclusão da base de cálculo |
Quantos códigos tem a tabela e qual é a versão de hoje?
São 173 cClassTrib em 18 CST, dos quais 170 em vigor: os 3 códigos do CST 220 terminaram em 01/01/2026. Dos 173, a NF-e aceita 104, a NFC-e 40 e a NFS-e 73 (contagem da tabela oficial do SVRS em 19/11/2026).
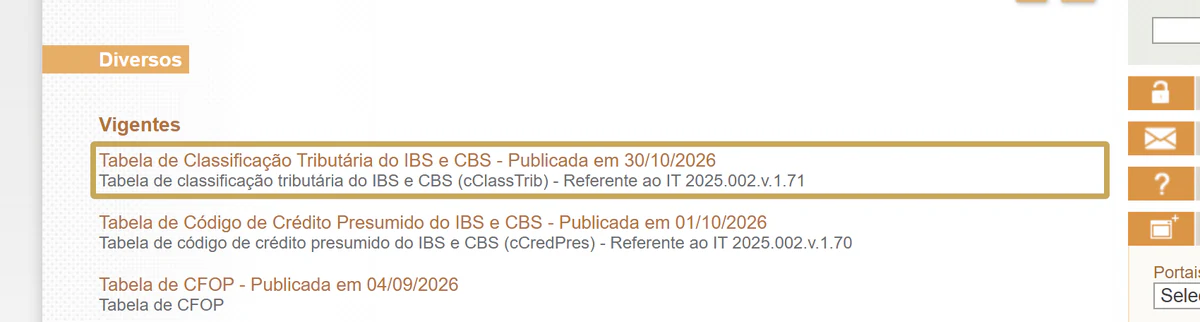
A versão vigente é a IT 2025.002 v1.71, publicada em 30/10/2026 e aprovada pelo Ato Técnico Conjunto RFB/CGIBS 10/2026. Neste ano saíram a v1.40 (28/01), a v1.50 (15/04), a v1.60 (23/06), a v1.70 (01/10) e a v1.71 (30/10).
Onde baixar e consultar a tabela oficial?
- Planilha: no Portal da NF-e, em Documentos, Diversos, com o Informe Técnico ao lado, nos Informes Técnicos.
- Consulta online com filtros: a tabela de classificação tributária do Portal da Conformidade Fácil (SVRS), com a redução, os documentos aceitos e o link do artigo da lei.
- Calculadora oficial: a calculadora de tributos do consumo, do governo federal, que lista as mesmas classificações.
Quanto o código muda o valor da nota?
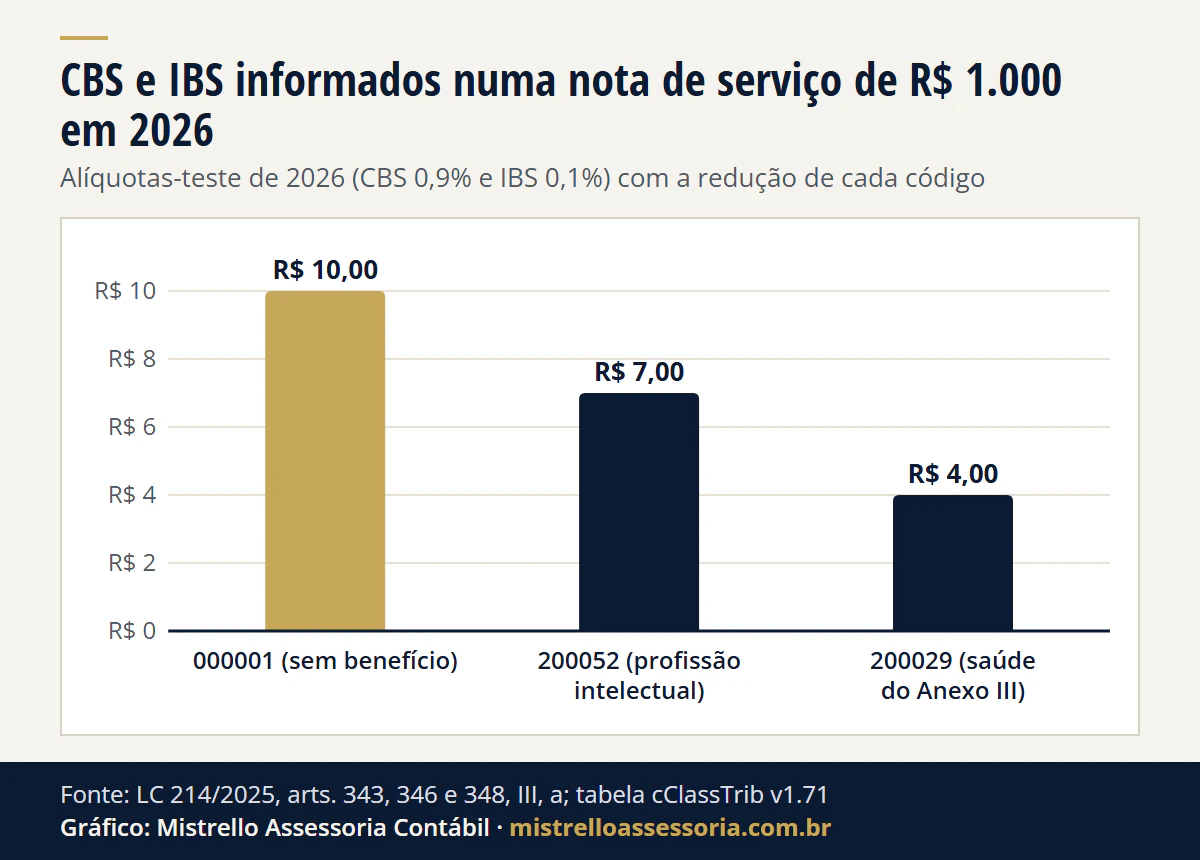
Exemplo hipotético, sem cliente: empresa de Porto Alegre/RS no Lucro Presumido emite em dezembro de 2026 uma NFS-e de R$ 1.000 de serviço. Em 2026, a CBS é de 0,9% e o IBS de 0,1%, com a redução do código (LC 214/2025, arts. 343, 346 e 348, III, “a”).
| Código na nota | Redução | CBS na nota | IBS na nota | Total informado em 2026 | IBS em 2027 (0,05% + 0,05%) |
|---|---|---|---|---|---|
| 000001 (sem benefício) | 0% | R$ 9,00 | R$ 1,00 | R$ 10,00 | R$ 1,00 |
| 200052 (profissão intelectual) | 30% | R$ 6,30 | R$ 0,70 | R$ 7,00 | R$ 0,70 |
| 200029 (saúde do Anexo III) | 60% | R$ 3,60 | R$ 0,40 | R$ 4,00 | R$ 0,40 |
Ver os dados do gráfico
| CBS + IBS na nota | CBS + IBS na nota |
|---|---|
| 000001 (sem benefício) | R$ 10,00 |
| 200052 (profissão intelectual) | R$ 7,00 |
| 200029 (saúde do Anexo III) | R$ 4,00 |
Em 2026 o valor é informado, e o recolhimento é dispensado para quem cumpre as obrigações acessórias (art. 348, § 1º). Quem usa 000001 no lugar de 200029 informa R$ 6,00 a mais a cada R$ 1.000.
A coluna de 2027 mostra só o IBS, fixado em lei (art. 344). A CBS de 2027 é a alíquota de referência menos 0,1 ponto (art. 347), e a resolução do Senado que fixa a referência ainda não saiu. Com a CBS cheia, a diferença do código vira dinheiro.
A empresa do Simples Nacional preenche CST e cClassTrib?
Sim. Mesmo pagando pelo DAS, a nota do Simples leva CST e cClassTrib por item: na NFS-e da maioria dos serviços, a partir de 01/01/2027; na NF-e e na NFC-e, a partir de 01/03/2027 (Ato Conjunto RFB/CGIBS 7/2026).
Na NF-e, a NT 2026.005 acrescenta o código de atividade do Simples por item (cAtivSN) e a alíquota efetiva de IBS e CBS (grupo gTribSN).
| Quem emite a NF-e | CST e cClassTrib por item | Código de atividade (cAtivSN) | Grupo de valores do IBS e da CBS |
|---|---|---|---|
| Lucro Presumido ou Real | sim | não | grupo do regime regular, com as alíquotas da nota |
| Simples, com IBS e CBS no DAS | sim | sim | alíquota efetiva do Simples (gTribSN) |
| Simples que optou pelo regime regular do IBS e da CBS | sim | sim | grupo do regime regular (tpRegimeIBSCBS = 1) |
| MEI (CRT 4) | não informa o grupo de IBS e CBS | não | nenhum |
Excesso de sublimite e opção pelo Simples ainda pendente têm regras próprias na mesma NT.
O leiaute novo do Simples entra em produção em 14/12/2026: o Portal da NF-e adiou a data de 16/11 em aviso de 13/11/2026. Na nota, a empresa informa o código da operação e a alíquota efetiva do Simples, que vem da apuração (PGDAS-D) de 2027.
Na nota de serviço, as datas por tipo de serviço estão em NFS-e com IBS e CBS. A escolha entre recolher no DAS ou por fora está em Simples Nacional: IBS e CBS por dentro ou por fora, e o resto da virada, em Simples Nacional em 2027.
E o MEI, preenche cClassTrib?
Na NF-e e na NFC-e, não: o MEI (CRT 4) não informa o grupo de IBS e CBS (NT 2026.005, item 2.3). E a partir de 2027 ele fica dispensado de destacar IBS e CBS nos documentos fiscais (Res. CGSN 140/2018, art. 106, § 1º, V).
A nota de serviço do MEI e o Emissor Nacional estão em NFS-e com IBS e CBS e em Emissor Nacional da NFS-e; o valor da guia, em DAS do MEI; e o resto da virada do MEI, em MEI em 2027.
O que acontece se o código estiver errado?
Em 2026, a dispensa de recolher vale só para quem cumpre as obrigações acessórias, e o autuado tem 60 dias para suprir a omissão e extinguir a penalidade (LC 214/2025, art. 348, §§ 1º, 3º e 4º). A partir de 2027, o código errado vira imposto errado.
O ano-teste do Lucro Presumido e do Real, com o checklist do que perguntar ao sistema emissor, está em NF-e em 2026: CST e cClassTrib no ano-teste. O que sai da nota com o fim do PIS e da Cofins está em PIS e Cofins acabam em 2027.
Como trabalhamos
Configuramos o CST e o cClassTrib de cada produto e serviço no emissor da empresa, pela tabela oficial vigente, e conferimos as notas no fechamento do mês. Quem emite no dia a dia é a empresa.
É parte do trabalho de Reforma Tributária e de contabilidade para empresas, com escritório em Porto Alegre/RS e atendimento online para todo o Brasil.
Fontes e legislação
- LC 214/2025, arts. 4º, 5º, 6º, 8º, 125, 127, 129, 130, 135, 261, 275, 281, 343, 344, 346, 347 e 348.
- Informe Técnico 2025.002 v1.71 (30/10/2026) e Ato Técnico Conjunto RFB/CGIBS 10/2026.
- Notas Técnicas 2025.002 v1.53 e 2026.005 v1.00 (30/10/2026); aviso do Portal da NF-e de 13/11/2026.
- Ato Conjunto RFB/CGIBS 7/2026, que altera o art. 1º, § 1º, do Ato Conjunto RFB/CGIBS 4/2026.
- Resolução CGSN 190/2026 (art. 106, § 1º, V, da Resolução CGSN 140/2018).
Exemplo hipotético, sem cliente, com as contas conferidas em 19/11/2026: R$ 1.000 x 0,9% = R$ 9,00; x 0,7 = R$ 6,30; x 0,4 = R$ 3,60. R$ 1.000 x 0,1% = R$ 1,00; R$ 0,70; R$ 0,40. Em 2027, R$ 1.000 x (0,05% + 0,05%) = R$ 1,00, com as mesmas reduções.
Bases legais deste artigo
- LC 214/2025, arts. 4º, 5º, 6º, 8º, 125, 127, 129, 130, 135, 261, 275, 281, 343, 344, 346, 347 e 348
- IT 2025.002 v1.71 (Portal da NF-e, 30/10/2026) e Ato Técnico Conjunto RFB/CGIBS 10/2026
- NT 2025.002 v1.53 e NT 2026.005 v1.00 (Portal da NF-e)
- Ato Conjunto RFB/CGIBS 4/2026, art. 1º, § 1º, na redação do Ato Conjunto RFB/CGIBS 7/2026
- Resolução CGSN 140/2018, art. 106, § 1º, V (Resolução CGSN 190/2026)