

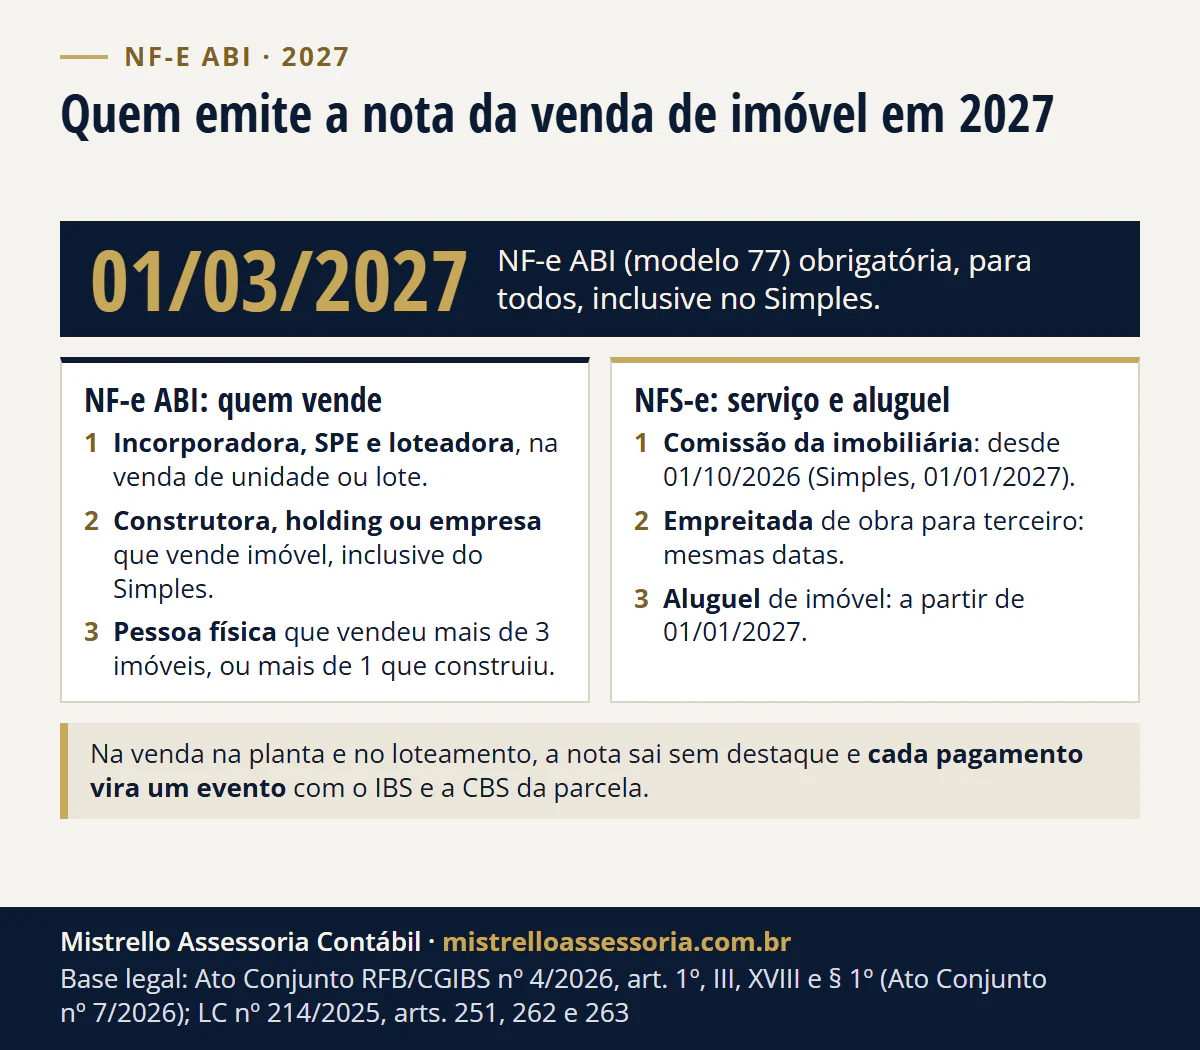
A partir de 1º/03/2027, para todos, inclusive o Simples. A NF-e ABI, nota fiscal da venda de imóvel, vale para as vendas com fato gerador desde essa data. A data era 1º/12/2026 e foi adiada pelo Ato Conjunto RFB/CGIBS 7/2026. Emite quem vende o imóvel como contribuinte do IBS e da CBS.
- 01/03/2027 NF-e ABI obrigatória, inclusive no Simples
- modelo 77 a nota fiscal da venda de imóvel
- NFS-e segue na corretagem, na empreitada e no aluguel
Na prática, emitem a incorporadora, a loteadora, a construtora que vende o que construiu, a holding, a empresa que vende imóvel e a pessoa física que passou dos limites da lei. A comissão da imobiliária, a empreitada e o aluguel ficam na NFS-e. Abaixo, quem emite qual nota, a venda na planta e o que ainda não tem ato.
Desde quando a NF-e ABI é obrigatória?
Desde 1º de março de 2027. O Ato Conjunto RFB/CGIBS 7/2026 deu nova redação ao inciso XVIII do art. 1º do Ato Conjunto 4/2026, que agora marca a Nota Fiscal Eletrônica de Alienação de Bens Imóveis (NF-e ABI), modelo 77, para 1º de março de 2027.
A data vale por fato gerador: a obrigação alcança as vendas cujo fato gerador ocorre a partir de 01/03/2027 (Ato Conjunto 4/2026, art. 1º, caput).
Na venda de imóvel, o fato gerador é o ato de alienação, inclusive a promessa de compra e venda e a carta de reserva com princípio de pagamento (LC 214/2025, art. 254, I e § 1º).
| Ato | NF-e ABI no regime regular | NF-e ABI no Simples | Situação |
|---|---|---|---|
| Ato Conjunto 4/2026 (30/07/2026), redação original | 01/12/2026 | 01/01/2027 | Substituída |
| Ato Conjunto 7/2026 (DOU de 13/11/2026) | 01/03/2027 | 01/03/2027 | Em vigor |
A data do sistema é outra. O aviso da Receita e do Comitê Gestor de 12/11/2026, no portal da NF-e ABI, manteve a entrada em produção da Nota Técnica 2026.001 em 14/12/2026. É quando o ambiente fica pronto para emitir, não quando a nota passa a ser obrigatória.
Quem emite a NF-e ABI na venda de imóvel?
Emite quem vende como contribuinte. A lei manda o sujeito passivo do IBS e da CBS emitir documento fiscal eletrônico em cada operação (LC 214/2025, art. 60), e na venda de imóvel o contribuinte é o alienante (art. 263, I). A NF-e ABI foi instituída pelo Regulamento da CBS (Decreto 12.955/2026, art. 114, III).
| Quem ou qual operação | Documento | Desde | Base |
|---|---|---|---|
| Incorporadora ou SPE que vende unidade | NF-e ABI | 01/03/2027 | Ato 4, art. 1º, XVIII (Ato 7); LC 214, arts. 252, I, e 263, I |
| Loteadora que vende lote | NF-e ABI | 01/03/2027 | Idem |
| Construtora que vende imóvel que construiu | NF-e ABI | 01/03/2027 | Idem |
| Holding ou empresa do Presumido ou do Real que vende imóvel | NF-e ABI | 01/03/2027 | Idem; LC 214, art. 251, caput |
| ME ou EPP do Simples que vende imóvel | NF-e ABI | 01/03/2027 | Ato 4, art. 1º, § 1º, II (Ato 7) |
| Pessoa física enquadrada (mais de 3 imóveis, ou mais de 1 construído por ela) | NF-e ABI | 01/03/2027 | LC 214, art. 251, §§ 1º, II e III, e 2º, I |
| Imobiliária: comissão de corretagem | NFS-e | 01/10/2026 (Simples: 01/01/2027) | LC 116, subitem 10.05; Ato 4, art. 1º, III, d, e § 1º, I |
| Construtora que só executa obra para terceiro (empreitada) | NFS-e | 01/10/2026 (Simples: 01/01/2027) | LC 116, subitem 7.02; idem |
| Aluguel de imóvel por empresa | NFS-e | 01/01/2027 | Ato 4, art. 1º, III, g (Ato 7) |
O regime específico de imóveis vale para quem apura o IBS e a CBS no regime regular e alcança a venda, inclusive a que vem de incorporação imobiliária e de parcelamento do solo (LC 214/2025, arts. 251 e 252, I).
O emitente se identifica por CNPJ ou CPF, e o leiaute prevê a emissão por terceiro em nome do vendedor, como o tabelionato de notas ou o banco. A obrigação, porém, é de quem vende.
A LC 214 permite que um ato conjunto crie obrigações para tabeliães e registradores (art. 268), mas nenhum ato publicado até 21/11/2026 obriga o cartório a emitir a nota.
Empresa do Simples emite NF-e ABI?
Sim, a partir da mesma data. Para o Simples, o Ato 7 deixou em 1º/01/2027 só as NFS-e das alíneas “d” a “h” (serviços em geral, bens imateriais, condomínio e locação) e pôs os demais documentos, entre eles a NF-e ABI, em 1º/03/2027 (Ato Conjunto 4/2026, art. 1º, § 1º, II).
No Simples, a nota aparece quando uma empresa de outra atividade vende um imóvel. Incorporadora e loteadora não entram: a empresa que se dedica ao loteamento e à incorporação de imóveis não pode optar pelo Simples (LC 123/2006, art. 17, XIV).
Pessoa física que vende imóvel emite nota?
Só a que vira contribuinte. Quem vende o próprio apartamento uma vez não emite NF-e ABI: segue com a escritura e com o ganho de capital no imposto de renda, explicado em ganho de capital na venda de imóvel.
A pessoa física vira contribuinte do regime regular quando, no ano anterior, vendeu mais de 3 imóveis distintos que estavam no patrimônio há menos de 5 anos, ou mais de 1 imóvel construído por ela nos 5 anos anteriores à venda (LC 214/2025, art. 251, §§ 1º e 3º).
No próprio ano, ela passa a ser contribuinte na venda que excede esses limites (art. 251, § 2º, I). Essa pessoa física também se inscreve no CNPJ, só para o IBS e a CBS, como mostramos em CNPJ para pessoa física em 2027.
A imobiliária emite NF-e ABI pela corretagem?
Não. A comissão é serviço de intermediação (LC 116/2003, subitem 10.05) e sai na NFS-e da imobiliária, obrigatória com IBS e CBS desde 01/10/2026 e, no Simples, a partir de 01/01/2027 (Ato Conjunto 4/2026, art. 1º, III, “d”, e § 1º, I, na redação do Ato 7).
A corretagem aparece na NF-e ABI de outro jeito: o leiaute tem um grupo em que o vendedor informa se houve intermediação ou corretagem contratada por ele. Por isso a imobiliária precisa conhecer a nota do cliente, mesmo sem emiti-la. O Simples da imobiliária está em imobiliária no Simples Nacional.
O aluguel também não usa a NF-e ABI. Locação, cessão onerosa e arrendamento de imóvel vão na NFS-e a partir de 01/01/2027 (Ato 7, alínea “g” do inciso III). Quem emite e em qual sistema está em NFS-e nacional obrigatória em 2027.
Como fica a nota na venda na planta e no loteamento?
Na incorporação e no loteamento, o IBS e a CBS são devidos em cada pagamento (LC 214/2025, art. 262). O leiaute acompanha a lei: a NF-e ABI sai no ato da venda sem destaque de tributo, e cada pagamento recebido vira um evento “Pagamento de Parcela”, com o IBS e a CBS daquela parcela.
Nas outras vendas, fora da incorporação e do loteamento, a NF-e ABI já sai com o IBS e a CBS destacados, segundo o manual on-line da NF-e ABI. A documentação técnica foi aprovada pelo Ato Técnico Conjunto RFB/SUFIS/CGIBS 10/2026 e pode ganhar novas versões.
Exemplo hipotético, sem cliente: uma incorporadora de Porto Alegre vende um apartamento por R$ 600.000 em promessa assinada em 10/03/2027, com entrada de R$ 60.000 e 36 parcelas mensais de R$ 15.000.
| Momento | Documento | Imposto na nota ou no evento |
|---|---|---|
| Promessa assinada em 10/03/2027 | 1 NF-e ABI | Nenhum: a nota sai sem destaque |
| Entrada de R$ 60.000 | 1 evento “Pagamento de Parcela” | IBS e CBS da entrada |
| Cada uma das 36 parcelas de R$ 15.000 | 1 evento por parcela | IBS e CBS de cada parcela |
| Total da venda: R$ 600.000 | 1 nota e 37 eventos | Soma dos 37 eventos |
O valor do imposto de cada evento depende da alíquota de 2027, que ainda espera a resolução do Senado, e dos redutores da venda. A conta do redutor está em obra em andamento em 31/12/2026.
Quem optou pelo RET da incorporação ou pelo regime do loteamento na transição tem um tipo próprio no leiaute, “Transição”, para a venda com ato de alienação anterior a 2027 (LC 214/2025, arts. 485 e 486). Quando o RET compensa está em RET de 4% na incorporação.
Vendi em janeiro ou fevereiro de 2027: preciso da NF-e ABI?
O ato não diz. A obrigação vale para os fatos geradores a partir de 01/03/2027, e nenhum ato publicado até 21/11/2026 trata de como se documenta a venda de janeiro e fevereiro, nem se a parcela paga depois de 01/03 de uma promessa de fevereiro exige a NF-e ABI.
Como trabalhamos
Conferimos quem emite NF-e ABI na sua empresa ou no seu CPF, separamos o que vai na NF-e ABI e o que segue na NFS-e e organizamos a nota e os eventos de cada parcela antes da primeira venda de 2027.
É o trabalho de Reforma Tributária do escritório, em Porto Alegre/RS, com atendimento online para todo o Brasil. Veja também contabilidade para construção civil e contabilidade para o setor imobiliário.
Fontes e legislação
- Ato Conjunto RFB/CGIBS 7/2026 (DOU de 13/11/2026), nova redação do Ato Conjunto RFB/CGIBS 4/2026, art. 1º, III, “d” a “h”, XVIII e § 1º.
- LC 214/2025, arts. 60, 251, 252, I, 254, I e § 1º, 262, 263, I, 268, 485 e 486.
- Decreto 12.955/2026 (RCBS), arts. 112 e 114, III.
- LC 123/2006, art. 17, XIV; LC 116/2003, lista anexa, subitens 7.02 e 10.05.
- Ato Técnico Conjunto RFB/SUFIS/CGIBS 10/2026 (Nota Técnica 2026.001); manual on-line (MOC) da NF-e ABI e aviso de 12/11/2026 do portal da NF-e ABI, lidos em 21/11/2026.
Exemplo hipotético, sem cliente: R$ 60.000 + 36 x R$ 15.000 = R$ 600.000; 1 + 36 = 37 eventos. Regras conferidas na fonte oficial em 21/11/2026.
Bases legais deste artigo
- Ato Conjunto RFB/CGIBS nº 4/2026, art. 1º, caput, III, d e g, XVIII e § 1º, na redação do Ato Conjunto RFB/CGIBS nº 7/2026 (DOU de 13/11/2026)
- Lei Complementar nº 214/2025, arts. 60, 251, caput, § 1º, II e III, §§ 2º, I, e 3º, 252, I, 254, I e § 1º, 262, caput, 263, I, e 268
- Decreto nº 12.955/2026 (Regulamento da CBS), arts. 112 e 114, III
- Lei Complementar nº 123/2006, art. 17, XIV
- Lei Complementar nº 116/2003, lista anexa, subitens 7.02 e 10.05
- Lei Complementar nº 214/2025, arts. 485 e 486 (RET da incorporação e regime do loteamento na transição)
- Ato Técnico Conjunto RFB/SUFIS/CGIBS nº 10/2026 (Nota Técnica 2026.001 da NF-e ABI)