

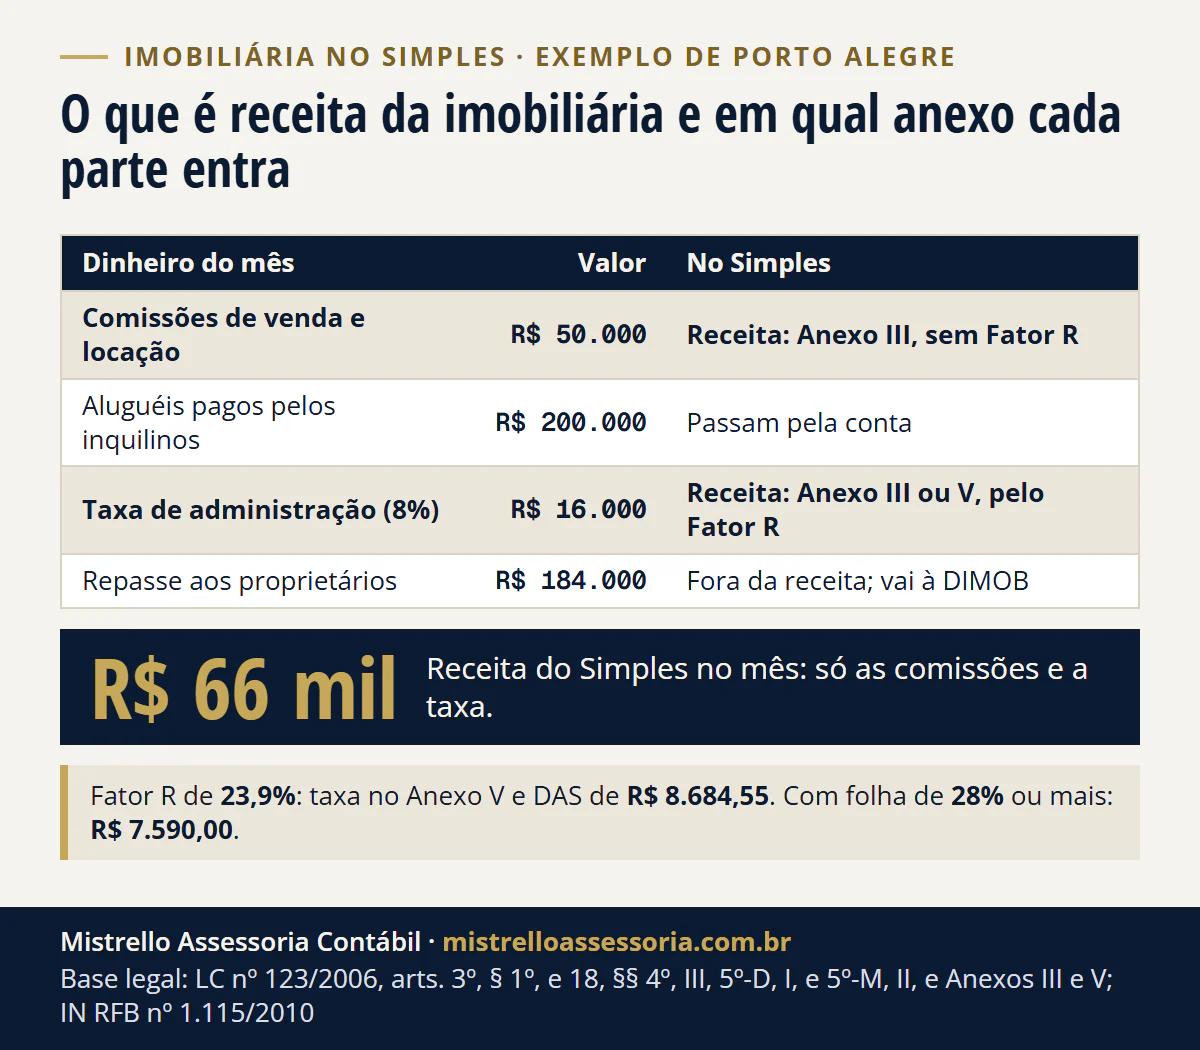
Na imobiliária do Simples Nacional, a comissão de venda e de locação fica sempre no Anexo III; a taxa de administração vai ao Anexo III com folha de 28% da receita ou mais e ao Anexo V abaixo disso. O aluguel recebido e repassado ao proprietário não é receita: no DAS entram só as comissões e a taxa.
Em novembro de 2026, a imobiliária do Simples Nacional separa a receita em dois anexos. A comissão de corretagem na compra, venda, permuta ou locação fica no Anexo III, sem Fator R. A taxa de administração vai ao Anexo III quando a folha de 12 meses chega a 28% da receita, e ao Anexo V abaixo disso. O aluguel repassado ao proprietário não é receita: é operação em conta alheia (LC 123/2006, arts. 3º e 18; Resolução CGSN 140/2018, art. 25).
Abaixo estão a tabela de cada receita com o anexo e a base legal, a conta inteira de uma imobiliária de Porto Alegre/RS com R$ 66 mil de receita por mês, o quadro do Simples contra o Lucro Presumido e o que muda em 2027. Para a regra geral dos anexos e das faixas, veja a tabela do Simples Nacional de 2026 e 2027.
Em qual anexo do Simples fica cada receita da imobiliária?
A comissão fica sempre no Anexo III; a taxa de administração depende do Fator R. O anexo é de cada receita, não da empresa: a imobiliária separa no PGDAS-D a comissão, a taxa de administração e a avaliação, cada uma na sua linha.
| Receita da imobiliária | Anexo no Simples | Fator R? | Base | ISS em Porto Alegre fora do Simples |
|---|---|---|---|---|
| Comissão na venda, compra ou permuta de imóvel | III | Não | LC 123, art. 18, § 4º, III; Res. CGSN 140, art. 25, § 1º, III, “j” | 4% (subitem 10.05) |
| Comissão na locação (intermediação do aluguel) | III | Não | Res. CGSN 140, art. 25, § 1º, III, “j” | 4% (subitem 10.05) |
| Assessoramento locatício e avaliação para fins de locação | III | Não | Res. CGSN 140, art. 25, § 1º, III, “k” | Conforme o subitem |
| Taxa de administração e cobrança de aluguéis | III com folha de 28% ou mais; V abaixo | Sim | LC 123, art. 18, § 5º-D, I, e § 5º-M, II; Res. CGSN 140, art. 25, § 1º, V, “a” | 4% (subitem 17.12) |
| Avaliação para venda, financiamento ou inventário | III com folha de 28% ou mais; V abaixo | Sim | Res. CGSN 140, art. 25, § 1º, V, “t” | Conforme o subitem |
| Aluguel recebido e repassado ao proprietário | Fora da receita | Não se aplica | LC 123, art. 3º, § 1º | Não incide |
| Aluguel de imóvel próprio da empresa | Vedado no Simples | Não se aplica | LC 123, art. 17, XV | Não se aplica |
A lei manda ao Anexo III a “corretagem de imóveis” e os “serviços vinculados à locação de bens imóveis”, desde que observada a vedação do art. 17, XV (LC 123/2006, art. 18, § 4º, III). A Resolução CGSN 140/2018 diz o que é cada um: corretagem é “a intermediação na compra, venda, permuta e locação de imóveis” (alínea “j”); serviço vinculado à locação é “o assessoramento locatício e a avaliação de imóveis para fins de locação” (alínea “k”). As duas estão no inciso III do § 1º do art. 25, o das receitas do Anexo III sem Fator R.
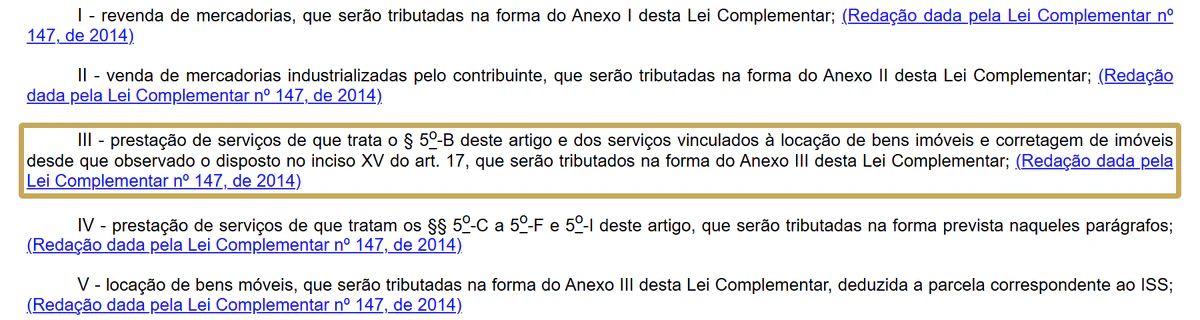
A administração segue outra regra. A “administração e locação de imóveis de terceiros” está no § 5º-D, I, e o § 5º-M, II, manda essa atividade ao Anexo V quando a relação entre a folha e a receita bruta for inferior a 28% (LC 123/2006, art. 18, §§ 5º-D, I, e 5º-M, II). A Resolução detalha que entram “a gestão e administração de imóveis de terceiros para qualquer finalidade, incluída a cobrança de aluguéis” (Resolução CGSN 140/2018, art. 25, § 1º, V, “a”). A avaliação de imóvel que não é para locação, como a feita para venda, banco ou inventário, cai na alínea “t” do mesmo inciso V, também com Fator R.
O ISS da última coluna vale para a imobiliária fora do Simples: no Simples, ele está dentro do DAS. Em Porto Alegre, a Tabela XII do Código Tributário municipal fixa 4% para a intermediação na compra, venda e aluguel de imóveis e 4% para a administração de imóveis e de condomínios (LC 7/1973 de Porto Alegre, Tabela XII), com os subitens da lista nacional (LC 116/2003, subitens 10.05 e 17.12).
O aluguel repassado ao proprietário entra na receita do Simples?
Não. A receita bruta do Simples é o produto da venda de bens e serviços em conta própria, o preço dos serviços prestados, “o resultado nas operações em conta alheia” e as demais receitas da atividade principal (LC 123/2006, art. 3º, § 1º). Quando a imobiliária recebe o aluguel do inquilino em nome do proprietário, desconta a taxa e repassa o resto, o aluguel é do proprietário; o resultado da imobiliária é a taxa. A expressão “conta alheia” está na lei desde a redação original de 2006.
Na prática, isso define três coisas:
- Nota fiscal de serviço: sai sobre a taxa de administração e sobre a comissão, não sobre o aluguel inteiro.
- PGDAS-D: entram a taxa e as comissões, cada uma no seu anexo. O repasse fica fora.
- Contabilidade: o dinheiro do proprietário que está na conta da imobiliária é uma obrigação com ele, não faturamento. Por isso o controle de repasses por contrato tem de fechar todo mês.
O erro de lançar o aluguel inteiro como receita sobe a faixa do Simples, derruba o Fator R e multiplica o DAS. O tamanho dele aparece no exemplo da próxima seção. O mesmo vale no Lucro Presumido: da operação em conta alheia, só o resultado entra na receita bruta (Decreto-Lei 1.598/1977, art. 12, III).
Quanto a imobiliária paga de DAS? Exemplo de Porto Alegre
Exemplo hipotético. Uma imobiliária de Porto Alegre/RS, no Simples, com os mesmos números em todos os 12 meses:
- Comissões de venda e de locação: R$ 50.000 por mês.
- Aluguéis recebidos dos inquilinos: R$ 200.000 por mês. Taxa de administração de 8%: R$ 16.000. Repasse aos proprietários: R$ 184.000.
- Receita bruta do Simples: R$ 50.000 + R$ 16.000 = R$ 66.000 por mês. Receita de 12 meses (RBT12): R$ 792.000, na 4ª faixa dos Anexos III e V.
- Folha do mês: salários de R$ 10.000, pró-labore de R$ 5.000 e FGTS de R$ 800 (8% dos salários) = R$ 15.800. Em 12 meses, R$ 189.600.
- Fator R: R$ 189.600 ÷ R$ 792.000 = 23,9%, abaixo de 28%. A taxa de administração vai ao Anexo V.
Na folha do Fator R entram salários, pró-labore, FGTS e a contribuição patronal efetivamente recolhida; lucro distribuído e aluguel não entram (LC 123/2006, art. 18, §§ 5º-K, 24 e 26; Resolução CGSN 140/2018, art. 26). O 13º salário também conta na folha do mês em que incide; para simplificar, o exemplo deixa de fora o 13º e as férias, que subiriam um pouco o Fator R sem levá-lo a 28%.
As alíquotas efetivas saem da 4ª faixa dos anexos (LC 123/2006, Anexos III e V):
- Anexo III: (R$ 792.000 × 16% − R$ 35.640) ÷ R$ 792.000 = R$ 91.080 ÷ R$ 792.000 = 11,50%.
- Anexo V: (R$ 792.000 × 20,5% − R$ 17.100) ÷ R$ 792.000 = R$ 145.260 ÷ R$ 792.000 = 18,3409%.
| Cenário | Comissões (R$ 50.000) | Taxa de administração (R$ 16.000) | DAS do mês |
|---|---|---|---|
| A. Fator R de 23,9%: taxa no Anexo V | 11,50% = R$ 5.750,00 | 18,3409% = R$ 2.934,55 | R$ 8.684,55 |
| B. Fator R de 28% ou mais: taxa no Anexo III | 11,50% = R$ 5.750,00 | 11,50% = R$ 1.840,00 | R$ 7.590,00 |
| Diferença | R$ 1.094,55 por mês |
No cenário A, o DAS é 13,2% da receita do mês. A comissão paga o mesmo nos dois cenários, porque não depende da folha.
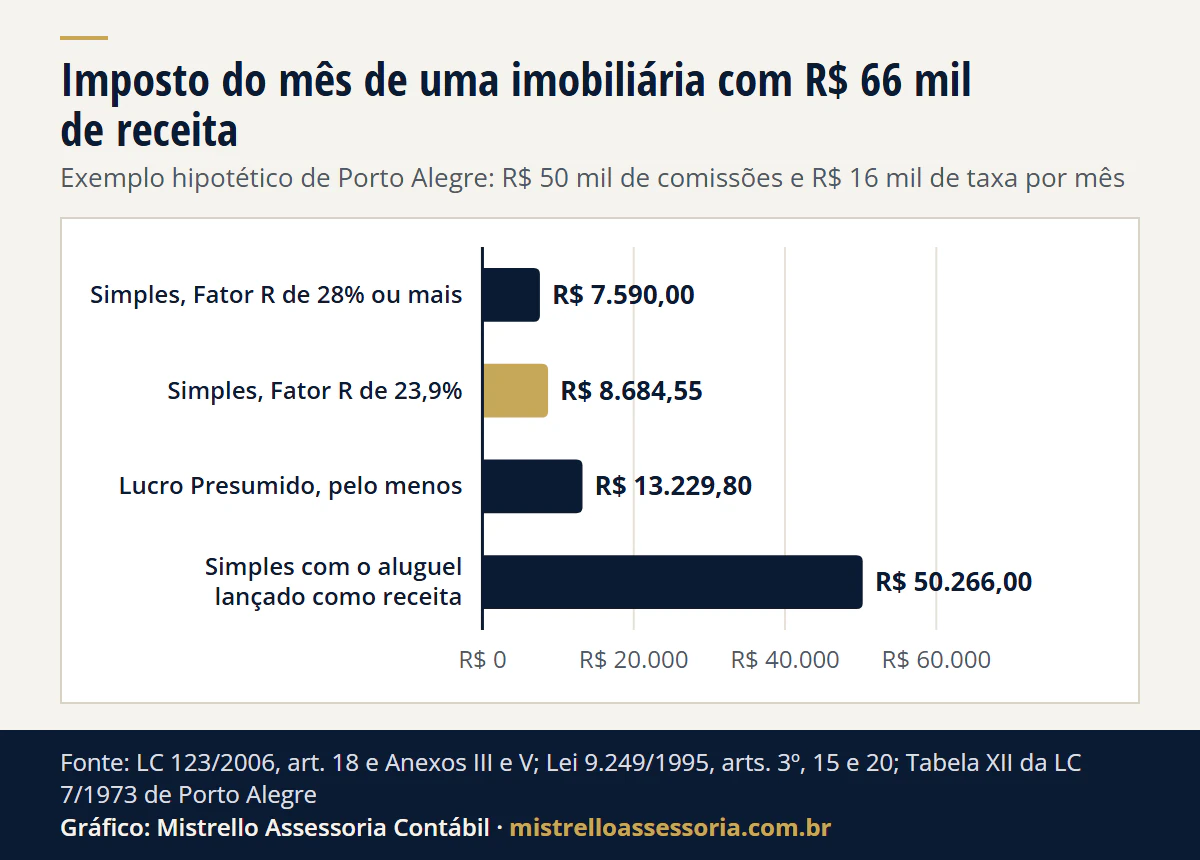
O erro de lançar o aluguel como receita. Se a mesma imobiliária lançasse os R$ 200.000 de aluguel como faturamento, a receita do mês iria a R$ 250.000 e a RBT12 a R$ 3.000.000, na 5ª faixa. As alíquotas efetivas subiriam para 16,812% no Anexo III ((R$ 3.000.000 × 21% − R$ 125.640) ÷ R$ 3.000.000) e 20,93% no Anexo V ((R$ 3.000.000 × 23% − R$ 62.100) ÷ R$ 3.000.000), e o Fator R cairia para 6,3%. O DAS seria R$ 8.406,00 sobre as comissões mais R$ 41.860,00 sobre os aluguéis: R$ 50.266,00, contra R$ 8.684,55 do cenário A, no exemplo.
Ver os dados do gráfico
| Cenário do exemplo | Imposto do mês, em reais |
|---|---|
| Simples, Fator R de 28% ou mais | R$ 7.590,00 |
| Simples, Fator R de 23,9% | R$ 8.684,55 |
| Lucro Presumido, pelo menos | R$ 13.229,80 |
| Simples com o aluguel lançado como receita | R$ 50.266,00 |
Com outros números, a faixa e o Fator R mudam. Refaça a conta com a sua receita na calculadora do Simples Nacional.
Vale aumentar a folha para a taxa de administração sair do Anexo V?
Depende do custo da folha a mais, e no exemplo a conta não fecha a favor. Para a taxa ir ao Anexo III, a folha de 12 meses precisa chegar a 28% de R$ 792.000, ou R$ 221.760: R$ 18.480 por mês, R$ 2.680 a mais que hoje. O DAS cai R$ 1.094,55 por mês. Os dois caminhos para aumentar a folha:
- Pró-labore de R$ 5.000 para R$ 7.680: o INSS do sócio sobe de R$ 550,00 para R$ 844,80 (11%), e o IRRF, que é zero em R$ 5.000, passa a R$ 970,95, para um sócio sem dependentes e sem outra fonte. São R$ 1.265,75 a mais por mês de INSS e IRRF do sócio, acima dos R$ 1.094,55 de DAS a menos.
- Salário maior ou mais um empregado: como o FGTS de 8% também conta na folha, bastam R$ 2.481,48 de salário. O custo é o próprio salário com o FGTS, mais 13º e férias, contra os mesmos R$ 1.094,55 de economia.
A conta muda quando a taxa de administração pesa mais na receita, quando a empresa já precisa contratar ou quando há mais de um sócio para dividir o pró-labore. O custo do pró-labore por faixa está em quanto custa o pró-labore em 2026, e a calculadora do Fator R mostra o anexo com a sua folha. O passo a passo, com a janela nova de 2027, está em Fator R em 2027: como calcular.
Qual CNAE usar: 6821-8/01, 6821-8/02 ou 6822-6/00?
O CNAE descreve a atividade, mas quem decide o anexo é a receita. A imobiliária costuma ter mais de um código, e um deles junta duas regras:
| CNAE | O que o IBGE inclui | Anexo no Simples |
|---|---|---|
| 6821-8/01 | Corretagem na compra e venda de imóveis e avaliação de imóveis para qualquer finalidade | Corretagem: III sem Fator R. Avaliação: III sem Fator R se for para locação; com Fator R nas demais |
| 6821-8/02 | Corretagem no aluguel de imóveis e assessoramento em questões de aluguel de imóveis de terceiros | III sem Fator R |
| 6822-6/00 | Gestão e administração da propriedade imobiliária, inclusive de condomínios | III ou V, pelo Fator R |
| 6810-2/02 | Aluguel de imóveis próprios | Vedado no Simples |
As descrições são da classificação oficial do IBGE (CNAE 2.3, Concla). Quem só olha o código erra no 6821-8/01: a comissão da venda vai ao Anexo III sem Fator R, mas a avaliação para um banco, com o mesmo código, vai pelo Fator R. No PGDAS-D, cada receita entra na atividade certa. A lista de códigos e anexos de outras atividades está em qual CNAE escolher para prestação de serviço.
Simples ou Lucro Presumido para a imobiliária?
No exemplo, o Simples sai mais barato nos dois lados do Fator R. O quadro usa o mesmo mês, com R$ 66.000 de receita e a folha de R$ 15.000 (salários mais pró-labore):
| Tributo | Simples (cenário A) | Lucro Presumido |
|---|---|---|
| IRPJ | Dentro do DAS | Base de 32% = R$ 21.120,00; 15% = R$ 3.168,00, mais adicional de R$ 112,00 |
| CSLL | Dentro do DAS | 9% de R$ 21.120,00 = R$ 1.900,80 |
| PIS e Cofins | Dentro do DAS | 0,65% = R$ 429,00; 3% = R$ 1.980,00 |
| ISS (Porto Alegre, 4%) | Dentro do DAS | R$ 2.640,00 |
| INSS patronal | Dentro do DAS (Anexos III e V) | 20% de R$ 15.000 = R$ 3.000,00, mais RAT e terceiros sobre os salários |
| Total do mês | R$ 8.684,55 (13,2% da receita) | Pelo menos R$ 13.229,80 (20,0% da receita) |
No Presumido, a base do IRPJ e da CSLL é de 32% da receita para “intermediação de negócios” e para “administração, locação ou cessão de bens imóveis” (Lei 9.249/1995, arts. 15, § 1º, III, “b” e “c”, e 20, I). O IRPJ é de 15%, com adicional de 10% sobre o que passar de R$ 20.000 por mês do período (art. 3º, § 1º): no trimestre, (R$ 63.360 − R$ 60.000) × 10% = R$ 336, ou R$ 112 por mês. A CSLL é de 9% (Lei 7.689/1988, art. 3º, III). No Presumido, o PIS é de 0,65% e a Cofins de 3%, sem créditos (Lei 9.715/1998, art. 8º, I; Lei 9.718/1998, art. 8º). Fora do Simples, a empresa paga a contribuição patronal de 20% sobre salários e pró-labore em guia própria (Lei 8.212/1991, art. 22, I e III).
A conta muda com a margem, a folha e a faixa: acima de certa receita, o Simples perde força, e o Presumido muda em 2027. Faça a sua no comparador Simples ou Presumido e veja quando e como optar em Lucro Presumido em 2027.
A imobiliária do Simples sofre retenção de IR na comissão? E a DIMOB?
Não sofre retenção de IR, e entrega a DIMOB até o último dia útil de fevereiro. Quando uma empresa paga comissão de corretagem a outra empresa, retém 1,5% de imposto de renda (RIR/2018, art. 718, I). A taxa de administração paga por um locador pessoa jurídica também tem retenção de 1,5%, porque “administração de bens ou negócios em geral” está na lista de serviços profissionais (RIR/2018, art. 714, § 1º, I).
Para a imobiliária do Simples, essa retenção é dispensada: a Receita dispensa o imposto na fonte sobre o que é pago ou creditado a empresa optante pelo Simples Nacional, salvo rendimentos de aplicações financeiras (IN RFB 765/2007, art. 1º). Quem paga precisa saber da opção: informe-a ao locador empresa e à incorporadora que pagam a comissão.
A DIMOB é obrigatória para a empresa que intermedeia aquisição, alienação ou aluguel de imóveis (IN RFB 1.115/2010, art. 1º, II). Na locação, ela informa os pagamentos do ano mês a mês, e é ali que o aluguel repassado aparece (art. 2º, II). A de 2026 vence em 26/02/2027, sexta-feira, o último dia útil de fevereiro (art. 3º), e a empresa do Simples pode transmitir sem certificado digital (art. 3º, § 1º). Quem entrega, o que declarar e as multas estão em DIMOB: quem entrega e os prazos.
O que muda para a imobiliária em 2027?
Em 2027, a comissão segue no Anexo III, a taxa de administração segue no III ou no V pelo Fator R de 28%, e as alíquotas e deduções da 4ª e da 5ª faixa do exemplo não mudam. Dentro do DAS, a CBS e o IBS entram na partilha no lugar do PIS e da Cofins (LC 214/2025, art. 519, Anexos XX e XXII). Mudam também a janela do cálculo e o regime vizinho:
- Janela do Fator R e da RBT12: passa a ser a dos 12 meses “antecedentes ao mês anterior ao do período de apuração” (LC 214/2025, art. 517, com efeitos em 01/01/2027). A folha paga num mês só entra na apuração de dois meses depois.
- Fim do regime de caixa no Simples: a Resolução CGSN 190/2026 dá nova redação ao art. 16 da Resolução 140 e revoga os arts. 19 e 20, com efeitos a partir de 01/01/2027 (Resolução CGSN 190/2026, arts. 8º e 9º). A imobiliária que apura pela receita recebida passa à receita faturada; a transição está em fim do regime de caixa no Simples em 2027.
- Presumido: PIS e Cofins saem em 01/01/2027 (LC 214/2025, art. 542) e entra a CBS. Nos serviços de administração e intermediação de imóveis, as alíquotas do IBS e da CBS têm redução de 50% (LC 214/2025, arts. 252, IV, e 261).
A comissão segue na NFS-e da imobiliária. A venda do imóvel sai na NF-e ABI do vendedor, a partir de 01/03/2027, com a corretagem informada num grupo próprio da nota, como mostramos em NF-e ABI em 2027: quem emite a nota da venda de imóvel.
O conjunto das mudanças está em Simples Nacional em 2027: o que muda, e o aluguel com IBS e CBS, em IBS e CBS no aluguel na transição.
Regras conferidas na fonte oficial em 16/11/2026.
Como trabalhamos
Na imobiliária, o imposto certo começa na separação das receitas: a comissão de um lado, a taxa de administração do outro e o repasse fora. Fazemos essa separação todo mês no PGDAS-D, acompanhamos o Fator R da taxa de administração, conciliamos os repasses por contrato e entregamos a DIMOB. É o trabalho da contabilidade para o mercado imobiliário e da contabilidade para corretores, dentro da contabilidade para empresas; a escolha entre Simples e Presumido é parte do planejamento tributário. O escritório fica em Porto Alegre/RS e atende online, por escrito, empresas de todo o Brasil. Para conferir o anexo da sua imobiliária, fale com o contador.
Bases legais: Lei Complementar nº 123/2006, arts. 3º, § 1º, 17, XV, e 18, §§ 4º, III, 5º-D, I, 5º-K, 5º-M, II, 24 e 26, e Anexos III e V; Resolução CGSN nº 140/2018, art. 25, § 1º, III, j e k, e V, a e t, e art. 26; Resolução CGSN nº 190/2026, arts. 8º, XII, e 9º; Decreto nº 9.580/2018 (RIR), arts. 714, § 1º, I, e 718, I; Instrução Normativa RFB nº 765/2007, art. 1º; Instrução Normativa RFB nº 1.115/2010, arts. 1º, II, 2º, II, e 3º; Lei Complementar nº 116/2003, lista anexa, subitens 10.05 e 17.12; Lei Complementar de Porto Alegre nº 7/1973, Tabela XII (redação da LC nº 966/2022); Lei nº 9.249/1995, arts. 3º, 15, § 1º, III, b e c, e 20, I; Lei nº 7.689/1988, art. 3º, III; Lei nº 9.715/1998, art. 8º, I; Lei nº 9.718/1998, art. 8º; Lei nº 8.212/1991, art. 22, I e III; Decreto-Lei nº 1.598/1977, art. 12, III; Lei Complementar nº 214/2025, arts. 252, IV, 261, 516, 517, 519, 542 e 544, II e III, e Anexos XX e XXII.