

Entra. Em novembro de 2026, quando a clínica cobra o paciente e repassa a parte do psicólogo, do fisioterapeuta ou do nutricionista, a receita bruta do Simples Nacional é o valor cheio: a Receita não aceita deduzir o pago a terceiros (Solução de Consulta Cosit 160/2020), e a LC 123/2006 só exclui o repasse do salão de beleza (art. 13, § 1º-A). Fica fora o que a clínica apenas arrecada para o profissional (SC Cosit 76/2026). E o repasse a profissional pessoa física conta na folha do Fator R.
- Valor cheio é a receita bruta da clínica que cobra o paciente e repassa ao parceiro
- Só o salão tem o repasse fora da receita na LC 123/2006 (art. 13, § 1º-A); a clínica, não
- R$ 4.245 de DAS por mês separam parceiro pessoa física e parceiro com CNPJ, no exemplo
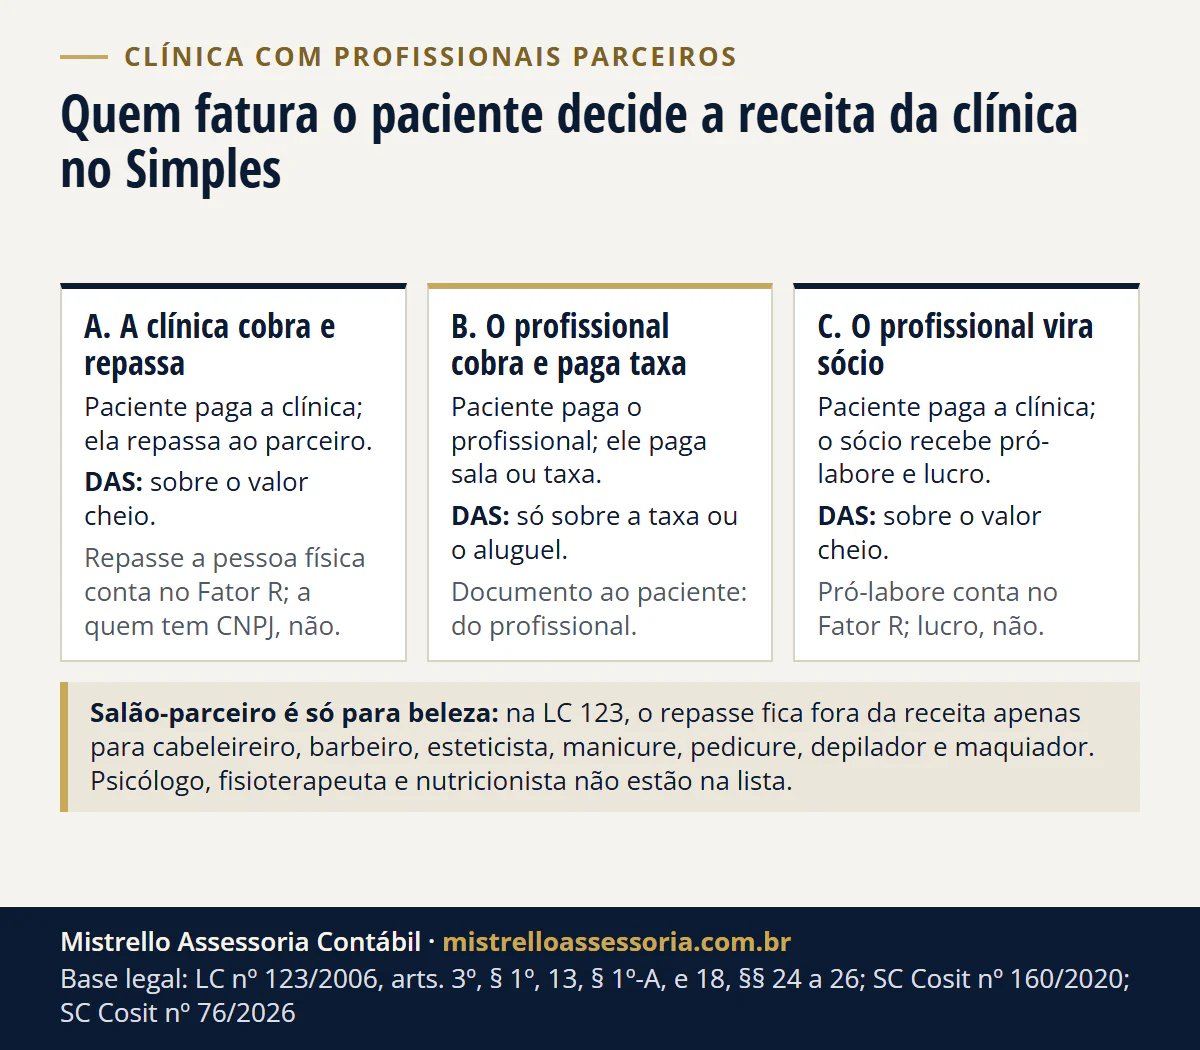
O que decide a conta é quem fatura o paciente:
- A clínica cobra tudo e repassa: o valor cheio entra no DAS; o repasse é custo.
- O profissional cobra o paciente e paga taxa ou sala à clínica: a receita da clínica é só a taxa ou o aluguel.
- O profissional vira sócio: o valor cheio entra no DAS, e o pró-labore dele conta no Fator R.
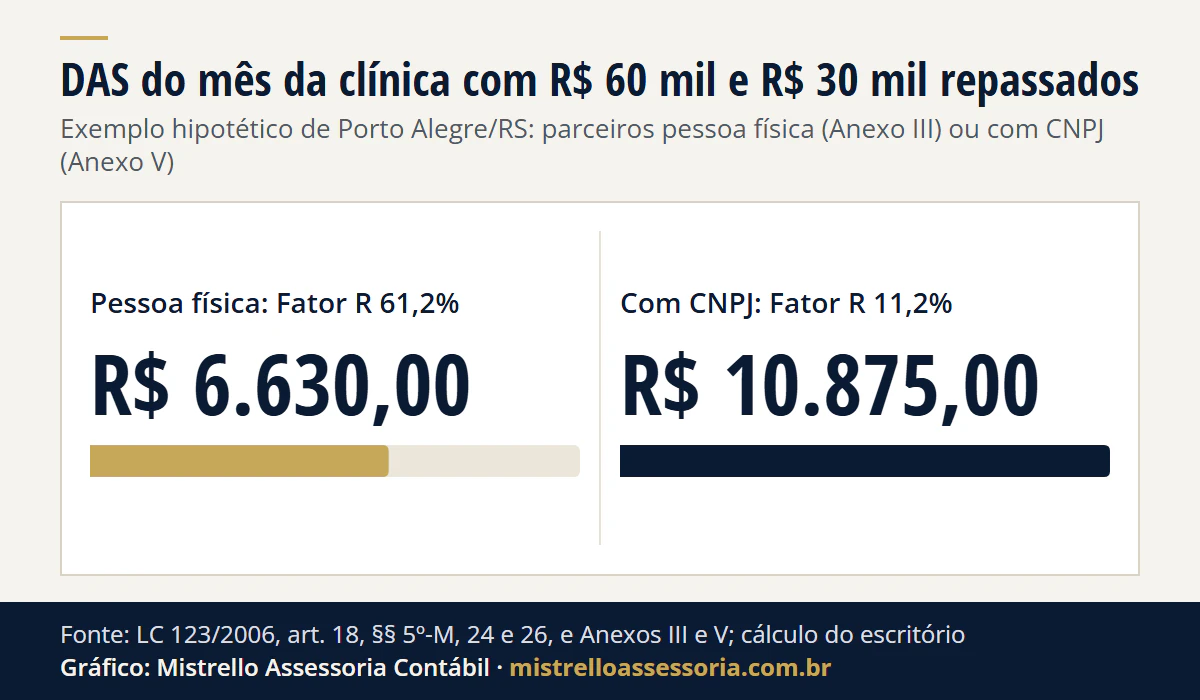
No primeiro modelo, o vínculo do parceiro muda o anexo. No exemplo de Porto Alegre deste texto, com R$ 60 mil por mês e metade repassada, o DAS é de R$ 6.630 com parceiros pessoa física e de R$ 10.875 com parceiros com CNPJ. A conta está em quanto muda o DAS.
O repasse ao profissional parceiro entra na receita bruta da clínica?
Entra. Para o Simples, a receita bruta é “o produto da venda de bens e serviços nas operações de conta própria, o preço dos serviços prestados, o resultado nas operações em conta alheia e as demais receitas da atividade ou objeto principal”, sem as vendas canceladas e os descontos incondicionais (LC 123/2006, art. 3º, § 1º).
O repasse ao parceiro não está entre as exclusões.
Quando a clínica emite a nota da sessão ao paciente, o serviço é dela. A Receita respondeu exatamente esse ponto: a receita bruta é “o preço integral do serviço constante da nota fiscal”, mesmo que a empresa contrate outras pessoas para executar parte dele, e o pago a terceiros não se deduz (Solução de Consulta Cosit 160/2020).
Por isso não é bitributação. A clínica paga sobre a receita dela, e o parceiro paga sobre a dele. O repasse entra como custo da clínica, como a comissão do marketplace entra para a loja virtual: a mesma lógica está em o repasse do marketplace não é o faturamento.
Quais são os 3 modelos de clínica com profissionais parceiros?
São três desenhos, e cada um muda o documento, a receita da clínica, o Fator R e as retenções:
| A. A clínica cobra tudo e repassa | B. O profissional cobra o paciente e paga taxa ou sala | C. O profissional vira sócio | |
|---|---|---|---|
| Documento ao paciente | NFS-e da clínica | Do profissional: Receita Saúde no CPF ou NFS-e do CNPJ dele | NFS-e da clínica |
| Receita bruta da clínica | O valor cheio (art. 3º, § 1º; SC Cosit 160/2020) | Só a taxa ou o aluguel cobrado do profissional | O valor cheio |
| Fator R da clínica | Repasse a pessoa física conta na folha; a quem tem CNPJ, não | Não há repasse: a folha é a da equipe e o pró-labore | O pró-labore conta; o lucro distribuído, não |
| Retenções da clínica | Pessoa física: 11% de INSS e IR pela tabela | Nenhuma sobre o atendimento | 11% de INSS sobre o pró-labore |
| Ponto de atenção | Nenhuma lei exclui o repasse, como faz a do salão | Contrato e documentos mostram que o serviço é do profissional | Alteração do contrato social |
| Risco trabalhista | Subordinação, horário fixo e salário configuram emprego (CLT, art. 3º) | Menor, se a agenda e o paciente são do profissional | Não se aplica ao sócio de fato |
O modelo A é o mais comum na clínica multiprofissional, porque a recepção cobra tudo num caixa só. O modelo B aparece como sublocação de sala ou taxa de estrutura. O modelo C muda a sociedade e a divisão do lucro.
Por que a Lei do Salão-Parceiro não vale para clínica?
Porque a exclusão do repasse tem endereço certo. A LC 123/2006 diz que os valores repassados “aos profissionais de que trata a Lei nº 12.592” não integram a receita bruta da contratante, que retém e recolhe os tributos do contratado (LC 123/2006, art. 13, § 1º-A).
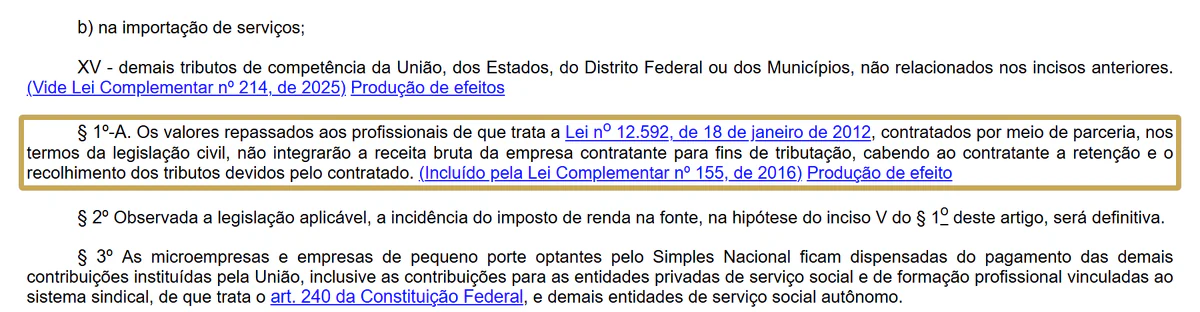
A Lei 12.592/2012 é a do salão-parceiro. Ela lista quem pode ser profissional-parceiro: cabeleireiro, barbeiro, esteticista, manicure, pedicure, depilador e maquiador, com contrato de parceria por escrito (Lei 12.592/2012, art. 1º-A). A cota-parte do parceiro fica fora da receita bruta do salão mesmo com nota unificada ao consumidor (§ 5º).
Como funciona a parceria no salão de beleza, com a retenção e os documentos, está na página de contabilidade para salões de beleza e esteticistas.
Quanto muda o DAS de uma clínica de Porto Alegre com R$ 60 mil e metade repassada?
Exemplo hipotético. Uma clínica de psicologia, nutrição e fisioterapia em Porto Alegre/RS, no Simples Nacional:
- Receita: R$ 60.000 por mês nos últimos 12 meses (RBT12 de R$ 720.000, 3ª faixa).
- Equipe própria: uma recepcionista com salário de R$ 2.500 e FGTS de R$ 200, e pró-labore de R$ 4.000. Para simplificar, sem 13º e férias.
- Parceiros: 5 profissionais com R$ 6.000 cada, R$ 30.000 por mês (50% da receita), no modelo A.
Psicologia, fisioterapia e clínica de nutrição vão ao Anexo III com Fator R de 28% ou mais, e ao Anexo V abaixo disso (LC 123/2006, art. 18, §§ 5º-B, XVI e XXI, e 5º-M, I). O vínculo dos parceiros decide de que lado a clínica fica:
| A1. Parceiros pessoa física (autônomos) | A2. Parceiros com CNPJ | |
|---|---|---|
| Receita bruta do mês | R$ 60.000 | R$ 60.000 |
| Folha de 12 meses | R$ 440.400 | R$ 80.400 |
| Fator R | 61,2%: Anexo III | 11,2%: Anexo V |
| Alíquota efetiva | 11,05% | 18,125% |
| DAS do mês | R$ 6.630 | R$ 10.875 |
| Retenção de INSS dos parceiros | R$ 3.300 no mês, descontados deles | Não há os 11% do autônomo |
Como se chega aos números:
- Folha A1: (R$ 30.000 + R$ 2.700 + R$ 4.000) x 12 = R$ 440.400. Dividida por R$ 720.000, dá 61,2%.
- Folha A2: (R$ 2.700 + R$ 4.000) x 12 = R$ 80.400, ou 11,2% da receita.
- Anexo III, 3ª faixa (13,50%, dedução de R$ 17.640): (R$ 720.000 x 13,5% - R$ 17.640) / R$ 720.000 = 11,05%. R$ 60.000 x 11,05% = R$ 6.630.
- Anexo V, 3ª faixa (19,50%, dedução de R$ 9.900): (R$ 720.000 x 19,5% - R$ 9.900) / R$ 720.000 = 18,125%. R$ 60.000 x 18,125% = R$ 10.875.
- Retenção A1: 11% de R$ 6.000 = R$ 660 por profissional, R$ 3.300 nos cinco. Sai do valor do parceiro, não do caixa da clínica.
Ver os dados do gráfico
| Vínculo dos parceiros | DAS do mês |
|---|---|
| Pessoa física: Fator R 61,2% | R$ 6.630,00 |
| Com CNPJ: Fator R 11,2% | R$ 10.875,00 |
A diferença é de R$ 4.245 de DAS por mês, só pelo vínculo dos parceiros, com a mesma receita.
Na clínica A2, a folha mensal teria de chegar a R$ 16.800 (28% de R$ 720.000, dividido por 12) para voltar ao Anexo III; com a recepcionista, isso daria um pró-labore de R$ 14.100. É só a conta do limite: o pró-labore maior tem INSS e IR do sócio, que entram na decisão.
No modelo B, com cada profissional cobrando o paciente e pagando 50% à clínica, a receita bruta da clínica cai para R$ 30.000 por mês. O anexo dessa receita depende do que o contrato cobra, aluguel de sala ou serviço de estrutura, e é definido caso a caso.
Refaça a conta da sua clínica na calculadora do Simples Nacional e na calculadora de Fator R; as faixas de cada anexo estão na tabela do Simples Nacional 2026 e 2027.
O repasse ao profissional conta na folha do Fator R?
Conta, quando o profissional é pessoa física. A folha do Fator R é o montante pago nos 12 meses anteriores “a título de remunerações a pessoas físicas decorrentes do trabalho”, com o pró-labore, mais a contribuição patronal e o FGTS efetivamente recolhidos (LC 123/2006, art. 18, § 24).
Três limites da regra:
- Só o que foi declarado: contam apenas as remunerações informadas à Receita na forma do art. 32, IV, da Lei 8.212/1991 (§ 25). Repasse a autônomo fora da declaração da folha não entra.
- CNPJ não é pessoa física: o pago à empresa do parceiro é serviço contratado de pessoa jurídica e fica fora da folha.
- Aluguel e lucro não contam: o § 26 exclui os aluguéis e a distribuição de lucros. No modelo C, conta o pró-labore do sócio, não o lucro dele.
O passo a passo do cálculo, com a mudança da janela de 12 meses em 2027, está em Fator R em 2027: como calcular.
O que a clínica precisa reter quando paga profissional pessoa física?
INSS de 11%. O contribuinte individual que presta serviço a empresa contribui com 20%, menos a dedução de 45% da contribuição da empresa, limitada a 9% do salário de contribuição (Lei 8.212/1991, art. 30, § 4º; IN RFB 2.110/2022, art. 37, II). Os 11% valem também quando quem contrata é do Simples (art. 41, I).
Quem desconta é a clínica. A empresa arrecada a contribuição do contribuinte individual a seu serviço, descontando-a da remuneração, e recolhe até o dia 20 do mês seguinte, ou no dia útil anterior (Lei 10.666/2003, art. 4º). O desconto respeita o teto do salário de contribuição.
A parte patronal já está no DAS. A contribuição de 20% da empresa sobre o autônomo (Lei 8.212/1991, art. 22, III) faz parte do DAS nos Anexos III e V (LC 123/2006, art. 13, VI). A clínica não paga guia à parte.
Imposto de renda na fonte. O que a pessoa jurídica paga à pessoa física pelo trabalho tem IR retido pela tabela progressiva (Lei 7.713/1988, art. 7º, II). A tabela de 2026 e a redução da Lei 15.270/2025 estão em quanto custa o pró-labore em 2026, com a mesma mecânica.
Do lado do profissional, esse dinheiro não entra no carnê-leão nem gera Receita Saúde, como explica o guia de dentista e fisioterapeuta no CPF ou no CNPJ.
Quando a clínica pode ficar só com a parte dela?
Quando o serviço é do profissional e a clínica só cobra pela estrutura ou só arrecada para ele.
Para o serviço de arrecadação e repasse de valores de terceiros, a Receita diz que a receita bruta é “a contraprestação auferida pela prestação desse serviço específico”, ainda que o dinheiro dos terceiros passe pelo caixa da prestadora (SC Cosit 76/2026).
A consulta foi de uma empresa de certificação, e o que vale para a clínica é a mesma fronteira: de quem é o serviço prestado ao paciente. Os documentos precisam contar a mesma história:
- O contrato diz que o atendimento é do profissional e o que a clínica cobra dele (taxa, aluguel ou percentual pela estrutura).
- O documento ao paciente sai do profissional: Receita Saúde no CPF ou NFS-e do CNPJ dele.
- O dinheiro segue o contrato: se a clínica recebe pelo profissional, repassa o valor dele e fica com a parte combinada.
Se a clínica emite a nota do atendimento inteiro ao paciente, volta ao modelo A, e o valor cheio é receita dela, qualquer que seja o contrato com o parceiro.
Quem emite o Receita Saúde em cada modelo?
O Receita Saúde só pode ser emitido por profissional de saúde pessoa física, com registro regular no conselho (IN RFB 2.240/2024, art. 2º). É obrigatório para dentistas, fisioterapeutas, fonoaudiólogos, médicos, psicólogos e terapeutas ocupacionais (art. 3º). O nutricionista não está nessa lista: pode emitir, mas não é obrigado.
| Modelo | Quem documenta o atendimento ao paciente |
|---|---|
| A. A clínica cobra e repassa | A clínica, pela NFS-e; o repasse ao parceiro pessoa física não gera Receita Saúde |
| B. O profissional cobra e paga taxa | O profissional: Receita Saúde no CPF ou NFS-e do CNPJ dele |
| C. O profissional é sócio | A clínica, pela NFS-e |
A emissão passo a passo, com prazo e multa, está em psicólogo precisa emitir Receita Saúde?.
Regras conferidas na fonte oficial em 16/11/2026.
Como trabalhamos
Na clínica com profissionais parceiros, a escolha do modelo aparece todo mês no PGDAS-D: na receita declarada, no anexo e no Fator R. Fazemos a contabilidade de clínicas no Simples com o Fator R acompanhado a cada apuração, a folha e as retenções dos parceiros pessoa física e a conferência dos contratos com a forma de cobrar o paciente.
É parte da contabilidade para empresas, com páginas próprias para profissionais da saúde e nutricionistas; outras análises para empresas estão em Insights de empresas.
O escritório fica em Porto Alegre/RS e atende online, por escrito, clínicas de todo o Brasil. Para rever o modelo da sua clínica, fale com o contador.
Bases legais deste artigo
- Lei Complementar nº 123/2006, arts. 3º, § 1º (redação da LC nº 214/2025), 13, VI e § 1º-A, e 18, §§ 5º-B, XVI e XXI, 5º-K, 5º-M, I, 24, 25 e 26, e Anexos III e V
- Lei nº 12.592/2012, art. 1º-A, caput e § 5º (redação da Lei nº 13.352/2016)
- Solução de Consulta Cosit nº 160/2020
- Solução de Consulta Cosit nº 76/2026
- Solução de Consulta Cosit nº 118/2026
- Lei nº 8.212/1991, arts. 22, III, e 30, § 4º
- Lei nº 10.666/2003, art. 4º
- Instrução Normativa RFB nº 2.110/2022, arts. 37, II, e 41, I
- Lei nº 7.713/1988, art. 7º, II
- Instrução Normativa RFB nº 2.240/2024, arts. 1º a 3º
- CLT (Decreto-Lei nº 5.452/1943), art. 3º