

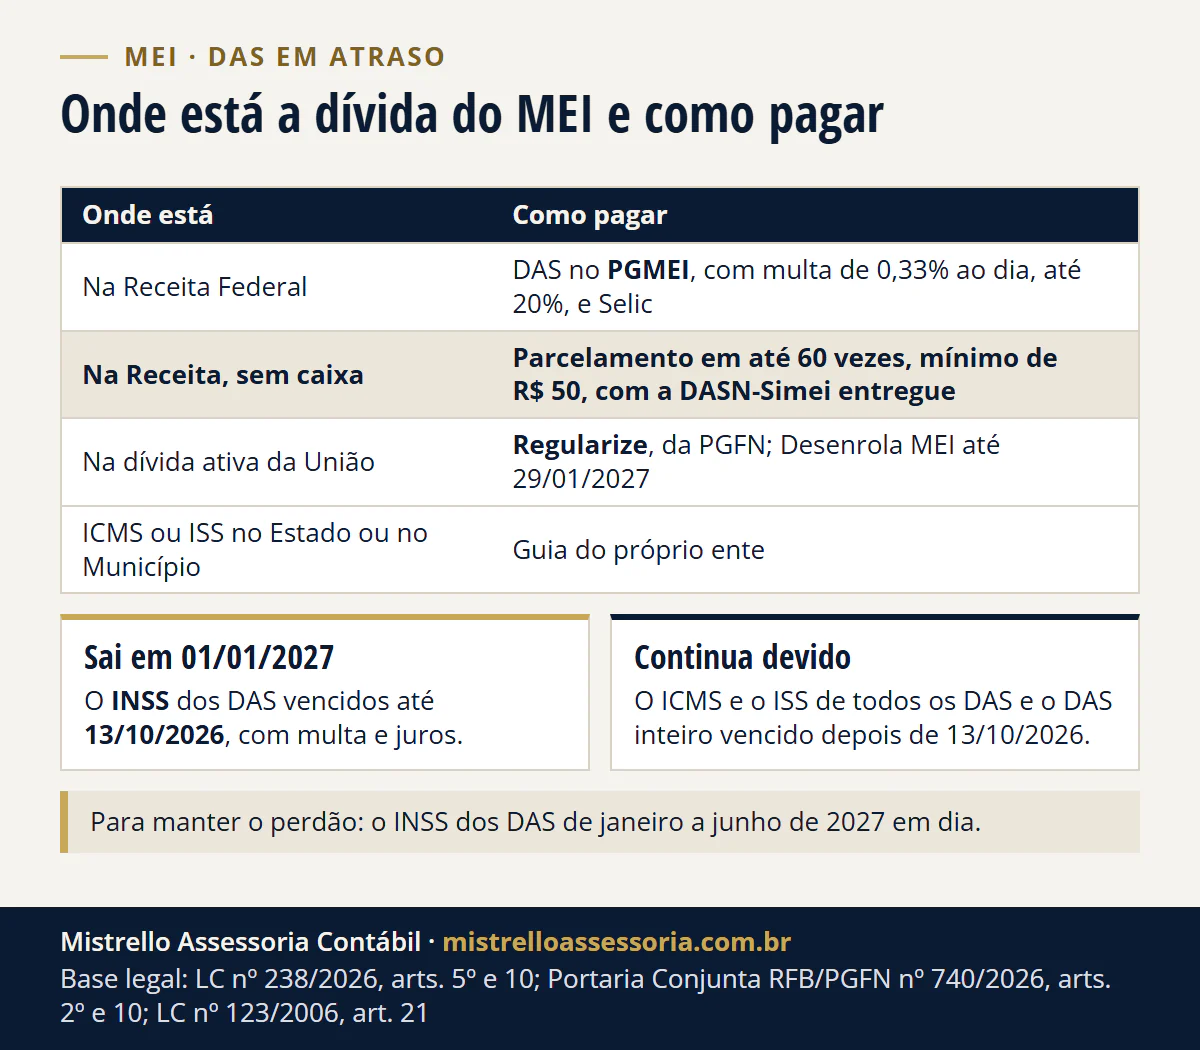
No PGMEI, em Emitir Guia de Pagamento, marque os meses e a data: o DAS sai com multa de 0,33% ao dia, até 20%, e juros pela Selic (Lei 9.430/1996, art. 61). Sem caixa, parcele em até 60 vezes de no mínimo R$ 50. O INSS vencido até 13/10/2026 é perdoado em 1º/01/2027; ISS e ICMS, não.
- 0,33% ao dia de multa, até 20%, mais juros pela Selic
- R$ 50 é a parcela mínima do parcelamento do MEI, em até 60 vezes
- 13/10/2026 último vencimento com o INSS perdoado em 01/01/2027
O resumo, em três linhas:
- Pagar: o PGMEI soma multa e juros sozinho, e vários meses saem num DAS só.
- Parcelar: só entra o ano que já tem a DASN-Simei entregue. Os DAS de 2026 entram a partir de janeiro de 2027.
- Perdão: em 1º/01/2027 sai o INSS vencido até 13/10/2026. O ICMS, o ISS e todo DAS vencido depois continuam devidos.
Como pagar o DAS do MEI atrasado?
Pelo mesmo programa do DAS em dia, o PGMEI, que gera a guia do mês vencido com principal, multa, juros e a data-limite para pagar (Manual do PGMEI, itens 4.2 e 4.3). O passo a passo:
- Entre no Portal do Simples Nacional ou no Portal do Empreendedor e abra o PGMEI.
- Informe o CNPJ e clique em Emitir Guia de Pagamento (DAS).
- Escolha o ano e marque os meses em aberto. Desde 31/03/2025, vários meses saem num DAS consolidado.
- Informe a data do pagamento, dentro do mês em que você gera a guia. Ela define a multa e os juros.
- Clique em Apurar/Gerar DAS e pague pelo código de barras até a data de acolhimento impressa.
A data de acolhimento pode ser diferente da que você digitou: se a multa ainda corre por dia, a guia vale só até a data informada; se já chegou a 20%, ela pode valer até o fim do mês. Passou da data, gere outra guia.
Recebeu um boleto por mensagem ou e-mail? Antes de pagar, confira se a guia é verdadeira. O valor de cada ano, por atividade, está em DAS do MEI.
Se o PGMEI avisa que o mês foi para a dívida ativa, a guia não sai mais ali. O INSS se paga pelo DAS gerado no portal da PGFN, o Regularize, e o ICMS e o ISS pela guia do Estado ou do Município (Manual do PGMEI, item 4.10).
Quanto custa: qual a multa e os juros do DAS do MEI?
O DAS do MEI pago depois do vencimento segue as regras do imposto de renda (LC 123/2006, art. 21, § 3º; Res. CGSN 140/2018, art. 40):
| Acréscimo | Regra | Base |
|---|---|---|
| Vencimento | Dia 20 do mês seguinte; sem expediente bancário, o próximo dia útil | Res. CGSN 140/2018, arts. 40 e 104, § 2º |
| Multa de mora | 0,33% por dia, do 1º dia útil depois do vencimento até o pagamento, limitada a 20% (o teto chega no 61º dia) | Lei 9.430/1996, art. 61, §§ 1º e 2º; Manual do PGMEI, item 4.3 |
| Juros | Selic do mês seguinte ao vencimento até o mês anterior ao pagamento, mais 1% no mês do pagamento; pago no mês do vencimento, sem juros | Lei 9.430/1996, art. 61, § 3º |
| No parcelamento | Multa consolidada em 20%, mesmo com poucos dias de atraso; cada parcela soma a Selic e 1% | Res. CGSN 140/2018, arts. 46, II, e 53, § 2º |
Faça a conta dos seus meses abaixo. O exemplo já preenchido é o do texto: serviços, julho a setembro de 2026, pago em 30/11/2026.
Calcule o seu DAS do MEI atrasado
Valores de 2024 a 2026 pela atividade; o caminhoneiro e os outros anos entram pelo valor da guia. A conta geral de tributo federal está na calculadora de DARF em atraso.
Exemplo hipotético. MEI de serviços de Porto Alegre/RS, com DAS de R$ 86,05 (R$ 81,05 de INSS e R$ 5,00 de ISS, valor de 2026), deixou julho, agosto e setembro de 2026 em aberto e paga tudo em 30/11/2026.
| Competência | Vencimento | Multa | Juros (Selic + 1%) | Total em 30/11/2026 |
|---|---|---|---|---|
| Julho/2026 | 20/08/2026 | 102 dias: teto de 20%, R$ 17,21 | 3,15%: R$ 2,71 | R$ 105,97 |
| Agosto/2026 | 21/09/2026 (20/09 é domingo) | 70 dias: teto de 20%, R$ 17,21 | 2,07%: R$ 1,78 | R$ 105,04 |
| Setembro/2026 | 20/10/2026 | 41 dias × 0,33% = 13,53%: R$ 11,64 | 1%: R$ 0,86 | R$ 98,55 |
| Total | R$ 46,06 | R$ 5,35 | R$ 309,56 |
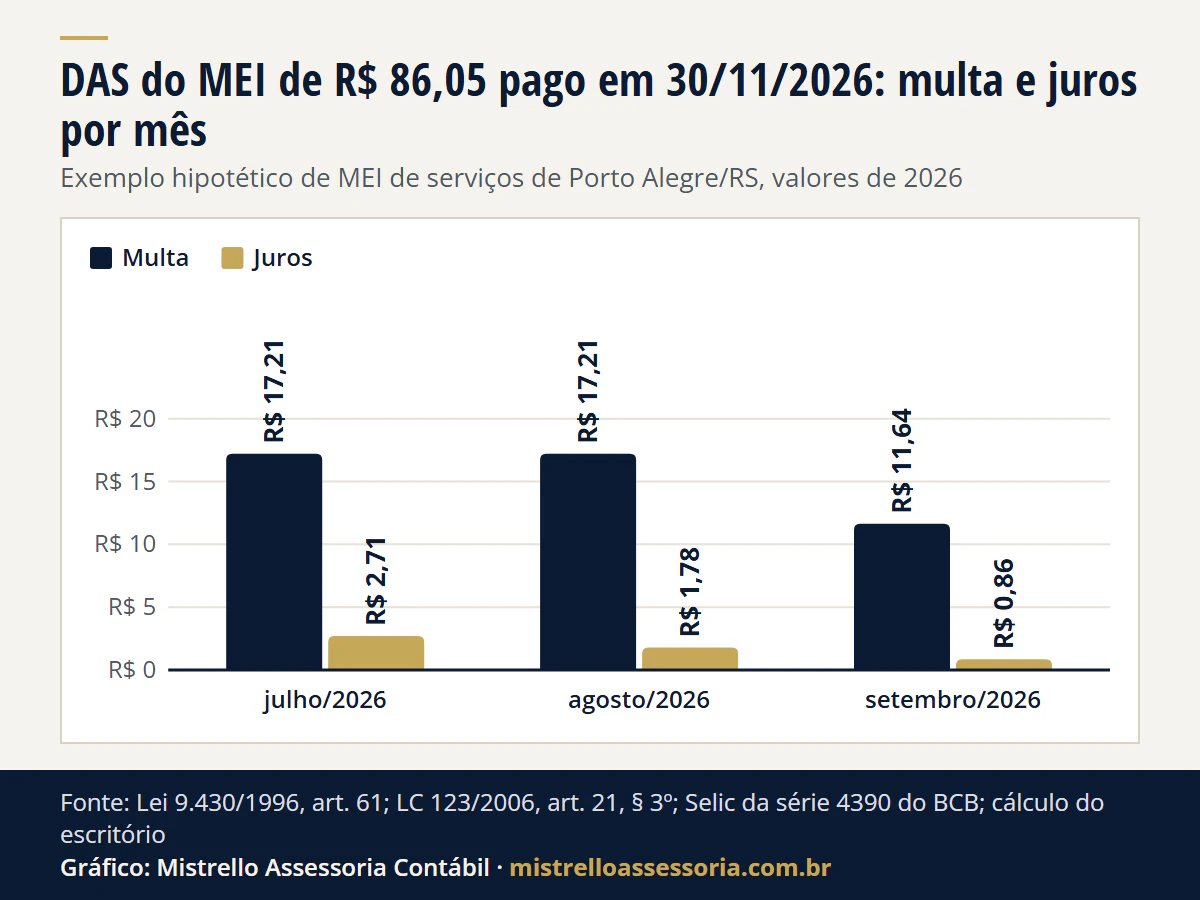
Ver os dados do gráfico
| Competência | Multa | Juros |
|---|---|---|
| julho/2026 | R$ 17,21 | R$ 2,71 |
| agosto/2026 | R$ 17,21 | R$ 1,78 |
| setembro/2026 | R$ 11,64 | R$ 0,86 |
Os juros usam a Selic mensal publicada pelo Banco Central: setembro de 1,08% e outubro de 1,07%. Novembro, o mês do pagamento, entra com 1%. Julho e agosto vencem até 13/10/2026: se ficarem em aberto até 31/12, o INSS deles sai com o perdão. Setembro, não.
Feriado estadual ou municipal com o banco fechado também empurra o vencimento para o dia útil seguinte (Res. CGSN 140/2018, art. 40, § 3º). A calculadora usa só os feriados nacionais: confira com o seu banco. Os vencimentos de cada mês estão no calendário fiscal.
Dá para parcelar o DAS do MEI atrasado?
Dá, em até 60 parcelas mensais (LC 123/2006, art. 21, § 16). O caminho depende de onde a dívida está (Res. CGSN 140/2018, art. 48):
| Onde está a dívida | Como pagar ou parcelar | Parcela mínima | Condição |
|---|---|---|---|
| Na Receita Federal | DAS no PGMEI ou “Parcelamento - Microempreendedor Individual”, no Portal do Simples, em até 60 vezes | R$ 50, e o total precisa dar 2 parcelas | DASN-Simei dos anos parcelados entregue; 1ª parcela paga no prazo |
| Na dívida ativa da União | Regularize, da PGFN: DAS, parcelamento ou transação | conforme a modalidade | adesão e guia só no Regularize |
| Desenrola MEI (dívida ativa até R$ 20 mil) | Regularize, até 29/01/2027, às 19h | R$ 25 | entram todas as inscrições elegíveis |
| ICMS ou ISS na dívida ativa do Estado ou do Município | regras do próprio ente | do ente | conforme a lei local |
Se o sistema diz que não há débito, confira primeiro a DASN-Simei. O parcelamento da Receita só enxerga o ano declarado. Por isso os DAS de 2026 só podem ser parcelados depois da DASN-Simei de 2026, que você entrega de janeiro a 31/05/2027 (Manual do Parcelamento do MEI, item 1.4).
Outras regras do parcelamento na Receita:
- O sistema propõe o maior número de parcelas, e você pode escolher menos. Vale também com o CNPJ baixado.
- A multa entra cheia, em 20%, e cada parcela soma a Selic e 1% no mês do pagamento (Res. CGSN 140/2018, art. 53, § 2º).
- As parcelas vencem no último dia útil de cada mês (art. 54, II).
- O pedido deferido confessa a dívida (LC 123/2006, art. 21, § 20).
- O parcelamento cai com 3 parcelas sem pagamento, seguidas ou não, ou com saldo depois da última. Parcela paga em parte conta como não paga (Res. CGSN 140/2018, art. 56).
- Já parcelou antes? O reparcelamento pede uma 1ª parcela de 10% da dívida, ou de 20% com mais de um parcelamento anterior, nunca menos de R$ 50 (art. 55, § 1º).
No exemplo, os três meses consolidados com a multa em 20% somariam R$ 315,13, ou 6 parcelas de R$ 52,52. Mas são de 2026: só entram depois da DASN-Simei de 2026. Em novembro, o caminho é pagar à vista ou esperar janeiro.
O Desenrola MEI é a transação da PGFN para quem já está na dívida ativa da União, com até R$ 20 mil inscritos. Na modalidade de pequeno valor, a inscrição do MEI até 5 salários mínimos tem 50% de desconto em até 60 prestações, para dívidas inscritas até 01/10/2025, segundo a PGFN.
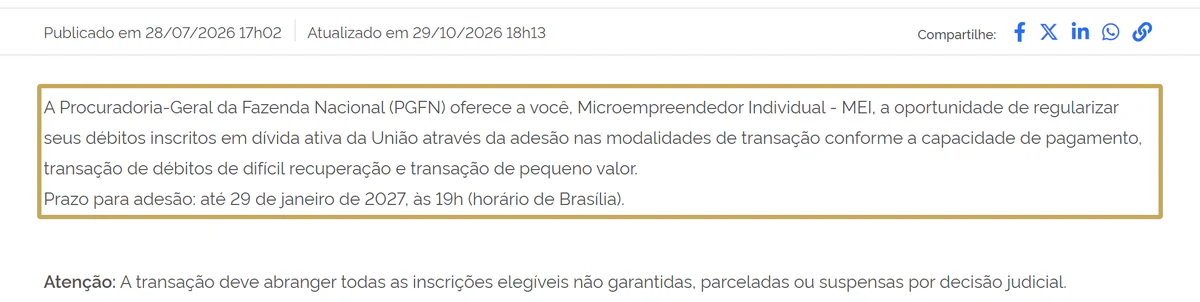
A 1ª prestação vence no último dia útil do mês da adesão. Outras modalidades e prazos estão em transação tributária da PGFN.
Antes de parcelar ou aderir, confira o vencimento: o INSS do DAS vencido até 13/10/2026 sai com o perdão em 1º/01/2027, também na dívida ativa, e o acordo que só tem esse débito acaba nessa data, com o que já foi pago abatido da dívida (Portaria Conjunta RFB/PGFN 740/2026, art. 7º).
O DAS atrasado vai ser perdoado em 2027?
Só a parte do INSS, e só a vencida até 13/10/2026. A LC 238/2026 perdoa essa contribuição com juros, multas e encargos, esteja ela na Receita, na dívida ativa ou num parcelamento, com efeito em 1º/01/2027 e, em regra, sem pedido.
O ICMS e o ISS ficam fora, ainda que venham no mesmo DAS (Portaria Conjunta RFB/PGFN 740/2026, art. 2º). E vale só para quem era MEI na data do vencimento.
| DAS em aberto | INSS | ICMS ou ISS | Base |
|---|---|---|---|
| Vencido até 13/10/2026 (competência agosto/2026 e anteriores) | Perdoado em 1º/01/2027, com multa e juros | Continua devido | LC 238/2026, arts. 5º e 10, II; Portaria 740/2026, art. 2º |
| Vencido de 14/10/2026 em diante (setembro/2026, que venceu em 20/10, e seguintes) | Devido | Devido | LC 238/2026, art. 5º |
| Parcelado com débitos perdoados | O acordo só com INSS perdoado acaba; o misto é revisto sem pedido | Devido | Portaria 740/2026, arts. 7º e 8º |
| Janeiro a junho de 2027 (vencem em 22/02, 22/03, 20/04, 20/05, 21/06 e 20/07/2027) | Pagar em dia mantém o perdão | Devido | Portaria 740/2026, art. 10 |
Os seis DAS de janeiro a junho de 2027 são a contrapartida: ficar inadimplente no INSS de um deles cancela o perdão e restabelece a dívida perdoada (Portaria 740/2026, art. 10, § 3º). Quem tem ação na Justiça, golpe de “taxa de liberação” e o resto estão em perdão das dívidas do MEI: precisa pedir?.
Pagar agora ou esperar o perdão?
A lei não escolhe por você. O que ela diz:
- Até 31/12/2026 a dívida é exigível. O perdão só produz efeito em 1º/01/2027 (LC 238/2026, art. 10, II).
- Quem paga agora quita a dívida. O perdão alcança só o saldo em aberto em 1º/01/2027 (Portaria 740/2026, arts. 3º e 7º, § 2º), e a lei não dá direito à devolução do que foi pago antes de 21/10/2026, quando entrou em vigor (LC 238/2026, art. 5º, § 3º).
- O ICMS e o ISS ficam de qualquer jeito, com multa e juros, e podem ir para a dívida ativa do Estado ou do Município.
- A lei não diz se o mês perdoado conta para o INSS. A portaria só manda a lista dos créditos perdoados ao INSS (Portaria 740/2026, art. 11).
A escolha depende do seu histórico no INSS e do seu caixa. Leve o extrato do PGMEI a um contador para MEI antes de decidir.
DAS do MEI atrasado conta para a aposentadoria?
Para a carência, não. A lei do Simples diz que a competência em atraso não conta para a carência dos benefícios (LC 123/2006, art. 18-A, § 15).
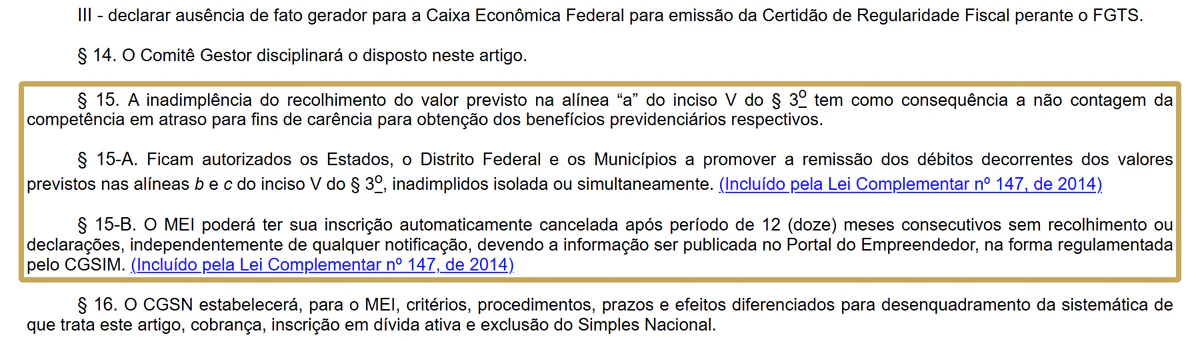
E, para o contribuinte individual, a carência só conta a partir do pagamento da primeira contribuição sem atraso, sem as competências anteriores pagas depois (Lei 8.213/1991, art. 27, II).
Carência é o número mínimo de contribuições que cada benefício exige. Tempo de contribuição e cálculo do valor seguem outras regras, que dependem do seu histórico: a resposta para o seu caso sai do extrato do INSS.
O que acontece se o MEI não pagar o DAS?
- A dívida cresce com a multa, até 20%, e a Selic de cada mês (Lei 9.430/1996, art. 61).
- Vai para a dívida ativa: o INSS para a da União, cobrada pela PGFN com encargos, e o ICMS e o ISS para a do Estado ou do Município (Res. CGSN 140/2018, art. 48, III, “c”).
- Estados e Municípios podem perdoar o ICMS e o ISS do MEI (LC 123/2006, art. 18-A, § 15-A).
- O CNPJ pode ser cancelado depois de 12 meses seguidos sem recolhimento ou declarações, sem aviso (LC 123/2006, art. 18-A, § 15-B). A lei fala em 12 meses, não em dois anos.
Débito também pode levar ao termo de exclusão do Simples e deixar o CNPJ inapto. Fechar o CNPJ não apaga a dívida: o parcelamento do MEI aceita CNPJ baixado, como mostramos em baixa do CNPJ.
Regras conferidas na fonte oficial em 19/11/2026.
Como trabalhamos
Levantamos os meses em aberto no PGMEI e na PGFN, entregamos as DASN-Simei que faltam, separamos o que o perdão tira do que fica e montamos o pagamento ou o parcelamento que cabe no seu caixa.
É parte da contabilidade para MEI, dentro da contabilidade para empresas. O escritório fica em Porto Alegre/RS e atende online, por escrito, MEIs de todo o Brasil. Para regularizar o seu, fale com o escritório.
Bases legais deste artigo
- Lei Complementar nº 123/2006, arts. 18-A, §§ 3º, V, 15, 15-A e 15-B, e 21, § 3º e §§ 15 a 24
- Lei nº 9.430/1996, art. 61, caput e §§ 1º a 3º
- Resolução CGSN nº 140/2018, arts. 40, caput e §§ 2º e 3º, 46, 48, 53, § 2º, 54, I e II, 55, 56 e 104, § 2º
- Lei Complementar nº 238/2026, arts. 5º e 10, II
- Portaria Conjunta RFB/PGFN nº 740/2026, arts. 2º, 3º, 7º, 8º, 10 e 11
- Lei nº 8.213/1991, art. 27, II (redação da LC nº 150/2015)
- Edital PGDAU nº 9/2026, prorrogado pelo Edital PGDAU nº 10/2026
- Manual do PGMEI (versão de 19/11/2025), itens 4.2, 4.3 e 4.10
- Manual do Parcelamento de Débitos do MEI (versão de 02/09/2025), itens 1.4 e 3.1