

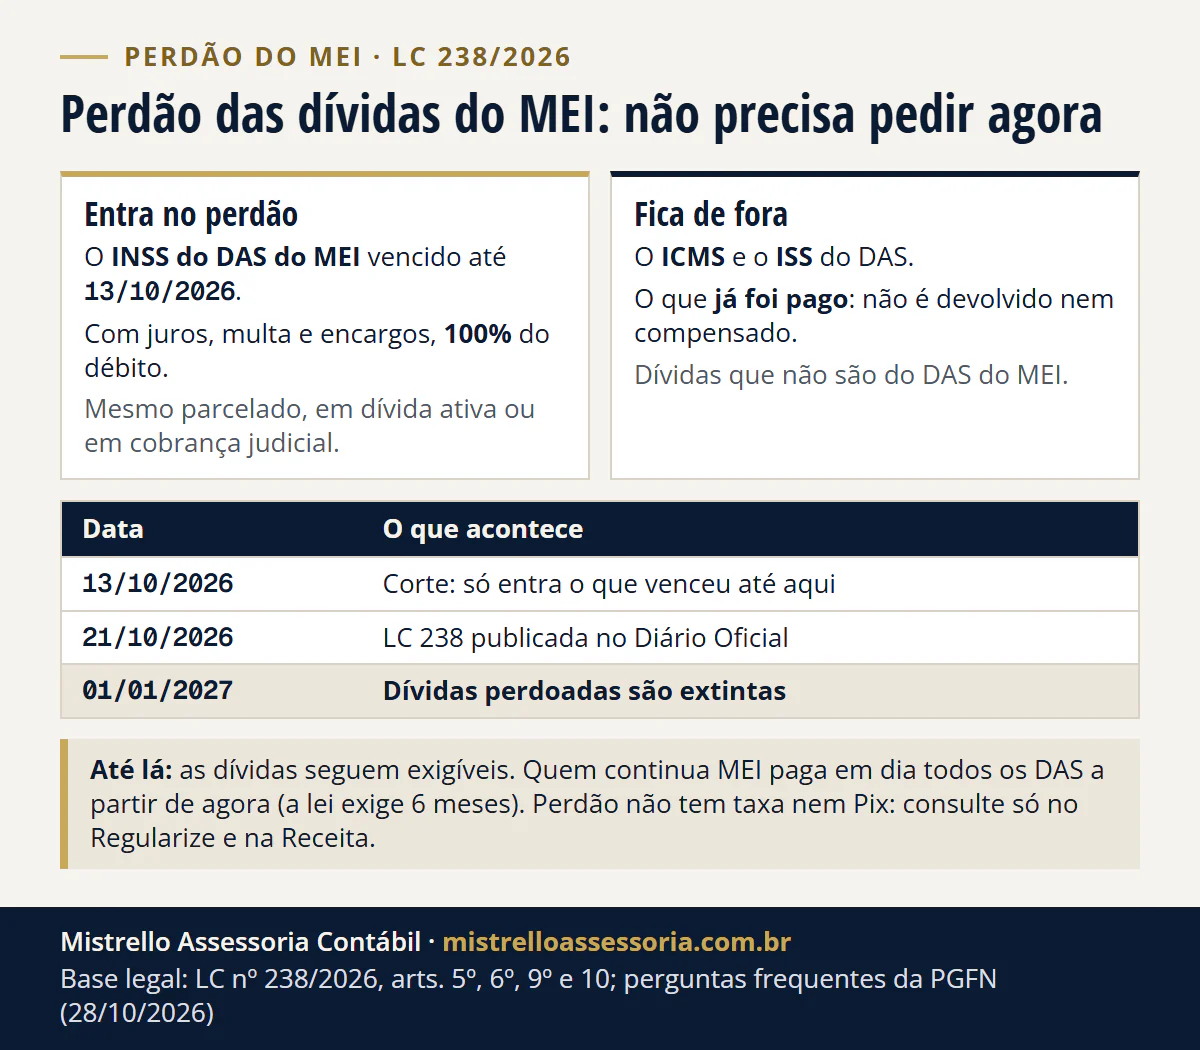
O MEI não precisa pedir: a LC 238/2026 perdoa o INSS do DAS vencido até 13/10/2026, e a Portaria Conjunta 740/2026 manda extingui-lo de ofício em 1º/01/2027. Quem tem ação judicial desiste dela. Para manter o perdão, quem segue MEI paga em dia o DAS das competências de janeiro a junho de 2027 (portaria, art. 10).
Não: a Lei Complementar 238/2026 (art. 5º) perdoa o INSS do DAS do MEI vencido até 13/10/2026, com juros, multa e encargos, e a Portaria Conjunta RFB/PGFN nº 740/2026, publicada no DOU de 28/10/2026, manda a Receita e a PGFN extinguir essas dívidas de ofício, sem pedido, a partir de 1º/01/2027 (arts. 3º e 4º). O ICMS e o ISS do DAS ficam de fora, o que já foi pago não volta, quem discute a dívida na Justiça precisa desistir da ação (art. 6º da lei) e, para manter o perdão, quem continua MEI paga em dia o INSS do DAS das competências de janeiro a junho de 2027 (art. 10 da portaria).
Abaixo, as perguntas mais comuns, cada uma respondida com o texto da lei, da portaria e da PGFN, conferido nas fontes oficiais em 07/11/2026.
Em 30 segundos
O MEI precisa pedir o perdão das dívidas?
Não: a LC 238/2026 (art. 5º) perdoa o INSS do DAS do MEI vencido até 13/10/2026, e a Portaria Conjunta RFB/PGFN nº 740/2026 (art. 4º) manda a Receita e a PGFN identificar e extinguir essas dívidas de ofício a partir de 1º/01/2027, sem pedido. A lei concede a remissão (perdão) integral dos créditos de titularidade da União, inscritos ou não em dívida ativa, até 13 de outubro de 2026, de pessoas que estavam regularmente enquadradas como MEI (LC 238/2026, art. 5º). A Portaria Conjunta RFB/PGFN nº 740/2026, de 22/10/2026 e publicada no DOU de 28/10/2026, regulamentou o perdão: as dívidas abrangidas são extintas em 1º/01/2027, e a identificação e a extinção são feitas de ofício pela Receita, para as não inscritas, e pela PGFN, para as inscritas em dívida ativa (arts. 3º e 4º). Nas perguntas frequentes do perdão do MEI, publicadas em 23/10/2026 e atualizadas em 06/11/2026, a PGFN escreve que o contribuinte não precisa fazer qualquer solicitação ou requerimento neste momento e que a identificação e a baixa das dívidas ocorrerão de forma automática a partir de 1º/01/2027, data em que os créditos serão extintos. A notícia da PGFN sobre o tema diz o mesmo: o perdão será automático e não precisa de solicitação por parte do microempreendedor. A medida faz parte do Prospera MEI, conjunto de ações do governo para quem trabalha por conta própria, segundo a mesma notícia.
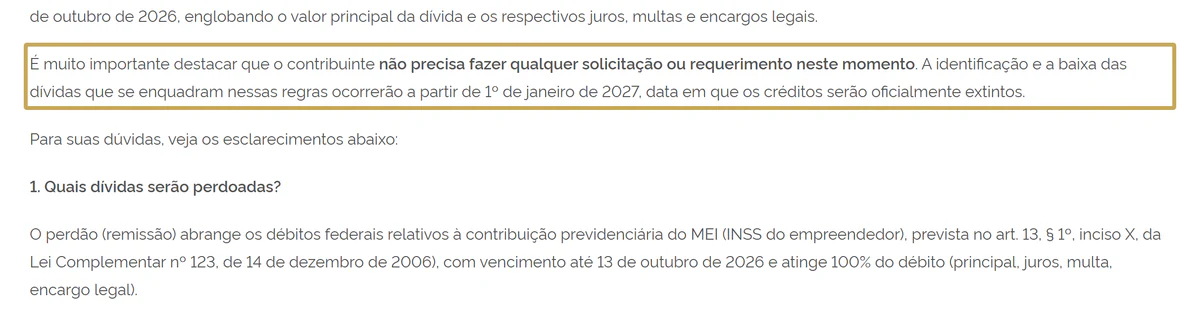
Há uma situação em que o MEI tem algo a fazer, e ela aparece mais abaixo: quem tem ação judicial sobre essas dívidas precisa desistir dela (portaria, art. 5º). O parcelamento misto, com dívidas que entram e que não entram no perdão, é revisto sem pedido do contribuinte (portaria, art. 8º). Fora disso, o que conta é pagar em dia os DAS que vão vencer, em especial os das competências de janeiro a junho de 2027.
Quais dívidas do MEI entram no perdão e quais não entram?
Entra a contribuição ao INSS do DAS do MEI vencida até 13/10/2026, de quem estava enquadrado como MEI na data do vencimento (LC 238/2026, art. 5º, § 1º; Portaria Conjunta RFB/PGFN 740/2026, art. 2º). É a contribuição do MEI à Seguridade Social (LC 123/2006, art. 18-A, § 3º, V, “a”), com os acréscimos ligados a ela, como juros, multas e encargos legais, ainda que em cobrança administrativa ou judicial, com exigibilidade suspensa ou não, garantida ou não, e inclusive objeto de parcelamentos, transações e outros acordos, ativos ou rescindidos. A PGFN acrescenta que o perdão atinge 100% do débito (principal, juros, multa e encargo legal) e que, na dívida ativa, esses débitos aparecem com o código de receita 1537.
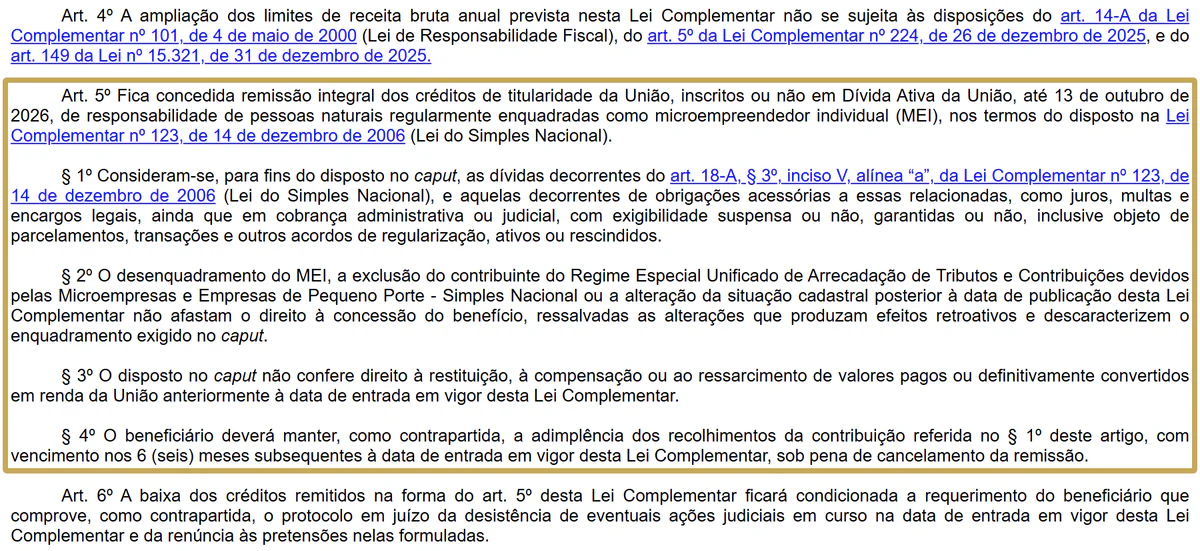
| Situação | Entra no perdão? | Base |
|---|---|---|
| INSS do DAS do MEI vencido até 13/10/2026 | Sim, com juros, multa e encargos | LC 238, art. 5º, caput e § 1º; Portaria 740, art. 2º |
| A mesma dívida inscrita em dívida ativa ou em cobrança judicial | Sim | LC 238, art. 5º, § 1º |
| A mesma dívida parcelada, transacionada ou garantida | Sim, ativo ou rescindido o acordo | LC 238, art. 5º, § 1º; FAQ da PGFN, item 5 |
| ICMS e ISS que vêm no mesmo DAS | Não: continuam sendo cobrados | Portaria 740, art. 2º, § 2º; FAQ da PGFN, item 1 |
| DAS que vence depois de 13/10/2026 | Não: está fora da data de corte | LC 238, art. 5º, caput; Portaria 740, art. 2º |
| Valor já pago antes da lei | Não volta: sem restituição, compensação ou ressarcimento | LC 238, art. 5º, § 3º |
| DAS do Simples da ME ou da EPP (fora do MEI) | Não: o perdão é só da contribuição do MEI no DAS | LC 238, art. 5º, caput e § 1º |
O ICMS e o ISS são de estados e municípios, e a lei trata só de créditos da União. A portaria deixa isso expresso: a remissão não abrange o ICMS e o ISS, ainda que incluídos no mesmo documento de arrecadação (art. 2º, § 2º). A PGFN acrescenta que esses tributos continuarão sendo cobrados pelos entes respectivos.
A escala é grande. Segundo a notícia da PGFN, as dívidas dos MEIs somam R$ 12,57 bilhões, quase 86% desse valor (cerca de R$ 11 bilhões) é de difícil ou impossível recuperação, cerca de 3,6 milhões de MEIs estão inscritos na dívida ativa da União e cerca de 17,6 milhões de MEIs vão poder se beneficiar.
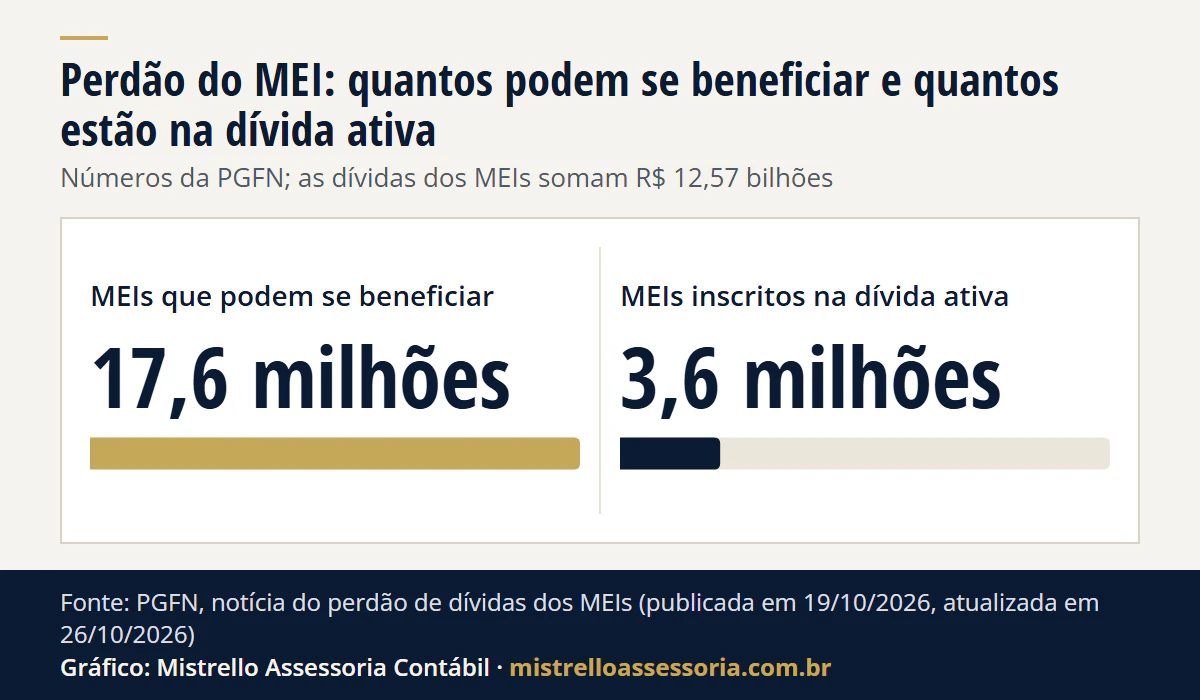
Ver os dados do gráfico
| MEIs | MEIs, em milhões |
|---|---|
| MEIs que podem se beneficiar | 17,6 milhões |
| MEIs inscritos na dívida ativa | 3,6 milhões |
Quando as dívidas são extintas e o que acontece até lá?
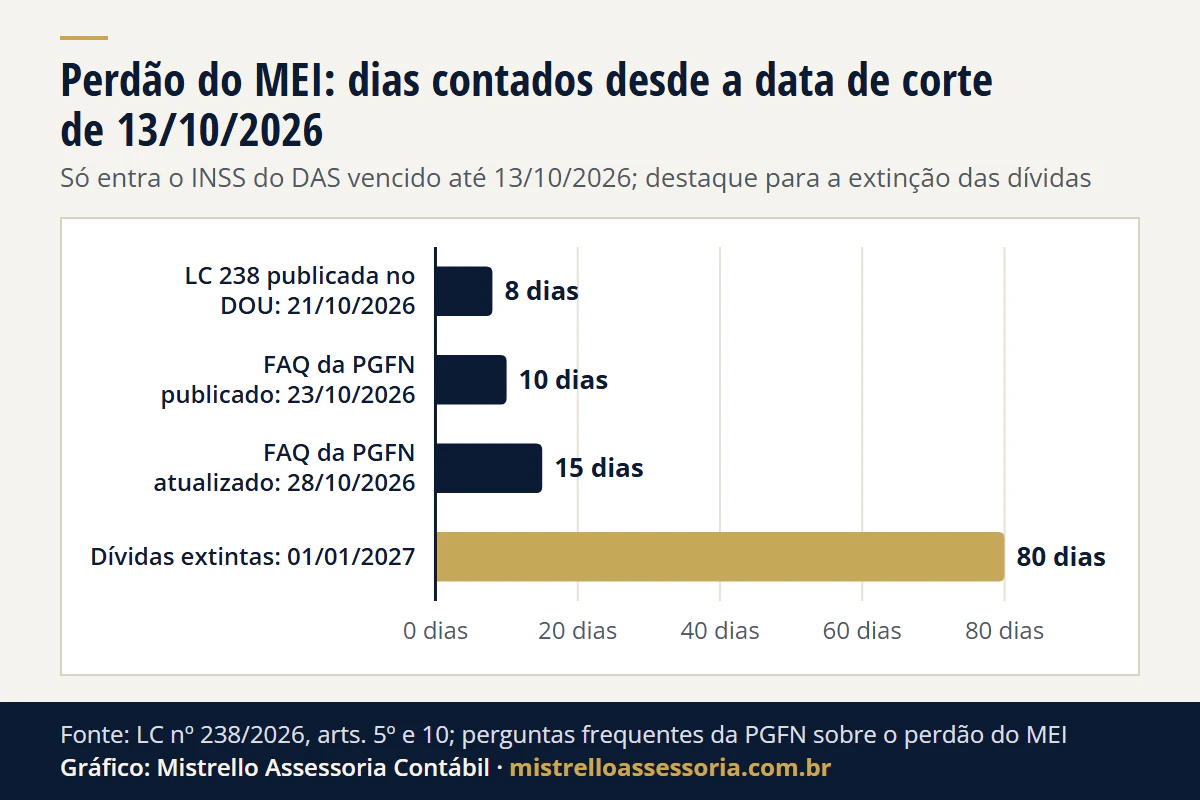
As dívidas perdoadas serão extintas em 1º/01/2027 (Portaria Conjunta 740/2026, art. 3º), porque os dispositivos do perdão produzem efeitos a partir dessa data (LC 238/2026, art. 10, II). É também a data em que os dispositivos do perdão passam a produzir efeitos: a lei entra em vigor na publicação, em 21/10/2026, e produz efeitos a partir de 1º/01/2027 quanto aos demais dispositivos, fora as mudanças do art. 18-A, §§ 1º e 2º, da LC 123, que valem a partir de 2028 (LC 238/2026, art. 10, II). A data da extinção não muda se a baixa demorar a aparecer nos sistemas da Receita e da PGFN (Portaria Conjunta 740/2026, art. 3º, parágrafo único).
Ver os dados do gráfico
| Marco | Dias desde 13/10/2026 |
|---|---|
| LC 238 publicada no DOU: 21/10/2026 | 8 dias |
| FAQ da PGFN publicado: 23/10/2026 | 10 dias |
| FAQ da PGFN atualizado: 28/10/2026 | 15 dias |
| Dívidas extintas: 01/01/2027 | 80 dias |
Entre a data de corte e a extinção são 80 dias: a lei saiu 8 dias depois do corte, e as perguntas frequentes da PGFN foram publicadas no 10º dia e atualizadas no 15º, o mesmo dia em que a Portaria Conjunta 740/2026 saiu no DOU, e de novo em 06/11/2026.
Até lá, as dívidas continuam exigíveis, porque o perdão só produz efeitos em 1º/01/2027 (LC 238/2026, art. 10, II). A PGFN escreve que ela e a Receita continuarão a cobrança normalmente até janeiro de 2027 e que as dívidas podem ser regularizadas pelos meios disponíveis nos dois órgãos, e cita o Desenrola MEI (Edital PGDAU nº 9/2026) e o Desenrola MEI Pequeno Valor (Portaria PGFN/MF nº 2.970/2026). Para o termo de exclusão do Simples, a portaria traz regra própria: os atos de exclusão do Simples ou de desenquadramento do Simei disponibilizados em março de 2026, com efeitos a partir de 1º/01/2027, são cancelados de ofício quando fundamentados só nas dívidas perdoadas; quando citam também outros débitos ou outras causas, são revistos de ofício sem as dívidas perdoadas e mantidos só se o restante bastar para a exclusão (art. 12, § 1º). O roteiro do termo, com a contagem do prazo e o caminho de volta, está em termo de exclusão do Simples por débito.
As regras operacionais já saíram. A lei diz que um ato da PGFN disciplina o perdão (art. 9º), e ele veio como a Portaria Conjunta RFB/PGFN nº 740, de 22/10/2026, da Receita e da PGFN, publicada no DOU de 28/10/2026 e em vigor a partir de 1º/01/2027 (art. 13). Nas perguntas frequentes atualizadas em 06/11/2026 (item 8), a PGFN confirma que as regras operacionais já foram disciplinadas por essa portaria. O que ela fixou:
| Ponto | O que a portaria fixou | Base |
|---|---|---|
| Alcance | Só o INSS do DAS vencido até 13/10/2026, de quem era MEI na data do vencimento, com juros, multas e encargos; ICMS e ISS ficam fora | Art. 2º |
| Baixa | De ofício, a partir de 1º/01/2027: a Receita baixa a dívida não inscrita, e a PGFN, a inscrita em dívida ativa | Arts. 3º e 4º |
| Exceção | Dívida com ação judicial em curso, garantida ou com exigibilidade suspensa por decisão judicial: a baixa depende da desistência da ação, por requerimento ou nos próprios autos | Art. 4º, parágrafo único, e art. 5º |
| Parcelamentos | O acordo só com dívidas perdoadas é extinto em 1º/01/2027; o misto é revisto sem pedido | Arts. 7º e 8º |
| Contrapartida | INSS do DAS em dia nas competências de janeiro a junho de 2027, com vencimento de fevereiro a julho de 2027 | Art. 10 |
| Exclusão do Simples | As dívidas perdoadas não contam para excluir o MEI do Simples ou desenquadrá-lo do Simei com efeitos a partir de 1º/01/2027 | Art. 12 |
O MEI que tem ação judicial precisa fazer alguma coisa?
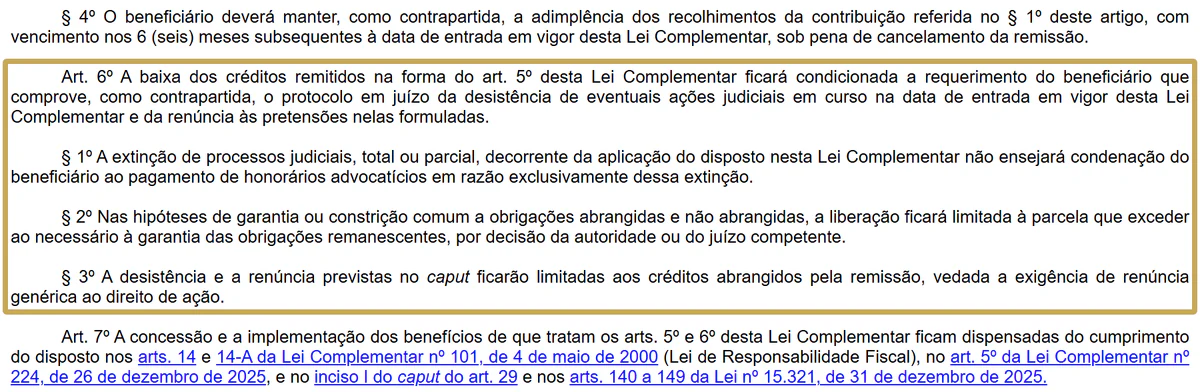
Sim: a LC 238/2026 (art. 6º) liga a baixa à desistência da ação judicial, sem honorários. Para quem discute essas dívidas na Justiça, a lei condiciona a baixa dos créditos perdoados a um requerimento que comprove o protocolo, em juízo, da desistência das ações judiciais em curso na data de entrada em vigor da lei e da renúncia às pretensões nelas formuladas (LC 238/2026, art. 6º). A portaria tira essas dívidas da baixa de ofício, junto com as garantidas e as de exigibilidade suspensa por decisão judicial (art. 4º, parágrafo único), e aceita duas formas de manifestar a desistência e a renúncia: por requerimento com a comprovação do protocolo em juízo, no Portal de Serviços da Receita, para a dívida não inscrita, ou no Regularize, para a inscrita; ou nos próprios autos, a pedido da PGFN e depois da intimação do beneficiário (Portaria Conjunta 740/2026, art. 5º). A notícia da PGFN resume assim: os microempreendedores que discutem a dívida na Justiça vão precisar desistir da ação, sem pagar honorários advocatícios.
Três limites protegem quem desiste:
- Sem honorários. A extinção do processo por causa da lei não gera condenação em honorários advocatícios só por essa extinção (art. 6º, § 1º).
- Só o que foi perdoado. A desistência e a renúncia ficam limitadas aos créditos abrangidos pelo perdão, e é vedado exigir renúncia genérica ao direito de ação (art. 6º, § 3º).
- Garantia liberada. Se a garantia ou a penhora cobre dívidas que entram e que não entram no perdão, a liberação fica limitada ao que exceder o necessário para garantir as que continuam (art. 6º, § 2º). A PGFN diz que, com a extinção da dívida, as cobranças judiciais serão encerradas e as garantias e os bens penhorados ligados a ela, liberados.
A desistência é ato do processo e passa pelo advogado da causa.
Quem já pagou ou parcelou a dívida do MEI perde o que pagou?
O que foi pago não volta (LC 238/2026, art. 5º, § 3º): a lei não confere direito à restituição, à compensação ou ao ressarcimento de valores pagos antes da entrada em vigor, e a portaria explica a conta: os valores pagos são apropriados às dívidas do acordo, e o perdão incide sobre o saldo que sobrar (Portaria Conjunta 740/2026, art. 7º, §§ 1º e 2º). A PGFN resume: os valores pagos são abatidos da dívida e, depois disso, o saldo devedor é cancelado.
Para quem tem acordo em andamento, a portaria separa dois casos:
- Parcelamento ou transação só com o INSS do MEI vencido até 13/10/2026. O acordo é extinto por inteiro em 1º/01/2027 (art. 7º).
- Acordo misto, com dívidas que entram e que não entram no perdão. O acordo não é cancelado por completo: ele é revisto independentemente de requerimento do contribuinte (art. 8º), e a cobrança segue sobre o que não foi perdoado (art. 6º).
Antes de aderir a uma negociação nova, vale separar quanto da dívida é o INSS do DAS até 13/10/2026: os prazos e descontos da transação da PGFN estão em transação na PGFN: desconto e prazo.
Se eu atrasar o DAS em 2027, perco o perdão das dívidas do MEI?
Sim, se o atraso for no INSS do DAS das competências de janeiro a junho de 2027, que vencem de fevereiro a julho de 2027: a Portaria Conjunta RFB/PGFN nº 740/2026 (art. 10) exige esses 6 pagamentos em dia, e o descumprimento cancela o perdão e restabelece as dívidas perdoadas, deduzidos os pagamentos feitos (art. 10, § 3º). É assim que a portaria aplica a contrapartida da lei, que fala em recolhimentos com vencimento nos 6 meses subsequentes à entrada em vigor, sob pena de cancelamento da remissão (LC 238/2026, art. 5º, § 4º). A PGFN, nas perguntas frequentes (item 6), escreve que o descumprimento da pontualidade nos pagamentos provoca o cancelamento do perdão.
A portaria detalhou a regra:
- Só como MEI. A exigência vale apenas nas competências em que o recolhimento é devido na condição de MEI (art. 10, § 1º). A PGFN escreve que ela se aplica à pessoa formalmente enquadrada como MEI e não a quem já deu baixa na empresa ou migrou para outro porte, como microempresa.
- Conferência depois. O pagamento em dia é verificado na constituição dos créditos das contribuições de 2027, com base na DASN-Simei e nos registros de arrecadação (art. 10, § 2º).
- Se o perdão cair. As dívidas perdoadas voltam, deduzidos os pagamentos (art. 10, § 3º), e os parcelamentos e as transações extintos não são restabelecidos (art. 10, § 4º). A PGFN acrescenta que a cobrança prossegue sobre o saldo da dívida recomposta.
Quem deixou de ser MEI ou deu baixa no CNPJ mantém o perdão?
Mantém, se a dívida é de quando a pessoa era MEI: o desenquadramento, a exclusão do Simples Nacional ou a alteração cadastral ocorridos depois do vencimento do débito não prejudicam o perdão, salvo efeito retroativo que descaracterize o enquadramento (Portaria Conjunta 740/2026, art. 2º, § 1º). A lei diz o mesmo das mudanças posteriores à sua publicação (LC 238/2026, art. 5º, § 2º), e a PGFN, nas perguntas frequentes (item 2), inclui de forma expressa o CNPJ baixado e a mudança de porte para microempresa ou empresa de pequeno porte. Para essas pessoas, a contrapartida de 2027 não se aplica, como mostra a seção anterior. O passo a passo de quem vai encerrar está em como dar baixa no CNPJ.
O teto novo do MEI, que sobe para R$ 110 mil em 2027 e R$ 140 mil em 2028, e o limite de 2 empregados estão em novo teto do MEI. Quem vai passar do limite encontra a passagem para microempresa em MEI estourou o limite, e a rotina contábil da empresa que cresceu está em contabilidade para empresas.
Cobraram taxa para liberar o perdão. Como consultar sem cair em golpe?
O perdão decorre da própria lei (LC 238/2026, art. 5º) e não tem taxa. A PGFN alerta que nunca entra em contato com contribuintes para intermediar pagamentos por Pix ou qualquer transferência de valores, porque os pagamentos são feitos só por documento de arrecadação (DARF, DAS, GPS ou GRRF), e que seus agentes não fazem cobrança ou exigência direta de valores (alerta da PGFN sobre golpes). O mesmo alerta diz que o Regularize é o único canal autorizado para consultas, negociações e emissão de documentos na PGFN e que não existe aplicativo oficial do Regularize para celular.
A Receita Federal também avisa que não envia SMS nem mensagem por WhatsApp para cobrar débitos de MEI (aviso da Receita Federal). Mensagem que pede taxa ou Pix para liberar o perdão merece desconfiança: a consulta da dívida se faz no próprio Regularize.
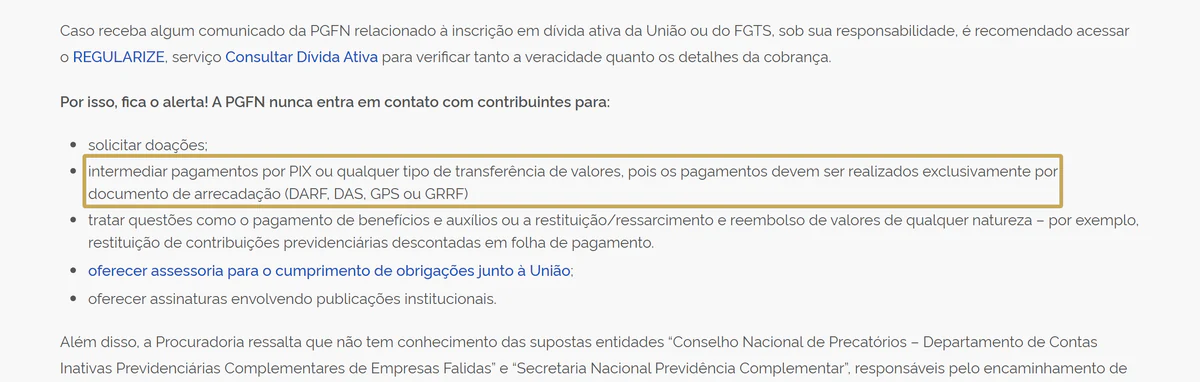
Para consultar com segurança:
- Dívida inscrita em dívida ativa da União: no Regularize, opção Consulta Dívida Ativa. É o caminho que a própria PGFN indica para saber se as suas dívidas entram no perdão.
- Dívida ainda não inscrita: no Portal de Serviços da Receita Federal, segundo a PGFN.
- A baixa: as dívidas perdoadas são baixadas de ofício a partir de 1º/01/2027 (Portaria Conjunta 740/2026, art. 4º).
- Na dúvida, procure os canais oficiais de atendimento da PGFN. Mensagem que pede taxa, Pix ou dados bancários para “liberar” o perdão não vem do órgão.
Recebeu uma guia de DAS por e-mail ou WhatsApp? Antes de pagar, confira se ela é verdadeira: o passo a passo está em DAS falso: como conferir a guia antes de pagar.
Um caso, na prática
Exemplo ilustrativo, com dados hipotéticos. Uma MEI prestadora de serviços de Porto Alegre/RS deixou de pagar 8 DAS entre 2024 e 2025 e, em 2025, parcelou na Receita esses DAS inteiros, com a parte do INSS e a do ISS. Em outubro de 2026, ela continua MEI.
- O que entra: a parte do INSS dos 8 DAS, com juros e multa, porque todos venceram antes de 13/10/2026 (art. 5º, § 1º; FAQ da PGFN, item 1).
- O que fica: a parte do ISS desses DAS continua devida e segue sendo cobrada.
- O parcelamento: como o acordo dela tem o INSS e o ISS, é misto. Ele não é cancelado por completo: é revisto sem pedido dela (Portaria Conjunta 740/2026, art. 8º), e o ISS continua sendo cobrado.
- O que já pagou: as parcelas pagas não voltam; são abatidas da dívida, e o saldo do INSS é cancelado.
- O que fazer agora: nenhum pedido de perdão. Ela paga em dia os DAS que vencerem daqui em diante e, para manter o benefício, não atrasa os das competências de janeiro a junho de 2027, que vencem de fevereiro a julho de 2027 (art. 10).
Se a mesma MEI tivesse uma ação judicial contra essa cobrança, teria de desistir dela, sem honorários pela extinção, para a baixa dos créditos (art. 6º).
O que fazemos para o MEI e para a empresa que cresceu
Levantamos o que está em aberto na Receita e na dívida ativa, separamos o que entra no perdão do que continua devido, organizamos o pagamento em dia dos DAS seguintes e, quando o MEI vai passar do teto ou deixar de ser MEI, cuidamos da transição para microempresa. O que regularizar e como sair do MEI, com prazos e multas, está em contador para MEI: regularizar ou sair. O resultado depende da situação de cada débito. É parte do trabalho de contabilidade para empresas, em Porto Alegre/RS e em todo o RS. Para olhar o seu caso, fale com o contador.
Bases legais: Lei Complementar nº 238/2026, art. 5º, caput e §§ 1º a 4º (remissão dos créditos da União de MEI até 13/10/2026, dívidas abrangidas, pagamentos já feitos e contrapartida dos 6 meses); Lei Complementar nº 238/2026, art. 6º, caput e §§ 1º a 3º (baixa com desistência das ações judiciais, sem honorários); Lei Complementar nº 238/2026, art. 9º (ato da PGFN disciplina os arts. 5º a 7º); Lei Complementar nº 238/2026, art. 10, II (efeitos em 1º/01/2027); Portaria Conjunta RFB/PGFN nº 740/2026 (DOU de 28/10/2026), arts. 2º a 8º e 10 a 13 (alcance, extinção de ofício em 1º/01/2027, desistência da ação judicial, parcelamentos e cobrança do que não foi perdoado, contrapartida das competências de janeiro a junho de 2027, exclusão do Simples, INSS e vigência); Lei Complementar nº 123/2006, art. 18-A, § 3º, V, "a" (contribuição do MEI à Seguridade Social no DAS); Lei Complementar nº 123/2006, art. 18-A, § 15 (competência do MEI em atraso não conta para a carência); PGFN, Perguntas frequentes do perdão do MEI (publicadas em 23/10/2026, atualizadas em 06/11/2026); PGFN, notícia do perdão de dívidas tributárias para MEIs (publicada em 19/10/2026, atualizada em 26/10/2026); Portaria PGFN/MF nº 2.970/2026 (Desenrola MEI Pequeno Valor) e Edital PGDAU nº 9/2026 (Desenrola MEI); PGFN, Alerta sobre tentativas de golpes e fraudes em nome da PGFN.