

A transação da PGFN (Edital PGDAU 6/2026, reaberto pelo 10/2026) aceita adesão até as 19h de 29/01/2027, pelo Regularize. Fora o pequeno valor, o desconto, de até 65% ou 70% de cada inscrição e nunca no principal, só vale para classificação C ou D. Com A ou B não há desconto e o prazo total é de até 60 meses.
Em novembro de 2026, a adesão à transação da PGFN (Edital PGDAU 6/2026, reaberto pelo Edital 10/2026) vai até as 19h de 29/01/2027, pelo Regularize. Entra dívida ativa da União inscrita até 03/07/2026, de até R$ 45 milhões por devedor. O desconto alcança juros, multas e encargos, nunca o principal, com teto de 65% de cada inscrição (70% para pessoa física, MEI, ME e EPP). Pela capacidade de pagamento, só há desconto com classificação C ou D; com A ou B, o prazo total é de até 60 meses.
O prazo de 30/09/2026 era o original e foi reaberto em 01/10/2026 (Edital PGDAU 10/2026, art. 1º; Lei 13.988/2020, art. 11). A exceção ao desconto só para C ou D é o pequeno valor: pessoa física, MEI, ME e EPP com inscrição de até 60 salários mínimos, feita até 01/10/2025, têm desconto sobre o total, sem depender da classificação. Regras conferidas na página oficial do edital em 12/11/2026.
Até quando vai a transação da PGFN em 2026?
A adesão vai das 8h de 01/10/2026 até as 19h (horário de Brasília) de sexta-feira, 29/01/2027, para as 4 modalidades do Edital 6/2026, e é feita só no Regularize, o portal da PGFN (Edital PGDAU 6/2026, art. 1º, na redação do Edital 10/2026). A 1ª prestação vence no último dia útil do mês em que a adesão é feita; sem ela paga, a adesão é indeferida (Edital 6/2026, art. 18). Quem adere no fim de janeiro tem, portanto, o mesmo dia para aderir e para pagar.
| Data | O que acontece | Base |
|---|---|---|
| 01/10/2025 | Data-limite da inscrição em dívida ativa para o pequeno valor | Edital 6/2026, art. 2º, parágrafo único, I, na redação do Edital 10/2026 |
| 03/07/2026 | Data-limite da inscrição para as demais modalidades | Edital 6/2026, art. 2º, parágrafo único, II, na redação do Edital 10/2026 |
| 30/09/2026 | Prazo original de adesão (não vale mais) | Edital 6/2026, texto original |
| 01/10/2026, 8h | Reabertura da adesão | Edital 10/2026, art. 1º |
| Último dia útil do mês da adesão | Vence a 1ª prestação (pela nossa conta: adesão em novembro, até 30/11/2026; adesão em janeiro, até 29/01/2027) | Edital 6/2026, art. 18 |
| 01/01/2027 | O perdão do INSS do DAS do MEI passa a valer | LC 238/2026, art. 10, II |
| 29/01/2027, 19h | Fim da adesão, também para o Edital 9/2026 do MEI, a Portaria PGFN/MF 2.970/2026 e o Edital 12/2026 do FGTS | Edital 10/2026; página “Acordo de transação” da PGFN |
A data de 30/09/2026 ainda aparece em respostas de busca e em páginas antigas: ela foi substituída. O PDF do Edital 6/2026 no site da PGFN também traz as datas de inscrição do texto original; valem as do Edital 10/2026, que estão na tabela.
Quais dívidas entram e quais são as modalidades do Edital 6/2026?
Entram débitos inscritos em dívida ativa da União, tributários ou não, de valor consolidado de até R$ 45 milhões por devedor (Edital PGDAU 6/2026, art. 2º). O edital tem 4 modalidades, e a adesão pode combinar mais de uma:
| Modalidade | Para quem | Inscrita até | Entrada | Saldo | Desconto | Base |
|---|---|---|---|---|---|---|
| Capacidade de pagamento, demais empresas | Classificação C ou D, para ter desconto | 03/07/2026 | À vista, sem entrada; ou 6% da dívida consolidada em até 6 prestações | Até 114 prestações | Até 100% de juros, multas e encargos, limitado a 65% de cada inscrição | Edital 6, art. 4º |
| Capacidade de pagamento, pessoa física, MEI, ME, EPP, Santas Casas, cooperativas, organizações da sociedade civil e instituições de ensino | Classificação C ou D, para ter desconto | 03/07/2026 | À vista; ou 6% em até 12 prestações | Até 133 prestações | Limitado a 70% de cada inscrição | Edital 6, art. 5º |
| Capacidade de pagamento com classificação A ou B (qualquer porte) | Quem a PGFN classifica como de alta ou média recuperação | 03/07/2026 | Entrada facilitada | Prazo total de até 60 meses | Nenhum | Edital 6, arts. 4º, § 2º, e 5º, § 2º |
| Difícil recuperação ou irrecuperáveis | Inscrição há mais de 15 anos sem garantia nem suspensão; CNPJ baixado por inaptidão ou omissão contumaz, inapto ou suspenso por inexistência de fato; empresa falida ou em recuperação (a situação tem de constar no CNPJ até a adesão) | 03/07/2026 | 5% em até 12 prestações | Até 108 prestações (133 para pessoa física, MEI, ME, EPP e entidades) | Mesmo teto de 65% ou 70% | Edital 6, arts. 6º, 7º e 9º |
| Pequeno valor | Pessoa física, MEI, ME e EPP, inscrição de até 60 salários mínimos | 01/10/2025 | À vista; ou 5% em até 5 prestações | Até 7, 12, 30 ou 55 prestações | 50% à vista ou em até 7; 45% em 12; 40% em 30; 30% em 55, sobre o valor total da inscrição | Edital 6, art. 10, II |
| Débitos garantidos por seguro garantia ou carta fiança | Quem tem a dívida garantida | 03/07/2026 | Condições na página oficial | Edital 6, Capítulo III |
Quatro detalhes mudam a conta:
- Dívida previdenciária (códigos de receita 4156, 4133, 4162, 4185, 1843 e 1537) vai em no máximo 60 prestações, contando a entrada, por regra constitucional (Constituição, art. 195, § 11; Edital 6/2026, arts. 4º, § 1º, e 5º, § 1º; lista da PGFN).
- Prestação mínima de R$ 100; nas inscrições do MEI (código 1537), R$ 25 (Edital 6/2026, art. 18, § 1º).
- Pequeno valor: o limite de 60 salários mínimos é medido por inscrição, com o salário mínimo da data de publicação do edital, R$ 1.621,00 (Edital 6/2026, art. 10, § 2º; Decreto 12.797/2025). Pelas nossas contas, 60 x R$ 1.621,00 = R$ 97.260,00 por inscrição. É a única modalidade em que o desconto incide sobre o total, principal incluído, e não depende da classificação (página do pequeno valor). Empresa que não é ME nem EPP não entra.
- Irrecuperáveis: a dívida de empresa com CNPJ inapto pode estar nesta modalidade. Isso não resolve a inaptidão, que tem causa e caminho próprios, explicados em CNPJ inapto ou suspenso: como regularizar. A baixa por liquidação voluntária não faz presumir a irrecuperabilidade (Portaria PGFN 6.757/2022, art. 25).
A dívida de FGTS tem edital separado, o Edital PGDAU 12/2026, com adesão até a mesma data, 19h de 29/01/2027, segundo a página “Acordo de transação” da PGFN.
Quem consegue desconto: o que é a capacidade de pagamento?
A capacidade de pagamento é a estimativa da PGFN de que o devedor consegue, ou não, pagar toda a dívida em 5 anos, sem desconto (Portaria PGFN 6.757/2022, arts. 21 e 24). A conta usa os dados cadastrais, patrimoniais e econômico-fiscais que a própria empresa declarou à administração (art. 20) e compara o resultado com a dívida na PGFN e na Receita, fora o que está em discussão administrativa. Daí sai a classificação:
| Classificação | O que significa | Desconto | Prazo total | Base |
|---|---|---|---|---|
| A | Alta recuperação | Não | Até 60 meses | Portaria 6.757/2022, art. 24; Edital 6, art. 3º, § 1º |
| B | Média recuperação | Não | Até 60 meses | Idem |
| C | Difícil recuperação | Sim, dentro do teto | Até 120 meses (145 para pessoa física, MEI, ME, EPP e entidades) | Idem; Lei 13.988/2020, art. 11 |
| D | Irrecuperável | Sim, dentro do teto | Até 120 meses (145 para pessoa física, MEI, ME, EPP e entidades) | Idem |
Ter A ou B não dá “prazo maior”: sem desconto, o prazo total cai para no máximo 60 meses (Edital 6/2026, arts. 4º, § 2º, e 5º, § 2º).
Onde ver: no Regularize, em Negociar Dívida > Acesso ao Sistema de Negociações > menu Capacidade de Pagamento. A tela mostra o valor estimado em 60 meses, a classificação, a dívida na Receita e na PGFN e a fórmula. A consulta é sigilosa: só o próprio devedor ou o procurador acessam (Edital 6/2026, art. 3º, § 2º; perguntas frequentes da PGFN).
Como a conta parte do que a empresa declarou, declaração com erro, receita lançada no lugar errado ou balanço desatualizado distorcem a classificação. É a primeira coisa a conferir antes de aceitar a nota.
Como o desconto é calculado?
Três travas definem o desconto de cada caso:
- Só para dívida de difícil recuperação. A lei permite desconto apenas em créditos classificados como irrecuperáveis ou de difícil recuperação (Lei 13.988/2020, art. 11, I). Na transação pela capacidade de pagamento, isso quer dizer classificação C ou D.
- Nunca no principal. O desconto incide sobre multa, juros e encargos legais; o valor originário do tributo não pode ser reduzido (art. 11, § 2º, I). A exceção é o pequeno valor, que é outra modalidade.
- Teto sobre o total. Mesmo com acréscimos altos, o desconto não passa de 65% ou 70% de cada inscrição (art. 11, § 2º, II, e § 3º; Edital 6/2026, arts. 4º e 5º).
Exemplo hipotético, com valores redondos. Uma empresa de serviços de Porto Alegre, no Lucro Presumido, que não é ME nem EPP (receita bruta acima de R$ 4,8 milhões no ano), tem R$ 1 milhão em dívida ativa: R$ 500 mil de principal e R$ 500 mil de multa e juros, com classificação de difícil recuperação. O desconto máximo seria de R$ 650 mil pelo teto de 65%, mas fica limitado aos R$ 500 mil de acréscimos, porque o principal não pode ser reduzido. Esse é o teto: o percentual de cada caso, dentro dele, é graduado pela capacidade de pagamento (Portaria PGFN 6.757/2022, art. 21, § 1º), e o valor real aparece na simulação do Regularize. Parcelando, a entrada é de R$ 60 mil, 6% da dívida sem desconto, em até 6 prestações, e o saldo vai em até 114 prestações. A parte previdenciária da dívida segue o limite de 60 prestações.
O desconto obtido na transação não entra na base de cálculo do IRPJ e da CSLL (Lei 13.988/2020, art. 11, § 12, I).
A PGFN não deu desconto (A ou B): dá para pedir revisão da capacidade de pagamento?
Sim. Quem discorda da classificação pode pedir a revisão em até 30 dias, contados da data em que tomou conhecimento da capacidade de pagamento informada no Regularize (Portaria PGFN 6.757/2022, arts. 27, 29 e 30). O pedido é feito só pelo Regularize, em Negociar Dívida > Outros Serviços de Negociação > Revisão de Capacidade de Pagamento, e indica o valor que a empresa entende correto, a metodologia usada e os documentos que provam.
Entre os documentos que a norma lista, quando for o caso, estão (Portaria 6.757/2022, art. 30, I a V):
- laudo técnico firmado por profissional habilitado;
- balanço patrimonial, demonstração do resultado e demonstração do fluxo de caixa pelo método direto, dos 2 últimos exercícios e do exercício em curso;
- relação de bens, com matrícula, IPTU ou ITR, CRLV e IPVA;
- relação de credores;
- extratos bancários.
O nosso trabalho é a escrituração em dia e as demonstrações. Segundo a página do serviço, o pedido também exige a empresa em situação regular com as obrigações acessórias. Da decisão cabe recurso em 10 dias; se o pedido for aceito, a empresa retifica as declarações, quando for o caso (arts. 34 e 34-A). Perder os 30 dias não fecha a porta: um novo pedido é admitido quando há fato novo ou mudança substancial da capacidade presumida (art. 34-B).
O pedido não tem prazo de resposta divulgado: quem pretende pedir revisão não deve deixar para janeiro.
Empresa do Simples Nacional pode fazer transação na PGFN?
Sim. O débito do Simples Nacional inscrito em dívida ativa da União pode entrar na transação, nos termos da Lei 13.988/2020 (LC 174/2020, art. 2º), e a adesão segue o mesmo prazo, até as 19h de 29/01/2027. A exceção é o ICMS ou o ISS do Simples cuja inscrição e cobrança foram delegadas por convênio ao Estado ou ao Município: esse pedaço se resolve com o ente (LC 123/2006, art. 41, §§ 2º e 3º).
A ME e a EPP do Simples entram na modalidade de pessoa física, MEI, ME e EPP, com teto de desconto de 70% de cada inscrição quando a classificação é C ou D. A inscrição de até 60 salários mínimos feita até 01/10/2025 cabe no pequeno valor, sem depender da classificação.
Sobre o número de prestações: a lista oficial dos códigos de receita com o limite constitucional de 60 meses traz o 1537 (MEI) e não traz o 1507 (Simples Nacional de ME e EPP). O simulador do Regularize mostra o número de prestações de cada inscrição.
Duas páginas tratam do que vem antes e do lado da Receita:
- A transação em dia é uma das formas de regularizar o débito inscrito que aparece no termo de exclusão: prazo e caminho em termo de exclusão do Simples: qual o prazo e como voltar.
- O DAS que ainda não foi inscrito segue o parcelamento do Simples na Receita, explicado em DAS em atraso: multa, juros, parcelamento e exclusão.
Transação ou parcelamento comum: qual a diferença?
Fora da transação, a dívida ativa pode ir para o parcelamento convencional da PGFN, que não tem desconto nem data limite (Lei 10.522/2002, arts. 10 e 14-A).
| Transação do Edital 6/2026 | Parcelamento convencional | |
|---|---|---|
| Desconto | Só em juros, multas e encargos, para C ou D (ou no pequeno valor) | Não tem |
| Prazo para aderir | Até 19h de 29/01/2027 | Sem data limite |
| Prestações | Até 120 ou 145 no total; até 60 para A ou B e para dívida previdenciária | Até 60 |
| Mínimo da prestação | R$ 100 (R$ 25 nas inscrições do MEI) | R$ 200 pessoa física, R$ 500 pessoa jurídica, R$ 300 no Simples inscrito, segundo a PGFN |
| Correção | Selic acumulada desde o mês seguinte ao da adesão, mais 1% no mês do pagamento | Regras na página do serviço |
| Exige | Todas as inscrições elegíveis, confissão e desistência das discussões | Sem garantia até R$ 15 milhões |
| Base | Lei 13.988/2020, art. 11; Edital 6/2026 | Lei 10.522/2002, arts. 10 e 14-A |
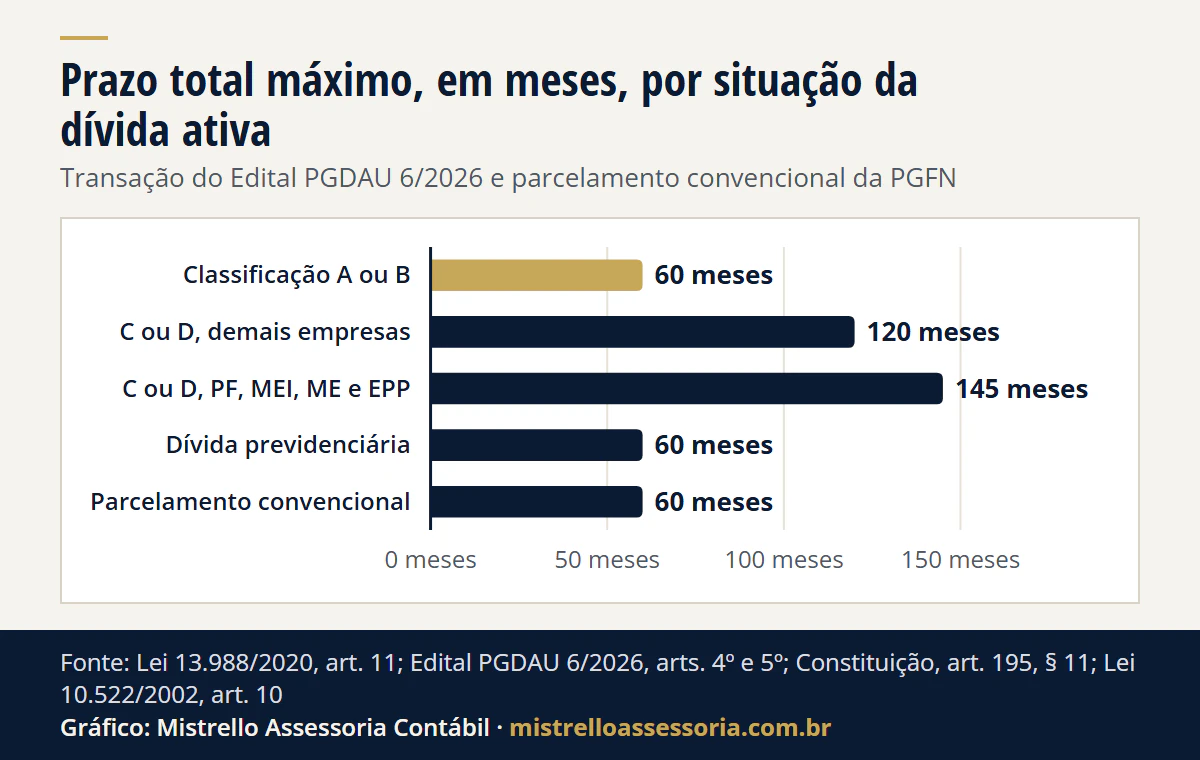
Ver os dados do gráfico
| Situação | Prazo total máximo |
|---|---|
| Classificação A ou B | 60 meses |
| C ou D, demais empresas | 120 meses |
| C ou D, PF, MEI, ME e EPP | 145 meses |
| Dívida previdenciária | 60 meses |
| Parcelamento convencional | 60 meses |
No reparcelamento, a 1ª parcela é de 10% do total, ou de 20% se já houve reparcelamento antes (Lei 10.522/2002, art. 14-A, § 2º); isso não vale para o primeiro parcelamento. O parcelamento do Simples inscrito tem serviço próprio, em até 60 prestações (página do serviço). As prestações da transação só valem pagas pelo documento emitido no Regularize (Edital 6/2026, art. 18).
Como consultar se o CNPJ está na dívida ativa da União?
Como o débito chega lá. O débito federal não pago é enviado pela Receita à PGFN, em regra, em até 90 dias da data em que se torna exigível (Portaria PGFN 33/2018, art. 3º). Inscrito, ele passa a ter o encargo legal de 20%, reduzido a 10% se a dívida for paga antes de a certidão ser remetida para o ajuizamento da execução (Decreto-Lei 1.025/1969, art. 1º; Decreto-Lei 1.569/1977, art. 3º). Para estimar o atraso de um DARF que ainda não foi inscrito, há a calculadora de DARF em atraso.
A notificação. Feita a inscrição, a PGFN notifica pela caixa de mensagens do Regularize ou pelo correio para, em 5 dias, pagar ou negociar, ou, em 30 dias, oferecer garantia antecipada ou pedir a revisão da dívida inscrita (Portaria PGFN 33/2018, art. 6º; Lei 10.522/2002, art. 20-B). A notificação eletrônica vale 15 dias depois da entrega do aviso ou no dia seguinte à abertura, o que vier primeiro. CNPJ baixado, inapto ou suspenso é notificado por edital: a empresa parada pode estar notificada sem saber. Esses prazos não suspendem a cobrança. Passados, a PGFN pode protestar a certidão de dívida ativa em cartório, comunicar a inscrição aos cadastros de proteção ao crédito e averbar a certidão nos registros de bens (Portaria 33/2018, art. 7º; Lei 9.492/1997, art. 1º).
| O meu CNPJ | CNPJ de terceiro | |
|---|---|---|
| Onde | Regularize, em “Consultar Dívida Ativa” (devedor, corresponsável ou procurador com procuração digital do e-CAC) | Lista de Devedores da PGFN ou aplicativo Dívida Aberta |
| O que mostra | Principal, multa, juros, encargo legal, valor consolidado, origem e natureza, situação, processo, data da inscrição e o protesto (cartório, data, histórico) | Os devedores com dívida em cobrança; o nome sai em até 7 dias (Fazenda) ou 75 dias (FGTS) depois do pagamento, da negociação em situação regular, da garantia ou da suspensão |
| Para que serve | Saber o que negociar e conferir se a cobrança está certa | Conferir fornecedor ou empresa que se pretende comprar, como em comprar empresa herda dívidas e multas? |
| Base | Serviço do gov.br | Serviço do gov.br |
O Regularize mostra a dívida ativa da União e do FGTS. Dívida com o Estado e com o Município fica no cadastro de cada ente, com consulta e negociação próprias. E o débito que ainda está na Receita, sem inscrição, não entra no edital: segue o parcelamento na Receita.
A dívida foi protestada: como tirar o protesto?
Depende de o protesto já ter sido lavrado ou não (página de protesto da PGFN).
Antes de o protesto ser lavrado (a certidão já foi enviada ao cartório): o pagamento é feito só no cartório, com os emolumentos, e a emissão de DARF ou DAS e o parcelamento pela internet ficam bloqueados até a lavratura. O protesto é lavrado de 1 a 3 dias úteis depois da intimação.
Depois de lavrado:
- Pagar ou negociar a dívida pelo Regularize.
- A PGFN avisa o cartório de forma eletrônica e automática, sem pedido. O serviço do gov.br (atualizado em 13/07/2026) fala em até 72 horas depois de regularizada a dívida; a página de protesto da PGFN (atualizada em 12/11/2025) fala em até 6 dias úteis depois do pagamento, porque o DARF ou o DAS leva até 5 dias úteis para chegar ao sistema, e orienta ir ao cartório 5 dias úteis depois de pagar.
- Pagar as custas do cartório, direto no cartório ou por boleto on-line da Central Nacional de Protesto (CENPROT), segundo a página do serviço. Só depois disso o protesto é cancelado (Lei 9.492/1997, art. 26).
- Se o aviso não chegou ao cartório, pedir no Regularize, em Outros Serviços, “Protesto - autorização para cancelamento - inscrição regularizada”, com os comprovantes da regularização. O serviço não informa prazo de análise.
Quem manda os dados ao Serasa e ao SPC é o cartório, não a PGFN. O valor dos emolumentos segue a tabela de cada Estado.
A dívida não deveria estar lá: o que fazer antes de aderir?
Aderir à transação é confessar a dívida de forma irrevogável (Lei 13.988/2020, art. 3º). Por isso, antes de aderir, vale conferir se o que está cobrado bate com as declarações e os pagamentos da empresa. Os casos mais comuns:
- Pagamento não alocado: o DARF foi pago com código, período ou CNPJ errado. A correção é a retificação do DARF (Redarf), indicada pela própria PGFN.
- Declaração retificada ou preenchida com erro, que gerou a cobrança de um valor que a empresa não deve.
- Compensação feita e não reconhecida.
- Parte perdoada do MEI, que deixa de ser cobrada a partir de 1º/01/2027 (veja a seção do MEI, abaixo).
Para a dívida já inscrita que não deveria estar lá, cabe o pedido de revisão de dívida inscrita (PRDI), pelo Regularize, a qualquer tempo. Feito nos 30 dias da notificação, ele suspende o protesto e as outras medidas para aquele débito; do indeferimento cabe recurso em 10 dias (Portaria PGFN 33/2018, arts. 15 e 20; página do PRDI). É um pedido administrativo, feito com os documentos da contabilidade.
O que faz perder o acordo depois da adesão?
Quem adere confessa a dívida, desiste das impugnações, recursos e ações sobre os débitos incluídos (com comprovação no Regularize em até 60 dias), autoriza a compensação de restituições e precatórios com as prestações e se compromete a regularizar em 90 dias qualquer débito novo que se torne exigível na Receita, na PGFN ou no FGTS (Lei 13.988/2020, art. 3º; Edital 6/2026, arts. 16 e 17).
| O que acontece | Efeito | Base |
|---|---|---|
| 3 prestações em atraso, seguidas ou não, ou 1 ou 2 com todas as outras pagas | Rescisão | Edital 6/2026, art. 20 |
| Débito novo na Receita, na PGFN ou no FGTS sem regularizar em 90 dias | Rescisão | Edital 6/2026, art. 17, X e XI, e art. 20, I |
| Entrada não quitada ou 3 prestações da entrada em atraso | Cancelamento, sem intimação | Edital 6/2026, art. 19 |
| Rescisão | Perde os descontos, a cobrança volta pelo total (menos o que foi pago) e fica 2 anos sem nova transação | Lei 13.988/2020, art. 4º, §§ 1º a 4º; Edital 6/2026, arts. 14 e 21 |
| Antes da rescisão | Notificação pelo Regularize e 30 dias para regularizar ou impugnar; recurso em 10 dias, com efeito suspensivo | Edital 6/2026, art. 22 |
Se a causa da rescisão é atraso e não houve impugnação, pagar as prestações atrasadas nos 30 dias mantém o acordo (Edital 6/2026, art. 22). O impedimento de 2 anos não vale para quem desistiu do acordo antes de iniciada a rescisão (art. 21, parágrafo único).
Depois da adesão, o que mantém o acordo é a rotina: DAS, DCTFWeb e FGTS em dia, por até 145 meses.
E o MEI: perdão da LC 238/2026 ou transação?
Para a dívida do MEI, a transação deixou de ser o único caminho. A Lei Complementar 238/2026, publicada em 21/10/2026, perdoa a parte do INSS do DAS do MEI vencida até 13/10/2026 (Portaria Conjunta RFB/PGFN nº 740/2026, art. 2º), com juros, multas e encargos, inscrita ou não em dívida ativa e inclusive a que já está em parcelamento ou em transação, ativos ou rescindidos (art. 5º, caput e § 1º).
| Ponto | O que diz a lei |
|---|---|
| Quando vale | Efeitos a partir de 1º/01/2027 (art. 10, II) |
| Precisa pedir? | Não: a Portaria Conjunta RFB/PGFN nº 740/2026 manda a Receita e a PGFN extinguir de ofício, a partir de 1º/01/2027, as dívidas perdoadas (arts. 3º e 4º); até lá, elas continuam exigíveis. A exceção é a dívida discutida na Justiça, garantida ou com exigibilidade suspensa por decisão judicial, cuja baixa depende da desistência da ação, por requerimento ou nos próprios autos (art. 5º) |
| Contrapartida | Pagar em dia o INSS do DAS das competências de janeiro a junho de 2027, devidas como MEI, sob pena de cancelamento (LC 238/2026, art. 5º, § 4º; Portaria Conjunta RFB/PGFN 740/2026, art. 10) |
| O que fica de fora | As parcelas de ICMS e de ISS do DAS, que seguem devidas, e as dívidas que não são do DAS do MEI |
| O que já foi pago | Não volta: não há restituição, compensação ou ressarcimento (art. 5º, § 3º) |
Na prática, o MEI deve separar quanto da dívida ativa é a parte do INSS do DAS vencida até 13/10/2026 antes de aderir a este edital: essa parte pode ser perdoada, e a Portaria Conjunta RFB/PGFN nº 740/2026, publicada no DOU de 28/10/2026, manda extingui-la de ofício a partir de 1º/01/2027 (arts. 3º e 4º), antes do fim da adesão, em 29/01/2027. O teto novo do MEI e os detalhes da remissão estão em novo teto do MEI: R$ 110 mil em 2027 e R$ 140 mil em 2028. O que acontece com o parcelamento ou a transação que já tem o INSS do MEI está em perdão das dívidas do MEI: precisa pedir?.
Para o que não é perdoado, o MEI tem caminhos próprios na PGFN. Segundo as páginas da PGFN, o MEI com dívida ativa de até R$ 20 mil tem edital próprio, o Edital PGDAU 9/2026, e a Portaria PGFN/MF 2.970/2026 abriu o pequeno valor do MEI (código 1537, até 5 salários mínimos, 50% de desconto, até 60 prestações, mínimo de R$ 25). Os dois vão até 29/01/2027.
O que conferir antes de aderir?
- Levantar todos os débitos no Regularize e no e-CAC e separar o que já está em dívida ativa, que entra neste edital, do que ainda está na Receita, que segue o parcelamento na Receita.
- Conferir a classificação de capacidade de pagamento, que define se haverá desconto, e se os dados declarados que ela usa estão certos.
- Lembrar que a adesão leva todas as inscrições elegíveis. A adesão parcial é vedada; para incluir dívida que está em parcelamento, é preciso desistir dele antes, e essa é uma decisão de conta: o que já foi pago, o saldo e o desconto possível (Edital 6/2026, arts. 13 e 19, I).
- Sócio ou outro corresponsável não adere pelo sistema automático: pede antes a adesão por corresponsável no Regularize (Edital 6/2026, arts. 3º, § 3º, e 12). Quando o sócio responde pela dívida da empresa está em sócio responde por dívida da empresa?.
- Simular entrada, prestações e desconto, e comparar com as outras modalidades abertas e com o parcelamento convencional.
- Não contar com prejuízo fiscal neste edital: a lei permite usar prejuízo fiscal e base negativa de CSLL para amortizar até 70% do saldo após os descontos (art. 11, IV), quando a modalidade prevê, mas o Edital 6/2026 não aceita esses créditos (art. 27, parágrafo único). Para a empresa com prejuízo acumulado, esses créditos só entram em modalidade de transação que os preveja.
- Verificar o efeito em certidões e no Simples. Com a transação aceita e em dia, a cobrança fica suspensa (CTN, art. 151, VIII, incluído pela LC 236/2026, como mostramos em LC 236/2026: teto de multa e descontos) e sai a certidão positiva com efeitos de negativa, explicada em certidão negativa federal do CNPJ: por que não sai. A proposta ainda não aceita não suspende nada (Lei 13.988/2020, art. 12), e a dívida só se extingue com o pagamento integral. A regularização também destrava o pedido do Simples para 2028 (opção pelo Simples 2027 e a janela de 2028) e o efeito da dívida na distribuição de lucros está em empresa com dívida na Receita pode distribuir lucros?.
Como trabalhamos
Levantamos as inscrições da empresa na PGFN e os débitos na Receita, conferimos se o que está cobrado bate com as declarações e os pagamentos, consultamos a classificação, simulamos as modalidades abertas e acompanhamos a adesão e as parcelas. Para a revisão da capacidade de pagamento, o nosso trabalho é a escrituração em dia e as demonstrações contábeis que a norma pede. Depois da adesão, a rotina (DAS, DCTFWeb, FGTS) é o que mantém o acordo. A decisão de desistir de uma discussão em curso é sua: mostramos a conta dos dois caminhos. É parte da contabilidade para empresas e da contabilidade e obrigações fiscais, com escritório em Porto Alegre/RS e atendimento online para todo o Brasil, por escrito. Outros guias do tema estão em empresas. Para levantar a dívida ativa da sua empresa, fale com a equipe.
Fontes e legislação
- PGFN: Acordo de transação (editais abertos); transação conforme a capacidade de pagamento, pequeno valor e difícil recuperação ou irrecuperáveis (atualizadas em 29/10/2026); receitas previdenciárias; perguntas frequentes sobre a capacidade de pagamento; protesto de certidão da dívida ativa; revisão de dívida inscrita (PRDI).
- DOU: Edital PGDAU 6/2026 (01/06/2026) e Edital PGDAU 10/2026 (01/10/2026).
- Serviços do gov.br: pedir revisão de capacidade de pagamento; consultar débitos inscritos em dívida ativa da União; exclusão da Lista de Devedores; autorização para cancelamento de protesto; parcelamento até R$ 15 milhões; parcelamento do Simples inscrito.
- Planalto: Lei 13.988/2020, arts. 3º, 4º, 11 e 12; LC 174/2020, art. 2º; LC 123/2006, art. 41; Constituição, art. 195, § 11; CTN, art. 151, VI e VIII; Lei 10.522/2002, arts. 10, 14-A e 20-B; Lei 9.492/1997, arts. 1º e 26; Decreto-Lei 1.025/1969, art. 1º; Decreto 12.797/2025; LC 238/2026, arts. 5º e 10.
- Normas da PGFN: Portaria PGFN 6.757/2022, arts. 19 a 34-B; Portaria PGFN 33/2018, arts. 3º, 6º, 7º, 15 e 20.
Regras conferidas na fonte oficial em 12/11/2026. As datas de vencimento da 1ª prestação e o valor de 60 salários mínimos em reais são contas do escritório sobre as regras; o valor que vale é o do simulador do Regularize.
Bases legais: Lei nº 13.988/2020, arts. 3º, 4º e 11 (redação da Lei nº 14.375/2022); Edital PGDAU nº 6/2026, arts. 1º a 22 e 27, na redação do Edital PGDAU nº 10/2026; Portaria PGFN nº 6.757/2022, arts. 19 a 34-B; LC 174/2020, art. 2º; LC 123/2006, art. 41, §§ 2º e 3º; Constituição Federal, art. 195, § 11; CTN, art. 151, VI e VIII; Lei nº 10.522/2002, arts. 10, 14-A e 20-B; Portaria PGFN nº 33/2018, arts. 3º, 6º, 7º, 15 e 20; Lei nº 9.492/1997, arts. 1º e 26; Decreto-Lei nº 1.025/1969, art. 1º; Lei Complementar nº 238/2026, arts. 5º, 6º, 9º e 10.