

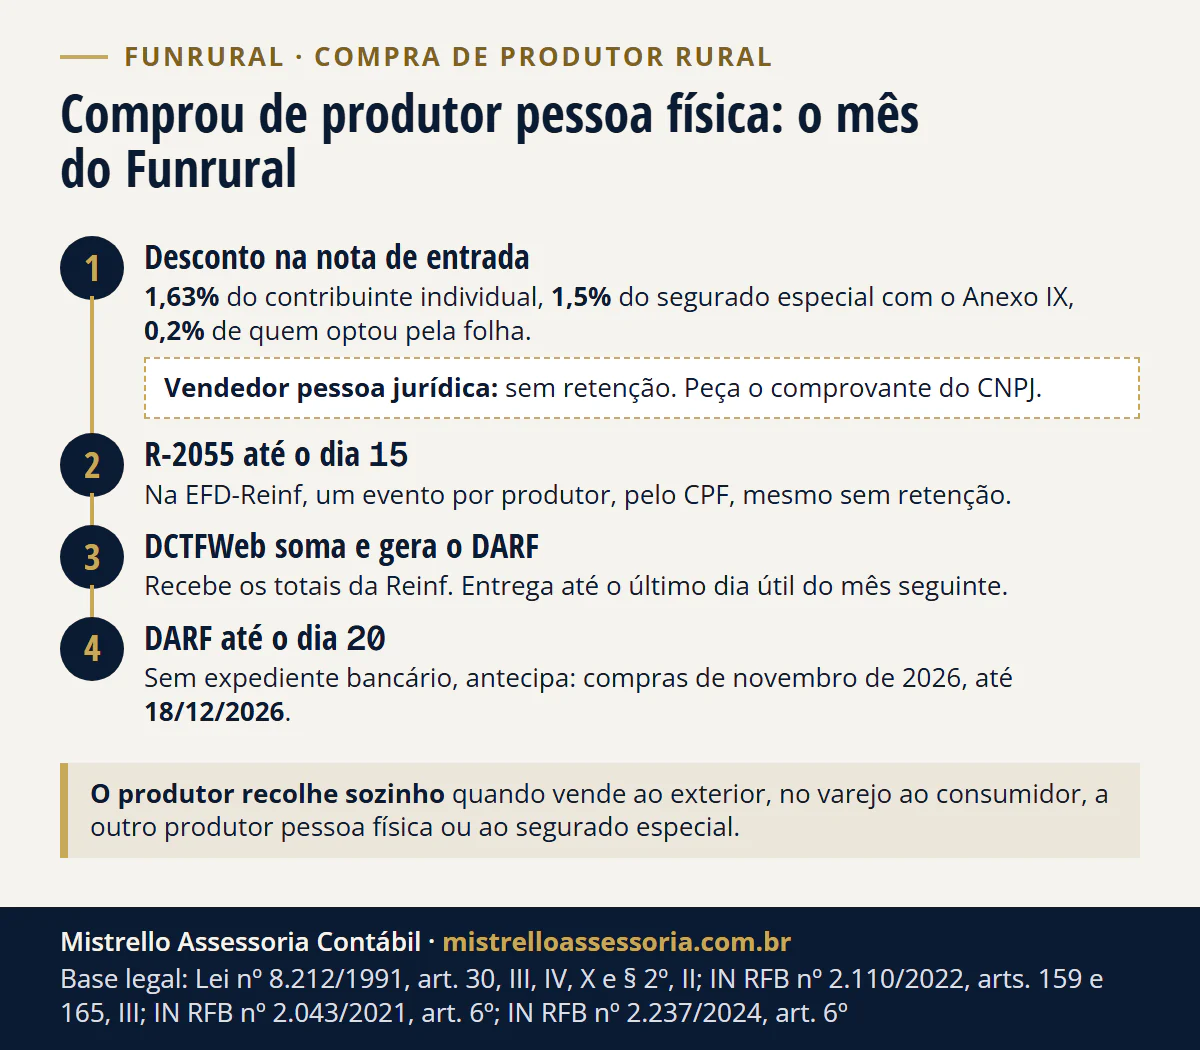
Quem compra de produtor rural pessoa física ou de segurado especial, inclusive a empresa do Simples, retém o Funrural e o recolhe até o dia 20 do mês seguinte (Lei 8.212/1991, art. 30, III e IV). Desde 01/04/2026, o desconto é de 1,63% ou 1,5%, conforme o vendedor. De pessoa jurídica, você não retém.
- 1,63% ou 1,5% descontados do pagamento, conforme a categoria do produtor que vende
- Dia 15 é o prazo do R-2055 na EFD-Reinf, no mês seguinte ao da compra
- Dia 20 é o prazo do DARF; se cair em fim de semana ou feriado, antecipa
A compra vai ao evento R-2055 da EFD-Reinf até o dia 15, e a DCTFWeb soma o valor e gera o DARF. Em 4 casos é o próprio produtor quem recolhe: venda ao exterior, no varejo ao consumidor, a outro produtor pessoa física ou a segurado especial.
Quem compra de produtor rural precisa reter o Funrural?
Sim, quando o vendedor é pessoa física ou segurado especial. A empresa compradora fica no lugar do produtor (“sub-rogada”) e responde pelo valor, qualquer que seja a quantidade comprada, direto ou por intermediário pessoa física (IN RFB 2.110/2022, art. 159).
| Quem compra do produtor pessoa física | Quem recolhe o Funrural | Base |
|---|---|---|
| Empresa (indústria, frigorífico, cerealista, laticínio, supermercado), de qualquer regime | A empresa, descontando do pagamento | Lei 8.212, art. 30, III e IV; IN 2.110, art. 159, IV |
| Empresa do Simples Nacional | A empresa, do mesmo jeito | IN 2.110, art. 165, III |
| MEI | O MEI, com DCTFWeb no mês da compra | Lei 8.212, art. 30, IV; IN 2.237, art. 3º, IX, b |
| Cooperativa | A cooperativa | Lei 8.212, art. 30, III e IV |
| Órgão público | O órgão, sub-rogado | IN 2.110, art. 159, V |
| Pessoa física não produtora que revende no varejo | Ela, como sub-rogada | Lei 8.212, art. 30, XI |
| Consumidor pessoa física, no varejo | O produtor | Lei 8.212, art. 30, X, b |
| Outro produtor pessoa física ou segurado especial | O produtor que vendeu | Lei 8.212, art. 30, X, c e d |
| Comprador no exterior | O produtor: sem contribuição previdenciária, mas com Senar | Lei 8.212, art. 30, X, a; IN 2.110, art. 148 |
A regra do Simples está escrita: a microempresa e a empresa de pequeno porte arrecadam e recolhem “mediante desconto ou retenção” a contribuição do produtor pessoa física e do segurado especial (IN RFB 2.110/2022, art. 165, III).
O MEI, que em regra não entrega DCTFWeb, passa a entregar no mês em que compra produção rural de pessoa física (IN RFB 2.237/2024, art. 3º, IX, b). Os outros casos estão em DCTFWeb: o que é, prazo e multa.
Quanto descontar: 1,63%, 1,5% ou só 0,2%?
Depende de quem vende. A Receita manda o comprador distinguir o contribuinte individual do segurado especial para reter o valor certo, e dá ao segurado especial o dever de informar a condição no modelo do Anexo IX (IN RFB 2.110/2022, art. 159, §§ 12 e 13).
| Quem vende | Previdência | GILRAT | Senar | Total descontado | O que pedir ao vendedor |
|---|---|---|---|---|---|
| Produtor pessoa física contribuinte individual | 1,32% | 0,11% | 0,2% | 1,63% | Nada além da nota |
| Segurado especial | 1,2% | 0,1% | 0,2% | 1,5% | Declaração do Anexo IX (IN 2.110, art. 159, § 13) |
| Produtor pessoa física que optou pela folha no ano | 0 | 0 | 0,2% | 0,2% (só o Senar) | Declaração do Anexo VII (IN 2.110, art. 159, § 11) |
| Produtor rural pessoa jurídica ou agroindústria | Não retém | Não retém | Não retém | 0 | Comprovante do CNPJ (IN 2.110, art. 159, § 4º) |
As alíquotas valem para vendas desde 01/04/2026, pela tabela da Receita que aplicou a LC 224/2025 (IN RFB 2.110/2022, Anexo IV). Até 31/03/2026, o produtor pessoa física ficava em 1,5%. A base das parcelas está na Lei 8.212/1991, art. 25.
A alíquota de 1,5% se apoia na declaração do Anexo IX, o modelo que a Receita deu ao segurado especial para informar a condição. Sem ela, falta o documento que sustenta o desconto menor. Guarde a declaração com as notas do fornecedor.
Quem optou pela folha não sofre o desconto da previdência nem do GILRAT, mas o Senar de 0,2% continua na venda e é retido por você (Lei 9.528/1997, art. 6º). Para se livrar da retenção do resto, exija a declaração do Anexo VII (IN RFB 2.110/2022, art. 156, § 4º).
A conta do produtor que escolhe a folha está em Funrural sobre a venda ou sobre a folha em 2027.
Por que não há retenção quando o vendedor é pessoa jurídica?
Porque a empresa rural recolhe a própria contribuição (em regra, 2,23% da receita), e a regra que punha o comprador no lugar dela foi revogada (Lei 8.870/1994, art. 25; IN 2.110, art. 159, II).
O cuidado é o cadastro: o comprador deve exigir a prova da inscrição no CNPJ. Sem ela, presume-se que a compra foi de pessoa física, e a retenção recai sobre você, com o ônus de provar o contrário (IN 2.110, art. 159, §§ 4º e 5º). A compra de pessoa jurídica fora do PAA não vai ao R-2055.
Quando o produtor recolhe sozinho?
Em 4 vendas, listadas na lei: ao exterior, diretamente no varejo ao consumidor pessoa física, a outro produtor pessoa física e ao segurado especial. Nelas, o produtor recolhe no mesmo prazo do dia 20 (Lei 8.212/1991, art. 30, X).
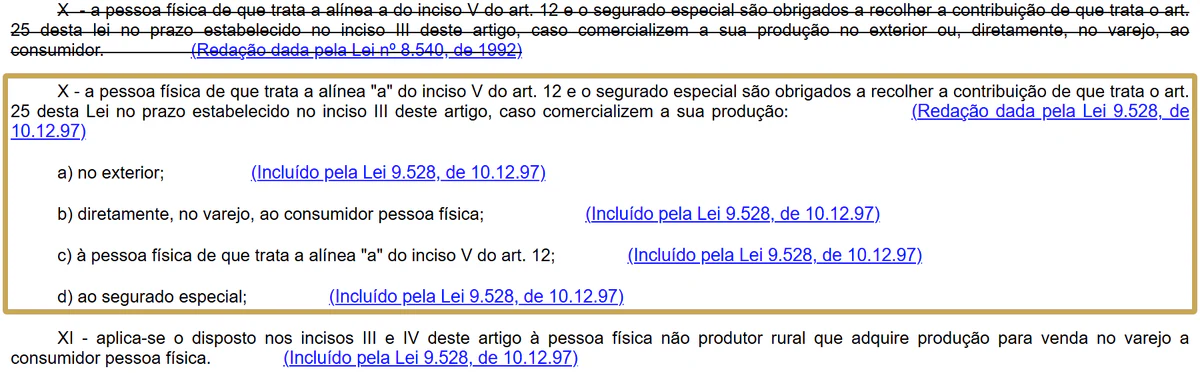
Duas regras completam o quadro. A pessoa física não produtora que compra para revender no varejo também fica sub-rogada (art. 30, XI). E a receita de exportação não sofre a contribuição previdenciária, mas segue com o Senar (IN RFB 2.110/2022, art. 148). Trading e comercial exportadora têm regras próprias, que ficam fora deste texto.
Como fica o mês: nota, R-2055, DCTFWeb e DARF?
O adquirente de produto rural está obrigado à EFD-Reinf (IN RFB 2.043/2021, art. 3º, IV), que vai até o dia 15 do mês seguinte (art. 6º). Se o dia 15 não for útil, a IN adia o prazo (§ 2º), mas o Manual da EFD-Reinf manda antecipar o R-2055: envie antes.
- Cadastro do fornecedor: CPF ou CNPJ; se pessoa física, contribuinte individual ou segurado especial (Anexo IX) e se optou pela folha no ano (Anexo VII). Sem CNPJ comprovado, trate como pessoa física.
- Nota de entrada: valor bruto, desconto do Funrural e valor líquido pago. No contrato de entrega futura, o fato gerador é a emissão da nota (IN 2.110, art. 147, § 5º). Entregue ao segurado especial a cópia da nota de entrada (Lei 8.212, art. 30, § 7º).
- Até o dia 15: um R-2055 por estabelecimento e por produtor, identificado pelo CPF, inclusive produção isenta e compra de quem optou pela folha. Depois, o fechamento R-2099.
- DCTFWeb: recebe os totais da Reinf e gera o DARF. O prazo de entrega é o último dia útil do mês seguinte (IN RFB 2.237/2024, art. 6º).
- DARF até o dia 20, antecipado se não houver expediente bancário (Lei 8.212, art. 30, § 2º, II). Na prática, feche a Reinf e a DCTFWeb antes do dia 20.
- Arquivo: notas, declarações dos Anexos IX e VII e recibos.
A regra do R-2055 está no Manual da EFD-Reinf, item 2.6: toda aquisição é informada, com ou sem retenção. Os outros eventos e prazos estão em EFD-Reinf: quem entrega, prazo e lucros.
Quanto uma cerealista de Porto Alegre/RS desconta em R$ 500 mil de compras?
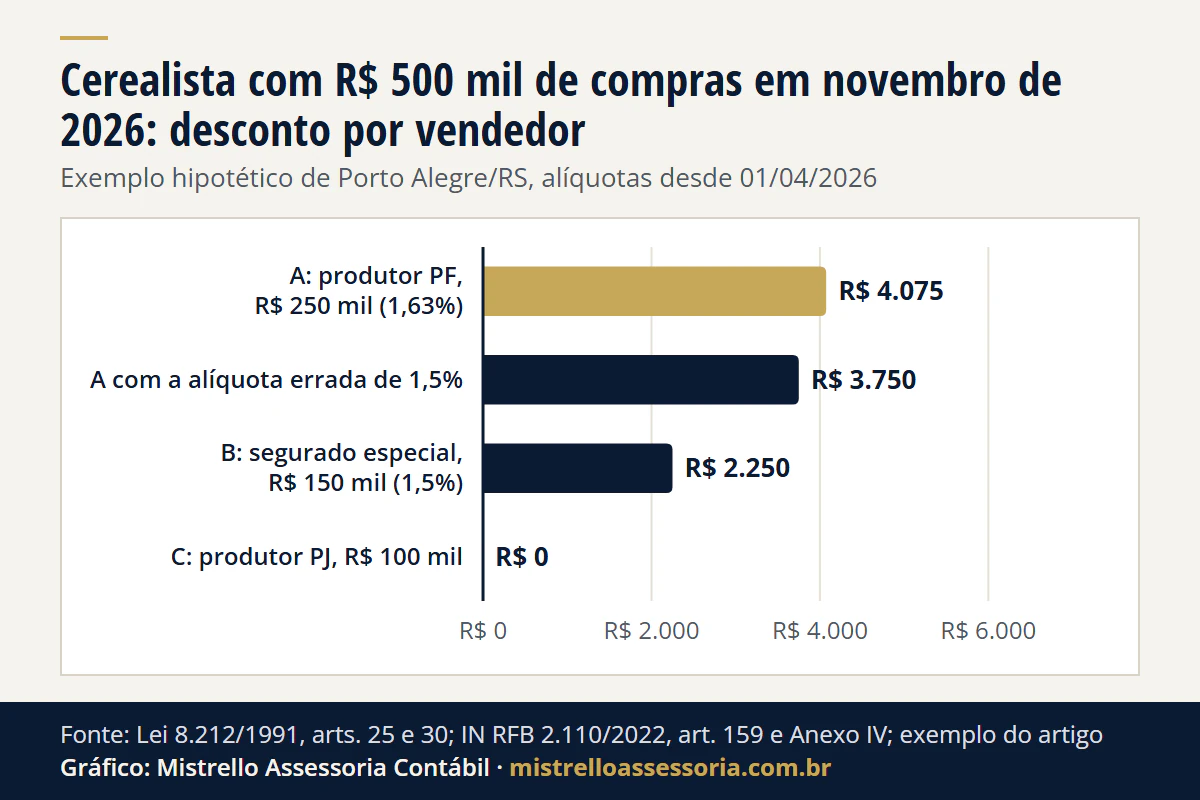
Exemplo hipotético. Cerealista do Lucro Presumido em Porto Alegre/RS com R$ 500.000 de compras em novembro de 2026: soja do produtor A (pessoa física contribuinte individual), milho do produtor B (segurado especial, com o Anexo IX entregue) e trigo da empresa rural C.
| Vendedor | Compra | Previdência | GILRAT | Senar | Desconto | Pago ao vendedor | Vai ao R-2055? |
|---|---|---|---|---|---|---|---|
| A: produtor pessoa física | R$ 250.000 | R$ 3.300 | R$ 275 | R$ 500 | R$ 4.075 | R$ 245.925 | Sim |
| B: segurado especial | R$ 150.000 | R$ 1.800 | R$ 150 | R$ 300 | R$ 2.250 | R$ 147.750 | Sim |
| C: produtor rural PJ | R$ 100.000 | Não retém | Não retém | Não retém | R$ 0 | R$ 100.000 | Não |
| Total | R$ 500.000 | R$ 5.100 | R$ 425 | R$ 800 | R$ 6.325 | R$ 493.675 | 2 eventos |
A conta de A: R$ 250.000 x 1,32% = R$ 3.300; x 0,11% = R$ 275; x 0,2% = R$ 500. A de B: R$ 150.000 x 1,2% = R$ 1.800; x 0,1% = R$ 150; x 0,2% = R$ 300. A empresa C, que contribui sobre a receita, recolhe por conta própria 2,23%, ou R$ 2.230; isso não é obrigação da cerealista.
Ver os dados do gráfico
| Vendedor | Funrural descontado |
|---|---|
| A: produtor PF, R$ 250 mil (1,63%) | R$ 4.075 |
| A com a alíquota errada de 1,5% | R$ 3.750 |
| B: segurado especial, R$ 150 mil (1,5%) | R$ 2.250 |
| C: produtor PJ, R$ 100 mil | R$ 0 |
O calendário dessas compras. R-2055 até 15/12/2026, terça-feira. DCTFWeb até o último dia útil de dezembro. DARF até 18/12/2026, sexta-feira, porque 20/12 cai num domingo e o prazo antecipa. Se A tivesse optado pela folha e entregue o Anexo VII, o desconto seria só o Senar de R$ 500, e o R-2055 sairia do mesmo jeito.
Quais erros mais aparecem na retenção do Funrural?
O desconto sempre se presume feito: o que o comprador deixar de descontar, ou descontar errado, fica por conta dele (IN 2.110, art. 159, § 8º). No exemplo:
- Usar 1,5% para todo produtor pessoa física. Em A, R$ 3.750 em vez de R$ 4.075: R$ 325 a menos, que a cerealista paga do próprio caixa.
- Tratar B como contribuinte individual sem pedir o Anexo IX. R$ 2.445 em vez de R$ 2.250: R$ 195 descontados a mais do produtor.
- Reter de C, que é pessoa jurídica. R$ 1.630 descontados sem base de quem já recolhe por conta própria.
- Não exigir o comprovante do CNPJ. Sem ele, a Receita presume compra de pessoa física.
- Achar que o Simples ou o MEI não retêm. Retêm, como qualquer comprador.
- Pular o R-2055 de quem optou pela folha. O Senar continua e a informação é obrigatória.
- Pagar por GPS ou informar na GFIP, como ainda ensinam páginas antigas: hoje é Reinf, DCTFWeb e DARF.
Semente e muda para plantio e animal para reprodução ou criação, vendidos pelo produtor a quem os usa com essa finalidade, ficam fora da base (Lei 8.212, art. 25, § 12; IN 2.110, art. 151, § 3º).
O que muda em 2027 com o IBS e a CBS?
O Funrural, nada. O que muda é a nota: o comprador no regime regular de IBS e CBS pode apropriar crédito presumido na compra de produtor rural não contribuinte, e o documento fiscal da aquisição mostra o valor da operação, o crédito presumido e o valor líquido (LC 214/2025, art. 168).
Os percentuais saem em ato conjunto do Ministério da Fazenda e do Comitê Gestor do IBS.
Em 2027 e 2028, o produtor pessoa física que não optar pelo regime regular fica dispensado do CNPJ (Ato Conjunto RFB/CGIBS 8/2026, art. 2º, I).
Quem tiver CNPJ o usa só para o IBS e a CBS (Decreto 12.955/2026, art. 105, § 4º). Ele segue pessoa física: o desconto continua e, no R-2055, vale o CPF. No cadastro, confira se o CNPJ é de pessoa jurídica.
A nota do produtor em 2027 está em nota fiscal do produtor rural no RS.
E a decisão do STF sobre o Funrural?
Para as compras de hoje, nada muda. Em 15/10/2026, o Plenário concluiu na ADI 4.395 que a contribuição do empregador rural pessoa física e a sub-rogação do comprador são inconstitucionais só antes de 01/01/2018. A modulação ficou para depois e o acórdão ainda não foi publicado.
Quem vende produção de um inventário passa pelo mesmo desconto, como mostramos em fazenda no inventário: IR rural e Funrural do espólio. Se a sua empresa industrializa o que compra, veja também os créditos de PIS, Cofins e ICMS na indústria.
Regras conferidas na fonte oficial em 19/11/2026.
Como trabalhamos
Para a indústria, a cerealista e o frigorífico que compram de produtor rural, montamos o cadastro dos fornecedores com as declarações dos Anexos IX e VII, conferimos o desconto de cada nota e cuidamos do R-2055, da DCTFWeb e do DARF dentro do prazo.
É parte da contabilidade e fiscal mensal e da contabilidade para a indústria; o lado do produtor está no pilar do produtor rural. O escritório fica em Porto Alegre/RS e atende online, por escrito, empresas de todo o Brasil. Para organizar as compras da sua empresa, fale com o escritório.
Bases legais deste artigo
- Lei nº 8.212/1991, arts. 25, I, II e § 12, e 30, III, IV, X, XI, § 2º, II, e § 7º
- Lei nº 9.528/1997, art. 6º, parágrafo único, I e II
- Lei nº 8.870/1994, art. 25
- Instrução Normativa RFB nº 2.110/2022, arts. 147, § 5º, 148, 151, § 3º, 156, §§ 2º a 4º, 159, I, II, IV a VI e §§ 4º a 8º e 11 a 13, e 165, III, e Anexos IV, VII e IX, na redação da IN RFB nº 2.321/2026
- Instrução Normativa RFB nº 2.043/2021, arts. 3º, IV, e 6º, caput e § 2º
- Instrução Normativa RFB nº 2.237/2024, arts. 3º, I e IX, b, e 6º
- Manual de Orientação do Usuário da EFD-Reinf, versão 2.1.2.1, item 2.6 (R-2055)
- Lei Complementar nº 214/2025, art. 168
- Decreto nº 12.955/2026, art. 105, § 4º
- Ato Conjunto RFB/CGIBS nº 8/2026, art. 2º, I (DOU de 18/11/2026)