

Em até 90 dias do fim da vigência, prorrogáveis por 30 com justificativa (Lei 13.019/2014, art. 69). Parceria de mais de 1 ano presta contas também ao fim de cada exercício (art. 67, § 2º). Em Porto Alegre/RS, no mínimo a cada 12 meses, com lançamento mensal das despesas no SGP (Decreto 23.567/2025, arts. 79 e 80).
- 90 dias do fim da vigência para a prestação final, mais 30 com justificativa
- 12 meses para ao menos uma prestação periódica em Porto Alegre
- 30 dias para devolver o saldo da conta da parceria
“Exercício” não é, por lei, o ano civil: a data da prestação periódica é a que o seu termo e o plano de trabalho fixam. Na prestação, você entrega o relatório de execução do objeto e as provas das metas; o relatório financeiro só é exigido quando alguma meta não foi cumprida (art. 66).
O resumo, em três linhas:
- Lei: o teto é de 90 dias do fim da parceria, mais 30 com justificativa.
- Regulamento: em Porto Alegre, despesas no SGP todo mês e prestação periódica a cada 12 meses, no mínimo.
- Termo: a data exata está na cláusula de prestação de contas e no plano de trabalho que a OSC assinou.
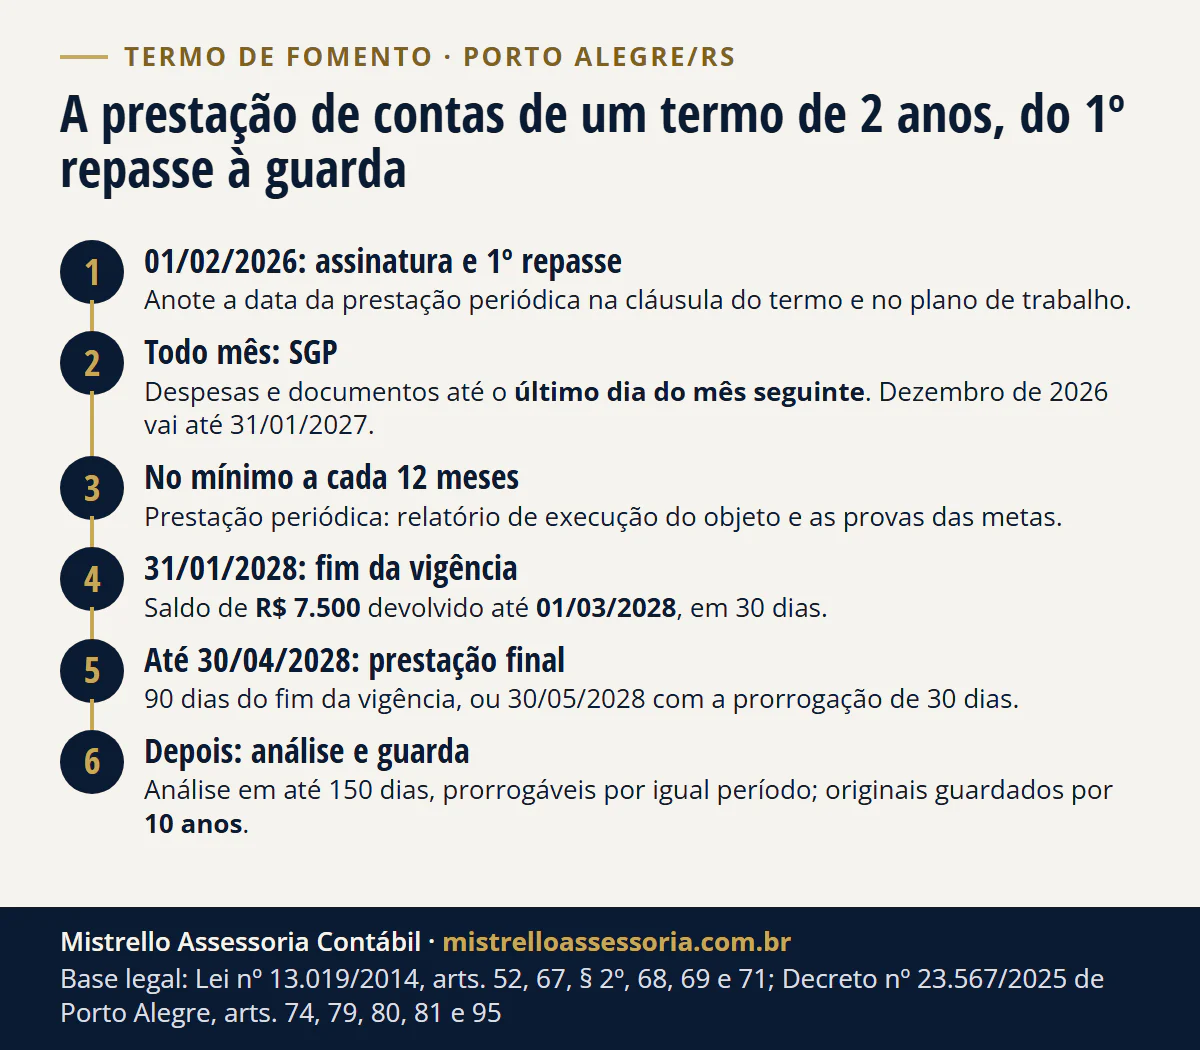
Qual é o prazo da prestação de contas do termo de fomento?
A prestação final vence em até 90 dias do fim da vigência; se a parceria passar de 1 ano, há também prestação ao fim de cada exercício. A OSC “prestará contas da boa e regular aplicação dos recursos recebidos no prazo de até noventa dias” (Lei 13.019/2014, art. 69).
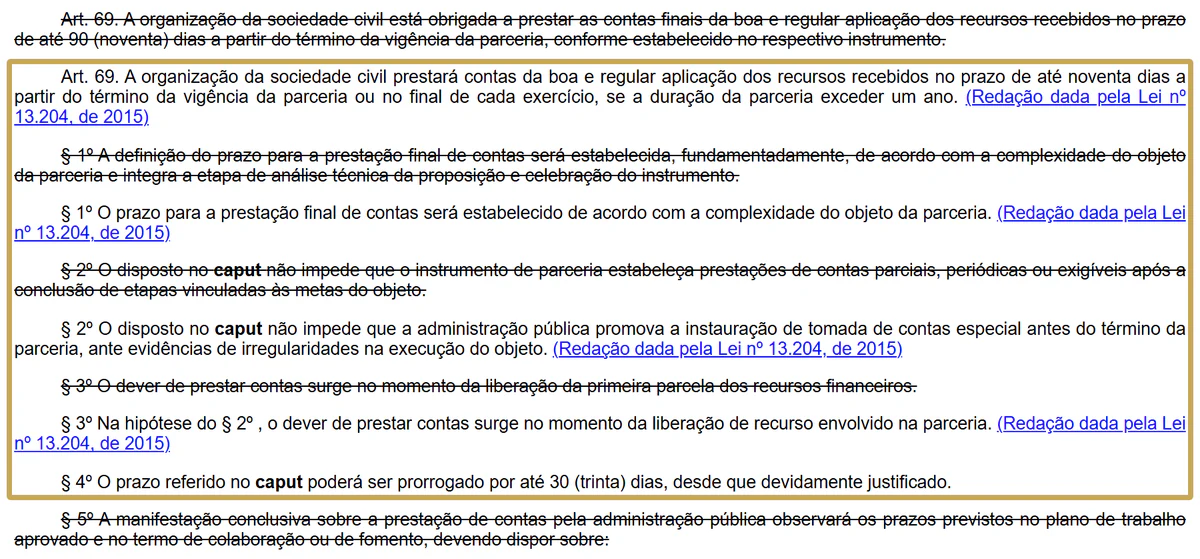
O § 1º do mesmo artigo não cria outro prazo: manda o termo fixar a data da prestação final de acordo com a complexidade do objeto, dentro desse teto. O § 4º admite prorrogação de até 30 dias, justificada. A lei vale para os Municípios desde 01/01/2017, e cada ente regulamenta a rotina.
| Etapa | Lei 13.019/2014 | Porto Alegre (Decreto 23.567/2025) |
|---|---|---|
| Lançar despesas e documentos | plataforma eletrônica (art. 65) | todo mês no SGP, até o último dia do mês seguinte (arts. 79 e 89, § 3º) |
| Prestação periódica (parceria de mais de 1 ano) | ao fim de cada exercício (arts. 49, 67, § 2º, e 69) | no mínimo uma vez a cada 12 meses (art. 80, II) |
| Prestação final | até 90 dias do fim da vigência (art. 69) | até 90 dias do fim da vigência (art. 80, II) |
| Prorrogação | até 30 dias, justificada (art. 69, § 4º) | até 30 dias, a critério do titular do órgão (art. 80, parágrafo único) |
| Devolução do saldo | 30 dias, improrrogáveis (art. 52) | 30 dias, improrrogáveis (art. 95, § 3º) |
| Sanar irregularidade | até 45 dias, mais 45 (art. 70, § 1º) | até 45 dias, mais 45 (art. 77, § 7º) |
| Análise da final pelo órgão | até 150 dias, mais 150 (art. 71) | até 150 dias, mais 150 (art. 81) |
| Guarda dos originais | 10 anos (art. 68, parágrafo único) | 10 anos, inclusive o que foi ao SGP (art. 74) |
“Fim de cada exercício” é 31 de dezembro?
Não por lei. A Lei 13.019/2014 não define “exercício”, e o regulamento federal o conta pela duração da parceria. Na esfera federal, exercício é “cada período de doze meses de duração da parceria”, contado da primeira liberação de recursos (Decreto 8.726/2016, art. 59).
Em Porto Alegre, a parceria de mais de 1 ano presta contas “no mínimo uma vez a cada 12 (doze) meses” (Decreto 23.567/2025, art. 80).
O Manual da prefeitura admite periodicidade mensal, bimestral, trimestral ou semestral, sempre menor que a anual, conforme o instrumento (Manual v02, item 9.2).
Onde olhar: a cláusula de prestação de contas do termo e o cronograma do plano de trabalho, porque a lei manda seguir os “prazos e normas de elaboração constantes do instrumento de parceria e do plano de trabalho” (art. 63). Termo com o Estado ou com a União segue o regulamento de cada ente.
O que cai mesmo na virada do ano em Porto Alegre é o lançamento mensal: as despesas de dezembro de 2026 entram no SGP até 31/01/2027. Na prestação de cada exercício, o órgão pode pedir também a Planilha de Fechamento do Exercício (formulário F005 do Manual).
O que a OSC entrega em cada momento?
A prestação deve permitir ao gestor avaliar o andamento ou concluir que o objeto foi executado, com a descrição das atividades e a prova das metas (Lei 13.019/2014, arts. 64 e 66). Em Porto Alegre, a lista mínima está no Decreto 23.567/2025, arts. 75 e 88.
| Momento | O que entregar | Base |
|---|---|---|
| Todo mês, no SGP | notas e recibos datados, em nome da OSC e da parceria; extrato da conta específica com a conciliação; memória de cálculo do rateio e custos indiretos, se houver | Decreto 23.567, art. 88 |
| Prestação periódica | relatório de execução do objeto assinado pelo representante legal (atividades e metas x resultados); fotos, vídeos e listas de presença; relação de bens; F005, se o órgão pedir | Decreto 23.567, art. 75; Manual v02 |
| Só se alguma meta não foi cumprida | relatório de execução financeira (receitas, despesas e vínculo com o objeto) | Lei 13.019, art. 66, II; Decreto 23.567, art. 75, II |
| Prestação final | relatório final de execução do objeto; consolidação financeira; relação de bens; comprovante de devolução do saldo; F006 | Decreto 23.567, art. 75, III; Manual v02 |
| No site da OSC e nos locais onde atua | as parcerias e a situação da prestação de contas: data prevista, data entregue, prazo de análise e resultado | Lei 13.019, art. 11, parágrafo único, V; Decreto 23.567, art. 121 |
Tudo corre em plataforma eletrônica aberta a qualquer interessado (art. 65); em Porto Alegre, é o Sistema de Gestão de Parcerias (SGP). Documento incluído com certificação digital vale como original (art. 68).
Quando o relatório de execução financeira é obrigatório?
Quando alguma meta do plano de trabalho não foi cumprida. Desde a Lei 13.204/2015, o relatório financeiro é pedido “na hipótese de descumprimento de metas e resultados” (art. 66, II), e o decreto de Porto Alegre repete a regra (art. 75, II). A versão de que ele vai sempre, assinado pelo contador, vem do texto antigo da lei.
Isso não dispensa os papéis do dinheiro. Em Porto Alegre, notas, extrato e conciliação vão ao SGP todo mês, e o repasse é suspenso se a OSC não lançar (Decreto 23.567/2025, art. 89, § 4º).
Os pagamentos saem por transferência à conta do fornecedor; em espécie, só se o termo admitir, quando a transferência for impossível (art. 53).
Despesa ligada a meta descumprida sem justificativa é glosada, isto é, não é aceita como gasto da parceria (art. 64, § 1º).
Em Porto Alegre, sem dolo ou fraude, a glosa pode ser reposta pelo valor nominal na conta da parceria durante a execução e reaplicada; se não for, volta com IPCA em até 30 dias do encerramento, sob multa de 0,5% ao mês. Sempre com recursos próprios da OSC (arts. 96, 97, 99 e 100).
Como fica um termo de fomento de 2 anos em Porto Alegre?
Exemplo hipotético. Uma OSC de Porto Alegre/RS assina com a prefeitura um termo de fomento de R$ 480.000, com vigência de 01/02/2026 a 31/01/2028, em 24 parcelas mensais de R$ 20.000. O dinheiro fica na conta específica, e os rendimentos da aplicação vão para o objeto (art. 51).
Em outubro de 2026, uma despesa de R$ 1.200 foi glosada, e a OSC repôs o valor na conta da parceria com dinheiro próprio. No fim da vigência, a conta fica assim:
| Conta da parceria no fim da vigência | Valor |
|---|---|
| Repasses recebidos (24 x R$ 20.000) | R$ 480.000 |
| Rendimentos da aplicação, aplicados no objeto | R$ 6.000 |
| Glosa reposta com recursos próprios | R$ 1.200 |
| Entradas | R$ 487.200 |
| Pagamentos feitos pela conta (inclui a despesa glosada de R$ 1.200) | R$ 479.700 |
| Saldo a devolver até 01/03/2028 | R$ 7.500 |
A conta: R$ 480.000 + R$ 6.000 + R$ 1.200 = R$ 487.200; menos R$ 479.700 de pagamentos, sobram R$ 7.500. A despesa aceita no projeto é de R$ 478.500 (R$ 479.700 - R$ 1.200). O saldo vai com os rendimentos, em 30 dias improrrogáveis (Lei 13.019/2014, art. 52).
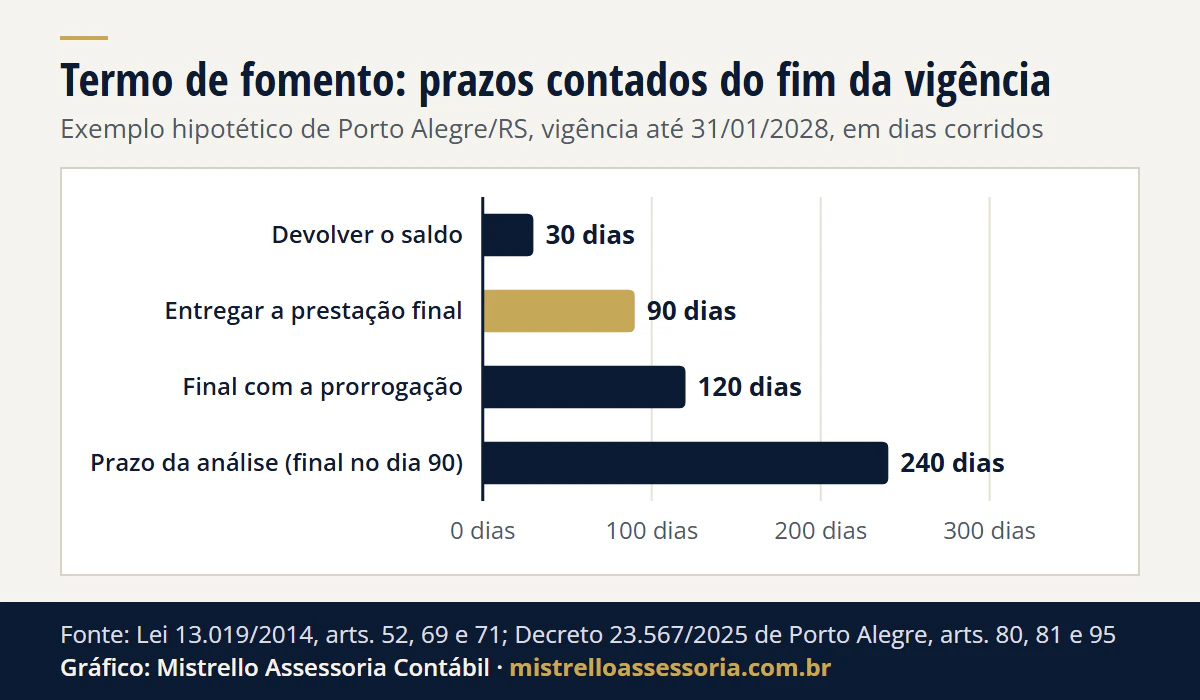
Ver os dados do gráfico
| Etapa | Dias depois do fim da vigência |
|---|---|
| Devolver o saldo | 30 dias |
| Entregar a prestação final | 90 dias |
| Final com a prorrogação | 120 dias |
| Prazo da análise (final no dia 90) | 240 dias |
As contagens acima são em dias corridos. Confira no termo e no Manual se o órgão adota outra forma de contar, e peça a prorrogação antes de o prazo vencer. Os originais e os comprovantes ficam guardados por 10 anos, contados do dia útil seguinte à entrega da final (Decreto 23.567/2025, art. 74).
Que contabilidade sustenta a prestação de contas (ITG 2002)?
A da própria OSC, separada por projeto. A norma do CFC para entidades sem fins lucrativos manda registrar as receitas de convênio, parceria e subvenção para aplicação específica, e as despesas delas, “em contas próprias”, segregadas das demais contas (ITG 2002 (R1), item 12).
- Repasse ainda não aplicado: enquanto não atende aos requisitos para ir ao resultado, a contrapartida da subvenção fica em conta específica do passivo (item 11).
- Gratuidades: reconhecidas de forma segregada, destacando as que entram em prestações de contas a órgãos públicos (item 13).
- Notas explicativas: as subvenções recebidas e a aplicação delas, os recursos de aplicação restrita e os vinculados (item 27, d, e e f).
No exemplo, o termo tem conta bancária e contas contábeis próprias, separadas das doações e das mensalidades, e os R$ 7.500 a devolver aparecem como obrigação, não como superávit. É essa escrituração que fecha com o extrato do SGP. O resto da contabilidade da entidade está na página de contabilidade para o terceiro setor.
O que acontece se atrasar ou faltar documento?
A OSC é notificada e tem até 45 dias para sanar, prorrogáveis uma vez por igual período (Lei 13.019/2014, art. 70; Decreto 23.567/2025, art. 77, § 7º). Em Porto Alegre, o lançamento atrasado no SGP suspende o repasse (art. 89, § 4º).
As contas são avaliadas como regulares, regulares com ressalva ou irregulares; omissão no dever de prestar contas e meta descumprida sem justificativa estão entre as irregularidades (arts. 69, § 5º, e 72). A conclusão é aprovação, aprovação com ressalvas ou rejeição com tomada de contas especial.
Se o órgão passar do prazo de análise da final (150 dias, ou 300 com a prorrogação), isso não quer dizer aprovação; sem dolo da OSC, só deixam de correr juros de mora sobre eventual débito nesse período (art. 71, § 4º).
Antes de cada prestação, a lista que evita a notificação:
- Na assinatura: ler a cláusula de prestação de contas e o plano de trabalho e anotar a data da periódica.
- Todo mês: pagar por transferência à conta do fornecedor e lançar no SGP até o último dia do mês seguinte.
- Todo mês: conciliar o extrato da conta específica com o SGP e com a contabilidade do projeto.
- Na periódica: relatório de execução do objeto com metas x resultados e as provas (fotos, listas).
- Meta não cumprida: justificar e preparar o relatório de execução financeira.
- No fim: devolver o saldo em 30 dias, entregar a final em 90 e guardar tudo por 10 anos.
Para os prazos do balanço e da ECD da entidade, veja fechamento de 2026: prazos do balanço, da ECD e da ECF. Se o termo de fomento aumentar a receita do ano, confira o limite da ECD em quem precisa de contador: associação e condomínio.
Regras conferidas na fonte oficial em 18/11 e 19/11/2026.
Como trabalhamos
Para a OSC com termo de fomento, mantemos a contabilidade do projeto em contas próprias pela ITG 2002, conciliamos todo mês o extrato da conta específica com os lançamentos do SGP e montamos a parte financeira das prestações periódica e final, com o calendário do seu termo.
É o trabalho da contabilidade para o terceiro setor e da contabilidade fiscal da entidade. O escritório fica em Porto Alegre/RS e atende online, por escrito, associações, fundações e OSCs de todo o Brasil. Para organizar a sua prestação de contas, fale com o escritório.
Bases legais deste artigo
- Lei nº 13.019/2014, arts. 11, parágrafo único, V, 49, 51, 52, 53, §§ 1º e 2º, 63, 64, 65, 66, I e II, 67, §§ 1º, 2º e 4º, 68, 69, caput e §§ 1º, 4º e 5º, 70, § 1º, 71, caput e § 4º, e 72 (redação vigente, com as alterações da Lei nº 13.204/2015)
- Decreto nº 23.567/2025 do Município de Porto Alegre, arts. 74, 75, 77, I e § 7º, 79, 80, 81, 88, 89, §§ 3º e 4º, 95, § 3º, 96, 97, 99, 100 e 121
- Decreto nº 8.726/2016, art. 59, caput e § 2º
- ITG 2002 (R1) do CFC, itens 11, 12, 13 e 27, d, e e f
- Manual de Prestação de Contas das Parcerias da Prefeitura de Porto Alegre, versão 2 (03/11/2026), item 9.2 e formulários F005 a F007