

Depende do tipo. O MEI é dispensado de escrituração (Código Civil, art. 1.179, § 2º, com a LC 123/2006, art. 68). A empresa do Simples, do Presumido ou do Real mantém contabilidade sob a responsabilidade de contabilista habilitado (arts. 1.179 e 1.182). A associação imune ou isenta precisa da escrituração completa para manter o benefício (Lei 9.532/1997, art. 12, § 2º, “c”, e art. 15, § 3º), mesmo sem ECD abaixo de R$ 4,8 milhões. O condomínio não tem lei que obrigue: o síndico presta contas todo ano (art. 1.348, VIII).
Regras conferidas no Planalto e nas normas da Receita em 16/11/2026.
- Não MEI: dispensado de escrituração e de balanço
- Sim empresa do Simples, do Presumido ou do Real
- R$ 4,8 mi abaixo disso, a associação fica só sem a ECD
- 5 anos guarda dos documentos do condomínio, sem lei que exija contador
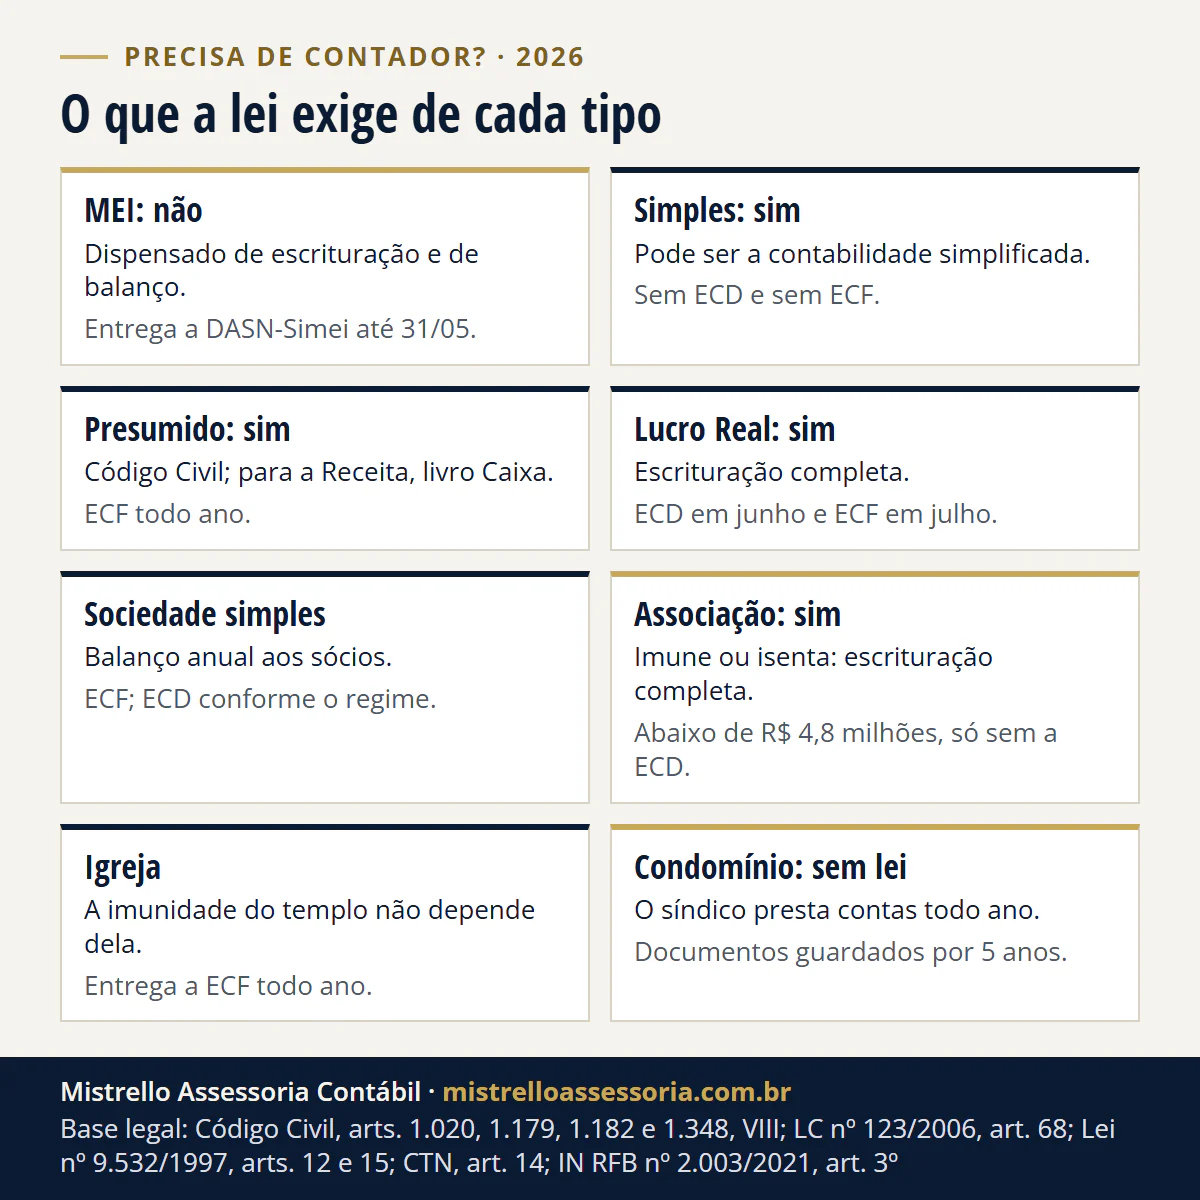
Quem é obrigado a ter contador? A tabela por tipo
A pergunta certa é quem a lei obriga a manter escrituração contábil, porque é ela que exige o contador. A tabela resume cada tipo; as seções abaixo trazem o detalhe e o link para a página que trata de cada um.
| Tipo | A lei exige escrituração contábil? | Entregas anuais principais | Base |
|---|---|---|---|
| MEI | Não (dispensado) | DASN-Simei até 31/05 | CC, art. 1.179, § 2º; LC 123, art. 68; Res. CGSN 140, art. 109 |
| ME e EPP do Simples | Sim (pode ser a simplificada); com ela, o livro-caixa não precisa ser apresentado | Informações anuais no PGDAS-D, de janeiro a março (a partir de 2027); sem ECD e sem ECF | CC, arts. 1.179 e 1.182; LC 123, arts. 26, § 2º, e 27; Res. CGSN 140, arts. 38-B e 63, § 3º; IN 2.003, art. 3º, § 1º, I; IN 2.004, art. 1º, § 1º, I |
| Lucro Presumido | Sim pelo Código Civil; para a Receita, o livro Caixa basta | ECF até o último dia útil de julho; ECD se não usar o livro Caixa ou se distribuir lucro isento acima da base presumida | CC, art. 1.179; Lei 8.981, art. 45, parágrafo único; IN 2.003, art. 3º, § 1º, V, e §§ 3º e 6º; IN 2.004, art. 3º |
| Lucro Real | Sim | ECD (junho) e ECF (julho) | CC, art. 1.179; IN 2.003, arts. 3º e 5º; IN 2.004, arts. 1º e 3º |
| Sociedade simples (fora do Simples) | Balanço anual aos sócios | ECF; ECD conforme o regime | CC, art. 1.020; IN 2.004, art. 1º |
| Associação imune ou isenta | Sim, escrituração completa (requisito do benefício) | ECF; ECD a partir de R$ 4,8 milhões de ingressos | Lei 9.532, arts. 12, § 2º, “c”, e 15, § 3º; CTN, art. 14, III; IN 2.003, art. 3º, § 1º, IV; IN 2.004, art. 1º |
| Igreja (templo) | A imunidade não depende dela | ECF; fora da ECD abaixo de R$ 4,8 milhões | CTN, arts. 9º, IV, “b”, e 14; IN 2.003, art. 3º, § 1º, IV; IN 2.004, art. 1º |
| Condomínio | Não há lei que exija | Prestação de contas à assembleia todo ano; documentos guardados 5 anos | CC, arts. 1.348, VIII, e 1.350; Lei 4.591, art. 22, § 1º, “f” e “g” |
As datas de 2027: DASN-Simei até segunda, 31/05; ECD até quarta, 30/06; ECF até sexta, 30/07. Quem vai abrir empresa e ainda escolhe o tipo encontra a comparação em MEI, EI, SLU ou Ltda: qual escolher.
MEI precisa de contador?
Não. O Código Civil dispensa o pequeno empresário da escrituração e do balanço, e a LC 123/2006 diz que pequeno empresário é o MEI (LC 123/2006, art. 68). Em 2026, o limite é de R$ 81 mil no ano; o de 2027 está em novo teto do MEI.
- Entrega do ano: a DASN-Simei, até o último dia de maio (Res. CGSN 140/2018, art. 109).
- Quem sai do MEI perde a dispensa e passa à regra da empresa.
O detalhe está em MEI precisa de contador? e, para quem saiu, em depois de sair do MEI, a ME precisa de contador?.
Empresa do Simples, do Presumido ou do Lucro Real precisa de contador?
Precisa. O empresário e a sociedade empresária seguem um sistema de contabilidade e levantam todo ano o balanço patrimonial e o de resultado (Código Civil, art. 1.179), com a escrituração sob a responsabilidade de contabilista legalmente habilitado (art. 1.182). O regime muda o que vai para a Receita, não essa regra.
- Simples: pode adotar a contabilidade simplificada (LC 123/2006, art. 27). A lei pede o livro-caixa com a movimentação financeira e bancária (art. 26, § 2º), e a escrituração contábil dispensa apresentá-lo (Res. CGSN 140/2018, art. 63, § 3º).
- Presumido: a Lei 8.981/1995, art. 45 aceita o livro Caixa no lugar da escrituração para a Receita, mas o Código Civil continua valendo.
- Lucro Real: escrituração completa, ECD e ECF.
- Sociedade simples (a de profissionais, que não é empresária): os administradores apresentam aos sócios, todo ano, o inventário, o balanço e o resultado (Código Civil, art. 1.020).
A própria norma da ECD reconhece o ponto: quem não é obrigado pode entregá-la de forma facultativa, “inclusive para atender” ao art. 1.179 do Código Civil (IN RFB 2.003/2021, art. 3º, § 6º).
O resumo por regime está em Simples precisa de contador? e Presumido precisa de contabilidade completa?; a conta do livro Caixa contra a contabilidade, na calculadora Presumido ou livro Caixa.
O que é cada demonstração e quem assina está em Simples precisa de balanço e DRE?. No Simples, a Defis sai a partir de 2027, e os dados do ano vão no PGDAS-D (o que muda no Simples em 2027). Empresa parada tem lista própria em empresa sem movimento.
Associação precisa de contador? E se ficar abaixo de R$ 4,8 milhões?
Precisa, se for imune ou isenta. A escrituração completa de receitas e despesas, em livros que assegurem a exatidão, é requisito do benefício:
- Imune (educação ou assistência social): CTN, art. 14, III, e Lei 9.532/1997, art. 12, § 2º, “c”. Sem ela, a autoridade pode suspender o benefício (CTN, art. 14, § 1º).
- Isenta (filantrópica, recreativa, cultural, científica e associação civil): a Lei 9.532/1997, art. 15, § 3º aplica as mesmas alíneas do art. 12, § 2º.
- Documentos: guardados por 5 anos da emissão (art. 12, § 2º, “d”).
O limite de R$ 4,8 milhões tira a entidade só da ECD, a entrega digital da escrituração. Os livros continuam, e a ECF vale para toda pessoa jurídica fora do Simples, dos órgãos públicos e das inativas (IN RFB 2.004/2021, art. 1º).
Quando a associação imune ou isenta entrega a ECD
- Quem
- Imunes e isentas obrigadas a manter escrituração
- Quanto
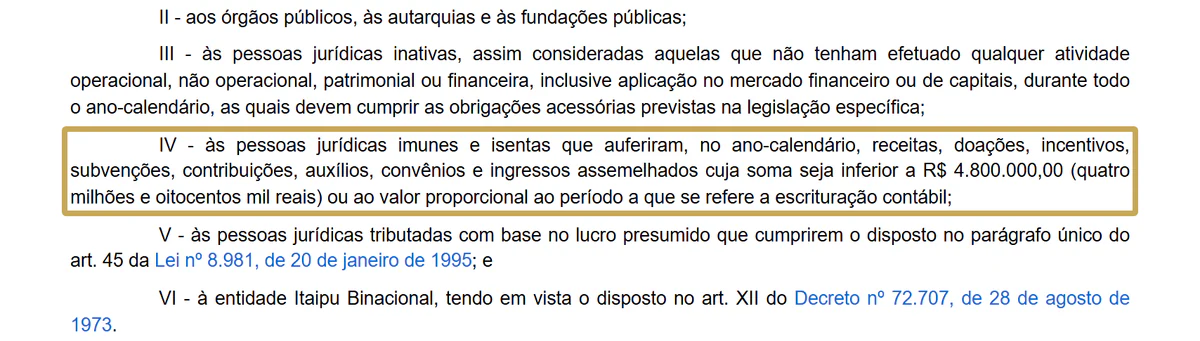
- Receitas, doações, incentivos, subvenções, contribuições, auxílios, convênios e ingressos assemelhados de R$ 4.800.000,00 ou mais no ano, ou o proporcional ao período
- Até quando
- Último dia útil de junho do ano seguinte: 30/06/2027 para 2026
Base: IN RFB 2.003/2021, art. 3º, caput e § 1º, IV, e art. 5º
Exemplo hipotético, Porto Alegre/RS, ano de 2026. Uma associação cultural isenta, sem empregado, recebe:
| Ingresso de 2026 | Conta | Valor |
|---|---|---|
| Mensalidades | 900 associados × R$ 150 × 12 meses | R$ 1.620.000 |
| Doações | total do ano | R$ 1.380.000 |
| Termo de fomento municipal | total do ano | R$ 1.500.000 |
| Rendimentos de aplicação financeira | total do ano | R$ 120.000 |
| Soma | R$ 1.620.000 + R$ 1.380.000 + R$ 1.500.000 + R$ 120.000 | R$ 4.620.000 |
- Cenário A: R$ 4.620.000 fica R$ 180.000 abaixo de R$ 4.800.000. A ECD está dispensada (pode ser entregue de forma facultativa); a escrituração completa continua, e a ECF vence em 30/07/2027.
- Cenário B: um aditivo de R$ 250.000 no termo de fomento leva a soma a R$ 4.870.000, R$ 70.000 acima do limite. A ECD passa a ser obrigatória, até 30/06/2027. O prazo e os documentos que o próprio termo pede estão em prestação de contas do termo de fomento.
- Cenário C: uma associação aberta em 01/09/2026 escritura 4 meses. O limite é R$ 4.800.000 × 4/12 = R$ 1.600.000. Com R$ 1.700.000 de ingressos de setembro a dezembro, entrega a ECD.
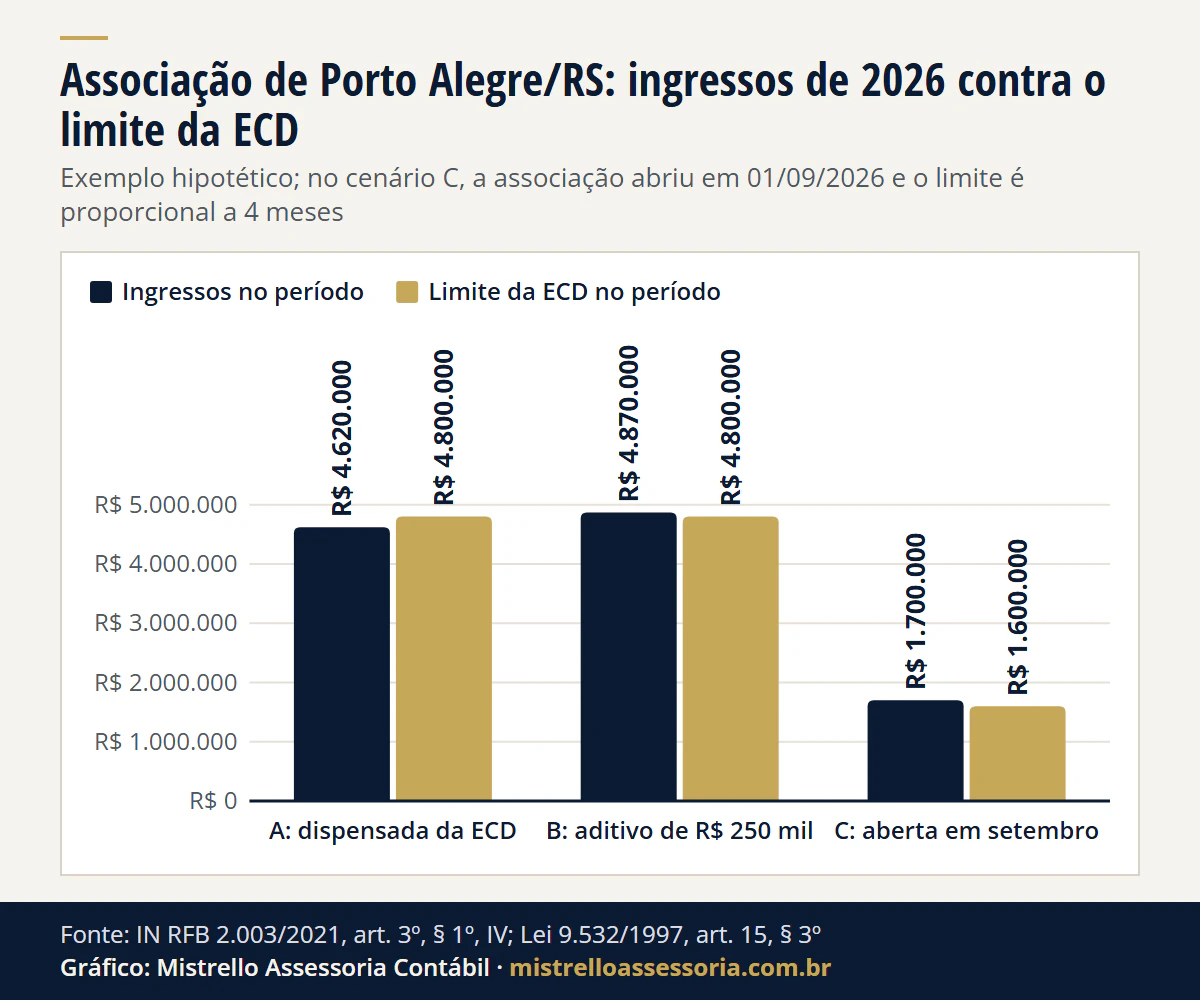
Ver os dados do gráfico
| Cenário | Ingressos no período | Limite da ECD no período |
|---|---|---|
| A: dispensada da ECD | R$ 4.620.000 | R$ 4.800.000 |
| B: aditivo de R$ 250 mil | R$ 4.870.000 | R$ 4.800.000 |
| C: aberta em setembro | R$ 1.700.000 | R$ 1.600.000 |
Nos três cenários há escrituração; o que muda é só a entrega da ECD. As outras obrigações da entidade (DCTFWeb, EFD-Reinf, eSocial) e a diferença entre imune e isenta estão na página de contabilidade para o terceiro setor; os prazos do fechamento, em prazos do balanço, da ECD e da ECF.
Igreja precisa de contador se é imune?
A imunidade do templo não depende de escrituração. O CTN põe as entidades religiosas e os templos na alínea “b” do art. 9º, IV, e os requisitos do art. 14, entre eles a escrituração, valem só para a alínea “c” (partidos, sindicatos de trabalhadores, educação e assistência social), conforme o CTN, arts. 9º, IV, e 14.
Mesmo assim, a igreja tem entregas que pedem números organizados:
- ECF todo ano, como toda pessoa jurídica fora do Simples, dos órgãos públicos e das inativas (IN RFB 2.004/2021, art. 1º).
- ECD: segue a regra das imunes; abaixo de R$ 4,8 milhões de ingressos no ano, está dispensada (IN RFB 2.003/2021, art. 3º, § 1º, IV).
- Com empregado, entram as obrigações da folha; a prebenda do pastor tem regra própria no INSS (Lei 8.212/1991, art. 22, § 13).
Esses pontos, com a prebenda e a diferença entre imune e isenta, estão na página do terceiro setor.
Condomínio precisa de contador?
Nenhuma lei obriga o condomínio a ter contador ou escrituração contábil. Na pergunta frequente sobre condomínios, o CFC responde que não editou norma contábil específica para eles e trata a contabilidade como opção da administração. O trabalho está na prestação de contas, que a lei exige do síndico:
- Prestar contas à assembleia, anualmente e quando exigidas (Código Civil, art. 1.348, VIII).
- Assembleia anual que aprova o orçamento, as contribuições e a prestação de contas (art. 1.350).
- Guardar por 5 anos toda a documentação “para eventuais necessidade de verificação contábil” (Lei 4.591/1964, art. 22, § 1º, “g”).
- Destituição: a assembleia pode destituir, por maioria absoluta, o síndico que não presta contas (Código Civil, art. 1.349).
Exemplo hipotético. Um condomínio de Porto Alegre/RS com 40 unidades e cota de R$ 650 arrecada 40 × R$ 650 = R$ 26.000 por mês, ou R$ 312.000 no ano. Cada real precisa aparecer na prestação de contas, com o comprovante guardado por 5 anos. O resultado do período é superávit ou déficit, não lucro.
Com porteiro, síndico remunerado ou serviço com retenção, entram as declarações do mês, listadas na tabela da página de contabilidade para condomínios.
Por que a escrituração precisa de contador registrado no CRC?
Porque escriturar os livros obrigatórios e levantar os balanços é trabalho técnico de contabilidade (Decreto-Lei 9.295/1946, art. 25, “b”), e a profissão só se exerce com registro no conselho regional (art. 12); no Rio Grande do Sul, o CRCRS. O Código Civil põe a escrituração sob a responsabilidade de contabilista habilitado, salvo se nenhum houver na localidade (art. 1.182).
O que acontece sem contabilidade, em cada tipo?
| Tipo | O que acontece | Base |
|---|---|---|
| MEI | Nada pela lei; ao sair do MEI, a dispensa acaba | CC, art. 1.179, § 2º; LC 123, art. 68 |
| ME e EPP do Simples | O lucro distribuído isento fica limitado à presunção | LC 123, art. 14, §§ 1º e 2º |
| Lucro Real | Lucro arbitrado | Lei 8.981, art. 47, I |
| Lucro Presumido sem livros nem livro Caixa | Lucro arbitrado se não apresentar os livros ou o livro Caixa | Lei 8.981, art. 47, III |
| Associação imune | Falta um requisito da imunidade; a autoridade pode suspender o benefício | CTN, art. 14, III e § 1º |
| Associação isenta | Falta um requisito da isenção do IRPJ e da CSLL | Lei 9.532, art. 15, §§ 1º e 3º |
| Condomínio | O síndico que não presta contas pode ser destituído pela assembleia | CC, art. 1.349 |
No Simples, a isenção do lucro acima da presunção existe se a empresa mantém escrituração contábil e evidencia lucro maior (LC 123/2006, art. 14, § 2º). É o caso mais comum de contabilidade que o próprio sócio usa.
Casos que mudam a resposta
- Presumido que distribui lucro acima da base presumida sem retenção. Perde a dispensa da ECD (IN RFB 2.003/2021, art. 3º, § 3º).
- Simples com aporte de investidor-anjo. Entrega a ECD (IN RFB 2.003/2021, art. 3º, § 2º).
- Empresa inativa o ano todo. Fora da ECD e da ECF, com as entregas próprias da inativa (IN RFB 2.003/2021, art. 3º, § 1º, III; IN RFB 2.004/2021, art. 1º, § 1º, III).
- Troca de contador. A escrituração do ano fica com quem fecha o balanço; a passagem está em trocar de contador.
Como trabalhamos
O escritório fica em Porto Alegre/RS e atende online, por escrito, empresas, associações, igrejas e condomínios de todo o Brasil. Para cada tipo, o trabalho é o que a lei pede dele:
- na contabilidade para empresas, a escrituração do mês, o balanço, a DRE, a ECD e a ECF;
- no terceiro setor, a escrituração completa que sustenta a imunidade ou a isenção, a ECF e as obrigações da folha;
- nos condomínios, os balancetes e a prestação de contas para a assembleia, com as declarações do mês.
Os demais artigos sobre a rotina da empresa estão em empresas, no Insights.
Fontes e legislação
- Código Civil, arts. 1.020, 1.179, 1.182, 1.348, 1.349 e 1.350.
- LC 123/2006, arts. 14, 26, 27 e 68; Resolução CGSN 140/2018, arts. 38-B (redação da Resolução CGSN 190/2026), 63 e 109.
- Lei 9.532/1997, arts. 12 e 15; Código Tributário Nacional, arts. 9º e 14.
- IN RFB 2.003/2021 (ECD), arts. 3º e 5º; IN RFB 2.004/2021 (ECF), arts. 1º e 3º.
- Lei 8.981/1995, arts. 45 e 47; Lei 4.591/1964, art. 22; Decreto-Lei 9.295/1946, arts. 12 e 25; Lei 8.212/1991, art. 22, § 13.
- CFC, perguntas frequentes: contabilidade de condomínios.
Regras conferidas na fonte oficial em 16/11/2026. Contas hipotéticas refeitas na mesma data.
Bases legais deste artigo
- Código Civil, arts. 1.020, 1.179, caput e § 2º, 1.182, 1.348, VIII, 1.349 e 1.350
- Lei Complementar nº 123/2006, arts. 14, §§ 1º e 2º, 26, § 2º, 27 e 68
- Lei nº 9.532/1997, arts. 12, § 2º, c e d, e 15, §§ 1º e 3º
- Código Tributário Nacional (Lei nº 5.172/1966), arts. 9º, IV, b e c, e 14, III e § 1º
- IN RFB nº 2.003/2021, art. 3º, caput, § 1º, I, III, IV e V, e §§ 2º, 3º e 6º, e art. 5º (ECD)
- IN RFB nº 2.004/2021, art. 1º, caput e § 1º, I e III, e art. 3º (ECF)
- Lei nº 8.981/1995, arts. 45 e 47, I e III
- Lei nº 4.591/1964, art. 22, § 1º, f e g
- Decreto-Lei nº 9.295/1946, arts. 12 e 25, b
- Resolução CGSN nº 140/2018, arts. 38-B (redação da Resolução CGSN nº 190/2026), 63, § 3º, e 109
- Lei nº 8.212/1991, art. 22, § 13