

Empresa parada continua declarando: no Simples, PGDAS-D zerado todo mês e DCTFWeb só no 1º mês parado; no Presumido, DCTFWeb do 1º mês, ECF e EFD-Contribuições de dezembro, salvo a inativa; o MEI paga o DAS e entrega a DASN-SIMEI. Em 2027 a Defis acaba. Suspender dispensa a DCTFWeb, mas trava banco e nota.
Pelas regras de novembro de 2026, empresa parada continua declarando, e o CNPJ ativo não prova que ela está inativa (IN RFB 2.119/2022, art. 9º). No Simples, o PGDAS-D vai todo mês, mesmo zerado, e a DCTFWeb sem movimento só no 1º mês parado (IN RFB 2.237/2024, art. 6º, § 2º, II). No Lucro Presumido, a DCTFWeb do 1º mês, a ECF e a EFD-Contribuições de dezembro, salvo a inativa. O MEI paga o DAS fixo e entrega a DASN-SIMEI (LC 123/2006, art. 18-A). Em 2027, a Defis acaba: as informações de 2026 vão no PGDAS-D de janeiro a março (Res. CGSN 190/2026).
Esquecer uma dessas entregas tem multa mínima, mesmo sem imposto, e existe um caminho do meio entre manter e baixar: a suspensão por interrupção temporária. Abaixo estão a lista por regime, com o prazo e a base de cada obrigação, o que muda em 2027, quanto custa atrasar, em valor oficial, e os três caminhos lado a lado.
Em resumo:
- O que entregar parado: Simples, PGDAS-D zerado todo mês e DCTFWeb do 1º mês sem movimento; Presumido, DCTFWeb do 1º mês, ECF e EFD-Contribuições de dezembro, salvo a inativa; MEI, DAS fixo e DASN-SIMEI. EFD-Reinf, nada, em nenhum regime.
- O que muda em 2027: a Defis deixa de existir, e as informações de 2026 vão no PGDAS-D de janeiro a março; a multa própria da Defis é revogada.
- Quanto custa atrasar: DCTFWeb sem movimento, mínimo de R$ 200; PGDAS-D, R$ 50 por mês; Defis, R$ 200 (até 2026); DASN-SIMEI, R$ 50.
- Os três caminhos: manter com as entregas em dia, suspender por interrupção temporária (dispensa a DCTFWeb, trava conta e nota) ou baixar (a dívida não some).
O que a empresa sem movimento precisa entregar em 2026?
Depende do regime. A tabela vale para a empresa sem receita e sem folha de pagamento, ou seja, sem empregado e sem pró-labore.
| Obrigação | MEI | Simples Nacional | Lucro Presumido (e Real) | Prazo | Base |
|---|---|---|---|---|---|
| DAS | fixo todo mês, mesmo sem receita | sai do PGDAS-D (linha abaixo), zerado se não há receita | não se aplica | mensal | LC 123/2006, art. 18-A, caput |
| PGDAS-D | não se aplica | todo mês, zerado | não se aplica | dia 20 do mês seguinte | Res. CGSN 140/2018, arts. 38 e 40; Perguntas e Respostas do Simples, 6.11 |
| DASN-SIMEI | anual, mesmo com receita zero | não se aplica | não se aplica | último dia de maio | Res. CGSN 140/2018, art. 109 |
| Defis | não se aplica | a do ano-calendário 2025 venceu em 31/03/2026; em 2027, vai para o PGDAS-D | não se aplica | 31/03 (até 2026) | Res. CGSN 140/2018, art. 72, § 1º |
| DCTFWeb | só nas 5 hipóteses do art. 3º, IX; sem movimento, só se já entregou uma com movimento | a do 1º mês sem movimento; depois, dispensada até novo fato gerador, sem renovação anual | a do 1º mês sem movimento; depois, dispensada até novo fato gerador | último dia útil do mês seguinte | IN RFB 2.237/2024, arts. 3º, 4º e 6º; Manual da DCTFWeb, seção 18 |
| eSocial | dispensado se não contrata | quando a DCTFWeb sem movimento sai pelo eSocial: S-1000 e S-1299 “sem movimento” na 1ª competência sem movimento, sem reenvio anual desde 2023 | idem | mensal (competência) | MOS S-1.3 (até a NO S-1.3 nº 12/2026), Cap. I, item 12 |
| EFD-Reinf | nada | nada | nada | não há | IN RFB 2.043/2021, art. 4º; Manual da EFD-Reinf 2.1.2.1, item 4.6 |
| ECF | não se aplica | dispensada | anual; só a inativa no ano todo é dispensada | último dia útil de julho (30/07/2027 para 2026) | IN RFB 2.004/2021, arts. 1º e 3º |
| ECD | não se aplica | dispensada (salvo aporte de investidor-anjo) | Presumido dispensado com livro caixa e sem distribuir lucro acima da base presumida; Real entrega; a inativa é dispensada nos dois | último dia útil de junho (30/06/2027 para 2026) | IN RFB 2.003/2021, arts. 3º e 5º |
| EFD-Contribuições | não se aplica | dispensada | sem receita: dispensada mês a mês, mas entrega a de dezembro indicando os meses sem receita; inativa desde janeiro: dispensada | 10º dia útil do 2º mês seguinte | IN RFB 1.252/2012, arts. 5º e 7º |
A EFD-Reinf não tem versão “sem movimento”: quem não tem fato a informar fica dispensado de enviar qualquer evento no período (IN RFB 2.043/2021, art. 4º; Manual da EFD-Reinf 2.1.2.1, item 4.6). Os prazos de cada mês estão no calendário fiscal, e o conjunto das obrigações da empresa em atividade, na contabilidade fiscal.
A tabela é das obrigações federais. As obrigações municipais e estaduais da empresa parada variam por município e estado; em Porto Alegre, a taxa anual de fiscalização (TFLF) foi extinta desde 01/01/2022, pela LC municipal 920/2021 (página da Prefeitura).
O que muda em 2027 para a empresa parada?
A mudança maior é no Simples: a Defis deixa de existir e as informações anuais passam para dentro do PGDAS-D. A Res. CGSN 190/2026, publicada no Diário Oficial de 10/08/2026 e com efeitos em 01/01/2027, criou o art. 38-B da Res. CGSN 140/2018: as informações socioeconômicas e fiscais vão “uma única vez no PGDAS-D, no período de janeiro a março”, ainda que a empresa não apresente mutação patrimonial ou atividade operacional. O prazo de cada ano, a situação especial e a multa da DEFIS em atraso estão em DEFIS 2027: ainda preciso entregar até 31 de março?.
| Ponto | Em 2026 | A partir de 2027 | Base |
|---|---|---|---|
| Informações anuais do Simples | Defis do ano-calendário 2025, até 31/03/2026 | as de 2026 vão uma única vez no PGDAS-D, de janeiro a março de 2027, inclusive da inativa | Res. CGSN 190/2026, art. 1º (art. 38-B, § 1º, da Res. 140) e art. 9º |
| Multa da Defis | 2% ao mês, até 20%, mínimo de R$ 200; não é lançada automaticamente | revogada; como fica a falta do bloco anual no PGDAS-D ainda não foi detalhado | Res. CGSN 140/2018, art. 97-A; Res. CGSN 190/2026, art. 8º, XXVI |
| Redução do mínimo da DCTFWeb paga em 30 dias, no Simples | 50% | 60% | LC 123/2006, art. 38-B, II; LC 227/2026, arts. 169 e 182 |
| Baixa no Simples | Defis de situação especial | as informações vão no PGDAS-D do mês do evento | Res. CGSN 190/2026 (art. 38-B, § 2º, da Res. 140) |
| Opção pelo Simples da empresa existente | janela de 01/09 a 15/10/2026, encerrada | só em setembro, para o ano seguinte; janeiro de 2027 sem janela | Res. CGSN 186/2026 (red. Res. CGSN 194/2026); Res. CGSN 140/2018, art. 6º (red. Res. 190); LC 123/2006, art. 16, § 2º (red. LC 214/2025) |
O resto do Simples em 2027 está em Simples Nacional em 2027: o que muda. Para a empresa do Presumido, a mudança de 2027 é a CBS no lugar do PIS e da Cofins sobre a receita, explicada em PIS e Cofins acabam em 2027; até 08/11/2026, não localizamos ato da Receita que detalhe a escrituração dessa transição para a empresa parada.
Empresa sem movimento e empresa inativa são a mesma coisa?
Não. São três ideias diferentes, e cada obrigação usa a sua:
- Sem movimento é o mês sem receita e sem fato gerador. É o que importa para o PGDAS-D zerado e para a DCTFWeb sem movimento.
- Inativa para a ECF, a ECD e a EFD-Contribuições é a empresa que não teve “qualquer atividade operacional, não operacional, patrimonial ou financeira, inclusive aplicação no mercado financeiro ou de capitais, durante todo o ano-calendário” (IN RFB 2.004/2021, art. 1º, § 1º, III; IN RFB 2.003/2021, art. 3º, § 1º, III). Um rendimento de aplicação no ano já tira a empresa da inatividade. Na EFD-Contribuições, pagar tributo de anos anteriores ou multa não tira da inatividade (IN RFB 1.252/2012, art. 5º, § 4º).
- Inativa no Simples é a ME ou EPP sem mutação patrimonial e sem atividade operacional no ano (LC 123/2006, art. 25, § 3º; Res. CGSN 140/2018, art. 72, §§ 7º e 8º).
E o CNPJ “ativo” no cadastro não diz nada sobre isso: a situação cadastral é uma de cinco (ativa, suspensa, inapta, baixada ou nula), e a própria Receita manda não confundir essas situações com a atividade ou a inatividade para fins tributários (IN RFB 2.119/2022, art. 9º, parágrafo único).
A empresa do Simples sem movimento entrega PGDAS-D e DCTFWeb?
Entrega os dois. O PGDAS-D vai todo mês, até o dia 20 do mês seguinte, e no mês sem receita é “preenchido com valor igual a zero” (Res. CGSN 140/2018, arts. 38 e 40; Perguntas e Respostas do Simples Nacional, item 6.11, versão de 09/10/2026).
A DCTFWeb é obrigação de toda pessoa jurídica de direito privado, e só o MEI está na lista de dispensa (IN RFB 2.237/2024, arts. 3º, I, e 4º, IX). Por isso o Simples sem empregado e sem pró-labore também entrega a DCTFWeb sem movimento do 1º mês parado e, depois dela, fica dispensado “nos meses subsequentes”, até voltar a ter fato gerador (IN RFB 2.237/2024, art. 6º, § 2º, II). Os tributos do DAS não vão na DCTFWeb (art. 8º, § 4º).
Na prática, a DCTFWeb sem movimento nasce de uma de duas vias (Manual da DCTFWeb, seção 18; Manual do MIT, item 8.2):
- pelo eSocial, com o S-1000 e o S-1299 “sem movimento”: a DCTFWeb fica “em andamento” e ainda precisa ser transmitida;
- pelo MIT sem movimento, transmitido direto, inclusive com a conta gov.br prata ou ouro do responsável. O MIT sem movimento é uma via, não uma obrigação: o manual diz que “não é obrigatória a geração de MIT sem movimento”.
O prazo é o último dia útil do mês seguinte (IN RFB 2.237/2024, art. 6º, caput): a competência de outubro de 2026 vence em 30/11/2026. Se o Simples parado também tem DAS antigo em aberto, o que fazer com ele está em DAS em atraso: multa, juros e parcelamento.
O Lucro Presumido sem movimento entrega ECF, ECD e EFD-Contribuições?
A ECF, sim, todo ano, até o último dia útil de julho (30/07/2027 para o ano-calendário 2026): só a empresa inativa no ano inteiro é dispensada (IN RFB 2.004/2021, arts. 1º e 3º).
A ECD depende. O Presumido que mantém livro caixa e não distribui lucro sem retenção acima da base presumida (diminuída dos impostos e das contribuições) é dispensado, e a inativa também; fora disso, entrega até o último dia útil de junho, 30/06/2027 para 2026 (IN RFB 2.003/2021, arts. 3º e 5º). O Lucro Real não está entre as dispensas, salvo a da inativa.
A EFD-Contribuições tem duas regras que se confundem (IN RFB 1.252/2012, arts. 5º e 7º):
- Sem receita no mês: a empresa do Real ou do Presumido fica dispensada naquele mês, mas a dispensa “não alcança o mês de dezembro”: a escrituração de dezembro vai indicando os meses do ano em que não houve receita.
- Inativa desde o início do ano: dispensada. A que ficou inativa no curso do ano só fica dispensada a partir de janeiro do ano seguinte.
O prazo é o 10º dia útil do 2º mês seguinte ao da escrituração, inclusive na extinção. O Lucro Real parado segue as mesmas regras da ECF e da EFD-Contribuições.
MEI parado precisa pagar o DAS?
Precisa. O DAS do MEI é um valor fixo mensal, “independentemente da receita bruta por ele auferida no mês” (LC 123/2006, art. 18-A). E a DASN-SIMEI vai até o último dia de maio, mesmo com receita zero (Res. CGSN 140/2018, art. 109).
- DCTFWeb: o MEI só entrega nas 5 hipóteses do art. 3º, IX, da IN RFB 2.237/2024 (contratar segurado, comprar produção rural de pessoa física, patrocinar futebol, contratar serviço com retenção previdenciária ou reter imposto de renda). E só entrega a sem movimento se já entregou uma com movimento antes (Manual da DCTFWeb, seção 18). O MEI que não contrata está dispensado do eSocial.
- 12 meses sem pagar nem declarar: a inscrição do MEI “poderá” ser cancelada automaticamente, sem notificação (LC 123/2006, art. 18-A, § 15-B). É uma faculdade, não um efeito certo.
- Perdão da LC 238/2026: extingue em 01/01/2027 os débitos remitidos, que são só a contribuição ao INSS do DAS vencida até 13/10/2026, com juros e multa. Não baixa o CNPJ, e o ICMS e o ISS do DAS ficam fora (LC 238/2026, art. 5º; Portaria Conjunta RFB/PGFN 740/2026). A contrapartida é pagar em dia o DAS de janeiro a junho de 2027 (art. 10 da Portaria). O detalhe está em perdão das dívidas do MEI: precisa pedir?.
Empresa sem movimento precisa enviar eSocial e EFD-Reinf?
No eSocial, quando a declaração sem movimento sai por ele, o envio é único: o S-1000 e o S-1299 “sem movimento” na primeira competência sem movimento. Depois disso, “não há obrigação de serem enviados novos S-1299” até a empresa voltar a ter movimento, e o reenvio de janeiro deixou de existir: “a partir de 2023, não há mais essa obrigação” (Manual de Orientação do eSocial S-1.3, consolidado até a NO S-1.3 nº 12/2026, Cap. I, item 12). O MEI que não contrata segurado está dispensado.
Na EFD-Reinf, não existe “sem movimento”: sem fato a informar, a empresa não envia evento nenhum, nem o de fechamento (IN RFB 2.043/2021, art. 4º; Manual da EFD-Reinf 2.1.2.1, item 4.6). E a Reinf não gera DCTFWeb sem movimento: essa sai do eSocial ou do MIT (Perguntas e Respostas da DCTFWeb, item 2.7).
Empresa sem movimento paga multa se não entregar a declaração?
Paga, mesmo sem imposto. Cada declaração tem uma multa percentual sobre os tributos informados e um valor mínimo; na empresa parada, sem tributo, o percentual não chega a nada, e vale o mínimo.
| Declaração | Multa | Mínimo | Redução por pagar em até 30 dias da notificação | Base |
|---|---|---|---|---|
| DCTFWeb | 2% ao mês sobre os tributos informados, até 20%; 50% menor se entregue antes de procedimento de ofício e 25% menor no prazo da intimação, sem baixar do mínimo | R$ 200 sem movimento; R$ 500 nos demais casos | o mínimo cai 90% no MEI e 50% na ME ou EPP do Simples (em 2026; 60% a partir de 2027) | IN RFB 2.237/2024, art. 11; LC 123/2006, art. 38-B |
| PGDAS-D | 2% ao mês sobre os tributos, até 20%, contada desde o dia seguinte ao prazo | R$ 50 por mês de referência | o mínimo não cai (multa da própria LC 123) | LC 123/2006, art. 38-A, § 2º; Res. CGSN 140/2018, art. 98; Perguntas e Respostas do Simples, 6.5, nota 2 |
| Defis (até 2026) | 2% ao mês, até 20%; não é lançada automaticamente; sem a Defis do ano anterior, o PGDAS-D a partir de março fica bloqueado | R$ 200 | o mínimo não cai (multa da própria LC 123) | Res. CGSN 140/2018, art. 97-A; Perguntas e Respostas do Simples, 6.12 |
| DASN-SIMEI | multa do art. 38 da LC 123 | R$ 50 | o mínimo não cai (já é o valor do MEI) | LC 123/2006, art. 38, § 6º |
A regra das reduções confunde. As de 50% e 25% da DCTFWeb (entrega espontânea ou no prazo da intimação) incidem sobre os 2% e não descem abaixo do mínimo (IN RFB 2.237/2024, art. 11; Lei 8.212/1991, art. 32-A; Lei 10.426/2002, art. 7º). Quem cai é o próprio mínimo, só no MEI e no Simples: a LC 123 reduz a multa de obrigação acessória em valor fixo ou mínimo, desde que a multa seja paga em até 30 dias da notificação e não houver fraude, resistência ou embaraço à fiscalização (LC 123/2006, art. 38-B). A partir de 01/01/2027, a redução do Simples passa de 50% para 60% (LC 227/2026, arts. 169 e 182). Essa redução não vale para as multas da própria LC 123, como as do PGDAS-D, da Defis e da DASN-SIMEI, “porque elas já são específicas para MEI, ME e EPP” (Perguntas e Respostas do Simples, 6.5, nota 2).
Exemplo hipotético: empresa do Simples parada em 2026, sem empregado e sem pró-labore, que deixou atrasar a DCTFWeb sem movimento do 1º mês e 3 PGDAS-D zerados. Só valores oficiais.
| Situação | DCTFWeb do 1º mês sem movimento | PGDAS-D de 3 meses zerados | Total de multas |
|---|---|---|---|
| Tudo entregue no prazo | R$ 0 | R$ 0 | R$ 0 |
| Tudo entregue com atraso, multa paga depois de 30 dias da notificação | R$ 200 | 3 x R$ 50 = R$ 150 | R$ 350 |
| Tudo entregue com atraso, multa paga em até 30 dias da notificação | R$ 100 | R$ 150 (sem redução) | R$ 250 |
Sem imposto informado, os 2% ao mês não chegam ao mínimo, e vale o mínimo. No MEI, a DCTFWeb sem movimento só existe nas hipóteses vistas acima, e o mínimo de R$ 200 cairia para R$ 20 se pago em 30 dias.
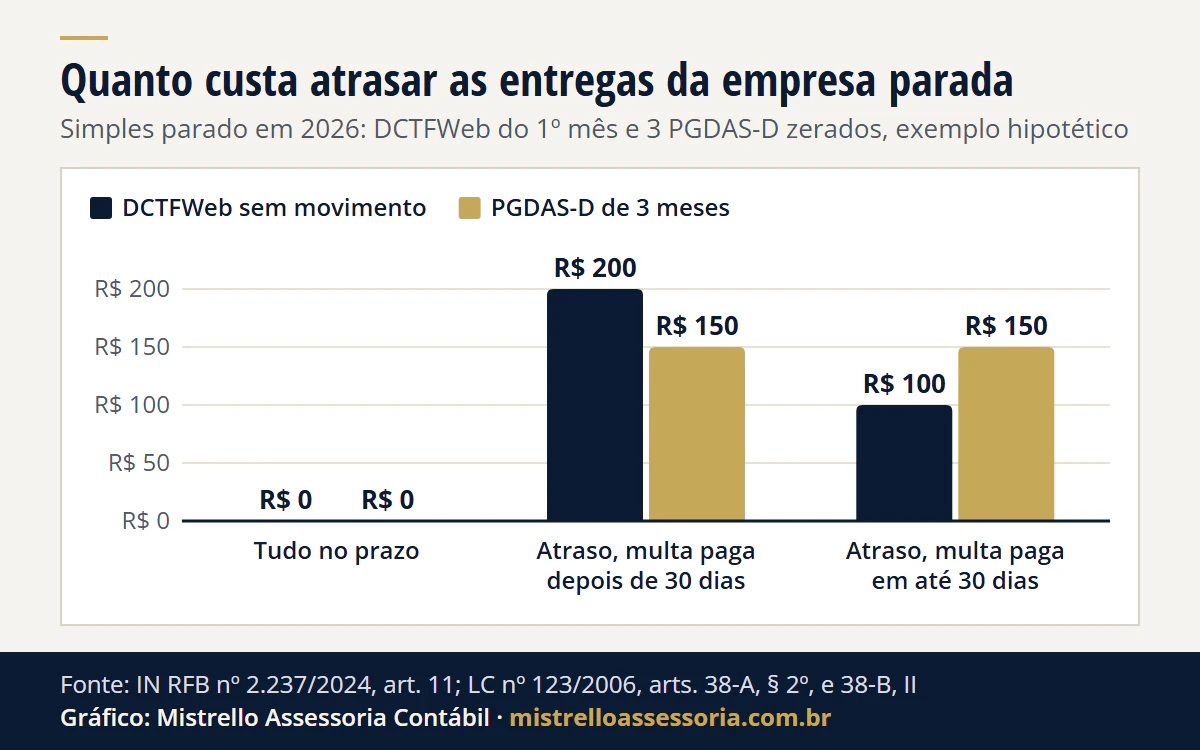
Ver os dados do gráfico
| Situação | DCTFWeb sem movimento | PGDAS-D de 3 meses |
|---|---|---|
| Tudo no prazo | R$ 0 | R$ 0 |
| Atraso, multa paga depois de 30 dias | R$ 200 | R$ 150 |
| Atraso, multa paga em até 30 dias | R$ 100 | R$ 150 |
O que acontece com o CNPJ que fica sem entregar as declarações?
A omissão de declarações por 90 dias ou mais pode levar à inaptidão do CNPJ, declarada por ato da Receita (IN RFB 2.119/2022, arts. 38, I, e 39). Não são “dois anos”, como ainda se lê. A empresa inapta fica impedida de movimentar conta bancária e de emitir nota fiscal eletrônica, entra no Cadin (art. 49) e, se não se regularizar em 180 dias, pode ter a inscrição baixada de ofício (art. 31, I).
Parar sem comunicar também tem consequência própria: “encontrar-se com as atividades paralisadas, salvo quando a paralisação for comunicada”, é hipótese de inaptidão por inexistência de fato (art. 38, III, “e”). É mais um motivo para manter as declarações sem movimento em dia ou comunicar a interrupção. Se o CNPJ já travou, o caminho de volta está em CNPJ inapto ou suspenso: como regularizar.
CNPJ parado: posso deixar a empresa aberta ou é melhor dar baixa?
Pode deixar aberta, desde que com as entregas em dia. São três caminhos, e nenhum é o certo para todo mundo:
| Manter ativo | Suspender (interrupção temporária) | Baixar | |
|---|---|---|---|
| O que continua devido | as entregas da primeira tabela | dispensa a DCTFWeb desde o deferimento; as demais seguem a regra de cada uma | as declarações de encerramento (ECD e ECF com prazo próprio; no Simples, Defis de situação especial em 2026 e PGDAS-D do mês do evento em 2027) |
| Conta bancária e nota | normais | travadas: conta, aplicação, empréstimo e nota fiscal eletrônica | a inscrição passa à situação “baixada” |
| Risco cadastral | omissão de 90 dias pode levar à inaptidão | inaptidão só depois de 5 anos | não se aplica |
| Dívidas | seguem na empresa | seguem na empresa | não somem; tributos podem ser lançados depois, e titulares, sócios e administradores respondem solidariamente |
| Voltar a operar | a qualquer momento | comunicando o reinício: volta a situação ativa e as obrigações | não se aplica |
| Custo oficial | multas só se atrasar; no MEI, o DAS fixo | o que a trava de conta e nota custa ao seu negócio | o que estiver em aberto continua devido e pode ser cobrado depois |
| Base | IN RFB 2.119/2022, arts. 9º e 38, I | IN RFB 2.119/2022, arts. 37, 46, § 1º, e 48 | LC 123/2006, art. 9º, §§ 4º e 5º; IN RFB 2.003/2021, art. 5º, § 3º; IN RFB 2.004/2021, art. 3º, § 2º; Res. CGSN 190/2026 |
O que pesa na escolha:
- O plano de voltar a operar. Se há data, manter ou suspender evita abrir outro CNPJ depois.
- Conta bancária e aplicações no CNPJ. A suspensão trava a conta, as aplicações e os empréstimos. E uma aplicação que rende no ano tira a empresa da inatividade da ECF e da ECD.
- Notas a emitir. Suspensa, a empresa não emite nota eletrônica.
- Débitos em aberto. Nenhum dos três caminhos apaga dívida.
- Sócio morando fora. A empresa com titular ou sócio domiciliado no exterior não pode ficar no Simples (LC 123/2006, art. 17, II). O que muda para a empresa de quem se muda está em morar fora: o que acontece com sua empresa no Brasil; nós cuidamos do lado brasileiro, com atendimento online.
Manter tem custo de trabalho, não só de multa. O que define esse trabalho é o regime da empresa, ter ou não folha de pagamento e o número de entregas do ano: no Simples parado, o PGDAS-D de cada mês e a DCTFWeb do 1º mês; no Presumido, também a ECF, a EFD-Contribuições de dezembro e, conforme o caso, a ECD.
A Junta Comercial cancela a empresa parada há 10 anos?
Não mais. A regra do art. 60 da Lei 8.934/1994, que exigia da empresa sem arquivamento por 10 anos comunicar à Junta que queria continuar, sob pena de cancelamento, foi revogada pela Lei 14.195/2021, art. 57, XXV, “d”. Texto antigo ainda repete essa regra.
Suspender o CNPJ por interrupção temporária dispensa as declarações?
Dispensa a DCTFWeb. A empresa que comunica a interrupção temporária das atividades fica com o CNPJ “suspenso”, e a suspensão “dispensa a entrega de declarações de constituição de crédito tributário no âmbito da RFB” desde o deferimento; a DCTFWeb é uma delas (IN RFB 2.119/2022, arts. 37 e 48; IN RFB 2.237/2024, art. 2º). As demais declarações e escriturações só ficam dispensadas se houver regulamentação específica da Receita, e até 08/11/2026 nenhuma foi localizada: elas seguem a regra de cada uma, que trata da empresa inativa, não da suspensa.
O preço da suspensão é a trava: a empresa suspensa não pode movimentar conta bancária, fazer aplicação financeira, tomar empréstimo nem emitir nota fiscal eletrônica (art. 48, III e IV). Em troca, a inaptidão só vem depois de, no mínimo, 5 anos, e não a partir de 1 ano, como pode ocorrer nas demais suspensões (art. 46). A comunicação é feita pela Redesim (art. 12), e a comunicação de reinício devolve o CNPJ à situação ativa e as obrigações de entrega (art. 48, § 2º).
Se eu der baixa na empresa, a dívida some?
Não. A baixa ocorre “independentemente da regularidade de obrigações tributárias, previdenciárias ou trabalhistas”, mas não impede que tributos sejam lançados ou cobrados depois, e o pedido de baixa importa responsabilidade solidária dos empresários, titulares, sócios e administradores pelo período (LC 123/2006, art. 9º; Lei 11.598/2007, art. 7º-A).
Fechar as portas sem comunicar é outra situação: o STJ presume dissolvida irregularmente a empresa “que deixar de funcionar no seu domicílio fiscal, sem comunicação aos órgãos competentes”, o que permite redirecionar a execução fiscal ao sócio-gerente (STJ, Súmula 435). O que muda para o sócio está em sócio responde por dívida da empresa?.
Na baixa, a ECD e a ECF de extinção têm prazo próprio (IN RFB 2.003/2021, art. 5º, § 3º; IN RFB 2.004/2021, art. 3º, § 2º), e no Simples, a partir de 2027, as informações da situação especial vão no PGDAS-D do mês do evento. O passo a passo do encerramento está em como dar baixa no CNPJ.
A empresa parada pode voltar ao Simples depois?
Pode, na janela de opção. A empresa existente que não optou até 15/10/2026 só faz a opção em setembro de 2027, com efeito em 2028: a partir de 2027, a opção é feita “no mês de setembro”, e janeiro deixa de ter janela (Res. CGSN 186/2026; Res. CGSN 140/2018, art. 6º, na redação da Res. CGSN 190/2026; LC 123/2006, art. 16, § 2º, na redação da LC 214/2025). Débito com o INSS ou com as Fazendas Públicas sem exigibilidade suspensa impede a opção (LC 123/2006, art. 17, V). A mudança está em a opção pelo Simples de 2027 e a próxima janela.
Por quanto tempo guardar os documentos da empresa parada ou baixada?
Até a prescrição dos créditos tributários. O CTN, art. 195, parágrafo único manda conservar livros e comprovantes “até que ocorra a prescrição dos créditos tributários”, que vem depois da decadência de 5 anos, contada do primeiro dia do exercício seguinte (art. 173, I). Na prática, conte mais de 5 anos, e vale para a empresa parada e para a baixada.
O que ainda circula desatualizado sobre empresa parada?
Muita resposta que circula foi escrita antes das mudanças de 2021 a 2026. As mais repetidas:
| Você lê | A regra | Base |
|---|---|---|
| ”A Defis continua em 2027” | em 2027, as informações de 2026 vão no PGDAS-D de janeiro a março | Res. CGSN 190/2026 |
| ”Entregue a DCTF inativa” | a DCTF acabou em 2025; hoje é DCTFWeb, com o MIT | IN RFB 2.237/2024, arts. 9º e 18 |
| ”Renove o sem movimento todo janeiro” | não há renovação anual na DCTFWeb nem no eSocial (desde 2023) | IN RFB 2.237/2024, art. 6º, § 2º, II; Perguntas e Respostas da DCTFWeb, 5.10; MOS S-1.3, item 12 |
| ”Envie a Reinf sem movimento” | não existe Reinf sem movimento | IN RFB 2.043/2021, art. 4º; Manual da EFD-Reinf 2.1.2.1, item 4.6 |
| ”O CNPJ fica inapto em 2 anos” | omissão por 90 dias pode levar à inaptidão | IN RFB 2.119/2022, art. 38, I |
| ”Para dar baixa, quite tudo antes” | a baixa independe de regularidade, e a dívida não some | LC 123/2006, art. 9º |
| ”Pagou em 30 dias, a multa cai pela metade” | a redução é só do MEI (90%) e do Simples (50% em 2026), recai sobre a multa fixa ou mínima de obrigação acessória, como o mínimo da DCTFWeb, e não vale para as multas da própria LC 123 | LC 123/2006, art. 38-B; IN RFB 2.237/2024, art. 11, § 5º; Perguntas e Respostas do Simples, 6.5, nota 2 |
| ”A Junta cancela a empresa parada há 10 anos” | a regra foi revogada em 2021 | Lei 14.195/2021, art. 57, XXV, “d” |
Com a empresa parada, o nosso trabalho é conferir o que está em aberto, entregar as declarações sem movimento no prazo e, se a decisão for encerrar, fazer a baixa na ordem certa, como na contabilidade para empresas, com escritório em Porto Alegre/RS e atendimento online para todo o Brasil. Se a empresa chegou parada e com entregas atrasadas a quem vai assumir, a regularização entra na conversa de trocar de contador.
Fontes e legislação
- Receita Federal: IN RFB 2.237/2024 (DCTFWeb e MIT), arts. 2º, 3º, 4º, 6º, 8º, 9º, 11 e 18; IN RFB 2.119/2022 (CNPJ), arts. 9º, 12, 31, 37, 38, 39, 46, 48 e 49; IN RFB 2.003/2021 (ECD), arts. 3º e 5º; IN RFB 2.004/2021 (ECF), arts. 1º e 3º; IN RFB 1.252/2012 (EFD-Contribuições), arts. 5º e 7º; IN RFB 2.043/2021 (EFD-Reinf), art. 4º.
- Manuais e perguntas e respostas: Manual da DCTFWeb (janeiro de 2025), seção 18; Manual do MIT, item 8.2; Perguntas e Respostas da DCTFWeb (23/09/2025), itens 2.7 e 5.10; MOS S-1.3 (até a NO S-1.3 nº 12/2026), Cap. I, item 12; Manual da EFD-Reinf 2.1.2.1, item 4.6.
- Simples Nacional: LC 123/2006, arts. 9º, 16, 17, 18-A, 25, 38, 38-A e 38-B; LC 227/2026, arts. 169 e 182; Res. CGSN 140/2018, arts. 6º, 38, 40, 72, 97-A, 98 e 109; Res. CGSN 183/2025; Res. CGSN 190/2026, arts. 1º, 8º e 9º; Res. CGSN 194/2026; Perguntas e Respostas do Simples Nacional (09/10/2026), itens 6.5, 6.11 e 6.12.
- MEI: LC 238/2026, art. 5º; Portaria Conjunta RFB/PGFN 740/2026, arts. 2º, 3º, 4º e 10.
- Multas e baixa: Lei 8.212/1991, art. 32-A; Lei 10.426/2002, art. 7º; Lei 11.598/2007, art. 7º-A; Lei 14.195/2021, art. 57, XXV, “d”, que revogou o art. 60 da Lei 8.934/1994; CTN, arts. 173, I, e 195, parágrafo único; STJ, Súmula 435.
- Porto Alegre: LC municipal 920/2021, extinção da TFLF (Sala do Empreendedor).
Regras conferidas na fonte oficial em 08/11/2026. Exemplo de multa hipotético, refeito na mesma data só com os valores mínimos oficiais.
Bases legais: IN RFB nº 2.237/2024, arts. 2º, 3º, I e IX, 4º, IX, 6º, caput e § 2º, II, 8º, § 4º, 9º, 11 e 18; IN RFB nº 2.119/2022, arts. 9º, 12, 31, I, 37, 38, I e III, e, 46, § 1º, 48 e 49; IN RFB nº 2.003/2021, arts. 3º e 5º; IN RFB nº 2.004/2021, arts. 1º e 3º; IN RFB nº 1.252/2012, arts. 5º e 7º; IN RFB nº 2.043/2021, art. 4º; LC 123/2006, arts. 9º, 17, II e V, 18-A, caput e § 15-B, 25, 38, § 6º, 38-A e 38-B; LC 227/2026, arts. 169 e 182; Res. CGSN nº 140/2018, arts. 6º, 38, 40, 72, 97-A, 98 e 109; Res. CGSN nº 183/2025; Res. CGSN nº 190/2026, arts. 1º (art. 38-B da Res. 140), 8º e 9º; Res. CGSN nº 186/2026, na redação da Res. CGSN nº 194/2026; LC 238/2026, art. 5º; Portaria Conjunta RFB/PGFN nº 740/2026; Lei 14.195/2021, art. 57, XXV, d; Lei 11.598/2007, art. 7º-A; Lei 8.212/1991, art. 32-A; Lei 10.426/2002, art. 7º; CTN, arts. 173, I, e 195, parágrafo único; STJ, Súmula 435.