

Inapto por omissão: entregue todas as declarações em aberto, inclusive as vencidas após o ato; a Receita processa a volta todo dia, sem pedido (IN RFB 2.119/2022). Inapta, a empresa não movimenta conta nem emite nota; a chave Pix só não é excluída na omissão. Sem regularizar em 180 dias, pode ser baixada.
Em novembro de 2026, quem tem o CNPJ inapto por omissão de declarações regulariza entregando pela internet todas as declarações em aberto que a Receita ainda pode exigir, inclusive as que venceram depois do ato de inaptidão (IN RFB 2.119/2022, art. 39, parágrafo único). A Receita processa a regularização todos os dias, sem pedido. Sem regularizar em 180 dias do ato, o CNPJ pode ser baixado de ofício (art. 31, I). Até lá, a empresa inapta fica impedida de movimentar conta bancária e de emitir nota fiscal eletrônica (art. 49).
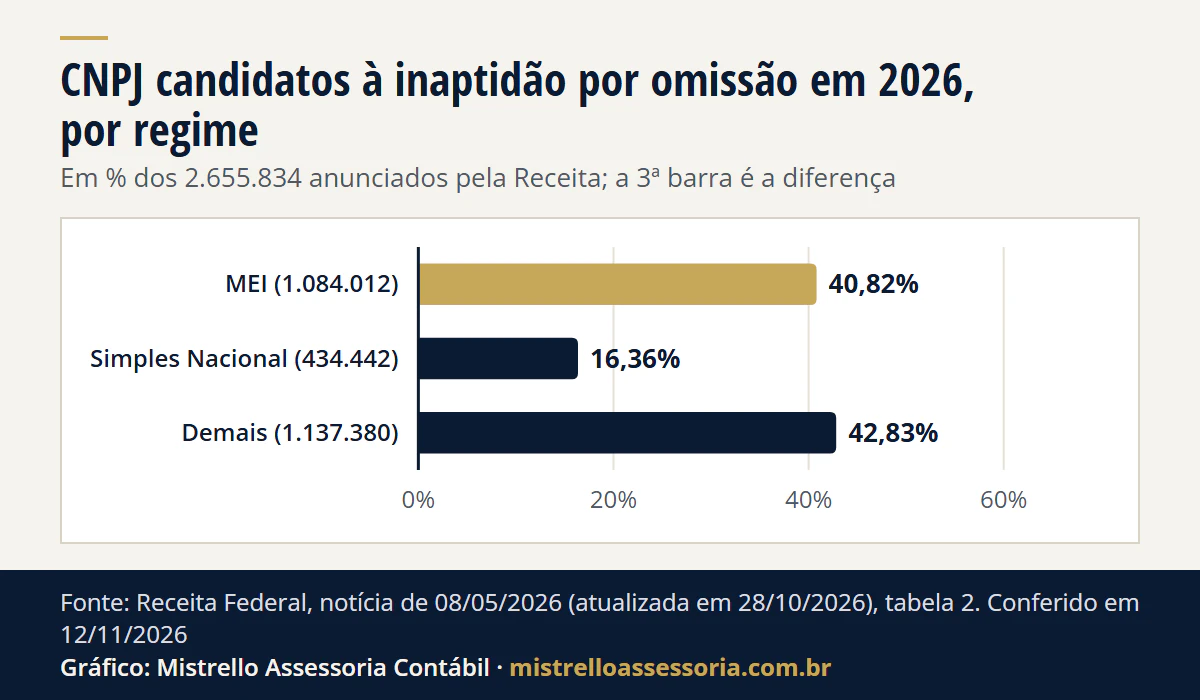
A pergunta ficou comum em 2026. Depois de intimar mais de 6 milhões de contribuintes entre outubro e dezembro de 2025, a Receita Federal anunciou em 08/05/2026 cerca de 2,6 milhões de CNPJ candidatos à inaptidão por omissão, 1.084.012 deles de MEI e 130.131 no Rio Grande do Sul, com atos previstos para maio e junho (notícia da Receita de 08/05/2026). Pela nossa conta sobre a regra, quem ficou inapto nessa leva e não regularizou completa os 180 dias entre o fim de outubro e o fim de dezembro de 2026. A data que vale é a do ato de cada CNPJ.
Abaixo, o passo a passo da omissão, o Pix, o prazo de volta, os efeitos e as outras causas.
O que é CNPJ inapto?
CNPJ inapto é a situação cadastral em que a Receita Federal coloca a empresa que descumpriu o cadastro de forma grave: deixou de entregar declarações por 90 dias ou mais, ficou suspensa por pelo menos um ano ou apresenta indícios de fraude, de empresa de fachada ou de atividade ilícita (art. 38). É uma das cinco situações do CNPJ (IN RFB 2.119/2022, art. 9º), e nenhuma delas se confunde com a empresa estar ou não em atividade para fins de imposto: uma empresa parada pode estar ativa no cadastro.
| Situação | O que significa | O que trava | Como sai |
|---|---|---|---|
| Ativa | Cadastro regular | Nada no cadastro | Não precisa sair |
| Suspensa | Interrupção comunicada, dado inconsistente, empresa não localizada ou inaptidão em curso (art. 37) | Conta bancária, aplicações, empréstimos e nota fiscal eletrônica (art. 48) | Corrigindo a causa; suspensa por um ano, pode virar inapta |
| Inapta | Sanção por omissão de declarações, suspensão longa ou irregularidade grave (art. 38) | Tudo o que a suspensa trava, mais Cadin e notas sem valor para o cliente (arts. 49 e 51) | Regularizando a causa; sem regularizar em 180 dias, pode ser baixada de ofício (art. 31, I) |
| Baixada | Encerrada a pedido, com a extinção da empresa (art. 24), ou de ofício (art. 31) | A empresa deixa de existir no cadastro; débitos e obrigações do período continuam | Na baixa de ofício, a empresa pode pedir o restabelecimento (art. 31, § 2º) |
| Nula | Ato cadastral anulado: CNPJ em duplicidade, vício no ato ou entidade que não podia ser inscrita (art. 34) | O ato perde efeito desde o início | Não volta: se for o caso, faz-se a inscrição correta |
CNPJ inapto por omissão de declarações: o que fazer?
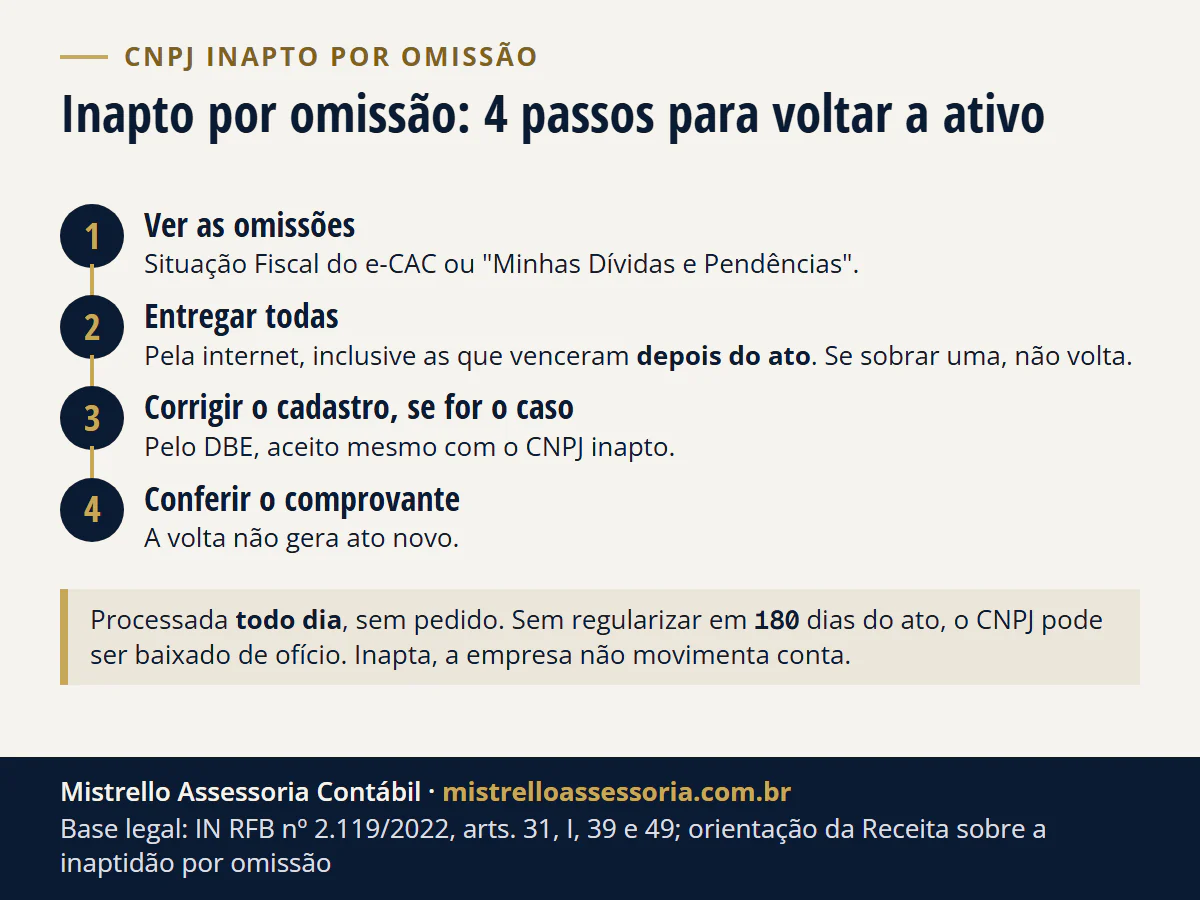
A inaptidão por omissão vem de declarações ou demonstrativos obrigatórios não entregues por, no mínimo, 90 dias contados da data fixada para a entrega (Lei 9.430/1996, art. 81, I; IN RFB 2.119/2022, art. 38, I). O ato sai com a relação das declarações omissas (art. 39). Para sair dela:
- Veja quais declarações estão omissas na Situação Fiscal do e-CAC ou no serviço “Minhas Dívidas e Pendências”, da Receita. O caminho das telas está em onde ver as pendências do CNPJ no e-CAC.
- Entregue pela internet todas elas, inclusive as que venceram depois do ato de inaptidão (art. 39, parágrafo único).
- Se a omissão nasceu de cadastro errado (natureza jurídica, data de baixa por incorporação, baixa não efetivada), a saída é corrigir o cadastro pelo DBE, que a Receita aceita mesmo com a inscrição inapta.
- Confira o Comprovante de Inscrição e de Situação Cadastral. A volta não gera ato novo nem cancela o anterior.
O ato de inaptidão é publicado no site da Receita, com mensagem na caixa postal do e-CAC (orientação da Receita sobre a inaptidão por omissão). Para regularizar, não é preciso ir a uma unidade da Receita (notícia de 29/01/2026, abaixo). A regra antiga falava em 2 exercícios sem declaração; desde a Lei 14.195/2021, que mudou o art. 81 da Lei 9.430/1996, bastam 90 dias de omissão. A própria página de orientação da Receita ainda traz as duas redações, e vale a da lei.
Na ação de 2025 e 2026, a Receita cobrou estas declarações (notícia de 29/01/2026):
| Regime | Declarações cobradas | Onde está o detalhe |
|---|---|---|
| MEI | DASN-SIMEI | Contador para MEI |
| Simples Nacional (ME e EPP) | PGDAS-D e Defis | Empresa sem movimento e DAS em atraso |
| Lucro Presumido ou Real | DCTFWeb, ECF e EFD-Contribuições (e DCTF de períodos antigos) | Empresa sem movimento e DCTFWeb |
A lista é a daquela ação. A regra alcança qualquer declaração ou demonstrativo obrigatório (art. 38, I). Quem regulariza todas as omissões antes da publicação do ato ainda evita a inaptidão, segundo a notícia de 08/05/2026.
Ver os dados do gráfico
| Regime | Parte dos candidatos |
|---|---|
| MEI (1.084.012) | 40,82% |
| Simples Nacional (434.442) | 16,36% |
| Demais (1.137.380) | 42,83% |
Muitos desses CNPJ estavam parados: dos MEI candidatos, 40,28% não tinham atividade nos últimos 5 anos ou desde a abertura, e 81,30% não tiveram atividade em 2025 (tabela 1 da notícia de 08/05/2026). Para quem não vai retomar, a decisão entre manter, suspender e baixar está em empresa sem movimento.
Quantas declarações preciso entregar?
Todas. A Receita orienta que é preciso sanear as omissões listadas no ato e ainda não decaídas e também as que venceram depois dele: “Não deve haver nenhuma omissão para obter a regularização de modo automático” (orientação da Receita, item 1). Não existe um número fixo de anos para entregar: o que conta é o que a Receita ainda pode exigir de cada declaração e o que venceu até hoje.
Exemplo hipotético: uma microempresa do Simples, parada, deixou de transmitir o PGDAS-D desde 2024 e foi declarada inapta em junho de 2026. Para voltar, ela entrega os PGDAS-D listados no ato e também todos os que venceram depois dele até o dia da entrega, zerados se não houve receita. Se sobrar um só, a volta automática não acontece.
Cada declaração entregue em atraso tem multa própria, e o imposto declarado e não pago passa a ser cobrado com multa e juros. Os valores estão em DCTFWeb: prazo, sem movimento e multa, em DAS em atraso e em empresa sem movimento. A multa não segura a volta do CNPJ; a declaração em aberto, sim.
Quanto tempo leva para o CNPJ inapto voltar a ativo?
A Receita não fixa prazo em dias. Na omissão, a regularização é automática, sem pedido: a Receita a processa todos os dias, com o que estiver sem omissão no relatório de situação fiscal até as 17 h (orientação da Receita, item 1). O relatório de pendências atualiza de 5 a 30 minutos depois de cada entrega, conforme o documento (notícia de 29/01/2026).
Quatro detalhes mudam a conta:
- A multa não segura a volta. O que segura é a declaração que ainda falta. O imposto que as declarações apontarem e não estiver pago é cobrado à parte.
- Há uma exceção. A volta automática não acontece se houver ocorrência que indique incompatibilidade das declarações com alguma situação de fato que a Receita conhece (notícia de 29/01/2026).
- Não sai ato novo. A reversão não gera outro ato nem cancela o anterior: confere-se pelo Comprovante de Inscrição e de Situação Cadastral.
- Se o CNPJ estava suspenso antes e a causa da suspensão continua, ele volta para suspenso, não para ativo (art. 47).
Nas outras causas, a norma não fixa prazo. Na suspensão por endereço ou dado cadastral, alterar o endereço pelo DBE segue o fluxo da Redesim, e o pedido de restabelecimento com documentos depende da análise do processo. Na inexistência de fato e nos ilícitos, é processo administrativo, com análise da prova.
CNPJ inapto recebe Pix?
Em regra, não conte com isso. A empresa inapta fica impedida de transacionar com bancos, inclusive movimentar conta (IN RFB 2.119/2022, art. 49, II, “e”). Na conta de pagamento, o Banco Central manda a instituição encerrar a conta de CNPJ inapto, baixado ou nulo (Resolução BCB 96/2021, art. 13). Para a chave Pix há uma exceção: o CNPJ inapto só por declaração não entregue não tem a chave excluída por esse motivo (Regulamento do Pix, art. 60, § 1º, VI; Manual Operacional do DICT, seção 2.2). Nas outras causas de inaptidão, e no CNPJ suspenso, baixado ou nulo, a chave é excluída.
| Situação do CNPJ | Conta em banco (IN 2.119) | Conta de pagamento (Res. BCB 96, art. 13) | Chave Pix (Regulamento do Pix e Manual do DICT) |
|---|---|---|---|
| Ativa | Sem impedimento cadastral | Sem irregularidade grave pela situação | Registra e mantém |
| Suspensa | Impedida de transacionar com bancos (art. 48, III) | A resolução não lista a suspensa do CNPJ | Excluída (no MEI, a suspensão do art. 1º da Resolução CGSIM 36/2016 não conta) |
| Inapta por omissão de declarações (art. 38, I) | Impedida (art. 49, II, “e”) | Irregularidade grave: a instituição deve encerrar | Não é excluída por esse motivo |
| Inapta por outra causa | Impedida (art. 49, II, “e”) | Deve encerrar | Excluída |
| Baixada | Impedida (art. 50, V) | Deve encerrar | Excluída |
| Nula | O ato perde efeito | Deve encerrar | Excluída |
Normas lidas em 12/11/2026: IN RFB 2.119/2022, arts. 48 a 50; Resolução BCB 96/2021, art. 13 (redação da Resolução BCB 518/2025); Regulamento do Pix, arts. 57 e 60 (redação da Resolução BCB 457/2025); Manual Operacional do DICT, versão 8.5, seção 2.2. O que o banco faz na prática não está na norma.
A chave mantida não muda o impedimento da conta. O que cada banco faz na prática, e em quanto tempo, depende do procedimento de cada instituição. O caminho para sair do impedimento é o mesmo das seções acima: entregar o que falta e conferir o comprovante.
Se a dúvida é imposto sobre o Pix recebido, veja Pix do MEI: o que é boato e o que a Receita recebe.
O que acontece com a empresa inapta?
Pelo art. 49, a empresa inapta é incluída no Cadin (Lei 10.522/2002, art. 2º, II, “b”) e fica impedida de participar de licitação, contratar com recursos públicos, obter incentivos, movimentar conta bancária, aplicar, tomar empréstimo e emitir nota fiscal eletrônica. Para quem vende ao governo, a regularidade também precisa durar todo o contrato: veja o que muda na contabilidade para licitações.
A nota fiscal. O documento emitido por empresa inapta é inidôneo e não produz efeitos tributários para quem o recebe (art. 51): o cliente não pode deduzir o valor como custo ou despesa no IRPJ e na CSLL, nem abater no imposto de renda da pessoa física, nem tomar crédito de PIS, Cofins e IPI. A nota não vale para o cliente deduzir ou tomar crédito, salvo se ele provar que pagou e recebeu o bem ou o serviço (art. 51, § 5º; Lei 9.430/1996, art. 82, parágrafo único). Na omissão de declarações e na suspensão por um ano, a inidoneidade vale a partir da publicação do ato declaratório; nas hipóteses de fraude e inexistência de fato, a partir da data de efeitos fixada no ato.
O sócio. A empresa inapta não pode entrar como sócia em CNPJ novo nem em alteração de quadro societário (IN RFB 2.119/2022, art. 21, II, “a”, e art. 23, II, “a”). A regra fala da pessoa jurídica inapta como sócia. Os débitos da inapta são cobrados com a indicação dos responsáveis tributários (art. 52), e se o sócio responde depende da lei de cada caso: veja sócio responde por dívida da empresa?.
O Simples Nacional. Irregularidade em cadastro fiscal federal é vedação ao Simples (LC 123/2006, art. 17, XVI). O que fazer se chegar um termo de exclusão está em termo de exclusão do Simples.
Em quanto tempo o CNPJ inapto é baixado de ofício?
A empresa inapta que não se regulariza nos 180 dias seguintes à declaração de inaptidão pode ter a inscrição baixada de ofício, por ato publicado no site da Receita ou no DOU (IN RFB 2.119/2022, art. 31, I, e art. 32). A lei diz que as inscrições “serão declaradas baixadas” após os 180 dias (Lei 9.430/1996, art. 81-A). A regra antiga, de baixa depois de 5 exercícios, foi superada pela Lei 14.195/2021. Baixada assim, a empresa pode pedir o restabelecimento provando que os motivos da inaptidão não existem (art. 26, II, e art. 31, § 2º), mas o caminho fica mais longo.
| Etapa | Prazo | Base |
|---|---|---|
| Declaração não entregue | 90 dias da data fixada para a entrega | Lei 9.430, art. 81, I; IN 2.119, art. 38, I |
| Ato de inaptidão | Publicado no site, com mensagem no e-CAC | IN 2.119, arts. 27 e 39 |
| Regularização | A qualquer tempo, processada todo dia | IN 2.119, art. 39, parágrafo único; orientação da Receita |
| Baixa de ofício | Depois de 180 dias do ato | IN 2.119, art. 31, I; Lei 9.430, art. 81-A |
| Restabelecimento | Provando que os motivos não existem | IN 2.119, arts. 26, II, e 31, § 2º |
Na leva de 2026, a Receita previu publicar os atos em maio e junho, numa média de 100 mil por dia. Pela nossa conta sobre a regra, um ato de 04/05/2026 completa 180 dias em 31/10/2026, e um de 30/06/2026, em 27/12/2026. Até 12/11/2026, não encontramos ato nem notícia da Receita anunciando a baixa de ofício dessa leva. A data do seu CNPJ é a do ato publicado para ele, que aparece nos editais e atos eletrônicos da Receita e na mensagem do e-CAC.
Posso dar baixa no CNPJ inapto?
Pode. A Receita aceita o DBE de baixa e o de alteração com a inscrição inapta. Mas a baixa não impede que tributos e penalidades do período sejam lançados e cobrados depois (art. 24, § 4º), nem a declaração de inaptidão com efeitos retroativos nas hipóteses dessa parte da norma, a inexistência de fato e os ilícitos (art. 45). Declarações e débitos do período continuam exigíveis, e a baixa importa responsabilidade solidária dos empresários, titulares, sócios e administradores pelo período dos fatos geradores (art. 24, § 5º). Regularizar antes não é condição para registrar a baixa, mas decide o que fica para os sócios: a ordem que evita problema está em Como dar baixa no CNPJ.
Quais são as causas da inaptidão?
| Causa (art. 38) | Rito |
|---|---|
| I - Declarações ou demonstrativos obrigatórios não entregues há 90 dias ou mais | Ato declaratório com a lista das omissas (art. 39) |
| II - Não comprovar a origem e a transferência de recursos em comércio exterior | Procedimento próprio (art. 40) |
| III - Empresa inexistente de fato: sem patrimônio ou capacidade operacional, não localizada, representante não localizado, atividades paralisadas sem comunicação | Intimação com 30 dias para regularizar ou contestar (art. 43) |
| IV a VII e IX - Operar para ocultar o real beneficiário, fraude fiscal, notas de operações fictícias, produto ilícito, contrabando, descaminho, pirataria | Intimação com 30 dias (art. 43) |
| VIII - Ilícito na venda de combustíveis ou falta de autorização da ANP | Sumária, sem intimação (art. 43, § 5º) |
| X - CNPJ suspenso há pelo menos um ano | Ato declaratório com a lista (art. 46) |
| XI - Atividade financeira, de pagamento ou de apostas de quota fixa sem autorização válida | Sumária, sem intimação (art. 43, § 5º) |
Para a empresa comum, as linhas que importam são a I e a X: a declaração esquecida e a suspensão que ninguém resolveu. Fora da IN, a lei do devedor contumaz também prevê a inaptidão como uma das medidas, enquanto durarem as condições que levaram à decisão (LC 225/2026, art. 13, II).
CNPJ suspenso é o mesmo que inapto?
Não. A suspensão vem antes. O art. 37 suspende o CNPJ quando a empresa, entre outros casos:
- comunica que interrompeu temporariamente as atividades;
- tem inconsistência nos dados cadastrais;
- não é localizada no endereço, por devolução da correspondência da Receita ou por comunicação de outro órgão público;
- está em procedimento de inaptidão em curso.
Suspensa, a empresa já fica impedida de movimentar conta bancária, fazer aplicações, obter empréstimos e emitir documento fiscal eletrônico (art. 48). E, se ficar suspensa por no mínimo um ano, pode ser declarada inapta (art. 38, X, e art. 46). A exceção é a suspensão por interrupção temporária comunicada ou por ordem judicial: nesses casos, a inaptidão só vem depois de, no mínimo, cinco anos (art. 46, § 1º).
Como regularizar o CNPJ inapto pelas outras causas?
A omissão está nas seções acima. Nas outras causas, a saída depende do motivo:
- Suspensão por um ano (art. 38, X): provar que os motivos da suspensão deixaram de existir (art. 46, § 2º). Se o problema foi o endereço, altere-o no CNPJ ou comprove o endereço atual com os três grupos de documentos, juntos: contrato de locação, matrícula ou IPTU; contas de energia ou água dos últimos três meses, com consumo acima do mínimo; e notas fiscais dos últimos três meses, salvo situação excepcional comprovada (art. 37, §§ 3º e 4º). A empresa que opera só no virtual comprova com o imóvel do empresário ou de um sócio domiciliado no País e as notas fiscais (§ 5º).
- Inexistência de fato e ilícitos (art. 38, III a IX): pedido de restabelecimento em processo administrativo, com a prova correspondente: patrimônio e capacidade operacional, localização, reinício das atividades, efetividade das operações ou licitude (art. 44). É processo administrativo, com análise da prova.
Se houver mais de um motivo, a inscrição só volta a ficar ativa depois de resolvidos todos (art. 47). E, se o CNPJ estava suspenso antes da inaptidão e a causa da suspensão continua, ele volta para suspenso, não para ativo.
A dívida da empresa inapta que já está na dívida ativa da União segue outro caminho: a notificação da inscrição sai por edital, e a dívida pode entrar na modalidade de difícil recuperação da transação da PGFN, com adesão até 29/01/2027. Negociar a dívida não devolve o CNPJ a ativo: a causa da inaptidão continua tendo de ser resolvida.
E o MEI com CNPJ inapto?
O MEI inapto por omissão regulariza entregando a DASN-SIMEI de cada ano em aberto. Na leva de 2026, a Receita contou 1.084.012 MEI entre os candidatos no Brasil (40,82% do total) e 59.025 no RS (45,36% dos candidatos gaúchos), pelas tabelas da notícia de 08/05/2026. Quando o MEI precisa de contador, e quando não precisa, está em contador para MEI. Se o problema também é DAS em atraso, veja o que a LC 238/2026 perdoou em perdão das dívidas do MEI.
Como consultar a situação do CNPJ?
A consulta é pública. O Comprovante de Inscrição e de Situação Cadastral, o cartão CNPJ, sai no site da Receita Federal ou no Portal Redesim (art. 10). No serviço, aparecem a situação cadastral, a data desde quando ela vale e o motivo, quando há.
Dois cuidados. O comprovante mostra a situação cadastral, não a fiscal: um CNPJ ativo pode ter débitos e declarações em aberto, que aparecem no relatório de situação fiscal do e-CAC. E a mudança de situação feita de ofício é comunicada pela caixa postal do e-CAC ou por edital no site da Receita (art. 27, § 2º); quem não abre a caixa postal costuma descobrir pelo banco, quando a conta trava.
Como evitar que o CNPJ fique inapto?
Duas rotinas resolvem a maior parte dos casos: conferir todo mês se as declarações da empresa foram entregues, com o calendário fiscal à mão, e consultar a situação cadastral do CNPJ, não só a situação fiscal. Correspondência da Receita devolvida pelos Correios é o primeiro passo para a suspensão por não localização. Empresa que parou de operar e não comunicou a paralisação também entra na hipótese de inexistência de fato. E empresa parada também declara, mesmo zerada: a lista por regime está em empresa sem movimento: o que entregar em 2026 e 2027. Muita declaração esquecida nasce na troca de escritório, quando ninguém assume a entrega do mês. Para não deixar esse buraco, confira os documentos e o evento 232 da troca de contador.
Nós acompanhamos o calendário de entregas e a situação cadastral de cada cliente, e, quando um CNPJ aparece suspenso ou inapto, identificamos a causa e fazemos a regularização junto à Receita. É parte do trabalho de contabilidade para empresas, e, para quem chega com o CNPJ travado ao trocar de contador, a regularização do que estava pendente entra na proposta com escopo próprio, por escrito. O escritório fica em Porto Alegre/RS, com atendimento online e por escrito para todo o Brasil. Se o seu CNPJ travou, fale com a equipe.
Fontes
- IN RFB 2.119/2022, texto multivigente: arts. 9º, 10, 21, 23, 24, 26, 27, 31, 32, 34 e 37 a 52; IN RFB 2.340/2026.
- Lei 9.430/1996, arts. 81, 81-A e 82; Lei 10.522/2002, art. 2º; LC 123/2006, art. 17, XVI; LC 225/2026, art. 13, II.
- Receita Federal: Inaptidão da inscrição no CNPJ em decorrência de omissão; notícias de 29/01/2026 e de 08/05/2026 (as duas atualizadas em 28/10/2026).
- Banco Central: Resolução BCB 96/2021, art. 13; Regulamento do Pix (Resolução BCB 1/2020), arts. 57 e 60, na redação da Resolução BCB 457/2025; Manual Operacional do DICT, versão 8.5, seção 2.2.
Regras conferidas na fonte oficial em 12/11/2026. Exemplo hipotético; as datas da leva de 2026 são conta nossa sobre a regra, e a data que vale é a do ato de cada CNPJ.
Bases legais: Instrução Normativa RFB nº 2.119/2022, arts. 9º, 10, 21, 23, 24, 26, 27, 31, 32, 34 e 37 a 52; Instrução Normativa RFB nº 2.340/2026 (nova redação dos arts. 38 e 43 da IN RFB nº 2.119/2022); Lei nº 9.430/1996, arts. 81, 81-A e 82; Lei nº 10.522/2002, art. 2º, II, b; Lei Complementar nº 123/2006, art. 17, XVI; Resolução BCB nº 96/2021, art. 13; Regulamento do Pix (Resolução BCB nº 1/2020), arts. 57 e 60, e Manual Operacional do DICT, seção 2.2.