

Não: não existe imposto sobre Pix nem sobre movimentação financeira, diz a Receita Federal. Os bancos informam só o total do mês, sem dizer se foi Pix. O que pesa para o MEI é a receita: ela tem de caber em R$ 81 mil em 2026 e ir para a DASN-SIMEI até 31/05. O PixMEI, de até R$ 5 mil, só está previsto para 2027 a 2030.
Não: o MEI não paga imposto sobre Pix, nem acima de R$ 5 mil nem de valor nenhum. A Receita Federal afirma que não existe tributação de Pix e não existe tributação sobre movimentação financeira, e o DAS do MEI é um valor fixo por mês, que não muda com o que entra na conta (LC 123/2006, art. 18-A, caput). O que é verdade: os bancos e as fintechs informam à Receita o total que passou pela conta em cada mês, sem dizer se foi Pix. E o Pix recebido pela venda é receita, que tem de caber no limite do MEI e ir para a declaração anual.
O boato junta duas histórias. Uma é a “taxação do Pix”, que volta às redes desde 2025. A outra é o PixMEI, um apoio de até R$ 5 mil anunciado em outubro de 2026, que ainda não tem edital. Abaixo, cada afirmação com o que diz a norma, o que o MEI deve fazer de verdade e como reconhecer o golpe.
Em 30 segundos
Pix para MEI é taxado?
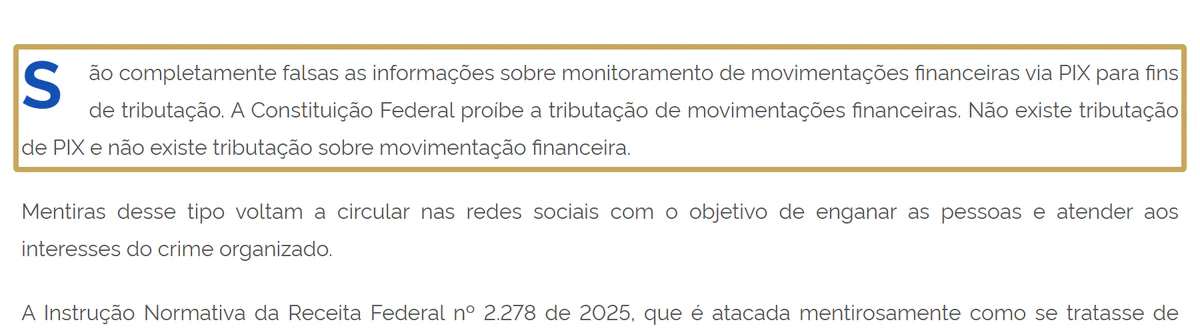
Não: Pix para MEI não é taxado. A Receita Federal afirma que “não existe tributação de PIX e não existe tributação sobre movimentação financeira” e lembra que a Constituição proíbe tributar movimentação financeira; o MEI paga o DAS em valor fixo mensal, “independentemente da receita bruta por ele auferida no mês” (LC 123/2006, art. 18-A, caput).
| Pergunta | Resposta | Base |
|---|---|---|
| Receber Pix gera imposto para o MEI? | Não | nota da Receita Federal, janeiro de 2026 |
| O DAS aumenta se entrar mais Pix no mês? | Não, o valor é fixo por mês | LC 123/2006, art. 18-A, caput |
| O Pix das vendas conta para alguma coisa? | Sim, soma na receita bruta, que tem de caber no teto anual | LC 123/2006, art. 3º, § 1º, e art. 18-A, § 1º |
| O banco informa o Pix à Receita? | Informa só o total do mês, sem dizer se foi Pix | IN RFB 1.571/2015, art. 7º |
Verdade ou falso: o que diz cada afirmação
| O que circula | Carimbo e o que diz a fonte oficial |
|---|---|
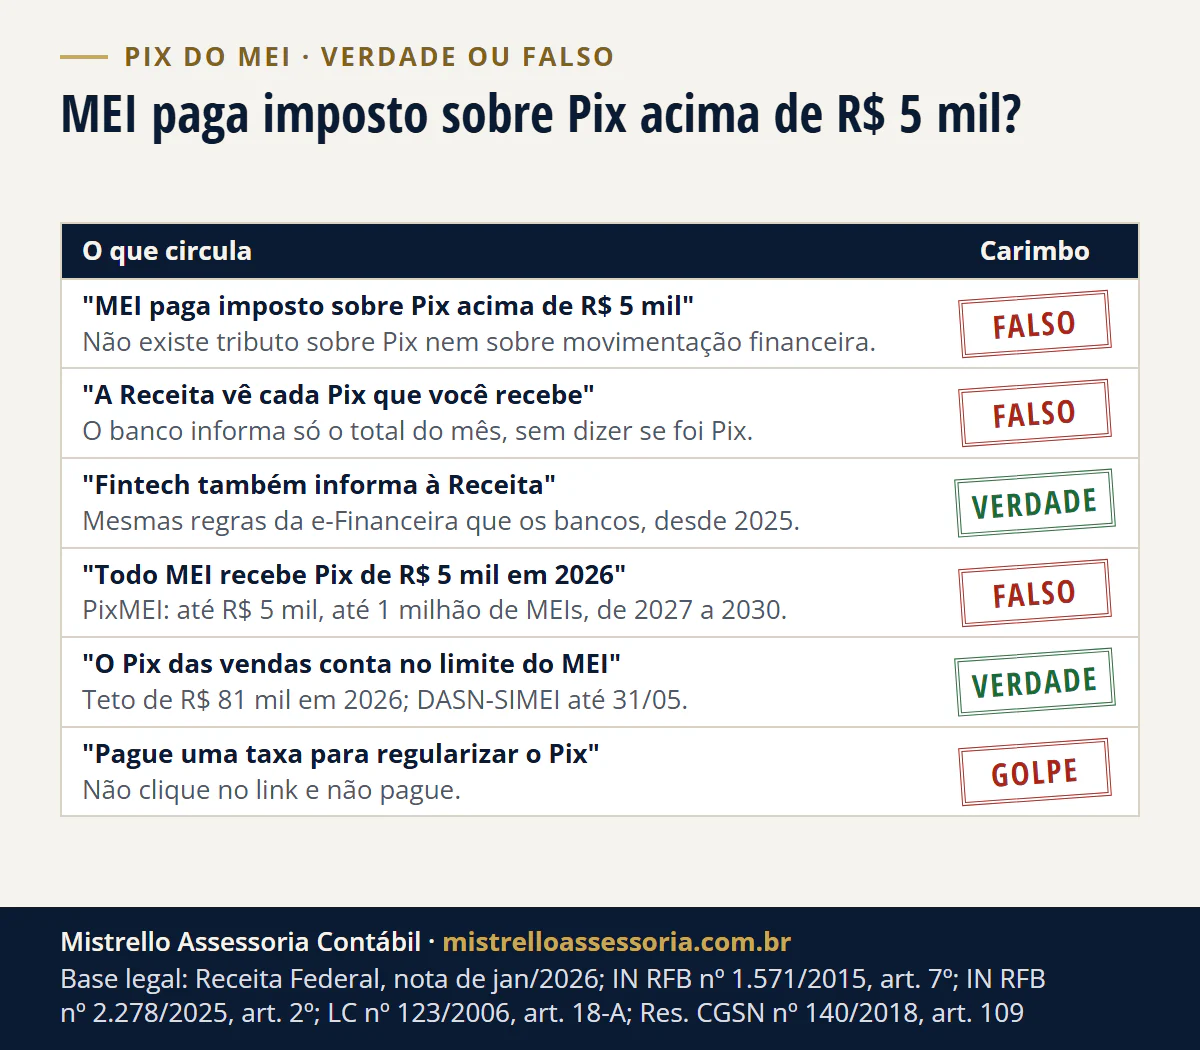
| ”MEI paga imposto sobre Pix acima de R$ 5 mil” | FALSO. Não existe tributação de Pix nem sobre movimentação financeira (nota da Receita Federal, janeiro de 2026). O DAS do MEI é fixo por mês (LC 123/2006, art. 18-A, caput). |
| ”A Receita vê cada Pix que você recebe” | FALSO. O banco informa o total do mês por tipo de operação, sem identificar Pix, TED ou depósito, sem data e sem motivo (IN RFB 1.571/2015, art. 7º; Perguntas e Respostas da e-Financeira, itens 3 e 9). |
| ”Fintech e banco digital também informam” | VERDADE. Desde agosto de 2025, as instituições de pagamento seguem as mesmas regras da e-Financeira que os bancos (IN RFB 2.278/2025, art. 2º). |
| ”O limite de informação é de R$ 5 mil” | FALSO. Os R$ 5 mil (pessoa física) e R$ 15 mil (pessoa jurídica) eram da IN RFB 2.219/2024, revogada em 15/01/2025. O texto em vigor fala em R$ 2.000 e R$ 6.000 (IN RFB 1.571/2015, art. 7º). |
| ”Todo MEI vai receber um Pix de R$ 5 mil em 2026” | FALSO. O PixMEI prevê apoio de até R$ 5 mil, com limite de até 1 milhão de beneficiários entre 2027 e 2030 (Ministério do Empreendedorismo, 21/10/2026). |
| ”O Pix das vendas conta no limite do MEI” | VERDADE. Toda receita da atividade soma no teto de R$ 81 mil de 2026 e vai para a DASN-SIMEI até 31 de maio (LC 123/2006, art. 18-A, § 1º; Resolução CGSN 140/2018, art. 109). |
| ”Pague uma taxa para regularizar o seu Pix” | GOLPE. A Receita orienta que comunicado de dívida por Pix acima de R$ 5 mil é golpe (Perguntas e Respostas da e-Financeira, item 2). |
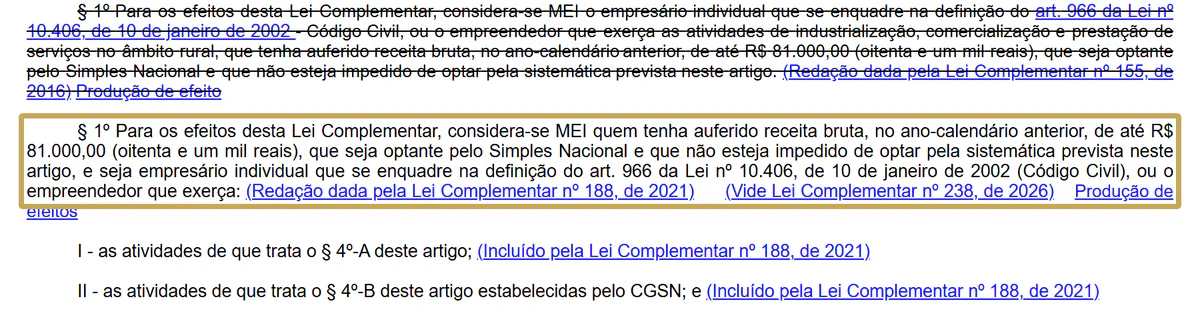
A primeira linha da tabela está na própria nota da Receita, no trecho contornado abaixo.
De onde vem o número de R$ 5 mil
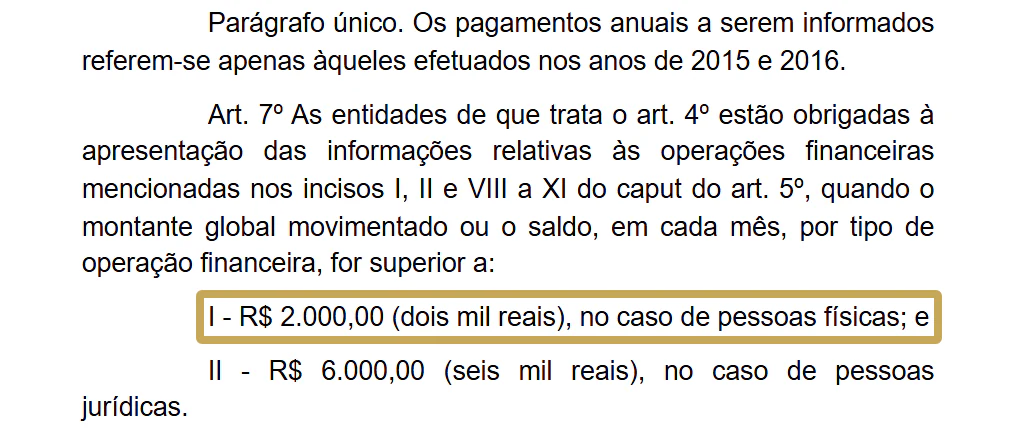
A e-Financeira é a declaração que bancos, cooperativas, corretoras e, desde 2025, as instituições de pagamento entregam à Receita. Ela não é nova: foi criada em 2015 pela IN RFB 1.571/2015, e o art. 7º define quando a instituição precisa informar uma conta: quando o montante global movimentado ou o saldo do mês, por tipo de operação, passa de R$ 2.000 na pessoa física ou de R$ 6.000 na pessoa jurídica. Passado o limite em um mês, a instituição informa todos os meses seguintes do período, mesmo os de valor menor (§§ 2º e 3º).
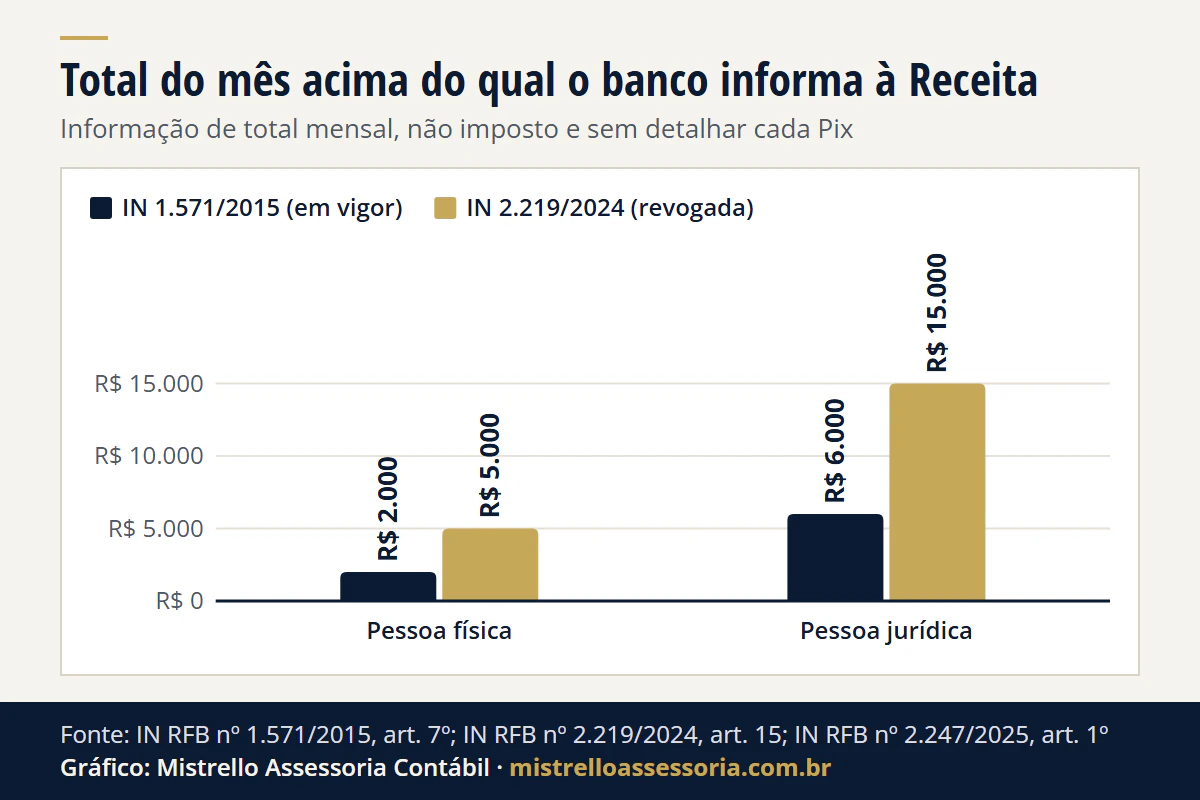
Em setembro de 2024, a IN RFB 2.219/2024 reescreveu essas regras e subiu os limites para R$ 5.000 e R$ 15.000 (art. 15). Foi essa norma que virou a “taxação do Pix” nas redes. Ela foi revogada em 15 de janeiro de 2025 pela IN RFB 2.247/2025, que trouxe de volta a IN 1.571/2015. Em agosto de 2025, a IN RFB 2.278/2025 estendeu às instituições de pagamento e aos participantes de arranjos de pagamento as mesmas obrigações da e-Financeira que os bancos já tinham. Na nota de janeiro de 2026, a Receita diz que essa norma “apenas estende às fintechs as mesmas obrigações de transparência” dos bancos.
Ver os dados do gráfico
| Titular da conta | IN 1.571/2015 (em vigor) | IN 2.219/2024 (revogada) |
|---|---|---|
| Pessoa física | R$ 2.000 | R$ 5.000 |
| Pessoa jurídica | R$ 6.000 | R$ 15.000 |
O que a e-Financeira mostra e o que não mostra, segundo as Perguntas e Respostas da e-Financeira, da Receita (o item 10 do mesmo documento ainda mostra os valores da IN 2.219/2024; o item 11 explica que ela foi revogada e que vale a IN 1.571/2015):
- Mostra o total que entrou e o total que saiu da conta em cada mês, e o saldo de fim de ano.
- Não mostra se a operação foi Pix, TED, depósito ou saque, nem a data, nem o motivo de cada operação (itens 3 e 9).
- Não cobra nada: movimentação financeira não é sinônimo de renda, e a Receita não faz cobrança automática com base nesses totais (item 12). Os dados servem ao gerenciamento de risco, que alcança também as empresas do Simples Nacional (item 14).
O que o Pix muda para o MEI
O imposto do MEI não depende do meio de pagamento. O que depende de você é a conta da receita, que precisa estar certa nos três pontos abaixo.
1. O DAS continua fixo. O MEI recolhe em valores fixos mensais, “independentemente da receita bruta por ele auferida no mês” (LC 123/2006, art. 18-A, caput). Receber mais Pix num mês não aumenta a guia.
2. A receita tem de caber no limite. Receita bruta é o produto da venda de bens e serviços, o preço dos serviços prestados e as demais receitas da atividade (LC 123/2006, art. 3º, § 1º, na redação da LC 214/2025), não importa se chegou por Pix, cartão, boleto ou dinheiro. O teto é de R$ 81 mil em 2026 (art. 18-A, § 1º). No ano de abertura, o limite é de R$ 6.750 por mês de atividade, contando fração de mês como mês inteiro (§ 2º): quem abriu o MEI em julho de 2026 tem R$ 40.500 para o ano.
3. A receita tem de ser declarada. Pela regra de 2026, o MEI preenche, até o dia 20 do mês seguinte ao da receita, o Relatório Mensal de Receitas Brutas (Resolução CGSN 140/2018, art. 106, I) e entrega a DASN-SIMEI até o último dia de maio do ano seguinte, com a receita bruta total do ano (Resolução CGSN 140/2018, art. 109). A receita de 2026 vai na declaração que vence em 31/05/2027. A DASN-SIMEI tem caráter de confissão de dívida (§ 7º), por isso o número tem de bater com o que entrou.
A nota fiscal também não depende do Pix: o MEI está dispensado de emitir nota na venda ou no serviço a consumidor final pessoa física e é obrigado a emitir no serviço prestado a tomador com CNPJ e na venda de mercadoria a destinatário com CNPJ, salvo quando o destinatário emite nota fiscal de entrada (Resolução CGSN 140/2018, art. 106, II). A Resolução CGSN 190/2026 reescreve o art. 106 a partir de 1º de janeiro de 2027.
Exemplo: a confeiteira que recebe tudo por Pix
Exemplo anonimizado, com valores hipotéticos. Uma confeiteira MEI de Porto Alegre recebe as encomendas por Pix, cerca de R$ 7 mil por mês em 2026, todo mês acima dos “R$ 5 mil” do boato. Sobre esse Pix, ela não paga imposto: segue com o DAS fixo do MEI.
O problema é outro. Somadas, as encomendas chegam a R$ 84 mil em dezembro, R$ 3 mil acima do teto de R$ 81 mil.
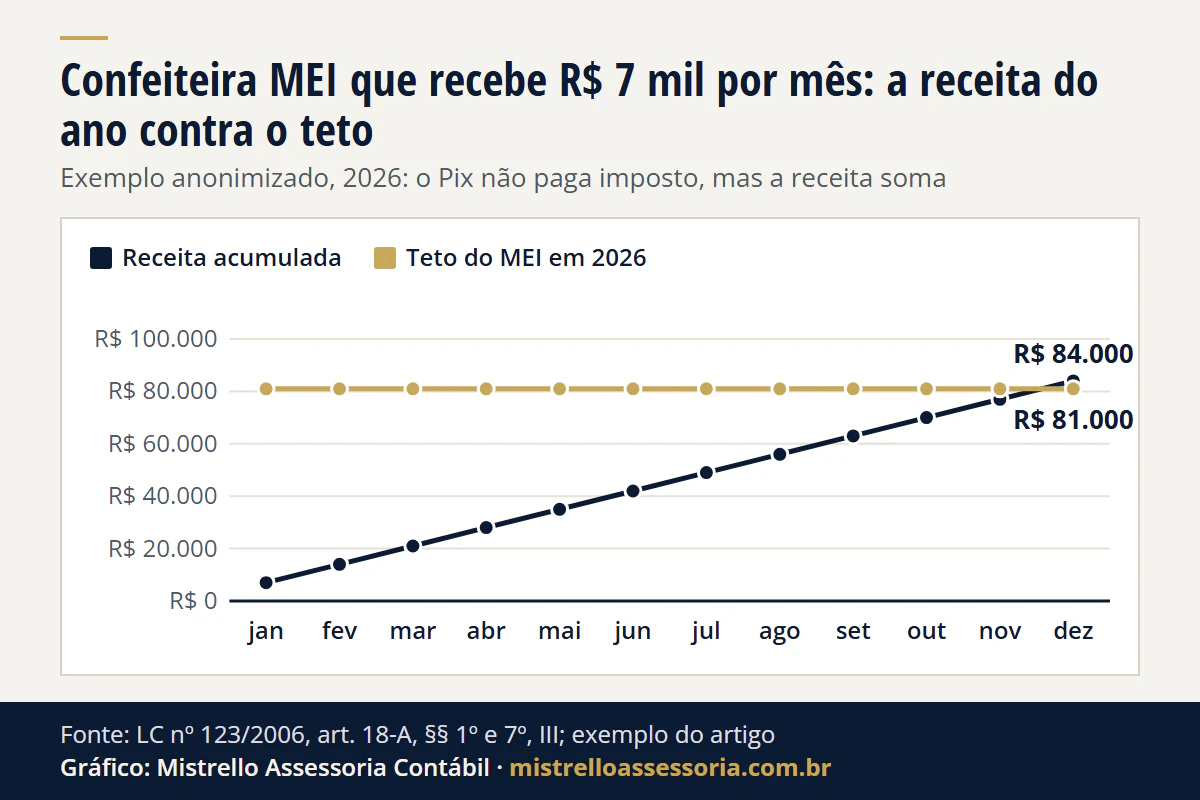
Ver os dados do gráfico
| Mês de 2026 | Receita acumulada | Teto do MEI em 2026 |
|---|---|---|
| jan | R$ 7.000 | R$ 81.000 |
| fev | R$ 14.000 | R$ 81.000 |
| mar | R$ 21.000 | R$ 81.000 |
| abr | R$ 28.000 | R$ 81.000 |
| mai | R$ 35.000 | R$ 81.000 |
| jun | R$ 42.000 | R$ 81.000 |
| jul | R$ 49.000 | R$ 81.000 |
| ago | R$ 56.000 | R$ 81.000 |
| set | R$ 63.000 | R$ 81.000 |
| out | R$ 70.000 | R$ 81.000 |
| nov | R$ 77.000 | R$ 81.000 |
| dez | R$ 84.000 | R$ 81.000 |
Como o excesso é de 3,7%, abaixo de 20% (até R$ 97.200), ela continua MEI até dezembro e passa a microempresa em 1º de janeiro de 2027 (art. 18-A, § 7º, III, a) e recolhe a diferença sobre o excesso, sem acréscimos, junto com o DAS de janeiro de 2027 (LC 123/2006, art. 18-A, § 10). A comunicação do desenquadramento vai até o último dia útil do mês seguinte ao do excesso, ou seja, até 29/01/2027. Na DASN-SIMEI de 31/05/2027, ela declara os R$ 84 mil. Se tivesse passado de R$ 97.200, o desenquadramento voltaria a 1º de janeiro de 2026. Como microempresa, ela passa à apuração mensal do Simples, com a rotina de contabilidade para empresas. A conta completa, com o DAS do excesso e o imposto da ME, está em MEI estourou o limite: como virar ME e quanto muda.
O teto maior que vem em 2027 não salva a receita de 2026, que se mede contra R$ 81 mil:
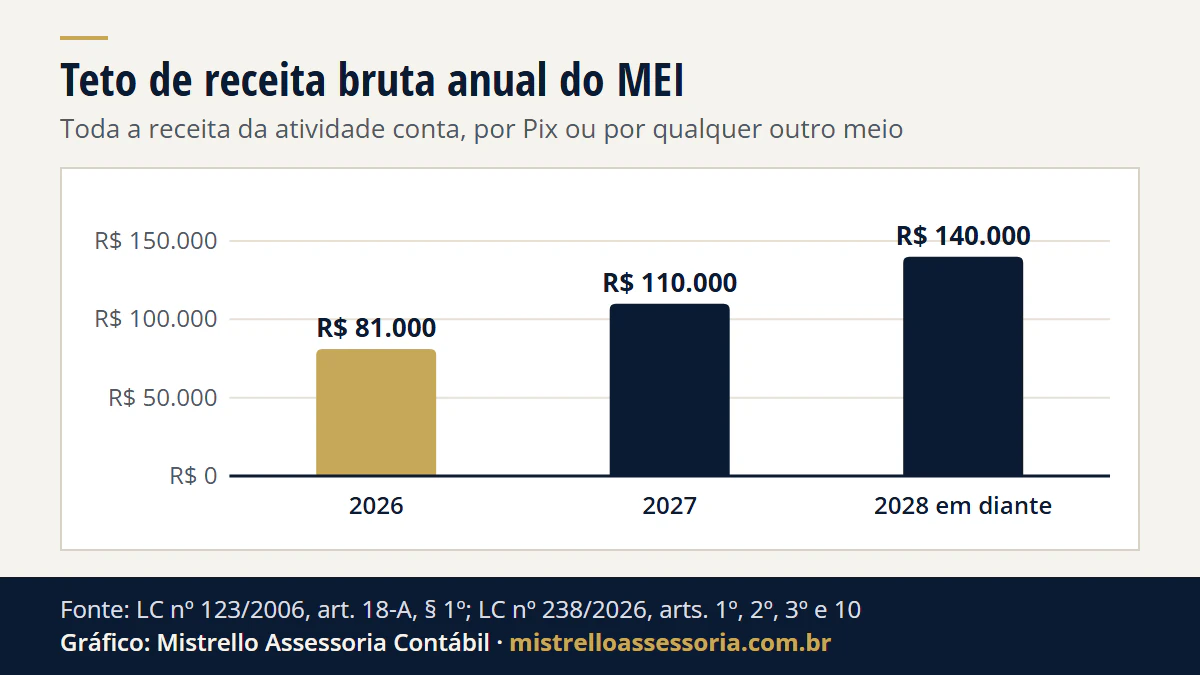
Ver os dados do gráfico
| Ano | Teto anual do MEI |
|---|---|
| 2026 | R$ 81.000 |
| 2027 | R$ 110.000 |
| 2028 em diante | R$ 140.000 |
Os detalhes do teto novo, dos 2 empregados e do perdão das dívidas estão em novo teto do MEI: R$ 110 mil em 2027 e R$ 140 mil em 2028.
O PixMEI de até R$ 5 mil
O “Pix de R$ 5 mil do MEI” que circula desde outubro de 2026 é o PixMEI, parte do programa Prospera MEI. Pelas notas do Ministério do Empreendedorismo, da Microempresa e da Empresa de Pequeno Porte (gov.br/memp) de 21/10/2026 e de 28/10/2026:
- é um apoio não reembolsável de até R$ 5 mil para investimento no pequeno negócio, sem devolução e sem juros;
- tem limite de até 1 milhão de beneficiários entre 2027 e 2030, ou seja, não é para todos os MEIs;
- até 29/10/2026, a página de editais do ministério não trazia edital do PixMEI e não havia inscrição aberta, então não há pagamento previsto para 2026.
Ele não tem nada a ver com imposto sobre Pix: é um dinheiro que o governo pretende repassar, não cobrar. Quando o edital sair, as regras de quem pode receber, como se inscrever e em que prazo virão nele.
Golpe: a mensagem para “regularizar o Pix”
Os dois boatos alimentam o mesmo golpe. Na nota de janeiro de 2026, a Receita alerta que, quando esse tipo de notícia falsa circula, criminosos mandam anúncios e mensagens por redes sociais, telefone e WhatsApp para pressionar as vítimas. Nas Perguntas e Respostas da e-Financeira, a resposta para quem recebe um comunicado de dívida por Pix acima de R$ 5 mil é direta: “Não acredite! É golpe!” (item 2).
Sinais de que a mensagem é falsa:
- fala em taxa, multa ou imposto sobre Pix recebido;
- traz link para “regularizar” o CPF ou o CNPJ, ou ameaça bloquear a conta;
- promete liberar o PixMEI mediante pagamento, cadastro antecipado ou envio de dados;
- pede pagamento por Pix para uma pessoa ou empresa que não é o órgão.
Não clique e não pague. A situação do seu MEI se confere no Portal do Simples Nacional e no App MEI, pelo seu próprio acesso. Se a mensagem trouxe uma guia de DAS, veja como conferir número, CNPJ e destinatário do Pix em DAS falso: como conferir a guia antes de pagar.
O que fazer agora
- Some a receita de 2026 mês a mês, por todos os meios de recebimento. Se passou de R$ 81 mil, comunique o desenquadramento no prazo.
- Separe a conta do negócio da conta pessoal, se ainda não separou.
- Preencha o relatório mensal até o dia 20 do mês seguinte e guarde extratos e comprovantes (regra de 2026; a Resolução CGSN 190/2026 muda o art. 106 em 01/01/2027).
- Entregue a DASN-SIMEI até 31/05/2027 com a receita de 2026.
- Ignore cobrança de “taxa do Pix” e oferta de PixMEI antes do edital.
Como trabalhamos
Na rotina de contabilidade para empresas, conferimos a receita do MEI com os extratos de cada mês, acompanhamos a distância até o teto e cuidamos da DASN-SIMEI e do desenquadramento quando o negócio cresce. Quando o MEI precisa de contador, e quando não precisa, está em contador para MEI. Para quem vai sair do MEI, a escolha do novo tipo de empresa está em MEI, EI, SLU ou Ltda: qual tipo escolher, e o imposto da ME pode ser estimado na calculadora do Simples Nacional. Atendemos em Porto Alegre/RS e em todo o RS. Para olhar o seu caso, fale com a equipe.
Bases legais: Instrução Normativa RFB nº 1.571/2015, art. 7º, caput, I e II, e §§ 1º a 3º; Instrução Normativa RFB nº 2.278/2025, art. 2º; Instrução Normativa RFB nº 2.219/2024, art. 15 (revogada); Instrução Normativa RFB nº 2.247/2025, arts. 1º e 2º, IV; Lei Complementar nº 123/2006, art. 3º, § 1º (redação da LC 214/2025, art. 516), e art. 18-A, caput, §§ 1º, 2º, 7º, III, a, e 10; Lei Complementar nº 238/2026, arts. 1º, 2º, 3º e 10; Resolução CGSN nº 140/2018, arts. 106, I e II, e 109, caput e § 7º (art. 106 reescrito pela Resolução CGSN nº 190/2026 a partir de 01/01/2027); Receita Federal - nota de janeiro de 2026 sobre fake news envolvendo Pix e tributação; Receita Federal - Perguntas e Respostas da e-Financeira, itens 2, 3, 9, 11, 12 e 14.